“单一SWIFT MT103”的迷思及从共同账户下载
“共同账户”的含义
按照严谨的银行业术语,“共同账户”并非银行业中正式认可的概念,通常只是一种口语化或中间性的说法。其通常指:
- 本行在其某一代理行处开立的往来账户(Nostro),本行指定其为收到的第三方转账在入账至最终客户账户之前的主要结算渠道。
- 当一家银行在不同的代理行开立多个往来账户(Nostro)时,通常会针对特定币种和支付通道选定其中一个账户作为默认的运营账户。“中间人”可能将该账户称为“公共账户”,因为所有客户账户激活费或激活前转账均汇入该账户,并由银行承担责任,直至获准结算至各客户个人账户。
主要区别:
- 往来账户(Nostro)——每一账户均为本行在代理机构处开立的活期账户,用于外币清算与结算。
- 共同账户——对本行指示交易对手用于初始或汇集资金流转的特定往来账户(Nostro)的非正式称谓。其“共同”仅指多名客户的账户激活费或预付资金可能在分配之前汇入该账户,且该账户严格处于本行控制之下。
- 监管限制——任何客户均不对“共同账户”享有所有权。该账户中的资金在记入客户已激活账户之前仍属本行财产。在尽职调查及账户激活完成之前,依法不得代表客户进行结算。
了解SWIFT报文在国内及国际资金转账中的局限性
在国际金融领域,SWIFT报文(如MT103)的作用和能力常被误解和高估。一种常见的误解认为,仅发送一条MT103报文即足以完成跨境资金转移,且收到报文后即可从共同账户中手动提取交易详情。这种看法不仅不准确,而且忽视了跨境交易背后复杂的多层次流程。为消除这一误解,有必要深入探讨MT103的实际含义、SWIFT报文的局限性,以及国际资金转移的真实运作机制。
什么是MT103?
MT103(自2025年11月起,在跨境支付中已由ISO 20022报文pacs.008取代)是金融机构之间办理国际电汇所使用的标准化SWIFT报文格式。它提供有关该笔支付的详细信息,包括付款人和收款人资料、交易金额、币种及参考编号。MT103因具备透明度与可追溯性而被广泛使用,可作为付款指令的记录。但需要明确的是,MT103仅仅是一种通信工具:即在银行之间传递的一组数字化指令。
MT103的作用与局限
MT103虽然包含交易的关键信息,但其本身并不启动实际的资金划转。这好比寄出一封载明交易全部参数的详细意向书,而非资金本身。SWIFT网络是一个安全的报文平台,银行之间通过它就付款指令、确认及其他金融信息进行沟通。它并不转移资金;它仅为通过其他渠道进行的资金划转提供沟通支持。
关于MT103及手动下载的误区
一种普遍的误解是:MT103一经发送和接收,即可立即从共同账户中手动下载交易详情,并由此暗示或认为资金已可在银行的共同账户中使用。这一看法存在根本性错误,因为它将报文传递环节与实际的资金划转过程混为一谈。收到MT103并不等同于收到资金。
要使资金进入往来账户(Nostro,即共同账户),还须完成若干额外步骤:
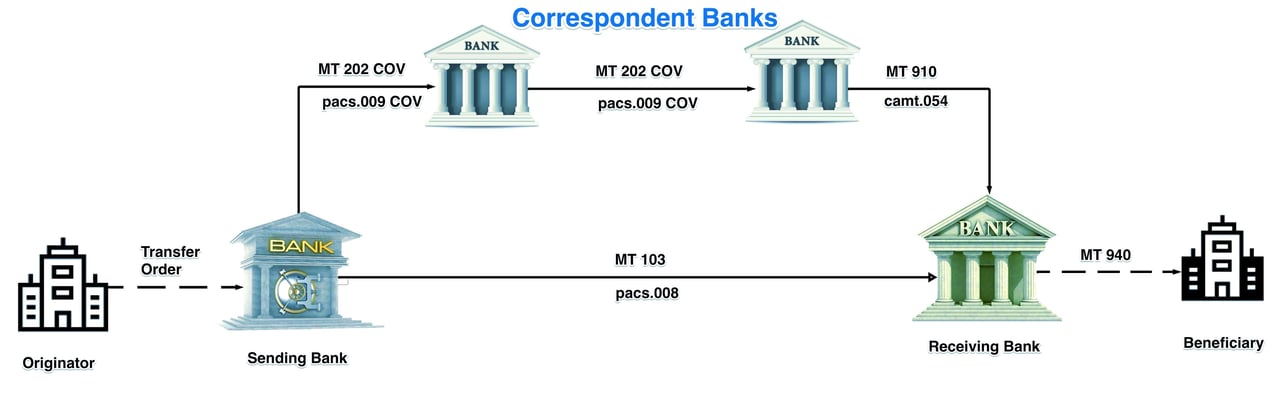
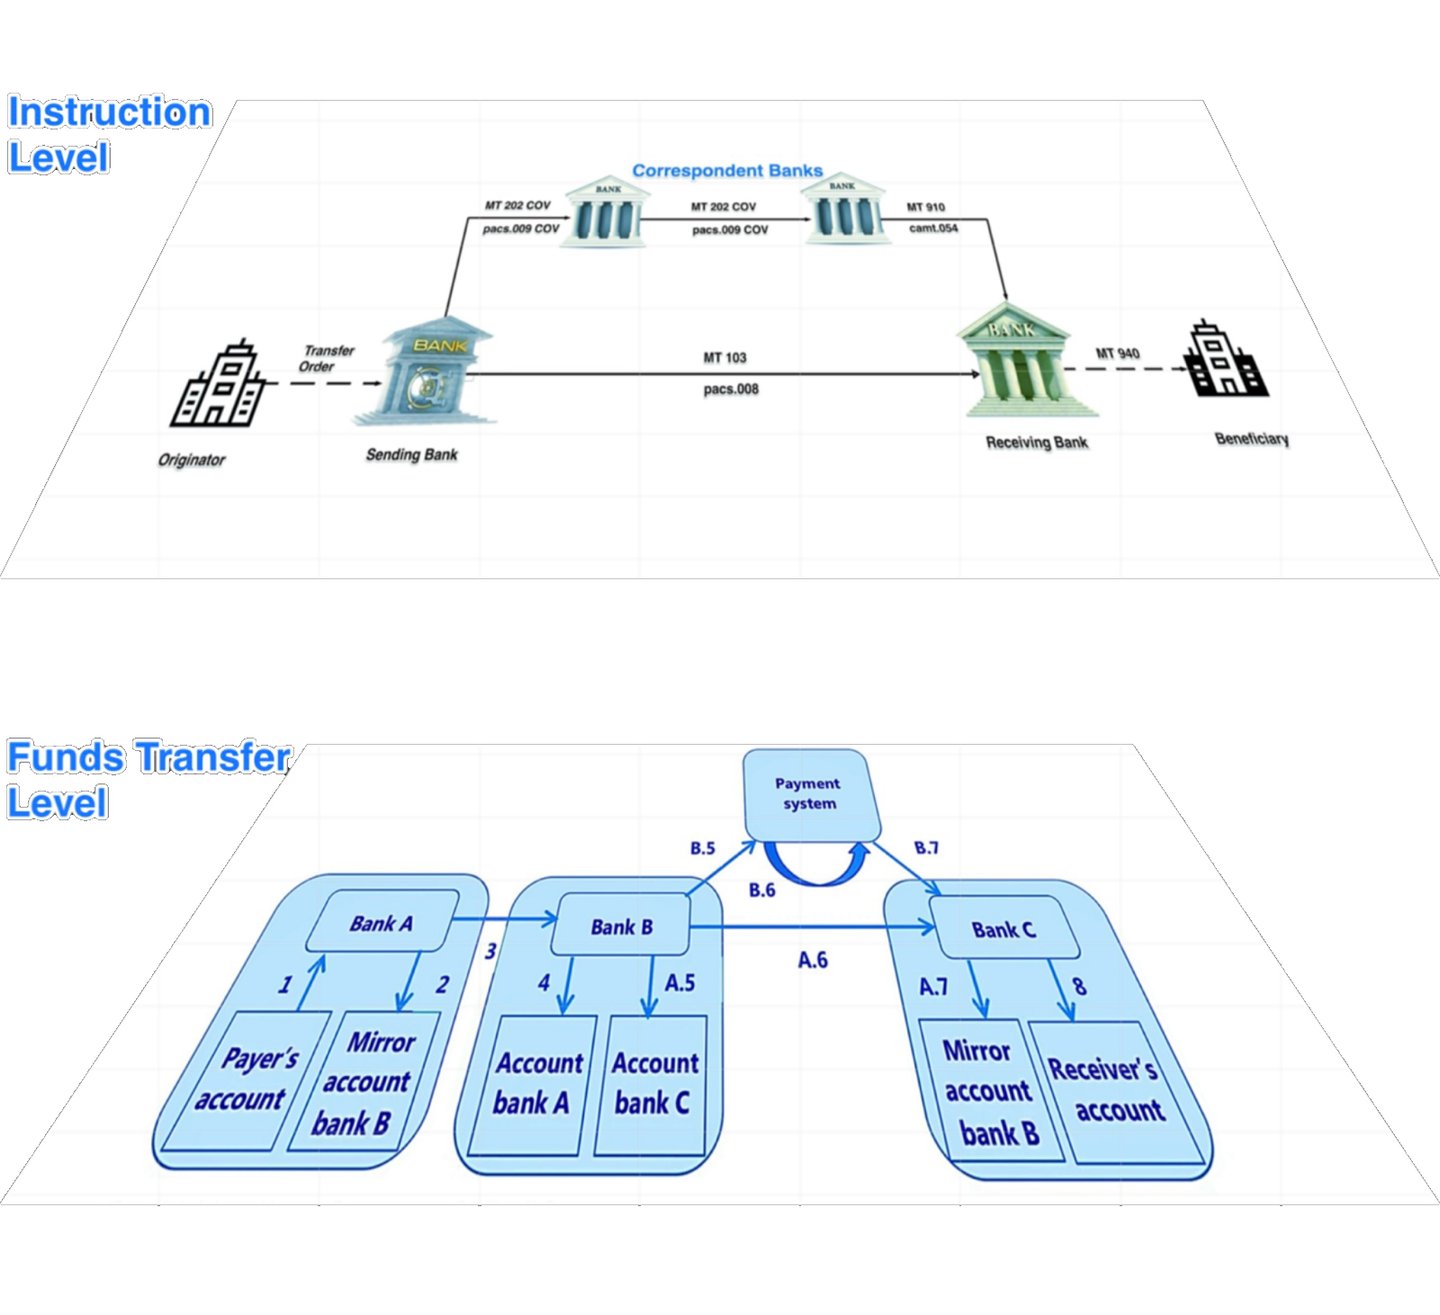
- 核验与对账:收到MT103报文的银行须对该报文进行核验,并将其与其他相应报文进行对账,例如MT202 COV(提供头寸调拨付款详情)和MT910(贷记确认),或其ISO 20022对应报文pacs.009 COV和camt.054。
- 资金实际划转:除报文交换外,资金还必须通过代理行网络、中央银行结算账户或实时支付系统实际划转。这涉及在各账户之间进行的一系列借记与贷记,既可在银行之间直接进行,也可通过中间机构完成。
- 系统对接:所有相关系统,包括报文、资金结算和账户对账系统,必须顺畅衔接,资金方可记入共同账户。仅在上述条件均已满足后,银行方可手动下载并查阅交易明细。
国际资金划转的深层机制
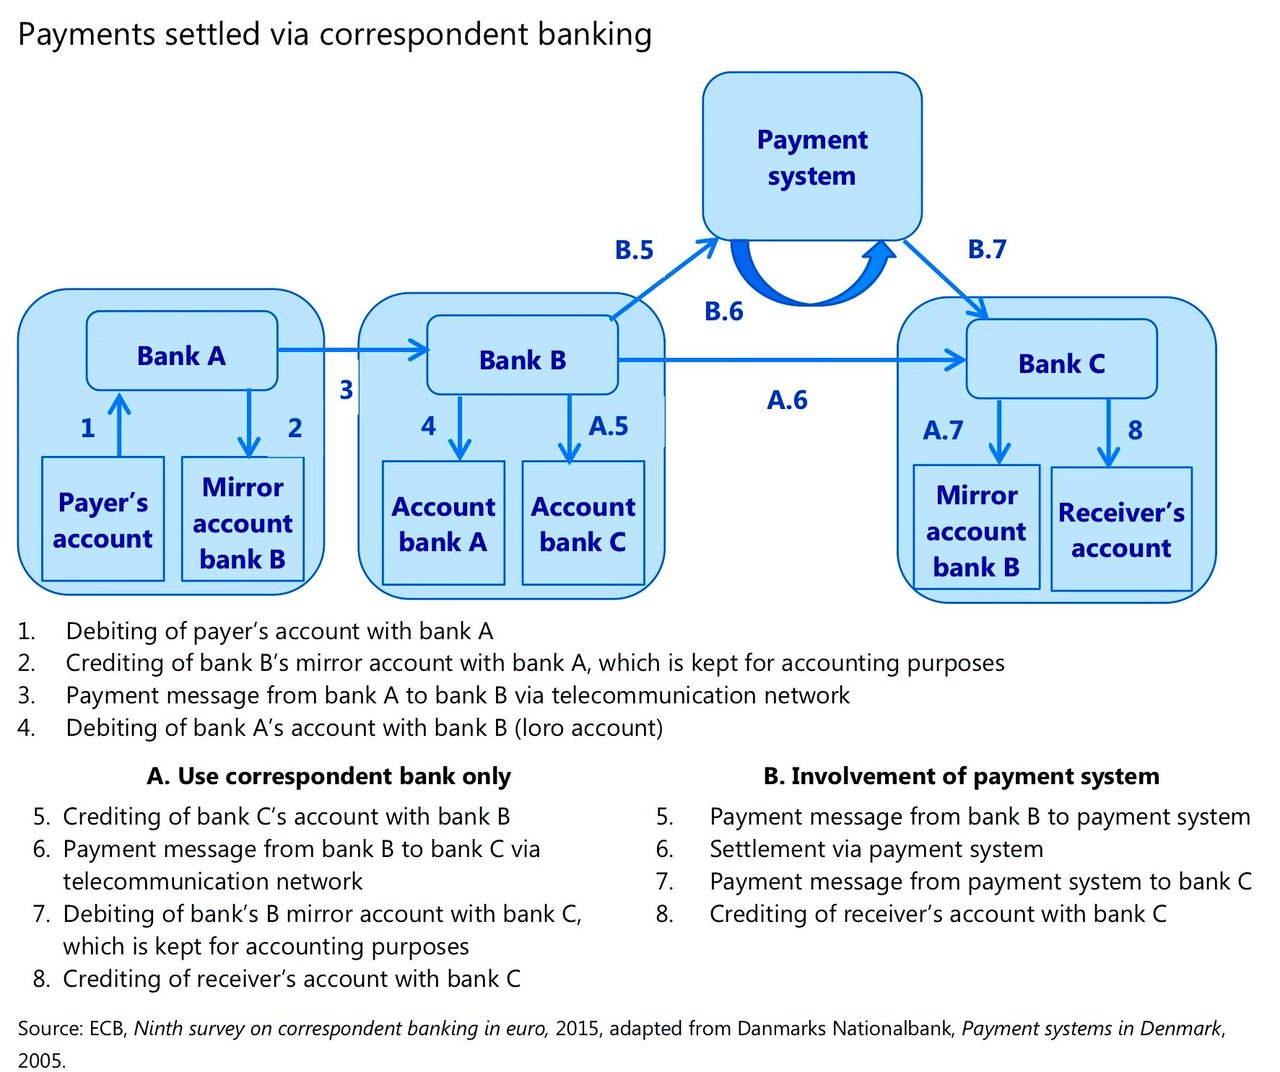
要全面理解MT103的局限性及国际资金转账流程,必须了解此类交易发生的更广泛背景。
代理行网络
大多数国际交易依赖由代理银行组成的网络,以便在彼此之间没有直接业务关系的银行之间划转资金。在该体系中,资金通过一系列双边协议流转,链条中的每家银行在资金向最终目的地推进的过程中依次借记和贷记相关账户。该过程并非瞬时完成,需要在每一环节进行周密的协调与核实。
中央银行结算账户
对于大型金融机构而言,国际交易的结算通常通过中央银行的实时全额结算(RTGS)系统进行。这些系统确保资金以全额方式即时划转,从而降低结算风险,并保障金融市场的流动性。然而,即便是RTGS系统,也需要经过一系列确认与核验程序,其范围远不止传送一条MT103报文。
实时支付系统
在某些情况下,可使用实时支付系统(RTP)实现资金的即时结算与到账。这些系统可提供近乎即时的清算与结算,但同样须在一套框架内运行,仅凭一条MT103报文并不足以完成资金划转。
现实情况:SWIFT报文与实际资金划转
必须强调,SWIFT报文并不等同于资金的划转。它们是便利金融机构之间沟通的工具,为资金转移流程提供必要信息。资金的实际划转涉及更深层、更复杂的过程,即在银行网络、中央银行结算系统或实时支付机制内对账户进行借记和贷记。
认为单凭一条MT103报文即可转移资金,或者在底层资金未到位的情况下即可从共同账户中手动下载交易明细,反映出对国际银行业运作方式的根本性误解。SWIFT报文固然不可或缺,但它只是确保资金跨境安全、高效流转的更大、多层面流程中的一部分。
全面理解的必要性
所谓MT103神话,即认为仅凭MT103即可划转资金并立即获取交易详情,这是一种误解,可能导致混淆和预期落空。对于从事国际交易的企业和个人而言,必须了解更广泛的金融基础设施,以及SWIFT报文传递与实际资金流动之间的相互关系。
要有效掌握国际金融的复杂性,必须认识到SWIFT报文仅是一种通信工具。资金的实际转移涉及由代理行业务、央行结算和实时支付系统构成的复杂体系,这些环节必须协同运作方可实现预期结果。唯有理解这些细节,才能真正把握跨境交易的实际情况,以及仅依赖MT103报文的局限性。
其他变体
诈骗中常被利用的真实SWIFT报文类型
以下是国际银行体系中记录充分、且已部分适用的指令:
1. MT103 – 单笔客户贷记划转
- 合法性:真实
- 用途:用于银行之间为客户付款办理的跨境或境内电汇。
- GPI版本:MT 103 GPI是SWIFT全球支付创新(GPI)计划下的增强版本,具备追踪功能(通过UETR)、更快的处理速度和更高的透明度。
2. MT 104——直接借记请求
- 合法性:真实,但有限
- 用途:用于通过代理行请求从客户账户扣款,仅限于相关银行之间的双边或多边协议范围内;在跨境支付中极少使用。
- MT104 GPI:并非标准术语。GPI适用于贷记划转,而非借记指令。该条目具有误导性。
3. MT103.202cov – 覆盖付款机制
- 合法性:部分真实
- 说明:这是一个组合性的表述,经常被误用。
- MT103是客户汇款报文。
- MT 202 COV由发报银行用于指示其代理行向受益人所在银行拨付资金头寸。
- “MT103.202cov”本身并非SWIFT报文,而是对覆盖付款结构中两种报文的口语化混称。
存疑或伪造的条目
4. “Swift GPI 自动/附带UETR代码”
- 合法性:具有误导性
- 说明:自2018年11月起,经SWIFT网络发送的每一笔MT103报文均带有UETR(唯一端到端交易参考号),无论相关银行是否为gpi成员。然而,“自动”与“手动”GPI的区分并非SWIFT的分类。
- 结论:非标准做法——听上去像内部行话或非标准流程。
5. “Swift GPI 半自动 / 含 UETR 代码”
- 合法性:未获SWIFT认可
- 说明:“半自动”一词不属于SWIFT术语体系。所有GPI MT103报文在设计上均包含UETR,但SWIFT并未定义任何半自动传输模式。
6. “Swift GPI MT103.202cov 手动下载 / 附UETR代码”或“Swift MT103.202cov 手动下载”
- 合法性:伪造/虚假陈述
- 在合规的机构实践中,SWIFT报文绝不会被“手动下载”。报文通过安全的SWIFT网络以电子方式传输。
- 该术语引发了与涉及伪造SWIFT报文或手工模板的欺诈方案相关的警示信号。
“单一支付平台直接借记协议”(SPP DDP)的谬误
区分银行业务实质与虚构的支付术语
在某些自称“金融中介”的圈子里,人们越来越频繁地提及一种所谓的银行机制,即“单一支付平台直接借记协议”(SPP DDP),有时还进一步扩展为“资产评估协议”(Asseting Assessment Protocol)、“深度银行转账”(Deep Banking Transfer)或“国际直接下载结算方法”(International Direct Download Settlement Method)等表述。
这些表述被包装成仿佛指的是一种成熟的银行间支付基础设施,据称大型机构在传统SWIFT程序之外低调地用其进行大额资金划转。实际上,并不存在此类公认的银行业协议。
在IFB,我们认为必须将合法的金融基础设施与那些旨在营造机构化假象而杜撰的术语区分开来。
不存在官方银行认可
“Single Payment Platform Direct Debit Protocol”这一术语不被以下机构认可:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- 美联储支付系统
- CLS
- 欧洲央行
- BIS
- 代理行业务框架
- 任何经认可的RTGS基础设施
- 任何中央银行
- 任何受监管的支付体系
没有任何官方规则手册、实施手册、SWIFT 标准、ISO 规范、清算框架或监管文件将“SPP DDP”定义为或提及为公认的结算机制。这一缺失具有决定性意义。
合法的支付基础设施均有详尽的文档记录,因为银行需要精确的运营标准、报文格式规则、法律框架、结算程序、流动性控制及合规义务。一个完全缺乏官方文档的支付系统并非隐秘的系统,而只是一个不被承认的系统。
与正规银行术语相混淆
SPP DDP谬说之所以长期存续,似乎源于刻意将真实的银行业术语与杜撰的表述相混合。
常见实例包括:
| 虚构或误用的表述 | 实际银行业概念
| SPP | 常与TARGET2单一共享平台(SSP)混淆,该平台已于2023年3月被T2取代
| Direct Debit Protocol(直接借记协议) | 与SEPA直接借记机制相混淆
| Downloading Funds(下载资金) | 对对账或账户记账的误解
| Common Account(共同账户) | 对往来结算账户(Nostro)的非正式误解
| Deep Banking(深度银行业务) | 受监管金融领域中并不存在的术语
| Asseting Assessment(资产评估) | 无公认的银行业含义
| MT103 Download(MT103下载) | 对SWIFT报文功能的错误描述
这种做法营造出复杂而专属的表象,却与实际的银行业务毫无关联。
SWIFT不转移资金
与SPP DDP相关的叙述中,一个最为顽固的误解是:认为SWIFT报文本身即可转移资金,或允许银行从所谓的共同账户中“下载”资金。
这是不正确的。
正如IFB关于常见账户的文章所述,SWIFT本质上是一个安全的银行间报文网络,而非持有资金的机构或结算引擎。
MT103报文仅为付款指令。资金结算仍须具备以下条件:
- 代理行业务关系;
- 往来账户(Nostro)/来账账户(Vostro)调整;
- 流动性可得性;
- 对账程序;
- 合规核查;
- 适用时通过中央银行或RTGS结算。
任何银行都不能仅凭一条SWIFT报文的存在,就从某个未予界定的全球平台上人工“下载”资金。
银行拒绝此类请求的原因
当个人向受监管机构申请办理 SPP DDP 交易时,银行通常无法处理该请求,原因如下:
- 相关术语未获内部认可;
- 不存在运作框架;
- 不存在合规程序;
- 不存在结算方案;
- 不存在法律依据;
- 不存在标准报文格式;
- 不存在任何获认可的交易对手基础设施。
这并不表示银行在“隐藏”该体系,也不表示只有“高层银行家”才了解它。这仅仅说明,所要求的机制并不属于受监管的银行业务惯例。
“深度银行业务”的幻象
围绕SPP DDP的说法中,一个反复出现的主题是:主要银行暗中运营着普通员工无法接触的隐秘结算层。
该叙述通常包括对以下事项的提及:
- “14级银行家”
- “私人银行服务器”
- “全球服务器”
- “账外流动性”
- “人道主义转账平台”
- “私有结算窗口”
- “接收方”
- “特殊清算代码”
这些概念并非国际银行业务的公认组成部分,而是属于更广泛的金融神话体系,常见于资产变现类欺诈、预付费用骗局、虚假投资计划及伪主权叙事。
真实的国际支付基础设施
合法的跨境支付通过以下公认系统进行:
- SWIFT报文传递;
- 代理行业务;
- SEPA;
- TARGET服务;
- ACH网络;
- 实时全额结算(RTGS)系统;
- CLS结算;
- ISO 20022框架。
这些系统受到严格监管,运营流程有完整记录,并经审计,且在全球范围内标准统一。
不存在任何隐蔽的平行系统可使国际转账在反洗钱(AML)、KYC、制裁筛查、流动性管控及结算核验之外不受限制地进行。
合规现实
现代银行业务受到日益严格的AML和CFT义务的约束。任何缺乏以下要素的交易:
- 明确的经济目的;
- 可识别的交易对手;
- 合同依据;
- 资金来源证明材料;
- 合规透明度;
将触发加强审查或被直接拒绝。
对于所谓的“收款交易”“人道主义结算”“下载程序”或未作界定的大额入账汇款而言,尤为如此。
简言之
“Single Payment Platform Direct Debit Protocol”(SPP DDP)并非公认的银行协议、结算基础设施或受监管的支付机制。
其术语似乎是人为拼凑而成,由真实银行业用语的片段与虚构概念组合而成,意在营造专属性和机构机密性的假象。
在国际金融领域,复杂性常被误认为合法性。然而,真正的银行体系并不依赖隐秘的术语、秘密的程序或含糊不清的协议,而是依赖成文的标准、监管监督、代理行关系以及具有法律约束力的结算框架。
在缺乏文件记录、标准和机构认可之处,最稳妥的假设并非该体系属于保密体系,而是该体系并不存在。