现金和证券在银行及经纪商处的持有方式
面向投资者、财务主管及成熟私人客户的法律与操作指南
目录: 1. 重要性 · 2. 证券资产托管 · 3. 现金存款
1. 重要意义
大多数投资者认为,其网上银行或券商门户中显示的余额存放于仅属于自己的账户,犹如一只数字保险箱。事实并非如此。资产的持有法律形式,决定了银行或券商破产时该资产的命运,并决定以下五个方面:
- 所有权。投资者是对特定资产享有物权,还是仅对中介机构享有合同债权。
- 破产处理。资产是直接返还,还是须与其他债权人一并申报债权。
- 保护措施。适用何种制度:投资者补偿、存款保险或客户资产规则。
- 集中度风险。对单一托管人、中央证券存管机构或存款银行的隐性依赖。
- 依赖关系。涉及多个司法管辖区及多层中介环节的交易对手风险与运营风险敞口。
以下所述一切均以一项区别为基础。证券以资产托管方式持有:客户仍为受益所有人,在中介机构破产时,证券将以原物返还。现金则以存款形式持有:银行成为资金的所有人,存款人仅享有要求偿还的债权。
2. 证券资产托管
2.1 无纸化与资产托管链条
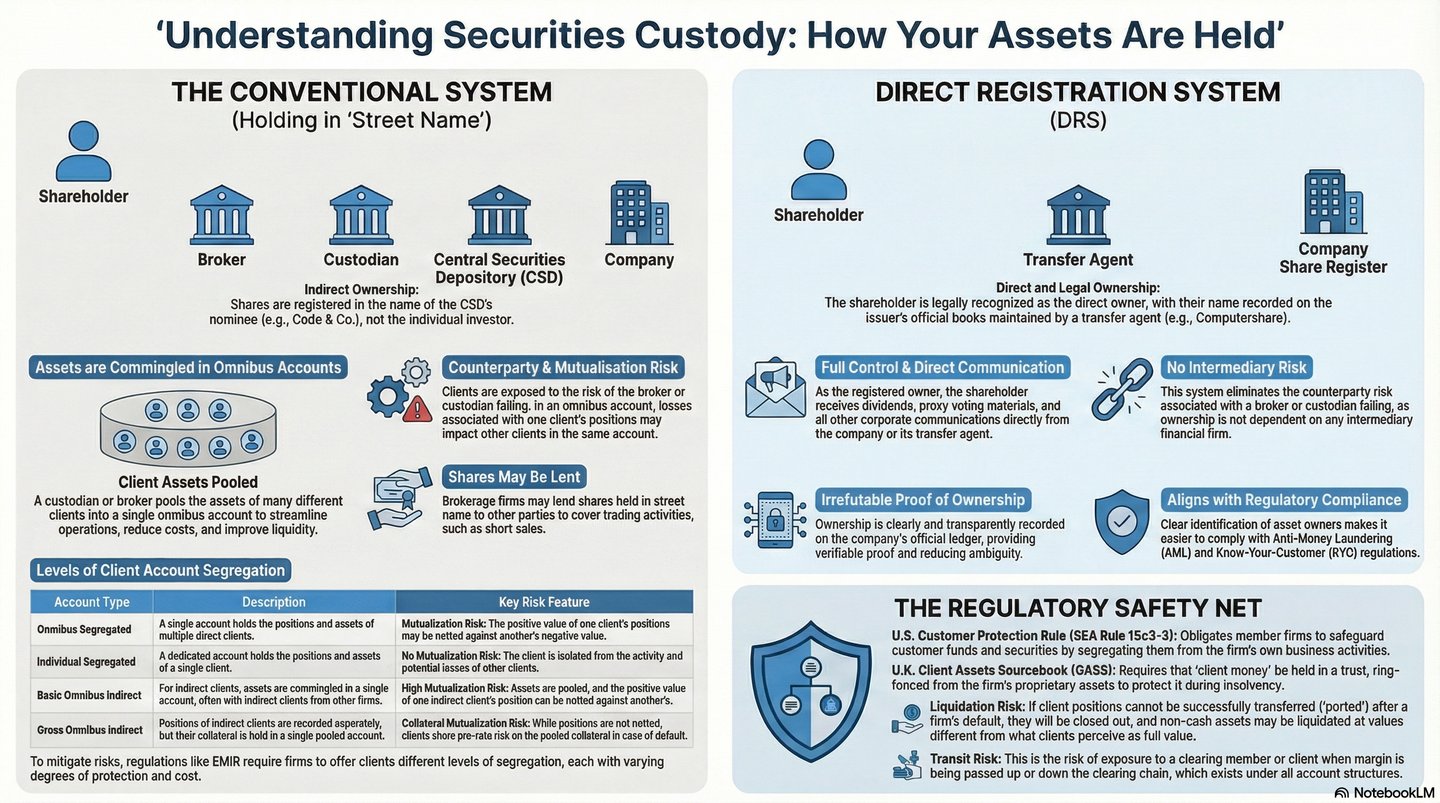
实物股票和债券凭证已在很大程度上让位于电子簿记,这一变化源于二十世纪下半叶交易量攀升所引发的文书工作危机。其结果是在发行人与投资者之间形成了一条中介链:
- 发行人确定证券的条款(表决权、股息、赎回、公司行为),但不再与其大多数持有人直接往来。
- 中央证券存管机构(CSD)负责保管权威登记簿,并以款券对付方式办理结算:美国为DTC;欧洲除各国本地CSD外,另有作为国际CSD的Euroclear和Clearstream;英国为运营CREST系统的Euroclear UK & International。
- 参与者,例如托管银行、主经纪商和大型经纪交易商,在CSD开立账户,并转而为其客户(客户本身也可能是中介机构)维护账户。
因此,典型的链条自发行人起,依次经中央证券存管机构(CSD)、全球托管行、次级托管行、经纪商,最终到达投资者。每一层级均记录哪些头寸属于哪些客户,并在上一层级持有汇总头寸。投资者通常不会出现在发行人的登记册上;登记持有人通常是CSD或其代名人。投资者持有的是受益权益,并有一整套法律确保股息、利息、表决权及公司行动仍归属于受益所有人。
2.2 综合账户
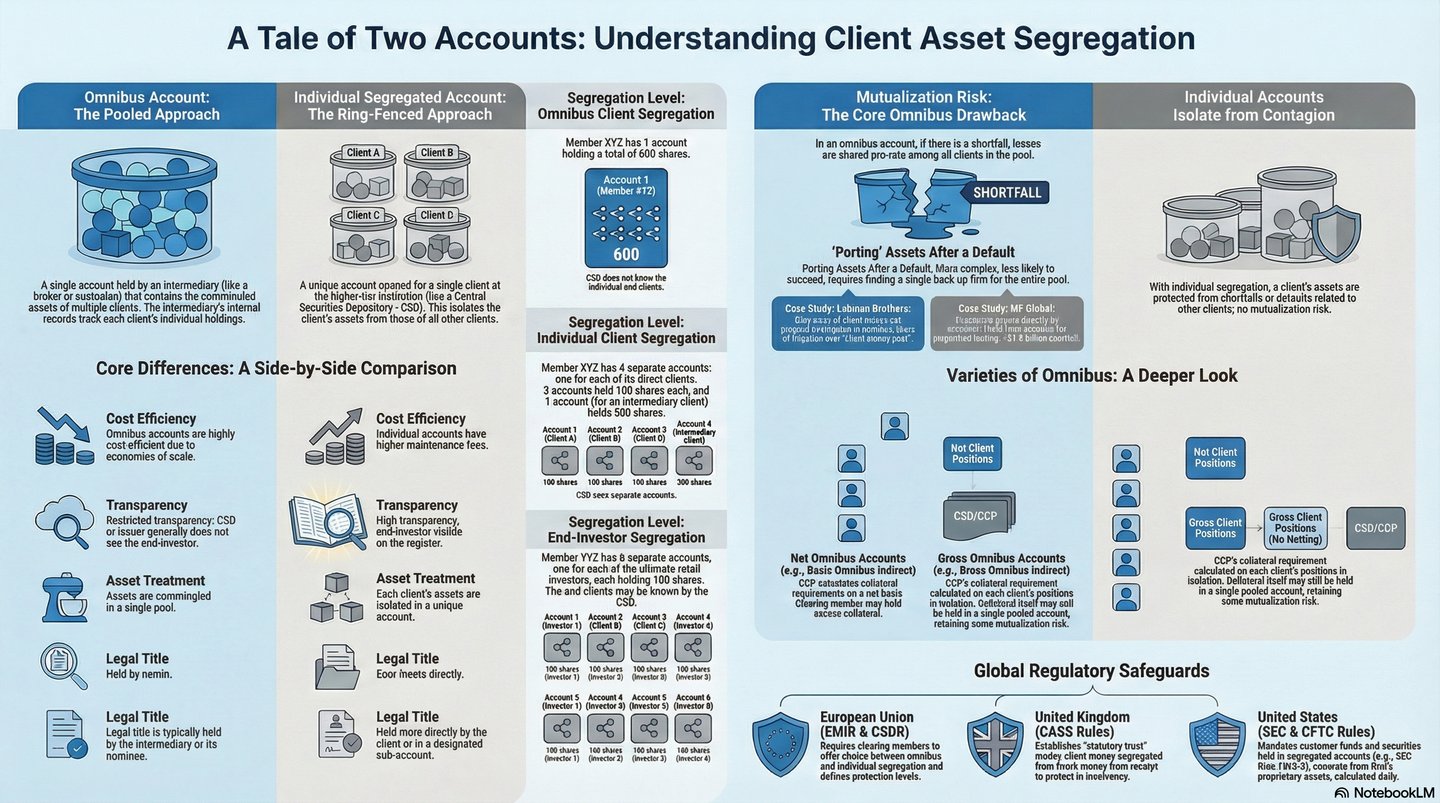
综合账户(omnibus account)将某一中介机构众多客户的证券汇集于其在上一级中介机构处开立的单一账户中。该中介机构自身的账簿将持仓分配至各个客户;托管机构或中央证券存管机构(CSD)只看到一笔大额持仓,无需知晓其背后的客户。
综合账户的存在有其充分理由。交易可以轧差:同一证券的十名买方和十名卖方只需结算为一个净头寸,而无需办理二十笔结算。中央证券存管机构只需对接数量可控的参与者,而无须面对数以百万计的投资者,市场也由此围绕单一模式实现标准化。
决定性的法律问题在于,集合持有是否会导致投资者的财产权丧失。在健全的资产托管制度下,只要法律承认对可替代集合资产的受益权益,且中介机构保存准确的记录,答案即为否。普通法体系适用信托或衡平法原则;大陆法体系则适用共有、分离保管义务及法定保护。无论采用何种体系,中介机构均非其所持客户证券的所有人,而仅为其保管人。
2.3 客户资产隔离
保护依赖于三个层面的严格隔离:法律层面(客户证券不得用于清偿中介机构对其债权人的债务)、会计层面(以表外方式记入托管账户)和运营层面(存放于托管人或中央证券存管机构的专门客户账户中)。
- 欧盟,MiFID II。指令2014/65/EU第16条第8款要求投资公司保护客户的所有权,尤其是在破产情形下,并禁止在未经明确同意的情况下为自身账户使用客户的金融工具。授权指令(EU)2017/593第2条要求保存相关记录,使每位客户的资产在任何时候均可无延迟地与其他客户及公司自身的资产区分开来。
- 欧盟,CSDR。第909/2014号条例(EU)第38条要求中央证券存管机构(CSD)至少向参与者提供综合客户隔离和单独客户隔离服务,使客户证券始终与参与者自有证券相互分离。
- 英国,CASS 6。托管资产以客户或其名义持有人的名义登记,每日与第三方记录核对,并定期进行外部核对。客户资产以信托方式持有,不可用于清偿一般债权人的债权。
- 美国,SEC规则15c3-3。经纪自营商必须持有或控制客户已全额付款的证券及超额保证金证券,且不得将其用于为自营业务融资。经纪自营商倒闭时,证券投资者保护公司(SIPC)在规定限额内垫付丢失证券的资金。
2.4 中介机构违约或倒闭时
原则上,客户证券应返还给客户,而不属于破产财产。实践中会出现三方面的障碍:
- 对账。破产管理人必须将中介机构的内部记录与托管机构及中央证券存管机构(CSD)实际持有的头寸进行核对。账簿完善时,这属于常规工作;账簿混乱(欺诈案件中常见)时,则进展缓慢且争议不断。
- 短缺。如果账面所示证券多于托管机构实际持有的证券,原因包括未经授权的质押、将未结算交易记录为已完成、虚构头寸或累积差错,客户通常按比例分摊损失,并以无担保债权人身份就差额提出索偿。
- 成本与时间。破产管理人、律师、会计师及司法鉴定专家的费用将从可用资产中扣除。简单案件需数月;复杂的跨境破产案件可能历时数年。
特别制度可减少这些摩擦。在英国,客户资产分配规则及《2011年投资银行特别管理条例》优先保障客户资产的迅速返还,投资者赔偿计划则在设定限额内提供兜底保障。
3. 现金存款
3.1 存款即是对银行的贷款
将现金存入银行,无论是直接存入还是通过经纪商存入,所形成的是债务人与债权人的关系,而非保管人与所有人的关系。款项的所有权转移至银行。存款人取得的是要求偿还等额款项的合同债权(在普通法中称为chose in action),可按要求或按约定条款偿还,通常附带利息。银行可自行决定该款项的用途:用于放贷、购买证券或满足资本要求。
这并非有待改革的技术性问题,而是部分准备金银行制度的根基:银行以短期资金融入、以长期资金贷出,这种期限转换之所以可行,正是因为存入的资金归银行所有。若存款被作为资产托管,银行便无法将其贷出,我们所熟知的信用创造也将随之停止。
代价是信用风险。若银行倒闭,存款人为无担保债权人,仅能分享剩余资产;在严重倒闭的情形下,可能所剩无几甚至一无所获。存款保险计划可在一定限额内缓解这一风险,但并不改变法律地位:存款仍然是一项债权,而非财产。
3.2 经纪商处的客户资金:两个层面
存放于经纪商的现金涉及两重关系和两种可能的失败风险。
- 投资者与经纪商。根据客户资金规则(英国的CASS 7、欧盟的MiFID II客户资金要求),经纪商以信托或类似的受托安排持有客户现金,并与自有资金相分离。若无此类规则,投资者可能仅是经纪商的无担保债权人,其客户现金与经纪商的运营资金混在一起。
- 经纪商与银行。经纪商或客户资金信托是现金实际存放银行的存款人,享有与上述相同的合同债权。
若经纪商倒闭而银行经营稳健,只要隔离、对账、余额及记录均得到妥善维护,经适当隔离的客户资金可相对迅速地返还或转移至另一家经纪商。若银行倒闭而经纪商存续,则经纪商须向破产银行申报债权,并将任何追偿所得转交客户,而追偿金额往往以存款保障额度为限,且因破产程序而延迟。最糟糕的情形是在系统性危机中两者同时倒闭,上述两类问题叠加,且往往涉及多个司法管辖区。
3.3 存款保障计划
存款保险保护零售存款人,防止挤兑,并维护对银行体系的信心。
- 欧盟。《存款担保计划指令》(2014/49/EU)承保每位存款人在每家信贷机构的合格存款,最高限额为100,000欧元(第6条)。以金融机构身份持有的金融机构存款、与洗钱定罪相关的存款以及某些专业金融企业的存款不在承保范围内(第5条)。赔付须在七个工作日内到位(第8条)。根据第7条,为已确定或可确定的受益人持有的集合账户适用穿透原则,因此经纪商或支付机构的每位客户就其自身份额受到保护,而非将整个资金池视为一笔100,000欧元的存款。
- 英国。金融服务补偿计划(Financial Services Compensation Scheme)对每位存款人在每家获授权存款机构的存款提供最高120,000英镑的保障(自2025年12月1日起)。因特定人生事件而产生的临时性高额余额,如出售房产、继承遗产、保险或人身伤害赔偿,或离婚财产分割款项,可在六个月内获得最高140万英镑的保障。
- 美国。联邦存款保险公司对每位存款人在每家受保银行、每一所有权类别项下的存款提供最高250,000美元的保险(12 U.S.C. § 1821;12 C.F.R. Part 330)。个人账户、联名账户、退休账户和信托账户分别投保;联名账户持有人就其各自份额获得保险;可撤销信托账户按每位不同受益人最高250,000美元投保,并受相关限额约束;公司账户按实体层面投保。如经纪商将客户现金归集至受保银行,则适用穿透式保险(12 C.F.R. § 330.5),在银行记录披露代理关系及所有人姓名且资金归客户所有的前提下,每位客户就其份额最高可获250,000美元保险。