投资银行业务
私募股权
私募股权交易的时间表包含多个步骤。
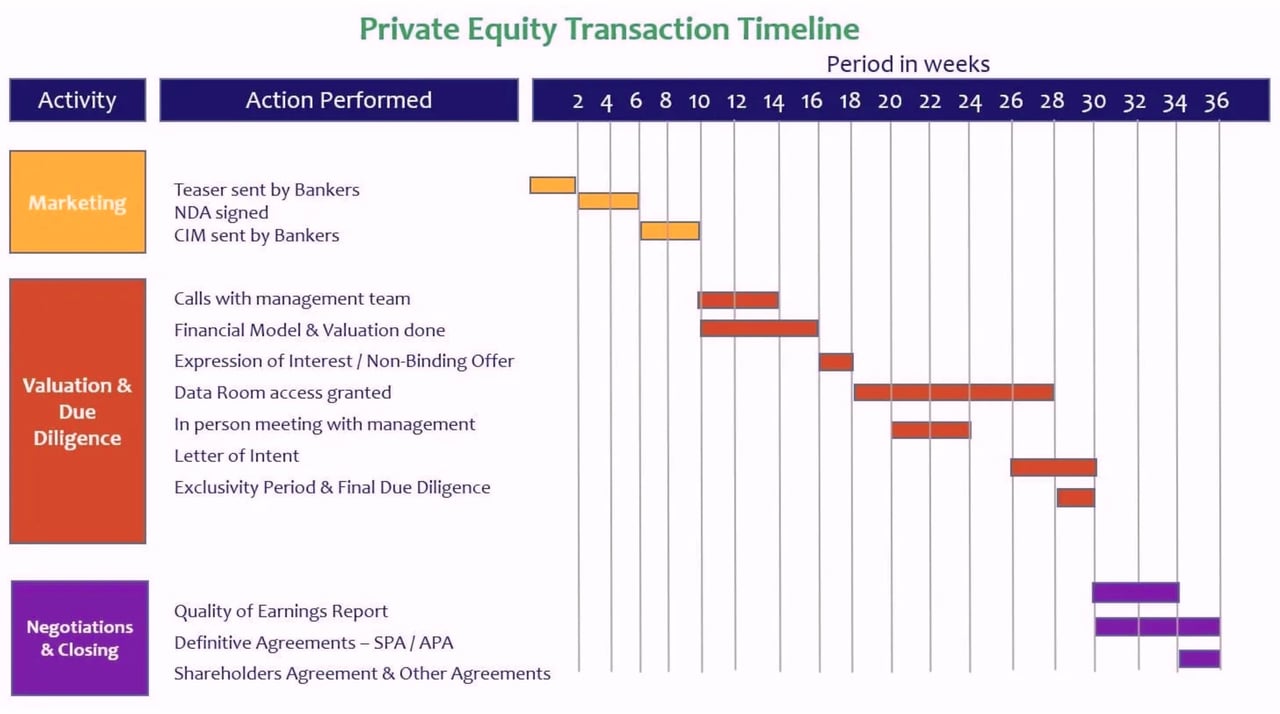
私募股权交易
1. 银行家发送的意向摘要
买方并购交易(以私募股权交易时间表为例)的首批步骤之一,是投行向私募股权投资机构发送简介文件(teaser)。该文件包含对目标企业的简要介绍、其产品与服务以及主要财务数据。之所以称为“teaser”,是因为在此阶段并不披露卖方名称,目的是在初期对卖方身份保密。
2. 保密协议(NDA)已签署
私募股权机构看到简介材料(teaser)并决定进一步探讨该项交易机会后,交易时间表中的下一步是签署保密协议(NDA)。保密协议对构成信息备忘录(CIM)一部分的保密信息作出限制,禁止将其用于招揽客户、挖角员工或据此制定业务策略。
3. 由银行家发送的CIM
卖方与潜在收购方签署保密协议后,银行家将向其提供有关公司的完整信息,包括披露公司身份。保密信息备忘录载有公司的投资逻辑、市场及公司概览、产品与服务、收入概况、员工概况以及财务数据(历史数据、预测数据和资本结构)。保密信息备忘录的意义在于,使潜在收购方能够从各个角度审视该公司,进而决定是否愿意收购,以及愿意出价多少。
4. 与管理团队的电话沟通
当私募股权投资方开始审阅保密信息备忘录(CIM)时,通常会就公司的能力、财务预测的合理性、客户关系等方面提出需要澄清的问题。为厘清这些问题,私募股权公司的高级管理层会与卖方管理团队进行电话沟通。私募股权团队也会着重了解卖方的总体目标。
5. 财务模型与估值
收购方根据CIM中获得的财务数据及其对目标公司的预测进行估值。估值基于折现现金流(DCF)模型,并参考可比上市公司及可比交易。估值至关重要,因为私募股权公司必须给出估值报价,才能推进后续流程。
6. 意向书/非约束性报价
意向书(Expression of Interest)是表明私募股权公司/潜在买方具有明确收购意向的正式要约。意向书表明私募股权公司有意以特定估值收购卖方的业务。意向书包括公司所报估值、尽职调查要求、所需的过渡支持类型、交易结构以及最终签署所需的批准事项,并注明该要约对双方均不具约束力。
7. 已授予数据室访问权限
银行家选定报价后,便向潜在收购方开放数据室。数据室是用于交换和存储各类数据的虚拟数据室,包括财务资料、法律交易、组织架构、营销计划、员工信息等。其目的在于使买方通过适当的尽职调查,核实公司的完整性、准确性及能力。
8. 与管理层面谈
作为私募股权交易时间表的下一步,双方高级管理层面对面会谈,讨论双方合作可能带来的协同效益、交易完成后各自承担的角色等事项。会上亦会就尽职调查的总体要点进行讨论。
9. 意向书
意向书是买方向卖方概述股份购买协议(SPA)主要要点的文件。其总体目的是使卖方大致了解买方所期望的陈述与保证。起草SPA耗时且成本高昂,因此借助意向书,旨在使卖方对主要条款有所准备。
10. 排他期与最终尽职调查
在私募股权交易时间表中,最重要的步骤之一是排他期与最终尽职调查。在此期间,潜在买方向投资银行家要求排他性。银行家在与卖方商议后,选定其中一名买方进行排他性洽谈,并完成尽职调查程序。
11. 盈利质量报告
盈利质量报告由独立第三方机构编制,分析内容包括收入构成,如产品与服务组合、地域分布、客户结构等,并对成本进行多方面分析,以了解当前趋势及未来预测。成本分别按固定成本与可变成本、经常性成本与一次性成本等加以区分。其目的在于评估企业的真实质量以及历史财务数据的准确性。
12. 最终协议:SPA / APA
股份购买协议(SPA)或资产购买协议(APA)是记载两家公司就合并、收购、剥离、合资或某种战略联盟订立协议的条款与条件的法律文件。该协议对买卖双方均具约束力,包括所购资产、购买对价、陈述与保证以及交割条件等条款。在私募股权交易时间表的这一环节,投资银行家的职责是确保双方达成一致并完成交易。
13. 股东协议及其他协议
股东协议起草完成后,其他合同及附件亦将一并起草,并构成最终协议的组成部分。
想了解更多?
《牛津手册》
私募股权
欧洲的私募股权与风险投资
财务建模与估值