投资银行业务
并购
并购流程概览
并购(M&A)流程包含多个步骤,通常需要6个月至数年才能完成。下文将自始至终概述收购流程,说明各类收购(战略性收购与财务性收购),讨论协同效应(硬性协同与软性协同)的重要性,并列明交易成本。
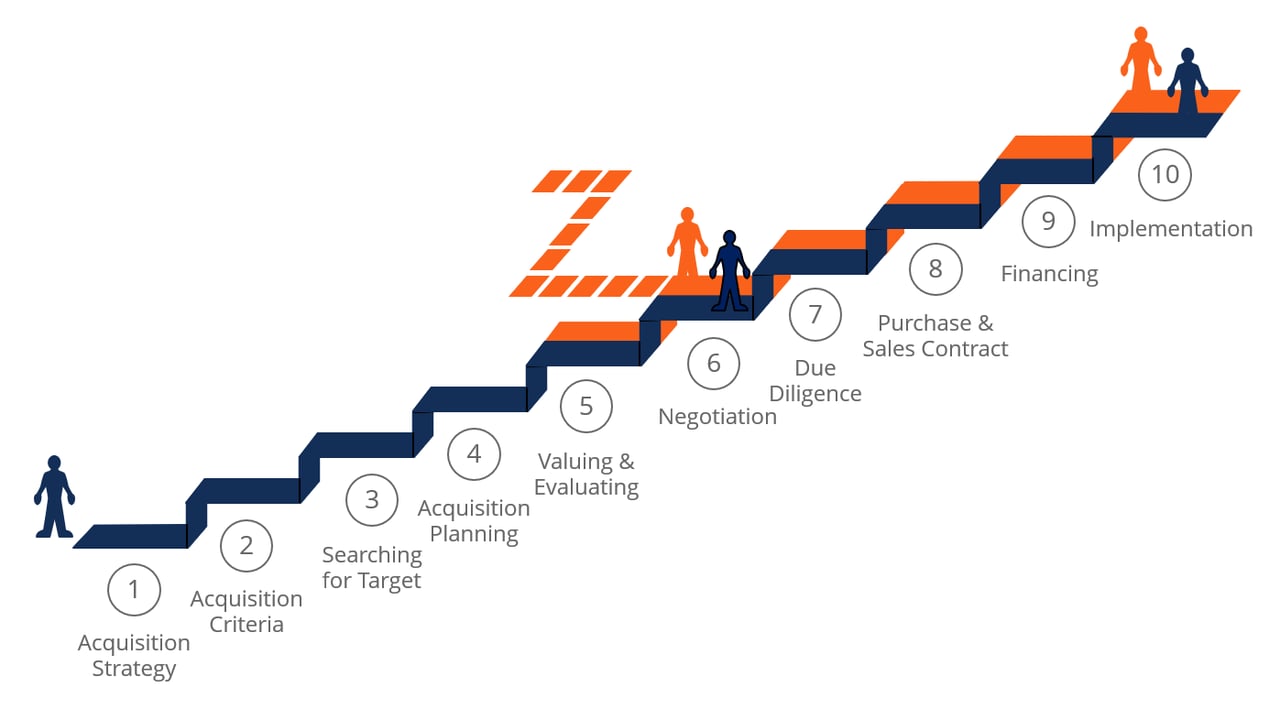
并购十步流程
如果您从事投资银行或企业发展工作,就需要制定并遵循并购交易流程。我们就该流程中的各项并购步骤为客户提供咨询。
典型的并购交易十步流程包括:
- 制定收购战略 – 制定良好的收购战略,关键在于收购方明确期望通过收购获得什么,即收购目标公司的商业目的(例如扩大产品线或进入新市场)
- 设定并购搜索标准 – 确定识别潜在目标公司的关键标准(例如利润率、地理位置或客户群)
- 搜寻潜在收购目标 – 收购方依据其确定的搜寻标准,查找并评估潜在目标公司
- 启动收购规划 – 收购方联系一家或多家符合其筛选标准且看似具有良好价值的公司;初步洽谈旨在获取更多信息,并了解目标公司对合并或收购的接受程度
- 开展估值分析 – 假设初步接触及沟通进展顺利,收购方将要求目标公司提供大量信息(如当前财务数据等),以便进一步评估目标公司,既包括其作为独立业务的价值,也包括其作为合适收购对象的适配性
- 谈判——在构建目标公司的多个估值模型后,收购方应已掌握足够信息,据此提出合理报价;初始报价提出后,双方公司可就条款进行更为详细的协商
- 并购尽职调查 – 尽职调查是一项全面的程序,于要约被接受后展开;其目的是通过对目标公司运营的各个方面——财务指标、资产与负债、客户、人力资源等——进行详尽审查和分析,以确认或修正收购方对目标公司价值的评估。
- 买卖合同——在尽职调查完成且未发现重大问题或疑虑的前提下,下一步是签署最终的买卖合同;各方就购买协议的类型作出最终决定,即采用资产收购还是股权收购
- 收购融资策略——收购方当然在更早阶段已研究过交易的融资方案,但融资细节通常在买卖协议签署后才最终确定
- 收购交割与整合 – 收购交易完成交割,目标公司与收购方的管理团队共同推进两家公司的合并进程
并购交易的结构设计
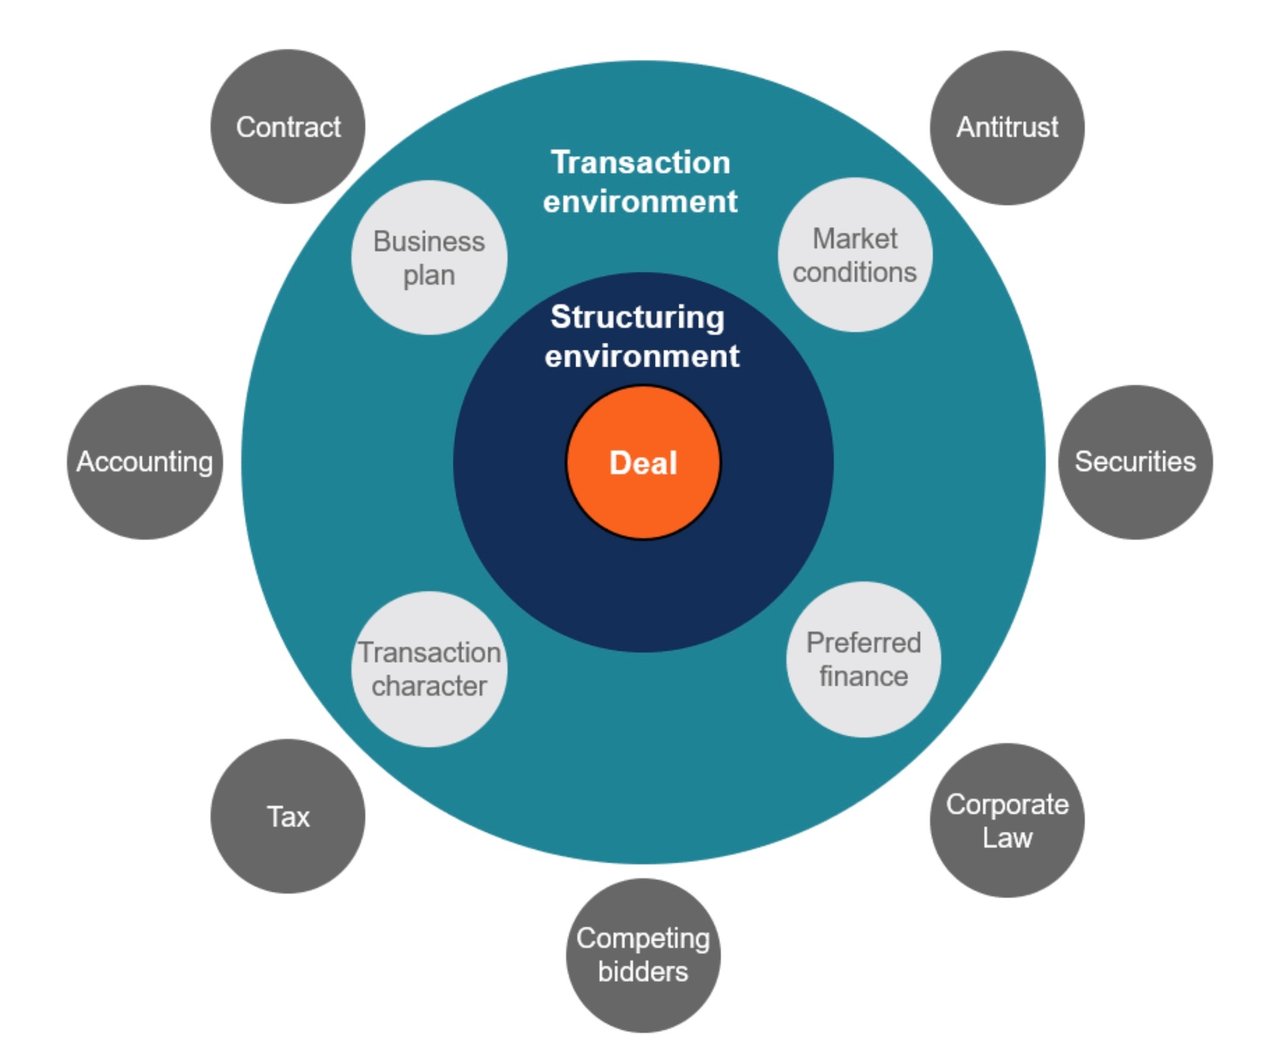
并购流程中最复杂的步骤之一是交易的合理结构设计,需要考虑诸多因素,例如
- 反垄断法,
- 证券监管规定,
- 公司法,
- 竞争性投标人,
- 税务影响,
- 会计问题,
- 市场状况,
- 融资形式,以及
- 并购交易本身的具体谈判要点。
交易结构设计中的重要文件包括条款清单(Term Sheet,用于募集资金)和意向书(LOI),后者载明拟议交易的基本条款。
并购交易中的竞争性竞购方
绝大多数收购都具有竞争性或潜在竞争性。公司通常须支付“溢价”以收购目标公司,这意味着其报价必须高于竞争对手。为了证明支付高于竞争对手的价格是合理的,收购方需要能够通过该项收购实现比并购过程中的其他竞标方更多的成果(即产生更大的协同效应,或具备更有力的交易战略依据)。
并购中的战略买家与财务买家
在并购交易中,收购方通常分为两类:战略投资者和财务投资者。战略投资者是其他公司,通常为直接竞争对手或相邻行业的企业,目标公司可与其核心业务良好契合。财务投资者则是机构买家,例如私募股权机构,其目的是持有但不直接运营收购标的。财务投资者通常会运用杠杆为收购融资,即进行杠杆收购(LBO)。
并购分析
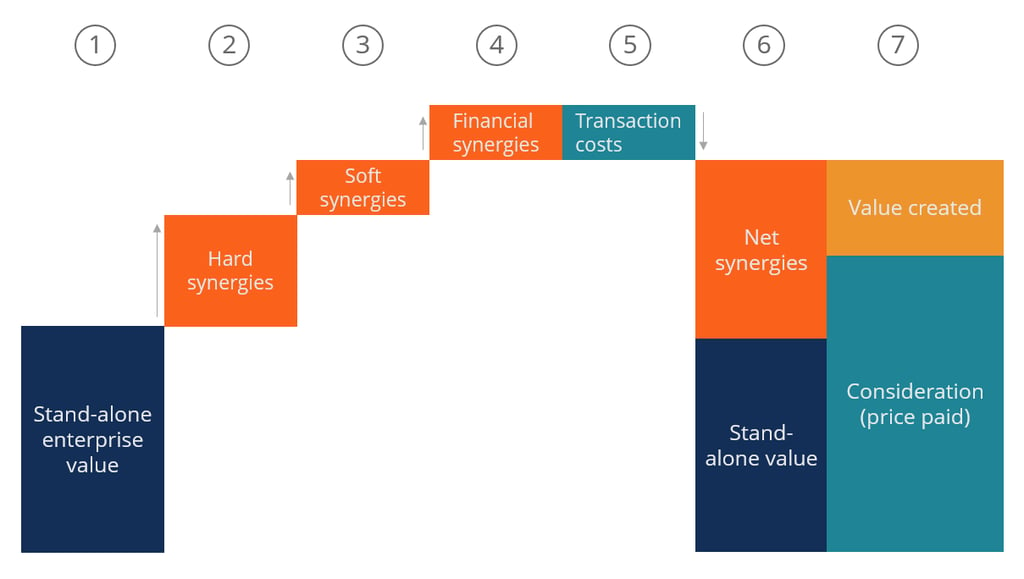
并购流程中最重要的步骤之一是对收购目标进行分析和估值。这通常包括两个步骤:对目标公司进行独立估值,以及对交易潜在协同效应进行估值。
在评估协同效应时,需考虑两类协同效应:硬协同效应与软协同效应。硬协同效应是指完成并购程序后可实现的直接成本节约。硬协同效应亦称运营协同效应,是几乎必然源自并购的收益,例如因收购方与目标公司之间裁撤冗余人员而节省的薪酬支出。软协同效应通常是收入协同效应,即收购方期望在交易完成后实现的收入增长。之所以称其为“软”,是因为这些收益的实现不如“硬”协同效应下的成本节约那样确定。
想了解更多?
并购
资产剥离及其他重组
并购
从头至尾
并购
及公司重组