表外业务
表外(OBS)业务是指未记入银行资产负债表、但会影响银行财务状况及风险状况的业务。表外业务既可产生收益,也可使银行面临各类风险。
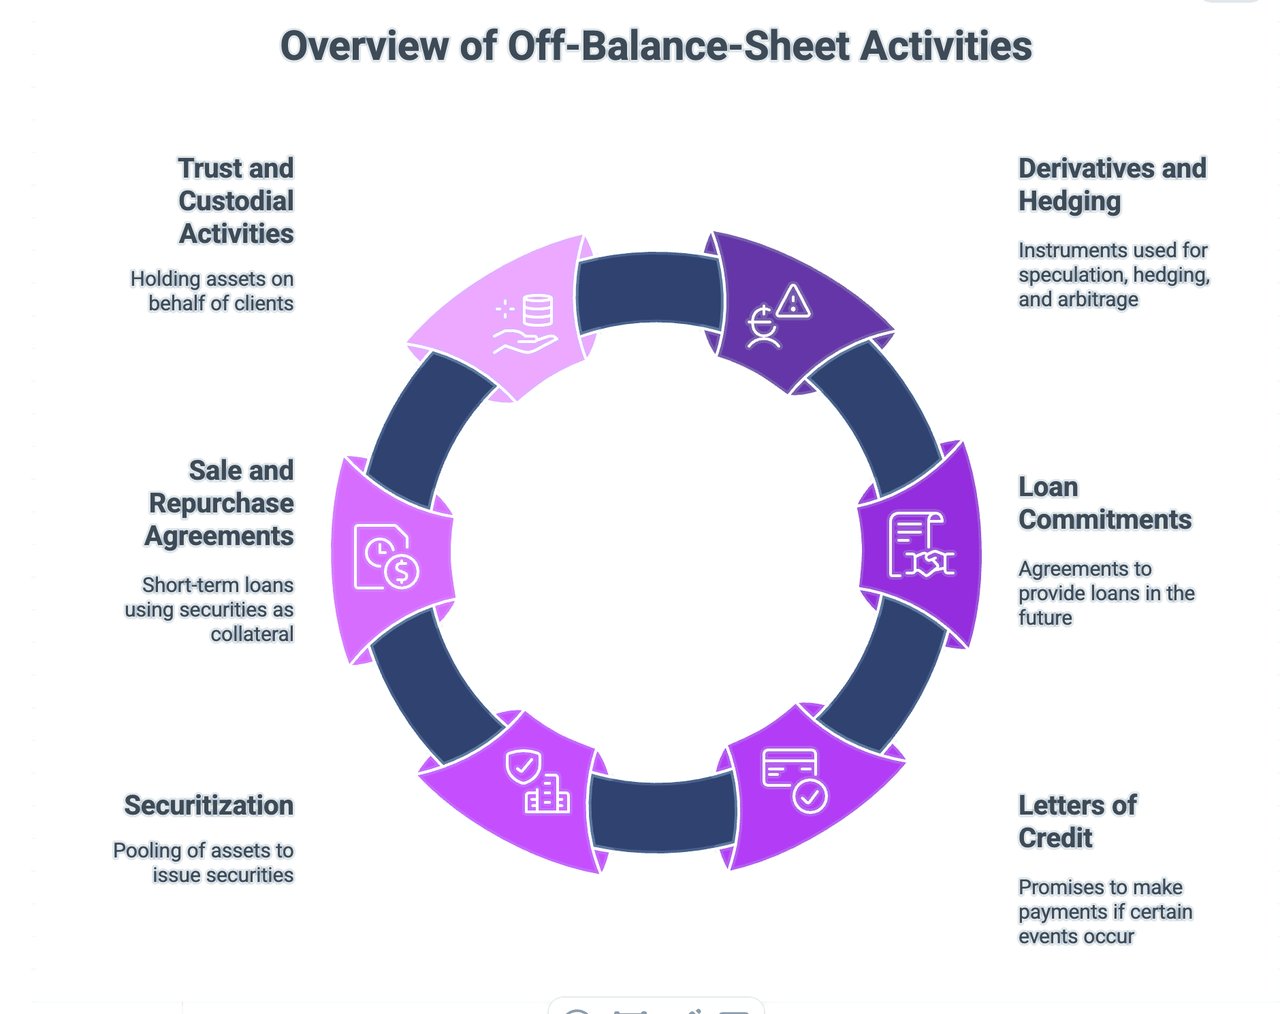
银行业常见的表外业务类型包括:
- 衍生品与对冲业务:此类工具的价值源自基础资产、负债或指数。常见的衍生品包括期货、期权、互换和远期合约,可用于投机、对冲和套利。例如,银行可能运用货币互换对冲汇率风险。根据IFRS 9,衍生品在资产负债表上按公允价值计量,但其名义金额(往往高出许多倍)仅在附注中披露,因此衍生品传统上被视为表外业务。
- 贷款承诺:这是银行承诺在未来某一日期按约定条件发放贷款的协议。在银行实际划拨资金之前,贷款不会计入其资产负债表。然而,如果借款人的信用状况在贷款发放前恶化,该承诺仍可能使银行面临重大风险。
- 信用证与金融担保:此类工具是银行就特定事件发生时向第三方付款所作的承诺。例如,银行可开立信用证,保证在银行客户未能付款时向供应商付款。此类工具可能使银行产生不计入资产负债表的或有负债。
- 证券化与资产支持证券: 在证券化交易中,银行可能将贷款或其他资产打包,出售给特殊目的实体(SPE),再由该实体发行以这些资产的现金流为支持的证券。若银行并不控制该SPE(依据IFRS 10),则该SPE不予合并,其资产和负债不会列示于银行资产负债表。然而,若银行向SPE提供信用增级或流动性支持,则可能使银行面临风险。
- 回购协议(Repo):回购是指一方向另一方出售证券,并约定在特定日期以特定价格购回该证券的交易。对出售方而言,回购实质上是以该证券作为抵押的短期借款。从资产负债表角度看,出售方通常继续将该证券确认为资产,并就回购义务确认一项负债——因此,回购对于借入资金的一方而言属于表内项目,而相关承诺则在表外披露。
- 信托及托管业务:银行常担任受托人或托管人,代客户持有资产。这些资产不属于银行,也不计入其资产负债表,但银行可因提供此类服务而收取费用。
这些表外业务虽可为银行提供额外的收入来源和风险管理手段,但同时也可能使银行面临重大风险。这些风险包括信用风险(因借款人未能偿还贷款而产生损失的风险)、市场风险(因市场价格变动而产生损失的风险)、操作风险(因流程、人员和系统不完善或失效而产生损失的风险)以及法律风险(因诉讼或未遵守法律法规而产生损失的风险)。
表外主权融资
公共债务的隐性架构
了解地方政府融资平台(LGFV)、公共机构及准财政借款
在现代金融中,主权债务往往远高于政府官方债务统计数据所显示的水平。在众多司法管辖区,政府历来依赖关联实体、公共企业、特殊目的载体及基础设施管理机构,为正式国家预算范围之外的支出提供融资。
这一现象通常被称为表外公共部门融资、准财政借款或隐性主权债务。
此类结构虽可提供灵活性并加快基础设施建设,但也可能掩盖真实的财政状况、扭曲风险评估,并给银行体系和纳税人带来大量或有负债。
什么是表外政府借款?
表外借款是指由在法律上独立于主权国家或地方政府本身、但在经济上仍依赖公共支持的实体所产生的负债。
示例包括:
- 地方政府融资平台(LGFV)
- 市政基础设施公司
- 公共发展机构
- 国有企业(SOE)
- 公用事业公司
- 区域发展机构
- 专项基础设施载体
- 享有隐性国家担保的公私合营实体
尽管此类债务可能并未正式列入政府预算账目,投资者往往仍假定相关政府最终将为这些债务提供支持。
其结果是形成了大量或有负债,这些负债可能无法在官方债务指标中立即显现。
中国地方政府融资平台(LGFV)模式
当代最重要的例子见于中华人民共和国对地方政府融资平台(LGFV)的运用。
地方政府融资平台(LGFV)是由省、市及地方政府设立的国有实体,用于为基础设施项目、城市开发计划、交通网络、产业园区和土地开发项目融资。
历史上,中国地方政府在直接举债方面受到限制。为规避这些限制,融资活动被转移至法律上独立的公司实体。
这些实体通过以下方式筹集资本:
- 银行贷款
- 公司债券发行
- 信托融资
- 理财产品
- 影子银行渠道
- 资产支持型结构
因此,这些负债出现在地方政府融资平台(LGFV)的资产负债表上,而非地方政府的官方资产负债表上。
然而,从经济实质来看,市场在很大程度上将该债务视为带有隐含的政府担保。
国际货币基金组织和众多学术研究一再指出,地方政府融资平台(LGFV)负债是中国隐性公共部门债务负担的主要来源之一。
国际比较
中国并非个例。
各种形式的预算外公共融资已出现在发达经济体和新兴经济体中。
美国
众多基础设施项目通过以下方式融资:
- 港口管理机构
- 机场管理机构
- 收费公路管理机构
- 水务区
- 交通运输机构
- 市政债券发行人
此类实体虽然通常较为透明并受法律监管,但往往在政府直接资产负债表之外运作。
西班牙
在欧洲主权债务危机之后,若干自治区及其附属公共部门实体被发现所累积的负债超出了此前报告的财政状况。
葡萄牙
马德拉地区债务危机暴露出与地区实体及公共部门结构相关的大量未申报负债,造成了重大的财政后果。
印度
国有配电公司积累了大量债务,并获得明示及隐性的国家担保支持,最终不得不进行重组并由公共部门介入。
巴西
国有企业和地区性公共机构历来被用作准财政融资的渠道,从而为联邦当局形成了或有负债。
政府采用此类结构的原因
其理由通常十分明确。
各国政府寻求:
- 加快基础设施投资
- 规避借款限额
- 维持财政比率
- 避免提高公共债务所面临的政治阻力
- 通过专项载体为长期项目融资
- 吸引私人资本参与
在许多情况下,这些目标是正当的。
基础设施项目所需的融资期限往往超出普通预算周期。
特殊目的实体可提升运营效率,并有助于项目的执行。
当经济实质与法律形式相背离时,困难便随之出现。
核心风险:隐性主权风险敞口
主要关切未必在于这些实体本身的存在。
当市场、监管机构或纳税人低估政府支持义务的程度时,便会产生隐忧。
当公共部门关联机构陷入财务困境时,政府往往面临三种不尽如人意的选择:
- 对该实体实施救助。
- 容许违约,并招致系统性不稳定风险。
- 将负债转移至主权机构的资产负债表。
因此,原先被视为独立的债务可能迅速转变为主权债务。
这一过程在全球金融危机、欧洲主权债务危机以及近期若干出现地方政府融资平台(LGFV)困境的中国省份中反复出现。
对银行业的影响
对金融机构而言,法律责任与经济责任之间的区分至关重要。
信用分析必须评估:
- 所有权结构
- 政府支持机制
- 收入独立性
- 财政联系
- 政治重要性
- 隐性担保
- 对再融资的依赖
一个在法律上独立的借款人,实际上可能是公共部门的延伸。
反之,一些公共部门实体以真正的商业化方式运营,不应被自动视为主权风险。
这一区分需要进行严谨的资产负债表分析,而不能仅依赖法律分类。
摘要
公共财政的历史印证了一项反复出现的原则:
债务不会仅仅因转移至另一资产负债表而消失。
无论是中国的地方政府融资平台(LGFV)、市级政府部门、公共企业还是基础设施公司,只要政府对其存续仍承担最终责任,表外融资结构在经济上就依然具有相关性。
对于投资者、银行和政策制定者而言,了解这些或有义务对于评估主权风险、金融稳定以及公共部门资产负债表的真实状况至关重要。
在现代信用分析中,最重要的负债往往是那些未立即体现在官方债务统计中的负债。