
Varlık Yönetimi
Varlık Yönetimi Ücretleri
Varlık Yönetimi Ücretleri
AKTİF VE PASİF PORTFÖY YÖNETİMİ HİZMETLERİ
Bir ücret, ancak müşteri neyin karşılığı olduğunu görebildiğinde adildir. Bu sayfa, International Finance Bank LTD'nin müşteri varlıklarının yönetimi için hangi ücretleri aldığını, her bir ücretin nasıl hesaplandığını ve aktif bir portföy yönetim yetkisinin düşük maliyetli bir endeks fonundan daha fazla kazanç sağlayabilmesi için ulaşması gereken getiriyi ortaya koymaktadır. Küçük harflerle yazılmış hüküm yoktur, yıl sonunda sürpriz yoktur.
Aşmamız Gereken Referans Ölçüt
Bir endeks fonu yalnızca piyasayı elinde tutar. Yıllık maliyeti %0,03 ile %0,50 arasında değişir ve piyasa getirisinden bu ücret düşülmüş tutarı sağlar. Uzun vadede geniş tabanlı ABD hisse senetleri nominal olarak yılda yaklaşık %10, enflasyondan arındırılmış olarak ise yaklaşık %7 getiri sağlamıştır; küresel hisse senedi endeksleri ise bir miktar daha düşük getiri sağlamıştır. Bunlar onlarca yıla yayılan uzun vadeli ortalamalardır; herhangi bir yıl için öngörü niteliği taşımaz.
Aktif yöneticilerin çoğu zaman içinde endekslerini geride bırakmakta başarısız olmaktadır; bu tespit, S&P Dow Jones Indices'in SPIVA raporlarında yıldan yıla belgelenmektedir. Dolayısıyla aktif bir yönetim yetkisi, ücretini ancak tüm maliyetler düşüldükten sonra endeksin üzerinde getiri sağlaması hâlinde hak eder. Kendimize koyduğumuz ölçüt budur ve performans ücretlerimizin yalnızca bir referans ölçütün üzerindeki getirilerden ödenmesinin nedeni de budur.
Endeks Fonlarının Tipik Getirileri
Endeks fonları, S&P 500, FTSE 100 veya MSCI World gibi belirli bir piyasa endeksini oluşturan menkul kıymetlere yatırım yaparak söz konusu endeksin performansını yansıtmayı amaçlar. Fonların performansı, düşük tutarlı ücretler düşüldükten sonra, takip ettikleri endeksin performansıyla büyük ölçüde örtüşür. Endeks fonlarının tipik getirileri, takip ettikleri piyasa endeksine ve dikkate alınan zaman dilimine bağlıdır:
Geçmiş Yıllık Getiriler:
- S&P 500 Endeksi: uzun vadede yıllık nominal olarak yaklaşık %10, enflasyon sonrasında ise yaklaşık %7.
- Küresel Endeksler (ör. MSCI World): Daha geniş çeşitlendirme sunmakla birlikte son birkaç on yılda S&P 500'ün bir miktar altında performans göstermiştir.
- Gelişmekte Olan Piyasa Endeksleri: Daha yüksek risk ve oynaklık içerir; son on beş yılda gelişmiş piyasaları sürekli olarak geride bırakmamıştır.
Getirileri Etkileyen Faktörler:
- Piyasa oynaklığı, faiz oranları ve makroekonomik eğilimler.
- Çok düşük ücretler (yıllık %0,03–%0,50); böylece yatırımcılar endeksin getirisinin büyük bölümünü ellerinde tutar.
Endeks fonları, düşük maliyetli ve güvenilir olmakla birlikte, genellikle uzun bir yatırım ufkunda ortalama piyasa getirileri sağlar. Aktif stratejilere dayanan varlık yönetimi modelleri, bu referans değerlerin üzerinde üstün performans elde ederek daha yüksek ücretleri gerekçelendirmek zorundadır.
Yatırım yönetimi modelleri
| Model | Yıllık yönetim ücreti | Performans ücreti | Karşılaştırma ölçütü (asgari getiri eşiği) | Hedeflenen yıllık brüt getiri | Asgari vade | Risk profili |
|---|---|---|---|---|---|---|
| “2 ve 20” | 2.0% | 20% | S&P 500 Toplam Getiri, veya enflasyon + %3 | 12%–15% | 3–5 yıl | Büyüme |
| “1,5 ve 15” | 1.5% | 15% | MSCI World Net Return veya enflasyon + %2,5 | 10%–13% | 5–7 yıl | Dengeli veya büyüme odaklı |
| Yalnızca performans | Yok | 30%–40% | Mutabık kalınan gösterge endeksi | 12%–16% | 7–10 yıl | Büyüme |
| Geri Alma (Clawback) | 1.0%–1.5% | %10, ücret rezervi ile birlikte | Mutabık kalınan gösterge endeksi | 10%–13% | 10 yıl veya daha uzun | Dengeli veya büyüme odaklı |
Hedef getiriler gösterge niteliğindedir, ücretler öncesidir ve garanti edilmez. Sermaye risk altındadır.
Hedef getiriler, stratejinin amaçladığı düzeyi ifade eder; bir taahhüt değildir. İki haneli getirilere ulaşmak, hisse senetlerinin önemli bir paya sahip olmasını ve dolayısıyla ara dönemde zarar riskini gerektirir. Bu nedenle her model yalnızca değerlendirilmiş risk profili, vadesi ve zarara katlanma kapasitesi bu modeli destekleyen müşterilere sunulur.
Modellerimiz
“2 ve 20” Modeli
Orta ve uzun vadeli bir ufka sahip olup stratejinin geniş hisse senedi piyasalarına kıyasla belirgin bir üstün performans hedeflemesini isteyen müşteriler için tasarlanmıştır. Daha yüksek performans payı, yöneticiyi yalnızca ölçüt getirisinin üzerindeki getiriler için ödüllendirir; böylece müşteri ile yönetici aynı yönde hareket eder.
Yapı:
- Yönetilen varlıklar (AUM) üzerinden yıllık %2 Yönetim Ücreti.
- Bir kıyas endeksi getirisini (örn. S&P 500 veya enflasyon + %3) aşan kârlar üzerinden %20 Performans Ücreti.
Hedef Getiriler:
- Yıllık %12-%15 brüt getiri; ücretler sonrasında %9-%11 net getiri hedefi.
Asgari Yatırım Vadesi:
- 3-5 yıl. Bu vade, kısa vadeli piyasa dalgalanmalarının etkisini azaltırken istikrarlı büyümeye ve dönemsel yeniden dengelemeye imkân tanır.
Örnek:
- %15 brüt getiri (150.000 $) sağlayan 1 milyon $'lık bir portföy:
- 20.000 USD yönetim ücreti (yönetilen varlıkların %2'si).
- 6.000 USD performans ücreti (yönetim ücreti sonrası 130.000 USD getirinin, 100.000 USD olan %10'luk referans değeri aşan 30.000 USD'lik kısmının %20'si).
- Müşteri net getirisi: 124.000 USD, yani %12,4.
“1,5 ve 15” Modeli
Maliyet bilincine sahip, daha düşük sabit ve değişken ücretler karşılığında biraz daha düşük bir getiri hedefini kabul eden ve performansı ABD hisse senetleri yerine küresel hisse senetleri esas alınarak ölçülen müşteriler için.
Yapı:
- Yönetilen varlıklar üzerinden yıllık %1,5 Yönetim Ücreti.
- Bir kıyas getirisini (örneğin MSCI World veya enflasyon + %2,5) aşan kârlar üzerinden %15 Performans Ücreti.
Hedef Getiriler:
- %10-%13 yıllık brüt getiri; ücretler sonrasında %8-%10 net getiri hedeflenmektedir.
Asgari Yatırım Vadesi:
- 5-7 yıl. Bu süre, aktif stratejinin piyasa referans göstergelerinin üzerinde getiri sağlaması ve kısa vadeli dalgalanmalardan toparlanması için yeterli zaman tanır.
Örnek:
- %12 brüt getiri (60.000 $) sağlayan 500.000 $'lık bir portföy:
- 7.500 USD yönetim ücreti (yönetilen varlıkların %1,5'i).
- 1.875 ABD doları performans ücreti (yönetim ücretinden sonraki 52.500 ABD doları getirinin, 40.000 ABD dolarındaki %8 referans değeri aştığı 12.500 ABD dolarının %15'i).
- Müşterinin net getirisi: 50.625 USD, yani %10,1.
Yalnızca Performansa Dayalı Model
Hiçbir sabit ücret yoktur. Banka, yalnızca portföy kıyas ölçütünü aştığında ve bu durumda aşan getiriden daha büyük bir pay alarak ücret kazanır. Pay yüksek olduğundan bu model sabrı ödüllendirir ve uzun bir yatırım ufku ile ara dönem dalgalanmalara yüksek tolerans gösteren müşterilere uygundur.
Yapı:
- Yönetim ücreti yoktur.
- Bir kıyas endeksi getirisini aşan kârlar üzerinden %30-%40 Performans Ücreti.
Hedef Getiriler:
- Yıllık %12-%16 brüt getiri; ücretler sonrasında %8-%10 net getiri hedeflenmektedir.
Asgari Yatırım Vadesi:
- 7-10 yıl. Yüksek performans ücretlerini dengelemek ve aktif stratejinin tutarlı bir üstün performans sergilemesi için yeterli süreyi sağlamak amacıyla bu daha uzun vade gereklidir.
Örnek:
- %14 brüt getiri (42.000 $) sağlayan 300.000 $'lık bir portföy:
- 3.600 USD performans ücreti (getirinin 30.000 USD tutarındaki %10'luk referans düzeyini aşan 12.000 USD'nin %30'u).
- Müşterinin net getirisi: 38.400 USD, yani %12,8.
Clawback Ücret Modeli
Ölçülü bir yönetim ücreti ile birlikte, önce bir ücret rezervine alacak kaydedilen performans ücreti uygulanır. Sonraki yıllardaki zararlar, herhangi bir ödeme yapılmadan önce bu rezervden mahsup edilir; dolayısıyla müşteri, sonradan geri verilen kazançlar için hiçbir zaman ücret ödemez. Getiri hedefi yine Dengeli veya Büyüme profilini gerektirir; geri alma mekanizması, geçici kazançlar üzerinden ücret ödenmesine karşı koruma sağlar, piyasa zararlarına karşı koruma sağlamaz.
Yapı:
- %1-%1,5 Yönetim Ücreti; performans ücretleri, sonraki dönemlerde yaşanan zararlara göre düzeltilir veya iade edilir.
Hedef Getiriler:
- %10-%13 yıllık brüt getiri; ücretler sonrasında %8-%10 net getiri hedeflenmektedir.
Asgari Yatırım Vadesi:
- 10+ yıl. Uzun vadeli çalışma ilişkisi, varlık yöneticisinin kazanç ve kayıp dönemlerini dengelemesine ve geri alım (clawback) düzenlemelerini etkin biçimde uygulamasına olanak tanır.
Örnek:
- %12 brüt getiri (48.000 $) sağlayan 400.000 $'lık bir portföy:
- 6.000 USD yönetim ücreti (yönetilen varlıkların %1,5'i).
- Ücret rezervine alacak kaydedilen 4.200 USD performans ücreti (yönetim ücreti sonrasındaki 42.000 USD getirinin %10'u).
- Takip eden yılda zarar oluşması halinde, ücretler orantılı olarak düzeltilir.
- Müşteri net getirisi: 37.800 ABD doları, yani ücretler sonrasında yaklaşık %9,5.
Performans Ücreti Nasıl Hesaplanır
- Eşik getiri. Performans ücreti yalnızca getirinin mutabık kalınan kıyas ölçütünü aşan kısmına uygulanır. Kıyas ölçütünü yalnızca karşılayan bir portföy performans ücreti ödemez.
- Yüksek su seviyesi (high-water mark). Performans ücreti yalnızca, daha önce performans ücreti ödenmiş en yüksek seviyenin üzerindeki değer için tahsil edilir. Zarar edilen bir yılın ardından, yeni bir performans ücreti doğmadan önce portföyün zararlarını telafi etmesi gerekir.
- Yönetim ücreti düşüldükten sonraki net getiri. Performans, yönetim ücreti düşüldükten sonra ölçülür; dolayısıyla müşteri, sabit ücretlere giden tutar üzerinden hiçbir zaman performans ücreti ödemez.
- Kristalleşme. Performans ücreti yılda bir kez, 31 Aralık tarihinde, tam yıllık sonuç üzerinden hesaplanır ve tahsil edilir. Üç aylık kristalleşme yalnızca yazılı mutabakatla uygulanır.
- Gösterge (benchmark). Gösterge, ilk yatırımdan önce yönetim sözleşmesinde belirlenir ve sonradan değiştirilemez.
Örnek ücret hesaplamaları (USD)
| Model | Portföy | Brüt getiri | Yönetim ücreti | Yönetim ücreti sonrası getiri | Kıyaslama eşiği | Performans ücreti | Net getiri |
|---|---|---|---|---|---|---|---|
| “2 ve 20” | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 30.000'in %20'si = 6.000 | 124,000 = 12.4% |
| “1,5 ve 15” | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 12.500'ün %15'i = 1.875 | 50,625 = 10.1% |
| Yalnızca performans | 300,000 | 14% = 42,000 | Yok | 42,000 | 10% = 30,000 | 12.000'in %30'u = 3.600 | 38,400 = 12.8% |
| Geri Alma (Clawback) | 400,000 | 12% = 48,000 | 6,000 | 42,000 | Bu örnekte yok | 42.000'in %10'u = 4.200, karşılık olarak ayrılır | 37,800 = 9.5% |
Yalnızca açıklayıcı örneklerdir. Tüm tutarlar USD cinsindendir. Getiri garanti edilmez. Anapara risk altındadır.
Tüm örneklerde portföyün yüksek su seviyesi (high-water mark) düzeyinden başladığı ve daha önce performans ücreti ödenmediği varsayılmıştır. “2 ve 20” portföyü %15 yerine %12 getiri sağlamış olsaydı, yönetim ücreti sonrası getiri tam olarak gösterge ölçütüne eşit olacak ve performans ücreti doğmayacaktı: müşteri %10,0 getiriyi elinde tutar.
2023-2025 Sonuçları
Aşağıdaki rakamlar, Banka tarafından yönetilen müşteri portföylerindeki dört modelin sonuçlarını göstermektedir. Rakamlar USD cinsindendir. Bu rakamlar Banka tarafından hazırlanmış olup bağımsız olarak doğrulanmamıştır.
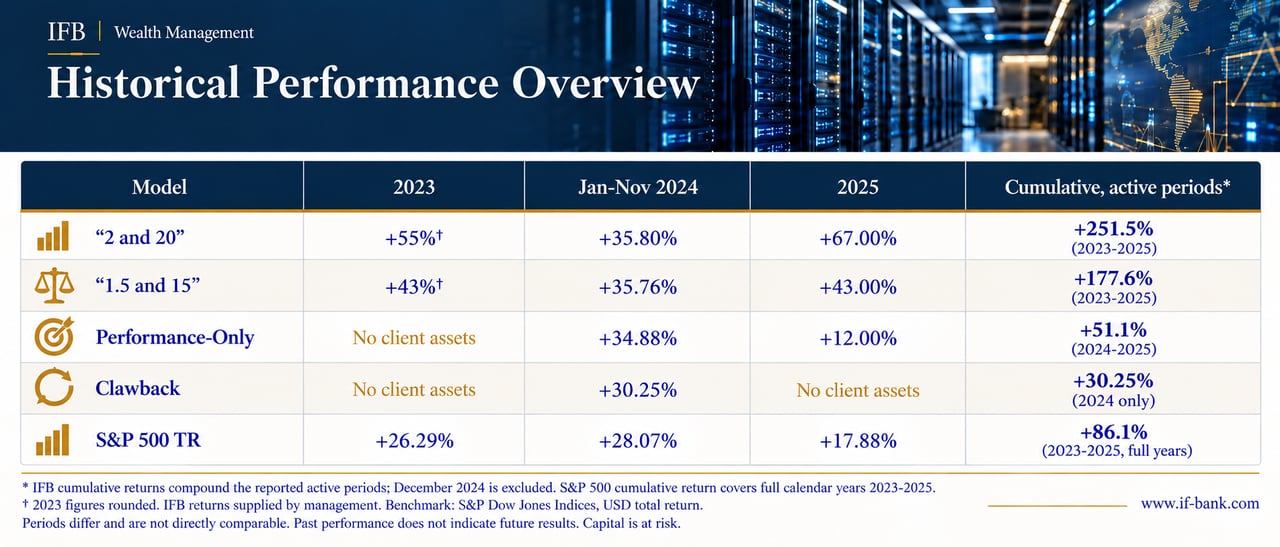
Bunlar, modellerin uzun vadeli hedeflerinin çok üzerinde, olağanüstü yıllardı ve bu şekilde değerlendirilmelidir. Bir yılda %35 kazanç sağlayan bir strateji, başka bir yılda önemli ölçüde kayıp da verebilir. Geçmiş sonuçlar, gelecekteki getiriler için bir gösterge değildir.
Sorumluluk Reddi:
Geçmiş performans, gelecekteki sonuçların göstergesi değildir. Sunulan her türlü finansal performans verisi, projeksiyon veya örnek yalnızca bilgilendirme amaçlıdır ve gelecekteki getirilere ilişkin bir garanti veya güvence olarak yorumlanmamalıdır. Yatırımlar, anapara kaybı ihtimali dahil piyasa riskine ve kontrolümüz dışındaki diğer etkenlere doğası gereği tabidir. Herhangi bir yatırım kararı vermeden önce finansal hedeflerinizi ve risk toleransınızı dikkatle değerlendirmeli ve nitelikli bir finansal danışmana başvurmalısınız.
Pasif Yönetilen Müşteri Fonları İçin Ücretler
Pasif Yönetilen Mandatlar
Geniş piyasa maruziyetini düşük maliyetle elde etmek isteyen müşteriler için Banka, muhafazakârdan hisse senedi ağırlıklıya uzanan, mutabık kalınan risk profiline uygun olarak endeks fonlarından ve borsada işlem gören fonlardan oluşan portföyleri yönetir. Performans ücreti alınmaz.
Pasif yatırım ücretleri
| Portföy değeri | Yıllık toplam ücret | Dahil | Dâhil değildir |
|---|---|---|---|
| 1 milyon USD'ye kadar | 0.80% | Portföy yönetimi, saklama hizmetleri, yetki kapsamındaki işlemler, üç aylık raporlama | Elde tutulan fonların ürün maliyetleri (genellikle yıllık %0,05–%0,30), vergiler ve damga vergileri, para birimi dönüşümü |
| 1–5 milyon USD | 0.65% | Yukarıdaki gibi | Yukarıdaki gibi |
| 5–10 milyon ABD Doları | 0.50% | Yukarıdaki gibi | Yukarıdaki gibi |
| 10 milyon USD'nin üzerinde | Talep üzerine | Yukarıdaki gibi | Yukarıdaki gibi |
Gösterilen ücretler yıllıktır. Ek maliyetler “Dahil olmayanlar” başlığı altında listelenmiştir.
Asgari yatırım tutarı USD 100.000; asgari ücret yıllık USD 2.500'dür. Ücret, ortalama portföy değeri üzerinden hesaplanır ve üç ayda bir tahsil edilir.
Diğer Ücretler
Bir vekâlet/yönetim yetkisi dışında, danışmanlık veya yalnızca icra esasına göre tutulan hesaplar için aşağıdaki ücretler uygulanır.
Danışmanlık ve işlem ücretleri
| Kalem | Rehin/Teminat hakkı | Not |
|---|---|---|
| Hesap yönetimi ve saklama hizmetleri | yıllık %0,30, asgari USD 750 | Ortalama portföy değeri üzerinden, üç ayda bir tahsil edilir |
| Yatırım danışmanlığı | yıllık %0,20 | Sürekli danışmanlık hizmeti; işlemler ayrıca ücretlendirilir |
| Hisse Senetleri ve ETF’ler | İşlem başına %0,50, asgari 75 USD | Üçüncü taraf aracı kurum ücretleri ve vergiler maliyet bedeliyle yansıtılır |
| Tahviller | İşlem başına %0,40, asgari 75 USD | Şartname (term sheet) uyarınca yeni ihraçlar |
| Yatırım fonları | İşlem başına %0,50 | Fon ihraç ve itfa masrafları yansıtılır |
| Opsiyonlar ve vadeli işlemler | Sözleşme başına, talep üzerine | Türev ürünler yalnızca onaylı bir profille |
| Para birimi dönüşümü | Bankalar arası oranın en fazla %0,50 üzerinde | Anlaşma ile büyük tutarlar için daha düşük marjlar |
| Transferler, hesap kapatma, hesap ekstreleri | Ücretler, Komisyonlar ve Marjlar bölümüne bakın | Tüm hesaplar için tek tarife |
Asgari Yatırım ve Ücret İndirimleri
Aktif portföy yönetimi yetkileri 250.000 USD tutarından başlar. Pasif portföy yönetimi yetkileri ise 100.000 USD tutarından başlar. 5 milyon USD'nin üzerindeki portföylerde ücretler bireysel olarak belirlenir. Birden fazla hizmetin bir arada sunulduğu durumlarda, hesap yönetimi ve transfer masrafları tek bir toplu ücret içinde yer alabilir.
Vergiler ve Raporlama
Müşteriler, yatırımlarının ikamet ettikleri ülkedeki vergilendirilmesinden sorumlu olmaya devam eder. Banka, geçerli olduğu hallerde FATCA ve OECD Ortak Raporlama Standardı kapsamında raporlama yapar. Belirli bir yetki alanına özgü hazırlanan vergi raporları ek ücret karşılığında sunulmaktadır.
Önemli Bilgiler
Hedef getiriler birer amaçtır, garanti değildir. Yatırımların değeri ve bunlardan elde edilen gelir düşebileceği gibi artabilir de; müşteriler yatırdıklarından daha azını geri alabilirler. Geçmiş sonuçlar gelecekteki getirilerin göstergesi değildir. Ücretler getirileri azaltır ve ücretlerin etkisi zaman içinde birikir. Her portföy yönetimi görevi, ancak Banka müşterinin hedeflerini, vadesini, mali durumunu, zarar karşılama kapasitesini ve ilgili ürünlere ilişkin bilgisini değerlendirdikten sonra sunulur. Bu sayfa yalnızca bilgilendirme amaçlıdır ve bir teklif niteliği taşımaz.
Diğer Varlık Yönetimi Hizmetlerine İlişkin Ücretler
Yukarıdaki ücretler yatırım mandatları ile danışmanlık ve yalnızca emir icrası hesapları için geçerlidir. Aşağıdaki hükümler ise Banka’nın tröstler, vakıflar, holding yapıları, aile ofisi hizmetleri ve miras planlaması gibi diğer varlık yönetimi hizmetleri için geçerlidir. Müşterinin her ikisinden de yararlanması halinde yatırımla ilgili masraflar yukarıdaki tarifelere tabidir.
Ek Hususlar:
- Asgari Hesap Büyüklüğü: Asgari varlık eşikleri, ilgili hizmete ve yapıya göre değişir ve ilişkinin kurulması sırasında kararlaştırılır. Yatırım mandalarına ilişkin asgari tutarlar yukarıda belirtilmiştir.
- Ücretlerde Pazarlık Edilebilirlik: Yüksek net değerli müşteriler veya önemli yatırım potansiyeline sahip olanlar, yönetim, saklama ve performans ücretlerinde indirim talep edebilir. IFB, bu görüşmeleri müşterinin toplam portföy değerine ve ilişki potansiyeline göre değerlendirir.
- Paket Hizmetler: IFB, hesap işletim ve havale ücretleri gibi belirli ücretlerin tam kapsamlı bir yönetim ücretine dahil edildiği kademeli paketler sunmaktadır. Bu paketler, entegre bir hizmet bütünü arayan müşteriler için maliyet açısından verimli olacak şekilde tasarlanmıştır.
- Yetki Alanına Göre Farklılıklar: Ücretler; müşterinin yetki alanına, kullanılan yapıya ve görev alan hizmet sağlayıcılara bağlı olarak farklılık gösterebilir. Operasyonel maliyetler ve güçlendirilmiş KYC/AML yükümlülükleri gibi düzenleyici gereklilikler, belirli yetki alanları için daha yüksek kuruluş veya idame ücretlerine yol açabilir.
- Gelişmiş Raporlama Hizmetleri: Vergi optimizasyonlu hesap özetleri, ayrıntılı performans analizleri veya özel portföy özetleri gibi gelişmiş raporlama seçeneklerine ihtiyaç duyan müşterilerden ek ücret alınabilir. Bu hizmetler, özellikle karmaşık portföylere veya belirli uyum ihtiyaçlarına sahip müşteriler için faydalıdır.
- Performans Ücreti Yapıları: Yatırım yönetim mandaları için performans ücretleri, yukarıda belirtilen hesaplama kurallarına tabidir. Diğer varlık yönetimi hizmetlerinin performansa bağlı bir unsur içermesi hâlinde, bu unsurun dayanağı ve kesinleşme dönemi önceden yazılı olarak kararlaştırılır.
- Alternatif Yatırımlar: IFB aracılığıyla yapılan özel sermaye, gayrimenkul veya emtia yatırımları kendine özgü ücret yapılarına tabidir. Örneğin özel sermaye yatırımları, idari karmaşıklık nedeniyle yüksek saklama ücretlerinin yanı sıra fonların kendileri tarafından uygulanan çok katmanlı yönetim ve performans ücretlerini de beraberinde getirebilir.
- Vergi Hususları: IFB nezdindeki offshore hesaplar, müşterinin ikamet ettiği ülkeden etkilenen belirli vergi hususlarını içerebilir. IFB, müşterilerin uluslararası vergi gerekliliklerine uymasına yardımcı olmak üzere, ek ücret karşılığında sunulan özel vergi raporlama hizmetleri sağlar.
- Aralıklar: Aşağıdaki tabloda gösterilen aralıklar, bu hizmetler için tipik göstergelerdir. Bir müşteriye uygulanacak ücret, herhangi bir hizmet başlamadan önce yazılı olarak teyit edilir.
Diğer varlık yönetimi hizmetleri
| Ücret türü | Kapsamı | Gösterge niteliğindeki aralık | Notlar |
|---|---|---|---|
| Yıllık bakım | Yapının idaresi, raporlanması, uyumu ve hizmet sunumu | Varlıkların %0,1–%1'i veya yıllık sabit 500–5.000 USD | Daha büyük yapılar için daha düşük oranlar uygulanır; daha küçük yapılar için asgari sabit bir ücret geçerlidir. |
| Yönetim | Bir yapı içinde tutulan varlıkların süregelen yönetimi | Varlıkların yıllık %0,5–2'si | Varlık sınıfına ve karmaşıklığa bağlıdır; varlıklar büyüdükçe kademeli oranlar uygulanır. |
| Performans | Mutabık kalınan hallerde, belirlenen bir referans düzeyin üzerindeki getirilerden alınan pay | Gösterge değerin üzerindeki getirilerin %10–%20'si | Genellikle yüksek su seviyesi (high-water mark) ilkesi uygulanır. Referans göstergeler SOFR veya €STR artı bir prim olabilir. |
| İşlem | Bir yapı içinde tutulan varlıkların alımı, satımı veya yeniden dengelenmesi | İşlem başına USD 10–100 veya hacmin %0,1–%0,5'i | Türev ürünler ve yabancı varlıklar için daha yüksektir; hacim indirimleri anlaşmaya tabidir. |
| Saklama Hizmetleri | Yapı varlıklarının saklanması, kayıtlarının tutulması ve ayrıştırılması | Varlıkların yıllık %0,01–%0,2'si | Varlık türüne ve saklayıcının yetki alanına göre değişir. |
| Fon maliyetleri | Bir yapıda tutulan üçüncü taraf fonlarına gömülü maliyetler | fon başına yıllık %0,1–%1,5 | IFB tarafından değil, fonun kendisi tarafından tahsil edilir. Özel sermaye ve hedge fonları kendi ücret katmanlarını taşıyabilir. |
| Havale | Bir yapıya ilişkin gelen veya giden transferler | Transfer başına 10–50 USD | Para birimine, ödeme kanalına ve hacme bağlıdır. |
| Döviz | Bankalararası kurun üzerine eklenen marj olarak para birimi dönüşümü | Tutarın %0,1–%1,5'i | Gelişmekte olan piyasa para birimleri daha maliyetli olabilir; yüksek tutarlar için tercihli kurlar uygulanır. |
| Kapanış | Bir yapının tasfiyesi, ödemelerin yapılması ve belgelerin sona erdirilmesi | USD 500–1.000 | Varlıkların devrini veya tasfiyesini içerebilir. |
| Danışmanlık | Miras planlaması, vergi yapılandırması ve kişiye özel stratejiler | Saat başına veya proje başına USD 200–500 | Düzenli danışmanlık sözleşmeleri (retainer) mevcuttur; sınır ötesi çalışmalar ayrı ayrı fiyatlandırılır. |
| Diğer hizmetler | Hesap ekstreleri, portföy incelemeleri, vergi raporlaması ve özel talepler | Talep başına 20–100 USD veya yıllık 200–500 USD | Basılı ekstreleri, ayrıntılı vergi raporlarını ve ek danışmanlık hizmetlerini kapsar. |
Kapsam: tröstler, vakıflar, holding yapıları, aile ofisi hizmetleri ve miras planlaması. Yatırım yetkileri ile danışmanlık veya yalnızca işlem icrası hesapları yukarıdaki tarifelere tabidir. Yalnızca gösterge niteliğindeki aralıklardır; geçerli ücret, herhangi bir hizmet başlamadan önce yazılı olarak teyit edilir.

Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.