
Bankacılık Efsaneleri
M0 Defter Dışı Değildir
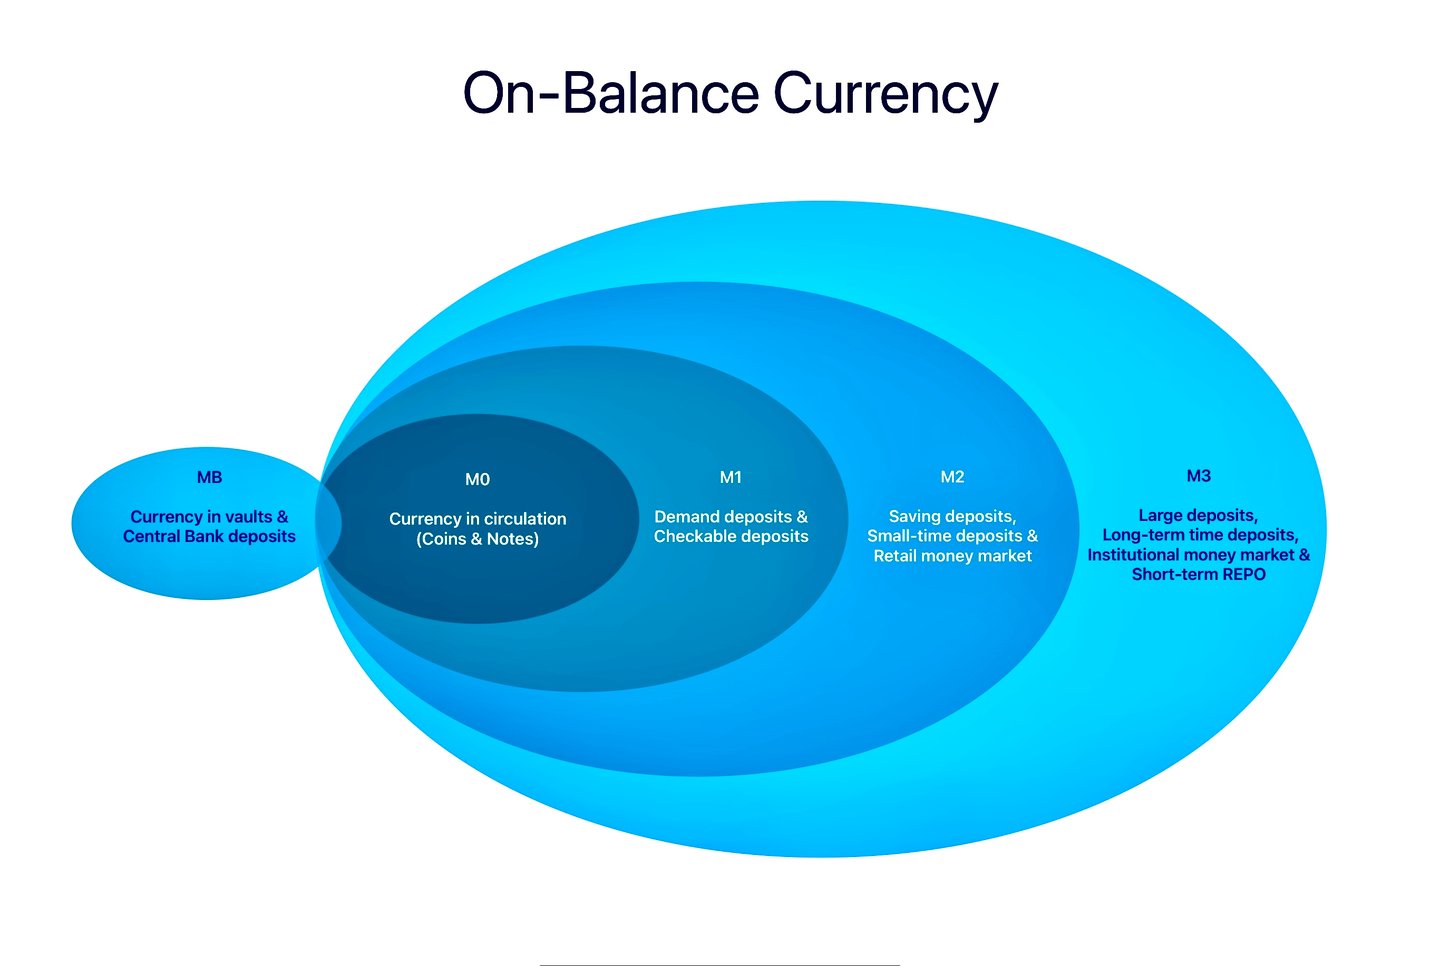
M0, MB, M1, M2 ve M3 terimleri (“parasal büyüklükler” olarak da bilinir), bir ekonomideki para arzının farklı ölçütlerini ifade eder. Bu ölçütler, belirli bir zamanda bir ekonomide mevcut para miktarını nicelendirmenin bir yolunu sunar ve ekonomistler ile politika yapıcılar tarafından ekonomik koşulları anlamak ve para politikasına yön vermek amacıyla yaygın olarak kullanılır.
Bu tedbirlerin her birinin kapsamına ilişkin kısa bir açıklama aşağıda yer almaktadır:
- M0: M0, dolaşımdaki nakit parayı kapsar. Madeni paraları, kâğıt parayı ve dolaşımda bulunup devlet veya finansal kurumlar tarafından elde tutulmayan diğer para biçimlerini içerir. M0 ayrıca, ticari bankaların merkez bankasında tuttuğu mevduatlar olan merkez bankası rezervlerini de kapsar.
- MB (Parasal Taban): Dar Para olarak da bilinen Parasal Taban, dolaşımdaki para (madeni para ve banknotlar) ile ticari bankaların merkez bankasında tuttuğu karşılıkları kapsar. Bazı tanımlarda kasa nakdi de dahil edilebilir: ticari bankaların kasalarında tutulan para.
- M1: M1, dolaşımdaki parayı (banka rezervleri hariç) ve neredeyse nakit kadar likit olan mevduatları kapsar. Daha açık bir ifadeyle M1, vadesiz hesapları (herhangi bir ihbar yapılmaksızın her an çekilebilen cari hesap bakiyeleri) ve diğer vadesiz mevduatları içerir. Özünde, harcama için kolayca erişilebilen tüm fonları kapsar.
- M2: M2, M1'in tamamını ve ayrıca erişilebilirliği daha sınırlı olan diğer mevduat türlerini kapsar. Özellikle M2; tasarruf hesaplarını, para piyasası hesaplarını ve küçük tutarlı vadeli mevduatı (belirli bir tutarın, çoğunlukla 100.000 $'ın altındaki mevduat sertifikaları) içerir. Bunlar nispeten kolay biçimde nakde çevrilebilen, ancak M1 bileşenleri kadar hızlı ve kolay çevrilemeyen para biçimleridir.
- M3: M3, M2'nin tamamına ek olarak repo anlaşmaları, para piyasası fonu payları ve kısa vadeli borçlanma araçları gibi piyasada işlem görebilen enstrümanları kapsar (avro bölgesi tanımı; ABD Merkez Bankası (Fed) M3'ü 2006'dan itibaren yayımlamayı bırakmıştır). Bunlar, M2'de yer alanlara kıyasla daha az likit para türleridir; ancak yine de ekonomide mevcut toplam para miktarına katkıda bulunurlar.
Bu ölçütlerin her biri para arzına farklı bir bakış açısı sunar ve her biri ekonominin farklı yönlerini anlamada yararlı olabilir. Örneğin M0 ve M1, ekonomideki en doğrudan kullanılabilir likidite biçimlerini analiz etmek için sıklıkla kullanılırken, M2 ve M3 para arzındaki daha geniş eğilimleri anlamak için kullanılır.
Bu ölçütlerin kesin tanımlarının ülkeden ülkeye farklılık gösterebileceğini belirtmek önemlidir.
Defter Dışı/Bilanço Dışı
Defter dışı (off-ledger) kavramı hakkında bilgi edinmek için lütfen buradaki açıklamayı okuyun.
M₀'ın Fiziksel Gerçekliği
Nakit bileşeninin neden elektronik yolla transfer edilemediği
M₀ terimi, dolaşımdaki fiziki para (banknot ve madeni para) ile ticari bankaların merkez bankasında tuttuğu rezervleri kapsayan parasal tabanı veya taban parayı ifade eder. M₀’ın nakit bileşeninin neden fiziken taşınması gerektiğini ve rezervlerin neden yalnızca merkez bankasındaki hesaplar arasında aktarıldığını anlamak için M₀’ın kendine özgü özelliklerini ve modern para sistemlerinin işleyiş çerçevesini daha derinlemesine kavramak gerekir.
M₀'ın Temel Özellikleri
1. Fiziksel Bileşim
- M₀'ın büyük bir bölümünü fiziki nakit (banknot ve madeni para) oluşturur. Bankacılık sistemlerinde kayıt olarak bulunan elektronik mevduatların veya dijital paranın aksine, M₀'ın bu kısmı özü itibarıyla fizikidir ve zilyetliğin değişmesi için fiilen elden teslim edilmesi gerekir.
2. Fiziksel Nakdin Hamiline Yazılı Niteliği
- Nakit, hamiline yazılı bir araç olduğundan mülkiyet zilyetlikle belirlenir. Fiziki nakdin bir kuruluştan diğerine devri, nakdin bizzat fiziken teslimini gerektirir.
3. Rezerv Bileşeni
- M₀'ın ikinci bileşeni, ticari bankaların merkez bankasında tuttuğu karşılıkları içerir. Karşılık bakiyeleri elektronik olarak ayarlanabilse de (örneğin merkez bankası takas mekanizmaları aracılığıyla), nakit kısmı fiziksel kısıtlarına tabidir.
Nakit Neden Elektronik Yolla Transfer Edilemez
1. Nakdin Fiziksel Kısıtları
- M₀'Äąn Ãķnemli bir bÃķlÞmÞnÞ oluÅturan banknotlar ve madeni paralar, bankacÄąlÄąk sisteminin dijital çerçevesinin dÄąÅÄąnda yer alÄąr. Nakit transferi, yasal Ãķdeme aracÄą niteliÄini korurken dijital olarak temsil edilemeyeceÄinden, fiziki teslimat (ÃķrneÄin bankalar, Åubeler veya ATM'ler arasÄąnda) gerektirir.
2. Bankacılık Sisteminin Tasarımı
- Parasal sistem, fiziki para ile dijital parayı birbirinden ayıracak şekilde yapılandırılmıştır. Dijital işlemler (örneğin mevduatlar veya elektronik fonlar) hesap defterlerinin güncellenmesini gerektirirken, M₀ kapsamındaki fiziki nakdin işlemin tamamlanması için fiilen hareket ettirilmesi gerekir.
3. Mülkiyet ve Takas
- Güvenini bankacılık kayıtlarına dayandıran dijital paranın aksine, fiziki nakdin mülkiyeti yalnızca onu elinde bulunduran kişiye bağlıdır. Dolayısıyla nakdin (M₀) devri, mülkiyetin değişebilmesi için fiziki olarak taşınmasını gerektirir.
4. Operasyonel Çerçeve
- Merkez bankası rezervleri (M₀'ın bir bölümü) takas sistemleri aracılığıyla elektronik olarak ayarlanabilse de, fiziki nakit bileşeni bu yöntemle aktarılamaz. Fiziki nakde ihtiyaç duyulduğunda, bunun fiilen çekilmesi ve taşınması gerekir.
M₀'ın Fiziksel Hareketine İlişkin Örnekler
1. Bankalar Arası Nakit Transferleri
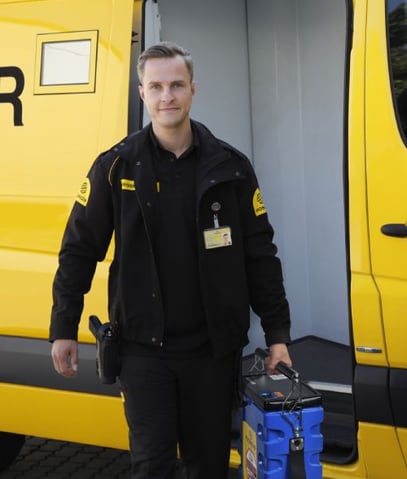
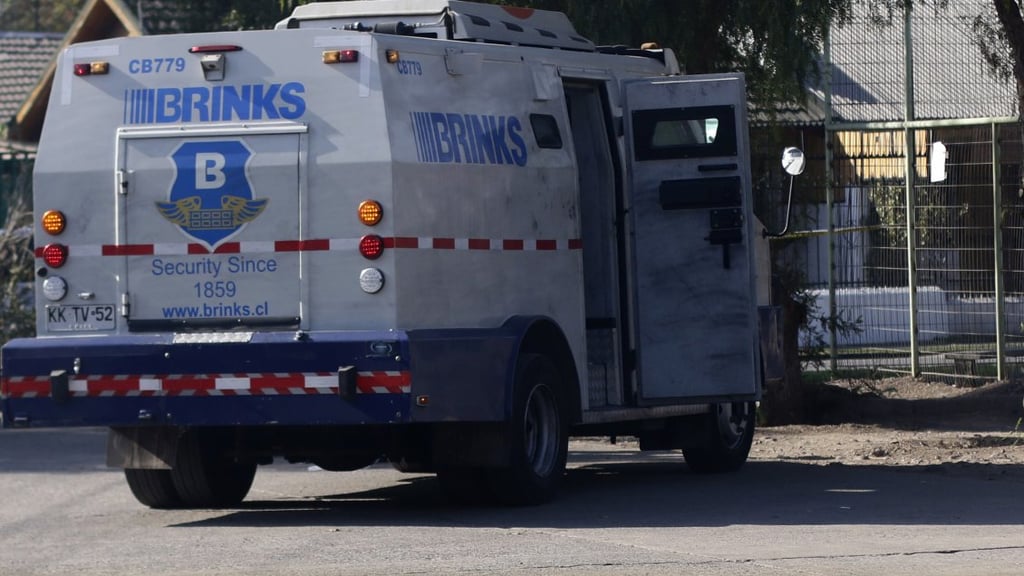
- Bir bankanın başka bir bankaya fiziki nakit sağlaması gerektiğinde, banknot ve madeni paralar zırhlı araçlarla fiziken taşınır. Bu durum, nakde yönelik talebin yüksek olduğu dönemlerde (örneğin bayram ve tatil dönemlerinde) sıklıkla gereklidir.
2. ATM Nakit Yenileme
- Bankalar, müşterilerin para çekme ihtiyaçlarını karşılamak için ATM'leri fiziksel olarak nakitle doldurmak zorundadır; bu da önemli bir lojistik çaba ve güvenlik önlemleri gerektirir.
3. İşletme Nakit İhtiyaçları
- İşletmeler, özellikle perakende veya nakit yoğun sektörlerde faaliyet gösterenler, çoğunlukla büyük miktarlarda fiziki nakde ihtiyaç duyar. Bankaların bu nakdin güvenli teslimatını organize etmesi gerekir.
M₀'ın Fiziksel Hareket İhtiyacının Azaltılması
1. Dijital İşlemlerin Teşvik Edilmesi
- Elektronik ödemelerin ve dijital bankacılığın teşvik edilmesiyle fiziki nakde olan bağımlılık azaltılabilir ve M₀'ın taşınmasına ilişkin lojistik zorluklar en aza indirilebilir.
2. Nakit Geri Dönüşümü
- Bankalar, yerel şubelerde ve ATM'lerde yatırılan nakdin para çekme işlemlerinde yeniden kullanıldığı nakit devridaimini optimize edebilir; bu da fiziksel nakliye ihtiyacını azaltır.
3. Merkez Bankası Dijital Para Birimlerinin (CBDC) Geliştirilmesi
- MBDP'ler (merkez bankası dijital paraları), M₀'ı tamamen dijital bir biçimde temsil edebilir; böylece merkez bankasının güvencesini korurken elektronik transfere imkân tanır. Bu durum fiziki nakit ihtiyacını azaltabilir.
Görünüm ve Zorluklar
1. Nakitsiz Ekonomiye Geçiş
- Zorluklar: Nakde bağımlı kesimlerin ve nakdin hâlâ baskın olduğu sektörlerin direnci.
2. Fiziki Nakite Bağımlılık
- Zorluklar: Nakit bağımlılığının azaltılması ile finansal kapsayıcılığın sağlanması arasında denge kurulması.
3. Merkez Bankası Dijital Para Birimlerinin (CBDC) Uygulanması
- Zorluklar: Teknik, düzenleyici ve toplumsal kabul engelleri.
Özetle, M₀'ın nakit bileşeni elektronik yolla aktarılamaz; rezervler ise yalnızca merkez bankasındaki hesaplar arasında hareket eder. Bunların hiçbiri "indirilemez" veya defter dışında tutulamaz. Merkez bankası dijital para birimleri (CBDC) gibi dijital çözümler ve yenilikler fiziki nakde olan bağımlılığı azaltabilse de, fiziki para ekonomideki kritik rolünü koruduğu sürece M₀'ın fiziki hareketi lojistik bir gerçeklik olmaya devam edecektir.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.


