Nakit ve menkul kıymetlerin bankalarda ve aracı kurumlarda nasıl tutulduğu
Yatırımcılar, hazine yöneticileri ve deneyimli özel müşteriler için hukuki ve operasyonel rehber
İçindekiler: 1. Neden önemlidir · 2. Menkul kıymet saklama hizmetleri · 3. Nakit mevduatlar
1. Neden önemlidir
Çoğu yatırımcı, bankacılık veya aracı kurum portalındaki bakiyesinin yalnızca kendisine ait bir hesapta, dijital bir kiralık kasada bulunduğunu varsayar. Durum böyle değildir. Bir varlığın hangi hukuki biçimde tutulduğu, banka veya aracı kurum iflas ettiğinde o varlığa ne olacağını belirler ve beş hususu tayin eder:
- Mülkiyet. Yatırımcının belirli bir varlık üzerinde ayni hakka mı yoksa yalnızca bir aracı kuruma karşı sözleşmesel bir alacağa mı sahip olduğu.
- İflas halinde uygulanacak muamele. Varlıkların doğrudan iade edilip edilmeyeceği veya diğer alacaklılarla rekabet halinde talep edilmesi gerekip gerekmediği.
- Koruma. Hangi rejimin uygulanacağı: yatırımcı tazminatı, mevduat güvencesi veya müşteri varlıklarına ilişkin kurallar.
- Yoğunlaşma riski. Tek bir saklayıcıya, merkezi menkul kıymet saklama kuruluşuna veya mevduat kabul eden bankaya gizli bağımlılık.
- Bağımlılıklar. Birden fazla yetki alanında ve aracılık kademesinde karşı taraf ve operasyonel risk maruziyeti.
Bundan sonrasının tamamının temelinde bir ayrım yatmaktadır. Menkul kıymetler saklamada tutulur: müşteri gerçek hak sahibi (ekonomik malik) olarak kalır ve aracı kurumun iflası halinde menkul kıymetler aynen iade edilir. Nakit ise mevduat olarak tutulur: para bankanın mülkiyetine geçer ve mudi yalnızca bir geri ödeme alacağına sahip olur.
2. Menkul kıymet saklama hizmetleri
2.1 Kaydileştirme ve saklama zinciri
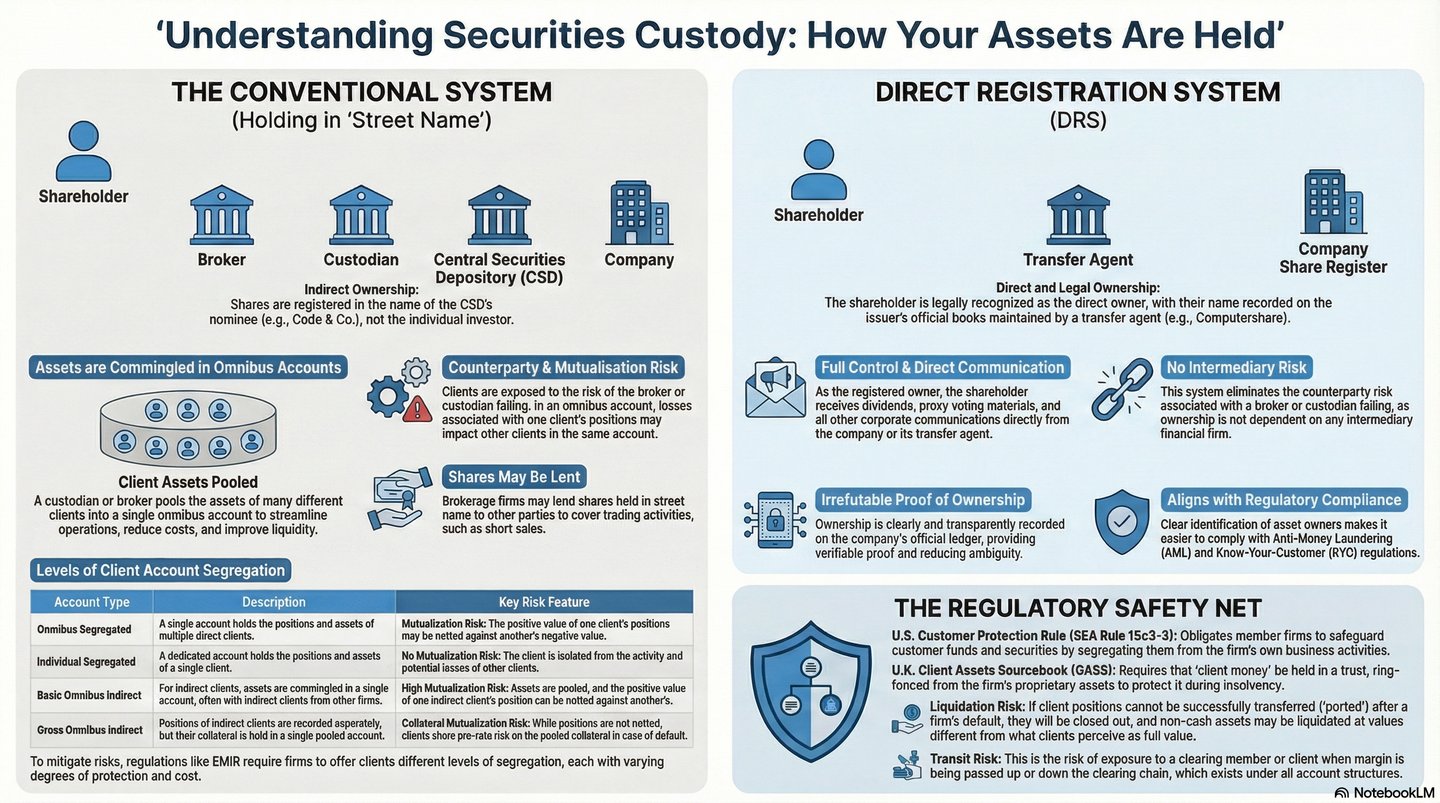
Fiziksel hisse senedi ve tahvil sertifikalarının yerini, yirminci yüzyılın ikinci yarısında artan işlem hacimlerinin yarattığı evrak krizinin zorunlu kıldığı bir değişimle büyük ölçüde elektronik kayıtlar almıştır. Bunun sonucunda ihraççı ile yatırımcı arasında bir aracı kuruluşlar zinciri oluşmuştur:
- İhraççı, menkul kıymetlerin koşullarını (oy hakkı, temettü, itfa, kurumsal işlemler) belirler; ancak artık hamillerinin çoğuyla doğrudan ilişki kurmaz.
- Merkezi menkul kıymet saklama kuruluşu (CSD) esas kaydı tutar ve takas işlemlerini ödeme karşılığı teslim esasına göre yürütür: Amerika Birleşik Devletleri'nde DTC; Avrupa'da ulusal CSD'lerin yanı sıra uluslararası CSD'ler olarak Euroclear ve Clearstream; Birleşik Krallık'ta ise CREST'i işleten Euroclear UK & International.
- Saklamacı bankalar, aracı kurumlar (prime broker) ve büyük aracı kurumlar (broker-dealer) gibi katılımcılar CSD nezdinde hesap tutar ve kendileri de, bizzat aracı olabilen müşterileri için hesap tutarlar.
Dolayısıyla tipik bir zincir, ihraççıdan merkezi menkul kıymet saklama kuruluşuna (CSD), oradan küresel saklayıcı kuruluşa, alt saklayıcıya, aracı kuruma ve nihayet yatırımcıya uzanır. Her kademe, hangi pozisyonların hangi müşteriye ait olduğunu kaydeder ve bir üst kademede toplam bir pozisyon tutar. Yatırımcı, ihraççının kayıtlarında nadiren yer alır; kayıtlı hak sahibi genellikle CSD veya onun adına hareket eden nominee'dir. Yatırımcı yararlanıcı sıfatıyla bir menfaat sahibidir ve bir hukuki düzenlemeler bütünü, temettülerin, faizin, oy haklarının ve kurumsal işlemlerin yine de nihai yararlanıcıya ulaşmasını güvence altına alır.
2.2 Omnibus hesaplar
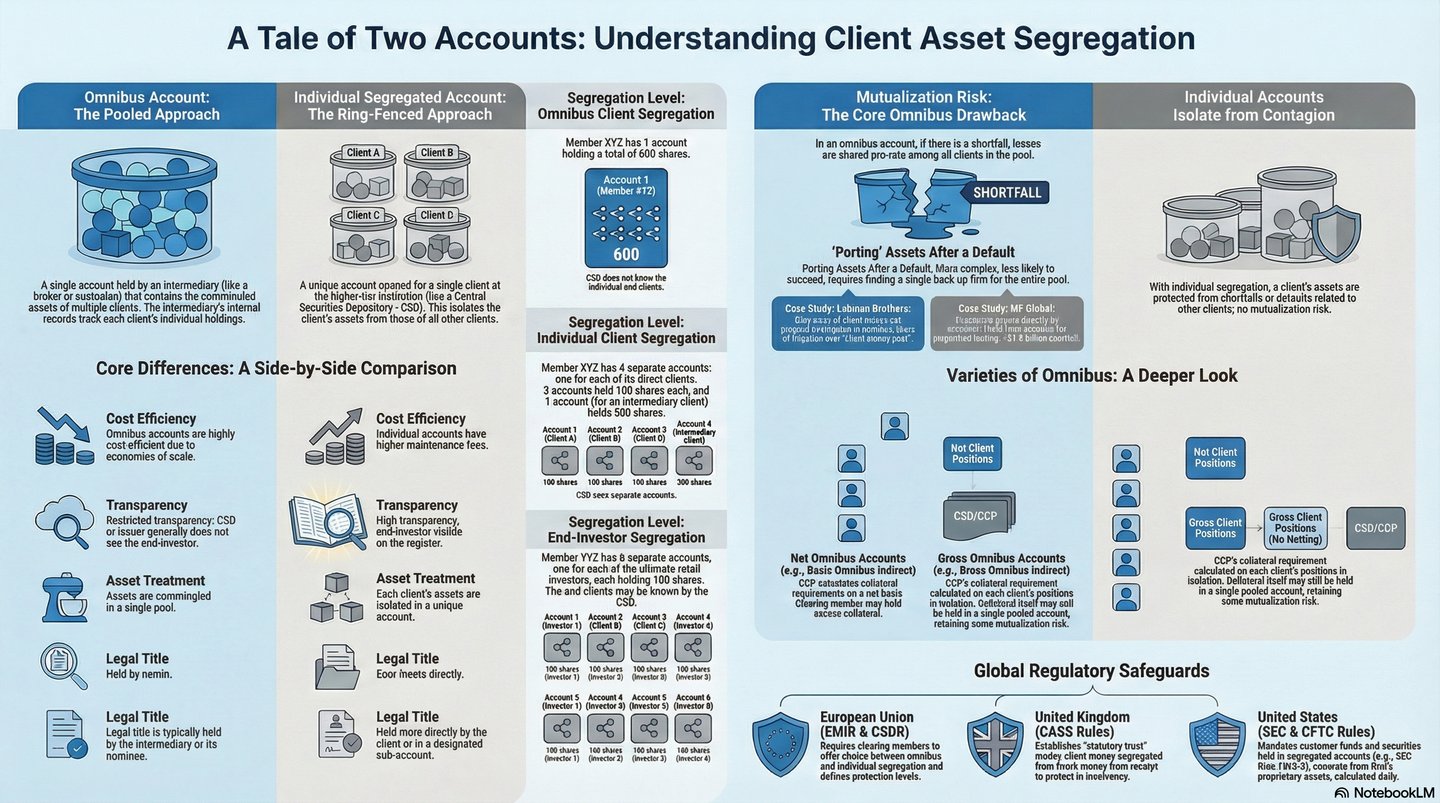
Toplu hesap (omnibus account), bir aracı kurumun birçok müşterisine ait menkul kıymetleri, zincirdeki bir sonraki aracı kurumda tek bir hesapta bir araya getirir. Bireysel müşterilere ait pozisyonlar aracı kurumun kendi kayıtlarında tahsis edilir; saklayıcı kuruluş veya merkezi menkul kıymet saklama kuruluşu (CSD) tek bir büyük pozisyon görür ve arkasındaki müşterileri bilmesi gerekmez.
Toplu hesapların (omnibus accounts) var olmasının haklı nedenleri vardır. İşlemler netleştirilebilir: aynı menkul kıymetin on alıcısı ile on satıcısı yirmi ayrı takas yerine tek bir net pozisyon olarak takas edilir. Merkezi menkul kıymet saklama kuruluşu (CSD), milyonlarca yatırımcı yerine yönetilebilir sayıda katılımcıyla muhatap olur ve piyasa tek bir model etrafında standartlaşır.
Belirleyici hukuki soru, havuzlamanın yatırımcının mülkiyet hakkını ortadan kaldırıp kaldırmadığıdır. Sağlam bir saklama rejiminde ortadan kaldırmaz; ancak bunun için hukukun misli havuzlardaki menfaat haklarını tanıması ve aracı kurumun doğru kayıtlar tutması gerekir. Common law sistemleri tröst veya hakkaniyet ilkelerini, kıta Avrupası hukuk sistemleri ise müşterek mülkiyeti, ayrıştırma yükümlülüklerini ve yasal korumayı kullanır. Her iki halde de aracı kurum, elinde tuttuğu müşteri menkul kıymetlerinin sahibi değil, saklayıcısıdır.
2.3 Müşteri varlıklarının ayrıştırılması
Korumanın sağlanması üç düzeyde sıkı ayrıştırmaya bağlıdır: hukuki (müşteri menkul kıymetleri aracı kurumun alacaklılarına açık değildir), muhasebesel (saklama hesaplarında bilanço dışı olarak tutulur) ve operasyonel (saklayıcı kuruluş veya merkezi menkul kıymet saklama kuruluşu nezdindeki özel müşteri hesaplarında bulunur).
- AB, MiFID II. 2014/65/AB sayılı Direktif'in 16(8). maddesi, yatırım kuruluşlarının, özellikle iflas hâlinde, müşterilerin mülkiyet haklarını korumasını zorunlu kılar ve müşteri araçlarının açık rıza olmaksızın kendi hesabına kullanılmasını yasaklar. (AB) 2017/593 sayılı Yetki Devrine Dayalı Direktif'in 2. maddesi, her müşterinin varlıklarını diğer müşterilerin ve kuruluşun varlıklarından her an ve gecikmeksizin ayırt etmeyi sağlayan kayıtların tutulmasını gerektirir.
- AB, CSDR. (AB) 909/2014 sayılı Tüzüğün 38. maddesi, merkezi menkul kıymet saklama kuruluşlarının (CSD) katılımcılara en az toplu müşteri ayrıştırması (omnibus) ve bireysel müşteri ayrıştırması sunmasını zorunlu kılmaktadır; böylece müşteri menkul kıymetleri her zaman katılımcının kendi menkul kıymetlerinden ayrı tutulur.
- Birleşik Krallık, CASS 6. Saklama varlıkları müşterinin veya bir nominenin adına kaydedilir, üçüncü taraf kayıtlarıyla günlük olarak mutabakata bağlanır ve aralıklarla harici mutabakata tabi tutulur. Müşteri varlıkları trust kapsamında tutulur ve genel alacaklıların erişimine açık değildir.
- Amerika Birleşik Devletleri, SEC Kuralı 15c3-3. Aracı kurumlar (broker-dealer), müşterilere ait tam ödenmiş ve fazla teminat niteliğindeki menkul kıymetlerin zilyetliğini veya kontrolünü elinde tutmak zorundadır ve bunları kendi hesabına yürüttüğü faaliyetlerin finansmanında kullanamaz. Bir aracı kurumun iflası hâlinde, Menkul Kıymet Yatırımcılarını Koruma Kurumu (SIPC), kayıp menkul kıymetler için belirlenen sınırlara kadar fon avansı sağlar.
2.4 Aracının yükümlülüğünü yerine getirememesi durumu
Prensip olarak, müşteri menkul kıymetleri iflas masasına dahil olmaz, müşterilere iade edilir. Uygulamada ise üç sürtünme noktası ortaya çıkar:
- Mutabakat. İflas yöneticisi, aracı kurumun iç kayıtlarını saklayıcılar ve CSD'ler nezdinde fiilen tutulan pozisyonlarla eşleştirmelidir. Düzenli tutulan kayıtlarda bu işlem rutindir; çoğu zaman dolandırıcılığın bir özelliği olan düzensiz kayıtlarda ise yavaş ilerler ve ihtilaflı olur.
- Eksiklikler. Kayıtlarda saklama kuruluşunun elindekinden daha fazla menkul kıymet göründüğü durumlarda (yetkisiz rehin, tamamlanmış gibi kaydedilen takas edilmemiş işlemler, uydurma pozisyonlar veya birikmiş hatalar nedeniyle), müşteriler genellikle zararı oranlı olarak paylaşır ve bakiye için teminatsız alacaklı sıfatıyla talepte bulunur.
- Maliyet ve süre. İflas yöneticilerinin, avukatların, muhasebecilerin ve adli uzmanların ücretleri, dağıtıma konu varlıklardan düşülür. Basit vakalar aylar sürer; karmaşık sınır ötesi iflaslar yıllar alabilir.
Özel rejimler bu sürtünmeleri azaltır. Birleşik Krallık'ta müşteri varlıklarının dağıtımına ilişkin kurallar ve 2011 tarihli Yatırım Bankası Özel İdare Düzenlemeleri (Investment Bank Special Administration Regulations 2011), müşteri varlıklarının hızla iadesine öncelik tanır; yatırımcı tazminat programları ise belirlenmiş sınırlara kadar bir güvence sağlar.
3. Nakit mevduatlar
3.1 Mevduat, bankaya verilmiş bir borçtur
Doğrudan ya da bir aracı kurum vasıtasıyla bankaya yatırılan nakit, saklayıcı ile malik arasında değil, borçlu ile alacaklı arasında bir ilişki doğurur. Paranın mülkiyeti bankaya geçer. Mevduat sahibi, talep üzerine veya kararlaştırılan koşullara göre, genellikle faiziyle birlikte eşdeğer bir tutarın geri ödenmesine ilişkin sözleşmesel bir alacak hakkı (anglosakson hukukunda chose in action) elde eder. Banka, parayı uygun gördüğü şekilde kullanabilir: kredi vermek, menkul kıymet satın almak veya sermaye yeterliliği gereklerini karşılamak için.
Bu, reform bekleyen teknik bir ayrıntı değildir. Kısmi rezerv bankacılığının temelidir: bankalar kısa vadeli borçlanır ve uzun vadeli kredi verir; bu vade dönüşümü yalnızca mevduat olarak yatırılan paranın bankaya ait olması sayesinde mümkündür. Mevduatlar saklama hizmetleri kapsamında tutulsaydı, bankalar bunları ödünç veremez ve bildiğimiz biçimiyle kredi yaratımı sona ererdi.
Bedeli kredi riskidir. Banka iflas ederse mevduat sahibi teminatsız alacaklı olur ve geriye kalandan payını alır; ağır başarısızlıklarda bu çok az olabilir ya da hiç olmayabilir. Mevduat garanti sistemleri bu riski belirli sınırlara kadar hafifletir; ancak hukuki durumu değiştirmez: mevduat bir alacak hakkıdır, mülkiyet değildir.
3.2 Aracı kurumlardaki müşteri parası: iki katman
Aracı kuruluşta tutulan nakit, iki ilişkiyi ve iki olası başarısızlık riskini beraberinde getirir.
- Yatırımcı ve aracı kurum. Müşteri parası kuralları (Birleşik Krallık'ta CASS 7, AB'de MiFID II müşteri parası gereklilikleri) uyarınca aracı kurum, müşteri nakdini emanet esasıyla veya benzer bir inançlı (fiduciary) düzenleme çerçevesinde, kendi fonlarından ayrı olarak tutar. Bu tür kurallar bulunmadığında yatırımcı, müşteri nakdi aracı kurumun işletme fonlarıyla karışmış hâlde, yalnızca teminatsız bir alacaklı konumunda kalabilir.
- Aracı kurum ve banka. Aracı kurum veya müşteri parası trust'ı, nakdin fiilen bulunduğu bankanın mudisidir ve yukarıda açıklanan sözleşmesel alacak hakkına sahiptir.
Aracı kurum iflas eder ancak bankalar sağlam kalırsa, usulüne uygun olarak ayrıştırılmış müşteri paraları; ayrıştırma, mutabakat, bakiye ve kayıtların usulüne uygun biçimde tutulmuş olması koşuluyla, nispeten kısa sürede iade edilebilir veya başka bir aracı kuruma devredilebilir. Banka iflas eder ancak aracı kurum ayakta kalırsa, aracı kurum iflas etmiş bankaya karşı alacak talebinde bulunmak ve elde ettiği tahsilatı müşterilere aktarmak zorundadır; bu tahsilat çoğunlukla mevduat garantisi ile sınırlıdır ve iflas süreci nedeniyle gecikir. En kötü senaryoda, yani sistemik bir krizde her ikisinin birlikte iflas etmesi halinde, her iki sorun grubu bir araya gelir ve çoğu zaman birden fazla yetki alanını kapsar.
3.3 Mevduat garanti sistemleri
Mevduat güvenceleri, bireysel mudileri korur, toplu para çekme hareketlerini önler ve bankacılık sistemine duyulan güveni muhafaza eder.
- Avrupa Birliği. Mevduat Garanti Sistemleri Direktifi (2014/49/AB), mevduat sahibi başına kredi kuruluşu bazında EUR 100.000'e kadar olan teminata uygun mevduatı kapsar (Madde 6). Bu sıfatla hareket eden finansal kuruluşların mevduatı, kara para aklama mahkûmiyetine bağlı mevduat ve belirli mesleki finansal teşebbüsler kapsam dışındadır (Madde 5). Ödemenin yedi iş günü içinde yapılabilir olması gerekir (Madde 8). Madde 7 uyarınca, belirlenmiş veya belirlenebilir lehtarlar adına tutulan havuzlanmış hesaplarda şeffaflık ilkesi uygulanır; böylece bir aracı kurumun veya ödeme kuruluşunun her bir müşterisi, havuzun tamamı tek bir EUR 100.000'lik mevduat sayılmak yerine kendi payı için korunur.
- Birleşik Krallık. Financial Services Compensation Scheme, mevduatları yetkili mevduat kabul eden kuruluş başına ve kişi başına GBP 120.000'a kadar korur (1 Aralık 2025 itibarıyla). Konut satışı, miras, sigorta veya kişisel yaralanma tazminatı ya da boşanma anlaşması gibi belirli yaşam olaylarından kaynaklanan geçici yüksek bakiyeler, altı ay süreyle GBP 1,4 milyona kadar korunur.
- Amerika Birleşik Devletleri. Federal Deposit Insurance Corporation, mevduatları mevduat sahibi başına, sigortalı banka başına ve mülkiyet kategorisi başına 250.000 USD'ye kadar sigorta kapsamına alır (12 U.S.C. § 1821; 12 C.F.R. Part 330). Bireysel, ortak, emeklilik ve trust hesapları ayrı ayrı kapsanır; ortak hesap sahipleri kendi payları bakımından sigortalıdır; geri alınabilir trust hesapları, sınırlamalara tabi olmak üzere, her bir benzersiz lehtar için 250.000 USD'ye kadar kapsanır; kurumsal hesaplar tüzel kişilik düzeyinde sigortalanır. Bir aracı kurumun müşteri nakdini sigortalı bankalara aktardığı durumlarda, aracılık (pass-through) kapsamı (12 C.F.R. § 330.5) her bir müşteriyi kendi payı için 250.000 USD'ye kadar sigortalar; bunun koşulu, bankanın kayıtlarında vekalet ilişkisinin ve hak sahiplerinin adlarının açıklanmış olması ve fonların müşterilere ait bulunmasıdır.