
Uluslararası Banka Çekleri (IBD)
Tanım, İş Akışı, Takas ve Risk Kontrolleri
Yönetici özeti
Uluslararası Banka Çeki (IBD), banka tarafından düzenlenen, önceden ödenmiş bir araçtır; işlevsel olarak bankanın kendi üzerine düzenlediği çeke benzer ve lehtarın fonlara ilişkin kesin bir taahhüt aradığı yüksek tutarlı sınır ötesi ödemelerde kullanılır. IFB, IBD'leri "tahsil için" kabul eder: belgeyi doğrularız, muhabir ağımız aracılığıyla düzenleyen bankaya ibraz ederiz ve kesin ödeme alındıktan sonra hesabınıza alacak kaydederiz. Sınırlı ve açıkça tanımlanmış durumlarda ve yetki alanlarında IFB, nihai takas tamamlanana kadar (rücu hakkı saklı kalmak üzere) "ihtirazi kayıtla" daha erken valör sunabilir.
1. IBD nedir ve ne değildir
- Ön ödemeli, banka üzerine çekilen: Tutar, düzenleme anında alıcıdan tahsil edilir ve poliçe, düzenleyen banka (veya belirlenen ödeme şubesi) üzerine çekilir.
- Yabancı para cinsinden düzenlenir: Genellikle lehtarın para birimi esas alınır; ancak çoklu para birimli ihraç da yaygındır.
- Fiziki bir ciro edilebilir senet: Hesaba yatırma ve takas için asıl kâğıt nüsha gereklidir.
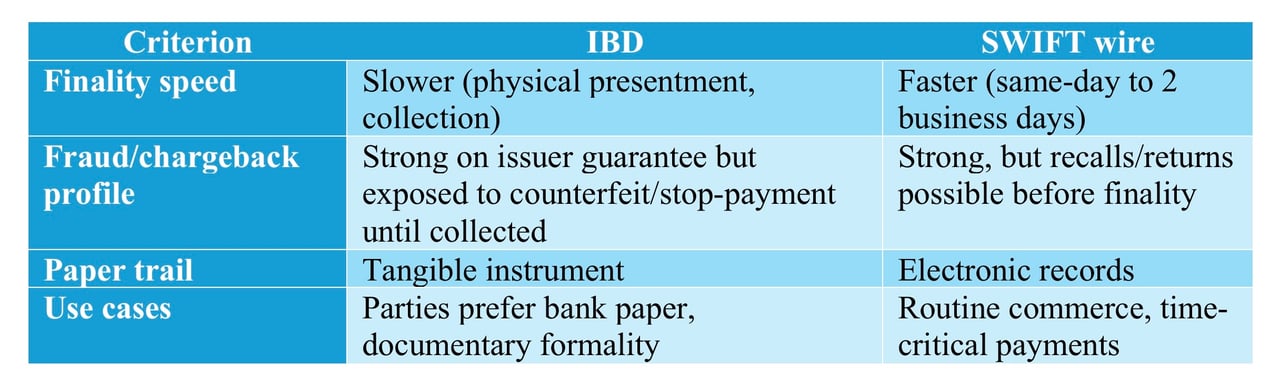
- Anlık bir transfer değildir: SWIFT havalelerinden farklı olarak, IBD'ler kesinleşmeden önce fiziksel ibraz ve bankalar arası takas gerektirir.
2. IBD ne zaman anlamlıdır
- Gayrimenkul alımları, öğrenim ücretleri, kapora depozitoları ve lehtarın banka güvencesi taşıyan bir enstrüman talep ettiği işlemler.
- Karşı tarafların elektronik transferlere güvenmediği veya "banka belgesi" talep ettiği ortamlar.
- Açık bir denetim izinin ve sahteciliğe karşı güvenlik özelliklerine sahip güvenlik kâğıdı üzerine düzenlemenin gerektiği durumlar.
3. IFB, gelen bir IBD'yi nasıl ele alır?
3.1 IFB'ye Tevdi
- Orijinal poliçeyi onaylı kurye aracılığıyla Ticaret ve Tahsilat birimimize gönderiniz; IFB halka açık şube işletmemektedir.
- Şunları sağlayınız:
- Alacaklandırma için IFB hesap bilgileriniz.
- Geçerli kimlik belgesi ve kurumsal müşteriler için para yatırma yetkisi.
- Uyum amacıyla talep edilmesi hâlinde, destekleyici belgeler (fatura/sözleşme).
3.2 Enstrüman doğrulaması
- Görsel ve güvenlik kontrolleri: Filigranlar, mikro baskı, hologramlar, kimyasal duyarlılaştırma, seri numarası bütünlüğü.
- Düzenleyen banka doğrulaması: Uygun görülen hallerde düzenleme ayrıntılarını teyit etmek için SWIFT/güvenli mesajlaşma.
- Yaptırım/AML taraması: Taraflar, amaç ve yetki alanları, geçerli listelere ve kurum içi risk kurallarına göre taranır.
Sonuç: IFB, enstrümanı tahsile kabul eder, çekinceli olarak kabul eder (nadir ve takdire bağlıdır) ya da reddeder (örn. sahtecilik şüphesi, yaptırım riski, eksik enstrüman).
3.3 İbraz ve tahsilat
- Yönlendirme: IFB, banka çekini doğrudan veya çekin para birimi ve ülkesindeki muhabir bankamız aracılığıyla düzenleyen bankaya (ya da yetkilendirdiği ödeme şubesine) iletir.
- Yöntem: Düzenleyen banka farklı koşullar öngörmedikçe, ICC URC 522 piyasa uygulamasına (sektör teamülü) tabi dokümansız tahsilat.
3.4 Takas ve hesaba alacak kaydı
- Nihai alacak kaydı: Keşideci banka poliçeyi ödediğinde ve tahsil edilmiş fonlar elimize geçtiğinde, IFB geçerli ücretler düşüldükten sonra hesabınıza fonların alındığı tarih valörlü olarak alacak kaydeder.
- Rücu hakkı saklı kalmak kaydıyla geçici alacak kaydı (yapılması hâlinde): IFB, nihai mutabakattan önce fonları yalnızca rücu hakkını saklı tutarak hesaba alacak kaydedebilir. Keşideci banka poliçeyi ödemeyi reddeder veya iade ederse, IFB alacak kaydını iptal eder ve fonları mevduat sahibinden tahsil eder.
4. İhraç eden banka fonları aktaracak mı, aktarmayacak mı?
4.1 İfa (ödeme)
Akreditifi açan banka, aşağıdaki durumlarda fonları aktarır:
- Poliçe gerçek, değiştirilmemiş ve geçerlidir (belirtilen geçerlilik süresi dahilinde).
- Herhangi bir ödeme durdurma talimatı veya kayıp bildirimi bulunmamaktadır.
- Tüm düzenleyici kontroller başarıyla tamamlanır.
IFB’deki sonuç: Fonlar muhabir bankamız aracılığıyla alınır. Hesabınız, fonların nihai tesliminin ardından alacaklandırılır.
4.2 Ödenmeme (ödemenin reddi)
Düzenleyen banka aşağıdaki durumlarda ödemeyi reddedebilir:
- Sahtecilik/tahrifat şüphesi vardır.
- Ödeme durdurma talimatı verilmiştir (ör. kayıp/çalıntı olarak bildirilmesi).
- Önemli bir uyumsuzluk mevcuttur (lehtar uyuşmazlığı, süresi dolmuş enstrüman).
- Düzenleyici/hukuki engel söz konusudur (yaptırım, mahkeme kararı).
- İhraç usulsüzlükleri (ör. enstrümanın kendileri tarafından ihraç edilmemiş olması veya hatalı ihraç edilmiş olması).
IFB'deki sonuç: Karşılıksız kalma durumunu size bildirir, orijinal belgeyi iade eder veya resmî bir ret bildirimi düzenleriz; geçici alacak kaydı yapılmışsa bunu ters kayıtla iptal ederiz. Doğrudan alıcı/ihraççı nezdinde hak arama yoluna gidebilirsiniz.
5. Süreler ve valör tarihinin belirlenmesi
- IFB nezdinde doğrulama: orijinal enstrümanın tarafımıza ulaşmasından itibaren genellikle 1–2 iş günü.
- Uluslararası tahsilat: genellikle 5–15 iş günü sürer; süre para birimine, ülkeye, posta/kurye aşamalarına, muhabir banka işlemlerine ve olası düzenleyici incelemelere göre değişir.
- Nihai alacaklandırma: IFB'nin ihraççı banka/muhabir bankadan karşılığı kesinleşmiş tutarı aldığı gün gerçekleşir. Fonlar bu aşamada tamamen kullanılabilir ve devredilebilir hale gelir.
Not: Transit süreleri, tatil günleri ve saat dilimi farkları, yabancı şubeler üzerine çekilen USD, CAD, GBP ve EUR cinsi poliçelerin tahsil sürelerini sıklıkla uzatır.
6. Ücretler ve masraflar
- İşlem ücreti: IBD mevduat işlemleri.
- Muhabir ücretleri: Aracı/ödeme yapan bankalarca yansıtıldığı şekliyle.
- Kurye: İbraz için güvenli gönderim gerektiğinde.
- Döviz dönüşümü (alacaklandırma sırasında dönüşüm talep etmeniz hâlinde): Valör tarihinde geçerli olan IFB müşteri kuru üzerinden gerçekleştirilir.
- Yetersiz karşılık ücreti: Yalnızca erken valör tanınması halinde uygulanır.
Güncel tarife için IFB'nin Ücret Tarifesi'ne başvurunuz veya müşteri yöneticinizle görüşünüz.
7. Karşılaştırma: IBD ile SWIFT havalesi
8. Riskler, risk azaltıcı unsurlar ve IFB güvenceleri
- Sahtecilik/tahrifat riski: Çok faktörlü güvenlik kontrolleri ve ihraççı teyidi ile azaltılır.
- Taşıma sırasında kayıp/hırsızlık: Kontrollü saklama, mühürlü sevkiyat ve izlenebilir kurye hizmetleriyle azaltılır.
- Düzenleyici risk: Kapsamlı AML/CFT ve yaptırım taraması ile yönetilir.
- Ödememe (dishonour) riski: Yalnızca nihai takasla ortadan kalkar; bundan önce yapılan her erken alacaklandırma kesinlikle rücu hakkı saklı olarak yapılır.
Müşterinin yükümlülükleri: lehtar bilgilerini doğru şekilde sağlamak, işlemin amacı konusunda şeffaflığı korumak ve satın alma/sözleşme kanıtlarını muhafaza etmek.
9. Alacaklandırma sonrası giden transferler
Takas edilmiş fonlar hesaba alacak kaydedildikten sonra:
- IFB içinde veya diğer bankalara SWIFT, SEPA, RTP ya da duruma göre yerel ödeme sistemleri aracılığıyla transfer.
- Talimat anında isteğe bağlı döviz dönüşümü veya verdiğiniz yetki (mandate) doğrultusunda otomatik dönüşüm kuralları.
- Aynı gün valörlü işlemler için para birimine göre standart kesim saatleri geçerlidir.
10. Özel durumların ele alınması
- Kayıp veya hasarlı çekler: IFB, fotokopi veya taranmış nüshaları işleme almaz. Alıcı, düzenleyen bankadan ödeme durdurma talimatı verilmesini ve çekin yeniden düzenlenmesini talep etmelidir. Kayıp, IFB'ye tevdiden sonra gerçekleşmişse tevdi edildiğine dair kanıt sunabiliriz.
- İsim uyuşmazlıkları: Ciro ve belgeye dayalı kanıt gereklidir; aksi takdirde poliçenin yeniden düzenlenmesi gerekir.
- Süresi dolmuş poliçeler/çekler: Birçok poliçe/çek bir geçerlilik süresine atıfta bulunur; IFB, keşidecinin kurallarını izler. Yeniden düzenlenmesi gerekebilir.
- Çoklu ciro: İhraççı kurallarına ve IFB risk incelemesine tabi olmak üzere kabul edilir.
11. IFB'ye IBD tevdi edilmesine ilişkin belge kontrol listesi
- Orijinal taslak, değiştirilmemiş.
- IFB hesap bilgileriniz.
- Geçerli resmî kimlik belgesi (gerçek kişiler için) veya kurumsal yetki belgesi ile imza yetkilisi kimlik belgeleri (şirketler için).
- Talep edilmesi hâlinde dayanak işleme ilişkin kanıt belgeleri (fatura, sözleşme, satın alma sözleşmesi).
12. Yasal ve düzenleyici çerçeve
- Tahsilat işlemleri, geçerli piyasa uygulamasına (ör. banka tahsilatları için ICC URC 522 ilkeleri) ve ilgili yerel hukuka uygun olarak yürütülür.
- IFB'nin kabulü, yazılı olarak aksi açıkça belirtilmedikçe tahsil amaçlıdır.
- Erken kredilendirme, yapıldığı takdirde, ihtiyat kaydıyla/rücu hakkı saklı olarak gerçekleştirilir ve ödemenin reddedilmesi halinde iptal edilebilir.
13. Temel çıkarımlar
- Bir IBD güvenlidir ancak anlık değildir.
- IFB, hesaba alacak kaydını ihraççı bankadan kesinleşmiş fonları aldıktan sonra yapar; varsa daha erken valör şarta bağlıdır.
- Nihai takasa kadar ödemenin reddedilmesi mümkündür; geçici olarak alınan her türlü fon kesin kabul edilmemelidir.
- Zamana duyarlı ödemeler için SWIFT havalesi genellikle daha uygundur; belgeye dayalı resmi gereklilikler için ise IBD uygun olmaya devam eder.
14. İletişim
Tevdi işlemleri, tarifeler ve para birimine özgü kesim saatleri için IFB İlişki Yöneticiniz veya Ticaret ve Tahsilat Masası ile iletişime geçiniz.


Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.