Kripto ve Dijital Varlıklar
Kripto Para Çıkışı (Off-Ramping)
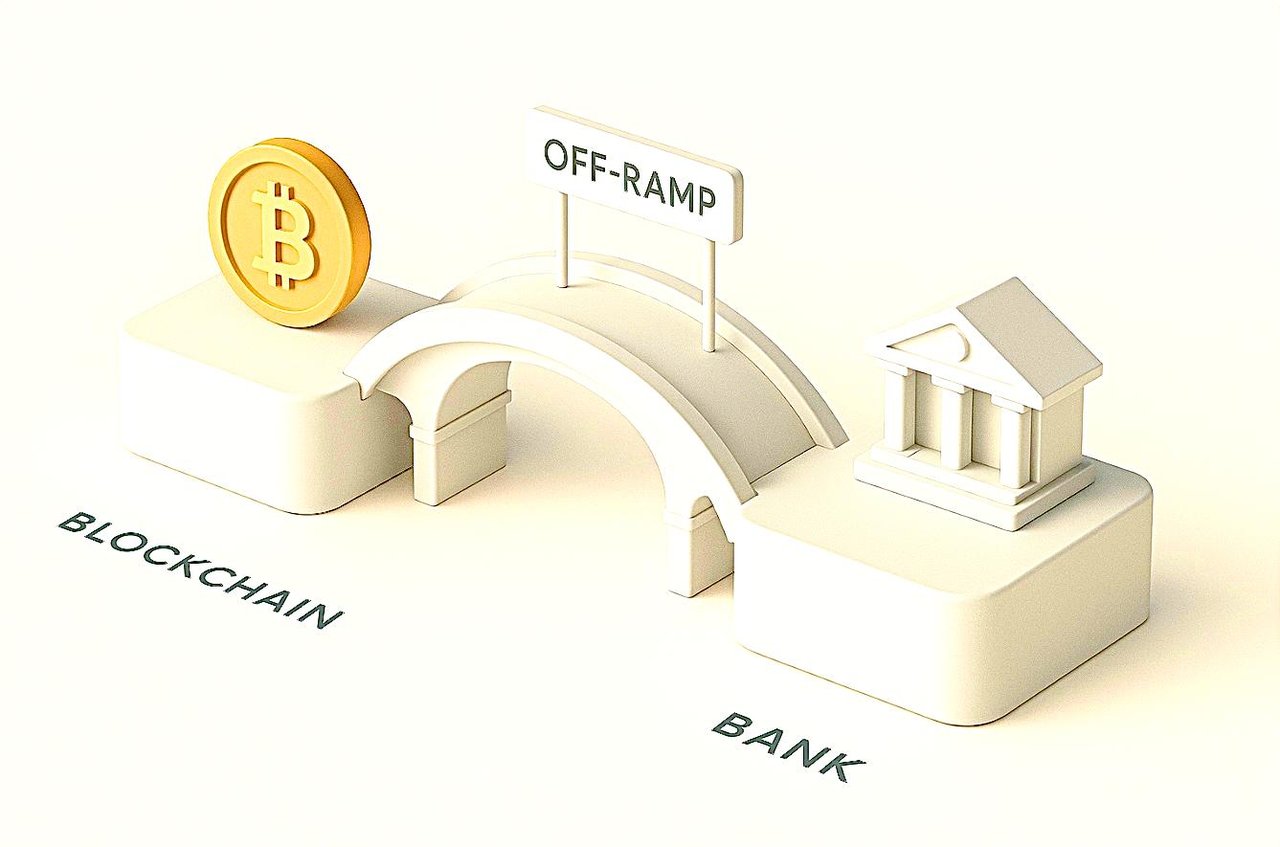
Kripto para çıkış ve giriş (off-ramp ve on-ramp) yapıları
Bitcoin, Ethereum ve stabil kripto paralar gibi dijital varlıkların USD, EUR veya GBP gibi geleneksel para birimlerine ve bunun tersine sorunsuz biçimde dönüştürülmesini kolaylaştıran, kripto para ekosisteminin kritik bileşenleridir. Bu sistemler; merkezi borsalar, ödeme işlemcileri ve otomatik dönüşüm protokolleri gibi çeşitli mekanizmalar aracılığıyla çalışır ve varlık doğrulama, düzenleyici uyum ile fonların geleneksel banka hesabına aktarılarak ödemenin tamamlanması süreçlerinin karmaşık işleyişini yürütür.
Yapmadıklarımız
IFB, nihai yararlanıcının veya kripto varlıkların kaynağının gizlenmesini amaçlayan yapıları tasarlamaz veya işletmez. Paravan şirketler, “gizli” ortaklar veya nominee zincirleri aracılığıyla katmanlaştırma, bir hizmet değil, kabul görmüş bir kara para aklama tipolojisidir.
Gerçekleştirdiğimiz her dönüşüm, nihai faydalanıcısı itibarıyla tanımlanır; fon ve servet kaynağını gösteren kanıtlarla desteklenir, yaptırım listelerine karşı taranır ve yasanın gerektirdiği hâllerde bildirilir. Offshore kuruluşlar, fonlar ve trustlar meşru amaçlara hizmet edebilir; ancak bankaya karşı şeffaflığın yerini hiçbir zaman almazlar.
Avrupa ve ABD'de Yurt İçi (On-Shore) Kripto Para Çıkış ve Giriş (Off- ve On-Ramp) Yöntemleri
Avrupa: Yasal Para Giriş ve Çıkış (Off- and On-Ramp) Yöntemleri
1. Merkezi ve Düzenlemeye Tabi Borsalar
- MiCA kapsamında yetkilendirilmiş önde gelen Avrupa borsaları; örneğin Bitpanda, Kraken ve Bitstamp
- Süreç: Bir hesap oluşturun, Müşterini Tanı (KYC) doğrulamasını tamamlayın, kripto varlığı transfer edin, EUR (veya diğer fiat para birimleri) karşılığında satın ve SEPA veya havale ile çekin
- Tüm büyük borsalar, özellikle EU'nun vergi ve AML düzenlemeleri kapsamında, kullanıcı faaliyetlerini yerel makamlara bildirir.
2. MiCAR Uyumlu Hizmet Sağlayıcılar
- AB'nin Kripto Varlık Piyasaları Tüzüğü (MiCAR) (Aralık 2024'ten itibaren yürürlükte), off-ramp platformlarının lisans almasını ve katı operasyonel, risk yönetimi ve tüketicinin korunmasına ilişkin gereklilikleri karşılamasını öngörmektedir
- Pasaport Hakkı: Bir üye devlette lisans almış bir sağlayıcı AB genelinde faaliyet gösterebilir; bu durum tek tip tüketici korumasını ve hukuki kesinliği güvence altına alır.
- Hizmet sağlayıcılar, tam KYC/AML tedbirlerini uygulamak ve tüm işlemlere ilişkin belgeleri sunmak zorundadır.
3. Ödeme İşlemcileri ve Bankacılık Çözümleri
- Nuvei ve benzeri hizmetler, kripto varlıkların doğrudan fiat paraya çevrilerek banka hesaplarına veya kartlara aktarılmasına imkân tanır; bu hizmetler çoğunlukla büyük AB bankaları ve elektronik para hizmetleriyle entegre edilmiştir
- KYC gerektirir; MiCAR ve yerel bankacılık mevzuatı kapsamında düzenlenmiştir.
4. Stablecoin Çözümleri
- Düzenlemeye tabi platformlar aracılığıyla stabil kripto paraların (ör. USDT, EURS) yerel para birimiyle (fiat) takas edilmesi ve bir bankaya veya ödeme kartına çekilmesi.
- Daima AML mevzuatına uygun, kayıtlı platformlar aracılığıyla
5. OTC Masaları ve Kurumsal Çıkış Kanalları
- Büyük tutarlı işlemlerde işletmeler ve yüksek net değerli bireyler, Binance, Kraken gibi platformların veya bölgesel olarak lisanslı sağlayıcıların işlettiği tezgâhüstü (OTC) masalarını kullanabilir.
- Bu masalar, önemli tutarlar için müşteriye özel KYC, doğrudan banka takası ve uyum desteği sunmaktadır.
6. Hukuki ve Vergisel Gereklilikler
Her yasal çıkış kanalı şunları sağlamalıdır:
- Güçlü KYC/AML kontrolleri yürütün.
- Büyük veya şüpheli işlemleri bildirmek ya da raporlamak.
- Kripto fonların kaynağını gösteren belgeleri sunun.
- Vergi bildirimleri için sermaye kazançlarının raporlanmasını kolaylaştırmak
ABD: Yasal Nakde Çevirme Yöntemleri
1. ABD Merkezli Merkezi Borsalar
- Başlıca platformlar: Coinbase, Gemini, Kraken, Binance US ve diğerleri
- Kullanıcı kaydı, KYC ve federal ile eyalet hukukuna uygun AML kontrollerini gerektirir.
- Kripto varlıkları USD'ye çevirir; yurt içi banka hesaplarına veya ödeme ağlarına (ACH, RTP) havale edilir
2. Fintech Platformları ve Ödeme Hizmeti Sağlayıcıları
- OneSafe ve Ramp Network gibi şirketler, ABD banka hesaplarına, kartlara ve zaman zaman fatura ödeme hizmetlerine sorunsuz bir şekilde itibari paraya dönüşüm (off-ramp) imkânı sunmaktadır
- FinCEN (Financial Crimes Enforcement Network) düzenlemelerine ve para hizmetleri işletmesi (money service business) kaydına tam uyum.
3. Kripto Banka Kartları
- Bazı sağlayıcılar, satış noktasında gerçek zamanlı olarak USD'ye dönüşüm sağlayacak şekilde, kripto varlık satışıyla fonlanan ön ödemeli veya banka kartları düzenlemektedir.
- İhraççılar (örneğin Mastercard/Visa aracılığıyla) sıkı KYC/AML uygulamaları gerektirir.
4. Kurumsal Çıkış Kanalları ve OTC Masaları
- İşletmeler veya kurumsal müşteriler tarafından kullanılır; düzenleyici gözetim altında kişiye özel hizmet, takas işlemleri ve yüksek hacimli likidite sağlar
5. Yasal Uyum ve Vergi Raporlaması
- Platformlar KYC ve 1099 raporlaması gerektirir; tüm işlemler IRS incelemesi için izlenebilirdir
- ABD, kripto varlık vergisi uygulamalarında ve raporlama standartlarında çoğu bölgeye kıyasla daha katı bir denetim sürdürmektedir.
On-ramp ve off-ramp olarak bilinen fiat para ile dijital varlıklar arasındaki dönüşüm, kripto para ekosistemindeki en ciddi yapısal darboğazlardan biri olmaya devam etmektedir. Hem kurumsal yatırımcılar hem de bireysel katılımcılar, geleneksel finans sistemleri ile merkeziyetsiz alan arasındaki sermaye akışını engelleyen çok sayıda operasyonel, düzenleyici ve karşı taraf kaynaklı güçlükle karşı karşıyadır.
1. Kripto Giriş ve Çıkış Kanallarındaki (On- ve Off-Ramp) Yapısal Güçlükler
a. Düzenleyici Parçalanma
Dijital varlıklara ilişkin finansal düzenleme, yetki alanları arasında tutarsız olmaya devam etmektedir. Kurumlar, her biri farklı belgelendirme ve izleme gereklilikleri getiren AML, KYC, FATF ve MiCA çerçevelerinden oluşan karmaşık bir mozaiği yönetmek zorundadır. Bu karmaşıklık kurumsal benimsemeyi caydırmakta ve işlem hızını yavaşlatmaktadır. Bireysel kullanıcılar ise fiat dönüşümü yapmaya çalışırken çoğu zaman uzun süren doğrulama prosedürleriyle ve öngörülemeyen hesap dondurmalarıyla karşılaşmaktadır.
b. Bankaların Çekingenliği ve Karşı Taraf Riski
Geleneksel bankalar, dijital varlık risk pozisyonuna karşı, büyük ölçüde algılanan oynaklık, itibar riski ve eksik düzenleyici netlik nedeniyle risk almaktan kaçınmayı sürdürmektedir. Kurumsal yatırımcılar bu nedenle kripto kaynaklı takas işlemlerini yürütebilecek istikrarlı bankacılık ilişkileri tesis etmekte güçlük çekmektedir. Bireysel kullanıcılar, özellikle daha küçük borsaları kullananlar, sıklıkla engellenen transferlerle, geciken takaslarla ve yüksek çekim ücretleriyle karşılaşmaktadır.
c. Likidite ve Takas Sürtünmesi
Kurumsal yatırımcılar derin likidite ve neredeyse anlık takas talep etmektedir; bu standart, mevcut kripto-fiat geçişlerinde nadiren karşılanmaktadır. Dönüşüm yolları birden fazla aracı arasında parçalanmış durumdadır; bu da icra riski, fiyat kayması ve uyum sürtünmesi doğurmaktadır. Perakende platformlar ise aşırı spreadler uygulayan üçüncü taraf işlemcilere dayanmakta, bu da işlem verimliliğini ve kullanıcı güvenini azaltmaktadır.
d. Saklama ve Uyum Açısından Uyumsuzluklar
Kurumlar, fiat mutabakat sistemleriyle sorunsuz biçimde entegre olan güçlü saklama çözümlerine ihtiyaç duymaktadır; buna karşın kripto para borsalarının büyük bölümü teknolojik veya usule ilişkin açıdan kurumsal düzeydeki altyapıyla uyumlu değildir. Perakende platformlar, kesintisiz işlem izleme veya denetlenebilirliği sağlayacak gelişmişlikten yoksundur; oysa bunlar büyük ölçekli benimsenme ve düzenleyici güven için vazgeçilmez ön koşullardır.
2. IFB Çözümü
a. Kurumsal Düzeyde Fiat Para Erişimi
IFB, geleneksel finans ile dijital varlık ekosistemleri arasındaki yapısal ayrımı kapatmaktadır. Dijital varlık alanında uzmanlığa sahip, tam düzenlemeye tabi bir bankacılık kuruluşu olarak, kurumsal düzey standartları karşılayan uyumlu fiat para geçitleri sunar. Bunlar arasında ayrılmış hesaplar, çok yetki alanlı takas ağları ve onaylı kripto para borsaları ile saklama kuruluşlarıyla doğrudan entegrasyon yer almaktadır.
b. Birleşik Uyum Mimarisi
IFB, uyumlaştırılmış AML/KYC çerçeveleri ve otomatik işlem izleme sayesinde hem kurumsal hem de bireysel müşteriler için mükerrer doğrulama katmanlarını ortadan kaldırır. Uyum altyapısı, AB MiCA, FATF Seyahat Kuralı ve Basel III direktifleriyle uyumlu olacak şekilde tasarlanmış olup, işlem gecikmesi olmaksızın tam şeffaflık ve düzenleyici güvenlik sağlar.
c. Likidite ve Takas Altyapısı
IFB, birinci sınıf likidite sağlayıcıları ve borsa ortaklarıyla gerçek zamanlı bağlantılar sürdürerek neredeyse anlık fiat takasını mümkün kılar ve kurumsal katılımcılar için kayma (slippage) riskini azaltır. Bireysel müşteriler ise spread ve takas maliyetlerini asgariye indiren optimize edilmiş dönüşüm rotalarından yararlanır.
d. Risk Azaltımı ve Saklama Entegrasyonu
IFB'nin saklama ortaklıkları, hem fiat hem de dijital varlıkların güvenli ve denetlenebilir ortamlarda tutulmasını sağlar. Bu durum, karşı taraf riskini azaltır ve dijital varlıklara uyumlu maruziyet arayan kurumsal ve bireysel kullanıcılar için sermaye verimliliğini artırır.
3. Stratejik Etki
IFB'nin altyapısı, kripto para-fiat para arayüzünü parçalı ve opak bir darboğazdan şeffaf, düzenlemeye tabi ve verimli bir finansal koridora dönüştürmektedir. Kurumsal yatırımcılar için tam sermaye hareketliliği ve güvene dayalı (fiduciary) yükümlülüklere uyum sağlar. Perakendeciler için ise dijital varlık işlemlerinde güveni, öngörülebilirliği ve maliyet etkinliğini yeniden tesis eder.
Özünde IFB, kripto giriş ve çıkış sürecini kurumsallaştırır: sürtünmenin yerine güveni, belirsizliğin yerine uyumu, gecikmenin yerine kesinliği koyar.
1. AB – yeni sert çerçeve
- MiCA – lisanslama, davranış kuralları, saklama. MiCA ((AB) 2023/1114 sayılı Tüzük), Kripto Varlık Hizmet Sağlayıcıları (CASP) için eksiksiz bir yetkilendirme rejimi öngörür: alım satım, değişim, emir icrası, saklama, yerleştirme, danışmanlık vb. Sonuç: AB'deki tüketicilere “hafifletilmiş” erişim yoktur; sınır ötesi “pasaportlama” yalnızca tam yetkilendirme ve sürekli denetimin ardından mümkündür. Pratik kısıt: bir CASP (veya AB'deki aracısı) lisans alana kadar müşteri kabulü durur; yetkilendirme olmaksızın sınır ötesi pazarlama yasaktır.
- Fon Transferleri Tüzüğü (TFR) – etkin yaptırımlı kripto “Seyahat Kuralı”. (AB) 2023/1113 sayılı Tüzük, AB'de yerleşik bir ödeme hizmeti sağlayıcısının (PSP) veya kripto varlık hizmet sağlayıcısının (CASP) yer aldığı her kripto transferinde gönderen–alıcı verilerinin işlemle birlikte “seyahat etmesini” zorunlu kılar. Kendi saklamasındaki adresler (“saklamasız cüzdanlar”) bakımından CASP'ler karşı tarafa ilişkin tam bilgiyi toplamak ve (1.000 €'nun üzerinde) müşterinin kendi saklamasındaki cüzdanın sahibi olup olmadığını/kontrol edip etmediğini doğrulamak zorundadır. Bu durum ek doğrulama adımları getirir, bekleme kuyrukları oluşturur ve yanlış pozitif riskini artırır.
- Almanya – BaFin'in sıkı düzenleyici katmanı. 30 Aralık 2024 tarihinden itibaren Almanya'da kripto varlık saklama hizmetleri ve diğer kripto hizmetleri MiCA kapsamındadır ve BaFin tarafından Kripto Piyasaları Denetim Kanunu (KMAG) çerçevesinde denetlenmektedir. BaFin, kendi barındırdığı cüzdanları (self-hosted wallets) içeren transferlerde, kontrol kanıtı yöntemlerini (örneğin referans işlemler veya mesaj imzalama) da kapsayan gelişmiş Gerekli Özen (Due Diligence) uygulanmasını beklemektedir. Operasyonel etki: ilave kontroller, daha uzun takas süreleri ve transfer başına daha yüksek KYC/KYT maliyeti.
- Fransa – MiCA'ya geçiş, kestirme yol yok. MiCA öncesi DASP kayıtları yalnızca süreyle sınırlı olarak geçerliliğini sürdürür; piyasaya yeni girenlerin tam bir MiCA yetkisi alması gerekir. Pasaportlama siyasi açıdan hassastır; denetim otoriteleri sınır ötesi lisanslara yönelik daha sıkı bir incelemenin sinyallerini şimdiden vermektedir. Kısıt: geçiş döneminde zamanlama riski ve düzenleyici parçalanma.
- Bankalar için ihtiyati darboğaz – Basel kripto standardı. 1 Ocak 2026’dan itibaren Basel Komitesi’nin standardı, “Grup 2” kripto risk pozisyonlarına caydırıcı düzeyde sermaye yükü getirmektedir (%1250 risk ağırlığı; pozisyon limitleri Tier 1 sermayenin %1’i ve %2’si). Sonuç: bankaların çoğu doğrudan pozisyon almaktan kaçınmakta, takas pencerelerini daraltmakta veya yalnızca acente modellerine yönelmekte; bu da kripto giriş-çıkış kapılarına yönelik fiat likiditesini daraltmaktadır.
2. Birleşik Krallık – tanıtım kısıtlaması ve Travel Rule
- Finansal tanıtımlar: FSMA madde 21 (nitelikli kripto varlıkları kapsayacak şekilde genişletilmiştir). 8 Ekim 2023'ten bu yana, Birleşik Krallık'taki tüketicileri etkileme potansiyeli taşıyan her iletişim; yetkilendirilmiş bir kuruluş tarafından, kendi tanıtımlarını ileten MLR kayıtlı bir kuruluş tarafından veya s21 geçidi onaylayıcısı tarafından onaylanmış olmalıdır. Zorunlu risk uyarıları, cayma süresi ve uygunluk testleri uygulanır. Sonuç: Yurt dışından Birleşik Krallık'a yönelik pazarlanan on-ramp/off-ramp hizmetleri olağan biçimde engellenmekte; bankalar kayıtsız tanıtımcılara yönelik ödemeleri reddetmektedir.
- Birleşik Krallık Seyahat Kuralı (Travel Rule). 1 Eylül 2023 tarihinden itibaren Birleşik Krallık'taki kripto varlık işletmeleri, FATF ile uyumlu olarak transferlere ilişkin karşı taraf verilerini toplamak, doğrulamak ve paylaşmak zorundadır. Sınır ötesi uyumsuzluklar gecikmelere ve işlemlerin reddine yol açmaktadır.
3. Amerika Birleşik Devletleri – BSA/FinCEN, eyalet düzeyindeki MSB kuralları, muhasebe yükü
- BSA/FinCEN Travel Rule. ABD'de “fon transferleri” (geleneksel olarak ≥3.000 USD) için gönderen/alıcı bilgilerinin iletilmesi zorunludur ve bu kural dönüştürülebilir sanal para birimi (CVC) ile işlem yapan Para Hizmetleri İşletmeleri'ne (MSB) de uygulanır. Uluslararası havaleler için düzenleyiciler daha düşük eşikler önermiştir; denetim sıkıdır. Sonuç: Karşı taraflar uyumlu veri iletim yolları sağlayamadığında VASP'ler ve bankalar işlemi durdurur veya reddeder.
- Parçalı eyalet lisanslaması ve federal denetim. Para transferi lisansları, OFAC yaptırım taraması ve menkul kıymet/emtia kapsamına ilişkin belirsizlik, özellikle 50 eyaleti kapsayan temiz bir lisans altyapısına sahip olmayan yeni borsalar veya tezgâh üstü (OTC) masaları için fiat para kanallarını kısıtlamaktadır. (Genel BSA/FinCEN rehberlik bağlamı.)
- Muhasebe kaynaklı olumsuz etki (US GAAP). 2025'ten itibaren ASU 2023-08, kapsam dahilindeki kripto varlık pozisyonlarının çoğunun gerçeğe uygun değer farkları net kâra yansıtılarak ölçülmesini zorunlu kılmaktadır. Şirketler açısından bu durum, kâr/zarar tablosunda dalgalanma yaratarak hazine işlemlerine katılımı caydırabilir ve kazanç açıklama dönemlerinde giriş-çıkış (ramp) hacimlerini daraltabilir.
4. Singapur – stablecoin ve ödemelere ilişkin düzenleme kapsamı
- MAS stablecoin çerçevesi + PSA iyileştirmeleri. MAS, tek para birimli stablecoin'ler (SGD/G10) için bir rejimi, ayrıca PSA iyileştirmelerini ve DPT korumalarını kesinleştirdi. İhraççı rezerv, itfa ve ayrıştırma kuralları kaliteyi yükseltmekte, ancak hangi token'ların giriş-çıkış kanallarında fiat vekili olarak kullanılabileceğini kısıtlamaktadır.
5. Bu kuralların ramp işlemlerini somut olarak nasıl aksattığı
- Karşı taraf verilerindeki eksiklikler – AB/Birleşik Krallık Travel Rule mesajlarının takasla birlikte veya takas öncesinde aynı kanal üzerinden iletilmesi gerekir; eksik veriler manuel incelemeye, dondurmaya veya iadeye yol açar.
- Kendi kendine barındırılan cüzdanlarda yaşanan sürtünmeler – 1.000 €'yu aşan tutarlar için kontrol kanıtı gerekir; ekran görüntüleri yeterli değildir, bu da kullanıcıları mesaj imzalamaya veya referans işlemleri yürütmeye iter ve bireysel çekimleri geciktirir.
- Tanıtım çerçevesi – uygun s21 yolu olmaksızın Birleşik Krallık'ta yapılan pazarlama, banka risk azaltımını ve tüketici ödemelerinin engellenmesini tetikler.
- Banka bilançosu kısıtları – Basel kapsamındaki ihtiyati sermaye muamelesi anapara likiditesini kıt hale getirir; birçok banka, aracılık modelleri ve daha kısa takas vadeleriyle sınırlı kalmaktadır.
- Muhasebe görünümü – ABD GAAP kapsamında gerçeğe uygun değer farkının kâr veya zarara yansıtılması, hazine birimlerinin raporlama tarihleri civarında giriş-çıkış envanteri (ramp inventory) tutmasını caydırır.
6. Uyumlu bir dönüşüm kanalının gereklilikleri
Düzenleyici duruş
- Her piyasaya yalnızca gerekli lisanslar çerçevesinde hizmet verin: AB için pasaportlama imkânıyla birlikte MiCA kapsamında CASP yetkilendirmesi, Birleşik Krallık için ise FCA kaydı ile birlikte s21 onay yolu. IFB'nin söz konusu lisansa sahip olmadığı hallerde, yetkili iş ortakları aracılığıyla çalışır ve o piyasaya yönelik pazarlama faaliyetinde bulunmaz.
Tasarım gereği veri akışı uyumu
- AB/Birleşik Krallık/ABD şemaları arasında gönderen/alıcı verilerini otomatik olarak yönlendiren, EBA ile uyumlu bir Travel Rule geçidi devreye alın; uyumlu bir VASP uç noktasına sahip olmayan karşı taraflar için yedek çözümler öngörün. Kendi kendine barındırılan cüzdanlar için doğrulama iş akışlarını (mesaj imzalama/referans işlem) entegre edin ve BaFin tarafından kabul edilebilir kanıt kaydı sağlayın.
Basel yüküne tabi olmayan, banka düzeyinde takas altyapısı
- Müşterilerinizin kripto işlem akışları için yalnızca aracı sıfatıyla itibari para mutabakatı hizmeti sunun; böylece Grup 2 kapsamında kendi nam ve hesabınıza işlem yapmaktan kaynaklanan risk maruziyetinden kaçınırken SEPA Instant, T2 ve SWIFT gpi üzerinden anlık itibari para likiditesini koruyun. İtibari para ayağının mutabakat süresini AB/Birleşik Krallık mesai saatleri içinde T+0'a indirmek için nostro ve PM (TARGET2 Ödeme Modülü) hesaplarında önceden fon bulundurun ve gerçek zamanlı hazine yönetimi uygulayın. Basel kapsamındaki risk maruziyetine etkisi: ihmal edilebilir düzeyde; operasyonel likiditeye etkisi: yüksek.
Saklama ve ayrıştırma
- Sıcak/soğuk ayrıştırma ve programlanabilir çekim politikaları için düzenlemeye tabi saklayıcı kuruluşlarla entegrasyon sağlayın. Travel-Rule ve kendi kendine barındırılan (self-hosted) cüzdan doğrulamasını politika katmanında uygulayın (ör. eşik değerler, coğrafi kısıtlama, yaptırım listeleri). GwG §8 uyarınca BaFin'e uygun kayıtlar en az 5 yıl saklanır.
Tanıtımlar ve müşteri kabulü
- Birleşik Krallık perakende müşterileri için FCA uyumlu süreçler yürütün: standartlaştırılmış uyarılar, 24 saatlik düşünme süresi, uygunluk testleri ve s21 onayları. AB perakende müşterileri için erişimi, MiCA pasaportunun geçerli olduğu piyasalarla sınırlayın; Fransa için, yerel onay teyit edilene kadar geçiş dönemi kısıtlamalarına uyun. Sonuç: ödeme retlerinde ve ters ibraz (chargeback) uyuşmazlıklarında belirgin azalma.
Hazine yönetimine uygun likidite seçenekleri
- Fiat ayağında hedge edilmiş ve açık anapara kripto pozisyonu bulunmayan şekilde, banka parasına ve ilgili olduğu durumlarda (AB dışı koridorlar için) MAS tarafından tanınan tek para birimli stablecoin'lere anında çıkış imkânı sunulması. Sonuç: ASU 2023-08'e duyarlı kurumsal şirketler için daha düşük kâr/zarar oynaklığı.
Kontroller ve denetlenebilirlik
- Tam kapsamlı AML/KYT altyapısı: yaptırım/PEP taraması, adres risk skorlaması, fon kaynağı analitiği ve işlem kimliklerini (TXID) kimlik belgelerine bağlayan Seyahat Kuralı (Travel Rule) kanıtları. Karar alma süreçlerini ve cüzdan kontrolüne ilişkin kanıtları kapsayan, düzenleyici otoritelerin standartlarına uygun denetim izleri sağlayın.
7. Müşteri segmentleri üzerindeki pratik etkiler
Kurumsal yatırımcılar
- MiCA/TFR ve Basel kısıtları, likiditenin deterministik uyum içeren aracılık (agency) altyapıları üzerinden akması gerektiği anlamına gelir. Aracılık (agency) modeli, veri paylaşımı yükümlülüklerini karşılarken asıl taraf riskine ilişkin sermaye yükümlülüklerinden kaçınır.
Perakende platformları
- Birleşik Krallık finansal tanıtım (financial promotion) kuralları ve AB TFR kontrolleri başlıca başarısızlık nedenleridir. Standartlaştırılmış bilgilendirmeler, s21 onay yönlendirmesi ve cüzdan doğrulaması, ilk para çekme işlemlerindeki gecikmeleri ve banka ödeme engellerini azaltır.
8. Özet – kısıt hukuki, çözüm ise mimaridir
Kısıtlamalar mevzuata dayanmaktadır: MiCA kapsamındaki lisanslama ve davranış kuralları, TFR kapsamında veri paylaşımı ve kendi kendine saklanan cüzdan (self-hosted wallet) doğrulaması, BaFin'in güçlendirilmiş gerekli özen (due diligence) yükümlülükleri, Birleşik Krallık'taki tanıtım izni (promotions gate) düzenlemesi, ABD'deki BSA/Travel Rule yükümlülükleri ve Basel sermaye kuralları. Bunlar çıtayı yalnızca “yükseltmekle” kalmaz; giriş ve çıkış kanallarının (ramp) nasıl işletilmesi gerektiğini yapısal olarak yeniden biçimlendirir. Çözüm de aynı ölçüde yapısaldır: doğru lisanslar altında faaliyet göstermek, yalnızca aracı sıfatıyla fiat uzlaşması yürütmek, Travel Rule ve kendi kendine saklanan cüzdan doğrulamasını endüstriyel ölçekte uygulamak, tanıtım uyumunu süreçlere yerleştirmek ve düzenlemeye tabi saklama hizmetlerini entegre etmek. Bu tasarım, düzenleyici çerçevenin dışına çıkmadan işlem hacmini yeniden sağlar.
Kaynaklar: AB MiCA ve TFR birincil metinleri; BaFin KWG/GwG rehberliği; FCA tanıtım ve Travel-Rule açıklamaları; Basel kripto varlık standartları; MAS stablecoin çerçevesi; ABD ASU 2023-08.
Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.