Senioraż (zysk emisyjny)
Ukryty fundament potęgi monetarnej
Podsumowanie
Senioraż, czyli zysk uzyskiwany z emisji pieniądza, stanowi jeden z najstarszych i najbardziej doniosłych mechanizmów w ekonomii monetarnej. Choć we współczesnej debacie finansowej bywa pomijany, senioraż pozostaje istotnym czynnikiem polityki fiskalnej, dynamiki monetarnej i podziału bogactwa. Niniejsza analiza omawia senioraż od jego średniowiecznych początków po współczesne formy, ze szczególnym uwzględnieniem skutków dla działalności bankowej, polityki pieniężnej oraz zmieniającego się otoczenia walut cyfrowych.
Dla profesjonalistów z sektora bankowego zrozumienie seniorażu jest istotne nie tylko jako kontekst historyczny, lecz także jako ramy analizy zachowań banków centralnych, przewidywania zmian w polityce monetarnej oraz zarządzania przejściem w kierunku walut cyfrowych banków centralnych (CBDC). Mechanizm zysku leżący u podstaw kreacji pieniądza w dalszym ciągu kształtuje rynki finansowe, wyceny aktywów oraz strukturalne przewagi przypadające instytucjom usytuowanym najbliżej emisji pieniądza.
I. Ewolucja historyczna: od kruszcu do pieniądza fiducjarnego
Średniowieczne początki i przywilej suwerena
Pojęcie seigniorage pojawiło się w średniowiecznej Europie, gdy monarchowie rościli sobie wyłączne prawo do bicia monety. Obywatele dostarczali surowe metale szlachetne do mennic królewskich, które przetwarzały je na oficjalną walutę. Suweren zatrzymywał część metalu jako wynagrodzenie, co stanowi dosłowne znaczenie terminu seigniorage, wywodzącego się od francuskiego określenia prawa pana feudalnego.
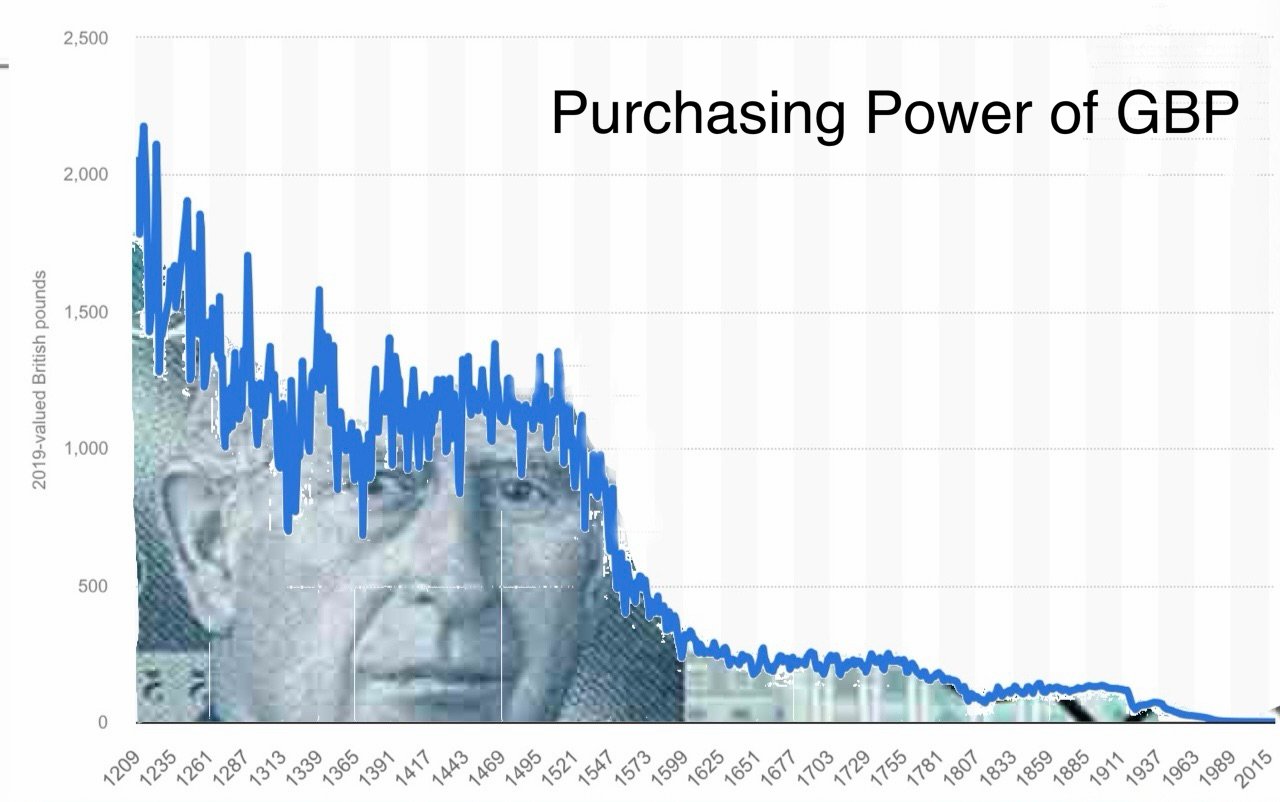
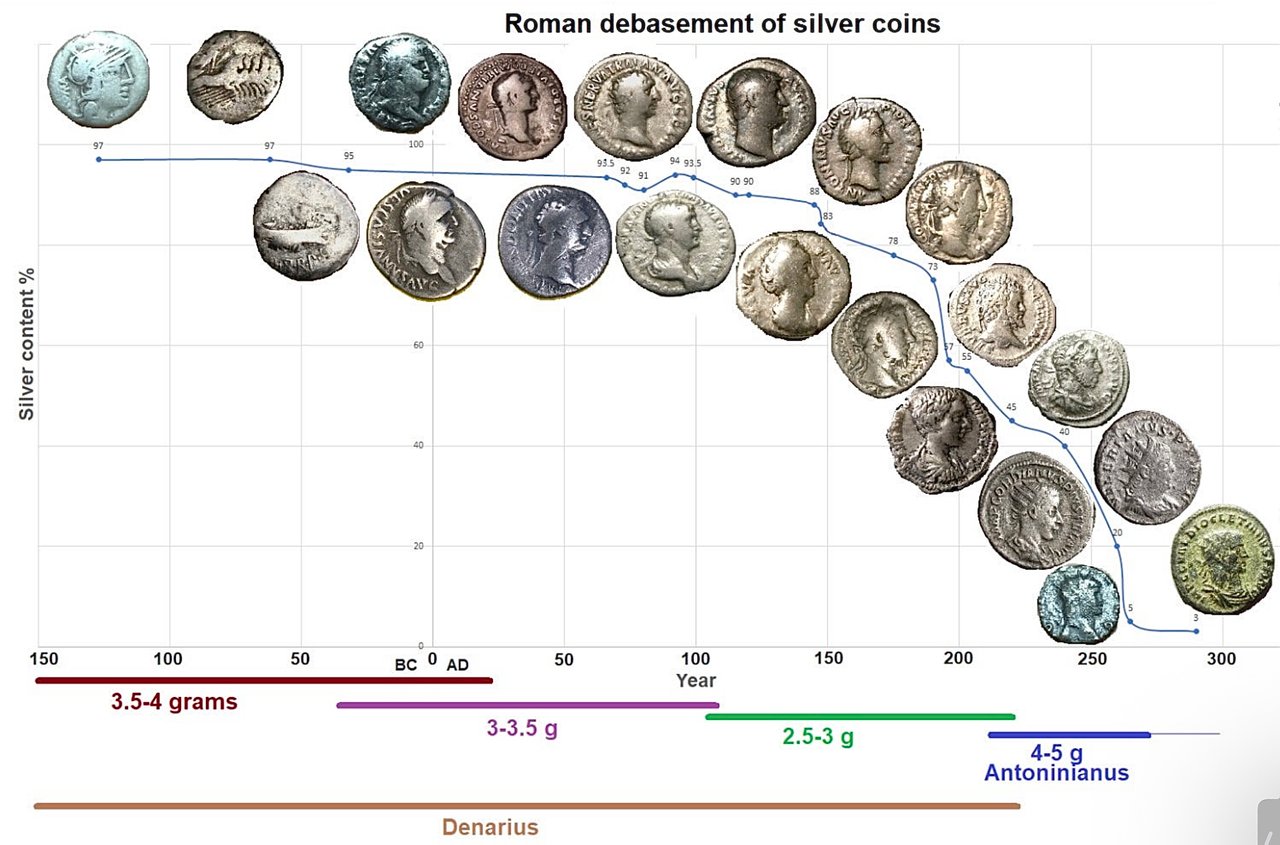
To rozwiązanie było czymś więcej niż zwykłą opłatą transakcyjną. Ustanowiło fundamentalną zasadę: kto kontroluje kreację pieniądza, ten przejmuje rentę ekonomiczną z całego systemu monetarnego. Możliwość obniżenia zawartości kruszcu przy zachowaniu wartości nominalnej przez władcę stanowiła zjawisko, które dziś określilibyśmy jako psucie pieniądza, czyli w istocie wczesną formę podatku inflacyjnego.
Cykl deprecjacji waluty
Historyczne przypadki deprecjacji waluty ujawniają prawidłowości, które pozostają aktualne do dziś:
- Filip IV Piękny, król Francji (XIV wiek): wielokrotnie obniżał zawartość srebra w monetach, aby finansować kampanie wojenne, co podważyło zaufanie kupców
- Miasta-państwa epoki renesansu: Wenecja i Florencja wykazały, że utrzymywanie czystości monet może stanowić podstawę dominacji monetarnej, a dukat wenecki stał się walutą rezerwową swojej epoki
- Imperium Hiszpańskie: Mimo ogromnego importu srebra z obu Ameryk, nieustanne psucie monety przyczyniło się do chronicznej inflacji i ostatecznego upadku gospodarczego
Kluczowy wniosek: zysk z seniorażu i wiarygodność waluty pozostają w dynamicznym napięciu. Nadmierne czerpanie korzyści podważa sam system monetarny.
II. Współczesny senioraż: mechanizmy i podział
Pieniądz fiducjarny i przekształcenie seniorażu
Przejście od pieniądza towarowego do pieniądza fiducjarnego zasadniczo zmieniło dynamikę seniorażu. Fizyczne koszty produkcji stały się pomijalne: w 2025 r. zmienny koszt druku banknotu o nominale 100 USD wyniósł 11,3 centa (Rezerwa Federalna), co oznacza, że niemal cała wartość nominalna stanowi senioraż. W skali miliardów sztuk generuje to znaczące przychody dla organów emisyjnych.
Jednak współczesny seigniorage wykracza daleko poza gotówkę fizyczną:
Główne źródła seigniorage:
- Emisja gotówki fizycznej: bezpośredni zysk z produkcji banknotów i monet
- Tworzenie rezerw: zysk z aktywów oprocentowanych nabytych w drodze ekspansji monetarnej
- Operacje luzowania ilościowego: dochody z papierów wartościowych nabytych za nowo utworzone rezerwy banku centralnego
- Ujemne realne stopy procentowe: faktyczny transfer majątku od wierzycieli do dłużników, gdy inflacja przewyższa stopy nominalne
Bilans banku centralnego jako mechanizm seniorażu
Współczesne banki centralne uzyskują dochody z seniorażu przede wszystkim dzięki posiadaniu aktywów finansowanych poprzez tworzenie rezerw. Gdy bank centralny nabywa skarbowe papiery wartościowe w drodze operacji otwartego rynku, to:
1. Tworzy nową bazę monetarną (rezerwy banków)
2. Nabywa oprocentowane aktywa
3. Wypłaca minimalne odsetki od rezerw lub nie wypłaca ich wcale
4. Przekazuje Skarbowi Państwa dochód odsetkowy netto
Mechanizm ten pozwala rządom finansować deficyty po stopach niższych od rynkowych, w praktyce uzyskując dochód z emisji pieniądza (seigniorage) poprzez różnicę między rentownością aktywów a kosztem zwiększenia bazy monetarnej.
Studium przypadku: Rezerwa Federalna (2020–2023)
W okresie reakcji na pandemię suma bilansowa Rezerwy Federalnej wzrosła o prawie 5 bln USD, z około 4,2 bln USD w lutym 2020 r. do prawie 9 bln USD wiosną 2022 r. Skutki w zakresie renty emisyjnej (seigniorage) były znaczące – i odwracalne:
- Odprowadzenia do Skarbu Państwa USA osiągnęły w 2021 r. 107 mld USD; gdy stopy procentowe wzrosły, koszty odsetkowe Fed od rezerw przekroczyły jego dochody, a od września 2022 r. Fed zawiesił odprowadzenia i ujmuje aktywa odroczone
- Niskie stopy procentowe banku centralnego obniżały koszty obsługi zadłużenia państwa, dopóki utrzymywały się na niskim poziomie
- Inflacja cen aktywów przeniosła bogactwo na posiadaczy aktywów finansowych
- Realna erozja płac stanowiła ukryte opodatkowanie dochodów z pracy
Kreacja pieniądza przez banki komercyjne i wtórny dochód emisyjny (seigniorage)
System rezerwy cząstkowej tworzy formę delegowanego seigniorage. Banki komercyjne wytwarzają nowy pieniądz poprzez udzielanie kredytów, tworząc depozyty, które pełnią funkcję waluty. W Zjednoczonym Królestwie ten „pieniądz kredytowy” stanowi około 97% szerokiej podaży pieniądza (Bank of England, 2014).
Banki uzyskują zyski zbliżone do seigniorage poprzez:
- Marże odsetkowe netto od depozytów powstałych w procesie kreacji
- Przychody z opłat za usługi płatnicze
- Przewaga pierwszego podmiotu w wykorzystaniu nowo wykreowanego kredytu
Takie rozwiązanie tworzy dwupoziomowy system renty emisyjnej (seigniorage): banki centralne czerpią zyski z kreacji pieniądza podstawowego, a banki komercyjne – z kreacji pieniądza kredytowego.
III. Efekt Cantillona a podział bogactwa
Nierównomierny przepływ pieniądza
Osiemnastowieczna obserwacja Richarda Cantillona pozostaje niepokojąco aktualna: nowo utworzony pieniądz nie wchodzi do gospodarki równomiernie. Podąża natomiast określonymi kanałami transmisji, tworząc systematyczne przewagi dla jego odbiorców.
Podstawowa sekwencja transmisji:
- Operacje banku centralnego → instytucje finansowe otrzymują płynność w pierwszej kolejności
- Rynki aktywów → Pierwsi odbiorcy windują ceny akcji, obligacji i nieruchomości
- Kredytobiorcy korporacyjni → Duże przedsiębiorstwa uzyskują dostęp do kredytu po preferencyjnym oprocentowaniu
- Rynki konsumenckie → Ceny dostosowują się w górę, zanim zareagują wynagrodzenia
- Osoby żyjące z wynagrodzenia → otrzymują pieniądze na końcu, po wzroście cen
Taka kolejność dystrybucji oznacza, że zysk z seniorażu przypada przede wszystkim właścicielom aktywów i pośrednikom finansowym, podczas gdy koszty inflacji w nieproporcjonalnym stopniu obciążają osoby pracujące na etatach oraz osoby o stałych dochodach.
Dowody empiryczne: koncentracja majątku po 2008 roku
Po kryzysie finansowym z 2008 roku i następujących po nim programach luzowania ilościowego:
- Amerykańskie rynki akcji wzrosły o ponad 400% (2009–2021)
Krytycy postrzegają to jako strukturalną cechę podziału renty emisyjnej w systemach monetarnych opartych na pieniądzu fiducjarnym, a nie jako porażkę polityki. Im bliżej podmiot znajduje się źródła kreacji pieniądza, tym większe są jego względne korzyści.
IV. Ramy prawne i struktura instytucjonalna
Prawo o prawnych środkach płatniczych i monopol monetarny
Prawo do seniorażu jest zakotwiczone w ustawach o prawnych środkach płatniczych, które przyznają państwom monopol na emisję pieniądza. Przepisy te realizują kilka celów:
- Obowiązek akceptacji: obywatele muszą przyjmować pieniądz emitowany przez rząd jako środek rozliczenia zobowiązań
- Zakaz konkurencji: Ograniczanie lub zakazywanie alternatywnych systemów monetarnych
- Umożliwienie opodatkowania: wymóg uiszczania podatków w walucie urzędowej
- Ułatwianie pozyskiwania dochodu z emisji pieniądza (seigniorage): tworzenie wymuszonego popytu niezależnie od jakości
Status prawnego środka płatniczego przekształca seigniorage z mechanizmu ekonomicznego w prawo ustawowe: to kluczowe rozróżnienie wyjaśnia opór rządów wobec przyjmowania kryptowalut i zdecentralizowanych systemów monetarnych.
Niezależność banku centralnego: iluzja czy rzeczywistość?
Współczesne banki centralne deklarują niezależność operacyjną od władzy politycznej. W praktyce jednak pełniona przez nie funkcja emisyjna (seigniorage) nieuchronnie prowadzi do powiązań fiskalnych:
- Banki centralne finansują deficyty rządowe poprzez zakupy papierów wartościowych
- Przekazy pieniężne do skarbów państw zależą od dalszej ekspansji monetarnej
- Utrzymanie „niezależności” staje się trudne w okresach kryzysów fiskalnych
- Presja polityczna na utrzymanie łagodnej polityki pieniężnej nasila się w okresie wyborów
Reakcja na pandemię ujawniła te napięcia. Ogromny pakiet bodźców fiskalnych wymagał równie ogromnego luzowania monetarnego, co zatarło wszelkie istotne rozróżnienie między polityką fiskalną a monetarną. Bilanse banków centralnych stały się w praktyce instrumentami polityki fiskalnej, a dochód z emisji pieniądza (seigniorage) pełnił rolę źródła przychodów.
V. Wymiar geopolityczny: wygórowany przywilej
Hegemonia dolara i międzynarodowy seigniorage
Status dolara amerykańskiego jako światowej waluty rezerwowej generuje to, co francuski minister finansów Valéry Giscard d’Estaing nazwał „wygórowanym przywilejem” – możliwość osiągania międzynarodowego seigniorage. Dolar stanowi około 57% alokowanych światowych rezerw walutowych (IMF COFER, 2025) i występuje po jednej stronie 89% wszystkich transakcji walutowych (BIS Triennial Survey, 2025), podczas gdy Stany Zjednoczone wytwarzają około jednej czwartej światowego PKB.
Mechanizm międzynarodowego seniorażu:
- Inwestorzy zagraniczni posiadają amerykańskie papiery skarbowe o wartości przekraczającej 9 bilionów USD (dane TIC Departamentu Skarbu USA, 2025)
- Koszt wytworzenia: znikomy; wartość wymienna: rzeczywiste towary i usługi
- USA mogą finansować deficyty handlowe, emitując walutę, którą inni muszą zdobywać
- Strukturalny popyt na dolary wspiera walutę ponad krótkoterminowe czynniki fundamentalne
Ten mechanizm pozwala Stanom Zjednoczonym eksportować inflację przy jednoczesnym imporcie realnych zasobów – jest to współczesny odpowiednik praktyki średniowiecznych królów, którzy psuli monetę, wymagając od poddanych jej przyjmowania według wartości nominalnej.
Nowe wyzwania dla dominacji dolara
Kilka zjawisk zagraża monopolowi dolara w zakresie seniorażu:
- Alternatywne systemy rozliczeń BRICS+: Wysiłki na rzecz stworzenia mechanizmów handlu niezwiązanych z dolarem
- Cyfrowy juan (e-CNY): próba internacjonalizacji chińskiej waluty za pomocą technologii
- Rewaluacja złota: banki centralne gromadzą złoto jako alternatywę dla dolara
- Upowszechnienie kryptowalut: równoległe systemy monetarne poza kontrolą rządów
Gdyby dolar utracił znaczną część swojego statusu waluty rezerwowej, Stany Zjednoczone utraciłyby istotne dochody z tytułu seniorażu, co mogłoby zmusić je do gwałtownych korekt fiskalnych lub przyspieszonej emisji pieniądza, z których każda mogłaby wywołać załamanie zaufania.
VI. Transformacja cyfrowa: CBDC i pieniądz programowalny
Cyfrowe waluty banków centralnych: Seigniorage 2.0
CBDC stanowią kolejny etap ewolucji seigniorage: bezpośrednią emisję cyfrową z pominięciem pośredników. W przeciwieństwie do kryptowalut, CBDC centralizują, a nie decentralizują kontrolę nad pieniądzem.
Zalety w zakresie pozyskiwania dochodu z seigniorage:
- Zerowe koszty produkcji: brak konieczności fizycznego druku lub bicia monet
- Pełne śledzenie: każda transakcja monitorowana w czasie rzeczywistym
- Programowalność: terminy ważności, ograniczenia użycia, ukierunkowana dystrybucja
- Dezintermediacja: ograniczenie roli banków komercyjnych w kreacji pieniądza
- Skuteczniejsza transmisja polityki pieniężnej: bezpośrednia kontrola nad dystrybucją pieniądza
Wdrożenia w fazie rozwoju:
- Chiny (e-CNY): ogólnokrajowy program pilotażowy; do listopada 2025 r. 3,48 mld transakcji o wartości 16,7 bln CNY. Od stycznia 2026 r. salda portfeli w bankach komercyjnych stanowią depozyty oprocentowane
- Unia Europejska (cyfrowe euro): kolejna faza projektu od października 2025 r.; pilotaż możliwy od połowy 2027 r. i pierwsza emisja w 2029 r., o ile rozporządzenie UE zostanie przyjęte w 2026 r.
- Wielka Brytania (cyfrowy funt): faza projektowa; brak decyzji o wprowadzeniu
- Stany Zjednoczone: Rezerwa Federalna ma ustawowy zakaz emisji CBDC do 31 grudnia 2030 r. (lipiec 2026 r.)
Konsekwencje dla pośrednictwa finansowego
Upowszechnienie CBDC zagraża tradycyjnym modelom bankowym, umożliwiając bezpośrednie relacje użytkowników końcowych z bankiem centralnym. Jeżeli osoby fizyczne będą mogły utrzymywać depozyty bezpośrednio w banku centralnym, depozyty w bankach komercyjnych staną się mniej istotne, co może doprowadzić do wyeliminowania wtórnego seigniorage oraz zakłócić system rezerwy cząstkowej.
Banki stają przed kilkoma wyzwaniami strategicznymi:
- Dezintermediacja depozytów: ucieczka do wolnych od ryzyka depozytów w banku centralnym w okresach napięć
- Ograniczona zdolność do udzielania kredytów: mniejsza baza depozytowa ogranicza kreację kredytu
- Kompresja marż: konkurencja ze strony rachunków w banku centralnym o zerowym koszcie
- Ryzyko inwigilacji: CBDC mogą stać się narzędziami inwigilacji finansowej i kontroli
VII. Inflacja jako ukryte opodatkowanie
Związek między seigniorażem a inflacją
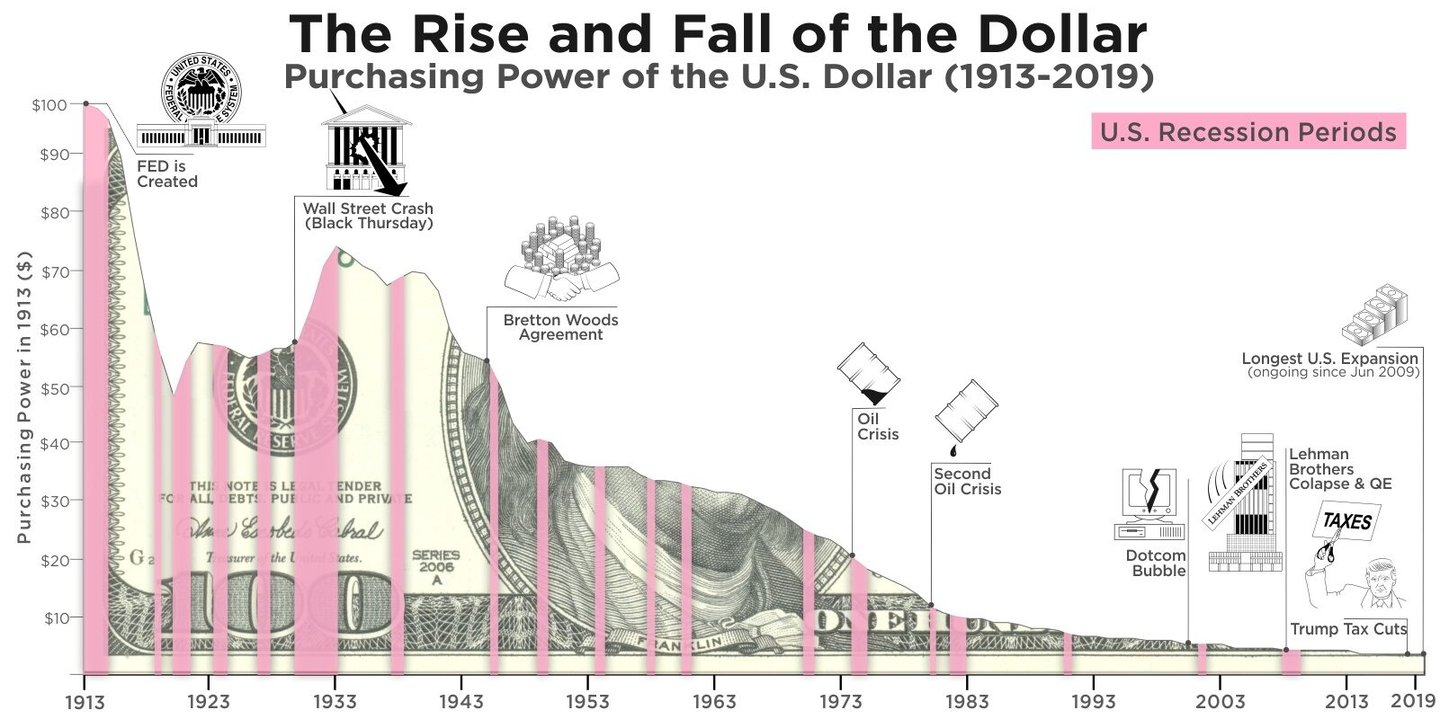
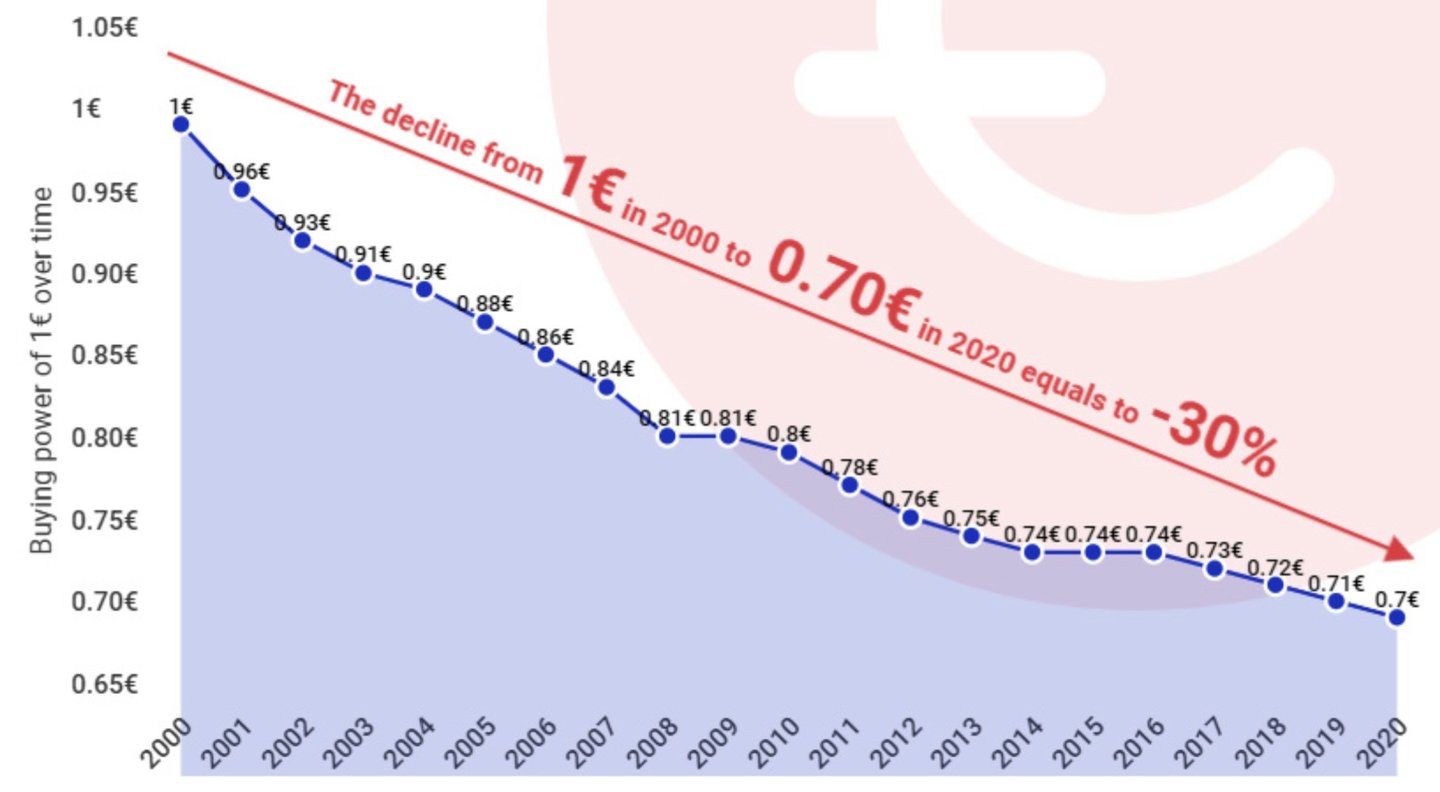
Nadmierne czerpanie dochodów z seigniorażu nieuchronnie prowadzi do inflacji: jest to mechanizm, za pomocą którego koszty kreacji pieniądza są rozkładane na posiadaczy waluty. W przeciwieństwie do jawnego opodatkowania, inflacja nie wymaga zatwierdzenia ustawodawczego i nie pozostawia widocznego śladu audytowego.
Ramy matematyczne:
Jeżeli M oznacza podaż pieniądza, P poziom cen, a V i Q pozostają stałe (w uproszczeniu), wówczas:
M × V = P × Q
Zwiększenie M (seigniorage) z konieczności zwiększa P (inflację), przenosząc siłę nabywczą z dotychczasowych posiadaczy pieniądza na emitenta waluty.
Rzeczywiste mechanizmy pozyskiwania środków poprzez inflację:
- Roczna inflacja na poziomie 2% prowadzi w ciągu 10 lat do utraty siły nabywczej w wysokości 18% (efekt procentu składanego)
- Od 1971 r. (szok Nixona) dolar utracił blisko 90% siły nabywczej (wskaźnik CPI w USA)
- Realna stopa zwrotu z aktywów gotówkowych: konsekwentnie ujemna po prawidłowym uwzględnieniu inflacji
Historyczne studia przypadków hiperinflacji
Skrajne uzależnienie od seniorażu prowadzi do katastrofalnych skutków:
Niemcy w okresie Republiki Weimarskiej (1921–1923):
- Miesięczna inflacja osiągnęła szczyt na poziomie 29 500%
- Rząd finansował deficyty, obciążone reparacjami, za pośrednictwem banku centralnego
- Oszczędności klasy średniej zostały unicestwione, po czym nastąpiła radykalizacja polityczna
Zimbabwe (2007–2009):
- Szczytowa inflacja szacowana na 79,6 mld procent miesięcznie
- Rząd uruchomił druk pieniądza, aby utrzymać wydatki w warunkach załamania gospodarczego
- Waluta porzucona na rzecz zagranicznych alternatyw
Wenezuela (2016–2019):
- Roczna inflacja osiągnęła w 2018 roku poziom 130 060% (Banco Central de Venezuela)
- Finansowanie monetarne wydatków publicznych po załamaniu się wpływów z ropy naftowej
- Masowa emigracja i kryzys humanitarny
Epizody te mają wspólne elementy: kryzysy fiskalne, polityczną niechęć do ograniczania wydatków oraz przekonanie, że dochód z emisji pieniądza może w nieskończoność zastępować podatki.
VIII. Kryptowaluty a wyzwanie dla seniorażu
Bitcoin: architektura wykluczająca senioraż
Podstawową innowacją Bitcoina było całkowite wyeliminowanie seniorażu poprzez absolutną rzadkość podaży (maksymalnie 21 milionów monet). Taka konstrukcja stanowi bezpośrednie wyzwanie dla rządowych monopoli monetarnych, oferując alternatywę, której nie można zdewaluować.
Kluczowe wyróżniki:
- Stała podaż eliminuje bieżące czerpanie renty menniczej
- Zdecentralizowana emisja zapobiega przechwytywaniu przywilejów
- Przejrzyste reguły protokołu zastępują uznaniową politykę
- Odporność na cenzurę ogranicza kontrolę rządową
Reakcja rządów: ograniczenia i włączenie w system
Rządy stoją przed dylematem: zezwolić na upowszechnienie kryptowalut i utracić dochody z seniorażu albo ograniczyć dostęp i sprawiać wrażenie autorytarnych. Większość z nich obrała rozwiązania pośrednie:
- Regulacja: nakładanie wymogów KYC/AML ograniczających anonimowość
- Opodatkowanie: kwalifikacja jako składnik majątku na potrzeby opodatkowania zysków kapitałowych
- Rozwój CBDC: Oferowanie konkurencyjnych walut cyfrowych wspieranych przez państwo
- Selektywne egzekwowanie prawa: ściganie niektórych zastosowań przy jednoczesnej tolerancji dla innych
Rozstrzygnięcie tego napięcia w istotnym stopniu określi przyszłą dynamikę dochodów z emisji pieniądza (seigniorage). Jeżeli kryptowaluty osiągną znaczną skalę wykorzystania, dochody państwa z seigniorage zmaleją, co zmusi je do ograniczenia wydatków albo do bardziej agresywnego pozyskiwania środków od pozostałych użytkowników waluty.
IX. Konsekwencje dla sektora bankowego i względy strategiczne
Pozycjonowanie w okresie przejścia na system renty emisyjnej (seigniorage)
Instytucje finansowe muszą zarządzać kilkoma zmianami strukturalnymi:
Perspektywa krótkoterminowa (2026–2027):
- Normalizacja bilansów: Fed zakończył redukcję swojego portfela 1 grudnia 2025 r.; EBC nadal nie reinwestuje środków z zapadających papierów wartościowych w swoich portfelach
- Możliwy powrót do rozszerzonego QE w razie wystąpienia recesji
- Rozszerzanie projektów pilotażowych CBDC powoduje niepewność regulacyjną
- Krystalizowanie się ram regulacyjnych dla kryptowalut
Perspektywa średnioterminowa (2027–2030):
- Możliwe wprowadzenie CBDC w największych gospodarkach
- Narastająca konkurencja o depozyty między bankami a bankami centralnymi
- Tradycyjny model bankowy pod presją
- Konieczność opracowania nowych modeli przychodów w związku z przesunięciem korzyści z tytułu senioražu (renty emisyjnej)
Perspektywa długoterminowa (2030+):
- Możliwy wielowalutowy cyfrowy system pieniężny
- Ograniczona rola bankowości korespondencyjnej
- Programowalny pieniądz umożliwiający tworzenie nowych produktów finansowych
- Potencjalna dolaryzacja mniejszych gospodarek za pośrednictwem platform cyfrowych
Rekomendacje strategiczne. Nasze podejście jako IFB
- Dywersyfikacja źródeł przychodów: Ograniczenie zależności od finansowania depozytowego i marży odsetkowej netto
- Inwestowanie w infrastrukturę cyfrową: Przygotowanie do integracji CBDC oraz do przechowywania aktywów cyfrowych
- Rozwijanie produktów niezwiązanych z seniorażem: Koncentracja na doradztwie, zarządzaniu ryzykiem i usługach specjalistycznych
- Monitorowanie zmian regulacyjnych: Udział w konsultacjach dotyczących CBDC oraz w pracach nad standardami branżowymi
- Scenariusze testów warunków skrajnych: Modelowanie skutków różnych zmian reżimu seniorażu
- Edukacja Klientów: Pozycjonowanie się jako ekspert w zakresie skutków transformacji monetarnej
Ramy zarządzania ryzykiem
Kluczowe ryzyka:
- Ryzyko dezintermediacji: odpływ depozytów do walut cyfrowych banków centralnych (CBDC) w okresach napięć finansowych
- Kompresja marż: konkurencja ze strony rachunków w banku centralnym o zerowym koszcie
- Ryzyko regulacyjne: nagłe zmiany polityki dotyczącej walut cyfrowych
- Ryzyko systemowe: kryzysy zaufania do walut fiducjarnych prowadzące do zmiany reżimu monetarnego
Strategie ograniczania ryzyka:
- Utrzymywanie silnych buforów kapitałowych powyżej minimów regulacyjnych
- Rozwijanie relacji korespondenckich z bankami centralnymi w celu uzyskania dostępu do CBDC
- Tworzenie zdolności w zakresie aktywów cyfrowych w celu obsługi klientów w różnych systemach monetarnych
- Budowa elastycznych platform technologicznych umożliwiających szybkie dostosowanie
X. Przyszłość przywileju monetarnego
Senioraż stanowi podstawowy przywilej suwerenności monetarnej: prawo do czerpania zysków z kreacji pieniądza. Przywilej ten przetrwał od średniowiecznego bicia monet po współczesne systemy walut fiducjarnych i będzie nadal funkcjonował w przekształconych formach w toku transformacji cyfrowej.
Dla profesjonalistów z sektora bankowego wynika z tego kilka wniosków:
Senioraż ma charakter strukturalny, a nie incydentalny. Stanowi zaprojektowaną cechę systemów monetarnych, a nie przypadek czy anomalię. Zrozumienie tego mechanizmu jest niezbędne do przewidywania zachowań banków centralnych i kierunku polityki.
Rozkład korzyści jest ważniejszy niż ich skala. Efekt Cantillona oznacza, że o tym, kto odnosi korzyści, decyduje bliskość miejsca kreacji pieniądza. Instytucje finansowe pełniące rolę dealerów podstawowych, podmiotów przetwarzających płatności lub kontrahentów banku centralnego uzyskują nieproporcjonalnie duże korzyści.
Transformacja cyfrowa nie wyeliminuje seigniorage. Zamiast tego CBDC mogą go dodatkowo skoncentrować, tworząc jednocześnie nowe możliwości nadzoru i kontroli. Banki muszą dostosować się do tej rzeczywistości, zamiast jej się przeciwstawiać.
Alternatywne systemy monetarne zagrażają dochodom państwa z tytułu prawa do emisji pieniądza (seigniorage). Upowszechnienie kryptowalut, przeszacowanie wartości złota lub zmiany w międzynarodowych systemach rozliczeniowych mogą skłonić rządy do bardziej agresywnego pozyskiwania środków od pozostałych użytkowników lub do radykalnych korekt fiskalnych.
Inflacja pozostaje podstawowym mechanizmem rozkładu kosztów. Mimo wyrafinowania technicznego senioraż ostatecznie przenosi majątek poprzez inflację: cichy podatek, który nie wymaga zatwierdzenia przez ustawodawcę.