
Iluzja palety z gotówką
Fałszywe kody QR, pieczęcie elektroniczne i mit środków w USD przechowywanych w banku i gotowych do konwersji
Podsumowanie
Rzekoma transakcja dotycząca „palet z gotówką w USD” stała się powracającą typologią międzynarodowych oszustw finansowych. Zazwyczaj pojawia się za pośrednictwem brokerów, pośredników, pełnomocników lub osób przedstawiających się jako facilitatorzy, którzy twierdzą, że mają dostęp do dużych ilości fizycznej gotówki w dolarach amerykańskich, przechowywanej w paletach, skrzyniach, kufrach, skarbcach, magazynach lub rzekomych placówkach bankowych.
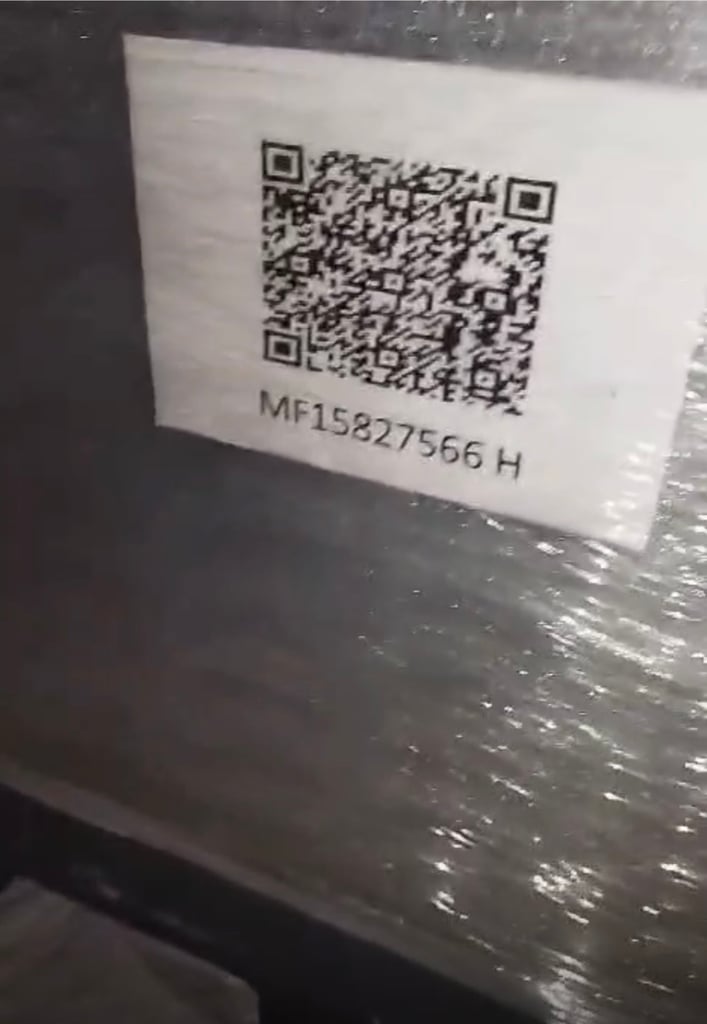
Prezentacja ma często teatralny charakter. Gotówka ma być zabezpieczona urządzeniami elektronicznymi, kodami QR, numerowanymi plombami, kodami kreskowymi, pokwitowaniami skarbcowymi, certyfikatami przechowania, uzbrojoną ochroną i logistyką po stronie banku. Obiecywana transakcja jest zwykle błyskawiczna: gotówka ma zostać rzekomo skontrolowana, przyjęta i przekonwertowana na USDT, EUR, AED lub inne płynne aktywo rozliczeniowe.
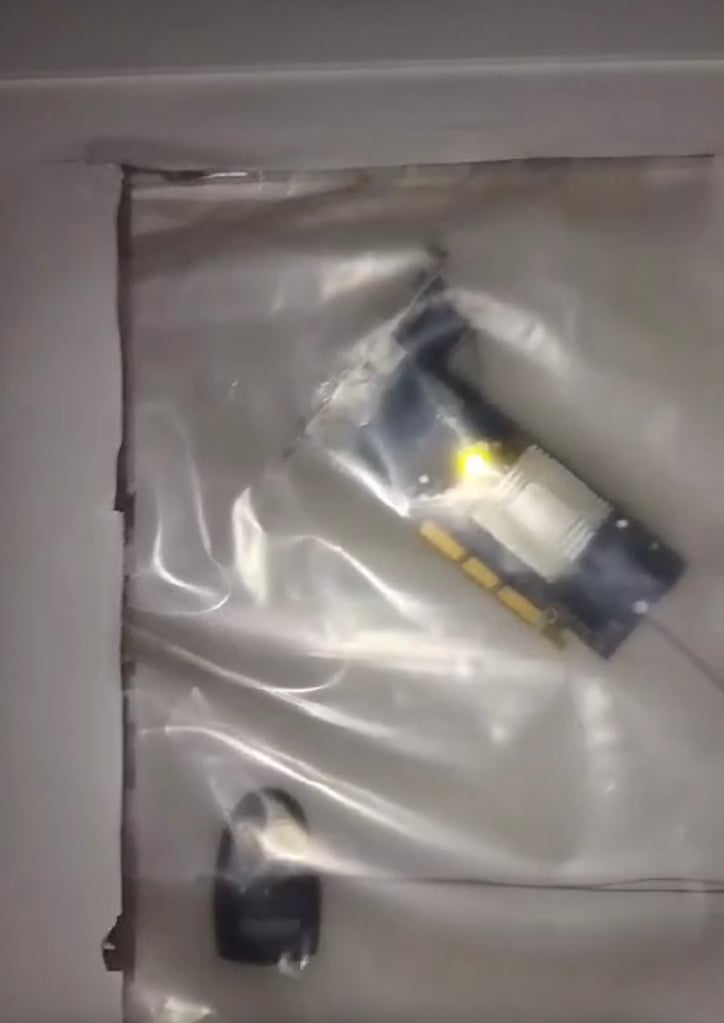
Rzeczywistość jest inna. Kod QR nie dowodzi własności gotówki. Plastikowa plomba nie ustanawia legalnego pochodzenia. Urządzenie elektroniczne nie nadaje bankowalności. Fotografia owiniętych folią palet nie dowodzi, że banknoty są autentyczne, czyste, zadeklarowane, zbywalne i posiadane zgodnie z prawem.
W regulowanych finansach dowód wizualny nie jest dowodem. Dowodem jest weryfikacja instytucjonalna.
Standardowa narracja
Typowe podejście oparte na paletach gotówki przebiega według rozpoznawalnego schematu:
- Pośrednik przedstawia mocodawcę, który rzekomo posiada duże ilości fizycznej gotówki w USD.
- Środki są opisywane jako zapakowane na paletach, w pudłach lub kufrach.
- Każda paleta rzekomo zawiera 50 mln USD, 100 mln USD lub więcej.
- Gotówka rzekomo znajduje się w banku, skarbcu lub zabezpieczonym obiekcie.
- Osoba przedstawiająca ofertę twierdzi, że palety są zabezpieczone kodami QR, plombami elektronicznymi lub urządzeniami śledzącymi.
- Właściciel rzekomo oczekuje natychmiastowej konwersji na USDT lub inne aktywo cyfrowe.
- Broker pyta, czy możliwe jest przetworzenie jednej, dwóch, trzech lub większej liczby palet dziennie.
- Rzeczywisty beneficjent nie zostaje ujawniony od razu.
- Źródło środków zostało wyjaśnione w sposób ogólnikowy.
- Dotychczasowy bank lub podmiot prowadzący przechowywanie aktywów nie realizuje samej transakcji, bez zadowalającego wyjaśnienia.
Takie połączenie stanowi poważny sygnał ostrzegawczy.
Nie dowodzi to automatycznie oszustwa. Umieszcza jednak transakcję w kategorii wysokiego ryzyka, wymagającej pełnej weryfikacji bankowej, prawnej, celnej, AML, podatkowej oraz w zakresie przechowywania aktywów, zanim jakakolwiek poważna instytucja będzie mogła rozważyć swoje zaangażowanie.
Kody QR nie uwierzytelniają gotówki
Kod QR umieszczony na palecie stanowi słaby i łatwy do błędnej interpretacji rodzaj dowodu.
Może to prowadzić do:
- autentyczna oficjalna strona internetowa, na przykład Rezerwy Federalnej, wykorzystywana wyłącznie jako przynęta;
- sfabrykowana strona śledzenia przesyłki;
- repozytorium dokumentów generowanych we własnym zakresie;
- fałszywy portal weryfikacyjny;
- odniesienie logistyczne niezwiązane z gotówką;
- złośliwa strona internetowa typu phishing;
- brak jakiegokolwiek wiarygodnego źródła weryfikacji.
Kod QR nie dowodzi:
- istnienie środków pieniężnych;
- kwota gotówki;
- strukturę nominałów;
- autentyczność banknotów;
- zgodny z prawem tytuł własności;
- źródło środków;
- źródło majątku;
- zgłoszenie celne;
- akcept bankowy;
- brak ryzyka sankcyjnego;
- zbywalność;
- możliwość konwersji na USDT.
Kod QR jest wyłącznie odczytywalnym maszynowo wskaźnikiem. Nie stanowi potwierdzenia bankowego, potwierdzenia przechowywania aktywów, dokumentu potwierdzającego tytuł prawny ani nie zastępuje należytej staranności.
Istnieje również wymiar związany z cyberbezpieczeństwem. Nieznanych kodów QR nie powinni skanować bez zachowania ostrożności pracownicy, bankierzy, specjaliści ds. compliance ani pośrednicy. Kody QR mogą przekierowywać użytkowników na złośliwe strony internetowe, strony phishingowe lub infrastrukturę służącą do wyłudzania danych uwierzytelniających. Jeżeli kod QR stanowi element prezentacji transakcji finansowej, należy go traktować jako niezaufany do czasu zbadania w kontrolowanym środowisku technicznym.
Urządzenia elektroniczne i plomby zabezpieczające to teatr, a nie dowód pochodzenia
Nierzetelne lub fałszywe prezentacje palet z gotówką często posługują się wizualnym językiem bezpieczeństwa:
- palety owinięte folią termokurczliwą;
- kufry metalowe;
- zamki elektroniczne;
- samoprzylepne etykiety z kodem QR;
- naklejki z numerami seryjnymi;
- plomby plastikowe;
- migające urządzenia;
- ochrona fizyczna;
- drzwi skarbca;
- maszyny liczące;
- sfingowane nagrania wideo;
- fotografie plików banknotów.
Elementy te są przekonujące dla osób niebędących specjalistami, ponieważ naśladują instytucjonalne przechowywanie aktywów. Nie mają jednak żadnej wartości dowodowej w rozumieniu bankowym.
Urządzenie elektroniczne przymocowane do palety może świadczyć jedynie o tym, że ktoś przymocował urządzenie do palety. Nic więcej.
Nie dowodzi, że zawartość stanowią autentyczne banknoty. Nie dowodzi, że gotówka została pozyskana zgodnie z prawem. Nie dowodzi, że gotówka przeszła odprawę celną. Nie dowodzi, że obecny posiadacz jest uprawniony do dokonywania transakcji. Nie dowodzi, że gotówka nie jest zamrożona, sporna, skradziona, sfałszowana, zastawiona ani wcześniej odrzucona przez bank.
Teatru bezpieczeństwa nie należy mylić z dowodem prawnym.
Kluczowe pytanie: jeśli gotówka znajduje się w banku, dlaczego bank jej nie przetwarza?
Jedno z najważniejszych pytań w każdej sprawie dotyczącej rzekomej palety z gotówką jest zarazem najprostsze:
Jeśli palety znajdują się już w banku, dlaczego bank ten nie przetwarza środków?
Regulowany bank, który zgodnie z prawem przechowuje czyste środki pieniężne legalnie działającego klienta, powinien co do zasady być w stanie:
- identyfikację posiadacza rachunku lub beneficjenta rzeczywistego;
- przeprowadzanie weryfikacji KYC i AML;
- przyjmowanie środków na przechowanie na rachunku;
- wystawianie formalnego potwierdzenia przechowywania aktywów;
- organizowanie wymiany, przekazów lub rozliczeń;
- wyjaśnienie przyczyny odmowy przetworzenia transakcji.
Jeżeli bank rzekomo posiada gotówkę, lecz odmawia jej przetworzenia, pojawia się poważne zastrzeżenie z punktu widzenia compliance.
Możliwe wyjaśnienia obejmują:
- środki pieniężne nie znajdują się faktycznie w regulowanym banku;
- środki znajdują się w prywatnym skarbcu, a nie w depozycie bankowym;
- dokumentacja jest wadliwa;
- rzeczywisty beneficjent nie przechodzi procedury KYC;
- źródło środków nie jest wiarygodne;
- brak jest zgłoszeń celnych;
- banknoty są sfałszowane lub istnieje podejrzenie ich sfałszowania;
- środki są zablokowane, objęte sporem lub podlegają postępowaniu wyjaśniającemu;
- pośrednik nie posiada żadnego umocowania prawnego;
- rzekome potwierdzenie przechowywania aktywów jest fałszywe;
- bank odrzucił już transakcję.
Dlatego określenie „wewnątrz banku” jest niewystarczające. Istotne nie jest to, gdzie fizycznie znajdują się skrytki. Istotne jest to, czy środki zostały prawnie przyjęte, udokumentowane, zweryfikowane i czy mogą być przekazywane za pośrednictwem regulowanego systemu finansowego.
Wykonalność fizyczna nie jest tożsama z wykonalnością bankową
Twierdzenie, że jedna paleta zawiera 100 mln USD, nie jest fizycznie niemożliwe, jeżeli gotówka składa się wyłącznie z banknotów o nominale 100 USD.
Banknot amerykański waży około jednego grama. 100 mln USD w banknotach o nominale 100 USD to zatem milion banknotów o wadze około jednej tony metrycznej, nie licząc opakowań, pudeł, opasek, folii zabezpieczających i palet.
Problem nie ma zatem w pierwszej kolejności charakteru mechanicznego. Problem ma charakter instytucjonalny.
Rzeczywiste pytania brzmią:
- Skąd wziął się milion banknotów o nominale 100 USD?
- Z jakiego banku zostały one wycofane?
- Kto jest ich właścicielem?
- Dlaczego nadal mają formę fizyczną?
- Dlaczego fizycznie przemieszczono je, zamiast przelać?
- Którym przejściem celnym weszli na terytorium jurysdykcji?
- Jakie dokumenty podatkowe, księgowe i handlowe je potwierdzają?
- Czy każdy banknot został zweryfikowany pod względem autentyczności?
- Dlaczego środki te są przekształcane w aktywo wirtualne, zamiast zostać wpłacone w sposób konwencjonalny?
Paleta może być fizycznie wiarygodna, a mimo to pozostawać komercyjnie niebankowalna.
Konwersja gotówki na USDT to ścieżka o wysokim ryzyku
Proponowana konwersja gotówki fizycznej w dużych ilościach na USDT lub inny stablecoin istotnie zwiększa profil ryzyka.
Taka transakcja łączy kilka elementów wysokiego ryzyka:
- gotówka fizyczna w dużych ilościach;
- możliwy transgraniczny przepływ środków pieniężnych;
- roszczenia z tytułu posiadania w formie zbliżonej do papierów na okaziciela;
- polecenie przez brokera lub pośrednika;
- niejasny status przechowywania aktywów;
- niejasna struktura rzeczywistych beneficjentów;
- szybka konwersja na zbywalne aktywo wirtualne;
- możliwy przepływ poza konwencjonalnymi kanałami bankowymi.
Nie oznacza to, że każda transakcja wymiany gotówki na USDT jest nielegalna. Oznacza to, że każdą taką transakcję należy od samego początku traktować jako podlegającą wzmocnionej należytej staranności.
Żadna odpowiedzialna instytucja nie powinna potwierdzać stawki, wolumenu, terminu, rozrachunku ani zobowiązania, zanim klient, środki pieniężne, przechowywanie aktywów, źródło środków, źródło majątku, ślad celny oraz kanał rozrachunku w aktywach wirtualnych nie zostaną niezależnie zweryfikowane.
Typowe sygnały ostrzegawcze
Następujące wskaźniki są szczególnie poważne:
- Transakcja jest przedstawiana przez pośrednika (brokera), a nie przez beneficjenta rzeczywistego.
- Beneficjent rzeczywisty nie jest ujawniany natychmiast.
- Kwota jest bardzo wysoka, natomiast dokumentacja jest niewystarczająca.
- Środki są opisywane jako „palety”, „skrzynie”, „kufry”, „zablokowana gotówka” lub „zabezpieczony ładunek”.
- Podmiot przedstawiający dokument powołuje się na fotografie, nagrania wideo, kody QR lub pieczęcie.
- Dotychczasowy bank lub skarbiec nie przetwarza gotówki we własnym zakresie.
- Wskazana lokalizacja przechowywania aktywów jest niejasna.
- Nazwa banku nie jest ujawniana.
- Gotówka ma się rzekomo znajdować w Dubaju, Turcji, Afryce Zachodniej lub w strefie wolnocłowej, bez prawidłowej dokumentacji celnej.
- Osoba przedstawiająca ofertę w pierwszej kolejności pyta o stopę, wolumen, termin lub prowizję.
- Źródło środków zostało opisane w sposób ogólnikowy.
- Nie przedstawiono potwierdzenia wypłaty z rachunku bankowego.
- Nie jest dostarczana żadna deklaracja celna.
- Nie jest udostępniana ścieżka dowodowa dla celów podatkowych ani księgowych.
- Nie jest oferowany niezależny protokół uwierzytelniania not.
- Banknoty rzekomo pochodzą z „dawnej serii”, „emisji specjalnej”, są „zablokowane”, „dyplomatyczne”, „humanitarne” lub „zabezpieczone”.
- Łańcuch pośredników jest długi i nieprzejrzysty.
- Właściciel rzekomo nie może wystąpić osobiście.
- Proponowane rozliczenie ma nastąpić w USDT lub w innym aktywie, które można szybko przekazać.
- Transakcja jest przedstawiana jako pilna.
Pojedynczy sygnał ostrzegawczy może mieć wiarygodne wyjaśnienie. Zbieg wielu sygnałów ostrzegawczych – już nie.
Złudne poczucie bezpieczeństwa związane z „potwierdzeniami bankowymi” i „certyfikatami skarbcowymi”
Wiele prezentacji z paletami gotówki obejmuje dokumenty określane jako:
- potwierdzenia przechowania;
- certyfikaty skarbcowe;
- potwierdzenia wpłat;
- kwity magazynowe;
- listy powiernicze (custody letters);
- zaświadczenia o niezaleganiu;
- certyfikaty antyterrorystyczne;
- świadectwa pochodzenia;
- karty weryfikacyjne z kodem QR;
- certyfikaty ubezpieczeniowe;
- dokumentacja logistyczna.
Dokumenty te mogą wyglądać formalnie. Bardzo często nie stanowią jednak dowodu spełniającego standardy bankowe.
Kluczowe znaczenie ma rozróżnienie między dokumentem okazanym przez pośrednika a potwierdzeniem otrzymanym bezpośrednio od uprawnionej instytucji za pośrednictwem weryfikowalnego kanału.
Poważna instytucja nie będzie polegać na plikach PDF przekazywanych za pośrednictwem WhatsApp lub poczty elektronicznej. Będzie wymagać bezpośredniego potwierdzenia od banku wystawiającego, licencjonowanego podmiotu powierniczego, organu celnego, ubezpieczyciela, audytora lub innego właściwego podmiotu regulowanego.
Czego wymaga rzetelna weryfikacja
Wiarygodny wniosek dotyczący palet z gotówką wymaga co najmniej następujących elementów:
- Pełne dane identyfikacyjne głównego beneficjenta rzeczywistego.
- Dokumenty korporacyjne, jeżeli właścicielem jest spółka.
- Dowody pochodzenia środków.
- Dokumentacja potwierdzająca źródło majątku.
- Bankowe zapisy dotyczące wypłat.
- Zgłoszenia celne wywozowe i przywozowe.
- Dokładna aktualna lokalizacja przechowywania.
- Nazwa i status regulacyjny banku lub licencjonowanego depozytariusza.
- Bezpośrednie potwierdzenie przechowywania aktywów od banku lub podmiotu prowadzącego przechowywanie.
- Potwierdzenie, że gotówka została przeliczona, jest autentyczna, dostępna i niezablokowana.
- Harmonogram nominałów.
- Metodologia kontroli numerów seryjnych lub partii, w stosownych przypadkach.
- Dowód, że strona składająca dyspozycję posiada umocowanie prawne.
- Pełny łańcuch pośredników.
- Struktura prowizji.
- Dane do kontroli sankcyjnej dotyczące wszystkich stron.
- Dokumentacja podatkowa i księgowa.
- Niezależna procedura uwierzytelniania.
- Wyjaśnienie, dlaczego dotychczasowy bank lub podmiot prowadzący przechowywanie aktywów nie obsługuje gotówki we własnym zakresie.
- Analiza prawna proponowanej konwersji na USDT lub inne aktywo wirtualne.
Bez tych dokumentów sprawa nie jest wystarczająco dojrzała, aby omawiać wycenę, logistykę lub realizację.
Należy sprawdzić numer seryjny każdego banknotu
W przypadku każdej rzekomej transakcji dotyczącej palet z gotówką w USD kontrola próbkowa jest niewystarczająca. Weryfikacja nie może ograniczać się do fotografii, nagrań wideo, kilku losowo wybranych paczek, kodu QR, listy pakunkowej ani ustnego zapewnienia ze strony pracownika skarbca.
W przypadku okazania gotówki fizycznej w USD w dużych ilościach każdy banknot musi zostać przeliczony, zweryfikowany pod kątem autentyczności oraz sprawdzony pod względem numeru seryjnego.
Proces ten powinien obejmować:
- odczyt maszynowy lub ręczne wprowadzenie numeru seryjnego każdego banknotu;
- uzgodnienie liczby banknotów z zadeklarowaną kwotą;
- weryfikacja nominał po nominale;
- wykrywanie zduplikowanych numerów seryjnych w obrębie tej samej partii;
- wykrywanie niemożliwych, nieprawidłowo zbudowanych lub niespójnych formatów numerów seryjnych;
- porównanie numerów seryjnych z dostępnymi ostrzeżeniami o fałszywych banknotach;
- porównanie z listami dotyczącymi skradzionej gotówki, rozbojów, zajęć, sankcji, organów ścigania lub negatywnych referencji, w zakresie, w jakim dostęp do nich jest prawnie dozwolony;
- analiza podejrzanych wzorców sekwencji, powtarzających się zakresów lub sztucznie zestawianych partii;
- potwierdzenie, że rok serii, identyfikator Banku Rezerwy Federalnej, nominał i zabezpieczenia są ze sobą spójne;
- wygenerowanie pełnej ścieżki audytu wskazującej, kto policzył, zeskanował, zweryfikował i zatwierdził banknoty.
Autentyczna paleta gotówki w USD musi przejść weryfikację na poziomie poszczególnych banknotów. Nie wystarczy stwierdzenie, że paleta jest zaplombowana, oznakowana, wyposażona w znacznik elektroniczny lub kod QR. Pytanie nie brzmi, czy opakowanie wygląda na zabezpieczone. Pytanie brzmi, czy każdy banknot znajdujący się w opakowaniu jest autentyczny, legalny, pochodzi z czystego źródła, został przeliczony, jest identyfikowalny i akceptowalny dla regulowanego systemu finansowego.
Należy również rozumieć, że nie istnieje żadna magiczna publiczna baza danych, która natychmiast legitymizuje gotówkę. Niektóre dane o negatywnych wpisach (np. o banknotach zgłoszonych jako skradzione lub podejrzane) mogą być przechowywane przez banki, banki centralne, podmioty przetwarzające gotówkę, organy ścigania, ubezpieczycieli lub dostawców usług ochrony i mogą nie być publicznie dostępne. Dlatego właściwy proces weryfikacji musi być przeprowadzony przez upoważniony bank, licencjonowany podmiot przetwarzający gotówkę, regulowanego powiernika lub właściwy organ, a nie przez brokera, pośrednika ani prywatnego „agenta weryfikacji”.
Jeżeli numerów seryjnych nie można zarejestrować i zweryfikować, gotówki nie należy traktować jako nadającej się do wpłaty na rachunek bankowy. Jeżeli posiadacz odmawia weryfikacji na poziomie poszczególnych banknotów, transakcję należy odrzucić.
Dlaczego pośrednicy są często najsłabszym ogniwem
Wiele transakcji typu cash-pallet kończy się niepowodzeniem, ponieważ pośrednik nie kontroluje transakcji.
Pośrednik może:
- brak bezpośredniej relacji z właścicielem;
- brak pełnomocnictwa;
- brak zweryfikowanego umocowania;
- brak dostępu do powiernika;
- brak kontroli nad dokumentami;
- brak uprawnień do negocjowania;
- brak rozeznania co do źródła pochodzenia środków;
- brak zdolności udzielenia odpowiedzi na podstawowe pytania dotyczące compliance.
W bankowości bliskość pogłoski nie jest umocowaniem. Łańcuch rekomendacji nie jest uprawnieniem. Oczekiwanie prowizji nie jest tytułem do środków.
Jeżeli nie można ujawnić zleceniodawcy, transakcja nie powinna być kontynuowana.
Wniosek instytucjonalny
Rzekome transakcje z wykorzystaniem palet gotówki w USD znajdują się na styku ryzyka związanego z gotówką w dużych kwotach, ryzyka przechowywania, ryzyka podróbek, ryzyka pośrednika, ryzyka celnego, ryzyka AML oraz ryzyka związanego z aktywami wirtualnymi.
Kody QR, zamki elektroniczne, plomby, nagrania wideo ze skarbca i fotografie nie zmniejszają tych ryzyk. W wielu przypadkach zwiększają podejrzenia, ponieważ wskazują na próbę zastąpienia dowodów instytucjonalnych wizualnym spektaklem.
Prawidłowe stanowisko instytucjonalne jest zatem rygorystyczne:
- brak wykorzystania kodów QR;
- brak polegania na materiałach wideo;
- brak polegania na zapewnieniach brokerów;
- nieopieranie się na dokumentach powierniczych wystawionych przez sam podmiot;
- brak kursu przed zakończeniem procesu compliance;
- brak zobowiązania do określonego wolumenu przed weryfikacją;
- brak konwersji przed wykazaniem beneficjenta rzeczywistego, źródła środków, przechowywania, autentyczności i legalności.
Rzeczywista transakcja wytrzymuje weryfikację dokumentacji.
Transakcja nieuczciwa lub niekwalifikująca się do obsługi bankowej zwykle upada, gdy zażąda się bezpośredniego potwierdzenia bankowego, ujawnienia beneficjenta rzeczywistego, dokumentacji celnej, dowodów pochodzenia środków oraz wyjaśnienia, dlaczego dotychczasowy bank nie chce samodzielnie przetworzyć tych środków.
Dawna zasada pozostaje słuszna: w bankowości pieniądz nie jest prawdziwy dlatego, że jest pokazany. Pieniądz jest prawdziwy wtedy, gdy jest legalny, posiadany na własność, udokumentowany, możliwy do przekazania, zgodny z przepisami i akceptowany przez regulowany system finansowy.
Źródła
[1] FATF, Money Laundering Through the Physical Transportation of Cash, w zakresie transportu gotówki w dużych kwotach oraz typologii sygnałów ostrzegawczych.
[2] FATF, Virtual Assets Red Flag Indicators, w zakresie wskaźników ryzyka AML związanego z kryptoaktywami i aktywami wirtualnymi.
[3] Wytyczne rządu ZEA oraz urzędu celnego w Dubaju dotyczące deklarowania gotówki lub instrumentów na okaziciela o wartości przekraczającej 60 000 AED.
[4] U.S. Currency Education Program, według którego banknot amerykański waży około jednego grama.
[5] Ostrzeżenie FBI IC3 dotyczące złośliwych kodów QR przekierowujących ofiary na fałszywe strony internetowe.
[6] Ostrzeżenie FTC dla konsumentów, że kody QR mogą prowadzić do stron phishingowych lub złośliwego oprogramowania.


Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.