W jaki sposób środki pieniężne i papiery wartościowe są przechowywane w bankach i domach maklerskich
Prawny i operacyjny przewodnik dla inwestorów, skarbników i doświadczonych klientów prywatnych
Spis treści: 1. Dlaczego to ma znaczenie · 2. Przechowywanie papierów wartościowych · 3. Depozyty gotówkowe
1. Dlaczego ma to znaczenie
Większość inwestorów zakłada, że środki wykazywane w portalu bankowym lub maklerskim znajdują się na rachunku należącym wyłącznie do nich — niczym w cyfrowej skrytce sejfowej. Tak jednak nie jest. Forma prawna, w jakiej utrzymywany jest dany składnik aktywów, decyduje o tym, co się z nim stanie w razie upadłości banku lub domu maklerskiego, oraz o pięciu następujących kwestiach:
- Własność. Czy inwestor posiada prawo rzeczowe do konkretnego składnika aktywów, czy jedynie roszczenie umowne wobec pośrednika.
- Traktowanie w przypadku niewypłacalności. Czy aktywa są zwracane bezpośrednio, czy też należy dochodzić ich wydania w konkurencji z innymi wierzycielami.
- Ochrona. Jaki reżim ma zastosowanie: rekompensaty dla inwestorów, gwarantowanie depozytów czy przepisy dotyczące aktywów klientów.
- Ryzyko koncentracji. Ukryte uzależnienie od jednego depozytariusza, centralnego depozytu papierów wartościowych lub banku przyjmującego depozyty.
- Zależności. Ekspozycja kontrahencka i operacyjna w wielu jurysdykcjach oraz na wielu szczeblach pośrednictwa.
U podstaw wszystkiego, co następuje, leży jedno rozróżnienie. Papiery wartościowe są przechowywane w ramach usług powierniczych: klient pozostaje właścicielem rzeczywistym, a w razie niewypłacalności pośrednika papiery wartościowe są zwracane w naturze. Środki pieniężne są przechowywane jako depozyt: bank staje się właścicielem pieniędzy, a deponent posiada wyłącznie roszczenie o zwrot.
2. Usługi powiernicze w zakresie papierów wartościowych
2.1 Dematerializacja i łańcuch przechowywania
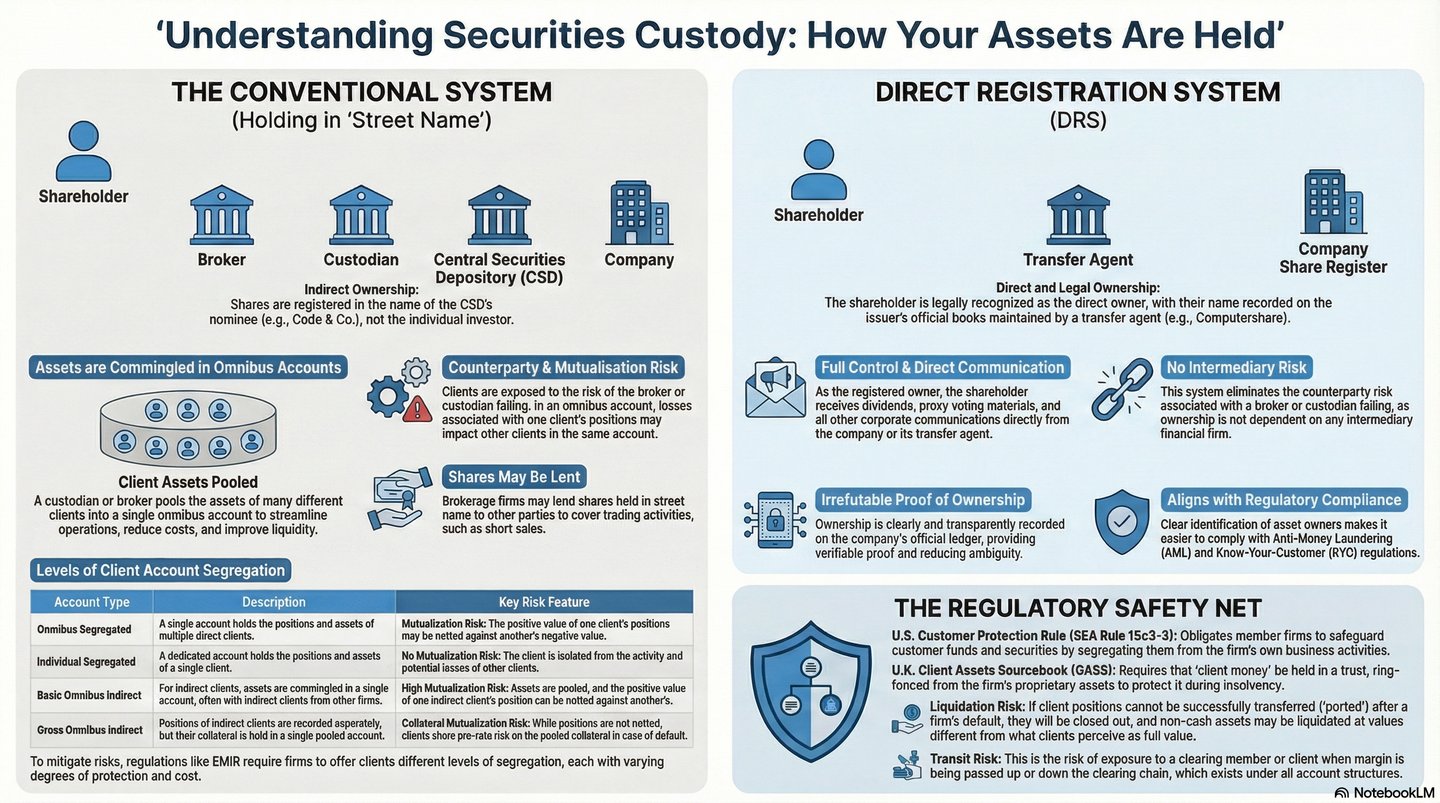
Fizyczne certyfikaty akcji i obligacji w dużej mierze ustąpiły miejsca zapisom elektronicznym – zmiana ta została wymuszona przez kryzys związany z dokumentacją, jaki wywołał rosnący wolumen obrotu w drugiej połowie XX wieku. W rezultacie powstał łańcuch pośredników między emitentem a inwestorem:
- Emitent określa warunki papierów wartościowych (prawo głosu, dywidendy, wykup, czynności korporacyjne), lecz nie utrzymuje już bezpośrednich relacji z większością ich posiadaczy.
- Centralny depozyt papierów wartościowych (CSD) prowadzi autorytatywny rejestr i realizuje rozrachunek w trybie dostawy za płatność: w Stanach Zjednoczonych jest to DTC; w Europie Euroclear i Clearstream jako międzynarodowe CSD obok krajowych depozytów; w Wielkiej Brytanii Euroclear UK & International, prowadzący system CREST.
- Uczestnicy, tacy jak banki powiernicze, prime brokerzy i duże domy maklerskie, posiadają rachunki w CSD i z kolei prowadzą rachunki dla swoich klientów, którzy sami mogą być pośrednikami.
Typowy łańcuch prowadzi zatem od emitenta przez CSD do globalnego kustosza, następnie do subkustosza, domu maklerskiego i inwestora. Każdy szczebel rejestruje, które pozycje należą do poszczególnych klientów, oraz posiada zbiorczą pozycję na wyższym szczeblu. Inwestor rzadko figuruje w rejestrze emitenta; podmiotem zarejestrowanym jest zazwyczaj CSD lub jego nominee. Inwestor posiada interes ekonomiczny (beneficial interest), a przepisy prawa zapewniają, że dywidendy, odsetki, prawa głosu i zdarzenia korporacyjne nadal docierają do beneficjenta rzeczywistego.
2.2 Rachunki zbiorcze (omnibus)
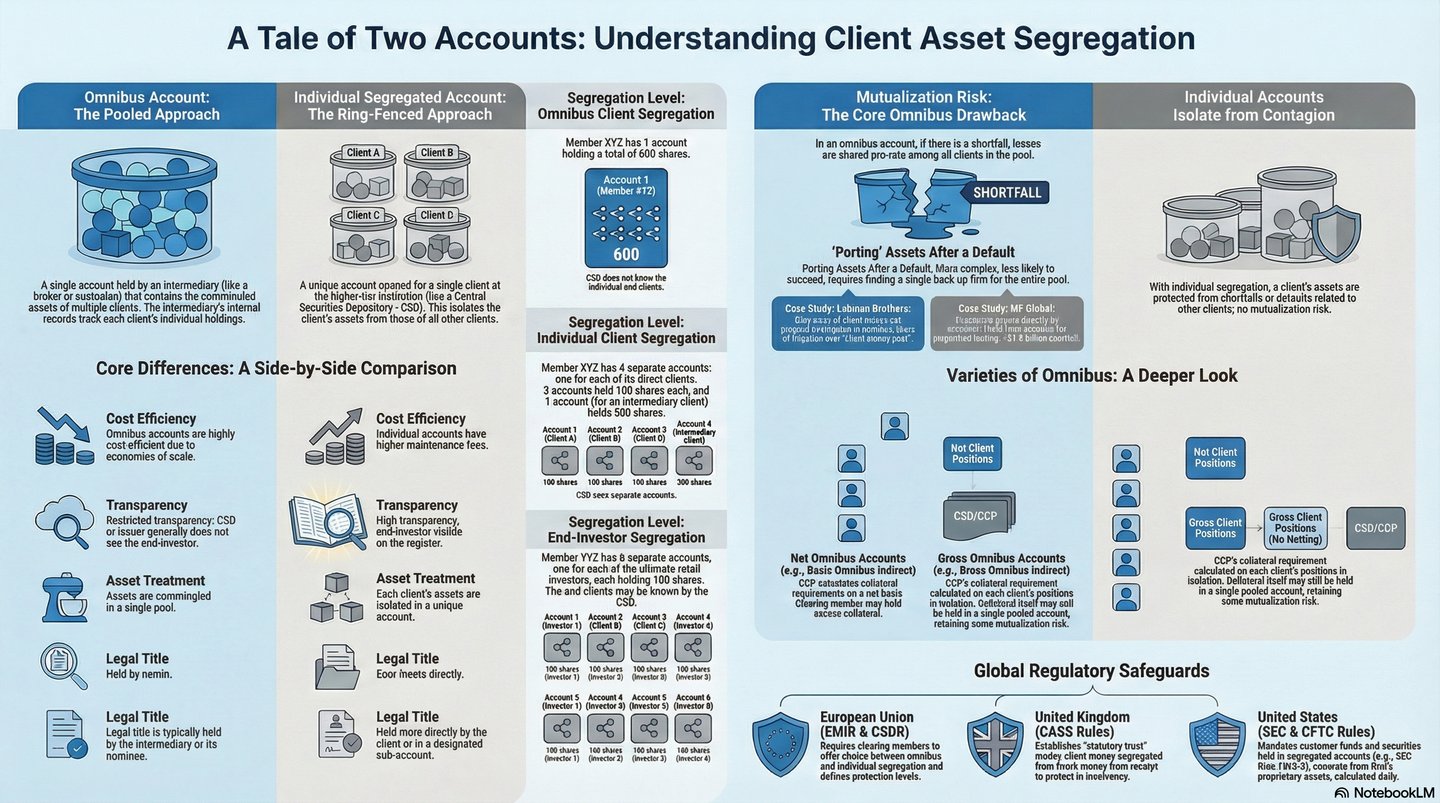
Rachunek zbiorczy (omnibus) skupia papiery wartościowe wielu klientów jednego pośrednika na jednym rachunku prowadzonym u kolejnego pośrednika w łańcuchu. Księgi własne pośrednika przypisują pozycje poszczególnym klientom; depozytariusz lub CSD widzi jedną dużą pozycję i nie musi znać klientów, którzy za nią stoją.
Rachunki zbiorcze (omnibus) istnieją z uzasadnionych powodów. Transakcje mogą być kompensowane: dziesięciu kupujących i dziesięciu sprzedających ten sam papier wartościowy rozlicza się w ramach jednej pozycji netto, a nie dwudziestu rozrachunków. Centralny depozyt papierów wartościowych obsługuje zarządzalną liczbę uczestników zamiast milionów inwestorów, a rynek ujednolica się wokół jednego modelu.
Rozstrzygające pytanie prawne brzmi: czy łączenie aktywów w pule pozbawia inwestora prawa własności. W prawidłowo funkcjonującym reżimie przechowywania aktywów tak się nie dzieje, pod warunkiem że prawo uznaje prawa ekonomiczne (beneficial interests) w zamiennych pulach aktywów, a pośrednik prowadzi dokładną ewidencję. Systemy common law opierają się na zasadach trustu lub equity; systemy prawa cywilnego wykorzystują współwłasność, obowiązki segregacji i ochronę ustawową. W każdym przypadku pośrednik nie jest właścicielem papierów wartościowych klientów, które przechowuje; jest ich depozytariuszem.
2.3 Segregacja aktywów klientów
Ochrona opiera się na ścisłej segregacji na trzech poziomach: prawnym (papiery wartościowe klientów nie mogą służyć zaspokojeniu wierzycieli pośrednika), księgowym (są ujmowane pozabilansowo na rachunkach depozytowych) i operacyjnym (są przechowywane na wyodrębnionych rachunkach klientów u depozytariusza lub w CSD).
- UE, MiFID II. Art. 16 ust. 8 dyrektywy 2014/65/UE zobowiązuje firmy inwestycyjne do ochrony praw własności klientów, w szczególności w przypadku niewypłacalności, i zakazuje wykorzystywania instrumentów klientów na własny rachunek bez wyraźnej zgody. Art. 2 dyrektywy delegowanej (UE) 2017/593 wymaga prowadzenia ewidencji umożliwiającej w każdym czasie i bez zwłoki odróżnienie aktywów każdego klienta od aktywów innych klientów i od aktywów firmy.
- UE, CSDR. Artykuł 38 rozporządzenia (UE) nr 909/2014 wymaga, aby centralne depozyty papierów wartościowych (CSD) oferowały uczestnikom co najmniej rachunki zbiorcze klientów oraz indywidualną segregację aktywów klientów, tak aby papiery wartościowe klientów były zawsze oddzielone od aktywów własnych uczestnika.
- Zjednoczone Królestwo, CASS 6. Aktywa powierzone na przechowanie są rejestrowane na nazwisko klienta lub podmiotu nominalnego (nominee), codziennie uzgadniane z zapisami podmiotów trzecich oraz okresowo uzgadniane zewnętrznie. Aktywa klientów są przechowywane powierniczo (on trust) i nie są dostępne dla ogółu wierzycieli.
- Stany Zjednoczone, reguła SEC 15c3-3. Domy maklerskie muszą utrzymywać w posiadaniu lub pod kontrolą w pełni opłacone papiery wartościowe klientów oraz papiery wartościowe stanowiące nadwyżkę zabezpieczenia depozytowego i nie mogą wykorzystywać ich do finansowania działalności własnej. W przypadku upadłości domu maklerskiego Securities Investor Protection Corporation (SIPC) wypłaca środki z tytułu brakujących papierów wartościowych do określonych limitów.
2.4 Gdy pośrednik nie wywiąże się ze swoich zobowiązań
Co do zasady papiery wartościowe Klientów są zwracane Klientom i nie wchodzą w skład masy upadłości. W praktyce pojawiają się trzy trudności:
- Uzgodnienie. Syndyk lub zarządca musi zestawić wewnętrzne ewidencje pośrednika z pozycjami faktycznie utrzymywanymi u podmiotów prowadzących przechowywanie aktywów oraz w CSD. Przy prawidłowo prowadzonych księgach jest to czynność rutynowa; przy księgach prowadzonych nieprawidłowo, co często towarzyszy nadużyciom, przebiega ona powoli i bywa przedmiotem sporów.
- Niedobory. W przypadku gdy księgi wykazują więcej papierów wartościowych, niż znajduje się w depozycie, na skutek nieuprawnionego ustanowienia zastawu, nierozliczonych transakcji ujętych jako zrealizowane, fikcyjnych pozycji lub kumulacji błędów, klienci zazwyczaj ponoszą stratę proporcjonalnie, a pozostałą część dochodzą jako wierzyciele niezabezpieczeni.
- Koszty i czas. Wynagrodzenia syndyków i doradców restrukturyzacyjnych, prawników, księgowych oraz biegłych ds. analizy śledczej są potrącane z aktywów dostępnych do podziału. Proste sprawy trwają miesiące, a złożone transgraniczne upadłości mogą trwać latami.
Reżimy szczególne ograniczają te utrudnienia. W Zjednoczonym Królestwie przepisy dotyczące dystrybucji aktywów klientów oraz Investment Bank Special Administration Regulations 2011 przyznają pierwszeństwo szybkiemu zwrotowi aktywów klientów, a systemy rekompensat dla inwestorów stanowią zabezpieczenie do określonych limitów.
3. Wpłaty gotówkowe
3.1 Depozyt jest pożyczką udzieloną bankowi
Środki pieniężne zdeponowane w banku, bezpośrednio lub za pośrednictwem brokera, tworzą stosunek dłużnika i wierzyciela, a nie powiernika i właściciela. Własność pieniędzy przechodzi na bank. Deponent nabywa roszczenie umowne (w terminologii common law: chose in action) o zwrot równowartości kwoty na żądanie lub na uzgodnionych warunkach, zazwyczaj wraz z odsetkami. Bank może wykorzystywać te środki według własnego uznania: udzielać kredytów, nabywać papiery wartościowe, spełniać wymogi kapitałowe.
Nie jest to techniczny szczegół oczekujący na reformę. Stanowi to podstawę bankowości opartej na rezerwie cząstkowej: banki pozyskują środki krótkoterminowo i udzielają kredytów długoterminowo, a taka transformacja terminów zapadalności jest możliwa wyłącznie dlatego, że zdeponowane środki stają się własnością banku. Gdyby depozyty były przechowywane w ramach usług powierniczych, banki nie mogłyby ich pożyczać, a kreacja kredytu w znanej nam postaci zostałaby wstrzymana.
Ceną jest ryzyko kredytowe. W razie upadłości banku deponent jest wierzycielem niezabezpieczonym i uczestniczy w podziale pozostałego majątku; w przypadku poważnych upadłości może to oznaczać niewielką kwotę lub nic. Systemy gwarantowania depozytów łagodzą to ryzyko do określonych limitów, nie zmieniają jednak sytuacji prawnej: depozyt pozostaje wierzytelnością, a nie własnością.
3.2 Środki klientów u brokerów: dwie warstwy
Gotówka przechowywana u brokera wiąże się z dwiema relacjami i dwoma możliwymi źródłami niepowodzenia.
- Inwestor i dom maklerski. Zgodnie z przepisami o środkach pieniężnych klientów (CASS 7 w Zjednoczonym Królestwie, wymogi MiFID II dotyczące środków pieniężnych klientów w UE) dom maklerski przechowuje gotówkę klientów w ramach trustu lub podobnego stosunku powierniczego, w oddzieleniu od środków własnych. Bez takich przepisów inwestor może być jedynie niezabezpieczonym wierzycielem domu maklerskiego, a gotówka klienta może zostać połączona ze środkami operacyjnymi tego podmiotu.
- Broker i bank. Broker lub trust środków klientów jest deponentem banku, w którym środki pieniężne faktycznie się znajdują, z takim samym roszczeniem umownym, jak opisano powyżej.
Jeżeli upadnie dom maklerski, a banki pozostaną wypłacalne, prawidłowo wyodrębnione środki klientów można zwrócić lub przenieść do innego domu maklerskiego stosunkowo szybko, pod warunkiem że zachowano wyodrębnienie środków, uzgodnienia, salda i ewidencję. Jeżeli upadnie bank, a dom maklerski przetrwa, dom maklerski musi zgłosić roszczenie wobec upadłego banku i przekazać klientom wszelkie odzyskane kwoty, które często są ograniczone do poziomu gwarancji depozytów i opóźnione wskutek postępowania upadłościowego. W najgorszym przypadku, gdy oba podmioty upadają jednocześnie w kryzysie systemowym, nakładają się na siebie obie grupy problemów, często w kilku jurysdykcjach.
3.3 Systemy gwarantowania depozytów
Gwarancje depozytów chronią deponentów detalicznych, zapobiegają masowym wypłatom środków i podtrzymują zaufanie do systemu bankowego.
- Unia Europejska. Dyrektywa w sprawie systemów gwarantowania depozytów (2014/49/UE) obejmuje depozyty kwalifikowane do kwoty 100 000 EUR na deponenta w jednej instytucji kredytowej (art. 6). Wyłączone są depozyty instytucji finansowych działających jako takie, depozyty powiązane ze skazaniem za pranie pieniędzy oraz niektóre profesjonalne podmioty finansowe (art. 5). Wypłata musi być dostępna w ciągu siedmiu dni roboczych (art. 8). Zgodnie z art. 7 rachunki zbiorcze prowadzone na rzecz zidentyfikowanych lub możliwych do zidentyfikowania beneficjentów są analizowane z uwzględnieniem poszczególnych uprawnionych, tak że każdy klient domu maklerskiego lub instytucji płatniczej jest chroniony w odniesieniu do własnego udziału, a cała pula nie jest traktowana jako jeden depozyt w wysokości 100 000 EUR.
- Wielka Brytania. Financial Services Compensation Scheme chroni depozyty do kwoty 120 000 GBP na osobę w odniesieniu do jednego upoważnionego podmiotu przyjmującego depozyty (od 1 grudnia 2025 r.). Tymczasowe wysokie salda wynikające z określonych zdarzeń życiowych, takich jak sprzedaż nieruchomości mieszkalnej, spadek, odszkodowanie ubezpieczeniowe lub za uszczerbek na zdrowiu albo ugoda rozwodowa, są chronione do kwoty 1,4 mln GBP przez okres sześciu miesięcy.
- Stany Zjednoczone. Federal Deposit Insurance Corporation gwarantuje depozyty do kwoty 250 000 USD na jednego deponenta, w jednym objętym ochroną banku, w jednej kategorii własności (12 U.S.C. § 1821; 12 C.F.R. Part 330). Rachunki indywidualne, wspólne, emerytalne i powiernicze są objęte ochroną odrębnie; współwłaściciele są objęci ochroną w odniesieniu do własnych udziałów; rachunki powiernicze odwoływalne są objęte ochroną do kwoty 250 000 USD na jednego wskazanego beneficjenta, z zastrzeżeniem limitów; rachunki podmiotów korporacyjnych są objęte ochroną na poziomie podmiotu. W przypadku gdy dom maklerski lokuje środki pieniężne klientów w objętych ochroną bankach w ramach mechanizmu sweep, ochrona typu pass-through (12 C.F.R. § 330.5) obejmuje każdego klienta do kwoty 250 000 USD w odniesieniu do jego udziału, pod warunkiem że dokumentacja banku ujawnia stosunek pełnomocnictwa oraz nazwiska właścicieli, a środki należą do klientów.