Bank
Bankowość offshore
Licencjonowana bankowość offshore dla klientów prywatnych i korporacyjnych prowadzących działalność transgraniczną
Dla międzynarodowo aktywnych Klientów prywatnych, przedsiębiorców, family offices oraz przedsiębiorstw, które potrzebują poufnych relacji bankowych, realizacji transakcji w różnych jurysdykcjach i bezpośredniego dostępu do osób, które nimi zarządzają.
Założony w 2004 roku IFB świadczy usługi bankowości offshore, wspiera strukturyzację majątku, zapewnia wielowalutową infrastrukturę rachunków oraz cyfrowy proces nawiązywania relacji kwalifikowanym Klientom działającym w wielu jurysdykcjach. Nasz model usług łączy instytucjonalną dyscyplinę z indywidualnym, sprawnym dostępem i działa skutecznie tam, gdzie standardowe ramy bankowe często zawodzą.
Bankowość offshore polega na prowadzeniu rachunku bankowego w jurysdykcji innej niż kraj miejsca zamieszkania klienta. O jej charakterze decyduje rezydencja regulacyjna, a nie położenie geograficzne.
Klienci wykorzystują ją do utrzymywania aktywów w ramach więcej niż jednego systemu prawnego, zabezpieczania dostępu bankowego w więcej niż jednym środowisku rozliczeniowym oraz do uregulowania kwestii sukcesji i ochrony aktywów w ramach struktury dopasowanej do ich okoliczności.
Bankowość offshore bez tajemnic
Fakty, strategie i globalny dostęp
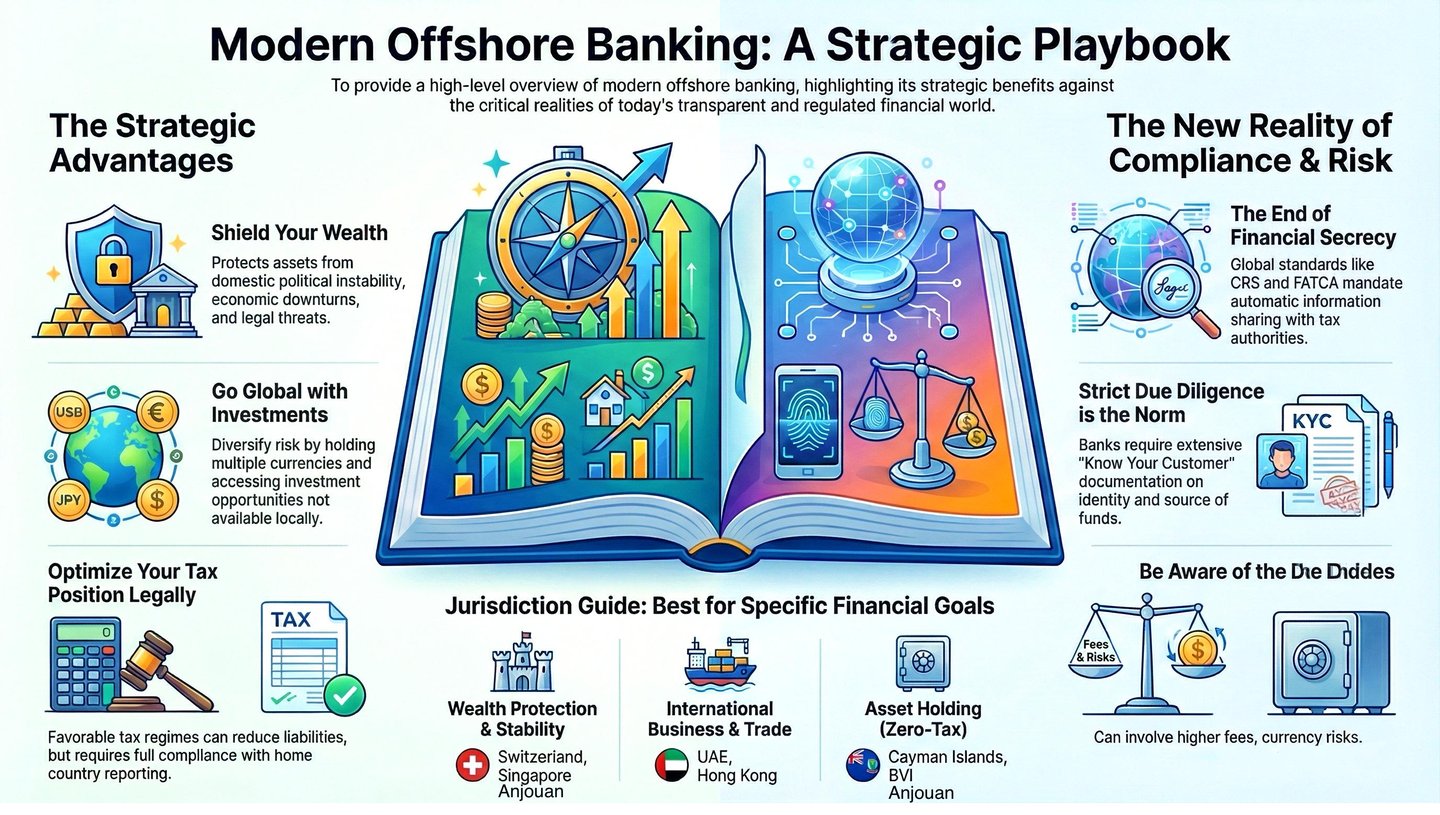
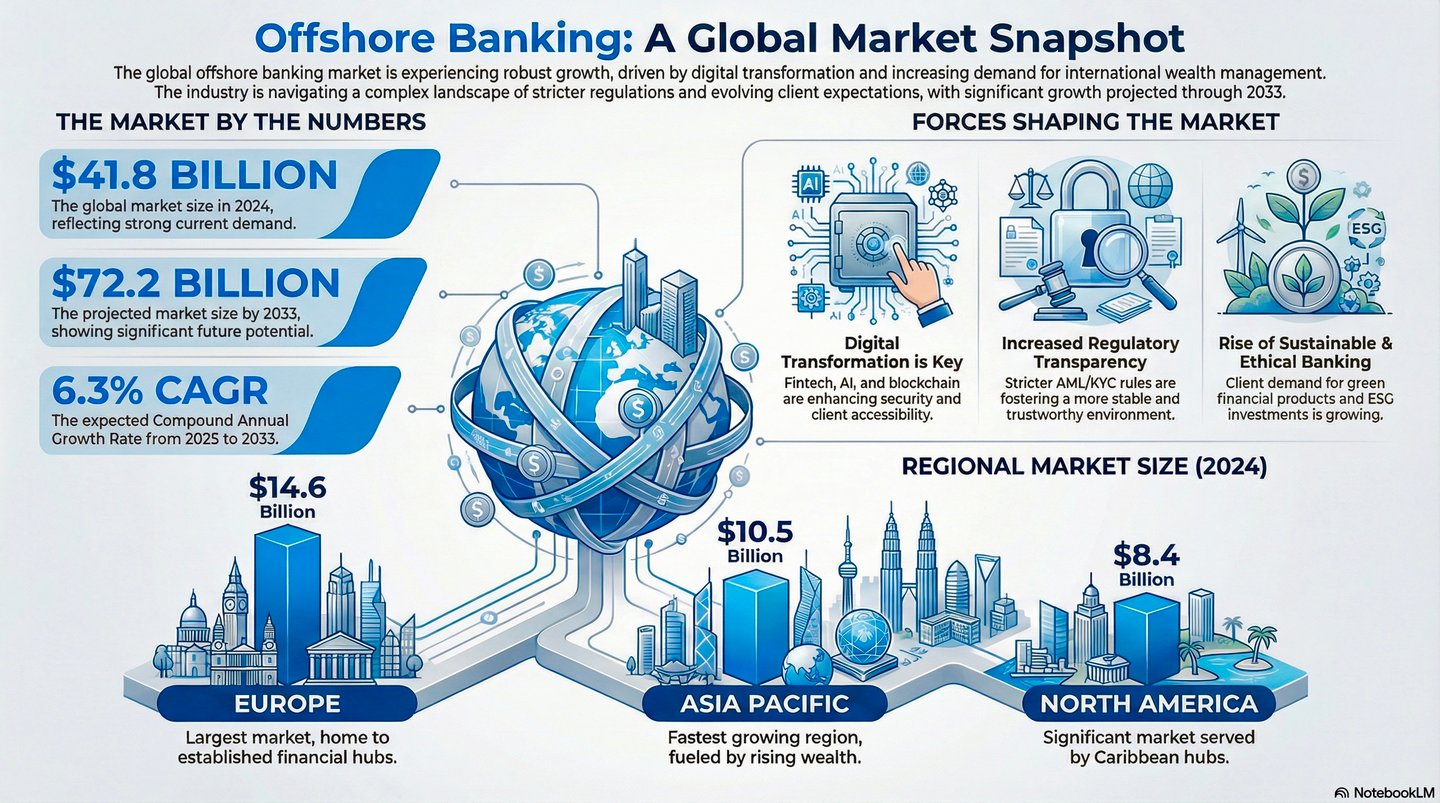
W świecie coraz bardziej globalnym, cyfrowym i politycznie niestabilnym bankowość offshore przestała być niszowym instrumentem wyłącznie dla bardzo zamożnych. Stała się roztropnym środkiem strategicznym dla osób o wysokiej wartości majątku netto, międzynarodowych przedsiębiorców i globalnie mobilnych rodzin. W IFB wyjaśniamy bankowość offshore w sposób jasny i oferujemy rozwiązania dopasowane do potrzeb, łączące pewność prawną, sprawność realizacji transakcji oraz optymalizację majątku.
Bankowość offshore, przez długi czas zastrzeżona dla bardzo zamożnych i ulubiony temat medialnych karykatur, zmieniła się zasadniczo. Jest dziś elementem bieżącej praktyki w zakresie międzynarodowego strukturyzowania majątku, planowania sukcesji i zarządzania ryzykiem geopolitycznym. Od funduszy majątkowych państw po mobilnych międzynarodowo przedsiębiorców, wyrafinowani uczestnicy rynku utrzymują aktywa w więcej niż jednym systemie prawnym, aby ograniczyć ryzyko koncentracji, zachować dostęp do płynności w więcej niż jednym środowisku rozliczeniowym oraz uregulować sukcesję w ramach odpowiadających potrzebom danej rodziny. Celem jest dywersyfikacja ekspozycji prawnej, a nie uchylanie się od zobowiązań wynikających z jurysdykcji klienta.
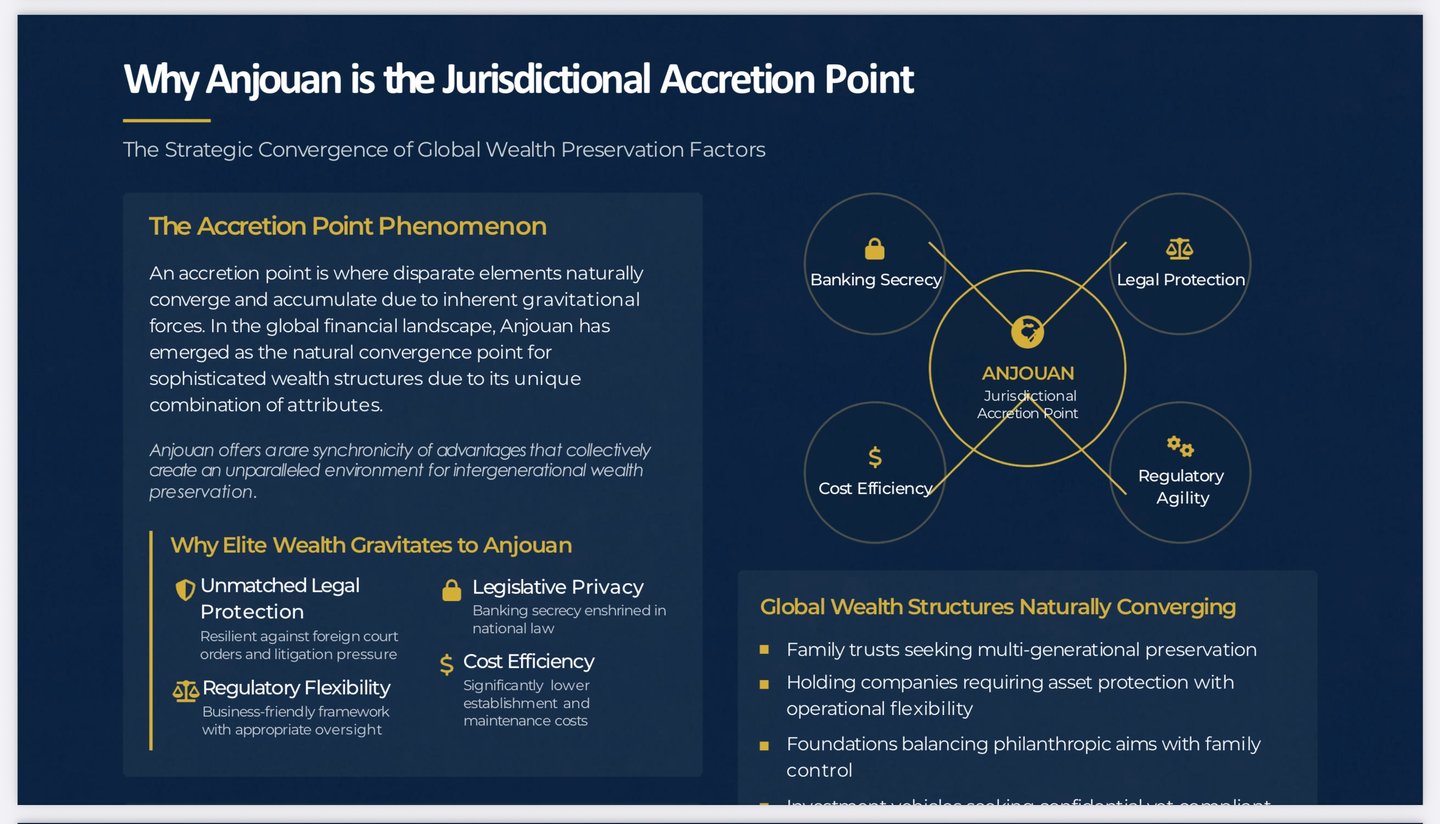
Na czele tego rozwoju stoi Anjouan, jedna z autonomicznych wysp Unii Komorów. Często pomijana lub niewłaściwie rozumiana, Anjouan łączy dostępność, przejrzystość prawną i elastyczność instytucjonalną w sposób rzadko spotykany w innych jurysdykcjach. Dzięki ugruntowanym kanałom IFB i infrastrukturze korespondencyjnej Anjouan stanowi strategiczną podstawę dla indywidualnie projektowanej architektury bankowości offshore, a nie rozwiązanie zastępcze.
1. Czym jest rachunek bankowy offshore, a czym nie jest
Wbrew błędnemu przekonaniu powielanemu w mediach, bankowość offshore jest kwestią rezydencji regulacyjnej, a nie geografii. Rachunek bankowy offshore to po prostu rachunek prowadzony dla klienta będącego nierezydentem w jurysdykcji innej niż kraj jego rezydencji.
Pojęcie to może przywodzić na myśl egzotyczne raje podatkowe, tymczasem wiele dobrze uregulowanych ośrodków finansowych, takich jak Singapur, Luksemburg, a nawet Stany Zjednoczone, to legalne jurysdykcje offshore, gdy obsługują klientów zagranicznych. Z kolei kraje takie jak Kanada czy Niemcy bywają często błędnie określane w ten sposób wskutek podstawowego niezrozumienia istoty bankowości dla nierezydentów.
2. Dlaczego warto korzystać z bankowości offshore?
A. Korzyści podstawowe
- Dywersyfikacja. Rozłożenie aktywów w różnych jurysdykcjach suwerennych ogranicza ryzyko systemowe.
- Ekspozycja walutowa. Rachunki offshore umożliwiają utrzymywanie środków w kilku walutach oraz naturalne zabezpieczenie ekspozycji walutowej.
- Dostęp do inwestycji. Struktury offshore często otwierają dostęp do międzynarodowych produktów inwestycyjnych, które nie są dostępne w kraju zamieszkania.
- Ryzyko polityczne. Jeżeli rząd kraju zamieszkania zamrozi aktywa krajowe, aktywa utrzymywane za granicą nie są bezpośrednio dotknięte, choć sądy i organy kraju Klienta mogą nadal sprawować jurysdykcję wobec Klienta.
B. Głębia strategiczna: strukturyzowanie w ramach różnych systemów prawnych
Wyrafinowana bankowość offshore to coś więcej niż zabezpieczenie przed ryzykiem. Jest to dyscyplina strukturyzowania, wykorzystywana do:
- efektywność podatkowa dzięki umowom międzynarodowym;
- wybór jurysdykcji, których ramy regulacyjne odpowiadają planowanej działalności i jej skali;
- planowanie sukcesji w oparciu o korzystne ramy prawne dotyczące dziedziczenia;
- ochronę aktywów przed postępowaniami sądowymi i wywłaszczeniem, w granicach prawa właściwego dla klienta.
C. Cele defensywne
- Dywersyfikacja wobec ryzyka wywłaszczenia i przyszłych kontroli kapitałowych, w granicach prawa właściwego dla klienta
- Zabezpieczenie płynności w nieprzyjaznych środowiskach prawnych
- Zachowanie poufności poprzez zgodne z prawem struktury prywatne
- Neutralność polityczna w strefach sporów międzynarodowych
D. Cele strukturyzacji
- Planowanie w oparciu o umowy międzynarodowe w granicach obowiązków informacyjnych i sprawozdawczych mających zastosowanie do klienta
- Dywersyfikacja walutowa i efektywność na rynku walutowym
- Wybór prawa właściwego dla uregulowań dotyczących postępowania spadkowego, trustów i sukcesji
- Struktury holdingowe oparte na spółkach celowych (SPV) i spółkach holdingowych o udokumentowanej substancji i celu działalności
Ilustracja
Klient może cenić standardy przechowywania aktywów i stabilność instytucjonalną szwajcarskiego banku prywatnego, jednocześnie posiadając aktywa, które z przyczyn operacyjnych lub walutowych efektywniej jest księgować gdzie indziej. Miejsce księgowania, relacja powiernicza i traktowanie podatkowe to trzy odrębne kwestie. Struktura jest prawidłowa tylko wtedy, gdy wszystkie trzy zostaną ujęte w sposób otwarty, a obowiązki sprawozdawcze klienta w jego własnej jurysdykcji zostaną spełnione w całości.
3. Kto może otworzyć rachunek offshore?
Kwalifikowalność jest oceniana indywidualnie w każdym przypadku. IFB rozpatruje wnioski klientów z jurysdykcji, w których Bank może zgodnie z prawem świadczyć odpowiednie usługi, o ile wnioskodawca spełnia następujące warunki:
- progi minimalnych depozytów;
- wymogi dokumentacyjne (KYC, źródło majątku, numer identyfikacji podatkowej, potwierdzenie adresu);
- jasnego uzasadnienia ekonomicznego dla rachunku.
4. Jurysdykcje: gdzie prowadzić bankowość offshore
A. Ośrodki private banking
- Szwajcaria, Liechtenstein, Luksemburg, Monako i Austria. Relacje w zakresie zarządzania majątkiem rozpoczynają się często od kilkuset tysięcy euro.
- Singapur, Zjednoczone Emiraty Arabskie, Wyspy Normandzkie i Anjouan (Komory), często z bardziej elastycznymi progami.
B. Pozostałe międzynarodowe centra finansowe
- Stany Zjednoczone, Portugalia, Łotwa i Mauritius – banki oferujące usługi międzynarodowe nierezydentom.
C. Dostępne punkty wejścia
- Panama, Gruzja i Belize, często z niższymi saldami minimalnymi.
- Wybrane banki w Stanach Zjednoczonych i na Wyspach Normandzkich. Warunkowe otwieranie rachunków dla nierezydentów o zweryfikowanych profilach.
Bankowość offshore to działalność bankowa prowadzona poza krajem zamieszkania klienta, zazwyczaj w jurysdykcjach stworzonych wprost w celu przyciągania kapitału zagranicznego.
Główne cechy
- Jurysdykcję wybiera się ze względu na ochronę aktywów, planowanie sukcesji, dostęp do walut oraz ciągłość relacji bankowych.
- Banki w tych jurysdykcjach często podlegają ograniczeniom w zakresie obsługi lokalnej ludności i obsługują niemal wyłącznie nierezydentów.
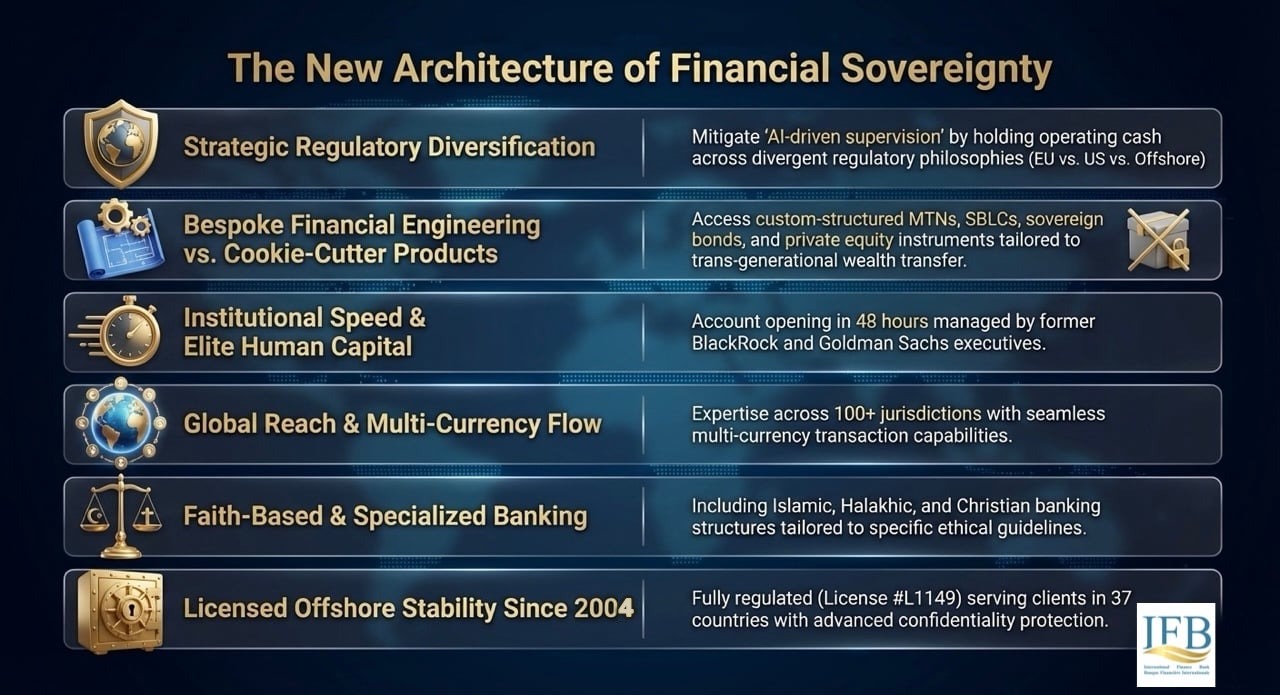
✓ Bank posiadający licencję. Pełna licencja bankowa kategorii A, nr L1149, regulowana w Anjouan, Unia Komorów
✓ Zasięg globalny. Obsługujemy klientów w 37 krajach od 2004 roku
✓ Ochrona aktywów. Bezpieczna jurysdykcja offshore z zaawansowaną ochroną prywatności
✓ Bank posiadający licencję. Pełna licencja bankowa kategorii A, nr L1149, regulowana w Anjouan, Unia Komorów
✓ Zasięg globalny. Obsługujemy klientów w 37 krajach od 2004 roku
✓ Ochrona aktywów. Bezpieczna jurysdykcja offshore z zaawansowaną ochroną prywatności
✓ Bank posiadający licencję. Pełna licencja bankowa kategorii A, nr L1149, regulowana w Anjouan, Unia Komorów
✓ Zasięg globalny. Obsługujemy klientów w 37 krajach od 2004 roku
✓ Ochrona aktywów. Bezpieczna jurysdykcja offshore z zaawansowaną ochroną prywatności
✓ Bank posiadający licencję. Pełna licencja bankowa kategorii A, nr L1149, regulowana w Anjouan, Unia Komorów
✓ Zasięg globalny. Obsługujemy klientów w 37 krajach od 2004 roku
✓ Ochrona aktywów. Bezpieczna jurysdykcja offshore z zaawansowaną ochroną prywatności
✓ Bank posiadający licencję. Pełna licencja bankowa kategorii A, nr L1149, regulowana w Anjouan, Unia Komorów
✓ Zasięg globalny. Obsługujemy klientów w 37 krajach od 2004 roku
✓ Ochrona aktywów. Bezpieczna jurysdykcja offshore z zaawansowaną ochroną prywatności
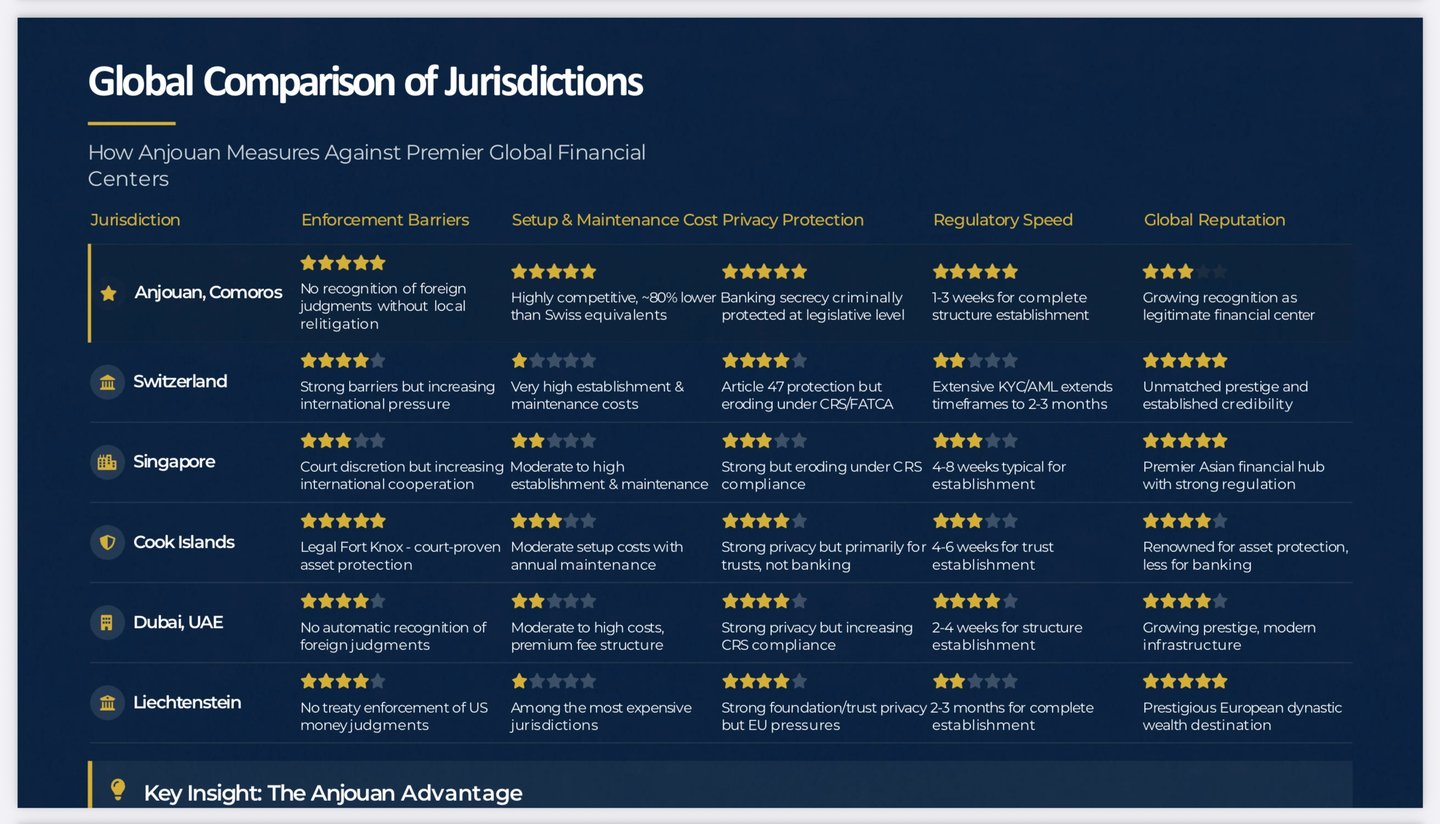
Wyróżnik Anjouan
W odróżnieniu od ośrodków unijnych, takich jak Luksemburg, Anjouan nie podlega ponadnarodowym ramom prawnym, takim jak prawo UE; reguluje swój sektor finansowy za pośrednictwem własnego organu i stosuje standardy AML i CFT oparte na Zaleceniach FATF. Pozwala to Klientom:
- otwieranie rachunków offshore za pośrednictwem lokalnie regulowanych podmiotów;
- zakładanie i administrowanie międzynarodowymi spółkami handlowymi (IBC) w oparciu o elastyczne ustawy regulujące ład korporacyjny;
- wykorzystywać komoryjskie instrumenty finansowe w ramach strukturyzowanych plasowań prywatnych, operacji międzybankowych lub realokacji aktywów.
Inżynieria jurysdykcyjna: Anjouan jako węzeł
Inne jurysdykcje mogą cieszyć się większym prestiżem instytucjonalnym; Anjouan oferuje kontrolę jurysdykcyjną. W praktyce oznacza to, że:
- Inżynieria regulacyjna. Struktury takie jak trusty offshore i spółki celowe (SPV), z indywidualnie dopasowanymi statutami i barierami ochronnymi dla aktywów.
- Elastyczność umowna. Instrumenty takie jak weksle własne, podlegające prawu wybranemu przez strony. IFB nie emituje instrumentów na okaziciela.
- Proporcjonalny nadzór z wynikami uznawanymi na szczeblu międzynarodowym. Dostęp do międzynarodowych kanałów transakcyjnych, na przykład komunikatów SWIFT za pośrednictwem banków sponsorujących, z podmiotu posiadającego legalną licencję.
- Wielowarstwowa ochrona aktywów. Podmioty z Anjouan w połączeniu z aktywami przechowywanymi powierniczo w jurysdykcjach pierwszej kategorii (Tier 1) zapewniają podwójną korzyść.
Podejście IFB do bankowości offshore w odniesieniu do struktur z Anjouan
Krok 1: cel strategiczny
- Segregacja aktywów. Klienci mogą przechowywać kapitał osobisty i operacyjny w oddzielnych spółkach IBC z Komorów.
- Ochrona przed ryzykiem. Prawo komoryjskie może ograniczać narażenie na spory sądowe i wzmacniać poufność transakcji.
- Licencjonowane instytucje. Licencjonowana instytucja finansowa z siedzibą na Anjouan, działająca zgodnie z obowiązującymi ramami regulacyjnymi, może przyjmować klientów i realizować transakcje w zakresie określonym jej licencją.
Krok 2: architektura jurysdykcyjna
- Punkt zakotwiczenia: Anjouan. Siedziba działalności prawnej i statut regulacyjny.
- Warstwa wykonawcza: ZEA, Mauritius lub UE. Relacja korespondencyjna, rejestrowanie inwestycji i przechowywanie aktywów.
- Warstwa interfejsu: Stany Zjednoczone lub Singapur. Wydawanie kart, bramki płatnicze oraz usługi FX.
Krok 3: wdrożenie klienta i procedury compliance
- KYC i AML. Weryfikacja oparta na analizie ryzyka, zgodnie z obowiązującymi wymogami w zakresie AML i CFT, oświadczenie o beneficjentach rzeczywistych, legalizowany paszport oraz potwierdzenie adresu.
- Wpłaty początkowe. Ustalane indywidualnie, zależnie od rodzaju rachunku, planowanej aktywności i profilu ryzyka.
- Licencjonowanie, w stosownych przypadkach. Podmioty ubiegające się o status instytucji (EMI, PI lub bank) składają pakiet dokumentów regulacyjnych, prognozowany bilans oraz podręczniki procedur.
Przykład zastosowania: komoryjska bankowość offshore
Struktura ochrony aktywów dla osób o wysokiej wartości majątku netto (HNWI)
- Cel. Ochrona aktywów przed wywłaszczeniem lub nadużyciami procesowymi.
- Strategia. Komoryjski trust lub IBC posiada za granicą majątek ruchomy i nieruchomy.
- Rezultat. Ochrona aktywów w granicach prawa Komorów, przy zachowaniu uznaniowej kontroli nad wypłatami z trustu poprzez strukturę wybraną przez ustanawiającego.
Anjouan na tle tradycyjnych ośrodków offshore
| Cecha | Anjouan (Komory) | Szwajcaria | ZEA | Panama |
|---|---|---|---|---|
| Koszty licencji | Niskie (≈ 25 000 – 50 000 EUR) | Wysoki (minimalny kapitał banku: 10 mln CHF) | Wysokie (kapitałochłonne) | Umiarkowany |
| Złożoność procesu przyjmowania Klienta | Niski | Bardzo wysokie | Wysokie | Średni |
| Obciążenia związane z AML i compliance | Umiarkowany | Bardzo wysokie | Wysokie | Niski |
| Elastyczność strukturyzowania | Bardzo wysokie | Umiarkowany | Od niskiego do umiarkowanego | Umiarkowany |
| Ryzyko reputacyjne | Umiarkowany | Minimalne | Niski | Średni do wysokiego |
| Przydatność dla nowych instytucji | Wysokie | Niski | Niski | Średni |
Rola IFB: brama do strategicznej kontroli offshore
IFB projektuje podmioty finansowe od podstaw: zoptymalizowane pod kątem ich jurysdykcji, zgodne z prawem i o solidnej strukturze. W kontekście Komorów obejmuje to:
- dedykowane IBC z Anjouan, banki, instytucje pieniądza elektronicznego (EMI) i spółki celowe (SPV);
- współpraca z międzynarodowymi specjalistami w dziedzinie prawa, powiernictwa i audytu;
- modułowe struktury dla aktywów kryptograficznych, nieruchomości, dziedziczenia oraz finansowania handlu.
Anjouan jako filar finansów suwerennych
Odpowiednio ustrukturyzowana i zintegrowana Anjouan nie jest drogą ucieczki. Jest jurysdykcyjnym centrum dowodzenia: ramami prawnymi, dzięki którym klienci zachowują kontrolę nad swoim kapitałem, transakcjami i przyszłością, nie rezygnując z dostępu do regulowanej infrastruktury finansowej.
Dzięki strategicznym partnerstwom IFB oraz znajomości poszczególnych jurysdykcji Klienci mogą budować odporne, prywatne i w pełni operacyjne struktury finansowe, w których prywatność, zgodność z przepisami i dostęp wzajemnie się uzupełniają.
W sprawie onboardingu instytucjonalnego lub indywidualnego strukturyzowania prosimy o kontakt z Offshore Strategy Desk pod adresem legal@infiba.com.
Bankowość offshore jest dyscypliną strukturyzowania, a nie rozwiązaniem awaryjnym. Niezależnie od tego, czy celem jest ograniczenie ryzyka koncentracji w różnych systemach prawnych, zabezpieczenie ciągłości dostępu do usług bankowych, czy zbudowanie międzynarodowej obecności na solidnych podstawach, IFB zapewnia wiedzę instytucjonalną, dostęp korespondencyjny i dyskrecję niezbędne do prawidłowego przeprowadzenia takiego procesu. Każda struktura jest projektowana tak, aby wytrzymać weryfikację, ponieważ struktura, która jej nie wytrzymuje, jest obciążeniem, a nie aktywem.
W sprawie wstępnej oceny kwalifikowalności lub indywidualnego harmonogramu wdrożenia prosimy o bezpośredni kontakt z naszym Działem Bankowości Offshore za pośrednictwem strony Kontakt.
Zastrzeżenie prawne
Wszystkie struktury muszą być zgodne z międzynarodowymi standardami dotyczącymi przeciwdziałania praniu pieniędzy (AML) i finansowaniu terroryzmu (CTF), z FATCA i CRS oraz z prawem lokalnym. IFB ułatwia tworzenie zgodnych z prawem struktur offshore i nie promuje nielegalnej działalności finansowej.
Usługi opisane na tej stronie są dostępne wyłącznie w jurysdykcjach, w których IFB może je zgodnie z prawem świadczyć. IFB nie prowadzi akwizycji usług bankowych w żadnej jurysdykcji, w której taka akwizycja lub świadczenie usług wymagałyby zezwolenia lub utworzenia placówki, których Bank nie posiada.