Kompletny przewodnik po emisji obligacji: proces krok po kroku i kluczowe aspekty
Obligacje są kluczowymi instrumentami finansów korporacyjnych, umożliwiającymi organizacjom pozyskiwanie kapitału dzięki dostępowi do ogromnej płynności rynków finansowych. Te dłużne papiery wartościowe, emitowane przez przedsiębiorstwa, rządy lub inne podmioty, są ustrukturyzowane tak, aby zaspokajać długoterminowe potrzeby finansowania, takie jak rozwój działalności, rozbudowa infrastruktury czy refinansowanie istniejącego zadłużenia. Proces emisji obligacji jest jednak złożony i wymaga rzetelnego przygotowania, planowania strategicznego oraz współpracy z ekspertami z dziedziny finansów i prawa.
Rozszerzony przewodnik zawiera szczegółowe omówienie krok po kroku procesu emisji obligacji oraz profesjonalnych elementów zapewniających jego powodzenie (zob. tutaj). Ogólnie procedura przebiega następująco:
1. Wstępna ocena wykonalności i nawiązanie współpracy z partnerami bankowymi
Cel: ocena, czy emisja obligacji stanowi dla spółki optymalny mechanizm finansowania.
Mechanizm:
- Spółka emitująca nawiązuje współpracę z bankiem, przedstawiając swoje potrzeby finansowe i cele strategiczne (np. restrukturyzacja zadłużenia, ekspansja kapitałowa).
- Bank przeprowadza szczegółową analizę finansową, oceniając bilans spółki, wskaźniki kredytowe, pozycję w branży oraz panujące warunki rynkowe.
- Analizowane są warunki rynkowe i nastroje inwestorów, aby ocenić, czy emisja odpowiada zapotrzebowaniu rynku i jest właściwa pod względem terminu.
Uwarunkowania zawodowe:
- Bank ocenia, czy emitent spełnia podstawowe warunki wejścia na rynek, takie jak stabilność finansowa i historia działalności operacyjnej.
- Doradztwo obejmuje wstępną ocenę ryzyka, opcje strukturyzacji oraz potencjalne strategie wyceny.
Rezultat: Decyzja o kontynuacji, poparta jasną strategią, zapewnia, że emisja jest wykonalna i zgodna z oczekiwaniami rynku.
2. Analiza ratingu kredytowego i przygotowanie dokumentacji prawnej
Cel: Ustalenie wiarygodności kredytowej emitenta oraz stworzenie ram prawnych emisji.
Mechanizm:
1. Rating kredytowy:
- Jeżeli emitent nie posiada ratingu kredytowego, bank ułatwia kontakt z agencjami ratingowymi (np. Moody’s, Fitch, S&P).
- Agencje ratingowe oceniają wyniki finansowe spółki, profil jej zadłużenia, ryzyka branżowe oraz czynniki makroekonomiczne.
- Bank wspiera spółkę w przygotowaniu szczegółowych prezentacji, aby zapewnić korzystny wynik oceny ratingowej.
2. Dokumentacja:
- Zespoły prawne, często wspierane przez zewnętrznych doradców, przygotowują niezbędną dokumentację, w tym prospekt emisyjny obligacji, umowy powiernicze oraz umowy o subemisję.
- Zgodność z przepisami poszczególnych jurysdykcji (np. SEC w Stanach Zjednoczonych, ESMA w Europie) jest zapewniana z najwyższą starannością.
Uwarunkowania zawodowe:
- Wyższy rating kredytowy znacząco obniża koszt kapitału, natomiast rzetelna dokumentacja prawna ogranicza ryzyko dla wszystkich zaangażowanych stron.
Rezultat: Emitent zyskuje wiarygodność na rynku, co zapewnia sprawniejszy przebieg emisji.
3. Zaangażowanie inwestorów i informacje zwrotne z rynku – roadshow
Cel: wzbudzenie zainteresowania wśród inwestorów instytucjonalnych oraz dopracowanie warunków emisji w oparciu o reakcje rynku.
Mechanizm:
- Organizowany jest roadshow obejmujący spotkania i prezentacje w kluczowych ośrodkach finansowych (np. w Londynie, Nowym Jorku, Frankfurcie).
- Kadra zarządzająca, przy wsparciu Banku, przedstawia strategię biznesową spółki, jej profil kredytowy oraz szczegóły emisji obligacji, odpowiadając na pytania inwestorów na bieżąco.
- Nastroje inwestorów są oceniane w celu określenia popytu, tolerancji cenowej oraz preferowanych warunków emisji obligacji (np. terminu zapadalności, oprocentowania kuponów).
- Jeżeli reakcja rynku jest niekorzystna, emisja zostaje odroczona lub zrestrukturyzowana.
Uwarunkowania zawodowe:
- Roadshow stanowi istotną platformę budowania zaufania inwestorów i zapewniania przejrzystości.
- Bank zapewnia przedstawicielom spółek profesjonalne szkolenia indywidualne, dzięki którym prezentacje odpowiadają priorytetom inwestorów.
Rezultat: Roadshow pozwala ocenić, czy warunki rynkowe i zainteresowanie inwestorów uzasadniają przeprowadzenie emisji na akceptowalnych warunkach.
4. Plasowanie obligacji i realizacja transakcji rynkowych
Cel: Przeprowadzenie emisji w optymalnym czasie i po optymalnej cenie, przy maksymalizacji udziału inwestorów.
Mechanizm:
- W dniu emisji odbywa się rozmowa decyzyjna („go–no-go”), podczas której ocenia się panujące warunki rynkowe w celu potwierdzenia, czy kontynuować emisję, czy ją odroczyć.
- Ogłaszana jest emisja obligacji i rozpoczyna się proces budowania księgi popytu (book-building). Obejmuje on prowadzenie cyfrowego rejestru zleceń inwestorów.
- Strategie cenowe i alokacyjne są dostosowywane na bieżąco, w zależności od wolumenu zleceń i popytu inwestorów.
- Po zamknięciu rynku odbywa się końcowa rozmowa w celu potwierdzenia warunków emisji, w tym oprocentowania kuponu, terminu zapadalności i przydziału.
Uwarunkowania zawodowe:
- Bieżące analizy rynkowe zapewniają, że wycena odzwierciedla popyt inwestorów bez uszczerbku dla celów emitenta.
- Przejrzysta komunikacja z inwestorami buduje zaufanie i ogranicza ryzyko wycofywania środków.
Rezultat: Obligacje zostają z powodzeniem uplasowane na rynku, co zapewnia pozyskanie pożądanego kapitału na korzystnych warunkach.
5. Przydział, ustalenie ceny i uruchomienie rynku wtórnego
Cel: Ostateczne ustalenie alokacji dla inwestorów, określenie ceny obligacji i przygotowanie do obrotu na rynkach wtórnych.
Mechanizm:
- Przydziały dla inwestorów są ustalane na podstawie kryteriów takich jak wielkość zlecenia, jego jakość oraz zgodność ze strategicznymi celami emitenta (np. pozyskanie inwestorów długoterminowych).
- Ostateczna cena i kupon są ustalane w odniesieniu do wskaźników referencyjnych (np. rentowności obligacji skarbowych) z doliczeniem premii uwzględniającej ryzyko.
- Obligacja jest notowana na uznanej giełdzie (np. NYSE, LSE), co umożliwia obrót nią pomiędzy inwestorami.
Uwarunkowania zawodowe:
- Bank doradza w zakresie wyceny, aby wyważyć potrzeby emitenta i oczekiwania inwestorów, zapewniając długoterminową stabilność rynku.
- Skuteczne wsparcie rynku wtórnego ma kluczowe znaczenie dla utrzymania płynności i stabilności cen.
Rezultat: Obligacja staje się instrumentem zbywalnym, co zapewnia inwestorom płynność, a emitentowi stałą widoczność na rynku.
Kluczowe role w emisji obligacji
- Aktywny bookrunner: kieruje procesem emisji, zarządza zleceniami inwestorów i zapewnia sprawną realizację.
- Passive Bookrunner: uczestniczy w transakcji, lecz nie zarządza aktywnie księgą zamówień.
- Co-Manager: zapewnia ograniczone wsparcie, często w ramach umowy o sprzedaży krzyżowej.
- Left-Lead lub Physical Bookrunner: Wiodący menedżer księgi popytu wymieniony jako pierwszy w dokumentach ofertowych, który prowadzi fizyczną księgę zleceń; w transakcjach high-yield rola ta ma szczególne znaczenie.
Obligacje a kredyty: porównanie
1. Źródło finansowania:
- Pożyczek udzielają bezpośrednio instytucje finansowe.
- Obligacje są emitowane na rynkach publicznych i przyciągają zróżnicowanych inwestorów.
2. Elastyczność:
- Pożyczki zapewniają większą elastyczność w zakresie spłaty i renegocjacji.
- Obligacje mają stałe warunki, co czyni je mniej elastycznymi w obliczu zmieniających się okoliczności.
3. Zbywalność:
- Obligacje są przedmiotem obrotu na rynkach wtórnych, co zapewnia płynność.
- Kredyty są zazwyczaj utrzymywane do terminu zapadalności, co ogranicza możliwość ich przenoszenia.
4. Zarządzanie ryzykiem:
- Pożyczki mogą być zabezpieczone, co zmniejsza ryzyko pożyczkodawców.
- Obligacje zależą od zdolności kredytowej emitenta, a ratingi wpływają na to, jak postrzegają je inwestorzy.
Emisja obligacji to zaawansowany proces wymagający znajomości finansów, rozeznania w rynku i skrupulatnego wykonania. Od wstępnej oceny wykonalności po obrót na rynku wtórnym każdy etap wymaga strategicznego planowania i profesjonalnej współpracy. Współpracując z doświadczonymi partnerami bankowymi i stosując najlepsze praktyki, przedsiębiorstwa mogą wykorzystać emisję obligacji jako skuteczne narzędzie długoterminowego finansowania, budowania relacji z inwestorami i pozycjonowania na rynku. Obligacje nie tylko stanowią skalowalne rozwiązanie służące pozyskiwaniu kapitału, lecz także wzmacniają wiarygodność i widoczność emitenta na światowych rynkach finansowych.
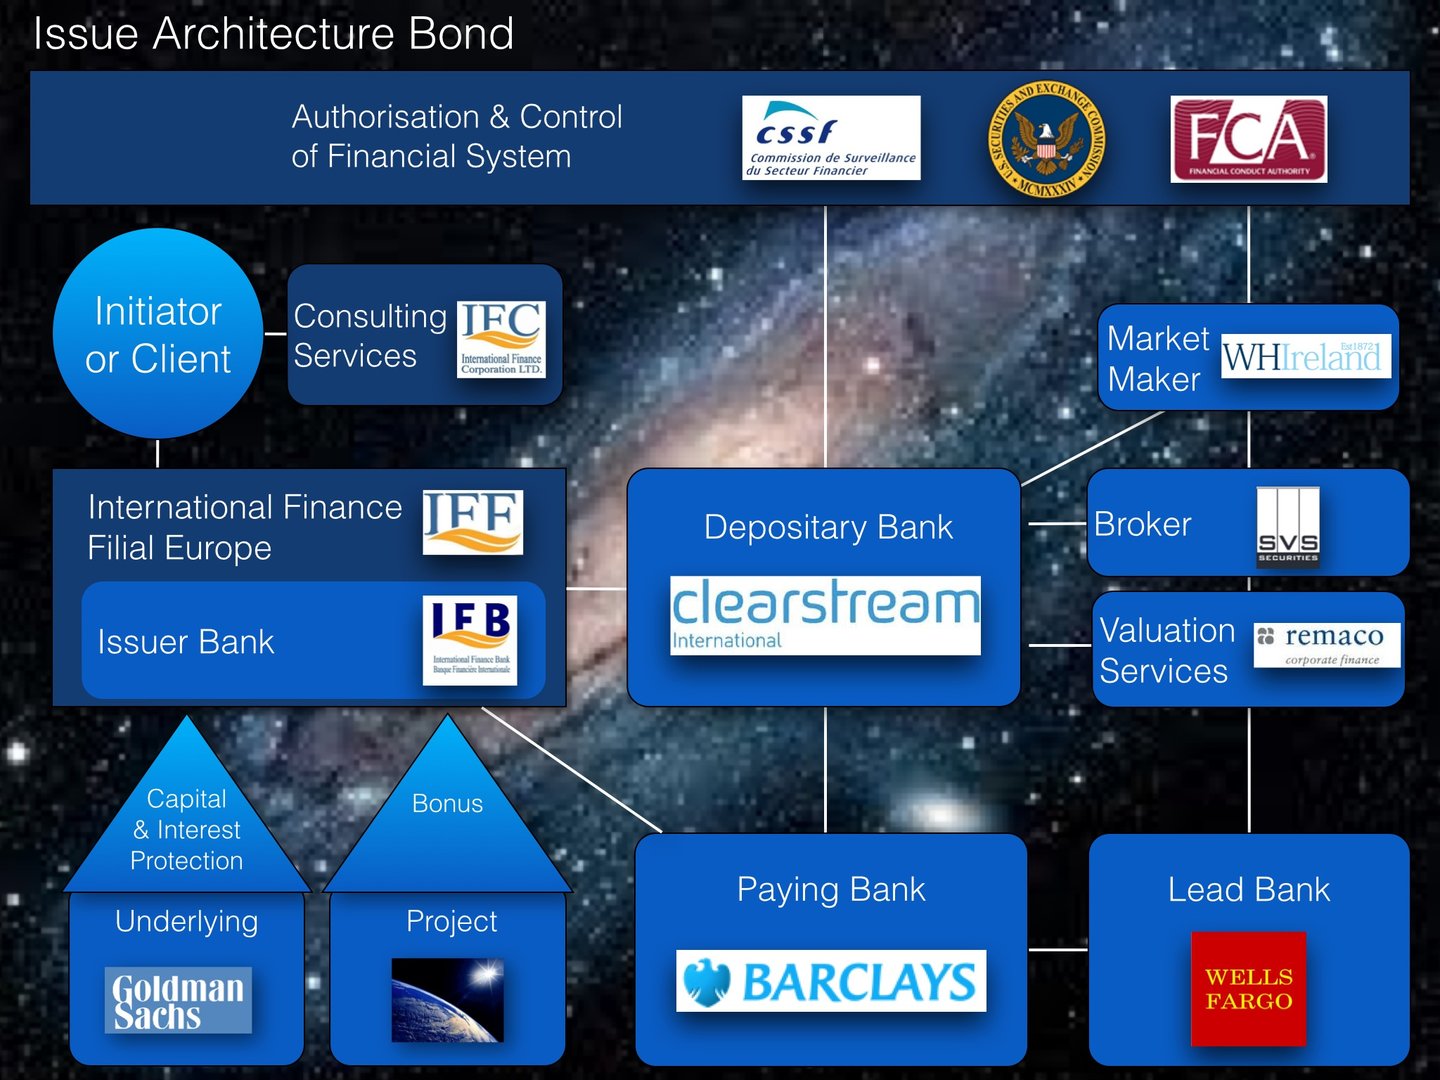
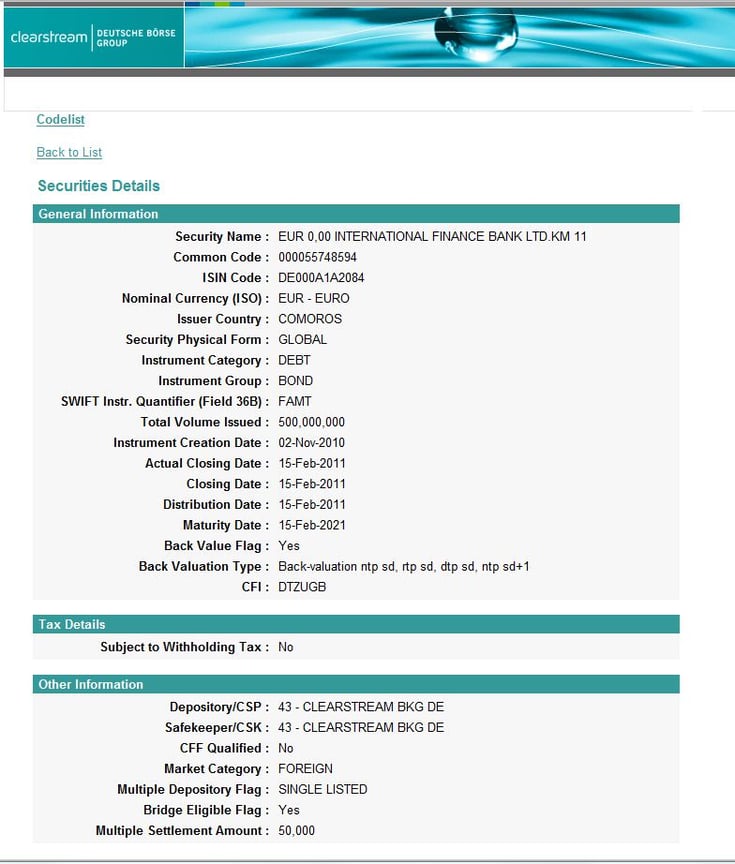
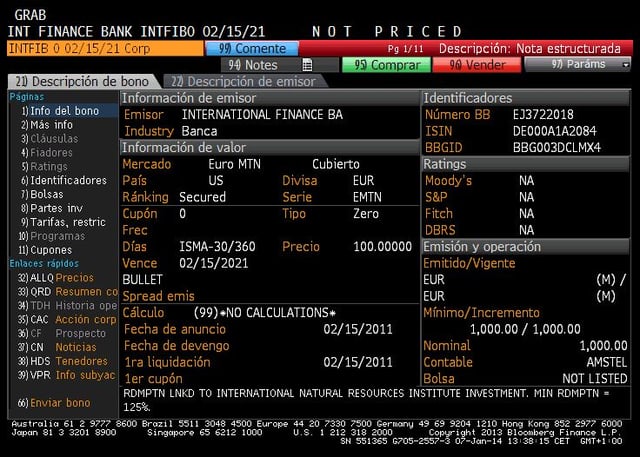
Zabezpieczanie obligacji korporacyjnych
Zabezpieczanie obligacji korporacyjnych to mechanizm finansowy, w którym emitenci ustanawiają zabezpieczenie na określonych aktywach na rzecz obligatariuszy, ograniczając w ten sposób postrzegane ryzyko kredytowe i potencjalnie obniżając koszty finansowania. Praktyka ta jest szczególnie użyteczna dla spółek o niższych ratingach kredytowych lub dążących do pozyskania szerszego grona inwestorów. Zabezpieczenie daje podwójną korzyść: zwiększa zaufanie inwestorów dzięki konkretnym gwarancjom oraz umożliwia emitentom dostęp do rynków kapitałowych na korzystniejszych warunkach.
Podstawy zabezpieczania transakcji
Kolateralizacja polega na ustanowieniu zabezpieczenia na aktywach w celu zapewnienia spłaty obligacji w przypadku niewykonania zobowiązań. Aktywa te, określane jako zabezpieczenie, stanowią siatkę bezpieczeństwa, dającą obligatariuszom pewność, że mogą odzyskać zainwestowane środki, zaspokajając się z przedmiotu zabezpieczenia, jeżeli emitent nie wywiąże się ze swoich zobowiązań. Zabezpieczenie może przybierać różne formy, w tym materialnych aktywów rzeczowych, takich jak nieruchomości lub maszyny, aktywów niematerialnych, takich jak własność intelektualna, albo instrumentów finansowych, takich jak rezerwy gotówkowe i należności. Wybór zabezpieczenia zależy od jego wyceny, płynności oraz przydatności do zaspokojenia roszczeń obligatariusza.
Proces rozpoczyna się od wskazania przez emitenta odpowiedniego zabezpieczenia. Aktywa te są następnie niezależnie wyceniane, aby zapewnić, że ich wartość w wystarczającym stopniu pokrywa kapitał i odsetki od obligacji. Proces wyceny często obejmuje zewnętrznych audytorów lub rzeczoznawców, których oceny zapewniają przejrzystość i wiarygodność całego rozwiązania. Po zidentyfikowaniu i wycenie zabezpieczenie zostaje sformalizowane w drodze umów prawnych określających warunki obligacji, w tym prawa i obowiązki zarówno emitenta, jak i obligatariuszy.
Struktura prawna i mechanizmy
Struktura prawna ma decydujące znaczenie przy zabezpieczaniu obligacji korporacyjnych. Zazwyczaj ustalenia te są dokumentowane w umowie dotyczącej zabezpieczonych obligacji, będącej pełnym instrumentem prawnym, który określa rodzaj, wartość i sposób zarządzania zabezpieczeniem. Kluczowym elementem tego procesu jest ustanowienie zastawu (lien): roszczenia prawnego względem zabezpieczenia, które w razie niewykonania zobowiązań daje obligatariuszom pierwszeństwo przed innymi wierzycielami.
Aby dodatkowo ograniczyć ryzyko, emitenci mogą przenieść zabezpieczenie do spółki celowej (Special Purpose Vehicle, SPV), czyli prawnie niezależnego podmiotu utworzonego specjalnie w celu przechowywania zastawionych aktywów. Takie podejście oddziela zabezpieczenie od ogólnej puli aktywów emitenta, dzięki czemu pozostaje ono nienaruszone nawet w przypadku trudności finansowych emitenta. Takie strukturyzowanie jest powszechne w transakcjach o wysokiej dźwigni finansowej lub o złożonej konstrukcji, takich jak obligacje projektowe czy obligacje zabezpieczone.
Ponadto istotną rolę w zabezpieczaniu obligacji korporacyjnych odgrywają wymogi regulacyjne i informacyjne. Emitenci muszą zarejestrować obligację oraz ustanowione zabezpieczenie w odpowiednich organach, takich jak organy nadzoru rynku papierów wartościowych, i ujawnić warunki w prospekcie obligacji. Przejrzystość ma kluczowe znaczenie dla budowania zaufania inwestorów, ponieważ zapewnia pewność co do charakteru, wartości i egzekwowalności zabezpieczenia.
Zachowanie integralności zabezpieczenia
Zarządzanie zabezpieczeniami nie kończy się wraz z emisją obligacji. Emitenci są zobowiązani do utrzymywania wartości zabezpieczenia przez cały okres trwania obligacji. Wymaga to okresowych ponownych wycen, aby wartość zabezpieczenia pozostawała wystarczająca do pokrycia zobowiązań pozostających do spłaty. W przypadku spadku wartości na skutek amortyzacji lub innych czynników emitent może być zobowiązany do wymiany zabezpieczenia lub dostarczenia dodatkowych aktywów, aby utrzymać odpowiedni poziom pokrycia.
Obligatariusze często wymagają od emitentów ustanowienia kowenantów: postanowień umownych nakładających na emitenta określone zobowiązania, takie jak utrzymywanie określonych wskaźników finansowych lub ograniczenia w zakresie zbywania aktywów. Kowenanty te stanowią zabezpieczenie, zapewniając, że emitent nie pomniejszy wartości zabezpieczenia w okresie obowiązywania obligacji.
Zastosowania i warianty
Obligacje zabezpieczone występują w różnych formach, z których każda odpowiada określonym potrzebom finansowania i warunkom rynkowym. Na przykład obligacje zabezpieczone aktywami są zabezpieczone aktywami rzeczowymi, takimi jak nieruchomości lub należności, natomiast obligacje zabezpieczone (covered bonds) zapewniają podwójne zabezpieczenie roszczeń (dual recourse), umożliwiając obligatariuszom dochodzenie roszczeń zarówno z ogółu aktywów emitenta, jak i z puli zabezpieczeń. Podobnie obligacje projektowe są zabezpieczone przychodami generowanymi przez określone projekty, takie jak inwestycje infrastrukturalne, i są często wykorzystywane w przedsięwzięciach finansowania na dużą skalę.
Poza tymi tradycyjnymi formami, produkty strukturyzowane, takie jak zabezpieczone zobowiązania kredytowe (Collateralised Loan Obligations, CLO), łączą wiele kredytów korporacyjnych w jeden papier wartościowy, zapewniając dywersyfikację i ograniczając ryzyko niewykonania zobowiązań poszczególnych dłużników. Każdy rodzaj obligacji zabezpieczonych służy innemu celowi, dając emitentom elastyczność w strukturyzowaniu zadłużenia, a inwestorom różny stopień zabezpieczenia i zwrotu skorygowanego o ryzyko.
Wyzwania i kwestie do rozważenia
Choć kolateralizacja przynosi niezaprzeczalne korzyści, wiąże się także z wyzwaniami. Istotnym zagrożeniem jest ryzyko utraty wartości zabezpieczenia. Jeżeli wartość zastawionych aktywów spadnie, obligatariusze mogą w razie niewykonania zobowiązania odzyskać mniej. Ryzyko to uwydatnia znaczenie rzetelnych praktyk wyceny oraz bieżącego monitorowania aktywów.
Kolejną kwestią są złożoność prawna i operacyjna. Sporządzanie i egzekwowanie umów dotyczących zabezpieczonych obligacji, ustanawianie zastawów oraz zarządzanie spółkami celowymi (SPV) wiążą się ze znacznym nakładem pracy administracyjnej i kosztami prawnymi. Ponadto w jurysdykcjach o mniej rozwiniętych systemach finansowych dochodzenie roszczeń z zabezpieczenia może być czasochłonne i niepewne, co może osłabiać zaufanie inwestorów.
Wreszcie obligacje zabezpieczone mogą powodować pokusę nadużycia (moral hazard). Poprzez ustanowienie zabezpieczenia na określonych aktywach emitenci mogą odnosić wrażenie mniejszej kontroli nad swoją ogólną kondycją finansową, co prowadzi do bardziej ryzykownych praktyk biznesowych. Wskazuje to na potrzebę silnego nadzoru regulacyjnego oraz należytej staranności inwestorów.
Zalety zabezpieczenia rzeczowego (collateralisation)
Mimo tych wyzwań zabezpieczanie obligacji korporacyjnych pozostaje cennym narzędziem zarówno dla emitentów, jak i inwestorów. Dla emitentów obecność zabezpieczenia zmniejsza postrzegane ryzyko niewypłacalności, umożliwiając pozyskanie kapitału przy niższych stopach procentowych. Poszerza ona również bazę inwestorów, ponieważ obligacje zabezpieczone są atrakcyjne dla instytucjonalnych inwestorów unikających ryzyka, takich jak fundusze emerytalne i zakłady ubezpieczeń.
Dla inwestorów zabezpieczenie rzeczowe stanowi dodatkową warstwę ochrony, poprawiając perspektywy odzyskania należności w razie niewykonania zobowiązań. Dane empiryczne wskazują, że obligacje zabezpieczone cechują się zazwyczaj wyższymi wskaźnikami odzysku niż dług niezabezpieczony, co czyni je preferowanym wyborem dla portfeli o charakterze konserwatywnym.
W skrócie
Zabezpieczanie obligacji korporacyjnych jest zaawansowaną strategią finansową, która poprawia zdolność kredytową, obniża koszty finansowania i daje inwestorom większą pewność. Dzięki starannemu konstruowaniu umów prawnych, rzetelnej wycenie zabezpieczenia i zachowaniu przejrzystości emitenci uzyskują istotne korzyści, oferując jednocześnie inwestorom bezpieczny i atrakcyjny instrument inwestycyjny. Jak każdy mechanizm finansowy, wymaga on jednak starannego planowania i realizacji, aby zrównoważyć potencjalne korzyści z właściwym mu ryzykiem. W miarę rozwoju światowych rynków finansowych obligacje zabezpieczone pozostaną prawdopodobnie fundamentem finansowania korporacyjnego, dostosowując się do nowych wyzwań i możliwości w coraz bardziej złożonym otoczeniu gospodarczym.
Koszty emisji i utrzymania obligacji oraz funduszy inwestycyjnych
| Kategoria | Rodzaj kosztu | Obligacje | Fundusze inwestycyjne |
|---|---|---|---|
| Wystawienie początkowe i konfiguracja | Opłaty za gwarantowanie emisji | 0,5%–2,0% łącznej kwoty emisji | 2,0%–6,0% (opłaty za plasowanie) |
| Opłaty prawne i regulacyjne | 0,05%–0,3% wielkości emisji (10 tys.–50 tys. EUR) | 25 tys. – 200 tys. EUR | |
| Opłaty agencji ratingowych | 0,02%–0,1% łącznej wartości emisji | Zazwyczaj nie dotyczy | |
| Opłaty za notowanie | 5 tys.–50 tys. EUR | 25 tys. – 250 tys. EUR | |
| Marketing i dystrybucja | 0,1%–0,5% wielkości emisji | 20 tys. – 200 tys. EUR | |
| Ustanowienie podmiotu przechowującego i depozytariusza | Zazwyczaj nie dotyczy | 10 tys.–50 tys. EUR | |
| Audyt i wycena | Zazwyczaj wliczane w koszty prawne | 10 tys.–50 tys. EUR | |
| Rejestracja regulacyjna | 10 tys.–50 tys. EUR | 5 tys.–50 tys. EUR | |
| Ustanowienie powiernika i agenta płatniczego | 2 tys.–20 tys. EUR | Zazwyczaj nie dotyczy | |
| Organizacja relacji inwestorskich | 15–50 tys. EUR | Wliczone w koszty marketingu (20 tys.–200 tys. EUR) | |
| Bieżąca obsługa | Opłaty za zarządzanie | nie dotyczy | 0,5%–2,0% rocznie od AUM |
| Opłaty za usługi powiernicze i przechowywanie aktywów oraz usługi depozytariusza | nie dotyczy | 0,02%–0,1% rocznie wartości aktywów pod zarządzaniem (AUM) | |
| Administracja i księgowość | 10 tys.–100 tys. EUR rocznie (sprawozdawczość w zakresie compliance) | 0,05%–0,25% rocznie od aktywów pod zarządzaniem (AUM) | |
| Opłaty za audyt | Zazwyczaj ujmowane w raportowaniu | 10 tys.–50 tys. EUR rocznie | |
| Opłaty powiernika i agenta płatniczego | 2 tys.–20 tys. EUR rocznie | Zazwyczaj nie dotyczy | |
| Sprawozdawczość i Compliance | 10 tys.–100 tys. EUR rocznie | 15 tys.–75 tys. EUR rocznie | |
| Relacje inwestorskie | 15 tys. – 50 tys. EUR rocznie | 20 tys.–75 tys. EUR rocznie | |
| Opłaty dystrybucyjne i sprzedażowe | Zazwyczaj nie dotyczy | 0,1%–1,0% rocznie (prowizje od utrzymania aktywów, tzw. trailer fees) | |
| Wypłaty kuponów | Roczny kupon w wysokości 2%–8% | Zazwyczaj nie dotyczy | |
| Opłaty za wyniki | Zazwyczaj nie dotyczy | 10%–20% nadwyżkowej stopy zwrotu (warunkowo) |
Przegląd porównawczy i uwagi dotyczące zarządzania kosztami
- Obligacje: zazwyczaj wiążą się ze znacznymi początkowymi stałymi kosztami emisji, lecz z relatywnie niższymi rocznymi kosztami utrzymania (z wyłączeniem wypłat odsetek). Koszty odsetkowe stanowią istotny wydatek w długim okresie.
- Fundusze: charakteryzują się umiarkowanie niższymi kosztami uruchomienia (proporcjonalnie do skali), lecz znacznie wyższymi bieżącymi kosztami operacyjnymi powiązanymi bezpośrednio z wartością aktywów pod zarządzaniem (AUM). Koszty rosną proporcjonalnie do wzrostu funduszu, w szczególności za sprawą opłat za zarządzanie i potencjalnych opłat uzależnionych od wyników.
Koszty związane z emisją obligacji
Gdy przedsiębiorstwo, jednostka samorządu terytorialnego lub podmiot suwerenny decyduje się wyemitować obligacje w celu pozyskania kapitału, ponosi różnorodne koszty jawne i ukryte, które szczegółowo wyszczególniono poniżej:
A. Koszty początkowej emisji
1. Opłaty za gwarantowanie emisji
- Zazwyczaj mieszczą się w przedziale od 0,5% do 2,0% łącznej kwoty emisji. Opłaty te stanowią wynagrodzenie dla banków inwestycyjnych za strukturyzowanie, wycenę i dystrybucję obligacji wśród inwestorów.
2. Koszty obsługi prawnej
- Koszty przygotowania dokumentacji prawnej i prospektu emisyjnego. Zwykle od 0,05% do 0,3% wartości emisji obligacji, w zależności od stopnia złożoności.
3. Opłaty agencji ratingowych
- Płatności na rzecz agencji (Moody’s, S&P, Fitch) za ratingi kredytowe. Wahają się od 0,02% do 0,1% wielkości emisji, często z zastosowaniem minimalnych opłat stałych.
4. Opłaty za notowanie
- Koszty pobierane przez giełdy za wprowadzenie obligacji do obrotu. Około 5 000–50 000 EUR rocznie, w zależności od jurysdykcji i giełdy.
5. Opłaty regulacyjne
- Opłaty za składanie dokumentów i rejestrację w organach nadzoru finansowego (np. SEC, FCA, BaFin). Zazwyczaj stała kwota, znacznie zróżnicowana w zależności od jurysdykcji, zwykle w przedziale 10 000–50 000 EUR.
6. Koszty marketingu i dystrybucji
- Roadshow, wydarzenia marketingowe, dokumentacja i prezentacje dla inwestorów. Zazwyczaj mieszczą się w przedziale od 0,1% do 0,5% wielkości emisji.
B. Cykliczne koszty utrzymania obligacji
1. Opłaty powiernika lub agenta płatniczego
- Roczne opłaty za obsługę płatności i nadzór administracyjny. Zazwyczaj od 2 000 do 20 000 EUR rocznie, w zależności od złożoności i wielkości emisji.
2. Koszty sprawozdawczości i Compliance
- Okresowa sprawozdawczość finansowa, wymogi informacyjne i dokumentacja zgodności. Koszty wynoszą zazwyczaj od 10 000 do 100 000 EUR rocznie, w zależności od złożoności regulacyjnej i struktury obligacji.
3. Relacje inwestorskie
- Koszty związane z utrzymywaniem skutecznej komunikacji z obligatariuszami. Roczne budżety wynoszą zwykle około 15 000–50 000 EUR.
4. Płatności kuponowe (koszt odsetkowy)
- Jawny koszt obsługi zadłużenia, wypłacany regularnie obligatariuszom. Płatności odsetkowe stanowią główne obciążenie finansowe, zazwyczaj w wysokości 2%–8% rocznie, w zależności od wiarygodności kredytowej i warunków rynkowych.