Subemisja
W coraz bardziej złożonym i wzajemnie powiązanym ekosystemie finansowym gwarantowanie emisji (underwriting) stanowi kluczowy punkt równowagi między ryzykiem a szansą. IFB, uczestnicząc w charakterze gwaranta emisji w konsorcjum lub grupie gwarantów, odgrywa decydującą rolę w ułatwianiu przepływów kapitałowych, zapewnianiu stabilności finansowej i wspieraniu wzrostu gospodarczego. Niniejsze szczegółowe omówienie przedstawia dokładny sposób działania IFB w obszarze gwarantowania emisji, pozwalając lepiej zrozumieć jego znaczenie i metodykę.
Zawiłości subemisji
Underwriting – termin sięgający XVII-wiecznego Londynu, gdzie ubezpieczyciele morscy w kawiarni Lloyd’s Coffee House podpisywali się pod opisem ryzyka – wyraża zobowiązanie do przyjęcia ryzyka w zamian za składkę. Stanowi on fundament sektora finansowego, leżąc u podstaw mechanizmów ubezpieczeń, emisji papierów wartościowych i udzielania kredytów. Ten złożony proces obejmuje rygorystyczną ocenę ryzyka, staranną wycenę produktów finansowych oraz strategiczną dystrybucję papierów wartościowych, a wszystko to ma na celu stabilizację i pobudzanie rynków finansowych.
Praktyki underwritingowe IFB właściwe dla poszczególnych sektorów
- Underwriting powiązany z ubezpieczeniami: IFB sam nie prowadzi działalności ubezpieczeniowej. Gdy transakcja wymaga ochrony ubezpieczeniowej – na przykład ubezpieczenia kredytowego, ryzyka politycznego lub gwarancji ubezpieczeniowych – IFB współpracuje z licencjonowanymi ubezpieczycielami i brokerami oraz ocenia tę ochronę w ramach własnej analizy ryzyka.
- Gwarantowanie emisji na rynku papierów wartościowych: zaangażowanie Banku w gwarantowanie emisji papierów wartościowych, w szczególności w trakcie pierwszych ofert publicznych (IPO) lub przy zarządzaniu złożonymi instrumentami finansowymi, świadczy o jego umiejętności oceny warunków rynkowych, trafnej wyceny papierów wartościowych oraz zapewnienia ich skutecznej dystrybucji. W ramach konsorcjum gwarantującego IFB wykorzystuje wspólny potencjał finansowy i wiedzę o rynku, aby przejmować duże wolumeny papierów wartościowych, ograniczając tym samym ryzyko indywidualne i zapewniając emitentom sprawniejszy proces pozyskiwania kapitału.
- Bankowość i ocena zdolności kredytowej (underwriting): Rola IFB w ocenie ryzyka kredytowego obejmuje dokładną analizę zdolności kredytowej wnioskodawców. Obejmuje to szczegółową weryfikację dokumentacji finansowej, analizę zdolności spłaty oraz ocenę wartości zabezpieczeń. Uczestnicząc w konsorcjum gwarantującym, Bank zwiększa możliwość rozłożenia ryzyka kredytowego na szersze spektrum, chroniąc tym samym swoją kondycję finansową i umożliwiając szerszą działalność kredytową.
Dogłębne zarządzanie ryzykiem
W każdym z tych sektorów metodologia gwarantowania emisji stosowana przez IFB opiera się na głębokim zaangażowaniu w zarządzanie ryzykiem. Obejmuje to nie tylko identyfikację i kwantyfikację ryzyka, lecz także strategiczne zarządzanie nim poprzez dywersyfikację, ubezpieczenia i praktyki zabezpieczające. Wspólne ramy działania konsorcjum gwarantującego dodatkowo wzmacniają te wysiłki w zakresie zarządzania ryzykiem, umożliwiając bardziej odporną i elastyczną strategię finansową.
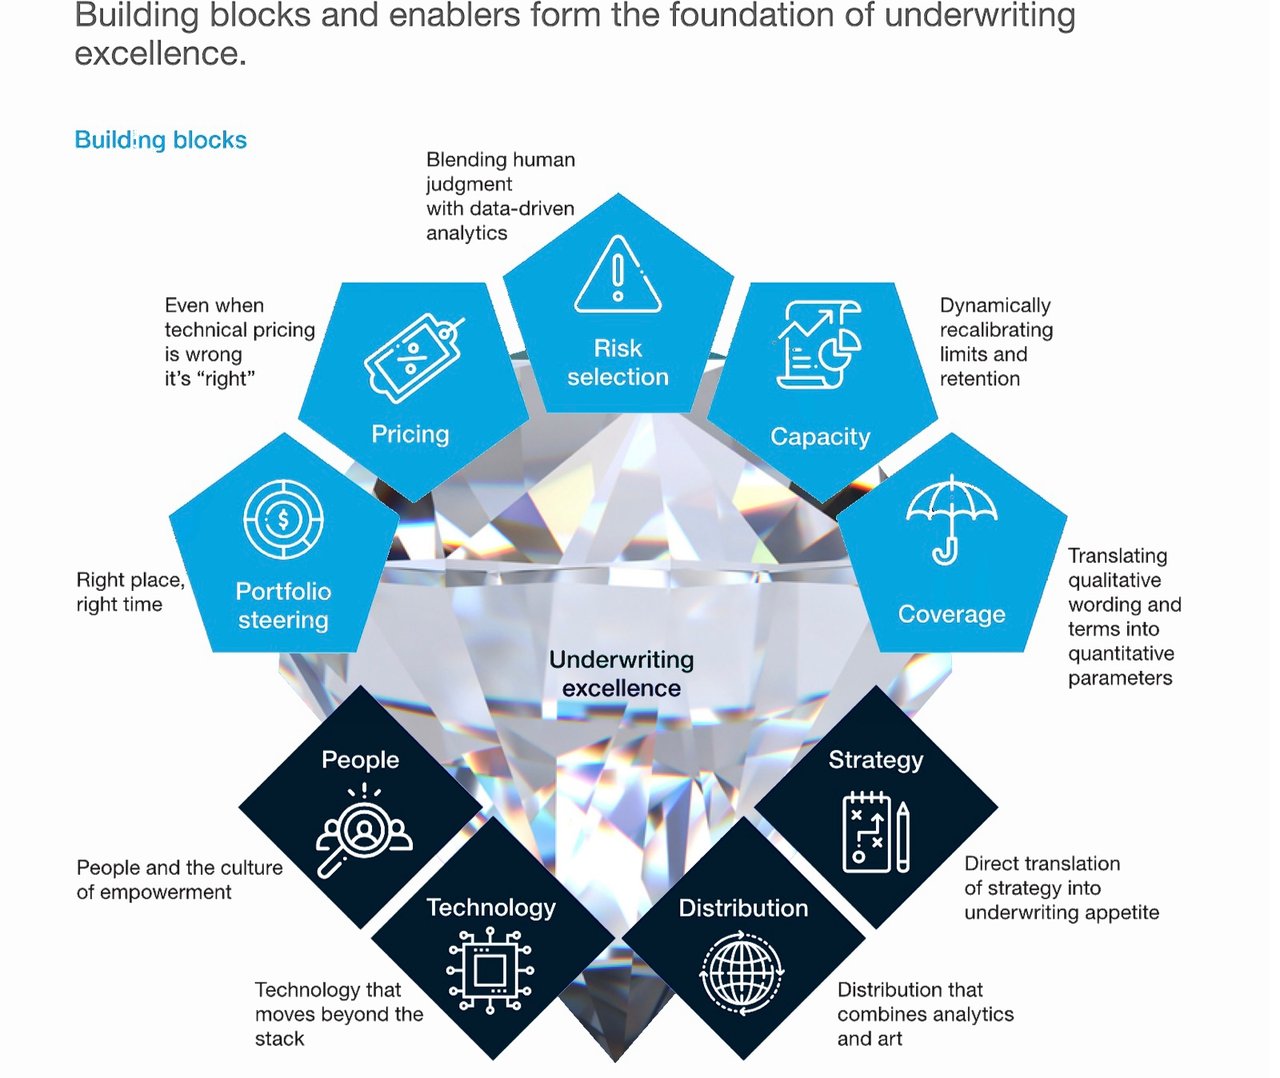
Sercem doskonałości IFB w zakresie underwritingu jest jego infrastruktura technologiczna i analityczna. Bank wykorzystuje zaawansowane technologie, w tym sztuczną inteligencję (AI) oraz analitykę dużych zbiorów danych, aby doskonalić modele oceny ryzyka, zwiększać trafność prognoz i usprawniać proces underwritingu. Technologia wspiera osąd doświadczonych analityków kredytowych, lecz go nie zastępuje. W labiryncie underwritingu przysłowie głoszące, że „nie istnieje jedna formuła sukcesu odpowiednia dla wszystkich”, znajduje niezwykle trafne odzwierciedlenie. Zasada ta jest wyraźnie widoczna w działalności IFB, gdzie proces underwritingu jest starannie dopasowywany do zróżnicowanego spektrum branż, regionów, wielkości klientów i złożoności produktów. Podejście Banku podkreśla znaczenie wszechstronności i precyzji w tej wielowymiarowej dyscyplinie zarządzania ryzykiem finansowym.
Zróżnicowane spektrum potrzeb w zakresie gwarantowania emisji
- Ochrona dla sektora MŚP: W przypadku małych i średnich przedsiębiorstw (MŚP) potrzeby są zasadniczo bardziej jednorodne, co sprawia, że prostota i automatyzacja stają się podstawą skutecznego underwritingu. IFB wykorzystuje zaawansowane rozwiązania technologiczne w celu uproszczenia procesu underwritingu dla MŚP, zapewniając jego sprawność i dostępność przy zachowaniu wysokiej dokładności oceny ryzyka.
- Duzi klienci korporacyjni: W odróżnieniu od MŚP duże podmioty korporacyjne mają zróżnicowane, indywidualne potrzeby w zakresie ochrony ubezpieczeniowej, które wymagają bardziej precyzyjnego podejścia. Strategia IFB w tym segmencie charakteryzuje się skrupulatnym doborem ryzyk, opracowywaniem innowacyjnych, a zarazem ostrożnych konstrukcji ochrony oraz sprawnym zarządzaniem limitami odpowiedzialności. Takie indywidualne podejście zapewnia pełne zarządzanie ryzykami właściwymi dla dużych podmiotów korporacyjnych.
- Przedsiębiorstwa średniej wielkości: Zajmując pozycję pośrednią między dużymi korporacjami a MŚP, przedsiębiorstwa średniej wielkości stanowią szczególne wyzwanie. Wymagają podejścia prostszego niż w przypadku dużych klientów, aby zachować efektywność kosztową, a jednocześnie głębszej analizy i strukturyzacji niż w przypadku MŚP. IFB odpowiada na te potrzeby, łącząc usługi w pakiety dostosowane do wymogów poszczególnych branż i zachowując równowagę między indywidualnym dopasowaniem a efektywnością.
Poza tradycyjnymi segmentami
Środowisko ubezpieczeniowe i emisyjne (underwriting) wykracza poza te konwencjonalne kategorie i obejmuje szereg wyspecjalizowanych segmentów, z których każdy cechuje się odmiennymi wymogami:
- Programy specjalistyczne i uprawnienia delegowane: Obejmują one agentów generalnych z uprawnieniami do zarządzania (MGA), umowy typu binder oraz uprawnienia delegowane, dostępne za pośrednictwem licencjonowanych partnerów specjalistycznych.
- Rynki hurtowe i londyńskie: Segmenty te wymagają dogłębnego zrozumienia globalnej dynamiki rynku i szczegółowych regulacji, a dostęp do nich następuje za pośrednictwem licencjonowanych zakładów ubezpieczeń i brokerów.
- Ubezpieczenia inne niż majątkowe i wypadkowe (non-P&C): Obejmuje to obszary takie jak ryzyko polityczne, gwarancje ubezpieczeniowe (surety) oraz inne wyspecjalizowane produkty finansowe, w których IFB współpracuje z licencjonowanymi ubezpieczycielami i stosuje własną ocenę kredytową.
- Produkty dedykowane branżom: Dostrzegając szczególne ryzyka właściwe dla takich sektorów jak ochrona środowiska, budownictwo, żegluga morska, cyberbezpieczeństwo i energetyka, IFB opracowuje dostosowane rozwiązania ubezpieczeniowe odpowiadające na specyficzne wyzwania i ekspozycje tych branż.
Działalność IFB jako gwaranta emisji w ramach konsorcjum gwarantów jest przykładem wyrafinowanego i dynamicznego podejścia do zarządzania ryzykiem finansowym i pozyskiwania kapitału. Dzięki praktykom dostosowanym do poszczególnych sektorów, zdyscyplinowanemu zarządzaniu ryzykiem oraz nowoczesnym narzędziom analitycznym IFB przyczynia się do stabilności transakcji, które obejmuje gwarancją emisji.
Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.