
ACH Automated Clearing House
Automated Clearing House (ACH) obsługuje dwa odrębne rodzaje instrumentów płatniczych: przelew oraz polecenie zapłaty.
Polecenie przelewu
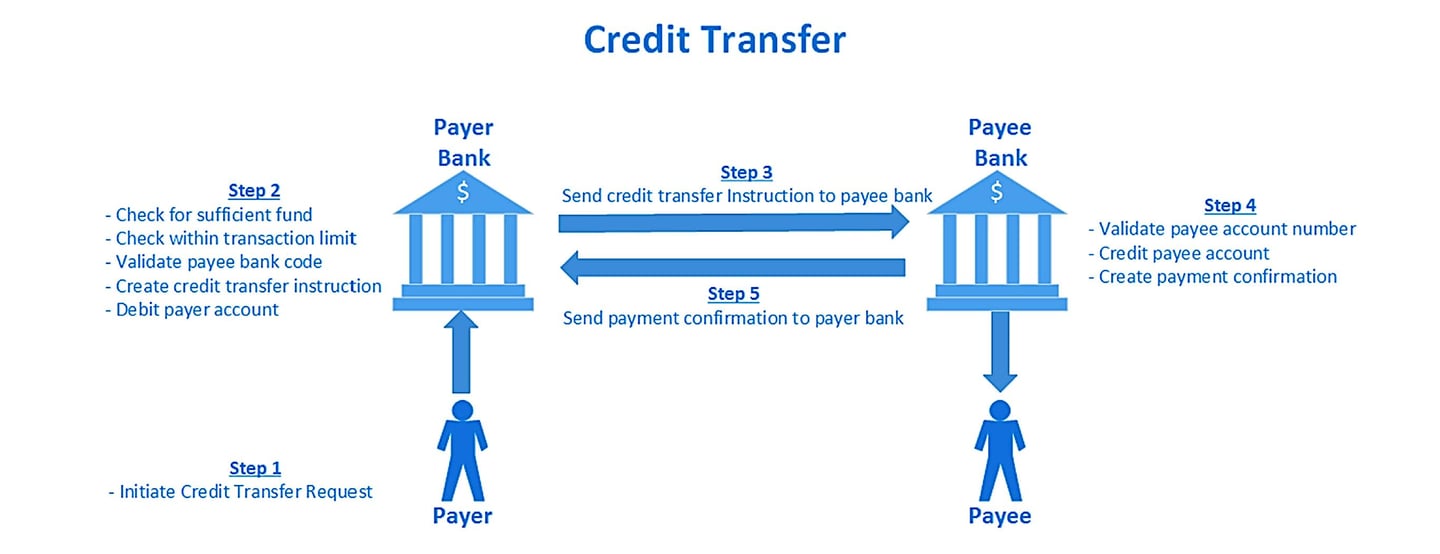
W transakcjach ACH polecenie przelewu jest usługą pieniężną inicjowaną przez bank płatnika, umożliwiającą przekazanie środków odbiorcy związanemu z innym podmiotem finansowym. Proces ten, określany często mianem przelewu między rachunkami (Account-to-Account, A2A), odzwierciedla ewolucję izb rozliczeniowych od tradycyjnej roli pośredników w obrocie czekami papierowymi między bankami do ich współczesnej funkcji. Obecna rola obejmuje przetwarzanie elektronicznych instrumentów płatniczych, stąd określenie „automatyczna” w nazwie ACH. Choć sieci ACH są przystosowane do przetwarzania wsadowego, co zapewnia przewagę kosztową nad sieciami kartowymi, działają wyłącznie w standardowych godzinach pracy. W konsekwencji, ze względu na przetwarzanie wsadowe, rozrachunek transakcji może trwać kilka dni, zwłaszcza w weekendy i dni ustawowo wolne od pracy. Mimo że sieci te dobrze obsługują zaplanowane płatności wsadowe, takie jak wynagrodzenia i rozliczenia rachunków, ich przydatność jest ograniczona tam, gdzie wymagane jest wykonanie płatności w czasie rzeczywistym.
Polecenie zapłaty
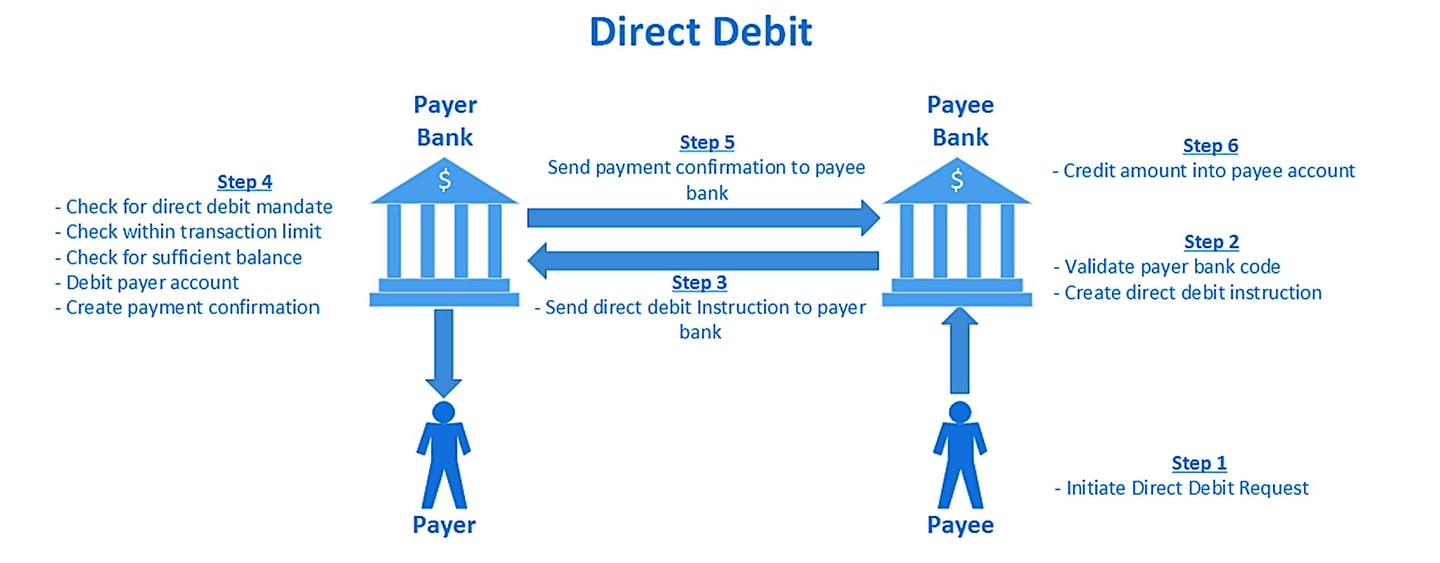
Z kolei polecenie zapłaty jest usługą płatniczą inicjowaną przez bank odbiorcy, służącą do pobrania środków od płatnika powiązanego z innym bankiem. Mechanizm ten stanowi odwrotne podejście w stosunku do przelewu, umożliwiając pobieranie należności.
Proces rozliczeń w systemie ACH
Wsadowy system płatności ACH działa wyłącznie w ramach standardowego dnia roboczego. W ciągu dnia wyznaczone są okresy przetwarzania transakcji: okno rozliczeń wychodzących oraz okno rozliczeń przychodzących. Okno rozliczeń wychodzących umożliwia bankom przekazywanie do ACH dyspozycji płatniczych posiadaczy rachunków w celu ich weryfikacji i dalszego przetwarzania. Z kolei okno rozliczeń przychodzących wykorzystywane jest przez izbę rozliczeniową do przekazywania tych dyspozycji płatniczych bankom odbiorców, co umożliwia realizację płatności na rachunki ich posiadaczy.
Izby rozliczeniowe ACH (Automated Clearing Houses)
Zautomatyzowane izby rozliczeniowe (Automated Clearing Houses, ACH) to elektroniczne systemy płatności, które przetwarzają i rozliczają duże wolumeny transakcji uznaniowych i obciążeniowych, zazwyczaj o niskiej wartości i niepilnym charakterze. ACH ułatwiają rozliczanie i rozrachunek transakcji pomiędzy bankami i innymi instytucjami finansowymi w danym regionie lub kraju, stanowiąc wydajną i opłacalną alternatywę dla papierowych metod płatności, takich jak czeki.
Do największych izb rozliczeniowych (ACH) w Europie należą:
- STEP2: Prowadzony przez EBA Clearing system STEP2 jest ogólnoeuropejską izbą rozliczeniową (ACH), która przetwarza przelewy SEPA (SCT) i polecenia zapłaty SEPA (SDD) w ramach jednolitego obszaru płatności w euro (SEPA). STEP2 jest jedną z największych izb rozliczeniowych w Europie, łączącą banki i instytucje finansowe w całym regionie SEPA.
- BACS (Bankers’ Automated Clearing Services): BACS to brytyjska izba rozliczeniowa ACH, która przetwarza elektroniczne przelewy i polecenia zapłaty w funtach brytyjskich. BACS przetwarza codziennie miliony transakcji, w tym wypłaty wynagrodzeń, emerytur i świadczeń rządowych.
- equensWorldline: equensWorldline jest europejskim operatorem płatności, który prowadzi izbę rozliczeniową (ACH) dla przelewów i poleceń zapłaty w euro w ramach SEPA. Wchodzi w skład francuskiej grupy Worldline.
Do największych izb rozliczeniowych (ACH) na świecie należą m.in.:
- Sieć Automated Clearing House (ACH) w Stanach Zjednoczonych: Sieć ACH to ogólnokrajowy elektroniczny system płatności, który przetwarza duże wolumeny transakcji uznaniowych i obciążeniowych w Stanach Zjednoczonych. Jest ona obsługiwana przez dwóch głównych operatorów ACH: The Clearing House (TCH) oraz Rezerwę Federalną. Transakcje przetwarzane w sieci ACH obejmują bezpośrednie wpłaty, płatności rachunków oraz płatności między przedsiębiorstwami.
- BECS (Bulk Electronic Clearing System) w Australii: BECS to australijska izba rozliczeń automatycznych (ACH), która przetwarza elektroniczne przelewy i polecenia zapłaty w dolarach australijskich. BECS jest prowadzony przez Australian Payments Network (AusPayNet), będący samoregulacyjnym organem australijskiej branży płatniczej.
- NEFT (National Electronic Funds Transfer) w Indiach: NEFT jest systemem rozrachunku netto z odroczeniem, służącym do realizacji poleceń przelewu w rupiach, prowadzonym przez Reserve Bank of India i działającym w półgodzinnych cyklach przez całą dobę od grudnia 2019 r.
- Bacs Payment Schemes Limited (Bacs) (Wielka Brytania) jest izbą rozliczeniową ACH odpowiedzialną za różne rodzaje płatności, w tym polecenie zapłaty oraz Bacs Direct Credit.
- Kanada: Kanadyjski system ACH prowadzi Canadian Payments Association (CPA), znane również jako Payments Canada.
- Indie: National Automated Clearing House (NACH) jest zarządzana przez National Payments Corporation of India (NPCI) i obsługuje różne rodzaje zbiorczych transakcji płatniczych.
- Australia: Australian Payments Network (AusPayNet, dawniej APCA) administruje systemem Bulk Electronic Clearing System (BECS).
- Niemcy: Deutsche Bundesbank prowadzi niemiecki system ACH, przetwarzający znaczną liczbę krajowych i handlowych płatności denominowanych w euro.
- Republika Południowej Afryki: BankservAfrica prowadzi izbę rozliczeniową ACH; pozycje netto są rozrachowywane w systemie rozrachunku brutto w czasie rzeczywistym SAMOS Południowoafrykańskiego Banku Rezerwy.
- Japonia: System Zengin, prowadzony przez Japanese Banks’ Payment Clearing Network (Zengin-Net), obsługuje krajowe przelewy w jenach.
- Chiny: Ludowy Bank Chin prowadzi Chiński Krajowy Zaawansowany System Płatniczy (CNAPS), który obejmuje funkcje izby rozliczeniowej ACH.
- Brazylia: Bank Centralny Brazylii prowadzi Sistema de Transferência de Reservas (STR), brazylijski system RTGS, oraz system płatności natychmiastowych Pix; rozliczenia detaliczne odbywają się również za pośrednictwem systemów CIP (Câmara Interbancária de Pagamentos).
- Francja: STET prowadzi CORE(FR), francuską izbę rozliczeniową (ACH) dla przelewów SEPA, poleceń zapłaty i kart, z rozrachunkiem w T2.
- Włochy: Banca d’Italia prowadzi system rozliczeniowy BI-COMP, obsługujący krajowe przelewy i polecenia zapłaty oraz przelewy i polecenia zapłaty SEPA.
Jak działają izby rozliczeniowe?
Transakcje Automated Clearing House (ACH) w sektorze bankowym stanowią rozbudowany i zaawansowany system przeznaczony do sprawnego, elektronicznego przekazywania środków między odrębnymi rachunkami bankowymi, przede wszystkim na terytorium Stanów Zjednoczonych. System ten jest fundamentem nowoczesnej bankowości, stanowiąc cyfrową alternatywę dla tradycyjnych metod, takich jak czeki papierowe czy transakcje gotówkowe.
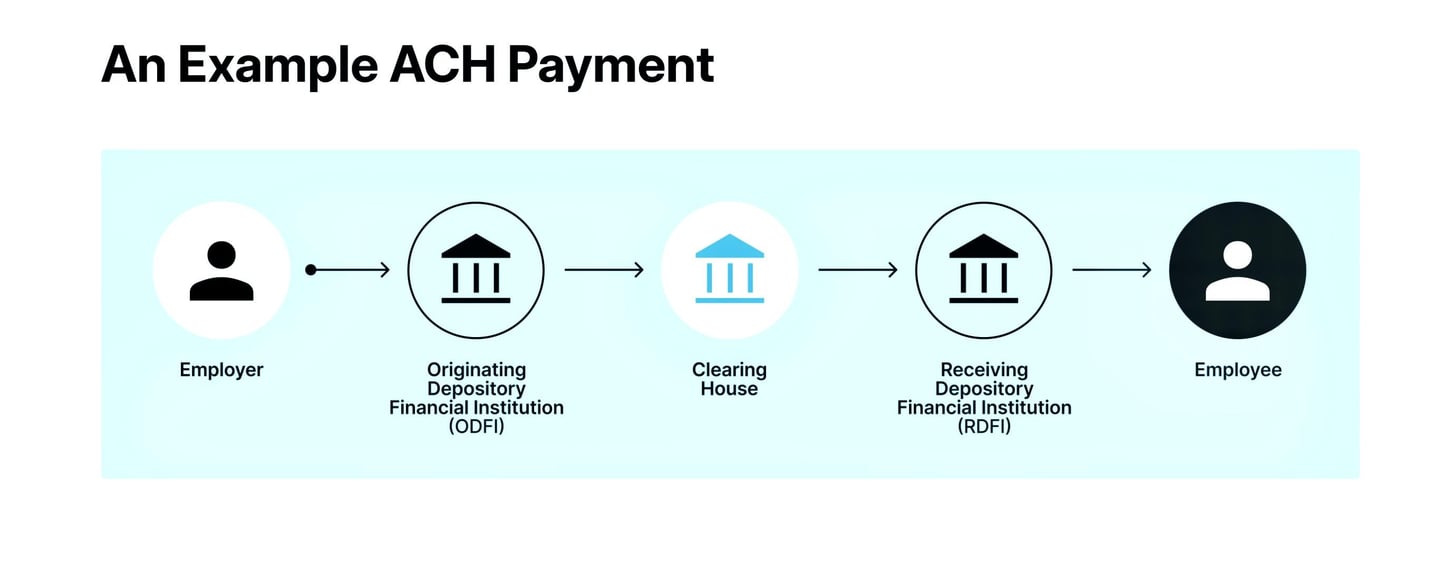
- Zainicjowanie transakcji ACH: Transakcja ACH rozpoczyna się w momencie, gdy zleceniodawca, którym może być osoba fizyczna lub podmiot korporacyjny, składa dyspozycję przekazania środków. Zainicjowanie wymaga starannego podania danych, takich jak numer rachunku bankowego i numer rozliczeniowy odbiorcy, a także konkretnej kwoty przelewu. Transakcje te dzielą się na Direct Deposits, Direct Payments za pośrednictwem ACH oraz inne rodzaje.
- Zaangażowanie instytucji finansowej inicjującej (Originating Depository Financial Institution, ODFI): Inicjator przekazuje to zlecenie swojej instytucji bankowej, zwanej Originating Depository Financial Institution (ODFI). ODFI odgrywa tu decydującą rolę, zestawiając różne zlecenia ACH i grupując je w paczki do przetworzenia. Transakcje są kategoryzowane według ich charakteru – uznania lub obciążenia.
- Przetwarzanie przez operatora ACH: ODFI przekazuje te pakiety do operatora ACH – Rezerwy Federalnej (Federal Reserve) lub The Clearing House. Te centralne placówki rozliczeniowe odpowiadają za rozdzielanie transakcji i ich właściwe kierowanie do docelowych instytucji depozytowych odbierających (RDFI).
- Kody i klasyfikacje: każda transakcja w sieci ACH jest oznaczona określonymi kodami, wskazującymi charakter i cel przelewu. Do najważniejszych należy kod International ACH Transaction (IAT), stosowany w płatnościach ACH z udziałem instytucji finansowej spoza USA. Kod ten zapewnia zgodność z międzynarodowymi standardami przeciwdziałania praniu pieniędzy. Do innych powszechnie stosowanych kodów należą PPD (Prearranged Payment and Deposit Entries) dla transakcji indywidualnych, takich jak wynagrodzenia, CCD (Cash Concentration or Disbursement) dla transakcji korporacyjnych oraz CTX (Corporate Trade Exchange) dla transakcji obejmujących wiele rekordów dodatkowych (addenda).
- Działanie banku odbiorcy (RDFI): Banki odbiorcy (RDFI) przyjmują te transakcje i odpowiadają za prawidłowe uznanie lub obciążenie rachunków odbiorców, zgodnie z rodzajem transakcji.
- Rozrachunek i uzgadnianie: Rozrachunek środków, czyli faktyczny transfer pieniędzy między ODFI i RDFI, następuje zazwyczaj w następnym dniu roboczym. Odbywa się on za pośrednictwem ich rachunków w Rezerwie Federalnej. Obie instytucje prowadzą rygorystyczną ewidencję każdej transakcji, zapewniając dokładne uzgadnianie i zgodność z normami regulacyjnymi.
- Powiadomienia i zgodność z przepisami: Po zrealizowaniu transakcji zarówno zleceniodawca, jak i odbiorca są informowani o operacji za pośrednictwem wyciągów bankowych lub systemów bankowości internetowej. Transakcje te podlegają nadzorowi regulacyjnemu, co wymaga przestrzegania zasad ustanowionych przez podmioty takie jak National Automated Clearing House Association (NACHA) oraz przepisów prawa federalnego.
Podsumowując, rozbudowana sieć transakcji ACH, regulowana określonymi kodami i wymogami zgodności z przepisami, stanowi niezawodny, ekonomiczny i stosunkowo szybki sposób przeprowadzania elektronicznych przelewów środków, choć wiąże się z pewnymi ograniczeniami, takimi jak czas przetwarzania i limity transakcji. System ten ilustruje postęp bankowości cyfrowej, upraszczając transakcje finansowe w coraz bardziej wzajemnie powiązanym świecie.
Różnice między ACH a EFT
Różnica między ACH a EFT polega na tym, że EFT (czyli elektroniczny transfer środków) jest pojęciem ogólnym, obejmującym wszystkie rodzaje płatności elektronicznych, natomiast ACH (skrót od Automated Clearing House) odnosi się do jednego konkretnego rodzaju płatności elektronicznej.
Płatność ACH to elektroniczny przelew obciążeniowy lub uznaniowy przetwarzany w ramach sieci Automated Clearing House. Płatności ACH zalicza się do EFT, jednak nie każdy EFT jest płatnością ACH.
Przykłady elektronicznych transferów środków (EFT), które nie są płatnościami ACH, obejmują transakcje przy bankomacie lub kartą kredytową, płatności dokonywane przez podanie danych rachunku bankowego i autoryzację transakcji telefonicznie albo transakcje realizowane przez ręczne wprowadzenie danych płatniczych w polach terminala sprzedaży na stronie realizacji zamówienia.
Różnice między RTP a ACH
Podstawowe różnice między systemem płatności w czasie rzeczywistym (Real-Time Payment, RTP) a systemem Automated Clearing House (ACH) dotyczą szybkości przetwarzania, rozliczania transakcji oraz zastosowań. Główne różnice są następujące:
1. Szybkość przetwarzania:
System RTP:
- Szybkość:Transakcje są przetwarzane i rozliczane niemal natychmiast, zazwyczaj w ciągu kilku sekund.
- Dostępność: System działa przez całą dobę, 7 dni w tygodniu, 365 dni w roku, co umożliwia nieprzerwane przetwarzanie transakcji.
System ACH:
- Szybkość: Transakcje są przetwarzane partiami, a ich rozliczenie może trwać od kilku godzin do kilku dni.
- Dostępność: działa w godzinach pracy banków, z określonymi oknami przetwarzania w dni robocze.
2. Rozliczanie transakcji:
System RTP:
- Rozrachunek: transakcje są rozrachowywane w czasie rzeczywistym, co oznacza, że środki są natychmiast dostępne dla odbiorcy po zrealizowaniu transakcji.
- Ostateczność rozliczenia: transakcje są nieodwołalne po ich zakończeniu.
System ACH:
- Rozliczenie: Wykorzystuje przetwarzanie wsadowe, zazwyczaj rozliczając transakcje w kilku partiach w ciągu dnia (ACH tego samego dnia) lub następnego dnia.
- Ostateczność rozliczenia: transakcje mogą zostać cofnięte lub anulowane w okresie przetwarzania.
3. Zastosowania:
System RTP:
- Zastosowanie: Idealne rozwiązanie dla pilnych płatności, takich jak płatności między osobami fizycznymi (P2P), płatności rachunków oraz transakcje między przedsiębiorstwami (B2B) wymagające natychmiastowego potwierdzenia.
- Przykłady: sieć RTP The Clearing House oraz FedNow w Stanach Zjednoczonych, Faster Payments w Wielkiej Brytanii oraz SEPA Instant Credit Transfer w Europie.
System ACH:
- Zastosowanie: Odpowiednie dla transakcji niepilnych, takich jak wypłaty wynagrodzeń, cykliczne płatności rachunków, wpłaty bezpośrednie i płatności na rzecz dostawców.
- Przykłady: wypłata wynagrodzeń w formie polecenia przelewu, opłaty za media, spłaty kredytów hipotecznych oraz cykliczne usługi subskrypcyjne.
4. Koszt:
System RTP: Ceny są zróżnicowane; w strefie euro płatności natychmiastowe nie mogą kosztować więcej niż standardowe przelewy (rozporządzenie (UE) 2024/886).
System ACH: Na ogół niższe opłaty wynikające z przetwarzania wsadowego i opóźnionego rozrachunku.
5. Bezpieczeństwo i Compliance:
System RTP:
- Bezpieczeństwo: Wykorzystuje zaawansowane szyfrowanie i środki ochrony w celu zabezpieczenia transakcji w czasie rzeczywistym.
- Compliance: konieczność przestrzegania rygorystycznych standardów regulacyjnych ze względu na natychmiastowy charakter transakcji.
System ACH:
- Bezpieczeństwo: Również stosuje silne protokoły bezpieczeństwa, jednak koncentruje się bardziej na ochronie transakcji przetwarzanych wsadowo.
- Zgodność z przepisami: przestrzeganie regulacji ustanowionych przez podmioty takie jak NACHA (National Automated Clearing House Association) w Stanach Zjednoczonych, co zapewnia bezpieczne przetwarzanie i rozliczanie.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.