
Alternatywne metody transferu
Teleks z testem klucza (KTT)
Analogowy i cyfrowy KTT: uwierzytelnione komunikaty między bankami oraz sposób, w jaki je testujemy.

Aktywacja usług KTT w IFB
Usługi KTT (Teleks z testem klucza) zostaną aktywowane na wniosek Klienta, gdy jego rachunek będzie w dobrej kondycji (good standing):
- Utrzymuje saldo minimalne,
- wykazuje stabilne, udokumentowane wyniki finansowe oraz
- jest zgodna z legalną działalnością gospodarczą.
Ponadto rachunek musi posiadać
- brak nierozwiązanych kwestii w zakresie compliance oraz
- wszystkie transakcje muszą być zgodne z międzynarodowymi regulacjami finansowymi.
Ostateczna aktywacja podlega wewnętrznej weryfikacji i zatwierdzeniu przez nasz zespół ds. compliance i zarządzania ryzykiem.
Komunikat nie jest pieniądzem
Dlaczego żaden komunikat SWIFT, teleks ani serwer nie przenosi środków bez rozliczenia – w 90 sekund.
Zweryfikuj dokument za pomocą VL1 →Otrzymali Państwo komunikat płatniczy, dowód płatności lub potwierdzenie? Prosimy zlecić jego weryfikację, zanim zaczną Państwo na nim polegać.
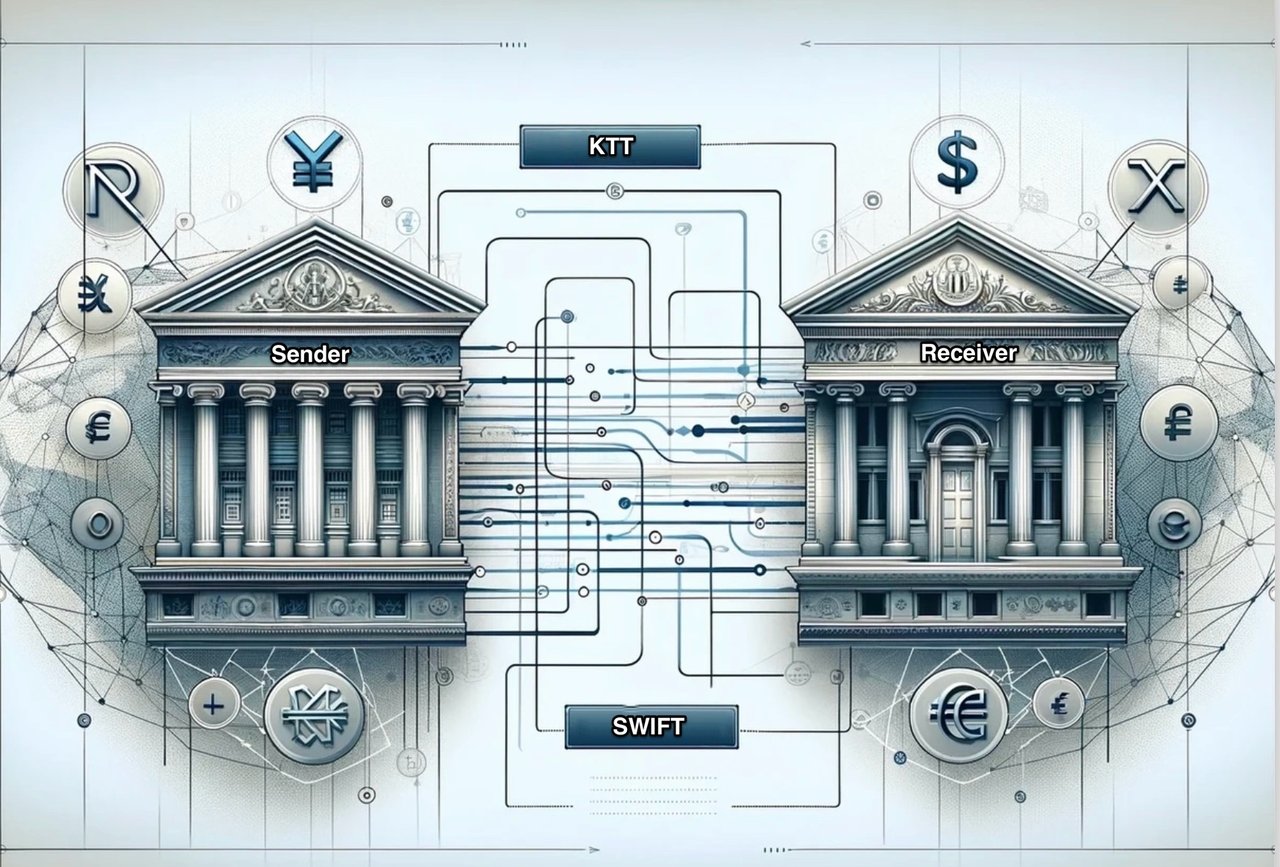
Podobieństwa i różnice między przelewami KTT a przelewami SWIFT.
Oba są systemami komunikacyjnymi służącymi do przekazywania dyspozycji płatniczych między bankami, lecz różnią się pod względem technologii, bezpieczeństwa i zakresu stosowania.
Podobieństwa:
- Cel: Zarówno instrukcje przelewu KTT, jak i SWIFT służą do przekazywania zleceń płatniczych między instytucjami finansowymi w obrocie transgranicznym. Ułatwiają wymianę informacji i instrukcji niezbędnych do realizacji transakcji międzynarodowych za pośrednictwem rachunków nostro i vostro prowadzonych u banków korespondentów.
- Standaryzacja: Oba systemy opierają się na ustandaryzowanych formatach komunikatów, co zapewnia instytucjom finansowym możliwość prawidłowej interpretacji i przetwarzania przekazywanych informacji.
Różnice:
- Technologia: Instrukcje przelewów KTT opierają się na technologii teleksowej, czyli starszym systemie komunikacji wykorzystującym dalekopisy do przesyłania komunikatów tekstowych. Instrukcje przelewów SWIFT korzystają natomiast z nowocześniejszego, bezpieczniejszego i wydajniejszego cyfrowego systemu przesyłania komunikatów.
- Bezpieczeństwo: instrukcje SWIFT uważa się za bezpieczniejsze niż instrukcje KTT ze względu na zastosowanie zaawansowanych metod szyfrowania i bezpiecznych protokołów. KTT, oparte na starszej technologii teleksowej, są bardziej podatne na potencjalne zagrożenia dla bezpieczeństwa.
- Szybkość: Komunikaty SWIFT są zazwyczaj szybsze niż komunikaty KTT. Cyfrowy charakter komunikacji SWIFT umożliwia szybszą transmisję i przetwarzanie dyspozycji płatniczych, natomiast instrukcje KTT mogą być wolniejsze ze względu na ograniczenia technologii teleksowej.
- Powszechność stosowania: SWIFT jest dominującym na świecie systemem przesyłania komunikatów finansowych, z udziałem ponad 11 000 instytucji finansowych w ponad 200 krajach i terytoriach. Przelewy KTT są natomiast obecnie stosowane rzadziej, ponieważ zostały w dużej mierze zastąpione przez system SWIFT.
- Typy komunikatów: SWIFT obsługuje szeroki zakres typów komunikatów, w tym dotyczących płatności, papierów wartościowych, usług z zakresu handlu oraz wymiany walut. Przelewy KTT mają natomiast węższy zakres i dotyczą głównie dyspozycji płatniczych.
Zlecenia SWIFT są powszechniej stosowane, bezpieczniejsze i sprawniejsze dzięki wykorzystaniu nowoczesnej technologii. Komunikaty KTT, oparte na technologii teleksowej, są mniej rozpowszechnione i mniej bezpieczne.
Choć komunikaty KTT i SWIFT mają kluczowe znaczenie dla przekazywania szczegółów i dyspozycji dotyczących tych transakcji, same w sobie nie realizują faktycznego przelewu środków. Rozróżnienie to jest istotne dla zrozumienia roli i ograniczeń poszczególnych systemów w procesie transakcji finansowej. Systemy komunikacyjne KTT (Key Tested Telex) i SWIFT (Society for Worldwide Interbank Financial Telecommunication) służą przede wszystkim do przesyłania dyspozycji płatniczych, szczegółów przelewów i innych informacji finansowych między bankami. Systemy te umożliwiają bezpieczną i sprawną komunikację, lecz nie obsługują bezpośrednio fizycznego przepływu środków. Faktyczny przepływ waluty odbywa się za pośrednictwem innych mechanizmów. Należą do nich:
- Rachunki banków korespondentów: Banki często rozliczają transakcje za pośrednictwem rachunków nostro i vostro prowadzonych wzajemnie. W momencie zlecenia przelewu rachunek banku nadawcy zostaje obciążony, a rachunek banku odbiorcy uznany. Proces ten może obejmować wiele banków, zwłaszcza w przypadku przelewów międzynarodowych.
- Systemy rozrachunku brutto w czasie rzeczywistym (RTGS): Są to wyspecjalizowane systemy płatnicze, w których transfer pieniędzy lub papierów wartościowych między bankami odbywa się „w czasie rzeczywistym” i na zasadzie „brutto”. Rozrachunek „w czasie rzeczywistym” oznacza, że transakcje płatnicze nie podlegają żadnemu okresowi oczekiwania – są rozliczane natychmiast po ich przetworzeniu. Rozrachunek „brutto” oznacza, że transakcja jest rozliczana indywidualnie, bez łączenia lub kompensowania z innymi transakcjami.
- Systemy płatności natychmiastowych: Są to nowoczesne metody transferu środków umożliwiające natychmiastowe lub niemal natychmiastowe przekazywanie środków między bankami i instytucjami finansowymi. System ten jest szczególnie przydatny w transakcjach konsumenckich i zyskuje popularność dzięki szybkości i wygodzie.
Rachunek nostro („nasz rachunek”) to rachunek, który bank prowadzi w innym banku, zazwyczaj za granicą i w walucie lokalnej tego banku. Rachunki te ułatwiają transakcje międzynarodowe, stanowiąc pomost między bankami uczestniczącymi w przelewie. Terminy te pochodzą z języka włoskiego: „nostro” oznacza „nasz rachunek u Państwa”, a „vostro” – „Państwa rachunek u nas”.
Nasze usługi KTT
Świadczymy usługi KTT (teleks z testem klucza) wyselekcjonowanej grupie Klientów, obejmującej osoby o wysokiej wartości majątku netto oraz renomowane podmioty korporacyjne, ze szczególnym naciskiem na dyskrecję, poufność i integralność instytucjonalną.
Wszystkie transakcje KTT są przeprowadzane wyłącznie między bankami w pełni zintegrowanymi z międzynarodowym systemem bankowym, co zapewnia nie tylko bezpieczną wymianę uwierzytelnionych komunikatów KTT, lecz także skuteczny i terminowy rozrachunek środków. Kontrahenci, którzy nie posiadają takiej integracji, mogą być w stanie przesyłać komunikaty, lecz z natury rzeczy nie mogą dokonać rozrachunku finansowego.
Z doświadczenia wynika, że ponad 95 % transakcji KTT przedstawianych Bankowi pochodzi od podmiotów niebędących bankami lub od banków nieposiadających możliwości przekazywania środków.
Natomiast jesteśmy w stanie realizować transakcje bez ograniczeń co do kwoty, pod wyłącznym warunkiem rzetelnej weryfikacji instytucji inicjującej oraz możliwej do wykazania zdolności do rozliczenia transakcji.

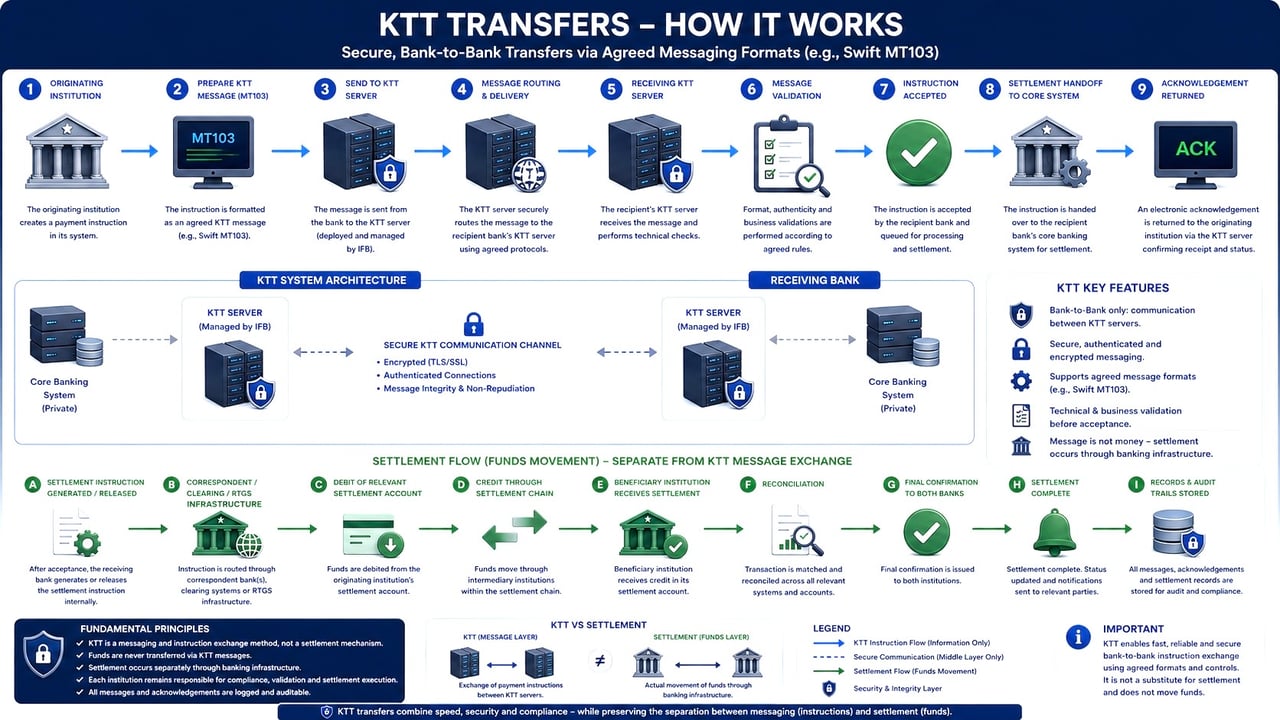
Struktura transferu walutowego KTT
wraz z przelewem klienta KTT (treść pacs.008, dawniej MT 103) oraz płatnością pokrywającą za pośrednictwem SWIFT (pacs.009 COV, dawniej MT 202 COV).
Od listopada 2025 r. płatności transgraniczne między bankami są wymieniane wyłącznie w standardzie ISO 20022. Przelew klienta to komunikat pacs.008, a płatność pokrywająca (cover) między bankami – pacs.009 COV. Dotychczasowe komunikaty MT103 i MT202 COV nie są już akceptowane w płatnościach transgranicznych. Teleks nie może przenosić ustrukturyzowanych danych komunikatu pacs.008; może jedynie zapowiedzieć przelew. Same środki przepływają zawsze w ramach płatności pokrywającej.
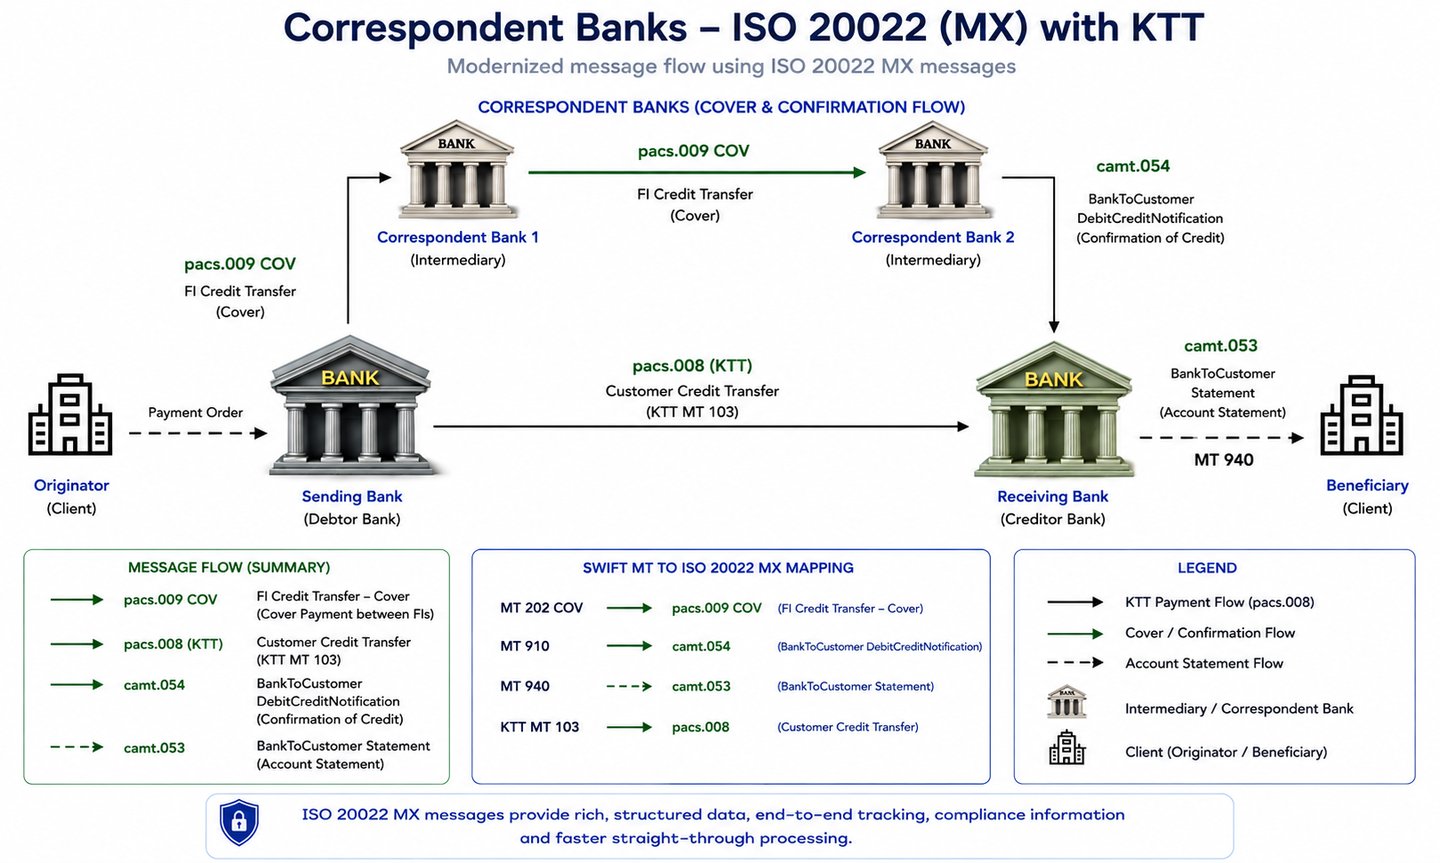
Faktyczny transfer środków: Protokoły te doskonale nadają się do przekazywania szczegółów transakcji, takich jak komunikaty i dyspozycje, lecz nie umożliwiają faktycznego przepływu środków. Do fizycznego transferu środków niezbędne są systemy takie jak bankowość korespondencyjna, Real-Time Gross Settlement (RTGS) oraz Real-Time Payments (RTP).
- W bankowości korespondencyjnej środki są przekazywane między rachunkami prowadzonymi w różnych bankach.
- W systemie RTGS środki są przekazywane między rachunkami rozliczeniowymi banków prowadzonymi w banku centralnym.
Podobnie w systemie RTP środki są przekazywane między rachunkami rozliczeniowymi.

Systemy te mają kluczowe znaczenie dla faktycznego transferu aktywów pieniężnych. Dlatego niezbędne jest, aby bank nadawcy nie tylko dysponował możliwościami teleksowymi, lecz także zachował pełną integrację z systemem bankowym.
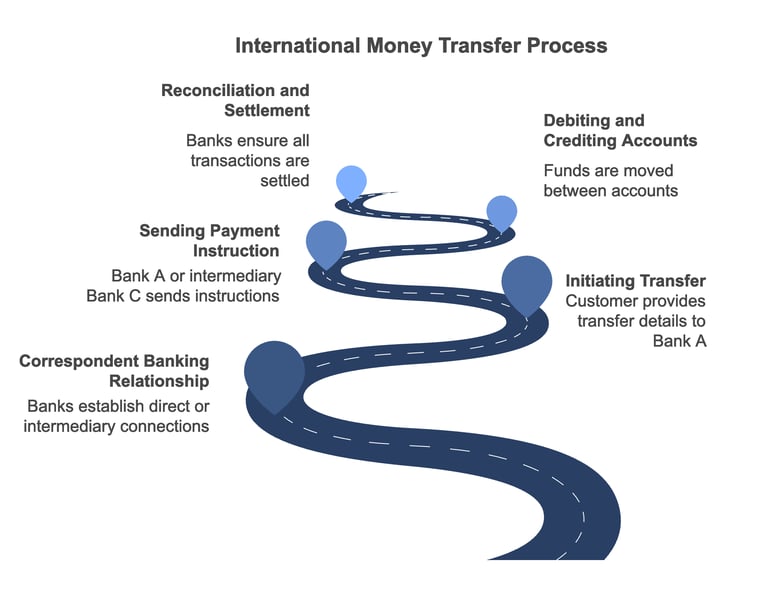
Rachunki nostro są zazwyczaj wykorzystywane w międzynarodowych przekazach pieniężnych w następujący sposób:
- Zlecenie przelewu: Gdy klient chce zrealizować międzynarodowy przelew pieniężny, zwraca się do swojego banku (Bank A) z odpowiednimi danymi, takimi jak nazwa beneficjenta, numer rachunku oraz dane banku odbiorcy (Bank B). Bank A informuje Bank B jako odbiorcę przelewu (przelew kredytowy klienta, pacs.008, dawniej MT 103).
- Relacja bankowości korespondencyjnej: aby transfer mógł zostać zrealizowany, Bank A i Bank B muszą pozostawać w relacji bankowości korespondencyjnej, to znaczy prowadzić wzajemnie rachunki nostro albo korzystać z banków pośredniczących, które prowadzą rachunki nostro zarówno dla Banku A, jak i Banku B, albo Bank A musi mieć inną relację korespondencyjną z Bankiem C.
- Dyspozycja płatnicza: Bank A przekazuje dyspozycję płatniczą do Banku B, jeżeli łączy je relacja korespondencyjna, lub do banku pośredniczącego, Banku C, jeżeli takiej relacji nie ma, za pośrednictwem SWIFT w formie przelewu między instytucjami finansowymi (pacs.009, dawniej MT 202). Komunikat zawiera wszystkie dane niezbędne do realizacji transakcji, takie jak kwota przelewu oraz dane rachunku beneficjenta.
- Obciążanie i uznawanie rachunków: Po otrzymaniu instrukcji płatniczej Bank B lub bank pośredniczący C obciąża rachunek nostro prowadzony dla Banku A i uznaje rachunek beneficjenta przekazaną kwotą. Równocześnie Bank A obciąża rachunek klienta kwotą przelewu powiększoną o wszelkie stosowne opłaty.
- Uzgodnienie i rozliczenie: Na koniec dnia oba banki uzgadniają rachunki nostro i vostro, aby upewnić się, że wszystkie transakcje zostały prawidłowo zaksięgowane i rozliczone.
Wykorzystywanie rachunków nostro w ten sposób umożliwia sprawny transfer środków między różnymi krajami i walutami, przy jednoczesnym ograniczeniu potrzeby fizycznego przemieszczania gotówki. Rachunki te pomagają również bankom zarządzać ryzykiem walutowym poprzez utrzymywanie środków w różnych walutach.
Chociaż przelewy KTT wykorzystują rachunki nostro w podobny sposób jak inne międzynarodowe przelewy środków pieniężnych, takie jak SWIFT, system komunikacji oparty na teleksie sprawia, że przelewy KTT są wolniejsze i mniej bezpieczne niż w przypadku nowocześniejszych systemów, takich jak SWIFT.
W rezultacie przelewy KTT są dziś rzadziej stosowane, a większość instytucji finansowych wybiera bardziej efektywny i bezpieczniejszy system SWIFT do rozliczania transakcji międzynarodowych.
Dwa odrębne poziomy:
Poziom instrukcji oraz właściwy poziom przekazu środków
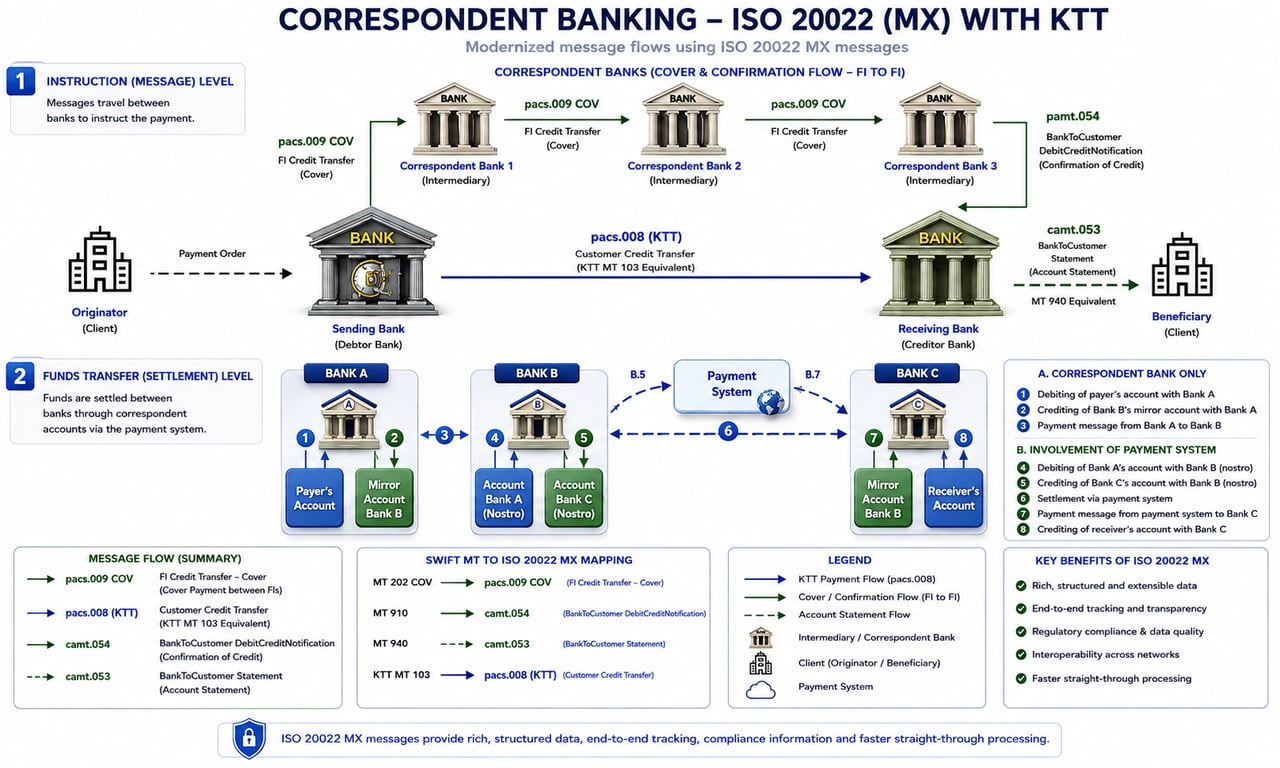
Przelew środków KTT na rzecz Banku
Jeżeli przelew klienta dociera do nas przez KTT zamiast SWIFT, bank zlecający musi rozliczyć środki za pośrednictwem swojego banku korespondenta komunikatem pacs.009 COV. W standardzie ISO 20022 komunikat pacs.009 COV zawiera w całości bazowy przelew kredytowy klienta. Prosimy zadbać o to, aby poniższe dane były kompletne i identyczne z komunikatem KTT:
- Dłużnik (zleceniodawca): nazwa, adres i numer rachunku (dawniej pole 50 komunikatu MT 103).
- Wierzyciel (beneficjent): imię i nazwisko (nazwa), adres oraz numer rachunku w International Finance Bank LTD (dawniej pole 59).
- Cel płatności i informacje dla odbiorcy (tytuł płatności): powód płatności, wskazany w sposób wyraźny.
- Raportowanie regulacyjne: kody lub identyfikatory, jeżeli wymaga ich jurysdykcja nadawcy.
- Odniesienie do KTT: numer referencyjny transakcji KTT w polu End-to-End Identification oraz UETR płatności cover wskazany w KTT.
- Kontakt: dział compliance lub kierownik transakcji odpowiedzialny za płatność.
- Instrukcje dla kolejnego agenta: wszelkie szczególne wskazówki dotyczące postępowania, niezbędne bankowi odbierającemu do identyfikacji i uznania środków.
- Podmiot ponoszący opłaty: strona, która ponosi opłaty transakcyjne (DEBT, CRED lub SHAR).
- Dodatkowe identyfikatory: numery faktur lub wewnętrzne identyfikatory transakcji łączące płatność pokrywającą z KTT.
Uwaga dotycząca Compliance
Kompletne dane ustrukturyzowane w komunikacie pacs.009 COV wspierają, lecz nie zastępują naszej weryfikacji w zakresie AML i CFT. Środki są księgowane na rachunku dopiero po wpłynięciu płatności pokrycia na nasz rachunek korespondencyjny i zakończeniu weryfikacji.
Dlaczego KTT nadal jest używany?
Pomimo pojawienia się zaawansowanych i bezpiecznych systemów komunikacji finansowej, takich jak SWIFT, komunikaty przesyłane Teleksem z testem klucza (KTT) nadal zachowują znaczenie wśród osób o wysokiej wartości netto (HNWI) i podobnych podmiotów. Główną przyczyną jest poufność: mniejsza liczba pośredników widzi transakcję, co ogranicza ryzyko wycieku danych. Niniejsze wyjaśnienie omawia szczegóły komunikatów KTT, porównuje je z przelewami klientowskimi SWIFT (pacs.008, dawniej MT 103) i wyjaśnia, dlaczego nadal są stosowane.
Komunikaty KTT – wprowadzenie
- Kontekst historyczny: komunikaty KTT powstały w erze komunikacji teleksowej, sieci dalekopisowej umożliwiającej bezpośrednią, punktową wymianę komunikatów tekstowych między bankami przed upowszechnieniem się systemów cyfrowych.
- Mechanizm testu klucza: Element „Key Tested” odnosi się do metody uwierzytelniania, w której nadawca i odbiorca posługują się uprzednio uzgodnionym kluczem numerycznym lub kodem testowym w celu weryfikacji autentyczności komunikatu. System ten zapewnia, że komunikat zostanie wykonany wyłącznie przez uprawnione strony.
- Komunikacja bezpośrednia: Komunikaty KTT są zazwyczaj przesyłane bezpośrednio z jednego banku do drugiego, z pominięciem scentralizowanych sieci i wielu banków korespondentów. Ta bezpośredniość ogranicza liczbę podmiotów, które przetwarzają komunikat.
Przelew klienta w systemie SWIFT (pacs.008) i jego monitorowanie
- Sieć SWIFT: pacs.008 to komunikat ISO 20022 wykorzystywany w sieci SWIFT do międzynarodowych przelewów na rzecz klienta. Zastąpił on komunikat MT103 w płatnościach transgranicznych w listopadzie 2025 r.
- Banki pośredniczące: komunikaty pacs.008 często przechodzą przez kilka banków korespondentów, zanim dotrą do ostatecznego beneficjenta. Każdy pośrednik przetwarza i rejestruje dane transakcji.
- Nadzór regulacyjny: Sieć SWIFT podlega ścisłemu nadzorowi regulacyjnemu, mającemu zapobiegać nielegalnej działalności, takiej jak pranie pieniędzy i finansowanie terroryzmu. Każdy bank pośredniczący poddaje płatność kontroli, a dane komunikatu są przechowywane i dostępne dla organów zgodnie z obowiązującymi przepisami.
Dlaczego komunikaty KTT nadal są stosowane
1. Zwiększona prywatność:
- Mniej pośredników: Ograniczając liczbę zaangażowanych banków do dwóch, banku nadawcy i banku odbiorcy, komunikaty KTT zmniejszają liczbę punktów, w których dane transakcji są dostępne, co zwiększa poufność.
- Bezpośrednia wymiana: Charakter komunikatów KTT, przesyłanych w trybie punkt–punkt, sprawia, że szczegóły transakcji są znane wyłącznie nadawcy i odbiorcy, co ogranicza ekspozycję.
2. Kontrolowany przepływ informacji:
- Mniej podmiotów: instrukcję widzą dwa zaangażowane banki, a nie łańcuch pośredników. Ogranicza to obieg danych wrażliwych z punktu widzenia handlowego; nie zmniejsza to zakresu weryfikacji (screeningu), który musi przeprowadzić każdy bank.
- Kontrola nad przepływem informacji: podmioty mogą kontrolować, kto ma dostęp do informacji o transakcjach, co ma kluczowe znaczenie dla utrzymania przewag konkurencyjnych lub ochrony wrażliwych strategii finansowych.
3. Zaufanie i utrwalone relacje:
- Utrwalone praktyki: Niektóre banki i klienci zaufali tradycyjnym metodom, takim jak KTT, zwłaszcza w regionach, w których nowoczesne systemy są mniej rozpowszechnione, lub w określonych branżach, w których ceni się dyskrecję.
- Umowy dostosowane do potrzeb: Banki mogą zawierać z klientami indywidualne uzgodnienia dotyczące wykorzystywania komunikatów KTT w określonych transakcjach, zapewniając usługi dopasowane do ich potrzeb w zakresie poufności.
4. Kwestie techniczne i prawne:
- Różnice jurysdykcyjne: W niektórych państwach ramy prawne lub infrastruktura techniczna mogą preferować lub obsługiwać wyłącznie komunikaty KTT, a nie komunikaty SWIFT.
- Sankcje: KTT podlega dokładnie tym samym obowiązkom w zakresie sankcji co każda inna płatność. Próby wykorzystania teleksu w celu obejścia ograniczeń dotyczących ruchu w sieci SWIFT są uznawane za wyraźny sygnał ostrzegawczy; IFB poddaje weryfikacji sankcyjnej każdy KTT oraz towarzyszącą mu płatność pokrycia i odrzuca każdą taką transakcję.
Ryzyka i wyzwania
1. Kwestie bezpieczeństwa:
- Przestarzałość: systemy KTT są uważane za przestarzałe i mogą nie posiadać rozbudowanych zabezpieczeń nowoczesnych platform komunikacyjnych, co może czynić je podatnymi na przechwycenie danych lub oszustwo.
- Ryzyka związane z uwierzytelnianiem: Poleganie na ręcznym teście klucza może powodować błędy ludzkie lub zostać wykorzystane w razie kompromitacji klucza.
2. Zgodność z przepisami:
- Konsekwencje prawne: komunikaty KTT nie zwalniają z monitorowania. Wykorzystywanie ich w celu obejścia kontroli naraża wszystkie strony na odpowiedzialność karną i sankcje regulacyjne.
- Wymogi należytej staranności: Banki muszą zapewnić zgodność z przepisami AML i KYC, które obejmują nie tylko klienta zlecającego, lecz także bank zlecający, nawet w przypadku korzystania z mniej monitorowanych kanałów komunikacji.
Komunikaty KTT utrzymują się przede wszystkim dlatego, że pozwalają zachować dane transakcyjne w węższym gronie banków. W przypadku osób o wysokiej wartości netto (HNWI) oraz podobnych podmiotów, dla których dyskrecja ma zasadnicze znaczenie, bezpośredni i kontrolowany charakter komunikacji KTT stanowi rozwiązanie dopasowane do ich potrzeb. Wiąże się to jednak z kompromisami w zakresie bezpieczeństwa i zgodności z przepisami. W miarę dalszej ewolucji sektora finansowego zachowanie równowagi między potrzebą poufności a koniecznością skutecznego nadzoru pozostaje kluczowym wyzwaniem.
Ewolucja teleksu z testem klucza (KTT)
Pionier bezpiecznej komunikacji finansowej
W czasach, gdy sieci cyfrowe nie zrewolucjonizowały jeszcze komunikacji globalnej, świat finansów opierał się na innowacyjnych rozwiązaniach analogowych w prowadzeniu działalności międzynarodowej. Wśród nich system Teleksu z testem klucza (Key Tested Telex, KTT) stał się kluczowym osiągnięciem w dziedzinie bezpiecznej komunikacji finansowej, wyznaczając istotny kamień milowy w historii bankowości.
Fundament: sieć teleksowa
Historia KTT rozpoczyna się od sieci teleksowej, przełomowego systemu łączności, który powstał w Niemczech w latach trzydziestych XX wieku. Łącząc „Teleprinter” i „Exchange”, teleks wprowadził wymianę komunikatów znakowych w czasie rzeczywistym między instytucjami oddalonymi od siebie na ogromne odległości. System ten stanowił skok jakościowy w porównaniu z tradycyjnymi telegramami, eliminując konieczność ręcznej ingerencji w przekazywanie wiadomości.
Rozwój sieci teleksowej zbiegł się z okresem globalizacji po II wojnie światowej: z krajowego narzędzia komunikacji przekształciła się ona w sieć międzynarodową, która przekroczyła bariery językowe i różnice standardów technicznych. Taka standaryzacja okazała się szczególnie cenna dla sektora finansowego, w którym najważniejsza jest jasna i niezawodna komunikacja.
Imperatyw bezpieczeństwa
Wraz z rosnącą złożonością bankowości międzynarodowej i wzrostem wolumenu transakcji transgranicznych ograniczenia standardowej komunikacji teleksowej stały się oczywiste. Podatność systemu na podsłuch, brak szyfrowania oraz podatność na fałszywe komunikaty stwarzały istotne ryzyko. W branży, w której jedno nieporozumienie w komunikacji mogło skutkować znacznymi stratami finansowymi, takie luki w zabezpieczeniach były nie do zaakceptowania.
Innowacja: Teleks z testem klucza
Opracowanie Teleksu z testem klucza (KTT) było wyrafinowaną odpowiedzią na te wyzwania w zakresie bezpieczeństwa. KTT wprowadził przełomowy mechanizm weryfikacji: system wspólnego kodu między komunikującymi się stronami. Rozwiązanie to pozwoliło bankom uwierzytelniać pochodzenie i integralność komunikatów, tworząc kluczową warstwę bezpieczeństwa w epoce poprzedzającej szyfrowanie cyfrowe.
System działał w oparciu o elegancki, a zarazem skuteczny proces:
- Instytucja nadawcza umieściła w swoim komunikacie unikalny kod
- Kod ten był znany wyłącznie instytucji wysyłającej i instytucji odbierającej
- Strona odbierająca zweryfikowała komunikat w oparciu o wspólny kod zmodyfikowany przez algorytm
- Autentyczność wiadomości była potwierdzana wyłącznie w przypadku zgodności kodów
Wpływ i dziedzictwo
Wpływ KTT wykraczał poza bezpośrednie korzyści w zakresie bezpieczeństwa. Był to jeden z pierwszych systematycznych sposobów zabezpieczania komunikacji finansowej, ustanawiający zasady, które w późniejszym okresie ukształtowały nowoczesne cyfrowe protokoły bezpieczeństwa. System ten świadczył o zaangażowaniu sektora finansowego w innowacje i bezpieczeństwo oraz wyznaczył standardy, które określiły dalszy rozwój komunikacji bankowej.
Terminologię związaną z alternatywnymi lub dawnymi metodami przekazywania środków należy interpretować w kontekście infrastruktury bankowej. Terminy te mogą opisywać kanały komunikacji, wewnętrzne metody przetwarzania lub dawne praktyki, nie zastępują jednak wymogu korzystania z regulowanych instytucji, uznanych systemów płatniczych i formalnych procedur rozliczeniowych.
Każdy transfer, niezależnie od stosowanej terminologii, musi ostatecznie zostać przetworzony, rozliczony i uzgodniony w ramach ugruntowanego systemu finansowego.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.
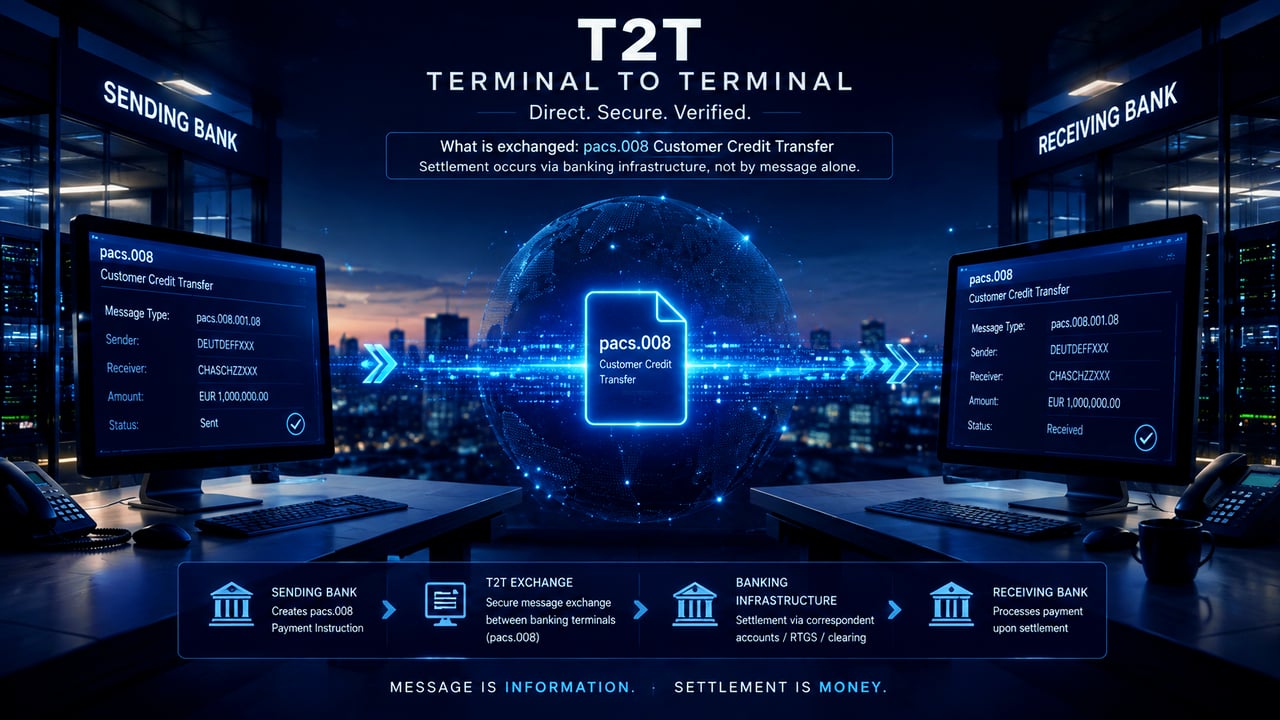
Terminal-to-Terminal (T2T) i KTT
Pojęcie „Terminal-to-Terminal” (T2T) samo w sobie nie opisuje odrębnego systemu rozrachunku bankowego. Zasadniczo odnosi się ono do bezpośredniego przekazywania instrukcji lub uwierzytelnionych komunikatów finansowych z terminala lub środowiska komunikacyjnego instytucji wysyłającej bezpośrednio do terminala lub środowiska instytucji odbierającej. Komunikację KTT można zatem w ujęciu operacyjnym określić jako terminal-to-terminal, gdy obie instytucje wymieniają uwierzytelniony komunikat bezpośrednio.
Co istotne, komunikacji terminal–terminal nie wolno utożsamiać z rozliczeniem środków. Skuteczne połączenie terminali, przesłanie komunikatu, potwierdzenie odbioru, wyświetlenie informacji na ekranie, kod transakcji ani potwierdzenie otrzymania danych nie świadczą o tym, że wartość pieniężna została przekazana. Rzeczywiste rozliczenie musi nadal nastąpić za pośrednictwem uznanej infrastruktury bankowej, takiej jak korespondencyjne rachunki nostro/vostro, systemy RTGS, rachunki rozliczeniowe lub inny wzajemnie akceptowany mechanizm rozliczeniowy. W związku z tym IFB przyjmie transakcję KTT lub rzekomą transakcję T2T wyłącznie wówczas, gdy instytucję inicjującą będzie można zweryfikować w sposób niezależny oraz gdy wykaże ona zarówno zdolność do przesyłania uwierzytelnionych komunikatów, jak i skuteczną ścieżkę bankową służącą rozliczeniu środków stanowiących przedmiot transakcji.
Jest to zgodne z rozróżnieniem dokonanym wcześniej między zleceniami płatniczymi a faktycznym przepływem środków.
Wymiana kluczy KTT
Wyłącznie dla banków i innych instytucji finansowych
Procedura wymiany kluczy KTT dla instytucji finansowych
- Jeżeli Państwa szanowana instytucja finansowa zamierza przesłać nam KTT [ (051) 210599 IFBLTD G ], uprzejmie prosimy o pobranie i skrupulatne zastosowanie się do wytycznych zawartych w Procedurze walidacji KTT tutaj.
- Aby wygenerować dynamiczny kod wyjściowy AES (klucz) dla Państwa KTT, prosimy kliknąć tutaj.
Jeśli chcą Państwo dowiedzieć się więcej o przekazywaniu środków za pośrednictwem KTT i systemu bankowości korespondencyjnej, prosimy o kontakt z naszym Dyrektorem ds. Bankowości korespondencyjnej, M. Amri Elarisse.
