
결제 및 이체
즉시 결제
실시간 결제(RTP) 시스템
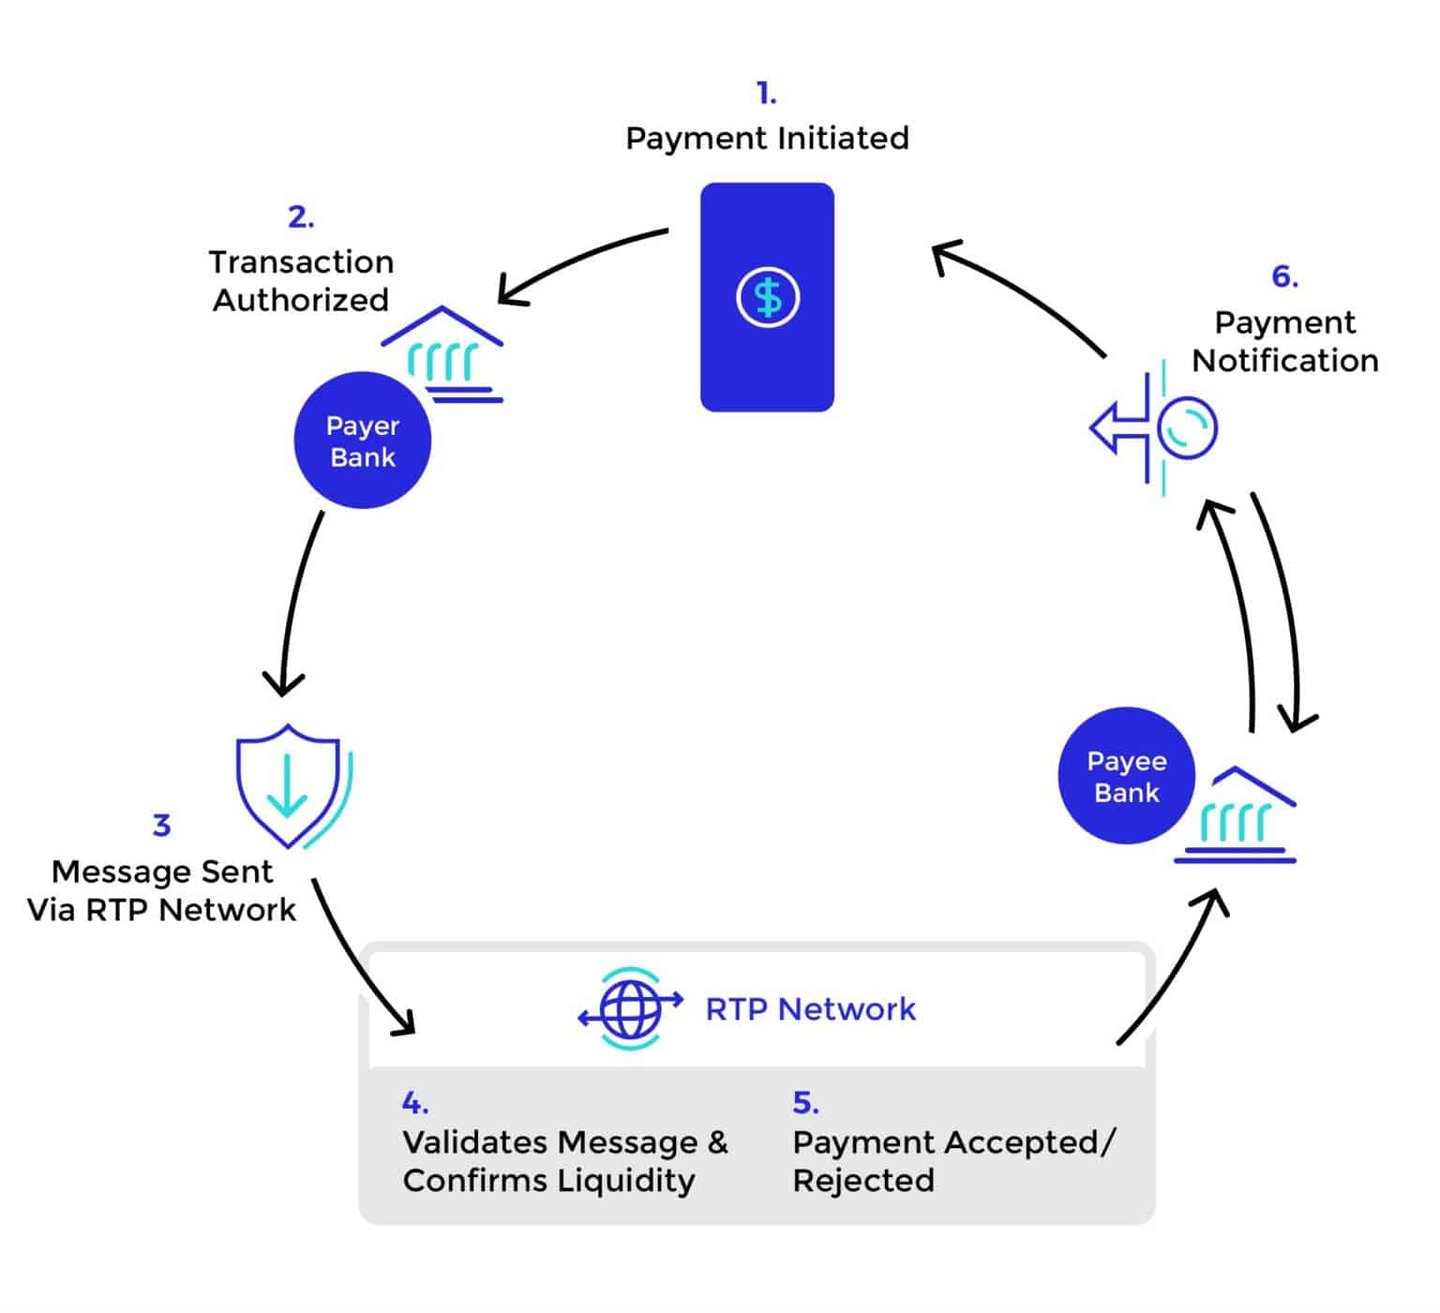
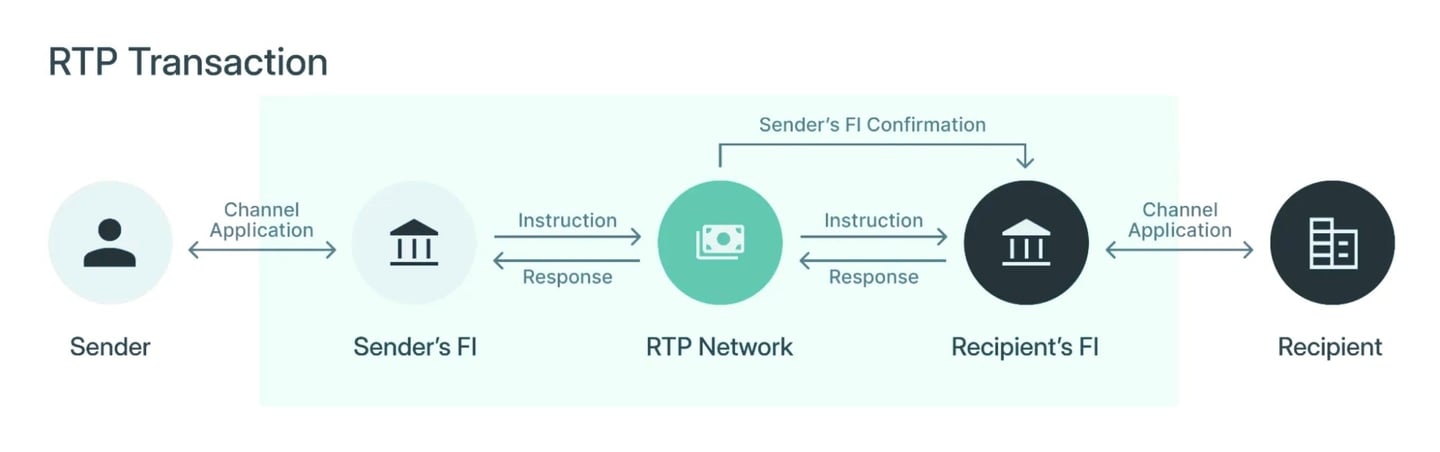
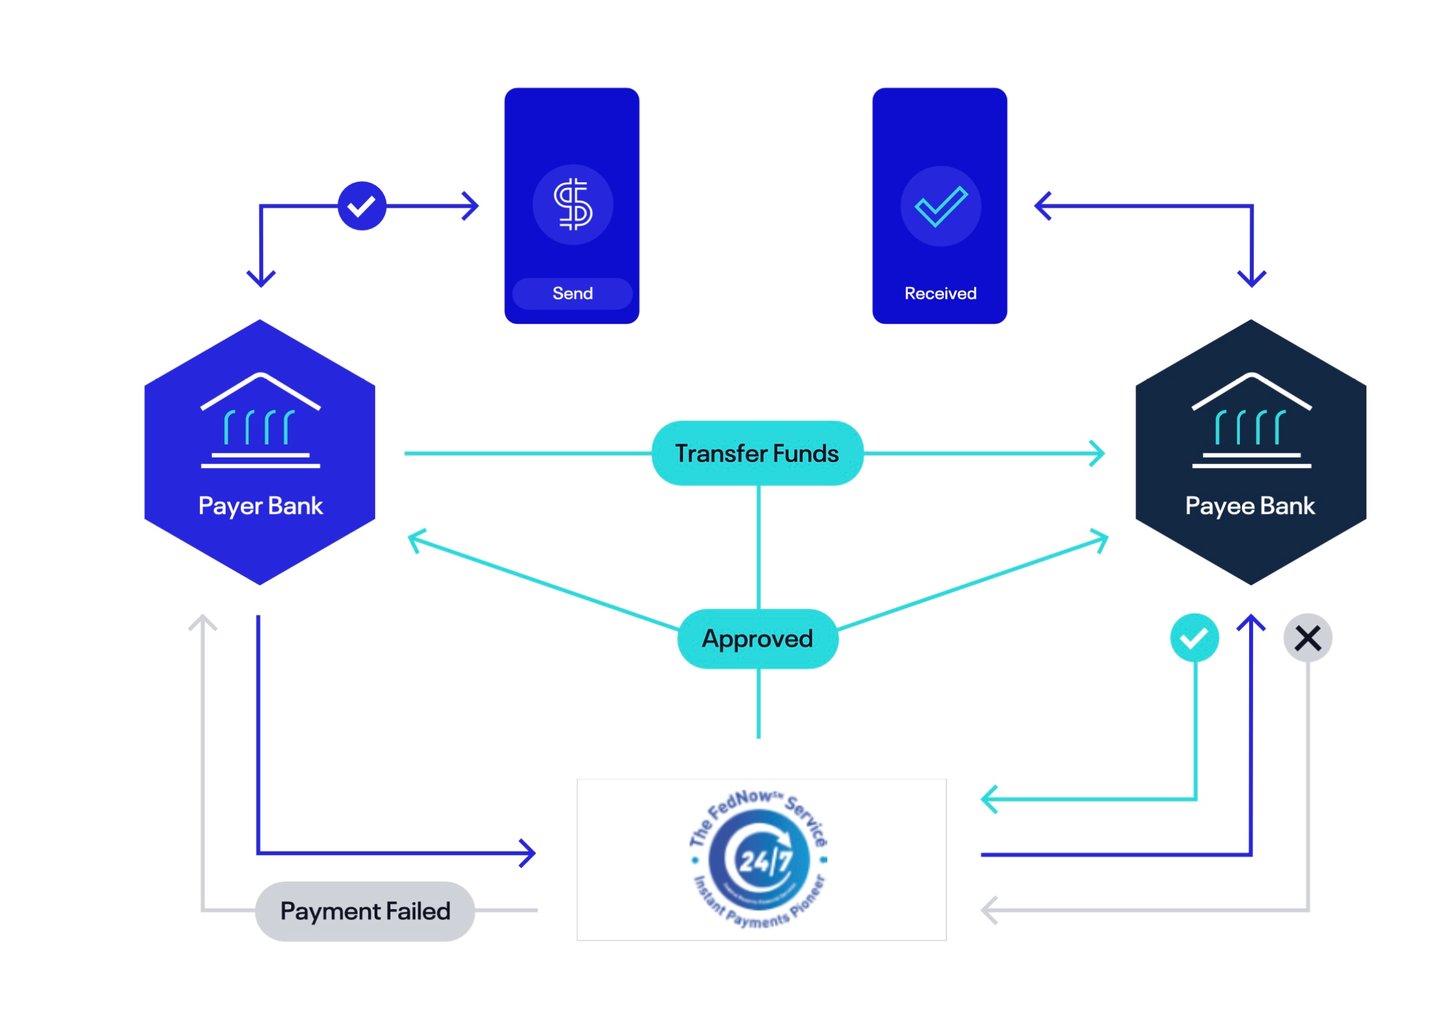
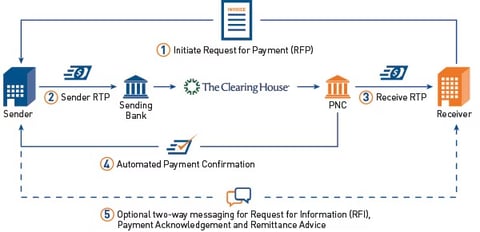
은행 및 금융기관 간 자금의 즉시 이체와 정산을 가능하게 하는 첨단 전자 결제 시스템입니다. 일반적인 작동 방식은 다음과 같습니다.
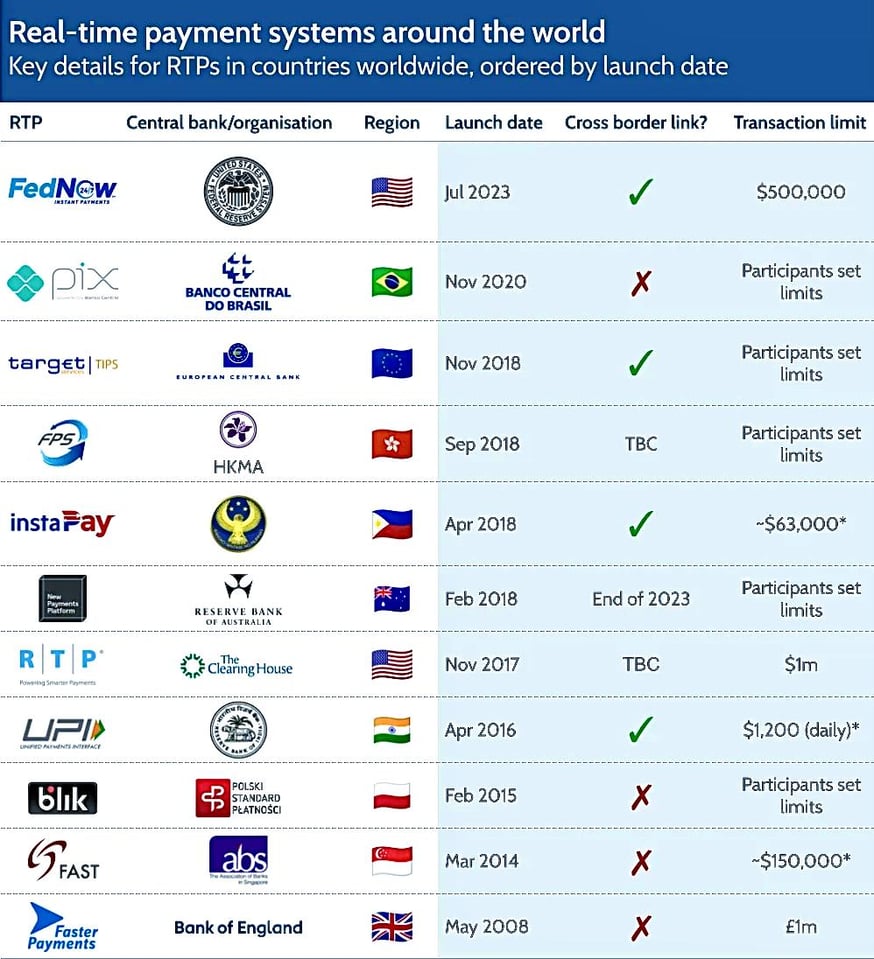
전 세계의 실시간 결제 시스템
| 시스템 | 운영자 | 지역 | 출시 | 거래 한도 |
|---|---|---|---|---|
| FedNow | 연방준비제도 | 미국 | 2023년 7월 | USD 1,000만 (2025년 11월부터 적용되는 네트워크 최대 한도) |
| Pix | 브라질 중앙은행 | 브라질 | 2020년 11월 | 참가자가 설정 |
| TARGET Instant Payment Settlement (TIPS) | 유로시스템 | 유로 지역(SEK, DKK 포함) | 2018년 11월 | 제도 차원에서는 없음 |
| FPS | 홍콩금융관리국 | 홍콩 | 2018년 9월 | 참가자가 설정 |
| InstaPay | 필리핀 중앙은행(Bangko Sentral ng Pilipinas) | 필리핀 | 2018년 4월 | PHP 50,000 |
| 신규 결제 플랫폼(NPP) | Australian Payments Plus, 호주 중앙은행(Reserve Bank of Australia)을 통한 결제 | 호주 | 2018년 2월 | 참가자가 설정 |
| RTP | 더 클리어링 하우스(The Clearing House) | 미국 | 2017년 11월 | 1,000만 USD (2025년 2월부터) |
| UPI | NPCI | 인도 | 2016년 4월 | 일반적으로 1일 INR 100,000 (특정 범주의 경우 이보다 높음) |
| BLIK | 폴란드 결제 표준(Polski Standard Płatności) | 폴란드 | 2015년 2월 | 참가자가 설정 |
| FAST | 싱가포르 은행협회 | 싱가포르 | 2014년 3월 | SGD 200,000 |
| 신속 결제 | Pay.UK(영란은행에서 결제) | 영국 | 2008년 5월 | 100만 GBP |
한도는 2026년 10월 기준 결제 제도상의 최대 한도이며, 은행에 따라 더 낮은 한도를 적용할 수 있습니다.
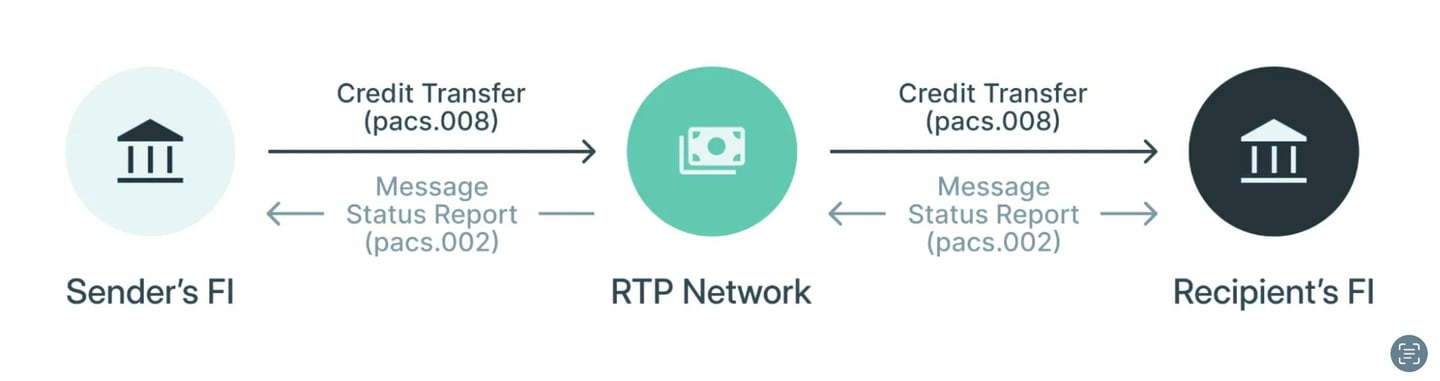
은행과의 연동: RTP 시스템은 보안이 확보된 표준화된 통신 프로토콜을 통해 은행과 연동됩니다. 이러한 연동을 통해 은행은 RTP 시스템과 지급 지시 및 확인 내역을 주고받을 수 있습니다. 이 연동은 흔히 ISO 20022와 같은 국제 표준을 따르며, 이를 통해 데이터의 전면적인 교환이 가능합니다.
지급 지시 전송: 고객이 지급을 개시하면 송금 은행은 해당 거래 요청을 RTP 시스템과 호환되는 메시지 형식으로 구성합니다. 이 메시지에는 금액, 수취인 계좌 정보 및 기타 거래 세부 사항 등 필요한 모든 정보가 포함됩니다.
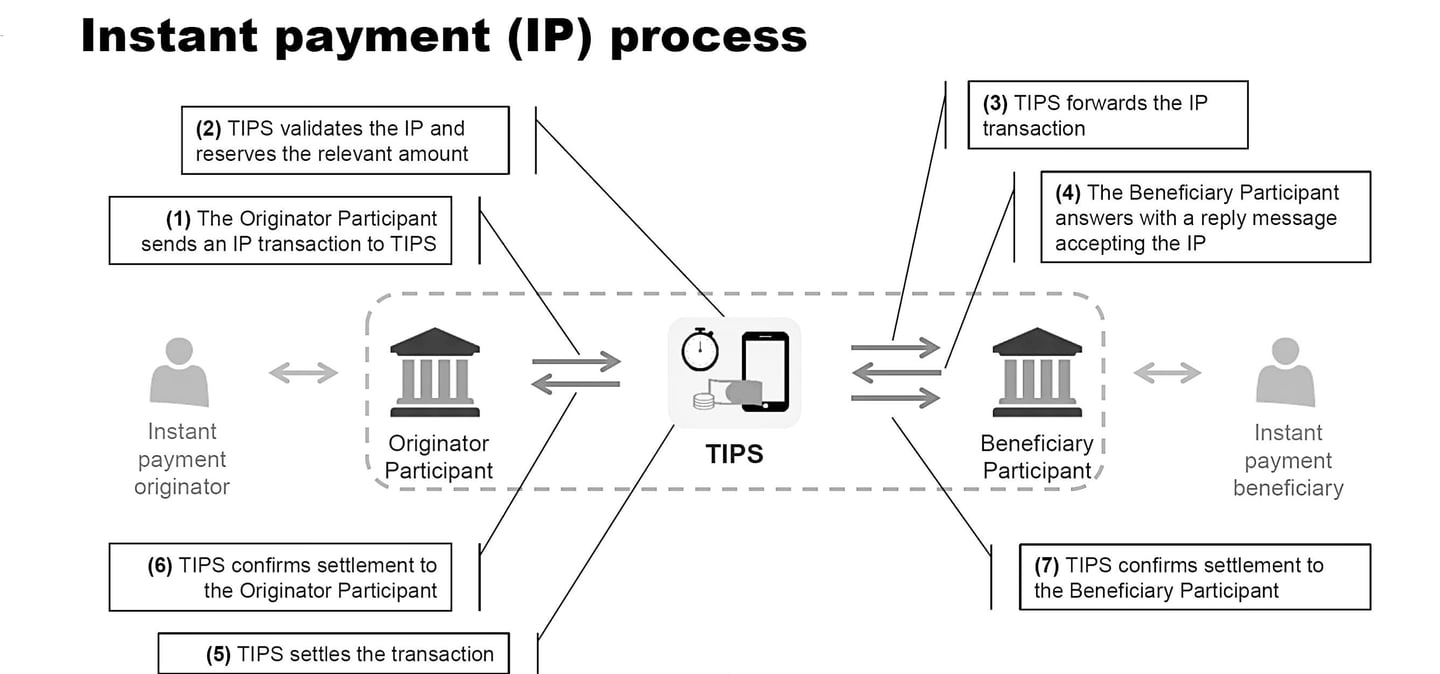
결제 지시의 수신 및 처리: 송금 은행으로부터 결제 지시를 수신하면 RTP 시스템은 해당 거래를 검증합니다. 여기에는 잔고 충분성 확인, 부정 거래 탐지 및 규제 요건 준수 여부 확인이 포함됩니다.
수취 은행과의 통신: 검증이 완료되면 RTP 시스템은 거래 내역을 수취 은행에 전달합니다. 이는 실시간으로 이루어지므로 즉시 처리가 가능합니다.
즉시 자금 이용 가능: RTP 시스템의 핵심 특징 중 하나는 RTP 시스템으로부터 확인을 수신하는 즉시 수취 은행이 수취인의 계좌에 입금 처리한다는 점입니다. 수취인은 지체 없이 해당 자금을 사용할 수 있습니다.
은행 간 자금 결제:
- 일중 결제: 일부 실시간 결제(RTP) 시스템은 각 지급을 중앙은행 화폐로 건별 결제하며(예: FedNow, TIPS, NPP), 다른 시스템은 참가은행별 순채무액을 추적하되 흔히 사전 예치 잔액을 기준으로 합니다.
- 중앙은행 계좌: 정해진 결제 기간이 끝나면 순포지션은 은행들이 중앙은행에 보유한 계좌를 통해 결제됩니다. 각 은행의 계좌는 해당 은행의 순포지션만큼 차변 또는 대변 처리됩니다.
- 유동성 관리: 은행은 결제 의무를 이행하기에 충분한 자금을 확보할 수 있도록 일중 유동성 포지션을 관리합니다.
확인 및 통지: 거래가 처리된 후 RTP 시스템은 양 은행에 확인 메시지를 전송합니다. 이후 각 은행은 자행 고객(송금인 및 수취인)에게 거래 완료를 통지합니다.
기록 관리 및 대사: 양 은행은 회계 및 대사 목적으로 거래 기록을 갱신합니다. RTP 시스템을 통해 처리된 모든 거래가 각 은행의 시스템에 정확하게 반영되도록 합니다.
요약하면, RTP 시스템은 은행 간 실시간 커뮤니케이션과 거래 처리를 지원하는 중개자 역할을 합니다. 통상 중앙은행 계좌를 통해 이루어지는 결제 절차는 각 은행의 포지션이 균형을 이루도록 하여 금융 시스템의 무결성과 안정성을 유지합니다.
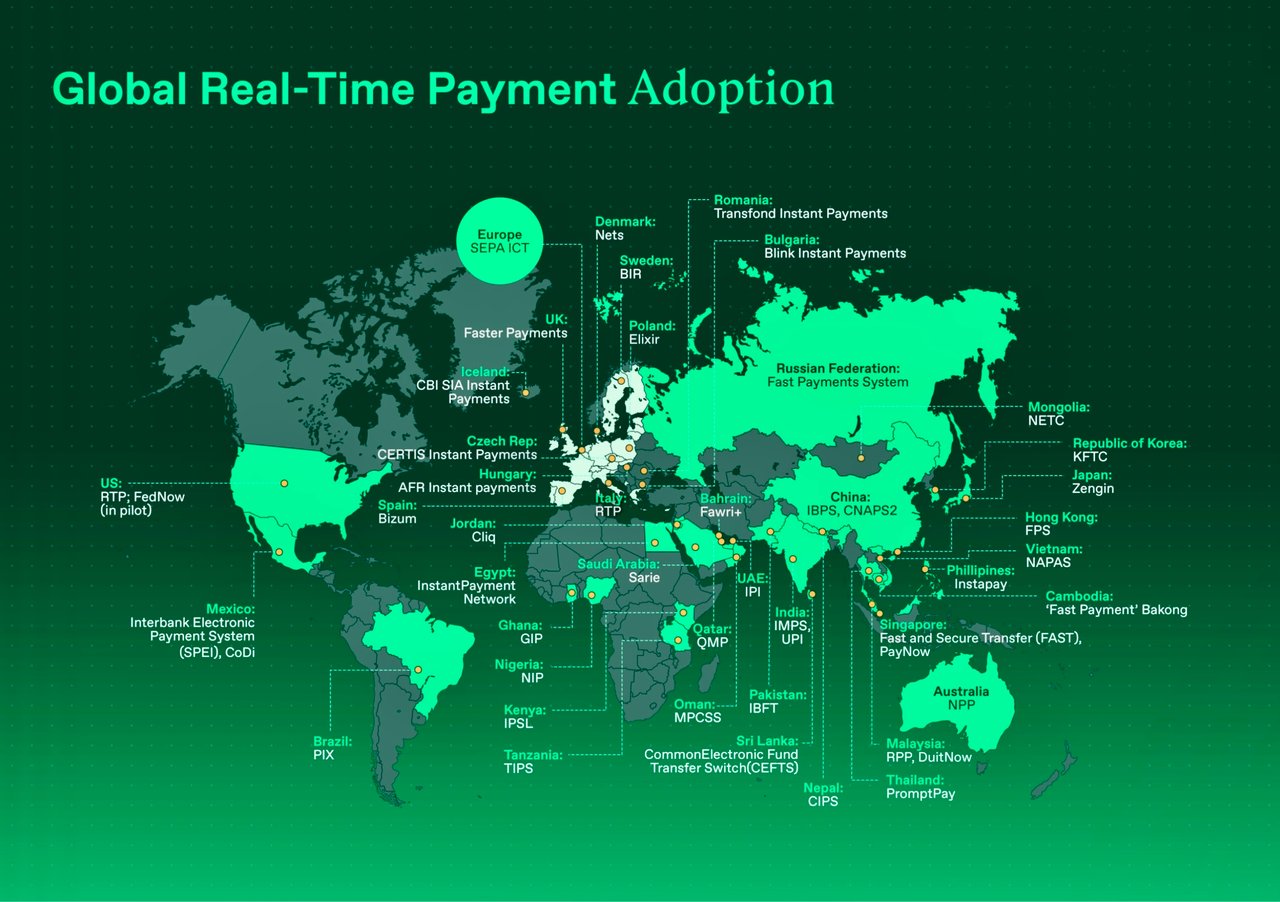
실시간 결제 시스템은 현재 모든 지역에 걸쳐 수십 개국에서 운영되고 있습니다.
전 세계의 주요하고 잘 알려진 즉시 결제 시스템 중 일부에 대한 개요와 각 시스템에 대한 간략한 설명은 다음과 같습니다.
북미
- FedNow 서비스(미국): 연방준비제도가 개발하였으며, 2023년 7월부터 운영 중입니다.
- The Clearing House의 실시간 결제(RTP)(미국): 2017년에 출범하여 금융기관을 위한 실시간 결제를 제공합니다.
- Interac e-Transfer(캐나다): 개인과 기업이 즉시 송금 및 수취를 할 수 있도록 합니다.
유럽:
- TARGET Instant Payment Settlement(TIPS): 2018년부터 유로시스템이 운영하고 있으며, 중앙은행 화폐로 즉시결제를 연중무휴 24시간 처리합니다.
- 영국 Faster Payments Service: 2008년에 도입되었으며, 영국 내에서 거의 즉시 지급이 가능합니다.
- SIC(스위스): 1987년부터 운영되고 있는 스위스 국립은행의 실시간 총액결제(RTGS) 시스템이며, 2024년 8월부터 스위스 프랑 즉시 결제를 제공합니다.
- Express Elixir(폴란드) – 2012년부터 KIR이 운영하며 연중무휴 24시간 이용할 수 있습니다.
- BiR(스웨덴) – 2012년에 도입된 Bankgirot의 실시간 시스템입니다.
- Swish(스웨덴) – 즉시 이체가 가능한 모바일 결제 시스템
- Straksclearing(덴마크) – Nets가 2014년부터 2025년까지 운영한 즉시 청산 서비스로, 2025년 이후 크로네 즉시 결제는 TIPS로 이전되었습니다.
아시아:
- 인도의 통합결제인터페이스(UPI): 은행 간 거래를 지원하는 실시간 지급 결제 시스템입니다.
- IMPS(인도) – 2010년부터 NPCI가 운영하며 연중무휴 24시간 이용할 수 있습니다.
- 중국 인터넷 뱅킹 지급 시스템(IBPS): 은행 간 온라인 이체를 위해 2010년부터 중국인민은행이 운영하고 있습니다.
- FAST(싱가포르) – 2014년 도입, 프록시 결제를 위해 PayNow와 연계.
- KFTC(대한민국) – 금융결제원은 국내 실시간 은행 간 이체 네트워크를 운영합니다.
- 젠긴 시스템(일본) – 1973년부터 운영되었으며 2018년부터 연중무휴 24시간 이용이 가능합니다.
- 태국의 PromptPay; 도입: 2017년, 결제는 국민 신분증 번호 또는 휴대전화 번호로 지정할 수 있습니다.
아프리카:
- 남아프리카공화국 실시간 청산(RTC): 은행 간 지급 결제의 실시간 처리를 지원합니다.
- 나이지리아 NIBSS 즉시 결제(NIP): 나이지리아 은행 간 즉시 결제 서비스를 제공합니다.
- GhIPSS Instant Pay(가나): 가나 은행간 결제·정산 시스템(Ghana Interbank Payment and Settlement Systems)이 운영하는 즉시 은행 간 이체 서비스입니다.
호주:
- 신규 지급 플랫폼(NPP): 2018년에 출범하였으며, 은행 간 즉시 자금 이체를 가능하게 합니다.
중남미:
- 브라질의 PIX: 브라질 중앙은행이 출시하였으며, 24시간 연중무휴 즉시 결제를 제공합니다.
- SITRAF(브라질) – 2002년부터 Núclea(구 CIP)가 운영하는 자금 이체 시스템입니다.
- SPEI(멕시코) – 2004년에 도입되어 연중무휴 24시간 이용 가능한 멕시코 중앙은행(Banco de México)의 은행 간 이체 시스템.
- TEF(칠레) – 연중무휴 24시간 이용 가능한 온라인 은행 간 이체.
- Transfiya(콜롬비아): ACH Colombia가 운영하는 휴대전화번호 기반 이체 서비스이며, 콜롬비아 중앙은행(Banco de la República)은 국가 즉시결제 시스템인 Bre-B를 구축하고 있습니다.
중동:
- CliQ(요르단): JoPACC가 운영하는 즉시 지급 서비스로, 별칭 또는 휴대전화 번호로 수취인을 지정할 수 있습니다.
- Fawri+ (바레인): 2015년부터 BENEFIT가 운영하는 은행 간 즉시 이체 서비스입니다.
허브 중심 RTP 아키텍처
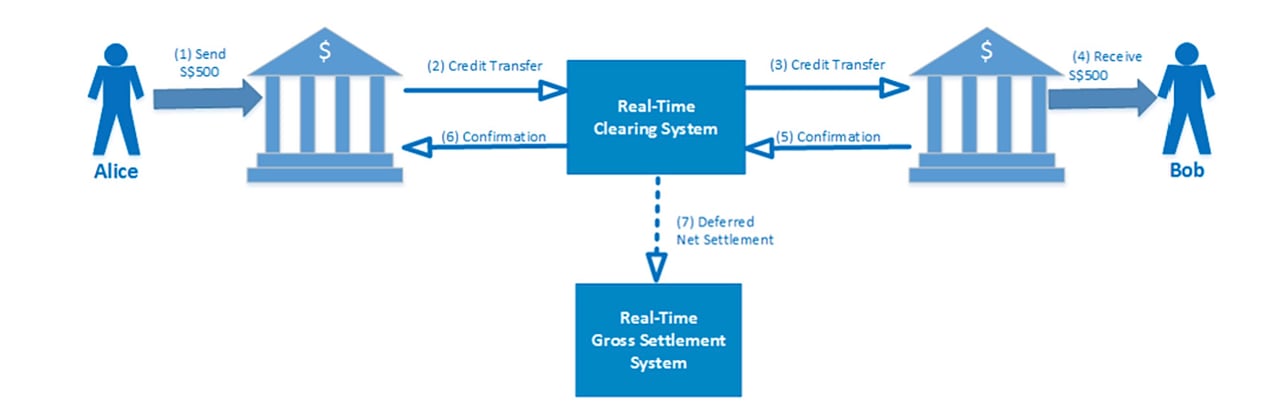
허브 중심 모델이 가장 일반적입니다. 이 모델은 청산 절차를 청산기관에 집중시키며 준실시간 체계로 운영됩니다. 통상 4단계로 진행됩니다. 첫째, 발신 은행이 청산기관에 지급 요청을 제출합니다. 둘째, 청산기관이 이 요청을 수신 은행에 전달합니다. 셋째, 수신 은행이 청산기관에 지급 확인을 회신합니다. 넷째, 청산기관이 이 확인을 발신 은행에 전달합니다. 청산기관의 핵심 역할은 거래 검증, 결제 포지션 산출, 은행 간 지급 지시의 중개를 포함합니다. 지급 지시가 성공적으로 처리되면 수취 은행은 거래를 기록하고 수취인의 계좌를 갱신합니다. 마찬가지로 지급 은행도 지급 확인을 수신한 후 거래를 기장하고 지급인의 계좌를 갱신합니다. 이 모델에서의 결제는 통상 거래상대방 위험을 줄이기 위해 하루 중 여러 차례 이루어지는 이연차액결제 방식으로 수행됩니다.
특히 이러한 모델은 싱가포르의 FAST 결제 네트워크와 영국의 Faster Payment System 구축 사례로 잘 나타납니다.
RTGS 중심의 RTP 아키텍처
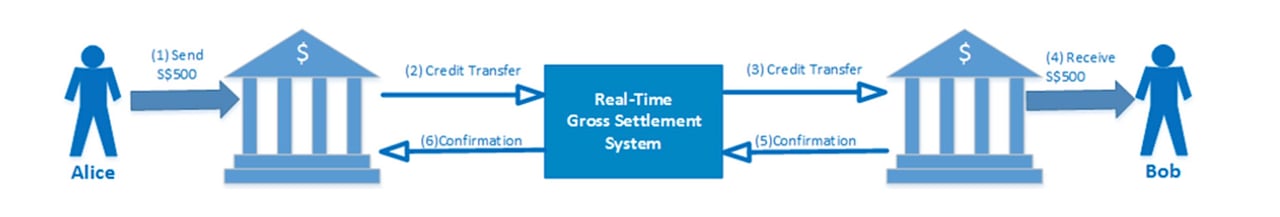
앞선 절에서 설명한 바와 같이, 실시간 결제 시스템(RTP)은 도매 결제 메커니즘인 실시간 총액결제(RTGS) 시스템과 대비됩니다. RTP가 통상 허브 중심 모델에 따라 최소 일 단위의 이연 차액결제 방식으로 거래를 정산하는 것과 달리, 일부 국가의 RTGS 체계는 소액 거래와 고액 거래를 모두 처리하도록 조정되어 있습니다. 이러한 조정은 소매 결제 규모가 크지 않거나 해당 시스템의 발전 경과에 따른 결과일 수 있습니다.
이러한 모델의 대표적인 사례로는 소액 및 고액 결제를 모두 관리하기 위하여 RTGS를 활용하는 스위스의 SIC 시스템을 들 수 있습니다. 이와 유사하게, 일본의 전은(Zengin) 시스템은 동일한 청산 인프라 내에서 고액 및 소액 거래를 모두 처리합니다. 이 시스템에서는 거래 금액에 따라 거래가 구분되어, 1억 JPY 이상의 거래는 RTGS를 통해, 그 미만의 거래는 이연 차액결제(DNS) 시스템을 통해 처리됩니다. 또 다른 사례는 멕시코의 SPEI로서, 고액 및 소액 결제를 모두 처리하기 위하여 수 초 간격으로 다자간 상계를 실행합니다.
분산형 RTP 아키텍처
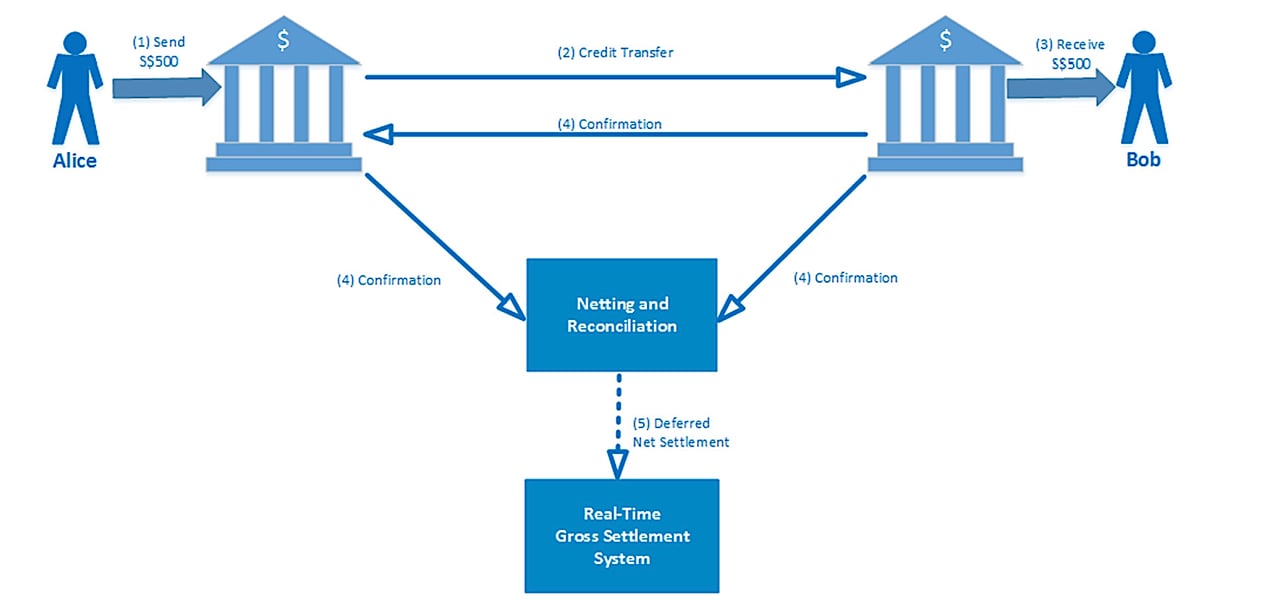
결제 시스템의 마지막 유형은 분산형 모델로, 지급인과 수취인의 은행 간에 결제가 직접 양자 청산되는 것이 특징입니다.
호주의 신규 지급 플랫폼(NPP)은 이러한 모델의 대표적 사례입니다. 이연차액결제 방식 대신, 각 NPP 지급은 호주중앙은행의 신속 결제 서비스(FSS)를 통해 중앙은행 화폐로 개별적이고 즉각적으로 결제되며, 이 서비스는 RTGS 시스템과 병행하여 연중무휴 24시간 운영됩니다.
즉시
SWIFT Instant
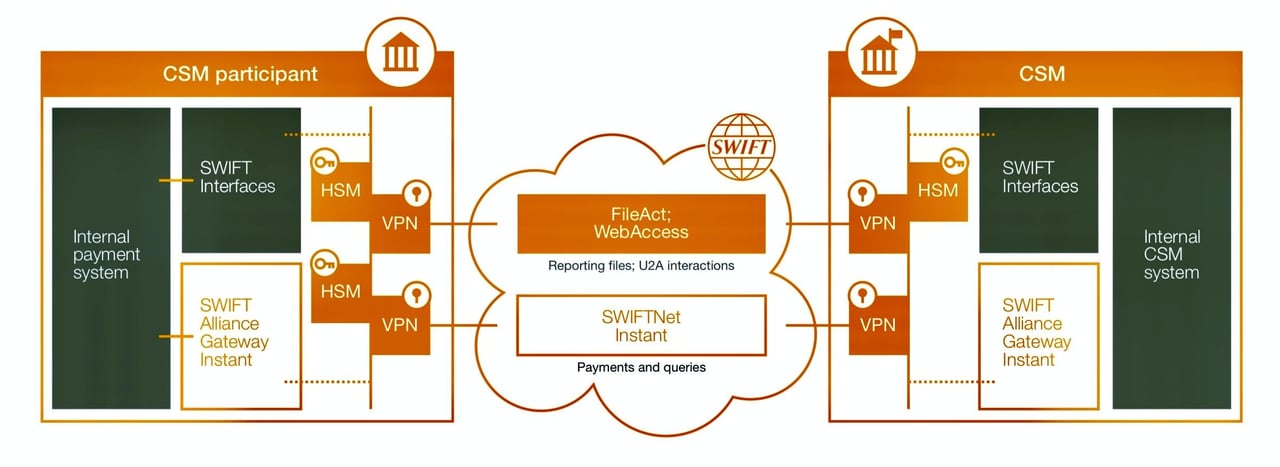
SwiftNet Instant. 24시간 연중무휴로 이용 가능한 실시간 저지연 메시징 플랫폼으로, 청산·결제 메커니즘(CSM)과 그 참가자 간의 즉시 결제 흐름을 안전하게 교환할 수 있도록 지원합니다.
고객은 VPN 장비, 전용회선, 하드웨어 보안 모듈 등 기존 Swift 연결 및 보안 인프라를 통해 SwiftNet Instant에 접속할 수 있습니다. 은행 IT 환경과의 통합은 Alliance Gateway Instant(AGI)를 통해 이루어집니다.
즉시 결제 체인에 참여하는 모든 당사자는 AGI 및 SwiftNet Instant 메시징을 이용할 수 있습니다. 활용 사례로는 오버레이 서비스를 통한 결제 개시, 간접 참가기관과 스폰서 참가기관 간의 커뮤니케이션, 기업의 결제 확인 수신 등이 있습니다.
SwiftNet Instant는 메시지를 전달하며, 청산 및 결제는 ISO 20022를 사용하는 국내 즉시결제 시스템에서 이루어집니다.
SEPA 즉시 계좌이체
EU에서 유로화 즉시 계좌이체는 2017년 11월 개시된 유럽결제위원회(European Payments Council)의 SEPA Instant Credit Transfer 제도(SCT Inst)를 따릅니다. 이 서비스는 연중무휴 24시간 이용할 수 있으며, 수취인의 지급서비스제공자(PSP)는 자금이 수취인에게 이용 가능하게 되었는지 여부를 10초 이내에 확인하여야 합니다. 이 제도에는 더 이상 최대 금액 한도가 없습니다. 즉시결제 규정(Instant Payments Regulation, (EU) 2024/886)에 따라 유로 지역 PSP는 2025년 1월부터 즉시결제를 수신할 수 있어야 하고 2025년 10월부터는 송금할 수 있어야 하며, 그 가격은 일반 계좌이체보다 높지 않아야 하고 수취인 확인(Verification of Payee)이 제공되어야 합니다.
환거래 은행 제도를 통한 자금 이체 방법에 대해 더 알고 싶으시면, 당행 환거래 은행 업무 총괄 책임자인 M. Amri Elarisse에게 문의하여 주십시오.
RTP와 ACH의 차이점
실시간 결제(RTP) 시스템과 자동화 어음교환소(ACH) 시스템의 주요 차이점은 처리 속도, 거래 결제 방식 및 사용 목적에 있습니다. 주요 차이점은 다음과 같습니다.
1. 처리 속도:
RTP 시스템:
- 신속성:거래가 거의 즉시, 통상 수 초 이내에 처리되고 결제됩니다.
- 가용성: 연중무휴 24시간 운영되어 거래를 지속적으로 처리할 수 있습니다.
ACH 시스템:
- 속도: 거래는 일괄 처리되며 결제까지 수 시간에서 수일이 소요될 수 있습니다.
- 이용 가능 시간: 은행 영업시간 중 운영되며, 영업일별로 별도의 처리 시간대가 적용됩니다.
2. 거래 결제:
RTP 시스템:
- 결제: 거래를 실시간으로 결제하며, 거래가 완료되는 즉시 수취인이 자금을 사용할 수 있습니다.
- 확정성: 거래는 완료되면 취소할 수 없습니다.
ACH 시스템:
- 결제: 일괄 처리 방식을 사용하며, 통상 하루 중 여러 차례의 일괄 처리(당일 ACH)를 통해 또는 익일에 거래를 결제합니다.
- 최종성: 처리 기간 중에는 거래가 취소되거나 철회될 수 있습니다.
3. 활용 사례:
RTP 시스템:
- 용도: 개인 간(P2P) 결제, 청구서 결제, 즉각적인 확인이 필요한 기업 간(B2B) 거래 등 긴급한 결제에 적합합니다.
- 예: 미국의 RTP 및 FedNow, 영국의 Faster Payments, 유로 지역의 SCT Inst, 브라질의 Pix.
ACH 시스템:
- 용도: 급여, 정기 청구서 납부, 직접 입금, 거래처 대금 지급 등 긴급하지 않은 거래에 적합합니다.
- 예: 급여 자동 입금, 공과금 납부, 주택담보대출 상환 및 정기 구독 서비스.
4. 비용:
RTP 시스템: 수수료는 시스템에 따라 상이하며, 일부는 일괄 지급보다 높은 수수료를 부과하는 반면, 개인용 Pix 및 EU 규정상의 SCT Inst와 같은 시스템은 일반 이체보다 높지 않은 비용으로 이용할 수 있습니다.
ACH 시스템: 일괄 처리 및 지연 결제 방식으로 인해 일반적으로 수수료가 낮습니다.
5. 보안 및 컴플라이언스:
RTP 시스템:
- 보안: 고급 암호화 및 보안 조치를 활용하여 실시간 거래를 보호합니다.
- 컴플라이언스: 거래가 즉시 이루어지는 특성상 엄격한 규제 기준을 준수하여야 합니다.
ACH 시스템:
- 보안: 마찬가지로 강력한 보안 프로토콜을 적용하나, 일괄 처리 방식의 거래를 보호하는 데 더 중점을 둡니다.
- 컴플라이언스: 미국의 Nacha(구 전미자동청산소협회) 등 관련 기관이 정한 규정을 준수하여 안전한 처리와 결제를 보장합니다.




다음 단계
소개 요청
귀하가 누구이신지, 그리고 어떤 구상을 갖고 계신지 몇 줄로 알려 주십시오. 귀하의 문의는 은행에 직접 전달되며 기밀로 취급됩니다.
직접 상담하시길 원하십니까? 30분 화상회의를 예약하십시오.