Il sistema bancario ombra in Europa, negli Stati Uniti e in Asia
Strutture, funzioni e implicazioni sistemiche
1. Definizione concettuale e funzione economica
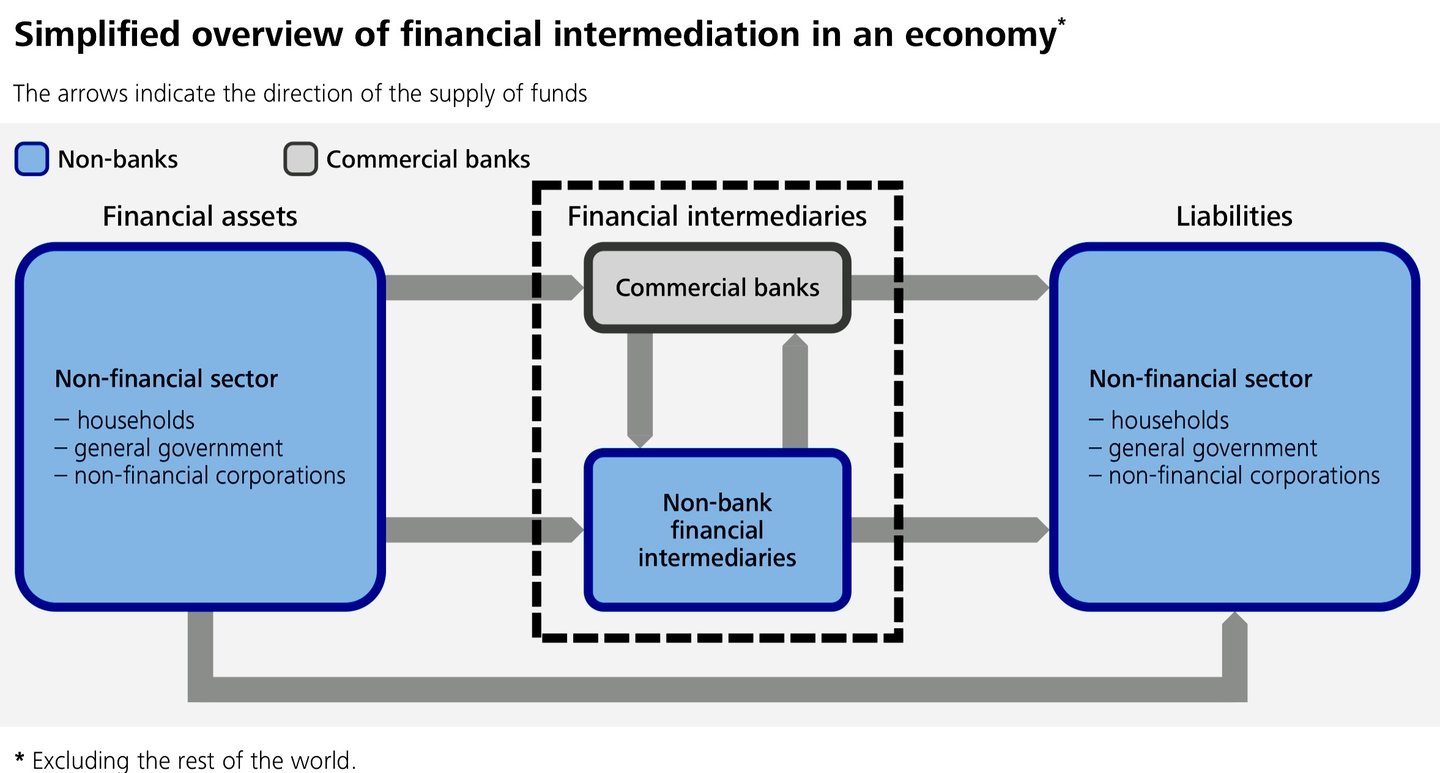
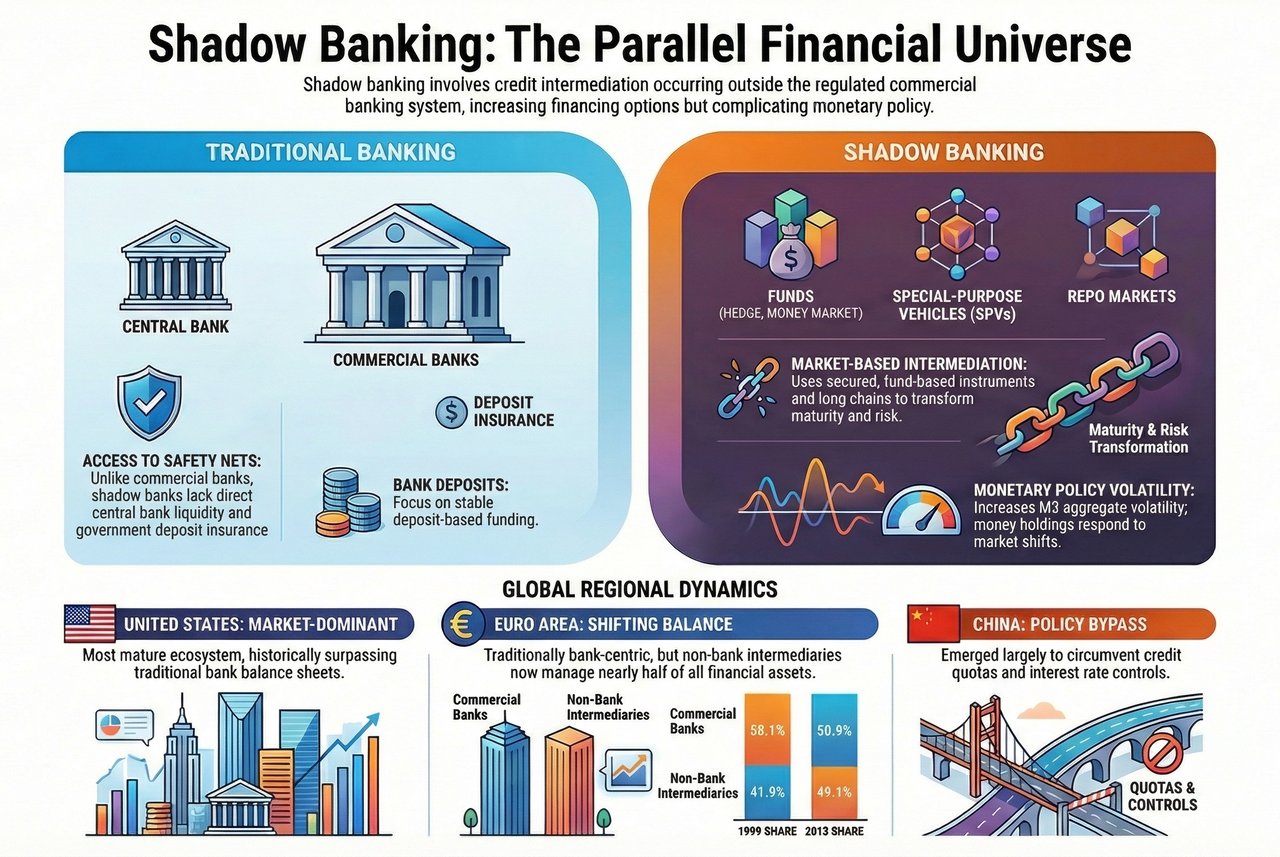
Il sistema bancario ombra – dal 2018 denominato dal Financial Stability Board intermediazione finanziaria non bancaria (non-bank financial intermediation, NBFI) – indica le attività di intermediazione creditizia svolte al di fuori del perimetro del settore bancario commerciale regolamentato. Comprende i soggetti e le attività che realizzano trasformazione delle scadenze, della liquidità e del rischio senza accesso diretto alla liquidità della banca centrale, all'assicurazione dei depositi o all'intera gamma della regolamentazione prudenziale applicabile alle banche.
Le componenti essenziali comprendono, di norma:
- Fondi del mercato monetario
- Fondi di investimento e hedge fund
- Veicoli societari a destinazione specifica (SPV) e veicoli di cartolarizzazione
- Mercati dei pronti contro termine e del prestito titoli
- Società finanziarie e talune attività assicurative e dei fondi pensione
Dal punto di vista economico, lo shadow banking svolge una funzione complementare rispetto al sistema bancario tradizionale, ampliando i canali di provvista, migliorando l'efficienza allocativa e soddisfacendo la domanda di finanziamento basato sul mercato. Dal punto di vista sistemico, esso introduce opacità, leva finanziaria e prociclicità.
2. Europa: sistemi incentrati sulle banche con intermediazione di mercato in espansione
Caratteristiche strutturali
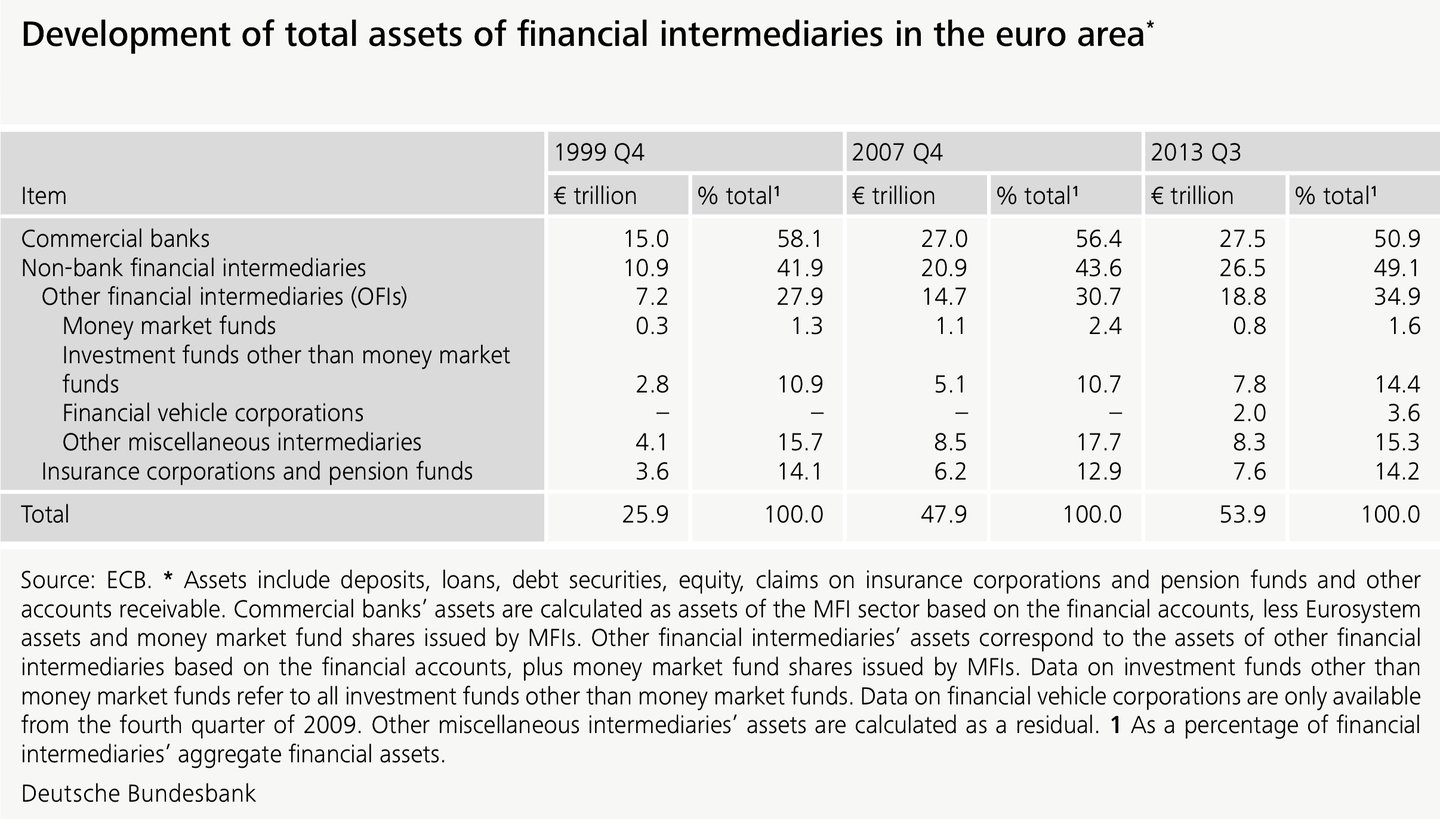
Il sistema finanziario europeo rimane prevalentemente incentrato sulle banche, in particolare nell'area dell'euro. Ciò nonostante, il sistema bancario ombra si è ampliato in misura significativa a partire dalla fine degli anni Novanta, soprattutto attraverso:
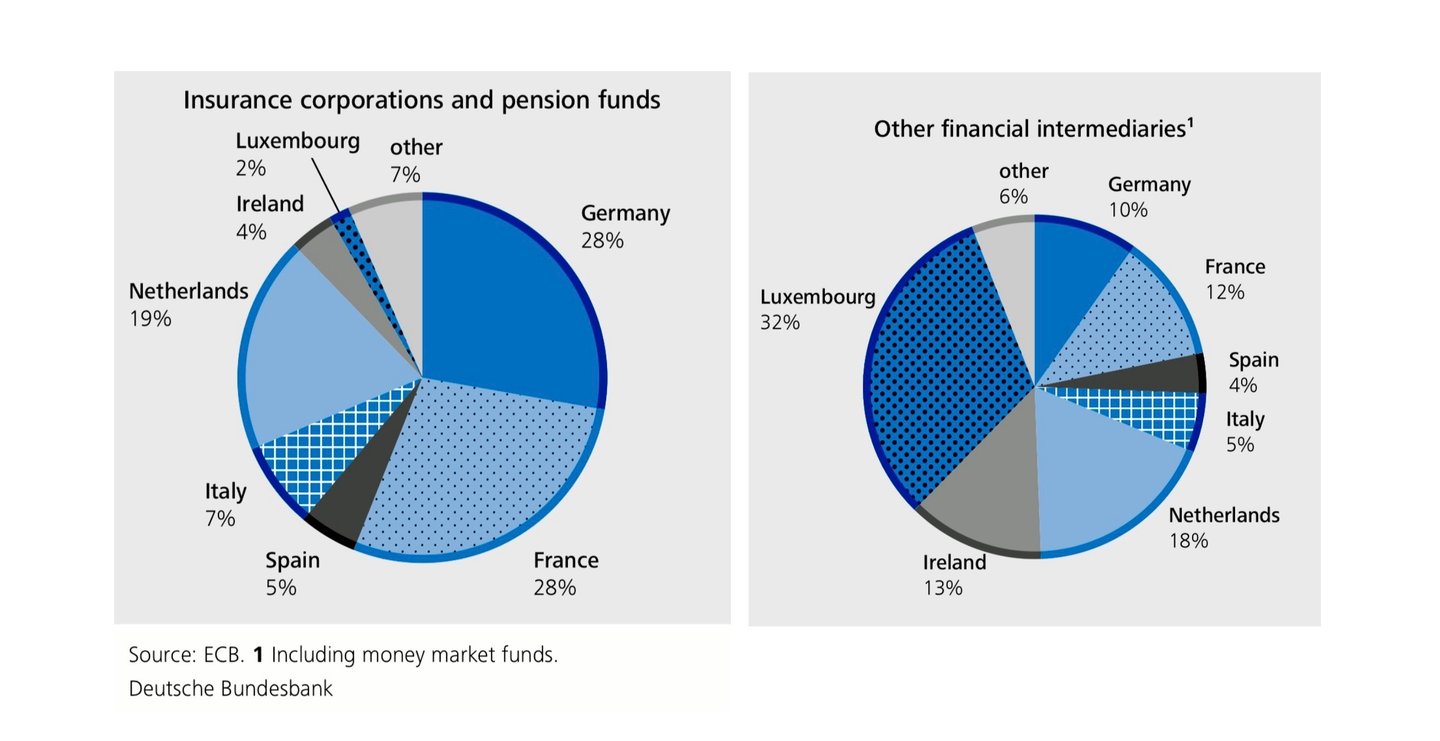
- Fondi di investimento (in particolare domiciliati in Lussemburgo e Irlanda)
- Veicoli di cartolarizzazione
- Strutture di provvista all'ingrosso basate su operazioni di pronti contro termine
L'Europa opera da tempo secondo un modello di banca universale. Di conseguenza, attività che negli Stati Uniti verrebbero classificate come «shadow banking» possono legittimamente rientrare nei gruppi bancari e comparire negli stati patrimoniali regolamentati, rendendo più complesse la misurazione e il confronto.
Politica monetaria e implicazioni per la stabilità
Secondo l'analisi della Deutsche Bundesbank e della Banca centrale europea, lo shadow banking in Europa:
- Indebolisce il contenuto informativo degli aggregati monetari tradizionali
- Altera la trasmissione monetaria, spostando il finanziamento dal credito bancario verso i prezzi delle attività
- Aumenta l'interconnessione tra banche e intermediari non bancari, in particolare tramite pronti contro termine e cartolarizzazioni
Le analisi della Bundesbank indicano che i depositi detenuti da intermediari finanziari non bancari sono correlati più strettamente ai prezzi delle attività che all'attività economica reale, accrescendo la volatilità di aggregati quali M3.
3. Stati Uniti: la finanza basata sul mercato come modello dominante
Caratteristiche strutturali
Gli Stati Uniti rappresentano l'ecosistema bancario ombra più maturo e di maggiore rilevanza sistemica a livello globale. Le caratteristiche principali comprendono:
- Un sistema bancario storicamente frammentato
- Mercati dei capitali profondi
- Forte dipendenza dalla cartolarizzazione e dalla raccolta tramite pronti contro termine
Prima della crisi finanziaria del 2007-2009, le passività lorde del sistema bancario ombra statunitense (circa 20.000 miliardi di USD al picco del 2007-2008) superavano quelle del sistema bancario tradizionale (circa 14.000 miliardi di USD), secondo uno studio della Federal Reserve Bank of New York (Pozsar et al., 2010).
Le componenti principali comprendono:
- Broker-dealer finanziati tramite pronti contro termine overnight
- Conduit di carta commerciale garantita da attività
- Fondi del mercato monetario con funzione di sostituti dei depositi
Esperienza della crisi e risposta regolamentare
La crisi finanziaria globale ha dimostrato che lo shadow banking statunitense era esposto a dinamiche di corsa agli sportelli analoghe a quelle bancarie, ma privo della protezione del prestatore di ultima istanza. Il collasso dei mercati della raccolta all'ingrosso ha reso necessario un intervento straordinario da parte del Federal Reserve System.
Le riforme successive alla crisi (Dodd-Frank Act, riforma dei fondi monetari, rafforzamento della vigilanza sui pronti contro termine) hanno ridotto alcune vulnerabilità, ma non hanno invertito il predominio strutturale dell'intermediazione basata sul mercato.
4. Asia: crescita influenzata dallo Stato con divergenze regionali
Cina: lo shadow banking come aggiramento della politica monetaria
In Cina lo shadow banking è emerso principalmente in risposta a:
- Quote di credito
- Controlli sui tassi di interesse
- Vincoli regolamentari per le banche statali
Tra gli strumenti principali figurano:
- Prodotti fiduciari (trust)
- Prodotti di gestione patrimoniale (WMP)
- Prestiti fiduciari (entrusted loans) e veicoli fuori bilancio
A differenza dei sistemi occidentali, lo shadow banking cinese è strettamente intrecciato con gli obiettivi dello Stato e con garanzie implicite, generando azzardo morale anziché un puro arbitraggio regolamentare. I periodici giri di vite normativi, in particolare le norme sulla gestione patrimoniale del 2018, ne hanno ridotto la crescita, senza tuttavia eliminare il sistema.
Giappone e Asia emergente
- Il settore dello shadow banking in Giappone è relativamente contenuto e vede un significativo coinvolgimento di investitori istituzionali piuttosto che di veicoli opachi.
Nelle economie emergenti dell'Asia il sistema bancario ombra rimane di dimensioni più contenute, ma cresce rapidamente di pari passo con lo sviluppo dei mercati dei capitali.
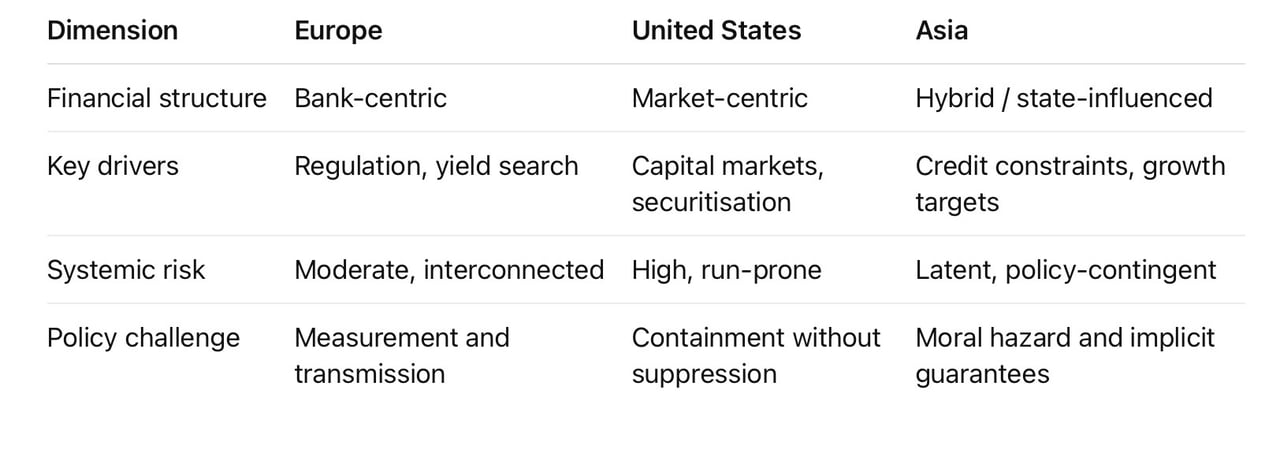
5. Valutazione comparativa
6. Implicazioni politiche e strategiche
In tutte le regioni, lo shadow banking:
- Attenua l'efficacia della politica monetaria incentrata sulle banche
- Aumenta la dipendenza dai canali dei prezzi delle attività
- Amplifica i cicli finanziari attraverso una leva finanziaria prociclica
La sfida strategica per le autorità di regolamentazione non è l'eliminazione, bensì il contenimento:
- Riduzione dell'arbitraggio regolamentare
- Miglioramento della copertura statistica
- Applicare gli strumenti macroprudenziali in modo proporzionato a banche e non banche
Lo shadow banking non è un'anomalia, bensì una caratteristica strutturale del capitalismo finanziario moderno. I tentativi di sopprimerlo del tutto tendono a spostare il rischio anziché eliminarlo. L'obiettivo razionale è un'integrazione disciplinata nel più ampio assetto finanziario.
In sintesi
Il sistema bancario ombra riflette forze economiche durature: la domanda di liquidità, di rendimento e di flessibilità dello stato patrimoniale. La sua configurazione varia in Europa, negli Stati Uniti e in Asia, ma la sua rilevanza sistemica è universale. Una politica solida richiede precisione, non divieti.