Signoraggio
Il pilastro nascosto del potere monetario
Sintesi
Il signoraggio, ossia il profitto derivante dall'emissione di moneta, rappresenta uno dei meccanismi più antichi e rilevanti dell'economia monetaria. Sebbene sia spesso trascurato nel dibattito finanziario contemporaneo, il signoraggio rimane un fattore determinante per la politica fiscale, le dinamiche monetarie e la distribuzione della ricchezza. La presente analisi esamina il signoraggio dalle origini medievali fino alle manifestazioni moderne, con particolare attenzione alle implicazioni per l'operatività bancaria, la politica monetaria e il quadro in evoluzione delle valute digitali.
Per i professionisti del settore bancario, comprendere il signoraggio è essenziale non soltanto come contesto storico, ma come quadro di riferimento per analizzare il comportamento delle banche centrali, anticipare i cambiamenti di politica monetaria e gestire la transizione verso le valute digitali delle banche centrali (CBDC). Le dinamiche di profitto sottostanti alla creazione di moneta continuano a plasmare i mercati finanziari, le valutazioni degli attivi e i vantaggi strutturali di cui beneficiano le istituzioni più vicine all'emissione monetaria.
I. Evoluzione storica: dal metallo alla moneta fiduciaria
Origini medievali e privilegio del sovrano
Il concetto di signoraggio nacque nell'Europa medievale, quando i monarchi rivendicarono il diritto esclusivo di battere moneta. I cittadini consegnavano i metalli preziosi grezzi alle zecche regie, che li trasformavano in moneta ufficiale. Il sovrano tratteneva una parte del metallo a titolo di compenso: è questo il significato letterale di signoraggio, derivato dal termine francese che indica il diritto del signore.
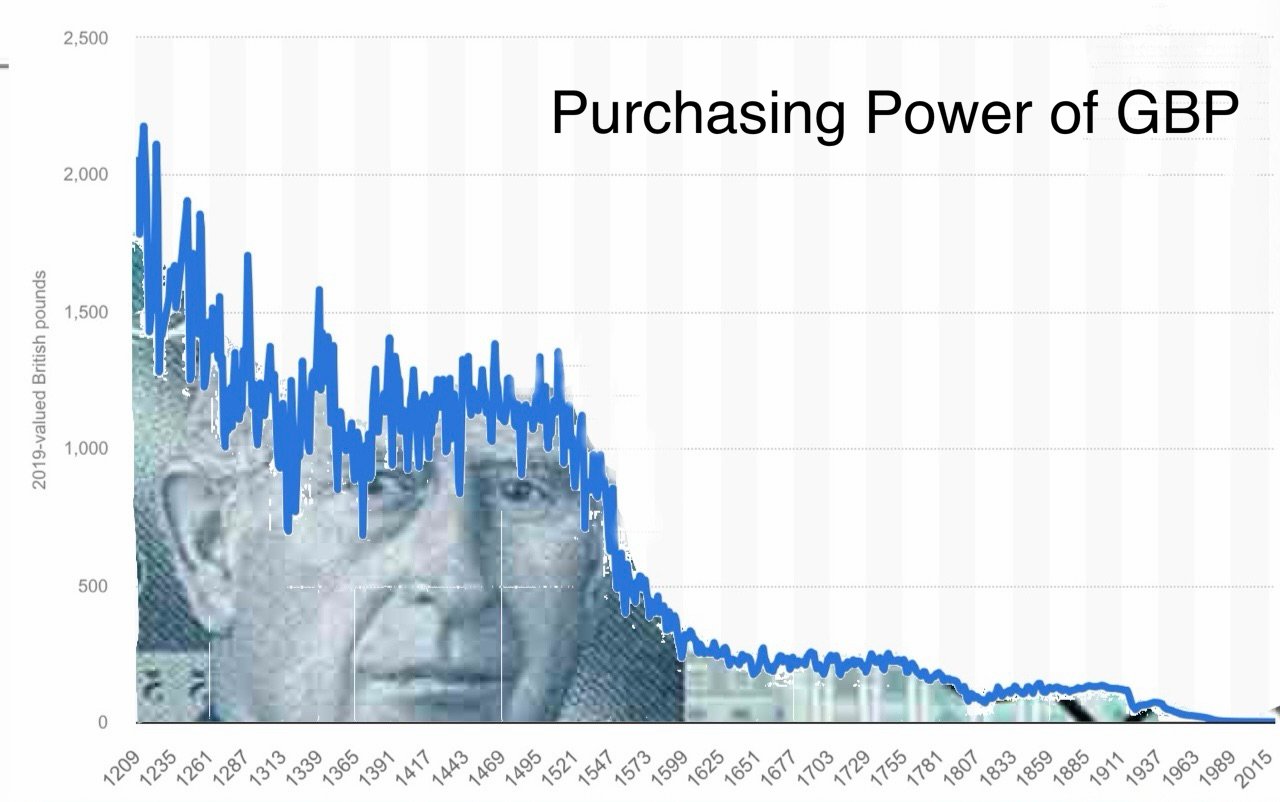
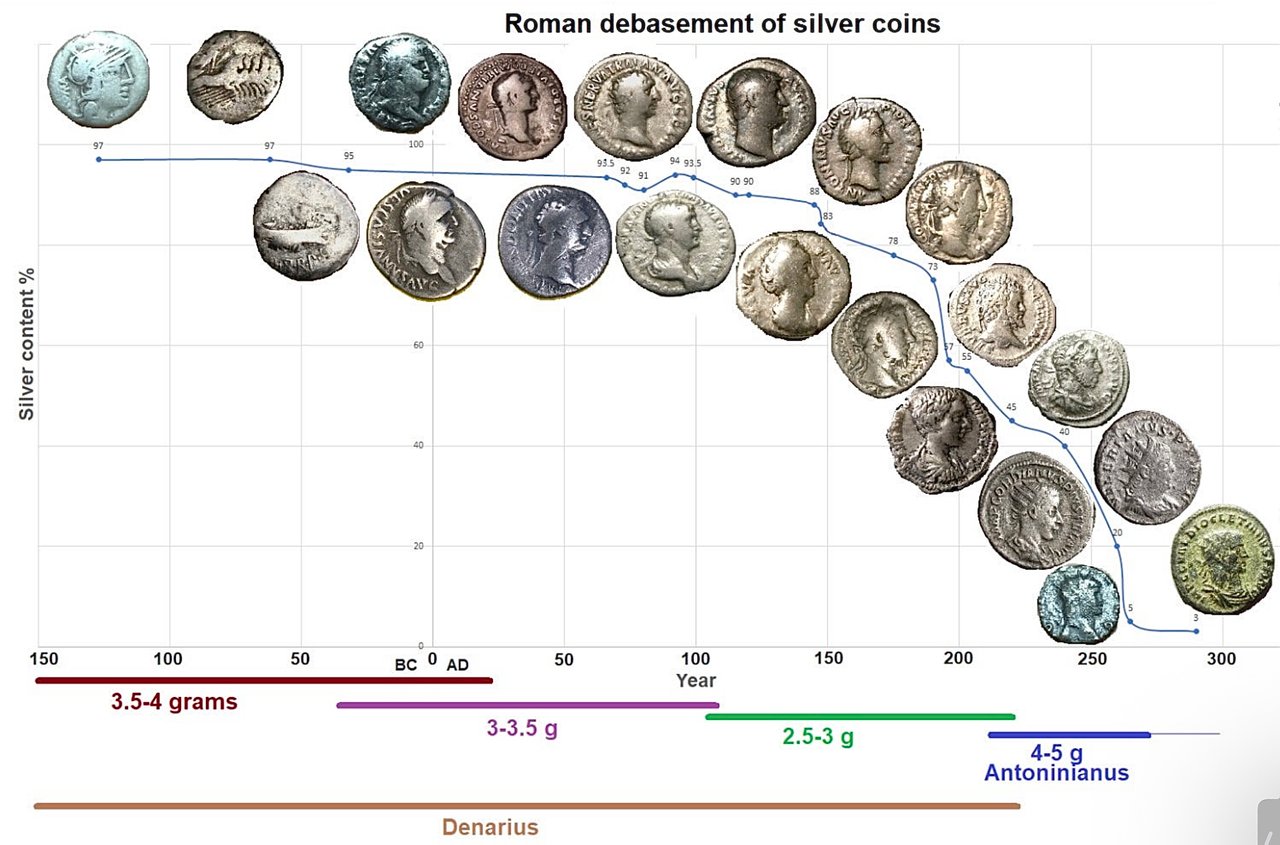
Questo accordo rappresentava più di una semplice commissione di transazione. Stabiliva un principio fondamentale: chi controlla la creazione di moneta ottiene una rendita economica dall'intero sistema monetario. La facoltà del sovrano di ridurre il contenuto di metallo mantenendo invariato il valore nominale generò quella che oggi riconosceremmo come svalutazione monetaria: di fatto, una forma primitiva di tassazione inflazionistica.
Il ciclo di svalutazione monetaria
Gli episodi storici di svalutazione monetaria rivelano schemi che rimangono attuali:
- Filippo IV di Francia (XIV secolo): ridusse ripetutamente il contenuto di argento della moneta per finanziare campagne militari, minando la fiducia dei mercanti
- Le città-stato rinascimentali: Venezia e Firenze dimostrarono che il mantenimento della purezza della moneta poteva fondare un'egemonia monetaria, e il ducato veneziano divenne la valuta di riserva della sua epoca
- Impero spagnolo: nonostante le ingenti importazioni di argento dalle Americhe, la persistente svalutazione monetaria contribuì a un'inflazione cronica e al successivo declino economico
Il punto cruciale: il profitto da signoraggio e la credibilità della valuta coesistono in una tensione dinamica. Un'estrazione eccessiva mina lo stesso sistema monetario.
II. Il signoraggio moderno: meccanismi e distribuzione
Moneta fiduciaria e trasformazione del signoraggio
Il passaggio dalla moneta merce alla moneta fiduciaria ha modificato radicalmente le dinamiche del signoraggio. I costi di produzione fisica sono diventati trascurabili: nel 2025 il costo variabile di stampa di una banconota da US$100 era di 11,3 centesimi (Federal Reserve), il che lascia quasi l'intero valore nominale come signoraggio. Moltiplicato per miliardi di unità, ciò genera ricavi sostanziali per le autorità emittenti.
Tuttavia, il signoraggio moderno va ben oltre la moneta fisica:
Principali fonti di signoraggio:
- Emissione di valuta fisica: profitto diretto derivante dalla produzione di banconote e monete
- Creazione di riserve: profitto derivante da attività fruttifere acquisite tramite l'espansione monetaria
- Operazioni di quantitative easing: rendimenti dei titoli acquistati con riserve di banca centrale di nuova creazione
- Tassi di interesse reali negativi: effettivo trasferimento di ricchezza dai creditori ai debitori quando l'inflazione supera i tassi nominali
Il bilancio della banca centrale come motore del signoraggio
Le banche centrali contemporanee generano signoraggio principalmente attraverso la detenzione di attività finanziate dalla creazione di riserve. Quando una banca centrale acquista titoli di Stato mediante operazioni di mercato aperto, essa:
1. Crea nuova base monetaria (riserve bancarie)
2. Acquisisce attività fruttifere
3. Corrisponde interessi minimi o nulli sulle riserve
4. Trasferisce al Tesoro il reddito netto da interessi
Questo meccanismo consente ai governi di finanziare i disavanzi a tassi inferiori a quelli di mercato, ottenendo di fatto un signoraggio attraverso il differenziale tra i rendimenti delle attività e il costo dell'espansione della base monetaria.
Caso di studio: Federal Reserve (2020-2023)
Durante la risposta alla pandemia, il bilancio della Federal Reserve si è ampliato di quasi 5.000 miliardi di USD, passando da circa 4.200 miliardi di USD nel febbraio 2020 a quasi 9.000 miliardi di USD nella primavera del 2022. Le implicazioni in termini di signoraggio sono state considerevoli, e reversibili:
- Le rimesse al Tesoro statunitense hanno raggiunto 107 miliardi di USD nel 2021; con l'aumento dei tassi di interesse, gli oneri per interessi sulle riserve sostenuti dalla Fed hanno superato i suoi proventi e, da settembre 2022, essa ha sospeso le rimesse e iscritto un'attività differita
- I bassi tassi di riferimento hanno ridotto, finché sono durati, i costi di servizio del debito dello Stato
- L'inflazione dei prezzi degli attivi ha trasferito ricchezza ai detentori di attività finanziarie
- L'erosione dei salari reali ha operato come tassazione implicita sui redditi da lavoro
Creazione di moneta da parte delle banche commerciali e signoraggio secondario
Il sistema bancario a riserva frazionaria genera una forma di signoraggio delegato. Le banche commerciali creano nuova moneta mediante l'erogazione di prestiti, generando depositi che svolgono funzione di moneta. Nel Regno Unito questa «moneta creditizia» rappresenta circa il 97% della moneta in senso ampio (Bank of England, 2014).
Le banche conseguono utili assimilabili al signoraggio attraverso:
- Margini di interesse netti sui depositi creati
- Ricavi da commissioni sui servizi di pagamento
- Vantaggi del primo operatore nell'impiego di credito di nuova creazione
Questo assetto crea un sistema di signoraggio a due livelli: le banche centrali traggono profitto dalla creazione di moneta di base, mentre le banche commerciali traggono profitto dalla creazione di moneta creditizia.
III. L'effetto Cantillon e la distribuzione della ricchezza
Trasmissione disomogenea della moneta
L'osservazione di Richard Cantillon, risalente al XVIII secolo, resta di inquietante attualità: la moneta di nuova creazione non entra nell'economia in modo uniforme. Segue invece canali di trasmissione specifici, creando vantaggi sistematici per i destinatari.
Sequenza primaria di trasmissione:
- Operazioni della banca centrale → Gli istituti finanziari ricevono la liquidità per primi
- Mercati degli attivi → I primi destinatari fanno salire i prezzi di azioni, obbligazioni e immobili
- Mutuatari corporate → Le grandi imprese accedono al credito a tassi preferenziali
- Mercati dei consumi → I prezzi si adeguano al rialzo prima che i salari reagiscano
- Lavoratori dipendenti → Ricevono il denaro per ultimi, dopo l'aumento dei prezzi
Questa distribuzione sequenziale fa sì che il profitto da signoraggio vada principalmente ai detentori di attività e agli intermediari finanziari, mentre i costi dell'inflazione ricadono in misura sproporzionata sui lavoratori dipendenti e sui percettori di redditi fissi.
Evidenze empiriche: la concentrazione della ricchezza dopo il 2008
All'indomani della crisi finanziaria del 2008 e dei successivi programmi di quantitative easing:
- I mercati azionari statunitensi sono cresciuti di oltre il 400% (2009-2021)
I critici vi ravvisano una caratteristica strutturale della distribuzione del signoraggio nei sistemi monetari fiat, più che un fallimento della politica economica. Quanto più un soggetto è prossimo alla fonte della creazione monetaria, tanto maggiore è il suo beneficio relativo.
IV. Quadro giuridico e struttura istituzionale
Leggi sul corso legale e monopolio monetario
I diritti di signoraggio sono sanciti dalle norme sul corso legale, che attribuiscono ai governi il potere di monopolio sull'emissione della moneta. Tali norme perseguono diversi obiettivi:
- Obbligo di accettazione: i cittadini devono accettare la valuta emessa dallo Stato per l'estinzione dei debiti
- Vietare la concorrenza: limitare o proibire sistemi monetari alternativi
- Abilitare la tassazione: richiedere il pagamento delle imposte nella valuta ufficiale
- Agevolare l'estrazione di signoraggio: creare una domanda vincolata a prescindere dalla qualità
Il quadro del corso legale trasforma il signoraggio da meccanismo economico a diritto legale: una distinzione cruciale che spiega la resistenza dei governi all'adozione delle criptovalute e dei sistemi monetari decentralizzati.
Indipendenza della banca centrale: illusione o realtà?
Le banche centrali moderne rivendicano l'indipendenza operativa dal potere politico. In pratica, tuttavia, la loro funzione di signoraggio determina un inevitabile intreccio con la sfera fiscale:
- Le banche centrali finanziano i disavanzi pubblici attraverso acquisti di titoli
- Le rimesse alle tesorerie dipendono dal proseguimento dell’espansione monetaria
- Mantenere l'«indipendenza» diventa difficile durante le crisi fiscali
- La pressione politica per mantenere una politica monetaria accomodante si intensifica durante le elezioni
La risposta alla pandemia ha messo in luce tali tensioni. Un imponente stimolo fiscale ha richiesto un altrettanto imponente accomodamento monetario, rendendo labile qualsiasi distinzione significativa tra politica fiscale e politica monetaria. I bilanci delle banche centrali sono divenuti di fatto strumenti di politica fiscale, con il signoraggio quale fonte di entrata.
V. Dimensioni geopolitiche: il privilegio esorbitante
Egemonia del dollaro e signoraggio internazionale
Lo status del dollaro statunitense di valuta di riserva globale genera quello che il ministro delle Finanze francese Valéry Giscard d'Estaing definì «privilegio esorbitante», ossia la possibilità di percepire un signoraggio internazionale. Il dollaro rappresenta circa il 57% delle riserve valutarie globali allocate (IMF COFER, 2025) ed è presente su un lato dell'89% di tutte le operazioni in cambi (BIS Triennial Survey, 2025), mentre gli Stati Uniti producono circa un quarto del PIL mondiale.
Meccanismi del signoraggio internazionale:
- Gli investitori esteri detengono oltre 9.000 miliardi di USD di titoli del Tesoro statunitense (dati TIC del Tesoro statunitense, 2025)
- Costo di produzione: trascurabile; valore di scambio: beni e servizi reali
- Gli Stati Uniti possono finanziare i disavanzi commerciali emettendo una valuta che gli altri devono guadagnarsi
- La domanda strutturale di dollari sostiene la valuta oltre i fondamentali di breve periodo
Tale assetto consente agli Stati Uniti di esportare inflazione importando al contempo risorse reali, un equivalente moderno dei sovrani medievali che svilivano la moneta pretendendo che i sudditi la accettassero al valore nominale.
Le nuove sfide al predominio del dollaro
Diversi sviluppi minacciano il monopolio del dollaro sul signoraggio:
- Sistemi di regolamento alternativi dei BRICS+: iniziative volte a creare meccanismi di scambio commerciale non basati sul dollaro
- Yuan digitale (e-CNY): il tentativo della Cina di internazionalizzare la propria valuta attraverso la tecnologia
- Rivalutazione dell'oro: le banche centrali accumulano oro come alternativa al dollaro
- Diffusione delle criptovalute: sistemi monetari paralleli al di fuori del controllo governativo
Se il dollaro perdesse in misura significativa lo status di valuta di riserva, gli Stati Uniti perderebbero rilevanti entrate da signoraggio: ciò potrebbe imporre drastici aggiustamenti fiscali o un'accelerazione della creazione di moneta, entrambi in grado di innescare un collasso della fiducia.
VI. La trasformazione digitale: CBDC e moneta programmabile
Valute digitali di banca centrale: il signoraggio 2.0
Le CBDC rappresentano la prossima evoluzione del signoraggio: emissione digitale diretta che elimina gli intermediari. A differenza delle criptovalute, le CBDC centralizzano anziché decentralizzare il controllo monetario.
Vantaggi per l'estrazione di signoraggio:
- Costi di produzione nulli: nessuna stampa o coniazione fisica richiesta
- Tracciabilità perfetta: ogni transazione monitorata in tempo reale
- Programmabilità: date di scadenza, limitazioni d'uso, distribuzione mirata
- Disintermediazione: ruolo ridotto delle banche commerciali nella creazione di moneta
- Trasmissione più efficace della politica monetaria: controllo diretto sulla distribuzione della moneta
Implementazioni in fase di sviluppo:
- Cina (e-CNY): progetto pilota su scala nazionale; 3,48 miliardi di transazioni per un valore di 16,7 mila miliardi di CNY fino a novembre 2025. Dal gennaio 2026 i saldi dei wallet presso le banche commerciali sono depositi fruttiferi
- Unione europea (euro digitale): prossima fase del progetto dall'ottobre 2025; progetto pilota possibile dalla metà del 2027 e prima emissione nel 2029, qualora il regolamento UE venga adottato nel 2026
- Regno Unito (sterlina digitale): Fase di progettazione; nessuna decisione di introduzione
- Stati Uniti: alla Federal Reserve è fatto divieto per legge di emettere una CBDC fino al 31 dicembre 2030 (luglio 2026)
Implicazioni per l’intermediazione finanziaria
L’adozione della CBDC minaccia i modelli bancari tradizionali, consentendo rapporti diretti tra la banca centrale e gli utenti finali. Se i privati potessero detenere direttamente depositi presso la banca centrale, i depositi presso le banche commerciali diventerebbero meno essenziali, con il possibile venir meno del signoraggio secondario e un effetto di disgregazione del sistema a riserva frazionaria.
Le banche affrontano diverse sfide strategiche:
- Disintermediazione dei depositi: fuga verso depositi privi di rischio presso la banca centrale in periodi di stress
- Ridotta capacità di erogazione del credito: una minore base di depositi limita la creazione di credito
- Compressione dei margini: concorrenza dei conti presso la banca centrale a costo zero
- Rischio di sorveglianza: le CBDC potrebbero diventare strumenti di sorveglianza e controllo finanziario
VII. L'inflazione come imposizione fiscale implicita
Il nesso tra signoraggio e inflazione
Un'estrazione eccessiva di signoraggio produce inevitabilmente inflazione: è il meccanismo attraverso il quale i costi della creazione di moneta vengono ripartiti tra i detentori della valuta. A differenza dell'imposizione fiscale esplicita, l'inflazione non richiede alcuna approvazione legislativa e non lascia alcuna traccia verificabile.
Quadro matematico:
Se M rappresenta la massa monetaria, P il livello dei prezzi e V e Q restano costanti (ipotesi semplificata), allora:
M × V = P × Q
L'aumento di M (signoraggio) comporta necessariamente un aumento di P (inflazione), trasferendo potere d'acquisto dai detentori di moneta esistenti all'emittente della valuta.
Estrazione inflazionistica nel mondo reale:
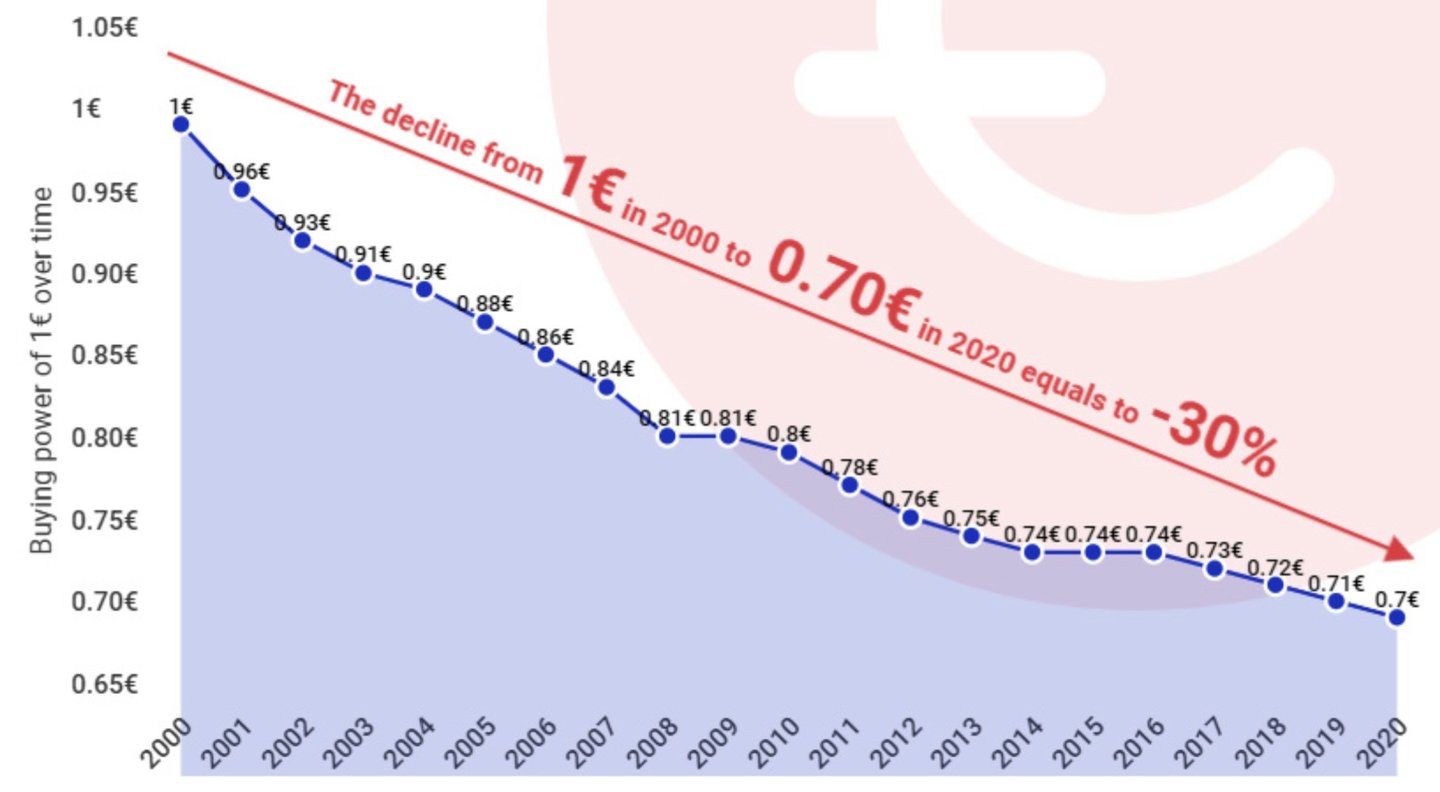
- Un'inflazione annua del 2% si traduce, per effetto della capitalizzazione, in una perdita di potere d'acquisto del 18% in 10 anni
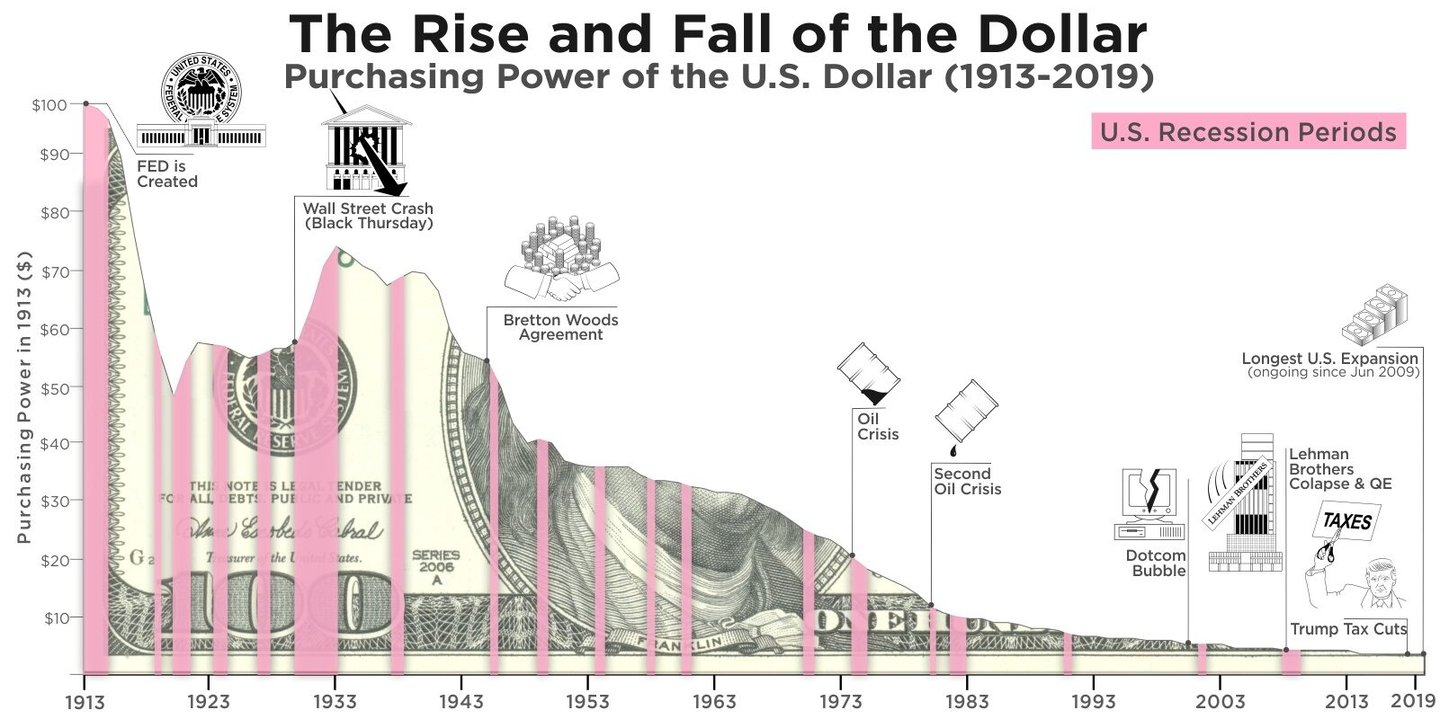
- Dal 1971 (shock di Nixon), il dollaro ha perso quasi il 90% del proprio potere d'acquisto (CPI statunitense)
- Rendimento reale della liquidità detenuta: costantemente negativo se correttamente rettificato per l'inflazione
Casi storici di iperinflazione
Un'estrema dipendenza dal signoraggio produce esiti catastrofici:
Germania di Weimar (1921-1923):
- L'inflazione mensile ha raggiunto il picco del 29.500%
- Il governo finanziava i disavanzi, gravati dalle riparazioni, tramite la banca centrale
- Risparmi della classe media azzerati, seguiti da radicalizzazione politica
Zimbabwe (2007-2009):
- Picco di inflazione stimato al 79,6 miliardi per cento mensile
- Emissione di moneta da parte del governo per sostenere la spesa in un contesto di collasso economico
- Valuta abbandonata a favore di alternative estere
Venezuela (2016-2019):
- L'inflazione annua ha raggiunto il 130.060% nel 2018 (Banco Central de Venezuela)
- Finanziamento monetario della spesa pubblica dopo il crollo delle entrate petrolifere
- Emigrazione di massa e crisi umanitaria
Questi episodi presentano elementi comuni: crisi fiscali, indisponibilità politica a ridurre la spesa e la convinzione che il signoraggio potesse sostituire indefinitamente la tassazione.
VIII. Le criptovalute e la sfida al signoraggio
Bitcoin: un'architettura anti-signoraggio
L'innovazione centrale di Bitcoin è stata l'eliminazione totale del signoraggio mediante la scarsità assoluta dell'offerta (massimo 21 milioni di monete). Tale impostazione mette direttamente in discussione i monopoli monetari statali, offrendo un'alternativa che non può essere svalutata.
Principali elementi distintivi:
- L'offerta fissa elimina l'estrazione continua di signoraggio
- L'emissione decentralizzata impedisce l'appropriazione di privilegi
- Regole di protocollo trasparenti sostituiscono la politica discrezionale
- La resistenza alla censura limita il controllo governativo
La risposta dei governi: restrizione e cooptazione
I governi si trovano di fronte a un dilemma: consentire l'adozione delle criptovalute e rinunciare al signoraggio, oppure limitarne l'accesso e apparire autoritari. La maggior parte ha scelto vie intermedie:
- Regolamentazione: imposizione di obblighi KYC/AML che riducono l'anonimato
- Fiscalità: classificare come bene patrimoniale per ricondurre le plusvalenze nell’ambito imponibile
- Sviluppo delle CBDC: offerta di valute digitali concorrenti con il sostegno del governo
- Applicazione selettiva: perseguire taluni utilizzi tollerandone altri
L'esito di questa tensione determinerà in misura sostanziale le future dinamiche del signoraggio. Qualora le criptovalute raggiungessero una diffusione significativa, le entrate da signoraggio dei governi diminuirebbero, imponendo o una riduzione della spesa o un prelievo più aggressivo sugli utilizzatori residui della moneta.
IX. Implicazioni per il settore bancario e considerazioni strategiche
Posizionamento per la transizione del signoraggio
Gli istituti finanziari devono gestire diversi cambiamenti strutturali:
Breve termine (2026–2027):
- Normalizzazione dei bilanci: la Fed ha concluso il proprio programma di riduzione il 1° dicembre 2025; la BCE continua a lasciar giungere a scadenza i propri portafogli
- Possibile ritorno a un quantitative easing ampliato in caso di recessione
- Ampliamento dei progetti pilota sulle CBDC, con conseguente incertezza regolamentare
- Il quadro regolamentare sulle criptovalute si sta definendo
Medio termine (2027-2030):
- Possibili lanci di CBDC nelle principali economie
- Si intensifica la concorrenza per i depositi tra banche e banche centrali
- Il modello bancario tradizionale sotto pressione
- Necessità di nuovi modelli di ricavo con lo spostamento dei benefici del signoraggio
Lungo termine (2030+):
- Possibile un sistema monetario digitale multivaluta
- Ruolo ridotto delle banche corrispondenti
- Moneta programmabile che consente nuovi prodotti finanziari
- Potenziale dollarizzazione delle economie di minori dimensioni attraverso piattaforme digitali
Raccomandazioni strategiche. Il nostro approccio come IFB
- Diversificare le fonti di ricavo: ridurre la dipendenza dalla raccolta sui depositi e dal margine di interesse netto
- Investire nell'infrastruttura digitale: prepararsi all'integrazione delle CBDC e alla custodia di attività digitali
- Sviluppare prodotti non basati sul signoraggio: concentrarsi su consulenza, gestione del rischio e servizi specializzati
- Monitorare gli sviluppi regolamentari: partecipare alle consultazioni sulle CBDC e alla definizione degli standard di settore
- Scenari di stress test: Modellizzazione delle implicazioni di diverse modifiche del regime di signoraggio
- Formare la clientela: Posizionarsi come esperti sulle implicazioni della transizione monetaria
Quadro di gestione del rischio
Rischi principali:
- Rischio di disintermediazione: fuga dei depositi verso le CBDC in periodi di stress finanziario
- Compressione dei margini: concorrenza dei conti presso la banca centrale a costo zero
- Rischio regolamentare: improvvisi cambiamenti di politica in materia di valute digitali
- Rischio sistemico: crisi di fiducia nelle valute fiat che determinano un cambio di regime monetario
Strategie di mitigazione:
- Mantenere solide riserve patrimoniali superiori ai minimi regolamentari
- Sviluppare rapporti di corrispondenza con le banche centrali per l'accesso alle CBDC
- Creare capacità in materia di asset digitali per servire la clientela attraverso i diversi sistemi monetari
- Realizzare piattaforme tecnologiche flessibili che consentano un adattamento rapido
X. Il futuro del privilegio monetario
Il signoraggio rappresenta il privilegio fondante della sovranità monetaria: il diritto di trarre profitto dalla creazione di moneta. Tale privilegio è sopravvissuto dalla coniazione medievale ai moderni sistemi di valuta fiduciaria e proseguirà, in forme adattate, attraverso la transizione digitale.
Per i professionisti del settore bancario emergono diverse conclusioni:
Il signoraggio è strutturale, non accidentale. Rappresenta una caratteristica progettuale dei sistemi monetari, non un caso o un'anomalia. Comprendere tale meccanismo è essenziale per anticipare il comportamento e l'orientamento di politica delle banche centrali.
La distribuzione conta più dell'entità. L'effetto Cantillon implica che la prossimità alla creazione di moneta determini chi ne beneficia. Gli istituti finanziari che operano come operatori primari (primary dealer), come gestori di pagamenti o come controparti della banca centrale ottengono vantaggi sproporzionati.
La transizione digitale non eliminerà il signoraggio. Al contrario, le CBDC potrebbero concentrarlo ulteriormente, creando al contempo nuove capacità di sorveglianza e di controllo. Le banche devono adattarsi a questa realtà anziché opporvisi.
I sistemi monetari alternativi minacciano il signoraggio statale. L'adozione delle criptovalute, la rivalutazione dell'oro o modifiche ai sistemi internazionali di regolamento potrebbero indurre i governi a un prelievo più aggressivo sugli utilizzatori residui o a drastici aggiustamenti fiscali.
L'inflazione rimane il principale meccanismo di distribuzione dei costi. Nonostante la sofisticazione tecnica, il signoraggio trasferisce in ultima analisi ricchezza attraverso l'inflazione: l'imposta silenziosa che non richiede alcuna approvazione legislativa.