Monetizzazione di SBLC e BG?
1. Principio fondamentale (non negoziabile)
Le SBLC e le BG non sono concepite per essere monetizzate.
Sono strumenti di credito contingenti, non strumenti di liquidità.
Qualsiasi affermazione secondo cui essi sarebbero «equivalenti a contante», «finanziabili» o «direttamente monetizzabili» è strutturalmente errata secondo la prassi bancaria ortodossa.
2. Che cosa significa «monetizzazione» nella pratica
In contesti legittimi, la «monetizzazione» non significa:
- Conversione dello strumento in denaro contante.
- Venderlo.
- Prelevare fondi a valere su di essa in assenza di un'obbligazione sottostante.
Può significare soltanto:
- Utilizzo dello strumento come garanzia a supporto di una distinta linea di credito.
3. Contesti legittimi in cui si verifica una monetizzazione limitata
3.1 Costituzione in garanzia per linee di credito (casi rari e controllati)
Una SBLC o una BG di primario livello può essere accettata come rafforzamento del merito di credito nelle seguenti circostanze circoscritte:
- Emessa da una G-SIB o da una banca di primario standing (Tier-1)
- Trasmessa integralmente tramite MT760
- Testo privo di riserve, incondizionato, irrevocabile
- Coerente con la finalità dell'operazione sottostante
- Detenuto sotto controllo interbancario
Possibili esiti:
- Linea di credito per capitale circolante
- Tranche di finanziamento di progetti
- Linea di finanza commerciale
Tasso di anticipo: stabilito caso per caso, nettamente inferiore al valore nominale.
3.2 Provvista interna della banca (uso a circuito chiuso)
Le banche possono internamente:
- Riconoscere una SBLC/BG come strumento di mitigazione del rischio
- Ridurre gli assorbimenti patrimoniali (trattamento Basel III)
- Supporto ai limiti di esposizione interbancaria
Per il cliente, questa non è una monetizzazione.
Si tratta di un'ottimizzazione del bilancio per la banca.
3.3 Operazioni strutturate di finanza commerciale
Nei flussi commerciali rigorosamente strutturati:
- La SBLC a sostegno del rischio di pagamento
- Il finanziamento si basa su merci, contratti e crediti
- Lo strumento costituisce esclusivamente una garanzia secondaria
La liquidità è generata da:
- Flusso commerciale
- Non l'SBLC in sé
4. Ciò che è espressamente illegittimo
4.1 «Programmi di monetizzazione di SBLC»
Indicatori di frode:
- Finanziamento promesso del 70–90%
- Nessuna operazione sottostante
- SPV offshore
- Commissioni anticipate di «ingresso», «blocco» o «attivazione»
- Dichiarazioni di «contante pro soluto (non-recourse) a fronte dello strumento»
4.2 Locazione di una SBLC/BG per reperire liquidità
Non esiste alcun mercato secondario riconosciuto per:
- Leasing
- Locazione
- Vendita
Una proposta di tale natura contrasta con:
- I termini in base ai quali lo strumento è stato emesso
- Impegni della banca emittente
- Standard AML e KYC
4.3 Utilizzo di uno strumento in assenza di inadempimento
Una SBLC o una BG può essere escussa soltanto:
- In caso di inadempimento definito e documentato
- In stretta conformità al testo
Qualsiasi «escussione anteriore all'inadempimento» è fraudolenta.
5. Conclusione strategica
- Le SBLC e le BG sono strumenti di trasferimento del rischio, non strumenti di finanziamento
- La «monetizzazione» legittima è eccezionale, prudente e controllata dalla banca
- Le narrazioni di «monetizzazione» rivolte al retail, mediate da broker oppure offshore sono categoricamente false
- Se l'obiettivo è la liquidità, lo strumento corretto è il credito, non una garanzia
6. La verità in una frase
Se una SBLC o una BG potesse essere monetizzata liberamente, le banche non concederebbero mai prestiti.
Questo da solo risolve la questione.
SBLC o BG per la monetizzazione – Come funziona la truffa
Una presunta “Richiesta di monetizzazione” pubblicizza la fornitura di una garanzia bancaria o di una lettera di credito stand-by, minuziosamente redatta nella formulazione richiesta, per importi che raggiungono diversi miliardi, asseritamente garantiti da contante effettivo detenuto sui conti di Sumitomo Japan o di altri istituti di prestigio. Tali strumenti vengono offerti come facilitazioni di durata annuale, con una clausola di rinnovo automatico che ne estende la validità fino a un massimo di dieci anni.
Il documento fa riferimento a una precedente operazione sostenuta da Sumitomo, destinata a finanziare importanti progetti in Giappone e in Cina: da ospedali avanzati a un rilevante centro culturale. Si sottolinea che tali garanzie o SBLC sono per loro natura specifiche per progetto, con un testo su misura che ne esclude la riemissione arbitraria. La proposta afferma che, in conformità ai protocolli interni, gli strumenti sono emessi in "formato cartaceo" per evitare i ritardi intrinseci ai trasferimenti SWIFT nelle operazioni con l'estero.
La procedura prescritta prevede la presentazione di una proposta, la successiva due diligence e, infine, la ricezione di uno strumento in formato cartaceo inviato tramite «posta elettronica sicura e corriere bancario», con la restituzione di una parte dei fondi all'«istituto» emittente. Questo ricorso a procedure cartacee obsolete e a una terminologia finanziaria ambigua solleva inequivocabilmente rilevanti motivi di preoccupazione.
In termini molto semplici, ecco come opera tipicamente una truffa di questo genere:
1. Creazione di documenti falsi:
Il truffatore produce una falsa garanzia bancaria o SBLC: una promessa apparentemente proveniente da una banca, dall'aspetto ufficiale e carica di complesse formulazioni giuridiche. Egli sostiene che tale documento sia garantito da denaro reale e liquido depositato su un conto bancario effettivo, benché in realtà tali fondi non esistano.
2. Promesse allettanti:
Il truffatore sostiene che, con la formulazione adeguata, il documento possa essere «monetizzato». In altre parole, suggerisce che lo si possa utilizzare per aprire o ottenere un ingente importo di denaro destinato a un progetto. La proposta include spesso dettagli quali una somma molto elevata (ad esempio fino a diversi miliardi), che la fanno apparire estremamente redditizia.
3. Procedura e urgenza:
Descrivono una procedura apparentemente efficiente: emissione rapida del documento (talvolta entro 24 ore) e invio di una copia cartacea tramite corriere bancario. Questa urgenza e la combinazione di consegna digitale e fisica hanno lo scopo di dare un'impressione di legittimità e affidabilità.
4. L'amo:
Una volta convinto dal linguaggio impressionante e dalla reputazione della banca citata (come Sumitomo), Le potrebbe essere richiesto di versare commissioni, di prestare garanzie o di impegnare fondi in qualche forma. L'idea è di farLe credere di essere sul punto di ricevere uno strumento finanziario di grande valore.
5. Lo smascheramento:
Alla fine, quando tenta di verificare il documento presso la banca o di utilizzarlo come garanzia collaterale, scopre che non è autentico. I fondi non sono mai esistiti e lo strumento era una contraffazione concepita al solo scopo di indurLa a separarsi dal Suo denaro.
In sintesi, la truffa sfrutta il fascino di uno strumento finanziario sofisticato e la fiducia che le persone ripongono nei nomi di banche rinomate. Si serve di un linguaggio complesso e di grande impatto per mascherare il carattere fraudolento del documento, inducendo le vittime a effettuare pagamenti o a prendere decisioni sulla base di false promesse di una facile monetizzazione.
Questa spiegazione descrive la truffa in termini semplici, evidenziando come le promesse allettanti e la documentazione fuorviante agiscano congiuntamente per ingannare la vittima.
Nel dettaglio
1. Ambiguità nella classificazione degli strumenti
Garanzia bancaria e SBLC a confronto:
La proposta sostiene che una Garanzia bancaria e una SBLC siano «sostanzialmente lo stesso strumento». In realtà, pur essendo entrambe strumenti di rafforzamento del credito e di norma impegni autonomi, esse sono disciplinate da insiemi di regole diversi – URDG 758 per le garanzie a prima richiesta, ISP98 o UCP 600 per le stand-by – e da tradizioni giuridiche differenti. Tale confusione potrebbe determinare un'errata interpretazione degli obblighi, con ripercussioni sia sull'esecutività giuridica sia sulla valutazione del rischio.
Flessibilità di formulazione:
Consentire che lo strumento sia adattato alla formulazione desiderata dal soggetto che intende monetizzarlo, pur entro i protocolli bancari, introduce la possibilità di clausole non standard o ambigue. Scostamenti dal linguaggio consolidato potrebbero pregiudicare la chiarezza e la validità giuridica dello strumento e potrebbero persino contravvenire a requisiti regolamentari.
2. Fondamenti finanziari e dichiarazioni sulla provvista
«Hard Cash Backed» rispetto alle linee di credito:
La proposta sottolinea che fino a 1,3 miliardi di euro sono sostenuti da «conti garantiti da liquidità effettiva» ("actual hard cash backed accounts"), in contrapposizione alle linee di credito. Questa descrizione è intrinsecamente ambigua. La nozione di «copertura in contanti effettivi» non è standard nel linguaggio bancario moderno, che si basa tipicamente su riserve mantenute in forma elettronica e su liquidità sottoposta a revisione. Tale formulazione può sollevare dubbi sulla veridicità dei fondi a copertura, con il rischio di minare la fiducia di autorità di vigilanza e controparti.
Questioni relative alla conformità normativa e alla tracciabilità di audit:
L'assenza di una linea di credito tradizionale può implicare che i fondi siano segregati in modo non standard o opaco. Ciò potrebbe complicare sia le verifiche contabili interne sia quelle esterne, nonché sollevare questioni in relazione ai requisiti di adeguatezza patrimoniale e di liquidità imposti dalle autorità finanziarie.
3. Disposizioni in materia di durata e rinnovo
Durata fissa con rinnovo automatico:
Gli strumenti sono descritti come linee di durata annuale che si rinnovano automaticamente fino a 10 anni. Una durata così lunga, unita al rinnovo automatico, comporta diversi rischi:
- Modifiche normative: la regolamentazione bancaria e gli standard finanziari internazionali sono soggetti a evoluzione; uno strumento redatto in conformità ai protocolli vigenti potrebbe non rimanere conforme per un periodo prolungato.
- Condizioni di mercato: le fluttuazioni delle condizioni di mercato nell'arco di un decennio potrebbero rendere i termini fissi economicamente non sostenibili o eccessivamente rischiosi.
- Ambiguità contrattuale: i rinnovi automatici richiedono condizioni chiare di cessazione o di rinegoziazione. In assenza di garanzie rigorose, le parti potrebbero trovarsi vincolate a condizioni sfavorevoli.
4. Banca emittente e profili geografici
Utilizzo di Sumitomo Japan (Tokyo):
Sebbene Sumitomo sia un istituto di buona reputazione, l'indicazione di una filiale specifica solleva diverse questioni:
- Conformità giurisdizionale: lo strumento deve rispettare la normativa bancaria giapponese, che può differire dai quadri regolamentari internazionali o stranieri. Ciò potrebbe comportare complicazioni per i soggetti stranieri che intendano monetizzare lo strumento.
- Due diligence: la proposta non chiarisce se le capacità operative e la posizione regolamentare della filiale siano state verificate in modo indipendente per operazioni di tale rilevanza.
5. Vulnerabilità procedurali dell'approccio basato su documenti cartacei
Metodologia di trasmissione ibrida:
La metodologia prevede l'invio di una conferma tramite «e-mail sicura», seguita dalla spedizione di una copia cartacea tramite corriere bancario. Tale approccio ibrido espone l'operazione a diversi rischi:
- Rischi per la sicurezza fisica: le copie cartacee sono intrinsecamente esposte al rischio di smarrimento, furto o danneggiamento durante il trasporto. A differenza degli strumenti digitali trasmessi su reti sicure e verificabili (ad esempio SWIFT), i documenti fisici non dispongono di una traccia elettronica immutabile.
- Criticità della verifica: Sebbene la proposta sostenga che la verifica possa essere effettuata “per telefono, e-mail o lettera”, tali metodi non offrono la solida traccia di audit e la conferma istantanea garantite dai moderni sistemi elettronici.
- Prassi obsoleta: l'insistenza sull'uso di copie cartacee «perché internamente non sono necessari SWIFT» denota il ricorso a processi superati. Oggi l'assenza di SWIFT o di analoghi meccanismi elettronici di compensazione potrebbe essere interpretata come inosservanza degli standard contemporanei di sicurezza e regolamentari.
- Problematiche relative alla catena di custodia: in assenza di una catena di custodia rigorosa e a prova di manomissione, la legittimità e l'autenticità del documento fisico potrebbero essere contestate, con il rischio di controversie o persino di alterazioni fraudolente.
- Implicazioni per le operazioni transfrontaliere:
Le copie cartacee inviate al di fuori del sistema bancario convenzionale possono incontrare difficoltà nei contesti giuridici internazionali. La natura fisica dello strumento potrebbe complicare il riconoscimento e l'esecuzione transfrontalieri, in particolare qualora emergano discrepanze tra la conferma digitale e il documento cartaceo.
6. Due diligence e mitigazione del rischio
Tutele insufficienti:
La proposta delinea un processo di due diligence (DD) per i monetizzatori; tuttavia, le procedure appaiono sommarie rispetto all'entità dell'operazione. Non si fa alcun riferimento a:
- Verifica indipendente: non vengono menzionate verifiche di terze parti né conferme indipendenti della disponibilità dei fondi.
- Misure antiriciclaggio (AML): solidi protocolli AML e di adeguata verifica della clientela (KYC) sono essenziali, in particolare quando sono coinvolti importi elevati ed entità internazionali.
- Verifica legale: l'assenza di un esplicito processo di verifica legale potrebbe comportare responsabilità contrattuali impreviste o violazioni regolamentari.
- Rischi operativi:
Il ricorso a più canali di comunicazione (e-mail sicura, corriere, telefono) introduce rischi operativi. Equivoci o ritardi in uno qualsiasi di tali canali potrebbero compromettere l'operazione ed esporre le parti a danni reputazionali e finanziari.
In sintesi, la proposta presenta rilevanti vulnerabilità, che vanno dall'ambigua classificazione dello strumento a processi cartacei superati, fino a potenziali conflitti di interesse e a criticità in materia di conformità regolamentare. L'adozione di procedure moderne, standardizzate e verificabili elettronicamente, unita a una due diligence rafforzata, attenuerebbe gran parte di tali rischi e allineerebbe meglio l'operazione alle migliori prassi contemporanee della finanza internazionale.
SBLC e BG per la monetizzazione?
Le SBLC e le garanzie bancarie sono, per loro natura, strumenti di impegno assoluto, che assicurano la disponibilità dell'intero importo nominale a prima richiesta. Qualora il merito di credito del richiedente non sia sufficiente, la banca emittente richiede di norma una garanzia in contanti o in titoli fino al 100% del valore nominale. Tuttavia, quando si considera di garantire tali strumenti con titoli per il 100% (oltre alle relative commissioni bancarie) soltanto per rivolgersi poi a un terzo ai fini della monetizzazione, il quale potrebbe riconoscere appena l'80% del valore dello strumento, la logica economica viene meno.
L'inefficienza della sovra-garanzia e della monetizzazione a sconto
Efficienza del capitale e costi opportunità
Quando un soggetto è tenuto a costituire in garanzia il 100% del valore dello strumento e a sostenere ulteriori commissioni bancarie, immobilizza di fatto attività pari all'intero importo nominale. Se un monetizzatore offre poi un valore di liquidità scontato, ad esempio dell'80%, il soggetto sacrifica di fatto il 20% del valore dello strumento, e anche più se si considerano le commissioni. Tale prassi equivale a un impiego inefficiente del capitale, poiché le attività vincolate potrebbero potenzialmente generare rendimenti più elevati se impiegate altrove. Il costo opportunità è qui rilevante: i fondi immobilizzati come garanzie risultano indisponibili per investimenti alternativi che potrebbero offrire un profilo rischio-rendimento più favorevole.
Squilibrio tra rischio e rendimento
Dal punto di vista della gestione del rischio, tale assetto introduce uno squilibrio intrinseco. La banca, emettendo una SBLC o una garanzia, si espone a una passività potenziale interamente mitigata da una collateralizzazione al 100%. Tuttavia, se lo strumento viene successivamente monetizzato con sconto, la parte che ha fornito la garanzia non recupera il valore integrale delle attività vincolate. In sostanza, essa si fa carico non solo del rischio dell'operazione sottostante, ma anche di una perdita implicita dovuta alla discrepanza tra la garanzia prestata e i proventi monetizzati. Tale squilibrio compromette la sostenibilità economica dell'intera operazione, poiché il costo effettivo dell'ottenimento di liquidità attraverso questa via supera di gran lunga i benefici.
Ridondanza dell'ingegneria finanziaria
Per molti aspetti, la procedura di sovragaranzia di uno strumento al solo fine di monetizzarlo a un tasso scontato si risolve in un esercizio ridondante di ingegneria finanziaria. Lo scopo originario della garanzia sullo strumento è fornire una certezza assoluta di pagamento o di adempimento. Tuttavia, se un terzo interviene per convertire tale certezza in liquidità con un rendimento dell'80%, il processo introduce un passaggio intermedio superfluo che erode valore. L'impegno pieno insito nello strumento viene vanificato dal fatto che solo una frazione di tale impegno si realizza in forma liquida. Il costo sostenuto, sia in termini di garanzie sia di commissioni, annulla di fatto qualsiasi potenziale beneficio finanziario che avrebbe potuto derivare da un simile schema.
Esempi illustrativi
Esempio 1: Finanza commerciale internazionale
Si consideri un esportatore che necessita di una SBLC da USD 1.000.000 a garanzia del pagamento da parte di un acquirente estero. La banca dell'importatore richiede un deposito collaterale di USD 1.000.000, oltre alle commissioni bancarie, per emettere la SBLC. Se l'esportatore tenta poi di monetizzare lo strumento tramite un intermediario finanziario specializzato che offre un tasso di monetizzazione dell'80%, riceverà soltanto USD 800.000 in fondi liquidi. In questo scenario l'esportatore ha vincolato attivi per USD 1.000.000 (più le commissioni) ma recupera appena l'80% di tale valore, con una perdita del 20% in termini di efficienza del capitale.
Esempio 2: garanzia di buona esecuzione di un contratto di costruzione
A un'impresa di costruzioni può essere richiesto di ottenere una garanzia bancaria di GBP 500.000 per assicurare a un committente l'adempimento delle proprie obbligazioni. L'impresa deve fornire una garanzia collaterale pari all'intero importo di GBP 500.000 e sostenere le relative commissioni bancarie. Qualora l'impresa decida, per qualsiasi ragione, di monetizzare tale garanzia, ad esempio per liberare capitale circolante, un soggetto terzo attivo nella monetizzazione potrebbe offrire soltanto GBP 400.000. In tal caso l'impresa subisce un'immediata riduzione di valore, poiché l'intero valore della garanzia collaterale non viene convertito in liquidità equivalente, rendendo l'operazione economicamente non sostenibile.
Esempio 3: garanzia di performance in una joint venture
In una joint venture, una parte potrebbe essere tenuta a fornire una garanzia bancaria di EUR 750.000. Per ottenere tale strumento, la parte costituisce in pegno titoli per EUR 750.000 e sostiene inoltre ulteriori costi. Se un tentativo di monetizzazione tramite una linea di terzi comporta una conversione in liquidità pari all'80%, vengono recuperati soltanto EUR 600.000. Questa discrepanza evidenzia l'inefficacia dell'approccio: il soggetto ha di fatto sacrificato EUR 150.000 di potenziale valore patrimoniale (commissioni escluse) al solo scopo di accedere a fondi che avrebbero potuto essere allocati o impiegati altrove in modo più efficiente.
Approcci alternativi
Soluzioni alternative:
- Linee di credito dirette: anziché ricorrere agli SBLC per ottenere liquidità, i soggetti potrebbero valutare di negoziare linee di credito dirette o scoperti di conto che non richiedono una piena collateralizzazione e preservano così l'efficienza patrimoniale.
- Cartolarizzazione a condizioni migliori: qualora la monetizzazione sia indispensabile, la ricerca di soluzioni con un tasso di sconto sensibilmente meno oneroso, grazie a rating creditizi migliori o a condizioni di mercato più favorevoli, può migliorare il rendimento complessivo.
- Gestione strutturata delle garanzie: l'impiego di tecniche dinamiche di gestione delle garanzie per adeguare in tempo reale il livello di copertura potrebbe attenuare alcune inefficienze, ferma restando la disparità di fondo tra garanzia e valore monetizzato.
Sebbene le SBLC e le garanzie bancarie siano indispensabili per assicurare un pieno impegno finanziario, strutturarle prevedendo una copertura del 100% mediante garanzie collaterali, oltre alle commissioni, al solo fine di monetizzarle a un valore inferiore a quello nominale (ad esempio, all'80% del valore nominale) non è economicamente razionale. Un simile approccio impiega il capitale in modo inefficiente, crea uno squilibrio tra rischio e rendimento e introduce una stratificazione finanziaria superflua che, in ultima analisi, erode il beneficio netto.
Vincoli regolamentari e legali relativi all'emissione di SBLC, alla costituzione di garanzie e alla monetizzazione del credito
1. Quadro giuridico applicabile alle SBLC
Le lettere di credito stand-by sono strumenti di credito documentario disciplinati principalmente da:
- ISP98 (International Standby Practices, Pubblicazione ICC n. 590), oppure, in alternativa,
- UCP 600 (Uniform Customs and Practice for Documentary Credits, ICC Publication No. 600), se espressamente indicate.
In entrambi i regimi, una SBLC è un impegno irrevocabile, autonomo e documentario dell'emittente (ISP98, regola 1.06). Non è uno strumento di finanziamento, non è un titolo negoziabile e non costituisce un sostituto del capitale in bilancio.
La banca emittente paga esclusivamente a fronte di una presentazione conforme, tipicamente una dichiarazione attestante l'inadempimento da parte dell'ordinante di un'obbligazione sottostante. Né l'ISP98 né le UCP 600 prevedono l'emissione a fini di leva finanziaria, monetizzazione o raccolta di capitale.
2. Adeguatezza patrimoniale e regolamentazione prudenziale
Tutte le banche attive a livello internazionale che emettono SBLC sono soggette a:
- Quadro patrimoniale di Basel III (Comitato di Basilea per la vigilanza bancaria),
- Attuazione a livello locale tramite autorità di regolamentazione quali la Federal Reserve, la BCE, la PRA, la FINMA e altre.
Ai sensi di Basel III:
- Una SBLC costituisce un'esposizione fuori bilancio.
- Comporta l'applicazione di un fattore di conversione creditizia (Credit Conversion Factor, CCF) secondo l'approccio standardizzato – 100% per le stand-by finanziarie (sostituti diretti del credito), 50% per le stand-by e le garanzie connesse all'esecuzione di contratti – che lo trasforma in un'esposizione ponderata per il rischio.
- La banca emittente deve detenere capitale a fronte di questa esposizione.
Di conseguenza, una banca non può emettere SBLC senza:
- Garanzia in contanti, oppure
- Esposizione interamente garantita e con rischio mitigato, supportata da garanzie reali idonee o dalla solidità patrimoniale.
L'emissione di SBLC non garantite da 500 milioni di USD fino a diversi miliardi violerebbe immediatamente i coefficienti di adeguatezza patrimoniale e i limiti prudenziali.
3. Regole in materia di garanzie collaterali e rischio di credito
In base alla ordinaria politica creditizia e ai requisiti di revisione regolamentare:
- I richiedenti una SBLC devono fornire una garanzia primaria accettabile ai sensi del modello interno di rischio di credito della Banca.
- L'idoneità delle garanzie reali è definita in modo restrittivo ed esclude attività speculative, crediti futuri o promesse di terzi.
- Le garanzie reali devono essere azionabili, perfezionate e giuridicamente solide sotto il profilo giurisdizionale.
Una sana prassi creditizia esclude l'emissione di SBLC sulla base di un finanziamento a valle atteso, della partecipazione di investitori o di una monetizzazione successiva all'emissione.
4. Obblighi in materia di antiriciclaggio e KYC
L'emissione di SBLC e i relativi finanziamenti rientrano nell'ambito di:
- Raccomandazioni del FATF,
- Direttive AML dell'UE / Bank Secrecy Act statunitense e regimi equivalenti.
Richieste che comportano:
- logica di finanziamento circolare,
- Strumenti emessi in assenza di una sottostante operazione commerciale o obbligazione,
- Tentativi di trasformare le garanzie in equivalenti di liquidità,
costituiscono segnali di allerta secondo le linee guida tipologiche in materia di AML.
Un reparto compliance che operi correttamente non approverà tali strutture.
5. Limiti di loan-to-value nei finanziamenti garantiti da SBLC
Qualora un finanziatore accetti una SBLC come rafforzamento del merito di credito, la SBLC è considerata uno strumento di mitigazione del rischio e non la garanzia principale.
In base alle politiche interne sul rischio di credito e alla vigilanza regolamentare:
- I rapporti tra finanziamento e valore del bene (loan-to-value) sono prudenziali e definiti caso per caso.
- Anche i vincoli di blocco, di margine e di rating dell'emittente riducono ulteriormente la liquidità effettiva.
- Commissioni, sconti e oneri di capitale erodono in misura rilevante i proventi netti.
Non esiste alcun percorso regolamentare per un finanziamento pari al 100% a fronte di una SBLC, né per una linea di credito pari al 100% derivata da essa.
6. Divieto di strutture con «finanziamento al 100%»
I concetti di:
- «fornitori di finanziamenti al 100%»,
- «SBLC interamente garantita da liquidità, emessa per ottenere un finanziamento al 100%»,
- o «investitori che finanziano a fronte di garanzie senza collaterale»,
non esistono nella finanza regolamentata.
Tali costruzioni violerebbero:
- Basel III,
- Leggi in materia di vigilanza bancaria,
- Governance interna del credito,
- Controllo da parte dei revisori e delle autorità di regolamentazione.
Gli istituti che adottano tali comportamenti rischiano sanzioni di vigilanza fino alla revoca dell'autorizzazione bancaria.
7. Insostenibilità economica
Anche prescindendo dall'impossibilità regolamentare, l'impianto economico è intrinsecamente viziato:
- Le SBLC garantite da liquidità immobilizzano capitale.
- Il finanziamento a fronte di tali beni è concesso solo per una frazione del loro valore.
- La liquidità netta, dopo commissioni, margini e costi del capitale, è inferiore a quella ottenibile con un finanziamento diretto garantito da attivi.
Per questo motivo, le società legittime non ricorrono a tali strutture.
In sintesi:
- Le SBLC sono garanzie contingenti disciplinate dalle norme ICC.
- La loro emissione è rigorosamente vincolata da Basel III e dalle autorità di regolamentazione nazionali.
- Devono essere garantite anticipatamente dal richiedente.
- Il finanziamento a fronte di tali attivi è parziale, prudente e secondario.
- Tali strutture non sono né lecite né eseguibili nell'ambito del sistema bancario internazionale.
Qualsiasi seria trattativa di finanziamento deve muovere da attivi dimostrabili, bilanci certificati e un'operazione sottostante legittima che richieda un rafforzamento del merito di credito.
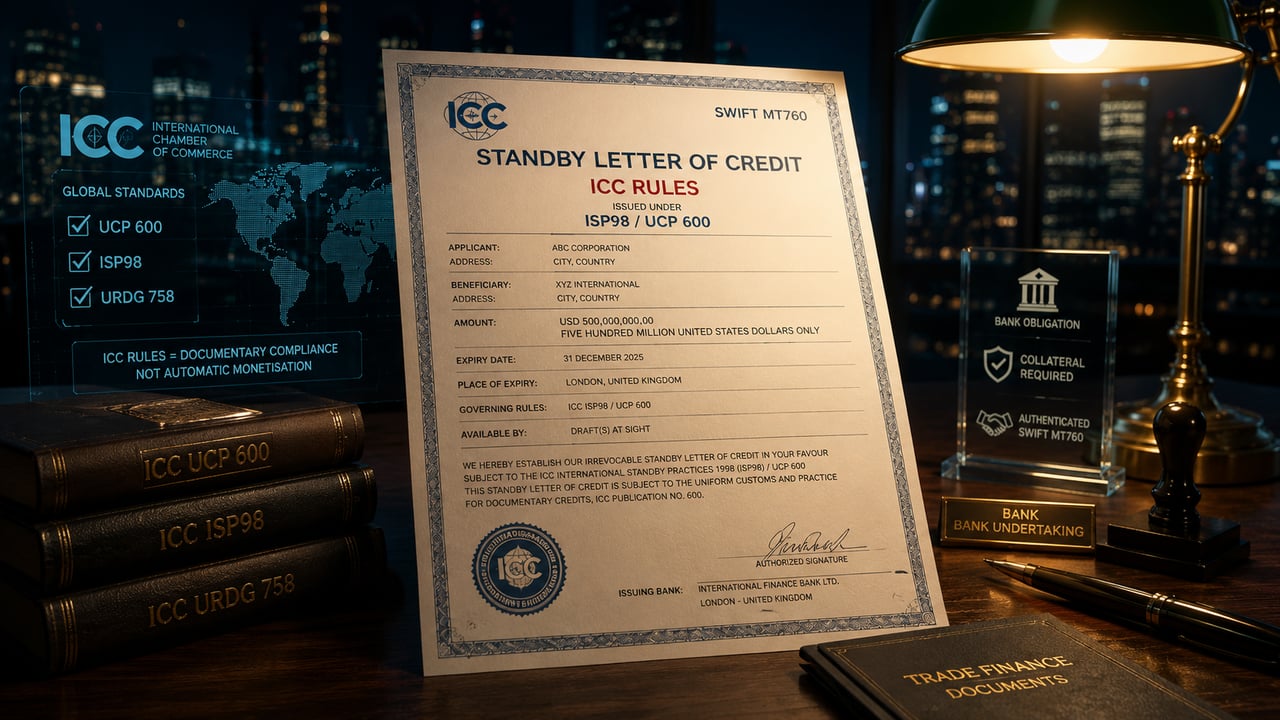
Le banche possono emettere SBLC o garanzie bancarie disciplinate dalle norme ICC in assenza di una transazione commerciale?
La pericolosa mezza verità dietro le «SBLC finanziarie»
Uno dei fraintendimenti più persistenti nel mercato delle lettere di credito stand-by e delle garanzie bancarie è l'affermazione secondo cui le banche possono emettere SBLC o garanzie «ai sensi delle regole ICC» senza alcuna reale operazione commerciale sottostante, al solo scopo di creare liquidità, raccogliere fondi o consentire la monetizzazione da parte di terzi.
L'affermazione è plausibile in superficie, ma sostanzialmente pericolosa.
È vero che non tutte le SBLC o le garanzie a prima richiesta devono essere a supporto di una spedizione di merci, di un contratto di materie prime o di una convenzionale operazione di import-export. Le lettere di credito stand-by finanziarie, le garanzie di buona esecuzione, le garanzie di offerta, le garanzie di anticipo, le garanzie di pagamento e le garanzie a copertura di finanziamenti o di obbligazioni contrattuali sono tutti strumenti riconosciuti nella prassi bancaria internazionale.
È tuttavia falso che le regole ICC trasformino uno strumento economicamente privo di sostanza in una garanzia accettabile dalle banche, in liquidità trasferibile o in capitale monetizzabile.
Le regole ICC disciplinano l'impegno documentario. Esse non convalidano la sostanza commerciale dell'operazione, il merito di credito del richiedente, la garanzia sottostante allo strumento né la liceità dell'utilizzo proposto.
Le norme ICC disciplinano la forma, non la sostanza economica
Le lettere di credito stand-by e le garanzie a prima richiesta possono essere emesse in conformità a insiemi di regole riconosciuti a livello internazionale, tra cui ISP98, UCP 600 e URDG 758.
Tali regole sono importanti. Esse determinano le modalità di presentazione delle richieste di pagamento, di esame dei documenti, di trattamento delle discordanze e di funzionamento dell'impegno di pagamento indipendente.
Ma le regole ICC non rispondono alle questioni bancarie più fondamentali:
- Chi è il richiedente?
- Chi è il beneficiario?
- Quale obbligazione viene garantita?
- Qual è la finalità lecita dello strumento?
- Quali garanzie reali o quali accordi di rimborso assistono la banca emittente?
- Il richiedente dispone di una provenienza dei fondi verificata?
- L'operazione è conforme alle norme in materia di AML, sanzioni, regolamentazione bancaria, requisiti patrimoniali e prudenziali?
- Una banca ricevente regolamentata accetterebbe lo strumento come garanzia collaterale?
Un documento può essere redatto secondo le regole ICC e risultare tuttavia commercialmente inutilizzabile, giuridicamente viziato o fraudolento nella sostanza.
L'indipendenza non significa assenza di finalità
Una caratteristica fondamentale delle SBLC e delle garanzie a prima richiesta è la loro indipendenza dal contratto sottostante. La banca emittente non giudica la controversia commerciale tra ordinante e beneficiario. Essa esamina la richiesta e i documenti prescritti secondo i termini dello strumento.
Questo principio di indipendenza viene sovente utilizzato in modo abusivo.
I promotori di frodi sostengono spesso che, poiché la SBLC è indipendente dal contratto sottostante, non sia necessaria alcuna operazione reale. Ciò è errato.
L'indipendenza significa che l'obbligazione di pagamento della banca ha natura documentale. Non significa che lo strumento possa essere emesso in assenza di un effettivo ordinante, di un effettivo beneficiario, di un'effettiva obbligazione di rimborso, di una finalità lecita e di un rischio di credito accettabile.
La distinzione corretta è semplice:
- La banca non è tenuta a ispezionare la merce né a eseguire il contratto.
- La banca deve comunque comprendere l'esposizione bancaria, il rischio del richiedente, la finalità del beneficiario, l'origine dei fondi, le garanzie e le conseguenze regolamentari.
Un impegno autonomo non è uno strumento economicamente orfano.
Le lettere di credito stand-by di natura finanziaria sono legittime
Non vi è nulla di intrinsecamente irregolare in una SBLC finanziaria.
Una stand-by finanziaria può garantire:
- rimborso di un finanziamento;
- pagamento nell’ambito di un’operazione in titoli;
- obblighi derivanti da contratti di locazione;
- obbligazioni relative al finanziamento di progetti;
- obblighi di margine o di garanzia collaterale;
- esecuzione di un contratto di rilevante importanza;
- esposizione derivante da pagamenti anticipati;
- un'obbligazione della società controllante o del gruppo;
- una struttura regolamentata di credit enhancement.
In tali casi, la SBLC può non avere alcun collegamento con il movimento delle merci. Ciò non la rende fraudolenta.
La questione decisiva è se la SBLC sostenga un'obbligazione reale, lecita, documentata e sottoposta a valutazione creditizia.
Una stand-by finanziaria è legittima quando viene emessa nell'ambito di un quadro bancario appropriato. Diventa sospetta quando viene proposta come strumento di finanziamento autonomo, svincolato dall'analisi del credito, dal controllo delle garanzie e dalla sostanza regolamentare.
Le garanzie a prima richiesta non presuppongono inoltre uno scambio di merci
Le garanzie a prima richiesta ai sensi delle URDG 758 possono assistere numerosi tipi di obbligazioni. Non sono limitate alle operazioni su merci o al commercio documentario.
Una garanzia a prima richiesta può assistere obblighi di esecuzione, di pagamento, di partecipazione a gare, anticipi, obblighi relativi al periodo di garanzia per vizi o altre esposizioni contrattuali.
Anche in questo caso, l'assenza di una spedizione di merci non costituisce il problema.
Il problema sorge quando una cosiddetta garanzia bancaria viene presentata come un'attività trasferibile che può essere acquistata, concessa in locazione, costituita in pegno, scontata o monetizzata senza che la banca ricevente conduca una propria analisi creditizia e di compliance.
Nessuna regola dell'ICC obbliga una banca a concedere credito a fronte di una garanzia per il solo fatto che questa sia descritta come disciplinata dalle regole dell'ICC.
«Emesso da una banca per autofinanziarsi»: la questione reale
L'affermazione secondo cui le banche emetterebbero SBLC o garanzie bancarie «per finanziarsi» deve essere trattata con particolare cautela.
Se una banca emette uno strumento per finalità di provvista proprie, l'operazione non rientra più nell'ordinaria finanza commerciale della clientela. Dal punto di vista economico, può configurare una raccolta di fondi da parte della banca, una raccolta di depositi, un'emissione di titoli, una provvista strutturata o la creazione di una passività potenziale.
Ciò comporta conseguenze regolamentari.
Una banca non può semplicemente creare una SBLC o una garanzia, definirla soggetta alle norme ICC e trattarla come uno strumento di provvista privo di costi. Un impegno bancario costituisce un'esposizione in bilancio o fuori bilancio. Esso incide su capitale, liquidità, limiti alle grandi esposizioni, trattamento contabile, concentrazione dei rischi e segnalazioni di vigilanza.
In termini semplici: il linguaggio dell'ICC non esonera una banca dal rispetto della normativa bancaria.
Una garanzia in liquidità non rende automaticamente un'operazione bancabile
L'espressione «SBLC interamente garantita da depositi in contanti» viene spesso utilizzata per suggerire un'impressione di sicurezza. Nell'attività bancaria legittima il concetto è lineare: la banca emittente dispone di garanzie in contanti o di attività idonee equivalenti a copertura della propria esposizione.
Ma l'espressione viene spesso utilizzata in modo ingannevole.
Una struttura genuinamente garantita da liquidità richiede la prova di tutti i seguenti elementi:
- la liquidità esiste;
- la liquidità è legalmente di proprietà o sotto il controllo del richiedente;
- la liquidità è libera da vincoli;
- il contante ha origine lecita;
- il contante è accettabile per la banca emittente;
- la liquidità è bloccata, costituita in pegno o altrimenti vincolata sulla base di una documentazione azionabile;
- la banca emittente dispone di un valido diritto al rimborso;
- il beneficiario e la finalità sono legittimi;
- l'operazione supera i controlli AML, sulle sanzioni e regolamentari.
In assenza di tali elementi, «garantito da liquidità» è una mera espressione di marketing.
Perché la «monetizzazione di SBLC in leasing» è di norma un indicatore di frode
La formulazione di rischio più elevato è l'offerta di «prendere in leasing» una SBLC o una garanzia bancaria per poi «monetizzarla».
La logica della frode segue di solito questo schema:
- Un terzo rivendica l'accesso a uno strumento bancario.
- Lo strumento viene dichiarato soggetto alla disciplina ICC.
- Al cliente viene riferito che lo strumento può essere concesso in locazione a fronte di un corrispettivo.
- Al cliente viene comunicato che lo strumento preso in locazione può essere monetizzato da una banca.
- Un presunto finanziatore asserisce di concedere un rapporto prestito/valore del 60 per cento, 70 per cento, 80 per cento o persino 90 per cento.
- Al cliente viene richiesto di versare anticipatamente commissioni per emissione, blocco, trasmissione, compliance, autenticazione, legalizzazione o accesso alla piattaforma.
- Non avviene alcuna reale monetizzazione.
Il difetto è sostanziale: il leasing non trasferisce normalmente la proprietà né diritti di pegno illimitati. Il beneficiario di una SBLC non è automaticamente il titolare economico dell'impegno assunto dalla banca emittente. Una banca ricevente non concederà credito per il solo fatto che esista uno strumento. Essa analizzerà l'esigibilità, il merito dell'emittente, l'obbligazione del richiedente, le garanzie, le modalità di escussione, il rischio di frode, l'esposizione alle sanzioni, la trasferibilità, la cessione e la propria politica del credito.
- Una SBLC in leasing non è liquidità.
- Un messaggio SWIFT non è denaro.
- Una regola ICC non è una garanzia reale.
Segnali di allarme nelle presunte operazioni di finanziamento tramite SBLC/BG ICC
Particolare cautela è richiesta quando compare una qualsiasi delle seguenti espressioni:
- «SBLC in leasing»;
- «fresh cut instrument»;
- «monetizzazione garantita»;
- «monetizzazione senza rivalsa»;
- «LTV del 90 per cento»;
- «non è richiesta alcuna linea di credito»;
- «certificato ICC 600»;
- «garanzia bancaria ICC 758 per il trading»;
- «programma di collocamento privato»;
- «acquisizione sulla piattaforma»;
- «piano delle tranche»;
- «solo da banca a banca dopo il pagamento della commissione»;
- «download dei fondi bloccati»;
- «solo a schermo»;
- «nessuna operazione commerciale richiesta»;
- «la banca utilizza le SBLC per autofinanziarsi»;
- «strumento emesso esclusivamente a fini di investimento»;
- «nessuna garanzia reale richiesta in quanto interamente coperto da liquidità».
Nessuna di queste espressioni dimostra di per sé l'esistenza di una frode. La loro combinazione, tuttavia, è fortemente associata a operazioni non bancabili e a schemi di frode basati su anticipi di commissioni.
Il corretto criterio bancario
Un istituto serio non si limiterà a chiedere se uno strumento sia semplicemente «disciplinato dalle norme ICC». Questo è soltanto uno degli elementi formali.
Il test bancario corretto ha una portata più ampia:
- Esiste un richiedente reale?
- Esiste un effettivo beneficiario?
- Lo strumento è emesso da una banca accettabile?
- Lo strumento viene trasmesso attraverso canali bancari autenticati?
- L'obbligo di rimborso del richiedente è giuridicamente azionabile?
- La garanzia collaterale è reale, verificata, controllata e lecita?
- Esiste un'obbligazione sottostante legittima?
- Lo strumento è cedibile, trasferibile o pagabile esclusivamente al beneficiario nominativamente indicato?
- La legge applicabile è accettabile?
- L'utilizzo proposto è compatibile con il testo dello strumento?
- Una banca regolamentata accetterebbe l'esposizione in base alla propria politica creditizia?
- L'operazione soddisfa i requisiti in materia di AML, sanzioni, fiscalità, contabilità e vigilanza prudenziale?
Se la risposta a tali quesiti non è chiara, l'operazione non è finanziabile da una banca.
La posizione di IFB
International Finance Bank Ltd può esaminare lettere di credito stand-by, garanzie bancarie, garanzie a prima richiesta e relativi impegni documentari disciplinati da norme internazionali riconosciute, tra cui ISP98, UCP 600 e URDG 758.
Tali strumenti non richiedono necessariamente una tradizionale operazione di compravendita di merci. Possono legittimamente garantire obbligazioni finanziarie, obbligazioni contrattuali, obbligazioni di adempimento, obbligazioni connesse a investimenti o altre esposizioni lecite.
IFB non accetta tuttavia la tesi secondo cui le sole regole ICC creerebbero valore di garanzia, liquidità o capacità di monetizzazione.
IFB non partecipa a schemi speculativi di monetizzazione di strumenti in leasing, a catene di intermediari, a strutture di finanziamento di tipo piattaforma, né a operazioni in cui una SBLC o una garanzia bancaria sia presentata come strumento di finanziamento liberamente negoziabile in assenza di garanzie verificate, di una finalità lecita, dell'autorità dell'emittente e di una piena verifica di compliance.
Qualsiasi operazione SBLC o di garanzia proposta deve essere sottoposta al formale processo di onboarding e alla revisione di compliance. IFB richiederà la documentazione completa KYC e AML, le evidenze sull'origine dei fondi, la documentazione societaria, la motivazione dell'operazione, il testo dello strumento, i dati dell'emittente e del beneficiario, nonché la prova della garanzia collaterale o della capacità di rimborso.
Nessuna discussione relativa a pricing, emissione, accettazione, conferma, sconto o monetizzazione può procedere finché lo strumento e le parti non siano stati verificati.
Riepilogo
L'assenza di una tradizionale operazione commerciale su merci non invalida automaticamente una SBLC o una garanzia bancaria. Le lettere di credito stand-by finanziarie e le garanzie a prima richiesta sono strumenti legittimi quando sono a supporto di obbligazioni reali, lecite e documentate.
Ma l'affermazione secondo cui le banche potrebbero emettere SBLC o garanzie disciplinate dalle norme ICC prive di sostanza economica, al solo fine di finanziarsi o di consentire la monetizzazione da parte di terzi, è una pericolosa distorsione.
Le norme ICC assicurano disciplina documentale. Non creano moneta. Non sostituiscono le garanzie reali. Non sanano un'operazione simulata. Non obbligano alcuna banca a concedere credito.
Una SBLC o una garanzia autentica è uno strumento bancario serio. Uno strumento asseritamente «locato» o «monetizzabile», privo di una garanzia reale verificata e di una finalità lecita, di norma non è finanza. È un segnale di allarme.
La realtà puntuale della finanza commerciale in materia di crediti documentari (Documentary Letters of Credit, DLC).
I. Motivo strutturale di fondo: perché i DLC non possono essere monetizzati
Classificazione fondamentale:
Il Credito documentario (Documentary Letter of Credit, DLC) è un impegno di pagamento, ossia una promessa bancaria condizionata, legata direttamente all'esecuzione di un determinato contratto commerciale sottostante tra acquirente e venditore. Non costituisce un'attività finanziaria, una titolarità economica né un credito in denaro liberamente cedibile, costituibile in garanzia o finanziabile.
Si confronti con gli strumenti monetizzabili in ambito finanziario:
| Strumento | Natura | Monetizzabile? |
|---|---|---|
| Credito documentario (MT 700) | Impegno della banca subordinato alla presentazione di documenti commerciali conformi | No – ma è possibile un finanziamento commerciale a fronte di esso |
| SBLC / garanzia a prima richiesta | Impegno di pagamento indipendente e condizionato, a fronte di una richiesta conforme | In genere no |
| Attività finanziaria (ad es. obbligazioni) | Titolo trasferibile che genera flussi di cassa | Sì |
| Credito da fattura | Credito in denaro legalmente azionabile | Sì (factoring, sconto) |
Spiegazione tecnica:
Un DLC genera esclusivamente una promessa di pagamento subordinata alla conformità documentale. Fino al verificarsi di tale evento di conformità non sussiste alcun credito in denaro attuale e azionabile. Ne consegue che:
- Manca di fungibilità e trasferibilità in quanto attività finanziaria.
- Non sussiste alcun diritto intrinseco al pagamento immediato in contanti al momento dell'emissione.
- Non esiste un mercato per la negoziazione dei crediti DLC.
- Non può essere costituito in pegno indipendentemente dal contratto commerciale sottostante.
II. L'applicazione dei principi di monetizzazione alle DLC
Analogia formulata come regole:
- DLC = meccanismo di pagamento commerciale, non un'attività finanziaria.
• Conferisce unicamente un'obbligazione condizionata di pagamento qualora i documenti siano conformi ai termini.
• Finché è vincolato a condizioni di esecuzione, non è monetizzabile.
• La monetizzazione richiede un credito in denaro giuridicamente azionabile, che qui non sussiste. - I DLC non sono trasferibili come i titoli negoziabili.
• Un DLC può essere trasferito solo se espressamente designato come trasferibile (UCP 600, articolo 38); la maggior parte non lo è. • Il beneficiario può tuttavia cedere i proventi (articolo 39). - Le banche non trattano un DLC come garanzia per ottenere liquidità diretta.
• Poiché l'obbligo di pagamento dipende dalla conformità documentale, le banche non concedono finanziamenti a fronte di un DLC come attivo a sé stante; il finanziamento è concesso soltanto all'interno di strutture di finanza commerciale (cfr. III).
• Il tentativo di monetizzazione espone a rischi legali, regolamentari e di credito.
• I «monetizzatori» terzi che offrono uno «sconto per contanti immediati» prima della presentazione di qualsiasi documento rappresentano uno schema di frode ricorrente. - L'intento e il contratto determinano l'utilizzabilità, non la fungibilità del valore.
• Il testo del DLC è preciso: specifica documenti e condizioni. Il pagamento avviene solo in caso di conformità.
• Né l'UCP 600 né il diritto contrattuale ordinario prevedono alcun meccanismo che trasformi un DLC in un'attività monetizzabile.
Pertanto, la verità di fondo è la seguente: in un DLC non esiste alcun credito pecuniario libero da vincoli, incondizionato e immediato; di conseguenza, esso non può essere monetizzato.
III. Cosa può consentire una Banca quando un cliente riceve un DLC
Se un cliente riceve una DLC da un'altra banca di primario standing (ossia il cliente è beneficiario di una LC), la sua banca può offrire strumenti o servizi di finanza commerciale che si fondano sull'esistenza di tale DLC. Ciò non costituisce però monetizzazione: si tratta di finanziamento commerciale. Le possibilità tipiche includono:
1) Solo DLC a pagamento differito (usance)
- Se la DLC è una lettera di credito a pagamento differito (usance), ossia con pagamento dovuto a una data futura, una banca designata o confermante può scontare o anticipare l'obbligazione di pagamento differito dopo che i documenti conformi sono stati presentati e accettati.
- Si tratta di finanza commerciale, non di monetizzazione dello strumento stesso.
- Lo sconto dipende dal rischio, dalla storia del cliente, dalla durata e dal merito di credito della banca emittente.
2) Linea di negoziazione / accettazione
- Una banca negoziatrice può pagare il beneficiario (o una parte dell'importo) alla presentazione di documenti conformi e successivamente rivalersi sulla banca emittente.
- La banca concede il finanziamento a fronte dell'obbligazione di pagamento dovuta dalla banca emittente.
3) Cessione dei proventi / Clausola di lettera di credito trasferibile
- Il beneficiario può cedere i proventi di qualsiasi LC a un fornitore o a un finanziatore (UCP 600, articolo 39); se la LC è espressamente trasferibile, essa può inoltre essere trasferita, in tutto o in parte, a un secondo beneficiario (articolo 38).
- Si tratta di un trasferimento contrattuale dei diritti di pagamento ai sensi del testo della LC, non della monetizzazione come attività negoziabile.
4) Finanza commerciale back-to-back e strutturata
- Le banche possono strutturare una LC back-to-back o un finanziamento documentario a catena, in cui la LC primaria consente il finanziamento delle operazioni sottostanti.
- Queste strutture continuano a dipendere dai flussi commerciali, non da un credito in denaro autonomo.
5) Trattamento interno di mitigazione del rischio
- La banca può riconoscere il supporto creditizio nella gestione del rischio (riduzione del costo del capitale, beneficio in termini di provvista interna).
- Si tratta esclusivamente di un'ottimizzazione interna dello stato patrimoniale della banca.
Regola: i DLC non possono essere monetizzati, in quanto costituiscono obbligazioni di pagamento condizionate al rispetto della documentazione richiesta e non crediti monetari autonomi.
Le banche possono fornire finanza commerciale a fronte di DLC (finanziamenti, negoziazione, cessione, finanziamenti strutturati), ma non li trattano mai come attività finanziarie monetizzabili.
La monetizzazione dei bank draft: un equivoco dalle conseguenze rischiose
Negli ultimi anni, in un contesto di crescente interesse per le forme alternative di finanziamento e per i programmi di collocamento privato, continua a circolare una convinzione persistente quanto errata: che gli assegni circolari (bank draft), in particolare quelli emessi da banche globali di buona reputazione, possano essere monetizzati in modo analogo a strumenti di credito quali le Lettere di credito stand-by (SBLC) o le Medium-Term Notes (MTN). Tale convinzione non è soltanto inesatta, ma finanziariamente pericolosa e spesso collegata a schemi fraudolenti. In IFB International Finance Bank respingiamo categoricamente questa prassi e desideriamo illustrare, in termini precisi e professionali, le ragioni per cui tali operazioni sono strutturalmente e giuridicamente insostenibili.
I. Che cos'è un assegno circolare (bank draft)?
Il bank draft, detto anche assegno circolare bancario o cashier's cheque, è uno strumento di pagamento emesso da una banca per conto di un cliente. La banca addebita il conto del cliente (o riceve il contante), assume l'obbligazione ed emette un titolo pagabile a un beneficiario terzo. Aspetto determinante:
- È uno strumento di pagamento, non uno strumento di credito.
- Riflette fondi disponibili e regolati al momento dell'emissione.
- Funziona in modo analogo a un assegno, ma reca l'obbligazione diretta della banca emittente.
La finalità fondamentale di un assegno circolare è la definitività del regolamento, non la creazione di liquidità futura. La sua struttura giuridica e finanziaria lo colloca pienamente nell'ambito dei sistemi di pagamento, non in quello dei mercati dei capitali.
II. La falsa promessa della monetizzazione
Nel linguaggio finanziario, la monetizzazione indica l'atto di convertire uno strumento finanziario non monetario, in genere uno che implica un pagamento futuro o un rischio di credito, in liquidità immediata, generalmente mediante una linea di finanziamento, una struttura di sconto o un'operazione di pronti contro termine.
Per poter essere monetizzato, uno strumento deve possedere le seguenti caratteristiche:
- Trasferibilità del titolo: ❌ Limitata – l'assegno circolare è pagabile al beneficiario indicato ed è spesso sbarrato o reca la clausola «non trasferibile»
- Effettivo supporto creditizio: ❌ No – le tratte sono prefinanziate; non basate sul credito
- Valore sul mercato secondario: ❌ Nessuno – non quotato né negoziabile
- Capacità di costituzione in garanzia: ❌ Non riconosciuto come garanzia in alcuna linea di credito standard
In breve, un assegno circolare (bank draft) è privo di tutte le caratteristiche strutturali necessarie per una monetizzazione legittima. Non può essere costituito in pegno, scontato, ceduto né frazionato nell'ambito di un'operazione finanziaria conforme alla normativa. Qualsiasi soggetto che affermi di essere in grado di monetizzare tale strumento o ne fraintende la natura oppure rappresenta falsamente, con intento fraudolento, la propria capacità di farlo.
III. Impedimenti giuridici alla monetizzazione
Un assegno circolare è disciplinato dal diritto dei pagamenti, non dal diritto dei valori mobiliari o dei mercati dei capitali. La sua natura giuridica varia a seconda della giurisdizione, ma i principi fondamentali comprendono:
- Sebbene un bank draft sia, sotto il profilo giuridico, uno strumento assimilabile all'assegno (ad esempio un assegno circolare ai sensi dell'UCC § 3-104), esso costituisce un ordine di pagamento per un importo già coperto, e non un'attività di investimento o di credito.
- Non può essere cartolarizzato né aggregato ai fini di una sindacazione.
- Non costituisce una classe di attività riconosciuta ai sensi dei sistemi di ponderazione del rischio di Basel III né dei quadri di segnalazione delle banche centrali.
- Il tentativo di cederlo, rivenderlo o gravarlo al di fuori del suo contesto di regolamento originario viola i termini della banca emittente e può far scattare segnalazioni di compliance.
In un contesto transfrontaliero, i tentativi di trasferire o «monetizzare» un assegno circolare, in particolare di elevato valore nominale, possono destare sospetti ai sensi della normativa in materia di antiriciclaggio (AML), di adeguata verifica della clientela (KYC) e di contrasto al finanziamento del terrorismo (CFT).
IV. Realtà economiche e operative
Anche volendo prescindere dai segnali di allarme di natura legale e regolamentare, la logica economica alla base della monetizzazione dei bank draft non regge a un esame approfondito.
- Nessuna banca accetterà una tratta come garanzia collaterale per un finanziamento, poiché la tratta è, in sostanza, un pagamento già anticipato. Essa non rappresenta un credito futuro né un flusso di cassa suscettibile di sconto.
- Nessun acquirente istituzionale né alcuna piattaforma di collocamento privato riconoscerà a un assegno circolare bancario (bank draft) un valore negoziabile, trattandosi di uno strumento non fungibile e non negoziabile sul mercato.
- A differenza delle SBLC o delle MTN, un assegno circolare bancario (bank draft) non ha alcun codice ISIN, alcun codice CUSIP, alcuna catena di regolamento né alcuna documentazione che lo ancori all'infrastruttura dei mercati dei capitali.
Si tratta, semplicemente, di una promessa di pagamento isolata, di uno strumento di definitività, non di un'attività.
V. Compliance e rischio di frode
In realtà, molti schemi di «monetizzazione di assegni circolari» sono:
- Frodi con anticipo di commissioni appena dissimulate, in cui alle vittime viene richiesto di pagare «onorari legali», «autorizzazioni di compliance» o «costi di predisposizione della monetizzazione», per poi ritrovarsi con nulla in mano.
- Concepito per sfruttare clienti ingenui o in difficoltà, spesso nei mercati emergenti, offrendo soluzioni di liquidità illusorie.
- Strutturato in modo da rendere impossibile qualsiasi azione legale, poiché i truffatori operano spesso offshore e al di fuori di ogni regolamentazione.
Presso IFB riceviamo regolarmente richieste di «verificare», «autenticare» o «monetizzare» tali tratte. In ogni caso legittimo seguiamo il medesimo protocollo:
- KYC completo sulla parte richiedente
- Revisione dei documenti da parte delle funzioni legale e Compliance
- Rifiuto fondato sulla classe di strumento e sulla politica regolamentare
Qualsiasi controparte che affermi di essere in grado di monetizzare un assegno circolare (bank draft) deve essere trattata con estrema cautela.
VI. Che cosa accetta IFB
Non accettiamo né monetizziamo assegni circolari (bank draft) con alcuna struttura o denominazione.
Se è alla ricerca di liquidità o di finanza strutturata, prenderemo in considerazione esclusivamente:
- SBLC o BG garantite da liquidità, emesse tramite SWIFT MT760 autenticato
- Obbligazioni sovrane con rating o MTN con chiara documentazione di custodia
- Prova di disponibilità dei fondi (POF) verificata, depositata presso un conto vincolato (escrow) conforme
- Strutture di finanziamento di progetti assistite da garanzie sovrane, municipali o istituzionali riconosciute
Ogni linea di credito è soggetta agli standard AML/KYC basati sulle raccomandazioni FATF e a una gestione del rischio ispirata a Basilea. Non deroghiamo a tali standard.
Gli assegni circolari bancari, nonostante l'apparente sicurezza e il prestigio di determinati emittenti, sono fondamentalmente inadatti alla monetizzazione. Non sono strumenti di credito. Non sono attività di livello investment grade. E non sono riconosciuti come garanzia da alcun istituto di primo livello.
In IFB International Finance Bank ci impegniamo per servizi finanziari trasparenti, strutturati e conformi alle norme. Invitiamo tutti i clienti, i partner e gli intermediari a informarsi adeguatamente e a evitare operazioni fondate su fraintendimenti o informazioni errate.
Qualora Lei necessiti di assistenza per valutare la legittimità di un'operazione proposta, o desideri esplorare alternative di finanziamento conformi, i nostri team legali e di strutturazione finanziaria restano a Sua completa disposizione.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.

