
Il «banchiere di livello 14+»: un grado che non esiste
Come viene effettivamente allocata l'autorità nel settore bancario
Non esiste alcun «banchiere di livello 14+». Nessuna autorità di vigilanza, nessun organismo di settore e nessuna banca riconosce tale termine come grado standard. Esiste invece un sistema accuratamente stratificato di poteri autorizzativi, dai limiti di un cassiere ai poteri delle autorità di vigilanza nazionali e degli organismi internazionali di normazione. Esso costituisce una delle principali difese del settore contro il rischio operativo, le violazioni della sicurezza e l'instabilità finanziaria, ed è l'oggetto della presente pagina.
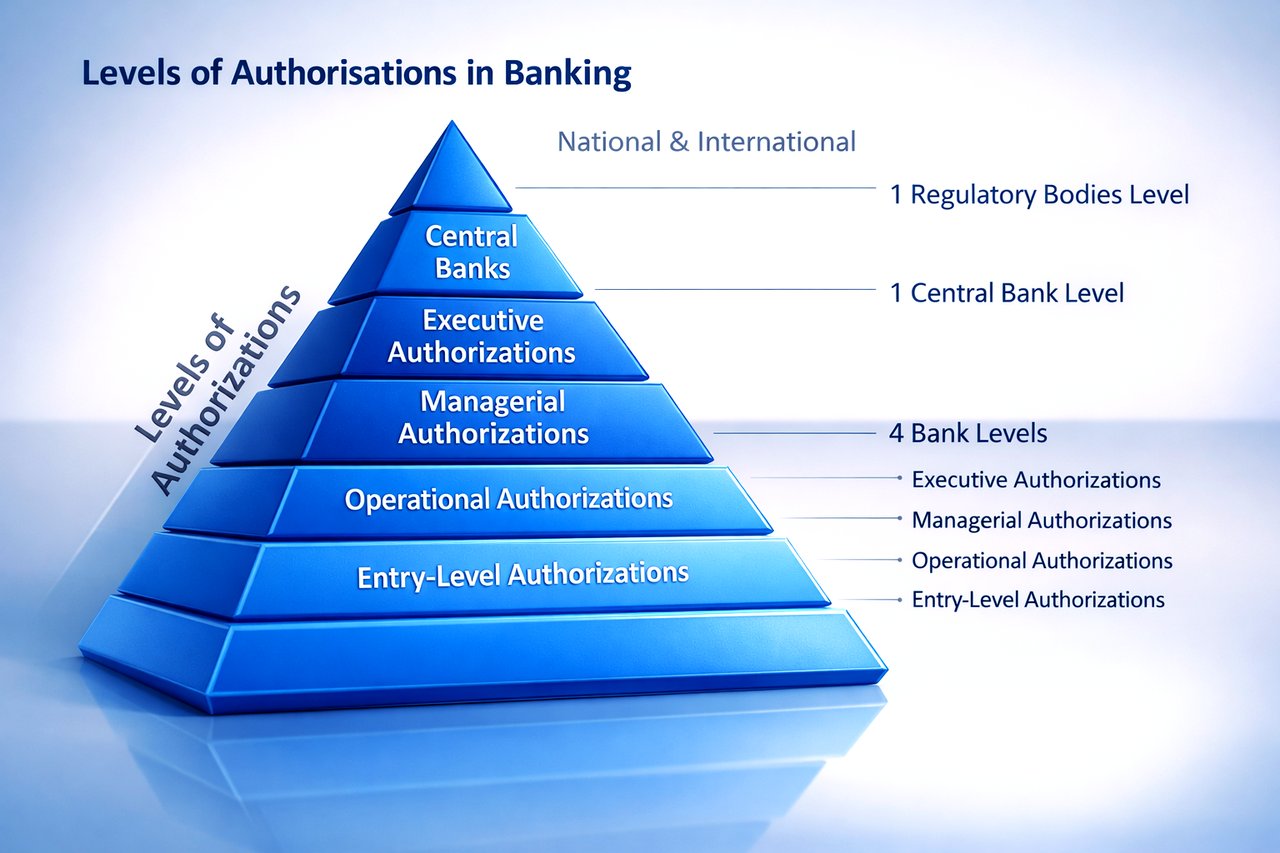
Poteri e deleghe all'interno di una banca
All'interno di ciascuna banca, l'autorità è ripartita per ruolo, con limiti definiti a ogni livello. Il Federal Financial Institutions Examination Council descrive la struttura tipica (FFIEC, 2016):
- Livello base: gli addetti agli sportelli e al servizio clienti eseguono le operazioni di routine e accedono alle informazioni sui clienti entro limiti rigorosamente definiti.
- Livello operativo: i responsabili dei finanziamenti e i gestori dei conti approvano i finanziamenti e gestiscono i conti della clientela, di norma previa ulteriore autenticazione.
- Livello manageriale: i responsabili approvano le operazioni di importo rilevante, consultano report dettagliati e conducono verifiche ispettive, assicurando così i controlli interni e il sistema di pesi e contrappesi.
- Livello dirigenziale: i dirigenti di vertice dispongono di accesso completo, assumono le decisioni strategiche, approvano gli impegni di maggiore rilievo e consultano i report che definiscono l'indirizzo della banca.
Tali limiti sono applicati mediante sistemi di controllo degli accessi, come richiesto da quadri normativi quali il Gramm-Leach-Bliley Act (GLBA) negli Stati Uniti (Federal Trade Commission, 2002).
Titoli, gradi e il livello 14 mancante
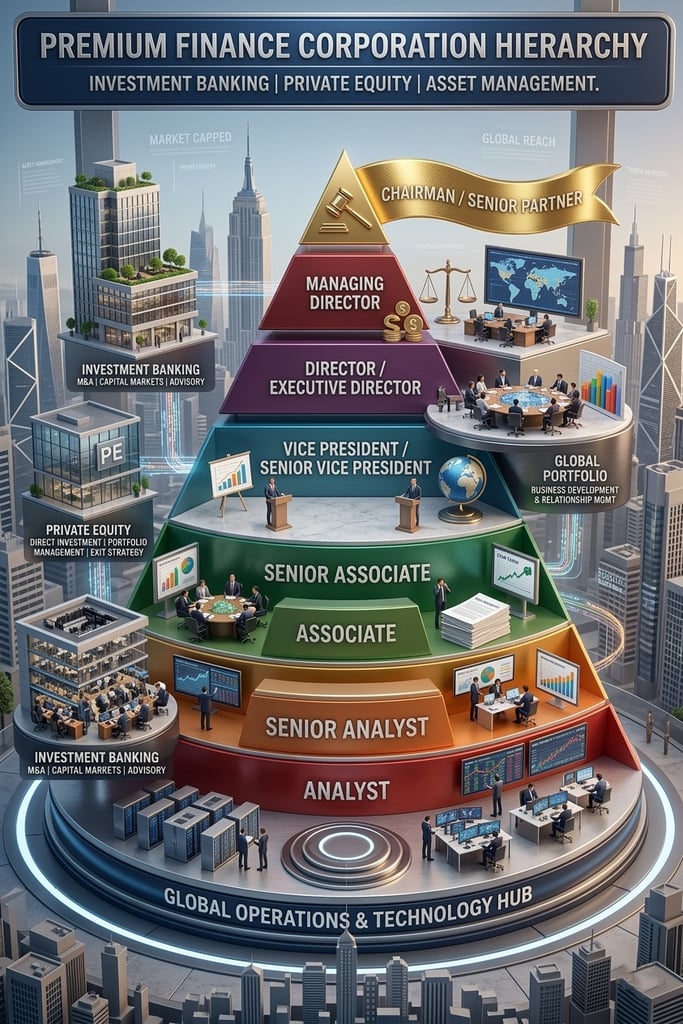
Le banche denominano i ruoli in base alla funzione, non al numero. Le banche d'investimento utilizzano qualifiche quali Analyst, Associate, Vice President, Director e Managing Director. Le banche retail e commerciali parlano di sportellisti, addetti al servizio clienti e direttori di filiale, con un livello esecutivo guidato dall'Amministratore Delegato e dal Direttore Finanziario. Ciascuna qualifica comporta responsabilità definite e un determinato livello di autorità.
Alcune banche adottano gradi numerici interni per l'anzianità o la retribuzione. Tali scale differiscono da un istituto all'altro: un livello 4 in una banca può corrispondere a un livello 3 in un'altra. Un «livello 14» potrebbe dunque esistere all'interno del sistema di inquadramento di una determinata banca, per uso interno, ma al di fuori di essa non ha alcun significato senza le relative linee guida di inquadramento.
L'espressione non è nata nemmeno da un romanzo o da una pubblicazione ufficiale. Vengono in mente Il falò delle vanità di Tom Wolfe e altre satire dell'élite finanziaria, ma la locuzione sembra essere emersa nelle discussioni finanziarie online. Mutua i livelli numerati dei videogiochi, in cui un numero più alto indica progresso e status, e negli ambienti non professionali è un'esagerazione deliberata.
Vigilanza nazionale
Al di sopra delle singole banche operano le autorità nazionali che vigilano sull'attività bancaria e fanno rispettare la normativa in materia di tutela finanziaria e dei consumatori. La Banca dei Regolamenti Internazionali ne descrive le funzioni (BIS, 2021):
- Le autorità di vigilanza bancaria ispezionano, verificano e sanzionano le banche soggette alla propria giurisdizione, facendo rispettare la regolamentazione e tutelando i consumatori. Negli Stati Uniti, l'Office of the Comptroller of the Currency (OCC) rilascia l'autorizzazione e vigila sulle banche nazionali, la Federal Reserve vigila sulle banche statali aderenti al Federal Reserve System e la Federal Deposit Insurance Corporation (FDIC) vigila sulle banche autorizzate a livello statale non aderenti ad esso. Nel Regno Unito, la Prudential Regulation Authority (PRA), parte della Bank of England, vigila sulle banche sotto il profilo della sana e prudente gestione, mentre la Financial Conduct Authority (FCA) ne disciplina la condotta.
- Le banche centrali, come la Federal Reserve e la Banca centrale europea (BCE), gestiscono la valuta, la politica monetaria e i sistemi di pagamento e intervengono per assicurare liquidità e solvibilità quando necessario.
Standard internazionali
Poiché la finanza opera su scala transfrontaliera, organismi internazionali coordinano la vigilanza e definiscono standard comuni (BIS, 2023):
- La BRI opera come banca delle banche centrali e come foro di cooperazione finanziaria internazionale, e ospita il Comitato di Basilea per la vigilanza bancaria (BCBS).
- Il BCBS emana gli Accordi di Basilea, che stabiliscono standard globali in materia di capitale bancario, gestione del rischio e vigilanza (BCBS, 2022).
L'autorizzazione nella pratica
Il rispetto di questi requisiti richiede sia tecnologia sia disciplina in materia di compliance. L'FFIEC (2016) individua tre punti:
- Tecnologia e compliance: sistemi informatici che applicano controlli di accesso basati sui ruoli e soddisfano requisiti normativi quali il Regolamento generale sulla protezione dei dati (GDPR) o il Sarbanes-Oxley Act.
- Monitoraggio continuo: verifica costante delle prassi autorizzative, con rilevazione delle anomalie per individuare tentativi di accesso non autorizzato e schemi di operazioni sospette.
- Adeguamento: i sistemi di autorizzazione devono tenere il passo con la tecnologia finanziaria e le banche ricorrono sempre più all'intelligenza artificiale e all'apprendimento automatico per rafforzare la sicurezza contro le nuove minacce informatiche.
Standard di vigilanza e prassi di mercato
Gli standard di vigilanza indicano la stessa direzione. I Principi riveduti per la sana gestione del rischio operativo del Comitato di Basilea (BCBS, 2021) sostengono che un solido programma di controllo interno richiede un'adeguata separazione dei compiti e considerano le prestazioni e la sicurezza delle tecnologie dell'informazione e della comunicazione essenziali per l'attività di una banca. Il Chartered Institute for Securities & Investment (CISI, 2021) sottolinea l'importanza della formazione continua del personale, di verifiche periodiche e di standard riconosciuti come il NIST Cybersecurity Framework.
In sintesi
L'autorità in ambito bancario è reale, articolata su più livelli e documentata. Si estende dai limiti interni connessi ai ruoli alle autorità di vigilanza nazionali, fino agli organismi internazionali di normazione, ed è fatta rispettare mediante tecnologia, compliance e attività di revisione. Un «banchiere di livello 14+» non trova posto in tale struttura. La struttura continuerà ad adattarsi all'evoluzione della tecnologia finanziaria; la necessità di una tale struttura non verrà meno.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.


