Investment Banking
IPO
In che cosa consiste il processo di IPO?
Il processo di offerta pubblica iniziale IPO è quello in cui una società precedentemente non quotata vende titoli di nuova emissione o già esistenti, offrendoli al pubblico per la prima volta.
Prima di un'IPO una società è considerata privata, con un numero ridotto di azionisti, limitato a investitori accreditati (quali business angel/venture capitalist e persone ad alto patrimonio netto) e/o a investitori della prima ora (ad esempio il fondatore, i familiari e gli amici).
Dopo un'IPO la società emittente diventa una società quotata su una borsa valori riconosciuta. L'IPO è quindi comunemente nota anche come «quotazione in borsa» («going public»).
Panoramica del processo di IPO
La presente guida illustra le fasi del processo, il cui completamento può richiedere da sei mesi a oltre un anno.
Di seguito sono indicate le fasi che una società deve percorrere per quotarsi in borsa mediante un'IPO:
- Selezioni una banca
- Due diligence e adempimenti dichiarativi
- Prezzi
- Stabilizzazione
- Transizione
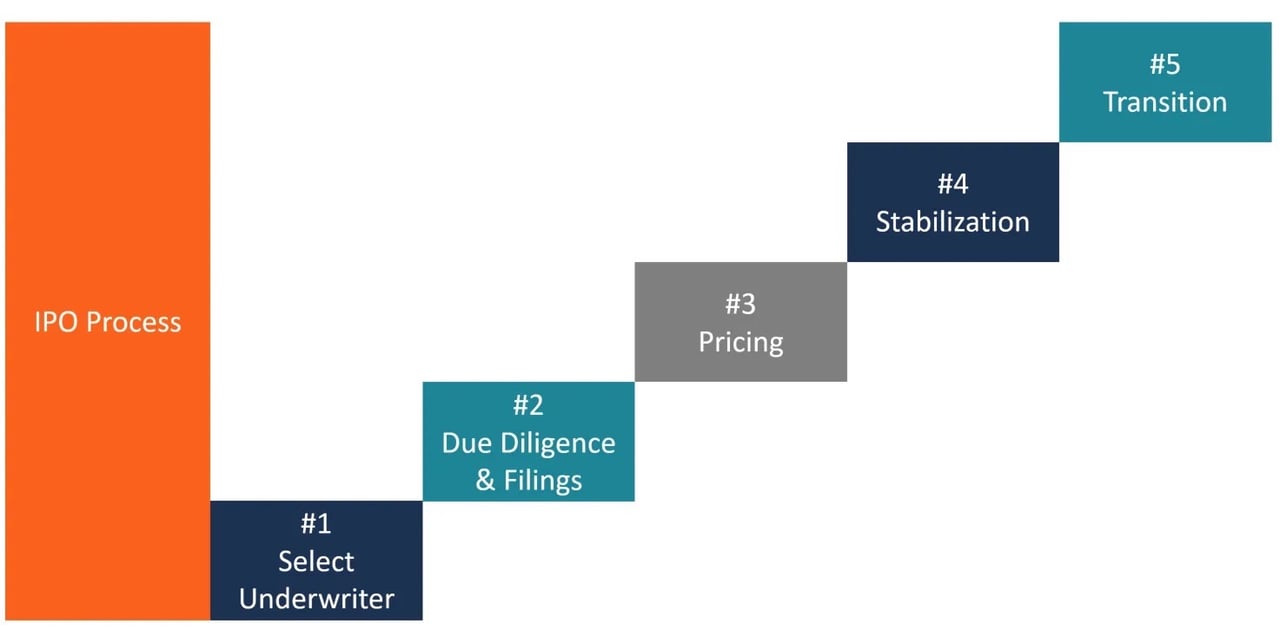
Fase 1: selezionare una banca d'investimento
Il primo passo del processo di IPO consiste nella scelta, da parte della società emittente, di una banca d'investimento che la assista nell'IPO e presti servizi di sottoscrizione (underwriting). La banca d'investimento viene selezionata in base ai seguenti criteri:
- Reputazione
- La qualità della ricerca
- Competenza di settore
- Distribuzione, ossia la capacità della banca d'investimento di collocare i titoli emessi presso un maggior numero di investitori istituzionali o di investitori individuali
- Rapporto preesistente con la banca d'investimento
Fase 2: due diligence e adempimenti regolamentari
Il collocamento con garanzia (underwriting) è il processo mediante il quale una banca d'investimento (il garante del collocamento) agisce da intermediario tra la società emittente e il pubblico degli investitori per aiutare l'emittente a collocare il proprio lotto iniziale di azioni. La società emittente può avvalersi dei seguenti schemi di underwriting:
- Impegno irrevocabile (firm commitment): in base a tale accordo, il collocatore acquista l'intera offerta e rivende le azioni al pubblico degli investitori. L'impegno irrevocabile di sottoscrizione garantisce alla società emittente la raccolta di un determinato importo.
- Accordo Best Efforts: in base a tale accordo, il collocatore non garantisce l'importo che raccoglierà per la società emittente. Si limita a vendere i titoli per conto della società.
- Accordo «tutto o niente»: se non è possibile vendere tutte le azioni offerte, l'offerta è annullata.
- Sindacato di collocamento: le offerte pubbliche possono essere gestite da un unico collocatore (gestione esclusiva) oppure da più gestori. Quando i gestori sono numerosi, una banca d'investimento viene scelta come capofila o book-runner. In base a tale accordo, la banca d'investimento capofila costituisce un sindacato di collocamento stringendo alleanze strategiche con altre banche, ciascuna delle quali colloca poi una parte dell'IPO. Un simile accordo si rende opportuno quando la banca capofila intende distribuire il rischio di un'IPO tra più banche.
Un sottoscrittore (underwriter) deve redigere i seguenti documenti:
Lettera di incarico: Una lettera di incarico contiene in genere:
- Clausola di rimborso: Tale clausola stabilisce che la società emittente è tenuta a coprire tutte le spese vive sostenute dal collocatore (underwriter), anche qualora l'IPO venga ritirata durante la fase di due diligence, la fase di registrazione o la fase di marketing.
- Gross spread/sconto di sottoscrizione: il gross spread si ottiene sottraendo il prezzo al quale il sottoscrittore acquista l'emissione dal prezzo al quale la vende.
Spread lordo = Prezzo di vendita dell'emissione collocata dal sottoscrittore – Prezzo di acquisto dell'emissione acquistata dal sottoscrittore
Nelle IPO statunitensi di dimensioni moderate, il gross spread si è attestato tipicamente intorno al 7% dei proventi; le offerte di maggiori dimensioni comportano spread inferiori. Il gross spread serve a remunerare l'underwriter. Qualora sia presente un sindacato di underwriter, al lead underwriter spetta il 20% del gross spread. Il 60% dello spread residuo, denominato «selling concession», è ripartito tra gli underwriter del sindacato in proporzione al numero di titoli collocati da ciascuno. Il restante 20% del gross spread copre le spese di sottoscrizione (ad esempio le spese di roadshow, il legale dell'underwriter e simili).
Lettera di intenti: una lettera di intenti contiene di norma le seguenti informazioni:
- L'impegno dell'underwriter a stipulare un contratto di sottoscrizione con la società emittente
- La società emittente si impegna a fornire al sottoscrittore tutte le informazioni rilevanti e, pertanto, a collaborare pienamente a tutte le attività di due diligence.
- Un accordo con cui la società emittente concede all'underwriter un'opzione di sovrallocazione del 15%.
La lettera di intenti non menziona il prezzo finale di offerta.
Contratto di garanzia (Underwriting Agreement): la lettera di intenti resta in vigore fino alla determinazione del prezzo dei titoli, dopodiché viene sottoscritto il Contratto di garanzia. Da quel momento l'underwriter è contrattualmente vincolato ad acquistare l'emissione dalla società a un prezzo determinato.
Dichiarazione di registrazione: la dichiarazione di registrazione contiene le informazioni relative all'IPO, i bilanci della società, il profilo professionale del management, le partecipazioni degli insider, gli eventuali contenziosi legali della società e il simbolo (ticker) che la società emittente utilizzerà una volta quotata in borsa. La SEC richiede che la società emittente e i suoi sottoscrittori (underwriter) depositino una dichiarazione di registrazione dopo la definizione dei dettagli dell'emissione.
La dichiarazione di registrazione si compone di due parti:
- Il Prospetto: Viene consegnato a ogni investitore che acquista lo strumento finanziario emesso
- Documentazione riservata: comprende le informazioni fornite alla SEC per verifica, ma non necessariamente rese accessibili al pubblico
La dichiarazione di registrazione assicura che gli investitori dispongano di informazioni adeguate e affidabili sui titoli. La SEC esamina il documento sotto il profilo dell'informativa; non approva il merito dell'offerta.
Red Herring Document: Durante il periodo di cooling-off, l’underwriter (collocatore) predispone un prospetto preliminare contenente le informazioni sulla società emittente, ad eccezione della data di efficacia e del prezzo di offerta. Una volta predisposto il red herring document, la società emittente e gli underwriter promuovono le azioni presso il pubblico degli investitori. Spesso gli underwriter organizzano roadshow (denominati «dog and pony show», della durata di 3-4 settimane) per promuovere le azioni presso gli investitori istituzionali e valutare la domanda di tali azioni.
Fase 3: Determinazione del prezzo
Quando la SEC è pronta a dichiarare efficace la dichiarazione di registrazione, viene fissata la data di efficacia. Il giorno precedente tale data, la società emittente e la banca collocatrice (underwriter) determinano il prezzo di offerta (ossia il prezzo al quale la società emittente venderà le azioni) e il numero esatto di azioni da collocare. La determinazione del prezzo di offerta è essenziale, poiché è il prezzo al quale la società emittente raccoglie capitale per sé. I seguenti fattori incidono sul prezzo di offerta:
- L'esito positivo o negativo dei roadshow (come risulta dai libri degli ordini)
- L'obiettivo della società
In un'economia di mercato l'IPO viene spesso offerta a un prezzo inferiore al suo valore per assicurare che l'emissione sia interamente sottoscritta o sovrasottoscritta dal pubblico degli investitori, anche qualora la società emittente non ricavi l'intero valore delle proprie azioni. Se un'IPO è sottoprezzata, gli investitori si attendono un rialzo del prezzo delle azioni nel giorno dell'offerta, il che aumenta la domanda per l'emissione. Il sottoprezzo compensa gli investitori per il rischio assunto investendo nell'IPO. Un'offerta sovrasottoscritta due o tre volte è considerata una «buona IPO».
Fase 4: Stabilizzazione
Dopo il collocamento dell'emissione sul mercato, l'underwriter è tenuto a fornire raccomandazioni degli analisti, stabilizzazione sul mercato secondario e a creare un mercato per le azioni emesse. L'underwriter effettua la stabilizzazione sul mercato secondario, in caso di squilibri degli ordini, acquistando azioni al prezzo di offerta o a un prezzo inferiore. La stabilizzazione è consentita solo per un periodo limitato e nel rispetto di regole rigorose – negli Stati Uniti ai sensi della Regulation M, nell'UE ai sensi del Regolamento sugli abusi di mercato – ad esempio, le offerte di stabilizzazione non possono superare il prezzo di offerta.
Fase 5: Transizione verso la concorrenza di mercato
La fase finale del processo di IPO, il passaggio alla concorrenza di mercato, ha inizio al termine del «periodo di silenzio» sulla ricerca – negli Stati Uniti 10 giorni dopo l'IPO per gli underwriter partecipanti ai sensi della FINRA Rule 2241. In tale periodo gli investitori passano dall'affidamento sulle informative obbligatorie e sul prospetto all'affidamento sulle forze di mercato per le informazioni relative alle proprie azioni. Successivamente, gli analisti degli underwriter possono pubblicare stime sugli utili e sulla valutazione della società emittente. L'underwriter assume così il ruolo di consulente e valutatore una volta effettuata l'emissione.
Metriche per valutare il successo di un processo di IPO
Per valutare la performance di un'IPO si utilizzano i seguenti parametri:
- Andamento sul mercato secondario: il prezzo dell'azione il primo giorno e dopo 30 giorni, rispetto al prezzo di offerta.
- Capitalizzazione di mercato = prezzo dell'azione x numero totale delle azioni in circolazione della società
- Qualità e liquidità del book: il livello di sottoscrizione del book degli ordini e il volume degli scambi sul mercato secondario.
Desidera approfondire?
Pianificazione dell'IPO
Internazionale e Stati Uniti
Offerte pubbliche iniziali
Meccanismi e performance delle IPO (ePub)