इन्वेस्टमेंट बैंकिंग
अधिग्रहण
अधिग्रहण
यदि आप किसी अधिग्रहण का वित्तपोषण करना चाहते हैं या शत्रुतापूर्ण अधिग्रहण को रोकना चाहते हैं, तो कृपया हमसे संपर्क करें।
अधिग्रहण (टेकओवर) क्या है और अधिग्रहण क्यों होते हैं?
अधिग्रहण (टेकओवर) का अर्थ है किसी कंपनी (लक्ष्य) का दूसरी कंपनी (अधिग्रहणकर्ता या बोलीदाता) द्वारा क्रय। अधिग्रहण मैत्रीपूर्ण हो या प्रतिकूल, परिणामस्वरूप होने वाला लेनदेन दोनों कंपनियों को एक में विलीन कर देता है। अधिग्रहण कई कारणों से होता है, जिनमें शामिल हैं:
1. परिचालन दक्षता और पैमाने की मितव्ययिता प्राप्त करना
दो छोटी कंपनियों के विलय से एक बड़ी कंपनी बनाने पर, परिणामी कंपनी परिचालन दक्षता और पैमाने की मितव्ययिता (इकोनॉमीज़ ऑफ़ स्केल) प्राप्त कर पाती है (यह मानते हुए कि वे समान उद्योग में कार्यरत हैं और/या समान संसाधनों का उपयोग करती हैं)।
2. प्रतिस्पर्धा को समाप्त करने के लिए
अधिग्रहण का उपयोग उन छोटी कंपनियों को समाप्त करने के लिए किया जा सकता है जो बोलीदाता से प्रतिस्पर्धा करती हैं। बाज़ार हिस्सेदारी प्राप्त करने के लिए लक्ष्य कंपनी से प्रतिस्पर्धा करने के बजाय, बोलीदाता सीधे लक्ष्य कंपनी का अधिग्रहण करके प्रतिस्पर्धा को समाप्त कर सकता है और लक्ष्य की बाज़ार हिस्सेदारी प्राप्त कर सकता है।
3. किसी अनूठे विशिष्ट (निश) बाज़ार में कंपनी का अधिग्रहण करने के लिए
अधिग्रहण तब हो सकता है जब बोलीदाता उस स्वामित्वाधीन प्रौद्योगिकी को प्राप्त करना चाहता है जो लक्ष्य कंपनी के पास है। ऐसा तब हो सकता है जब बोलीदाता के पास सुदृढ़ अनुसंधान एवं विकास (R&D) दल का अभाव हो या वह नई प्रौद्योगिकी विकसित करने में समय और संसाधन व्यय नहीं करना चाहता हो।
उदाहरण के लिए, कोई डेटा प्रबंधन कंपनी किसी ऐसी लक्ष्य कंपनी का अधिग्रहण करना चाह सकती है जिसके पास स्वामित्व वाली AI प्रौद्योगिकी है, ताकि वह अपनी स्वयं की AI प्रौद्योगिकी विकसित करने में संसाधन और समय व्यय करने के बजाय उस AI प्रौद्योगिकी को अपने डेटा प्रबंधन प्लेटफ़ॉर्म में समाहित कर सके।
4. प्रबंधन द्वारा साम्राज्य-विस्तार
अधिग्रहण इसलिए हो सकते हैं क्योंकि प्रबंधन “साम्राज्य खड़ा करना” चाहता है। इसका अर्थ अन्य कंपनियों का अधिग्रहण करके किसी कंपनी के आकार, दायरे और प्रभाव को बढ़ाना है। अधिग्रहण के व्यावसायिक औचित्य के रूप में साम्राज्य-निर्माण को अधिग्रहणकर्ता कंपनी के शेयरधारक प्रायः स्वीकार नहीं करते, क्योंकि यह संकेत दे सकता है कि प्रबंधन दल संसाधनों के कुशल आवंटन की तुलना में संसाधनों पर नियंत्रण को अधिक महत्व दे रहा है।
यदि कंपनी असंबद्ध उद्योगों की कंपनियों का अधिग्रहण कर रही है, तो इससे कंपनी का समग्र व्यावसायिक जोखिम बढ़ सकता है। अधिग्रहण के व्यावसायिक औचित्य के रूप में साम्राज्य-विस्तार से अंततः शेयरधारकों को लाभ नहीं भी हो सकता है।
अधिग्रहण प्रक्रिया
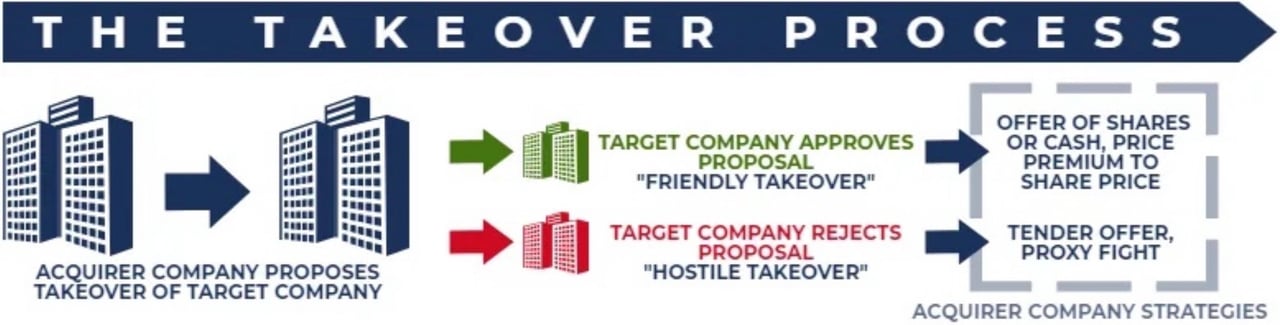
अधिग्रहण की शुरुआत अधिग्रहणकर्ता कंपनी द्वारा लक्ष्य कंपनी का अधिग्रहण करने के प्रस्ताव से होती है। यह प्रस्ताव उन संबंधित विनियामक निकायों के पास दाखिल किया जाना चाहिए जहाँ कंपनियों के मुख्यालय स्थित हैं। इसके बाद, लक्ष्य कंपनी का निदेशक मंडल प्रस्ताव को स्वीकृत कर सकता है और शेयरधारकों को अधिग्रहण के पक्ष में मतदान करने की सलाह दे सकता है (मैत्रीपूर्ण अधिग्रहण), अथवा प्रस्ताव को अस्वीकार कर सकता है और शेयरधारकों को अधिग्रहण के विरुद्ध मतदान करने की सलाह दे सकता है (शत्रुतापूर्ण अधिग्रहण)। अधिग्रहणकर्ता कंपनी इस आधार पर भिन्न रणनीतियाँ अपनाती है कि लक्ष्य कंपनी का निदेशक मंडल अधिग्रहण को स्वीकार करता है या अस्वीकार।
अपनाई गई मैत्रीपूर्ण अधिग्रहण रणनीतियाँ
मैत्रीपूर्ण अधिग्रहण में, प्रबंधन और निदेशक मंडल अधिग्रहण को स्वीकृति देते हैं और शेयरधारकों को सौदे के पक्ष में मतदान करने की सलाह देते हैं; शत्रुतापूर्ण अधिग्रहण में निदेशक मंडल उससे असहमत होता है।
मैत्रीपूर्ण अधिग्रहण
विलय एवं अधिग्रहण (M&A) लेन-देन में, मैत्रीपूर्ण अधिग्रहण वह होता है जिसमें अधिग्रहणकर्ता/बोलीदाता द्वारा लक्ष्य कंपनी का अधिग्रहण, लक्ष्य कंपनी के प्रबंधन और निदेशक मंडल की सहमति या अनुमोदन से किया जाता है।
मैत्रीपूर्ण अधिग्रहण के घटक
1. नकद या शेयर का सार्वजनिक प्रस्ताव
सामान्यतः, मैत्रीपूर्ण अधिग्रहण बोली लगाने वाली कंपनी द्वारा किया गया नकद या स्टॉक का सार्वजनिक प्रस्ताव होता है, जिसे लक्षित कंपनी के निदेशक मंडल के अनुमोदन के लिए प्रस्तुत किया जाता है।
2. प्रति शेयर प्रीमियम
अधिग्रहणकर्ता द्वारा लक्ष्य कंपनी के शेयरधारकों को चुकाया गया प्रति शेयर स्टॉक मूल्य प्रायः सौदे की सफलता का एक प्रमुख निर्धारक होता है। अधिकांश मामलों में, लक्ष्य कंपनी के शेयरधारकों की स्वीकृति प्राप्त करने के लिए अधिग्रहणकर्ता को प्रति शेयर पर्याप्त प्रीमियम चुकाना पड़ता है।
3. शेयरधारकों का अनुमोदन
जब लक्षित कंपनी के निदेशक मंडल को कोई प्रस्ताव प्राप्त होता है, तो मताधिकार रखने वाले शेयरधारक लेन-देन के अनुमोदन के लिए मतदान करते हैं। सामान्यतः अनुमोदन के लिए साधारण बहुमत (अर्थात् 50% से अधिक) आवश्यक होता है।
तथापि, कुछ कंपनियाँ अपने निगमित चार्टर में विशेष बहुमत संबंधी प्रावधान शामिल करती हैं, जिनके अनुसार लेनदेन को अनुमोदित करने के लिए शेयरधारकों के अधिक प्रतिशत की स्वीकृति आवश्यक होती है (यह संख्या 70% से 90% के बीच भिन्न हो सकती है)।
4. विनियामक अनुमोदन
लक्ष्य कंपनी के शेयरधारकों द्वारा अधिग्रहण को स्वीकृति दिए जाने पर भी सौदा किसी विनियामक निकाय (जैसे अमेरिकी न्याय विभाग) के अनुमोदन के अधीन रहता है। यदि सौदा प्रतिस्पर्धा (जिसे एंटीट्रस्ट या एकाधिकार-विरोधी भी कहा जाता है) संबंधी कानूनों का उल्लंघन करता है, तो सरकारी विनियामक मैत्रीपूर्ण अधिग्रहण को अस्वीकृत कर सकता है। खरीद की अन्य शर्तें भी महत्वपूर्ण भूमिका निभाती हैं, क्योंकि प्रस्ताव एक संपूर्ण कानूनी दस्तावेज़ होता है जिसमें अनेक प्रावधान और खंड शामिल होते हैं। उदाहरण के लिए, खरीद की शर्तों में लक्ष्य कंपनी के ब्रांड और परिचालन से संबंधित प्रावधान, तथा लक्ष्य कंपनी के प्रमुख शेयरधारकों को अधिग्रहणकर्ता के निदेशक मंडल में शामिल किए जाने का प्रावधान भी हो सकता है।
मैत्रीपूर्ण अधिग्रहण के लाभ
सामान्यतः, शत्रुतापूर्ण अधिग्रहण की तुलना में मैत्रीपूर्ण अधिग्रहण सौदे बोलीदाताओं और लक्ष्य कंपनियों, दोनों को पर्याप्त लाभ प्रदान करते हैं। इनमें से कुछ लाभ इस प्रकार हैं:
- दोनों पक्षों (बोलीदाता और लक्ष्य कंपनी) की भागीदारी से सौदे की बेहतर संरचना और सहभागी पक्षों को मूल्य की प्राप्ति सुनिश्चित होती है।
- प्रतिकूल अधिग्रहण को रोकने के लिए रक्षात्मक तंत्र अपनाने से लक्षित कंपनी को न कोई लागत वहन करनी पड़ती है और न ही उसका मूल्य नष्ट होता है।
- बोलीदाता लक्षित कंपनी का अधिग्रहण करने के लिए युक्तिसंगत लागत वहन करता है। प्रति शेयर प्रीमियम मुख्यतः लक्षित कंपनी की वृद्धि संभावनाओं और सौदे के परिणामस्वरूप उत्पन्न संभावित तालमेल (सिनर्जी) पर आधारित होता है।
रिवर्स टेकओवर (RTO)
रिवर्स टेकओवर (RTO), जिसे प्रायः रिवर्स IPO भी कहा जाता है, वह प्रक्रिया है जिसमें कोई छोटी निजी कंपनी किसी बड़ी, पहले से सूचीबद्ध सार्वजनिक कंपनी का अधिग्रहण करके सार्वजनिक हो जाती है। यह प्रथा सामान्य परिपाटी के विपरीत है, क्योंकि छोटी कंपनी बड़ी कंपनी का अधिग्रहण करती है – इसीलिए यह विलय “उल्टे” क्रम में होता है।
सामान्य सार्वजनिक सूचीकरण में, किसी निजी कंपनी को आरंभिक सार्वजनिक प्रस्ताव (IPO) की प्रक्रिया से गुजरना पड़ता है। यह प्रक्रिया न केवल समय-साध्य है, बल्कि अत्यंत महँगी भी है। इस खर्चीली और श्रमसाध्य प्रक्रिया से बचने के लिए, कोई निजी कंपनी किसी सूचीबद्ध कंपनी का अधिग्रहण करके अधिक सरल तरीके से सार्वजनिक हो सकती है।
रिवर्स टेकओवर की प्रक्रिया में सामान्यतः दो सरल चरण होते हैं:
1. शेयरों की बड़े पैमाने पर खरीद
प्रारंभ में, रिवर्स टेकओवर करने वाला अधिग्रहणकर्ता सार्वजनिक रूप से सूचीबद्ध कंपनी के शेयरों की बड़े पैमाने पर खरीद का आदेश देता है। इसका लक्ष्य 50% से अधिक बकाया मताधिकार वाले शेयर अर्जित करके लक्षित कंपनी पर नियंत्रण प्राप्त करना है।
2. शेयरधारकों द्वारा शेयर-क्रय संबंधी गतिविधियाँ
यह अगला चरण है जो विलय और सार्वजनिक सूचीबद्धता की ओर ले जाता है। इस प्रक्रिया में निजी कंपनी के शेयरधारक अपने शेयरों का सार्वजनिक कंपनी के शेयरों से विनिमय करने में सक्रिय रूप से भाग लेते हैं। सार्वजनिक कंपनी, जो अब प्रभावी रूप से एक शेल कंपनी है, अपने शेयरों का एक बड़ा बहुमत, निदेशक मंडल के नियंत्रण सहित, निजी कंपनी के शेयरधारकों को सौंप देती है। वे शेल कंपनी का भुगतान निजी कंपनी में अपने शेयरों के रूप में करते हैं।
लाभ
क) पंजीकरण की आवश्यकता नहीं
रिवर्स टेकओवर में पूर्ण IPO प्रक्रिया से बचा जा सकता है, किंतु प्रकटीकरण से नहीं: अमेरिका में, संयुक्त कंपनी को निजी व्यवसाय के बारे में व्यापक जानकारी दाखिल करनी होती है (जिसे “सुपर 8-K” कहा जाता है), और शेयरों को उच्च मंच पर सूचीबद्ध करने से पूर्व एक्सचेंज सीज़निंग नियम लागू करते हैं।
ख) कम खर्चीला
प्रारंभिक सार्वजनिक निर्गम जारी करके सार्वजनिक होने का निर्णय किसी छोटी निजी कंपनी के लिए आसान नहीं होता। यह निषेधात्मक रूप से महँगा हो सकता है। रिवर्स टेकओवर का मार्ग सामान्यतः औसत IPO की लागत के केवल एक अंश में पूरा हो जाता है।
ग) RTO समय की बचत करता है
IPO की पंजीकरण और सूचीबद्धता की प्रक्रिया में कई महीने, यहाँ तक कि वर्ष भी लग सकते हैं। रिवर्स टेकओवर सार्वजनिक होने की प्रक्रिया की अवधि को कई महीनों से घटाकर केवल कुछ सप्ताह कर देता है।
d) किसी विदेशी देश में प्रवेश प्राप्त करना
यदि कोई विदेशी निजी कंपनी संयुक्त राज्य अमेरिका में सार्वजनिक रूप से सूचीबद्ध फर्म बनना चाहती है, तो उसे SEC पंजीकरण और एक्सचेंज सूचीकरण की अपेक्षाएँ पूरी करनी होंगी तथा पर्याप्त विधिक एवं लेखापरीक्षा लागत वहन करनी होगी। रिवर्स टेकओवर एक तीव्र मार्ग हो सकता है, यद्यपि अंततः वही प्रकटीकरण और सूचीकरण मानक लागू होते हैं।
कमियाँ
रिवर्स टेकओवर के संभावित नुकसान निम्नलिखित हैं:
a) छद्मवेशी सार्वजनिक शेल कंपनियाँ
कुछ सार्वजनिक शेल कंपनियाँ स्वयं को ऐसे संभावित माध्यम के रूप में प्रस्तुत करती हैं जिनके द्वारा निजी कंपनियाँ सार्वजनिक सूचीबद्धता प्राप्त कर सकती हैं। तथापि, कुछ प्रतिष्ठित फ़र्में नहीं होतीं और निजी कंपनी को देनदारियों तथा मुकदमेबाज़ी में उलझा सकती हैं।
ख) परिसमापन की अव्यवस्था
रिवर्स टेकओवर के माध्यम से सार्वजनिक होने के इच्छुक निजी कंपनी को स्वयं से पूछना चाहिए, “विलय के बाद, क्या हमारे पास पर्याप्त तरलता बनी रहेगी?” विलय की प्रक्रिया के दौरान कंपनी को शेयर मूल्य में संभावित गिरावट का सामना करना पड़ सकता है। यह महत्वपूर्ण है कि नई कंपनी के पास संक्रमण अवधि को सुचारु रूप से पार करने हेतु पर्याप्त नकदी प्रवाह हो।
क्रमिक अधिग्रहण
विलय एवं अधिग्रहण (M&A) में क्रीपिंग टेकओवर, जिसे क्रीपिंग टेंडर ऑफ़र भी कहा जाता है, लक्षित कंपनी के शेयरों की क्रमिक खरीद है। क्रीपिंग टेकओवर की रणनीति यह है कि खुले बाज़ार के माध्यम से लक्ष्य के शेयर धीरे-धीरे अर्जित किए जाएँ, जिसका उद्देश्य नियंत्रक हित प्राप्त करना होता है।
क्रमिक अधिग्रहण (क्रीपिंग टेकओवर) में खुले बाज़ार में लक्षित कंपनी के शेयरों की खरीद शामिल होती है। क्रमिक अधिग्रहण पद्धति के माध्यम से अधिग्रहणकर्ता को औपचारिक निविदा प्रस्ताव के माध्यम से प्रीमियम मूल्य चुकाने की आवश्यकता नहीं पड़ती, बल्कि वह वर्तमान बाज़ार मूल्यों पर शेयरों का एक हिस्सा प्राप्त कर सकता है। क्रमिक निविदा प्रस्ताव का उद्देश्य लक्षित कंपनी के शेयरों का एक हिस्सा सामान्य निविदा प्रस्ताव की तुलना में अधिक सस्ते में प्राप्त करना है। तथापि, कुछ देशों में इस प्रक्रिया को नियंत्रित करने वाले विनियम हैं, जिनके अनुसार बोलीदाता को एक निश्चित मात्रा में शेयर धारण करने पर औपचारिक बोली प्रस्तुत करना आवश्यक होता है।
क्रमिक अधिग्रहण (क्रीपिंग टेकओवर) के पीछे का औचित्य
अमेरिका में, क्रीपिंग टेकओवर विलियम्स अधिनियम के औपचारिक टेंडर-ऑफ़र नियमों से बच जाता है, किंतु उसके प्रकटीकरण नियमों से नहीं।
विलियम्स अधिनियम के प्रमुख प्रावधान:
- टेंडर ऑफ़र में सभी शेयरधारकों को उनके शेयरों के लिए समान मूल्य प्रस्तावित किया जाना आवश्यक है।
- शेयरों का बड़ा खंड अर्जित करने का प्रयास करने वाले निवेशक या समूह को अपने टेंडर ऑफ़र का सभी प्रासंगिक विवरण SEC के पास दाखिल करना होगा।
खुले बाज़ार से की गई खरीद टेंडर ऑफ़र नहीं होती, इसलिए उन पर समान-मूल्य नियम लागू नहीं होता। तथापि, किसी सूचीबद्ध कंपनी के 5% से अधिक मतदान शेयर अर्जित करने वाले व्यक्ति को पाँच कार्य दिवसों के भीतर SEC के पास Schedule 13D दाखिल करना आवश्यक है। EU में, नियंत्रण सीमा (सामान्यतः 30%) पार करने पर अधिग्रहण बोली निर्देश (Takeover Bids Directive) के अंतर्गत सभी शेयरधारकों के लिए अनिवार्य बोली लगानी होती है।
क्रमिक अधिग्रहण में जोखिम
लक्ष्य कंपनी के अधिग्रहण में विफलता की स्थिति में अधिग्रहणकर्ता के पास शेयरों का एक बड़ा खंड रह जाएगा, जिसे भविष्य में संभवतः हानि पर बेचना पड़ सकता है। तथापि, इस जोखिम को न्यूनतम करने के उपाय उपलब्ध हैं। लक्ष्य कंपनी पर दबाव डाला जा सकता है कि वह इन शेयरों को ऊँची कीमत पर वापस खरीदे।
बेलआउट अधिग्रहण
बेलआउट अधिग्रहण ऐसी स्थिति को कहते हैं जिसमें सरकार या कोई वित्तीय रूप से सुदृढ़ कंपनी किसी कमज़ोर कंपनी का नियंत्रण इस उद्देश्य से अपने हाथ में लेती है कि वह कंपनी अपनी वित्तीय सुदृढ़ता पुनः प्राप्त कर सके। अधिग्रहणकर्ता संस्था सामान्यतः कंपनी के शेयरों की नियंत्रणकारी मात्रा खरीदकर कमज़ोर कंपनी का अधिग्रहण करती है। शेयर विनिमय कार्यक्रमों का उपयोग भी किया जा सकता है।
बेलआउट अधिग्रहण का लक्ष्य कंपनी की परिसंपत्तियों का परिसमापन किए बिना उसके परिचालन को पटरी पर लाने में सहायता करना है। अधिग्रहणकर्ता संस्था यह उद्देश्य एक बचाव योजना तैयार करके और उबरने की प्रक्रिया का संचालन करने के लिए प्रबंधक की नियुक्ति करके प्राप्त करती है, साथ ही निवेशकों एवं शेयरधारकों के हितों की रक्षा की जाती है।
बेलआउट अधिग्रहण के लिए विचारित कंपनियाँ सामान्यतः वे होती हैं जिनका पतन या दिवालियापन उस उद्योग के लिए जिसका वे हिस्सा हैं और/या समग्र रूप से देश की अर्थव्यवस्था के लिए हानिकारक होगा। उदाहरण के लिए, जो कंपनी बहुत बड़ी संख्या में लोगों को रोज़गार देती है, विशेषकर यदि वह अपने भौगोलिक क्षेत्र का प्रमुख नियोक्ता है, उसे "विफल होने के लिए बहुत बड़ी" माना जा सकता है।
बेलआउट शेयर, बॉन्ड, ऋण और नकदी के रूप में दिया जाता है, जिनकी भविष्य में प्रतिपूर्ति आवश्यक हो सकती है। शेयरों की स्थिति में, संकटग्रस्त कंपनी को वित्तीय सुदृढ़ता पुनः प्राप्त करने पर अधिग्रहणकर्ता संस्था से वे शेयर वापस खरीदने होंगे।
बेलआउट अधिग्रहणों पर विधायी एवं कार्यकारी प्रयास
डॉड-फ्रैंक अधिनियम पर राष्ट्रपति बराक ओबामा ने जुलाई 2010 में हस्ताक्षर कर उसे कानून का रूप दिया। यह अधिनियम 2007/2008 के वित्तीय संकट की प्रतिक्रिया था, जब अनेक प्रमुख अमेरिकी कंपनियाँ वित्तीय संकट के कारण पतन के कगार पर थीं। जहाँ सरकार ने संकटग्रस्त कंपनियों को बचाने के लिए हस्तक्षेप किया, वहीं डॉड-फ्रैंक अधिनियम ने कुप्रबंधित कंपनियों को बचाने के दौरान उपभोक्ताओं को बेलआउट की लागत वहन करने से बचाने का भी प्रयास किया। इस कानून ने वित्तीय स्थिरता निगरानी परिषद, वित्तीय अनुसंधान कार्यालय और उपभोक्ता वित्तीय संरक्षण ब्यूरो जैसी विनियामक संस्थाओं की स्थापना की।
डॉड-फ्रैंक अधिनियम का उद्देश्य अमेरिकी कंपनियों में जवाबदेही और पारदर्शिता अनिवार्य करके संयुक्त राज्य अमेरिका की वित्तीय प्रणाली की वित्तीय स्थिरता को बढ़ावा देना था। डॉड-फ्रैंक अधिनियम के शीर्षक II ने विफल हो रही प्रणालीगत रूप से महत्त्वपूर्ण फर्मों के लिए व्यवस्थित परिसमापन प्राधिकरण (Orderly Liquidation Authority) की स्थापना की। यह अपेक्षा करता है कि किसी विफल कंपनी की हानि करदाता नहीं, बल्कि अंशधारक और ऋणदाता वहन करें।
2008 में अमेरिकी सरकार द्वारा अनेक वित्तीय संस्थाओं का बेलआउट के माध्यम से अधिग्रहण इतिहास का सबसे बड़ा अधिग्रहण था। सबप्राइम बंधक बाज़ार के पतन से भारी हानि झेलने वाली वित्तीय संस्थाओं को बचाने के लिए सरकार ने हस्तक्षेप किया।
उस समय, वित्तीय संस्थाओं ने कम क्रेडिट स्कोर वाले उधारकर्ताओं को बंधक ऋण प्रदान किए थे, और जब इनमें से बड़ी संख्या में बंधक चूक में चले गए, तो ऋणदाता कंपनियाँ भारी हानि को वहन करने में असमर्थ रहीं।
ट्रबल्ड एसेट रिलीफ प्रोग्राम (TARP)
आपातकालीन आर्थिक स्थिरीकरण अधिनियम (2008) ने संकटग्रस्त परिसंपत्ति राहत कार्यक्रम (TARP) के सृजन को अधिकृत किया, जिसके अंतर्गत $700 बिलियन का राहत कोष कार्यक्रम के लिए पात्र बड़ी अमेरिकी कंपनियों को वितरित किया गया। यह उन उपायों में से एक था जो सरकार ने सबप्राइम बंधक संकट से निपटने के लिए उठाए थे।
प्राधिकरणों ने TARP का उपयोग वित्तीय संस्थाओं से विषाक्त परिसंपत्तियाँ खरीदने के लिए किया, ताकि उनकी वित्तीय स्थिति सुदृढ़ हो सके और संकटग्रस्त कंपनियों के तुलन पत्रों को स्थिर करने में सहायता मिल सके। बाद में अधिकृत राशि घटाकर $475 बिलियन कर दी गई। अपने निवेश कार्यक्रमों के अंतर्गत TARP ने लगभग $426.4 बिलियन वितरित किए और लगभग $441.7 बिलियन की वसूली की।
शत्रुतापूर्ण अधिग्रहण
विलय एवं अधिग्रहण (M&A) में शत्रुतापूर्ण अधिग्रहण (हॉस्टाइल टेकओवर) वह प्रक्रिया है जिसमें कोई कंपनी (अधिग्रहणकर्ता) लक्ष्य कंपनी का अधिग्रहण सीधे लक्ष्य कंपनी के शेयरधारकों से संपर्क करके करती है, चाहे टेंडर ऑफर के माध्यम से या प्रॉक्सी वोट के माध्यम से। शत्रुतापूर्ण और मैत्रीपूर्ण अधिग्रहण में अंतर यह है कि शत्रुतापूर्ण अधिग्रहण में लक्ष्य कंपनी का निदेशक मंडल लेन-देन को स्वीकृति नहीं देता।
शत्रुतापूर्ण अधिग्रहण का उदाहरण
उदाहरण के लिए, कंपनी A कॉर्पोरेट-स्तरीय रणनीति अपनाकर किसी नए भौगोलिक बाज़ार में विस्तार करना चाहती है।
- कंपनी A, कंपनी B को खरीदने के लिए कंपनी B के समक्ष बोली प्रस्ताव रखती है।
- कंपनी B का निदेशक मंडल यह निष्कर्ष निकालता है कि यह कंपनी B के शेयरधारकों के सर्वोत्तम हित में नहीं होगा और बोली प्रस्ताव को अस्वीकार कर देता है।
- बोली प्रस्ताव अस्वीकृत होते देखने के बावजूद, कंपनी A कंपनी B के अधिग्रहण का प्रयास जारी रखे हुए है।
उपर्युक्त परिदृश्य में, बोली अस्वीकार किए जाने के बावजूद, कंपनी A अब भी कंपनी B का अधिग्रहण करने का प्रयास कर रही है। ऐसी स्थिति को तब शत्रुतापूर्ण अधिग्रहण प्रयास (हॉस्टाइल टेकओवर) कहा जाएगा।
शत्रुतापूर्ण अधिग्रहण की रणनीतियाँ
प्रतिकूल अधिग्रहण की दो सामान्यतः प्रयुक्त रणनीतियाँ हैं: टेंडर ऑफ़र या प्रॉक्सी वोट।
1. टेंडर ऑफर
टेंडर ऑफ़र कंपनी B के शेयरधारकों से उनके शेयर बाज़ार मूल्य पर प्रीमियम पर या निश्चित मूल्य पर खरीदने का प्रस्ताव है। प्रायः यह निश्चित मूल्य उस राशि से कहीं अधिक होता है जिस पर कंपनी का शेयर बाज़ार में बिकता। यह ऊँचा मूल्य एक प्रोत्साहन के रूप में कार्य करता है, ताकि शेयरधारक अपने शेयर बेचने के लिए सहमत हो सकें।
निविदा बोली औपचारिक रूप से प्रस्तुत की जाती है, और उसमें अधिग्रहणकर्ता द्वारा प्रस्तावित विनिर्देशों को रेखांकित किया जा सकता है। उदाहरण के लिए, अधिग्रहणकर्ता संस्था शेयरों की खरीद के लिए समय-सीमा निर्धारित करने का विकल्प चुन सकती है। अवधि समाप्त होने पर, वह कंपनी का अधिग्रहण करने के लिए अन्य उपायों का सहारा ले सकती है।
अधिग्रहण करने वाली कंपनी को अधिग्रहण संबंधी दस्तावेज़ दाखिल करने होते हैं, उदाहरणार्थ अमेरिका में सिक्योरिटीज़ एंड एक्सचेंज कमीशन (SEC) के पास। उसे लक्षित कंपनी के संबंध में अपने उद्देश्य भी स्पष्ट करने होते हैं — यह पहलू लक्षित कंपनी को अंतिम निर्णय लेने में सहायता करता है।
सुनने में सरल लगने पर भी, टेंडर ऑफर अधिग्रहण की अधिक कठिन रणनीतियों में से एक है। अधिकांश कंपनियाँ ऐसे अधिग्रहण से अपने उपक्रमों की रक्षा के लिए उपाय स्थापित करती हैं। इसी कारण, अधिग्रहणकर्ता संस्थाएँ प्रायः प्रॉक्सी फाइट का सहारा लेती हैं।
उदाहरण के लिए, यदि कंपनी B के शेयरों का वर्तमान बाज़ार मूल्य 10 USD है, तो कंपनी A, कंपनी B के शेयर 15 USD (50% प्रीमियम) पर खरीदने के लिए टेंडर ऑफ़र प्रस्तुत कर सकती है। टेंडर ऑफ़र का उद्देश्य लक्षित कंपनी में नियंत्रक इक्विटी हित प्राप्त करने के लिए पर्याप्त मताधिकार-युक्त शेयर अर्जित करना होता है। सामान्यतः इसका अर्थ है कि अधिग्रहणकर्ता को मताधिकार-युक्त स्टॉक के 50% से अधिक का स्वामित्व चाहिए। वस्तुतः अधिकांश टेंडर ऑफ़र इस शर्त पर किए जाते हैं कि अधिग्रहणकर्ता निर्दिष्ट मात्रा में शेयर प्राप्त कर सके। यदि पर्याप्त शेयरधारक अपना स्टॉक कंपनी A को बेचने के लिए तैयार नहीं होते, जिससे उसे नियंत्रक हित मिल सके, तो वह 15 USD प्रति शेयर का अपना टेंडर ऑफ़र रद्द कर देगी।
2. प्रॉक्सी वोट, प्रॉक्सी फाइट, प्रॉक्सी बैटल
प्रॉक्सी वोट वह कार्य है जिसमें अधिग्रहणकर्ता कंपनी मौजूदा शेयरधारकों को लक्षित कंपनी के प्रबंधन को हटाने के लिए मतदान करने हेतु प्रेरित करती है, ताकि अधिग्रहण करना सरल हो जाए। प्रॉक्सी युद्ध के नाम से भी जाना जाने वाला प्रॉक्सी संघर्ष किसी कंपनी के संचालन का अधिग्रहण करने की एक अन्य रणनीति है। इसमें उन बोर्ड सदस्यों को हटाना शामिल है जो अधिग्रहण प्रस्ताव का समर्थन नहीं करते, और उनके स्थान पर ऐसे नए सदस्यों को नियुक्त करना जो इसका समर्थन करें।
प्रॉक्सी फाइट के सफल होने के लिए अधिग्रहणकर्ता संस्था को वर्तमान शेयरधारकों को यह विश्वास दिलाना होता है कि प्रबंधन में परिवर्तन आवश्यक है। अधिग्रहणकर्ता कंपनी वर्तमान प्रशासन की कमियों को रेखांकित करके ऐसा कर सकती है। उदाहरणार्थ, यदि कंपनी की परिसंपत्तियाँ अपेक्षा से कमज़ोर प्रदर्शन कर रही हों या वह वित्तीय संकट का सामना कर रही हो, तो शेयरधारक इस विचार का समर्थन कर सकते हैं। यदि वे आश्वस्त हो जाते हैं, तो वे अधिग्रहणकर्ता संस्था को प्रॉक्सी द्वारा अपने शेयरों पर मतदान करने की अनुमति देंगे।
यदि प्रॉक्सी संघर्ष सफल होता है, तो कंपनी नए निदेशक मंडल सदस्यों की नियुक्ति कर सकती है। सामान्यतः अधिग्रहणकर्ता ऐसे सदस्यों का प्रस्ताव रखेगा जो अधिग्रहण के पक्ष में मतदान करेंगे।
उदाहरण के लिए, कंपनी A, कंपनी B के शेयरधारकों को अपने प्रॉक्सी मतों का उपयोग करके कंपनी के निदेशक मंडल में परिवर्तन कराने के लिए प्रेरित कर सकती है। ऐसे प्रॉक्सी मतदान का उद्देश्य अधिग्रहण का विरोध करने वाले बोर्ड सदस्यों को हटाना और ऐसे नए बोर्ड सदस्यों को नियुक्त करना होता है जो स्वामित्व-परिवर्तन के प्रति अधिक ग्रहणशील हों और इसलिए अधिग्रहण को अनुमोदित करने के पक्ष में मतदान करें।
3. शेयरों की खरीद
यदि न तो प्रॉक्सी संघर्ष और न ही टेंडर ऑफर सफल होता है, तो अधिग्रहणकर्ता के लिए अंतिम उपाय लक्षित कंपनी के शेयरों में नियंत्रक हिस्सेदारी प्राप्त करना है। इसमें खुले बाज़ार से पर्याप्त संख्या में शेयरों की खरीद शामिल होती है। अधिग्रहणकर्ता संस्था के पास जितने अधिक शेयर होते हैं, निर्णय-प्रक्रिया में उसकी भूमिका उतनी ही अधिक होती है। उदाहरण के लिए, यदि अधिग्रहणकर्ता के पास कंपनी के तीन-चौथाई शेयर हैं, तो इसका अर्थ है कि उसके पास सदैव सर्वाधिक मत होते हैं; अतः उसका नियंत्रण अत्यंत व्यापक होता है।
शत्रुतापूर्ण अधिग्रहण से बचाव के उपाय
लक्ष्य कंपनी का प्रबंधन शत्रुतापूर्ण अधिग्रहण को रोकने के लिए कई रक्षात्मक उपाय अपना सकता है। इनमें निम्नलिखित शामिल हैं:
- पॉइज़न पिल: लक्षित कंपनी के वर्तमान शेयरधारकों को नए शेयर रियायती मूल्य पर खरीदने की अनुमति देकर लक्षित कंपनी के शेयरों को कम आकर्षक बनाना। इससे प्रत्येक शेयर द्वारा प्रदर्शित इक्विटी हित का तनुकरण होता है और परिणामस्वरूप नियंत्रक हित प्राप्त करने के लिए अधिग्रहणकर्ता कंपनी को जितने शेयर खरीदने पड़ते हैं, उनकी संख्या बढ़ जाती है। अपेक्षा यह रहती है कि अधिग्रहण को कठिन और महंगा बनाने से संभावित अधिग्रहणकर्ता अपना अधिग्रहण प्रयास छोड़ देगा।
- क्राउन ज्वेल्स रक्षा: शत्रुतापूर्ण अधिग्रहण के प्रयास की स्थिति में कंपनी के सबसे मूल्यवान हिस्सों को बेच देना। इससे लक्षित कंपनी स्पष्टतः कम आकर्षक हो जाती है और शत्रुतापूर्ण अधिग्रहण निरुत्साहित होता है।
- विशेष बहुमत संशोधन: कंपनी के चार्टर में ऐसा संशोधन, जिसके अंतर्गत विलय को अनुमोदित करने के लिए शेयरों के पर्याप्त बहुमत (67%-90%) का मतदान आवश्यक होता है।
- गोल्डन पैराशूट: ऐसा रोजगार अनुबंध जो यह सुनिश्चित करता है कि अधिग्रहण के बाद कंपनी से हटाए जाने की स्थिति में प्रमुख प्रबंधकों को महँगे लाभ दिए जाएँ। यहाँ भी उद्देश्य अधिग्रहण को अत्यधिक महँगा बना देना है।
- ग्रीनमेल: लक्ष्य कंपनी द्वारा उन शेयरों को पुनः खरीदना जिन्हें अधिग्रहणकर्ता पहले ही खरीद चुका है, ऊँचे प्रीमियम पर, ताकि शेयर अधिग्रहणकर्ता के हाथ में न रहें। उदाहरण के लिए, कंपनी A कंपनी B के शेयर $15 के प्रीमियम मूल्य पर खरीदती है; इसके बाद लक्ष्य कंपनी B $20 प्रति शेयर पर शेयर खरीदने की पेशकश करती है। आशा यह रहती है कि वह पर्याप्त शेयर पुनः खरीदकर कंपनी A को नियंत्रक हिस्सेदारी प्राप्त करने से रोक सके।
- पैक-मैन रक्षा: लक्षित कंपनी द्वारा अधिग्रहणकर्ता कंपनी के शेयर खरीदना और स्वयं उसके अधिग्रहण का प्रयास करना। यदि अधिग्रहणकर्ता को लगता है कि उसे अपने ही व्यवसाय पर नियंत्रण खोने का खतरा है, तो वह अपना अधिग्रहण प्रयास त्याग देगा। इस रणनीति के लिए स्पष्ट रूप से यह आवश्यक है कि कंपनी B के पास कंपनी A के बड़ी संख्या में शेयर खरीदने के लिए पर्याप्त धन हो। इसलिए, सीमित पूंजी संसाधनों वाली छोटी कंपनी के लिए पैक-मैन रक्षा प्रायः व्यावहारिक नहीं होती।
क्या आप और पढ़ना चाहते हैं?
कॉर्पोरेट अधिग्रहण कानून और प्रबंधन अनुशासन
कॉर्पोरेट अधिग्रहण के संभावित लक्ष्य
अधिग्रहण की संभावना