बॉन्ड जारी करने की संपूर्ण मार्गदर्शिका: चरणबद्ध प्रक्रिया और प्रमुख विचारणीय बिंदु
बॉन्ड कॉर्पोरेट वित्त में निर्णायक साधन हैं, जो संगठनों को वित्तीय बाज़ारों की विशाल तरलता तक पहुँच बनाकर पूंजी जुटाने में सक्षम बनाते हैं। कंपनियों, सरकारों या अन्य संस्थाओं द्वारा जारी की जाने वाली ये ऋण प्रतिभूतियाँ दीर्घकालिक वित्तपोषण आवश्यकताओं, जैसे व्यवसाय विस्तार, अवसंरचना विकास या मौजूदा ऋण के पुनर्वित्त, को पूरा करने के लिए संरचित की जाती हैं। तथापि, बॉन्ड जारी करने की प्रक्रिया जटिल है, जिसमें कठोर तैयारी, रणनीतिक नियोजन तथा वित्तीय एवं कानूनी विशेषज्ञों के साथ सहयोग आवश्यक होता है।
एक विस्तृत मार्गदर्शिका बॉन्ड जारी करने की चरणबद्ध प्रक्रिया का गहन विवेचन प्रस्तुत करती है और उन व्यावसायिक बारीकियों की जाँच करती है जो सफल परिणाम सुनिश्चित करती हैं (कृपया यहाँ देखें)। सामान्यतः प्रक्रिया इस प्रकार है:
1. प्रारंभिक व्यवहार्यता मूल्यांकन और बैंकिंग भागीदारों के साथ संवाद
उद्देश्य: यह मूल्यांकन करना कि क्या बॉन्ड निर्गम कंपनी के लिए सर्वोत्तम वित्तपोषण तंत्र है।
कार्यप्रणाली:
- जारीकर्ता कंपनी किसी बैंक से संपर्क करती है और अपनी वित्तपोषण आवश्यकताएँ तथा रणनीतिक उद्देश्य (जैसे ऋण पुनर्गठन, पूंजी विस्तार) प्रस्तुत करती है।
- बैंक कंपनी के तुलन पत्र, ऋण संबंधी मापदंडों, उद्योग में स्थिति और प्रचलित बाज़ार परिवेश का आकलन करते हुए गहन वित्तीय विश्लेषण करता है।
- यह निर्धारित करने के लिए कि निर्गमन बाज़ार की माँग और समय के अनुरूप है या नहीं, बाज़ार की स्थितियों और निवेशकों की धारणा का विश्लेषण किया जाता है।
व्यावसायिक विचारणीय बिंदु:
- बैंक यह मूल्यांकन करता है कि क्या जारीकर्ता बाज़ार-प्रवेश की आवश्यक पूर्वापेक्षाओं, जैसे वित्तीय स्थिरता और परिचालन-संबंधी निष्पादन इतिहास, को पूरा करता है।
- परामर्शी सहयोग में प्रारंभिक जोखिम मूल्यांकन, संरचना संबंधी विकल्प और संभावित मूल्य-निर्धारण रणनीतियाँ सम्मिलित हैं।
परिणाम: स्पष्ट रणनीति द्वारा समर्थित आगे बढ़ने का निर्णय यह सुनिश्चित करता है कि निर्गम व्यवहार्य है और बाज़ार की अपेक्षाओं के अनुरूप है।
2. क्रेडिट रेटिंग विश्लेषण एवं कानूनी दस्तावेज़ीकरण की तैयारी
उद्देश्य: जारीकर्ता की साख-योग्यता स्थापित करना और जारी करने के लिए कानूनी ढाँचा तैयार करना।
कार्यप्रणाली:
1. क्रेडिट रेटिंग:
- यदि जारीकर्ता के पास क्रेडिट रेटिंग नहीं है, तो बैंक क्रेडिट रेटिंग एजेंसियों (जैसे Moody’s, Fitch, S&P) के साथ संवाद स्थापित करने में सहायता करता है।
- रेटिंग एजेंसियाँ कंपनी के वित्तीय प्रदर्शन, ऋण प्रोफ़ाइल, उद्योग जोखिमों और समष्टि-आर्थिक कारकों का मूल्यांकन करती हैं।
- बैंक अनुकूल रेटिंग परिणाम सुनिश्चित करने के लिए कंपनी को विस्तृत प्रस्तुतियाँ तैयार करने में सहायता करता है।
2. दस्तावेज़ीकरण:
- विधि टीमें, प्रायः बाहरी सलाहकारों के साथ मिलकर, बॉन्ड प्रॉस्पेक्टस, ट्रस्ट डीड और अंडरराइटिंग अनुबंधों सहित आवश्यक दस्तावेज़ तैयार करती हैं।
- क्षेत्राधिकार संबंधी विनियमों (जैसे अमेरिका में SEC, यूरोप में ESMA) का अनुपालन सुनिश्चित करने में पूर्ण सावधानी बरती जाती है।
व्यावसायिक विचारणीय बिंदु:
- उच्चतर क्रेडिट रेटिंग पूंजी की लागत को उल्लेखनीय रूप से घटाती है, जबकि विस्तृत कानूनी दस्तावेज़ीकरण सभी हितधारकों के लिए जोखिमों को कम करता है।
परिणाम: जारीकर्ता को बाज़ार में विश्वसनीयता प्राप्त होती है, जिससे निर्गम प्रक्रिया अधिक सुचारु रहती है।
3. निवेशक सहभागिता और बाज़ार प्रतिक्रिया – रोडशो
उद्देश्य: संस्थागत निवेशकों में रुचि उत्पन्न करना तथा बाज़ार की प्रतिक्रिया के आधार पर निर्गम की शर्तों को परिष्कृत करना।
कार्यप्रणाली:
- एक रोडशो आयोजित किया जाता है, जिसमें प्रमुख वित्तीय केंद्रों (जैसे लंदन, न्यूयॉर्क, फ्रैंकफर्ट) में बैठकें और प्रस्तुतियाँ शामिल होती हैं।
- बैंक के सहयोग से वरिष्ठ प्रबंधन कंपनी की व्यावसायिक रणनीति, ऋण प्रोफ़ाइल और बॉन्ड की विशिष्टताएँ प्रस्तुत करता है तथा निवेशकों के प्रश्नों का वास्तविक समय में समाधान करता है।
- माँग, मूल्य-निर्धारण सहनशीलता और बॉन्ड की पसंदीदा शर्तों (जैसे परिपक्वता, कूपन दर) का आकलन करने के लिए निवेशक भावना का मूल्यांकन किया जाता है।
- यदि बाज़ार की प्रतिक्रिया प्रतिकूल रहती है, तो निर्गम में विलंब किया जाता है अथवा उसका पुनर्गठन किया जाता है।
व्यावसायिक विचारणीय बिंदु:
- रोडशो निवेशकों का विश्वास बढ़ाने और पारदर्शिता स्थापित करने का एक महत्वपूर्ण मंच है।
- बैंक कंपनी प्रतिनिधियों को विशेषज्ञ प्रशिक्षण प्रदान करता है, जिससे प्रस्तुतियाँ निवेशकों की प्राथमिकताओं के अनुरूप हों।
परिणाम: रोडशो से यह निर्धारित होता है कि बाज़ार की स्थितियाँ और निवेशकों की रुचि स्वीकार्य शर्तों पर निर्गमन का समर्थन करती हैं या नहीं।
4. बॉन्ड प्लेसमेंट एवं बाज़ार निष्पादन
उद्देश्य: निवेशकों की अधिकतम भागीदारी सुनिश्चित करते हुए इष्टतम समय और मूल्य पर निर्गमन निष्पादित करना।
कार्यप्रणाली:
- जारी करने के दिन, एक "गो-नो-गो" कॉल प्रचलित बाज़ार स्थितियों का आकलन करती है, ताकि यह पुष्टि की जा सके कि आगे बढ़ना है या स्थगित करना है।
- बॉन्ड निर्गम की घोषणा की जाती है और "बुक-बिल्डिंग" प्रक्रिया आरंभ होती है। इसमें निवेशकों के आदेश दर्ज करने के लिए एक डिजिटल बही तैयार की जाती है।
- मूल्य निर्धारण और आवंटन रणनीतियों को ऑर्डर की मात्रा और निवेशकों की माँग के आधार पर वास्तविक समय में समायोजित किया जाता है।
- बाज़ार बंद होने के पश्चात, कूपन दर, परिपक्वता और आबंटन सहित निर्गम की शर्तों की पुष्टि के लिए अंतिम कॉल आयोजित की जाती है।
व्यावसायिक विचारणीय बिंदु:
- रीयल-टाइम बाज़ार अंतर्दृष्टि यह सुनिश्चित करती है कि मूल्य निर्धारण निर्गमकर्ता के उद्देश्यों से समझौता किए बिना निवेशकों की माँग को प्रतिबिंबित करे।
- निवेशकों के साथ पारदर्शी संवाद विश्वास को सुदृढ़ करता है और निकासी के जोखिम को कम करता है।
परिणाम: बॉन्ड बाज़ार में सफलतापूर्वक आबंटित हो जाता है, जिससे अनुकूल शर्तों पर वांछित पूंजी सुरक्षित होती है।
5. आबंटन, मूल्य निर्धारण और द्वितीयक बाज़ार में आरंभ
उद्देश्य: निवेशकों के आवंटन को अंतिम रूप देना, बॉन्ड का मूल्य निर्धारित करना और द्वितीयक बाज़ारों में व्यापार की तैयारी करना।
कार्यप्रणाली:
- निवेशकों का आबंटन ऑर्डर के आकार, गुणवत्ता और जारीकर्ता के रणनीतिक लक्ष्यों (जैसे दीर्घकालिक धारकों को सुनिश्चित करना) से तालमेल जैसे मानदंडों के आधार पर निर्धारित किया जाता है।
- अंतिम मूल्य और कूपन का निर्धारण बेंचमार्क (जैसे, सरकारी बॉन्ड प्रतिफल) को आधार बनाकर और उस पर जोखिम-समायोजित प्रीमियम जोड़कर किया जाता है।
- बॉन्ड किसी मान्यता प्राप्त एक्सचेंज (जैसे NYSE, LSE) पर सूचीबद्ध है, जिससे निवेशकों के बीच इसका व्यापार संभव होता है।
व्यावसायिक विचारणीय बिंदु:
- बैंक जारीकर्ता की आवश्यकताओं और निवेशकों की अपेक्षाओं के बीच संतुलन बनाने के लिए मूल्य निर्धारण पर परामर्श देता है, जिससे दीर्घकालिक बाज़ार स्थिरता सुनिश्चित होती है।
- तरलता और मूल्य स्थिरता बनाए रखने के लिए प्रभावी द्वितीयक बाज़ार सहायता अत्यंत महत्वपूर्ण है।
परिणाम: बॉन्ड एक व्यापार योग्य लिखत बन जाता है, जो निवेशकों को तरलता और जारीकर्ता को निरंतर बाज़ार दृश्यता प्रदान करता है।
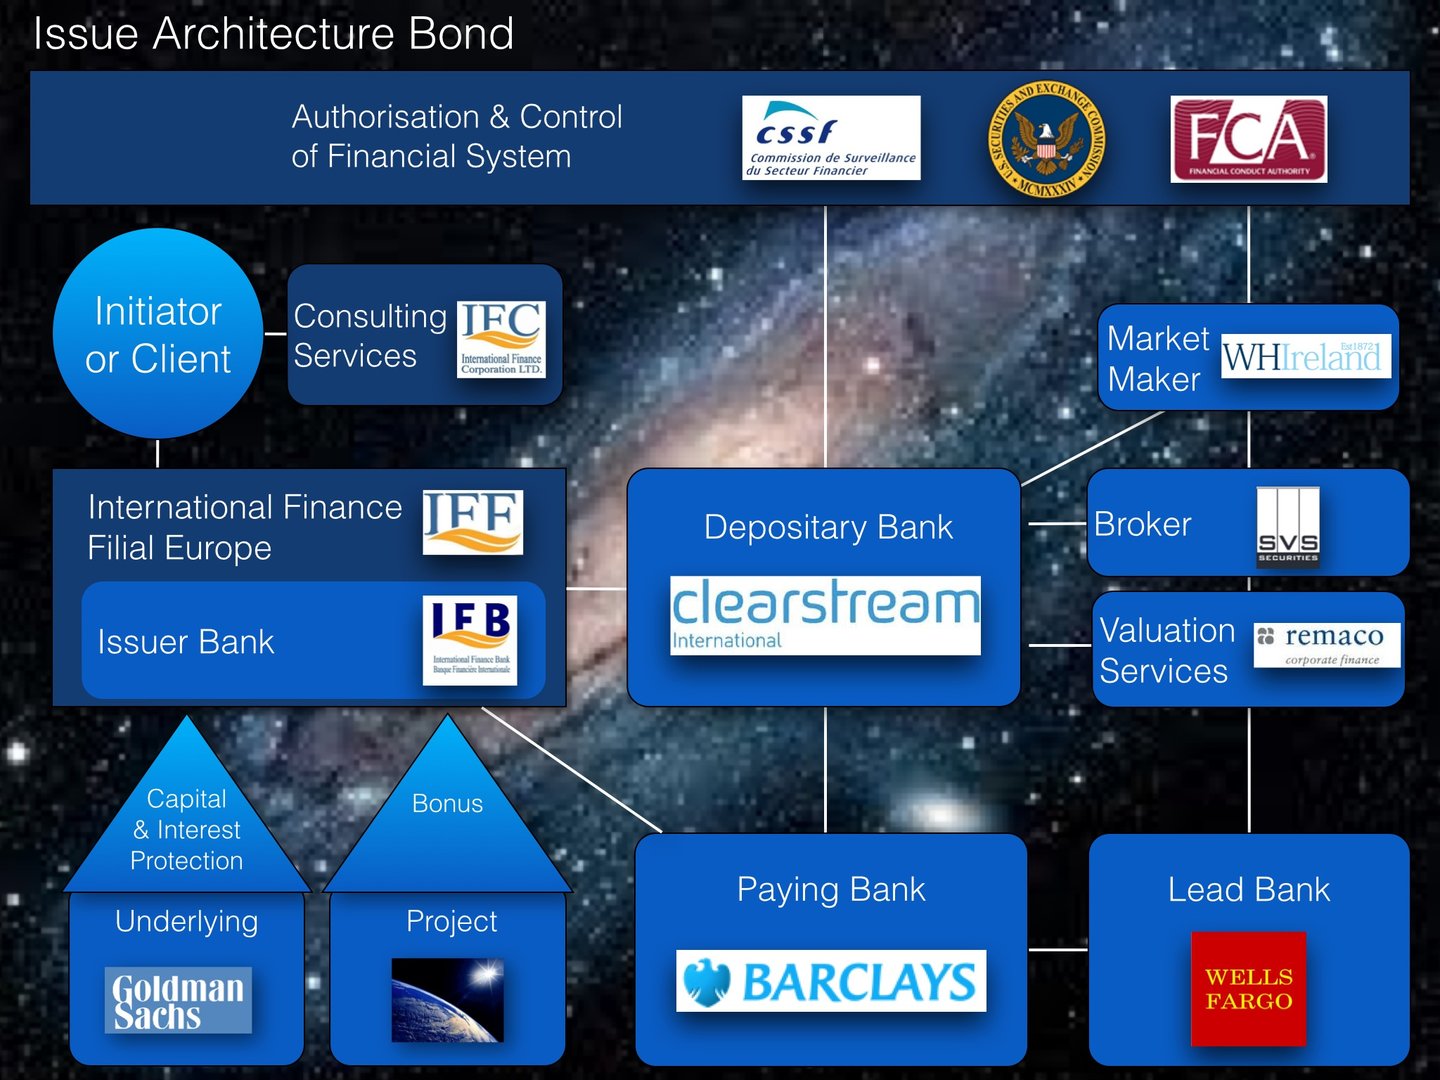
बॉन्ड निर्गमन में प्रमुख भूमिकाएँ
- एक्टिव बुकरनर: निर्गम प्रक्रिया का संचालन करता है, निवेशकों के आदेशों का प्रबंधन करता है और निष्पादन की सुचारुता सुनिश्चित करता है।
- पैसिव बुकरनर: लेन-देन में भाग लेता है, किंतु ऑर्डर बुक का सक्रिय प्रबंधन नहीं करता।
- सह-प्रबंधक: सीमित सहायता प्रदान करता है, प्रायः क्रॉस-सेल करार के अंतर्गत।
- लेफ़्ट-लीड या फ़िज़िकल बुकरनर: प्रस्ताव दस्तावेज़ों में सर्वप्रथम नामित लीड बुकरनर, जो फ़िज़िकल ऑर्डर बुक रखता है; हाई-यील्ड सौदों में इस भूमिका का विशेष महत्व होता है।
बॉन्ड बनाम ऋण: एक तुलना
1. वित्तपोषण का स्रोत:
- ऋण सीधे वित्तीय संस्थानों द्वारा प्रदान किए जाते हैं।
- बॉन्ड सार्वजनिक बाज़ारों में जारी किए जाते हैं, जिससे विविध निवेशक आकर्षित होते हैं।
2. लचीलापन:
- ऋण चुकौती और पुनर्वार्ता में अधिक लचीलापन प्रदान करते हैं।
- बॉन्ड की अवधि निश्चित होती है, जिससे वे बदलती परिस्थितियों के अनुरूप कम अनुकूलनीय होते हैं।
3. विपणन-योग्यता:
- बॉन्ड का द्वितीयक बाज़ारों में कारोबार होता है, जिससे तरलता उपलब्ध होती है।
- ऋण सामान्यतः परिपक्वता तक धारित रखे जाते हैं, जिससे उनकी अंतरणीयता सीमित रहती है।
4. जोखिम प्रबंधन:
- ऋण संपार्श्विक द्वारा प्रतिभूत किए जा सकते हैं, जिससे ऋणदाताओं का जोखिम घटता है।
- बॉन्ड जारीकर्ता की साख पर निर्भर करते हैं, और रेटिंग निवेशकों की धारणा को प्रभावित करती हैं।
बॉन्ड जारी करना एक परिष्कृत प्रक्रिया है, जिसमें वित्तीय कुशलता, बाज़ार की समझ और सावधानीपूर्ण निष्पादन की आवश्यकता होती है। प्रारंभिक व्यवहार्यता मूल्यांकन से लेकर द्वितीयक बाज़ार में व्यापार तक, प्रत्येक चरण में रणनीतिक योजना और व्यावसायिक सहयोग अपेक्षित है। अनुभवी बैंकिंग भागीदारों के साथ कार्य करके और सर्वोत्तम पद्धतियों का पालन करके कंपनियाँ बॉन्ड जारी करने को दीर्घकालिक वित्तपोषण, निवेशक सहभागिता और बाज़ार में स्थिति सुदृढ़ करने के एक सशक्त साधन के रूप में उपयोग कर सकती हैं। बॉन्ड न केवल पूंजी जुटाने का विस्तार-योग्य समाधान प्रदान करते हैं, बल्कि वैश्विक वित्तीय बाज़ारों में जारीकर्ता की साख और दृश्यता को भी सुदृढ़ करते हैं।
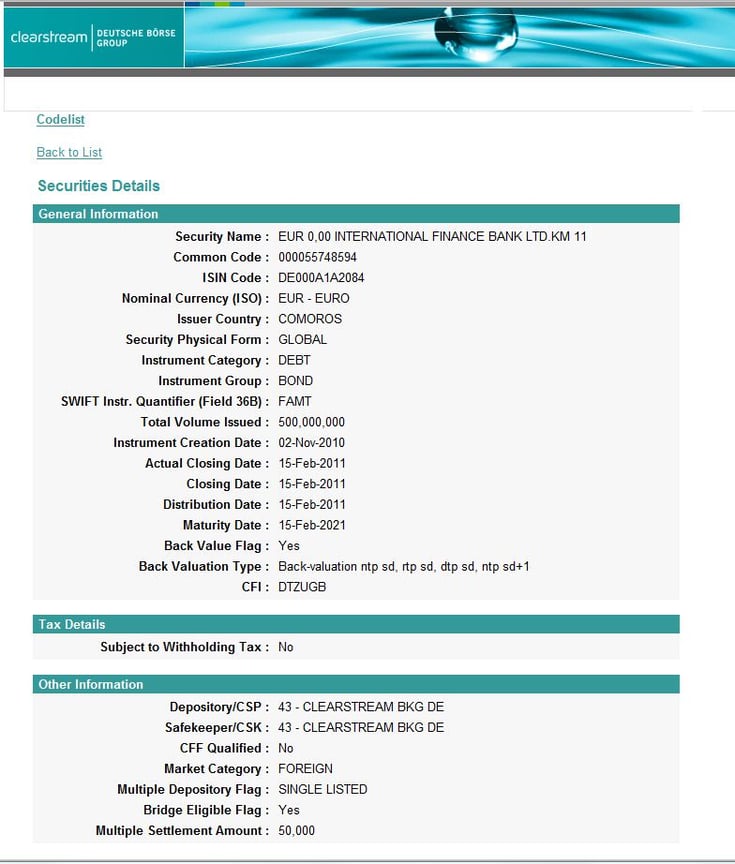
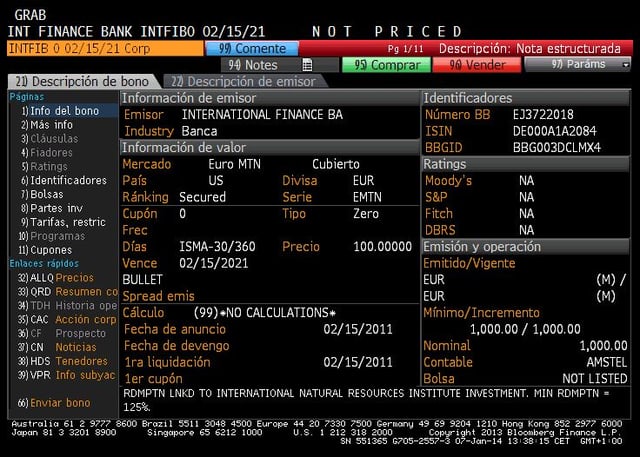
कॉर्पोरेट बॉन्ड को संपार्श्विक बनाना
कॉर्पोरेट बॉन्ड को संपार्श्विकृत करना एक ऐसी वित्तीय व्यवस्था है जिसमें जारीकर्ता बॉन्डधारकों के लिए प्रतिभूति के रूप में विशिष्ट परिसंपत्तियाँ गिरवी रखते हैं, जिससे अनुभूत ऋण जोखिम घटता है और उधार लागत संभावित रूप से कम हो सकती है। यह प्रथा विशेष रूप से कम क्रेडिट रेटिंग वाली कंपनियों या निवेशकों के व्यापक वर्ग को आकर्षित करने के इच्छुक जारीकर्ताओं के लिए उपयोगी है। संपार्श्विकरण का दोहरा लाभ है: यह ठोस गारंटी प्रदान कर निवेशकों का विश्वास बढ़ाता है और जारीकर्ताओं को अधिक अनुकूल शर्तों पर पूंजी बाज़ारों तक पहुँचने में सक्षम बनाता है।
संपार्श्विकीकरण के मूल सिद्धांत
संपार्श्विककरण (कोलैटरलाइज़ेशन) में चूक की स्थिति में बॉन्ड के पुनर्भुगतान को सुरक्षित करने के लिए परिसंपत्तियों को गिरवी रखा जाता है। संपार्श्विक कहलाने वाली ये परिसंपत्तियाँ एक सुरक्षा कवच का कार्य करती हैं और बॉन्डधारकों को आश्वस्त करती हैं कि यदि जारीकर्ता अपने दायित्वों को पूरा करने में विफल रहता है, तो वे गिरवी रखी गई परिसंपत्तियों पर दावा करके अपना निवेश वसूल कर सकते हैं। संपार्श्विक अनेक रूपों में हो सकता है, जिनमें अचल संपत्ति या मशीनरी जैसी मूर्त भौतिक परिसंपत्तियाँ, बौद्धिक संपदा जैसी अमूर्त परिसंपत्तियाँ, अथवा नकद भंडार और प्राप्य खाते जैसे वित्तीय साधन सम्मिलित हैं। संपार्श्विक का चयन उसके मूल्यांकन, तरलता और बॉन्डधारक के दावों की पूर्ति हेतु उसकी उपयुक्तता पर निर्भर करता है।
प्रक्रिया की शुरुआत तब होती है जब जारीकर्ता उपयुक्त संपार्श्विक की पहचान करता है। इसके बाद इन परिसंपत्तियों का स्वतंत्र मूल्यांकन किया जाता है, ताकि यह सुनिश्चित हो सके कि उनका मूल्य बॉन्ड के मूलधन और ब्याज भुगतानों को पर्याप्त रूप से कवर करता है। इस मूल्यांकन प्रक्रिया में प्रायः तृतीय-पक्ष लेखा परीक्षक या मूल्यांकनकर्ता शामिल होते हैं, जिनके आकलन से इस व्यवस्था में पारदर्शिता और विश्वसनीयता आती है। पहचान और मूल्यांकन के पश्चात, संपार्श्विक को कानूनी अनुबंधों के माध्यम से औपचारिक रूप दिया जाता है, जो बॉन्ड की शर्तों को परिभाषित करते हैं, जिनमें जारीकर्ता और बॉन्डधारकों दोनों के अधिकार और दायित्व सम्मिलित हैं।
कानूनी संरचना और तंत्र
कॉर्पोरेट बॉन्ड को संपार्श्विक से सुरक्षित करने में कानूनी संरचना निर्णायक होती है। सामान्यतः, यह व्यवस्था एक सुरक्षित बॉन्ड अनुबंध में दर्ज की जाती है, जो एक पूर्ण कानूनी लिखत होता है और संपार्श्विक के प्रकार, मूल्य और प्रबंधन का विवरण देता है। इस प्रक्रिया का एक प्रमुख तत्व धारणाधिकार (लिएन) का सृजन है: संपार्श्विक पर एक कानूनी दावा, जो चूक की स्थिति में बॉन्डधारकों को अन्य लेनदारों की तुलना में प्राथमिकता के अधिकार प्रदान करता है।
जोखिम को और कम करने के लिए, जारीकर्ता संपार्श्विक को विशेष प्रयोजन इकाई (SPV) को अंतरित कर सकते हैं, जो गिरवी रखी गई परिसंपत्तियों को धारण करने के लिए विशेष रूप से गठित एक विधिक रूप से स्वतंत्र इकाई होती है। यह दृष्टिकोण संपार्श्विक को जारीकर्ता की सामान्य परिसंपत्तियों से पृथक करता है, जिससे जारीकर्ता के वित्तीय संकट में होने पर भी यह अप्रभावित रहता है। ऐसी संरचना अत्यधिक उत्तोलित या जटिल लेन-देनों, जैसे परियोजना बॉन्ड या कवर्ड बॉन्ड, में सामान्य है।
इसके अतिरिक्त, कॉर्पोरेट बॉन्ड को संपार्श्विक-समर्थित बनाने में विनियामक और प्रकटीकरण संबंधी अपेक्षाएँ महत्वपूर्ण भूमिका निभाती हैं। जारीकर्ताओं को बॉन्ड और संपार्श्विक व्यवस्था को प्रतिभूति विनियामकों जैसे संबंधित प्राधिकरणों के पास पंजीकृत करना होता है और शर्तों को बॉन्ड प्रॉस्पेक्टस में प्रकट करना होता है। पारदर्शिता निवेशकों के विश्वास को बढ़ावा देने में निर्णायक है, क्योंकि यह संपार्श्विक की प्रकृति, मूल्य और प्रवर्तनीयता के संबंध में आश्वासन प्रदान करती है।
संपार्श्विक की अखंडता बनाए रखना
संपार्श्विक प्रबंधन बॉन्ड जारी होने के साथ समाप्त नहीं होता। जारीकर्ताओं को बॉन्ड की संपूर्ण अवधि के दौरान संपार्श्विक का मूल्य बनाए रखना आवश्यक होता है। इसमें यह सुनिश्चित करने के लिए समय-समय पर पुनर्मूल्यांकन शामिल है कि संपार्श्विक का मूल्य बकाया दायित्वों को पूरा करने के लिए पर्याप्त बना रहे। यदि मूल्यह्रास या अन्य कारणों से मूल्य घट जाता है, तो पर्याप्त कवरेज बनाए रखने के लिए जारीकर्ता को संपार्श्विक बदलना या अतिरिक्त परिसंपत्तियाँ प्रदान करनी पड़ सकती हैं।
बॉण्डधारक प्रायः जारीकर्ताओं से अनुबंधात्मक शर्तें (कोवेनेंट) स्थापित करने की अपेक्षा करते हैं: ये संविदात्मक प्रावधान हैं जो जारीकर्ता पर कुछ दायित्व आरोपित करते हैं, जैसे विशिष्ट वित्तीय अनुपात बनाए रखना या परिसंपत्तियों की बिक्री को प्रतिबंधित करना। ये कोवेनेंट सुरक्षा उपाय के रूप में कार्य करते हैं और यह सुनिश्चित करते हैं कि जारीकर्ता बॉण्ड की अवधि के दौरान संपार्श्विक के मूल्य को कमज़ोर न करे।
अनुप्रयोग और प्रकार
संपार्श्वीकृत बॉण्ड विभिन्न रूपों में उपलब्ध होते हैं, जिनमें से प्रत्येक विशिष्ट वित्तपोषण आवश्यकताओं और बाज़ार परिस्थितियों के अनुरूप तैयार किया जाता है। उदाहरण के लिए, परिसंपत्ति-समर्थित बॉण्ड अचल संपत्ति या प्राप्य राशियों जैसी मूर्त परिसंपत्तियों द्वारा प्रतिभूत होते हैं, जबकि कवर्ड बॉण्ड दोहरा अवलंब (रिकोर्स) प्रदान करते हैं, जिससे बॉण्डधारक जारीकर्ता की सामान्य परिसंपत्तियों तथा संपार्श्विक पूल, दोनों पर दावा कर सकते हैं। इसी प्रकार, परियोजना बॉण्ड अवसंरचना विकास जैसी विशिष्ट परियोजनाओं से उत्पन्न राजस्व द्वारा प्रतिभूत होते हैं और प्रायः बड़े पैमाने की वित्तपोषण पहलों में उपयोग किए जाते हैं।
इन पारंपरिक रूपों के अतिरिक्त, कोलैटरलाइज़्ड लोन ऑब्लिगेशंस (CLO) जैसे स्ट्रक्चर्ड उत्पाद कई कॉर्पोरेट ऋणों को एकल प्रतिभूति में समेकित करते हैं, जिससे विविधीकरण प्राप्त होता है और व्यक्तिगत चूक के जोखिम कम होते हैं। संपार्श्विक बॉन्ड का प्रत्येक प्रकार एक विशिष्ट प्रयोजन पूरा करता है, जो जारीकर्ताओं को ऋण की संरचना में लचीलापन तथा निवेशकों को विभिन्न स्तर की सुरक्षा और जोखिम-समायोजित प्रतिफल प्रदान करता है।
चुनौतियाँ और विचारणीय बिंदु
संपार्श्वीकरण के निर्विवाद लाभ हैं, किंतु इसमें कुछ चुनौतियाँ भी हैं। एक प्रमुख चिंता संपार्श्विक के मूल्य ह्रास का जोखिम है। यदि गिरवी रखी गई परिसंपत्तियों का मूल्य घटता है, तो चूक की स्थिति में बॉन्डधारकों की वसूली कम हो सकती है। यह जोखिम सुदृढ़ मूल्यांकन पद्धतियों और परिसंपत्तियों की सतत निगरानी के महत्व को रेखांकित करता है।
कानूनी और परिचालन संबंधी जटिलताएँ भी एक विचारणीय पहलू हैं। प्रतिभूत बॉन्ड अनुबंधों का प्रारूपण और उनका प्रवर्तन, धारणाधिकार (लियन) स्थापित करना तथा SPV का प्रबंधन करने में उल्लेखनीय प्रशासनिक प्रयास और कानूनी लागत लगती है। इसके अतिरिक्त, कम विकसित वित्तीय प्रणालियों वाले क्षेत्राधिकारों में संपार्श्विक पर दावों का प्रवर्तन समय-साध्य और अनिश्चित हो सकता है, जिससे निवेशकों का विश्वास कमज़ोर पड़ सकता है।
अंत में, संपार्श्विक-समर्थित बॉन्ड नैतिक जोखिम उत्पन्न कर सकते हैं। विशिष्ट परिसंपत्तियाँ गिरवी रखने से जारीकर्ता यह मान सकते हैं कि उनकी समग्र वित्तीय स्थिति की जाँच कम होगी, जिससे अधिक जोखिमपूर्ण व्यावसायिक पद्धतियाँ अपनाई जा सकती हैं। इससे सुदृढ़ विनियामक पर्यवेक्षण और निवेशकों के उचित परिश्रम (ड्यू डिलिजेंस) की आवश्यकता रेखांकित होती है।
संपार्श्विकीकरण के लाभ
इन चुनौतियों के बावजूद, कॉर्पोरेट बॉन्डों को संपार्श्विक से समर्थित करना जारीकर्ताओं और निवेशकों, दोनों के लिए एक मूल्यवान साधन बना हुआ है। जारीकर्ताओं के लिए, संपार्श्विक की उपस्थिति चूक के अनुमानित जोखिम को कम करती है, जिससे वे कम ब्याज दरों पर पूंजी आकर्षित कर पाते हैं। यह निवेशक आधार को भी व्यापक बनाती है, क्योंकि सुरक्षित बॉन्ड पेंशन फंड और बीमा कंपनियों जैसे जोखिम-विमुख संस्थागत निवेशकों को आकर्षित करते हैं।
निवेशकों के लिए, संपार्श्वीकरण सुरक्षा की एक अतिरिक्त परत प्रदान करता है, जिससे चूक की स्थिति में वसूली की संभावनाएँ बेहतर होती हैं। अनुभवजन्य साक्ष्य से संकेत मिलता है कि असुरक्षित ऋण की तुलना में प्रतिभूत बॉन्डों की वसूली दरें प्रायः अधिक होती हैं, जिससे वे रूढ़िवादी पोर्टफोलियो के लिए एक पसंदीदा विकल्प बन जाते हैं।
संक्षेप में
कॉर्पोरेट बॉन्ड को संपार्श्विक से समर्थित करना एक परिष्कृत वित्तीय रणनीति है जो साख-योग्यता बढ़ाती है, उधारी लागत घटाती है और निवेशकों को अधिक आश्वासन प्रदान करती है। कानूनी अनुबंधों की सावधानीपूर्वक संरचना, संपार्श्विक के सटीक मूल्यांकन और पारदर्शिता बनाए रखने से जारीकर्ताओं को महत्वपूर्ण लाभ मिलते हैं, साथ ही निवेशकों को एक सुरक्षित और आकर्षक निवेश माध्यम उपलब्ध होता है। तथापि, किसी भी वित्तीय तंत्र की भाँति, इसमें संभावित लाभों और अंतर्निहित जोखिमों के बीच संतुलन बनाने के लिए सावधानीपूर्वक योजना और क्रियान्वयन आवश्यक है। जैसे-जैसे वैश्विक वित्तीय बाज़ार विकसित हो रहे हैं, संपार्श्विक-समर्थित बॉन्ड के कॉर्पोरेट वित्तपोषण की आधारशिला बने रहने की संभावना है, जो अधिकाधिक जटिल होते आर्थिक परिवेश में नई चुनौतियों और अवसरों के अनुरूप ढलते रहेंगे।
बॉन्ड और निवेश निधियों को जारी करने तथा बनाए रखने की लागत
| श्रेणी | लागत का प्रकार | बॉन्ड | निवेश फंड |
|---|---|---|---|
| प्रारंभिक निर्गमन और व्यवस्था की स्थापना | अंडरराइटिंग शुल्क | कुल निर्गम राशि का 0.5%–2.0% | 2.0%–6.0% (प्लेसमेंट शुल्क) |
| विधिक एवं विनियामक शुल्क | निर्गम आकार का 0.05%–0.3% (€10 हज़ार–€50 हज़ार) | €25k–€200k | |
| रेटिंग एजेंसी शुल्क | कुल निर्गम का 0.02%–0.1% | सामान्यतः लागू नहीं | |
| सूचीकरण शुल्क | €5k–€50k | €25k–€250k | |
| विपणन और वितरण | निर्गम आकार का 0.1%–0.5% | €20k–€200k | |
| कस्टोडियन और डिपॉज़िटरी की व्यवस्था | सामान्यतः लागू नहीं | €10k–€50k | |
| लेखा-परीक्षा एवं मूल्यांकन | सामान्यतः कानूनी लागतों में सम्मिलित | €10k–€50k | |
| विनियामक पंजीकरण | €10k–€50k | €5k–€50k | |
| ट्रस्टी और भुगतान एजेंट की व्यवस्था | €2k–€20k | सामान्यतः लागू नहीं | |
| निवेशक संबंध की स्थापना | €15k–€50k | विपणन में सम्मिलित (€20k–€200k) | |
| निरंतर रखरखाव | प्रबंधन शुल्क | लागू नहीं | AUM का 0.5%–2.0% प्रति वर्ष |
| अभिरक्षा एवं निक्षेपागार शुल्क | लागू नहीं | AUM का 0.02%–0.1% प्रति वर्ष | |
| प्रशासन और लेखांकन | €10k–€100k प्रति वर्ष (अनुपालन रिपोर्टिंग) | प्रबंधनाधीन परिसंपत्तियों (AUM) का 0.05%–0.25% प्रति वर्ष | |
| लेखा परीक्षा शुल्क | सामान्यतः रिपोर्टिंग में शामिल | €10k–€50k प्रति वर्ष | |
| ट्रस्टी और भुगतान एजेंट शुल्क | प्रतिवर्ष €2k–€20k | सामान्यतः लागू नहीं | |
| रिपोर्टिंग और अनुपालन | €10k–€100k प्रति वर्ष | प्रति वर्ष €15k–€75k | |
| निवेशक संबंध | €15k–€50k प्रति वर्ष | €20k–€75k प्रति वर्ष | |
| वितरण एवं बिक्री शुल्क | सामान्यतः लागू नहीं | प्रति वर्ष 0.1%–1.0% (ट्रेलर शुल्क) | |
| कूपन भुगतान | 2%–8% वार्षिक कूपन | सामान्यतः लागू नहीं | |
| प्रदर्शन शुल्क | सामान्यतः लागू नहीं | अतिरिक्त प्रतिफल का 10%–20% (सशर्त) |
तुलनात्मक अवलोकन और लागत प्रबंधन हेतु विचारणीय बिंदु
- बॉन्ड: सामान्यतः आरंभिक निर्गम की स्थिर लागत पर्याप्त होती है, किंतु वार्षिक रखरखाव लागत (ब्याज भुगतान को छोड़कर) अपेक्षाकृत कम होती है। ब्याज लागत दीर्घकालिक रूप से एक महत्वपूर्ण व्यय है।
- फंड: प्रारंभिक स्थापना लागत (पैमाने के अनुपात में) मध्यम रूप से कम होती है, किंतु AUM से सीधे जुड़े चालू परिचालन व्यय काफ़ी अधिक होते हैं। फंड की वृद्धि के साथ लागत आनुपातिक रूप से बढ़ती है, विशेष रूप से प्रबंधन शुल्क और संभावित प्रदर्शन-संबंधी शुल्कों के माध्यम से।
बॉन्ड जारी करने से जुड़ी लागतें
जब कोई निगम, नगरपालिका या संप्रभु संस्था पूंजी जुटाने के लिए बॉन्ड जारी करने का निर्णय लेती है, तो उसे विभिन्न प्रत्यक्ष और अप्रत्यक्ष लागतों का सामना करना पड़ता है, जिन्हें नीचे विस्तारपूर्वक सूचीबद्ध किया गया है:
क. प्रारंभिक जारी करने की लागतें
1. अंडरराइटिंग शुल्क
- सामान्यतः जारी की गई कुल राशि के 0.5% से 2.0% तक होते हैं। ये शुल्क निवेश बैंकों को बॉन्ड की संरचना, मूल्य निर्धारण और निवेशकों के बीच वितरण के लिए पारिश्रमिक के रूप में दिए जाते हैं।
2. विधिक शुल्क
- कानूनी दस्तावेज़ीकरण और प्रॉस्पेक्टस तैयार करने से संबंधित लागतें। जटिलता के आधार पर आमतौर पर बॉन्ड निर्गम का 0.05% से 0.3% के बीच।
3. रेटिंग एजेंसी शुल्क
- क्रेडिट रेटिंग के लिए एजेंसियों (Moody's, S&P, Fitch) को किए जाने वाले भुगतान। ये निर्गम के आकार के 0.02% से 0.1% तक होते हैं, जिनमें प्रायः न्यूनतम निश्चित शुल्क लागू होते हैं।
4. लिस्टिंग शुल्क
- बॉन्ड की सूचीबद्धता के लिए एक्सचेंजों द्वारा लिया जाने वाला व्यय। क्षेत्राधिकार और एक्सचेंज के आधार पर लगभग प्रतिवर्ष €5,000–€50,000।
5. विनियामक शुल्क
- वित्तीय विनियामक निकायों (जैसे SEC, FCA, BaFin) के साथ फाइलिंग और पंजीकरण शुल्क। यह सामान्यतः एक निश्चित राशि होती है जो क्षेत्राधिकार के अनुसार काफ़ी भिन्न होती है, और प्रायः €10,000–€50,000 के बीच रहती है।
6. विपणन एवं वितरण लागत
- रोडशो, विपणन कार्यक्रम, दस्तावेज़ीकरण और निवेशक प्रस्तुतियाँ। सामान्यतः निर्गम आकार का 0.1% से 0.5% तक।
B. बॉन्ड के आवर्ती रखरखाव व्यय
1. ट्रस्टी या भुगतान एजेंट शुल्क
- भुगतानों के संचालन और प्रशासनिक पर्यवेक्षण के लिए वार्षिक शुल्क। सामान्यतः प्रति वर्ष €2,000 से €20,000 के बीच, जो जटिलता और निर्गम के आकार के अनुसार भिन्न होता है।
2. रिपोर्टिंग एवं अनुपालन लागत
- आवधिक वित्तीय रिपोर्टिंग, प्रकटीकरण आवश्यकताएँ और अनुपालन दस्तावेज़ीकरण। सामान्यतः €10,000–€100,000 प्रति वर्ष की सीमा में, जो विनियामक जटिलता और बॉन्ड संरचना पर निर्भर करती है।
3. निवेशक संबंध
- बॉन्डधारकों के साथ प्रभावी संवाद बनाए रखने से संबंधित लागतें। वार्षिक बजट प्रायः लगभग €15,000–€50,000 होते हैं।
4. कूपन भुगतान (ब्याज लागत)
- ऋण-सेवा की स्पष्ट लागत, जो बॉन्डधारकों को नियमित रूप से अदा की जाती है। ब्याज भुगतान प्राथमिक वित्तीय भार होता है, जो ऋण-पात्रता और बाज़ार की स्थितियों के अनुसार सामान्यतः वार्षिक 2%–8% होता है।