सहयोगात्मक सफलता की ओर मार्ग: वित्तीय संस्थानों के लिए IFB की थोक बैंकिंग सेवाएँ
वित्त के बदलते परिवेश में सहयोग और रणनीतिक गठबंधन विकास एवं नवाचार के आधार स्तंभ हैं। International Finance Bank (IFB) ऐसी साझेदारियों की निर्णायक भूमिका को पहचानता है और अपनी थोक बैंकिंग सेवाओं का पूरा दायरा न केवल व्यवसायों और सरकारी संस्थाओं, बल्कि अन्य बैंकों और वित्तीय संस्थानों को भी उपलब्ध कराता है। यह विस्तारित केंद्रबिंदु इन संस्थाओं की विशिष्ट आवश्यकताओं को पूरा करता है तथा उनके विस्तार, परिचालन दक्षता और सेवा-विविधीकरण को सुगम बनाता है। यह लेख जीवंत उदाहरणों के माध्यम से वित्तीय संस्थानों के लिए IFB की थोक बैंकिंग सेवाओं की गहराई का विवेचन करता है और उनकी परिवर्तनकारी क्षमता को रेखांकित करता है।
होलसेल बैंकिंग: वित्तीय संस्थानों के लिए उत्प्रेरक
बैंकों और वित्तीय संस्थानों के लिए थोक बैंकिंग सेवाएँ पारंपरिक प्रस्तावों से आगे बढ़कर बड़े पैमाने के परिचालनों और रणनीतिक वित्तीय प्रबंधन के लिए डिज़ाइन किए गए विशिष्ट वित्तीय समाधान प्रदान करती हैं। ये सेवाएँ अंतर-बैंक सहयोग को बढ़ावा देने, चलनिधि प्रबंधन को सुदृढ़ करने तथा अंतरराष्ट्रीय व्यापार एवं निवेश गतिविधियों को सुगम बनाने में सहायक हैं।
वित्तीय संस्थानों के लिए IFB के अनुकूलित थोक बैंकिंग समाधान
कॉरेस्पोंडेंट बैंकिंग: वैश्विक नेटवर्क को सुदृढ़ बनाना
कल्पना कीजिए कि कोई क्षेत्रीय बैंक अपनी उपस्थिति का विस्तार करना और अपने ग्राहकों को अंतर्राष्ट्रीय बैंकिंग सेवाएँ प्रदान करना चाहता है। IFB की कॉरेस्पोंडेंट बैंकिंग सेवाओं के माध्यम से यह बैंक सीमा-पार लेन-देन, विदेशी मुद्रा और अंतर्राष्ट्रीय व्यापार सेवाओं को सुगम बनाने के लिए IFB के कॉरेस्पोंडेंट संबंधों का उपयोग कर सकता है, जिससे उसकी प्रतिस्पर्धी क्षमता और बाज़ार पहुँच में वृद्धि होती है।
तरलता प्रबंधन: स्थिरता और वृद्धि सुनिश्चित करना
एक ऐसे वित्तीय संस्थान की कल्पना कीजिए जो परिचालन स्थिरता सुनिश्चित करने और वृद्धि को सुगम बनाने के लिए अपनी तरलता को अनुकूलित करने की चुनौती का सामना कर रहा है। IFB के तरलता प्रबंधन समाधान एक सशक्त सहारा प्रदान करते हैं, जो परिसंपत्तियों और देयताओं के कुशल प्रबंधन के लिए परिष्कृत साधन और रणनीतियाँ उपलब्ध कराते हैं, ताकि संस्थान अपने अल्पकालिक दायित्वों की पूर्ति कर सके और दीर्घकालिक अवसरों में निवेश कर सके।
जोखिम प्रबंधन समाधान: बाज़ार की अस्थिरता का प्रबंधन
बाज़ार, ऋण और परिचालन जोखिमों की जटिलताओं से जूझ रही वित्तीय संस्थाओं के लिए, IFB अनुकूलित जोखिम प्रबंधन समाधान प्रदान करता है। ब्याज दर स्वैप से लेकर मुद्रा हेजिंग उपकरणों तक, IFB इन संस्थाओं को जोखिम कम करने में सक्षम बनाता है, जिससे उनकी वित्तीय स्थिरता और उनके ग्राहकों की परिसंपत्तियों की सुरक्षा सुनिश्चित होती है।
क्लियरिंग और निपटान सेवाएँ: लेन-देन का सुचारु संचालन
अंतरबैंक लेन-देन में दक्षता और विश्वसनीयता सर्वोपरि हैं। IFB की क्लियरिंग और निपटान सेवाएँ यह सुनिश्चित करती हैं कि संस्थानों के बीच वित्तीय लेन-देन सुचारु और सटीक रूप से निष्पादित हों, जिससे निपटान जोखिम घटता है और लेन-देन की गति बढ़ती है, और इस प्रकार समग्र परिचालन दक्षता में वृद्धि होती है।
सिंडिकेटेड ऋण और परियोजना वित्तपोषण: सहयोगात्मक उपक्रमों का शुभारंभ
कल्पना कीजिए कि कई बैंक मिलकर किसी बड़ी अवसंरचना परियोजना का वित्तपोषण करते हैं, जिसे कोई एक संस्था अकेले वहन नहीं कर सकती। IFB सिंडिकेटेड ऋण और परियोजना वित्तपोषण में आयोजक या सहभागी के रूप में भाग ले सकता है, और ऐसे उपक्रमों को साकार करने के लिए आवश्यक पूंजी और समन्वय प्रदान कर सकता है, जिससे सहयोगात्मक सफलता और आर्थिक विकास को बढ़ावा मिलता है।
IFB के साथ साझेदारी का रणनीतिक लाभ
वित्तीय संस्थानों के लिए IFB की थोक बैंकिंग सेवाएँ सहयोगी सफलता को बढ़ावा देने और साझेदार संस्थानों की क्षमताओं को सुदृढ़ करने की प्रतिबद्धता को रेखांकित करती हैं। IFB की विशेषज्ञता, कॉरेस्पोंडेंट संबंधों और वित्तीय समाधानों का लाभ उठाकर बैंक और वित्तीय संस्थान विकास के नए मार्ग खोल सकते हैं, अपनी सेवाओं में विविधता ला सकते हैं और अपनी बाज़ार स्थिति को सुदृढ़ कर सकते हैं।
IFB के साथ सहयोगात्मक यात्रा का शुभारंभ
वैश्विक वित्त के जटिल तंत्र में, वित्तीय संस्थानों के बीच बनी रणनीतिक साझेदारियाँ साझा सफलता और नवाचार का मार्ग प्रशस्त करती हैं। IFB बैंकों और वित्तीय संस्थाओं को उनकी आवश्यकताओं के अनुरूप विशेष रूप से तैयार की गई थोक बैंकिंग सेवाओं के विस्तृत दायरे को जानने के लिए आमंत्रित करता है। साथ मिलकर हम वित्तीय बाज़ारों की जटिलताओं में दक्षता प्राप्त कर सकते हैं, विकास के अवसरों का उपयोग कर सकते हैं और अपनी सामूहिक आकांक्षाओं को साकार कर सकते हैं। हमारी थोक बैंकिंग सेवाएँ आपके संस्थान की दिशा को किस प्रकार रूपांतरित कर सकती हैं और सहयोगात्मक समृद्धि के भविष्य को गति दे सकती हैं, यह जानने के लिए आज ही IFB से संपर्क करें।
अन्य वित्तीय संस्थाओं/बैंकों के लिए IFB नोस्ट्रो-वोस्ट्रो कॉरेस्पोंडेंट खाते
International Finance Bank (IFB) के साथ नोस्ट्रो-वोस्ट्रो खाता संबंध स्थापित करने में एक अत्यंत विस्तृत प्रक्रिया सम्मिलित है, जिसके लिए संपूर्ण दस्तावेज़ प्रस्तुत करना आवश्यक है। दस्तावेज़ीकरण अंतरराष्ट्रीय कॉरेस्पोंडेंट-बैंकिंग मानकों – FATF अनुशंसा 13, ML/FT जोखिमों के सुदृढ़ प्रबंधन पर बेसल समिति के दिशानिर्देश तथा वोल्फ़्सबर्ग समूह की कॉरेस्पोंडेंट बैंकिंग उचित परिश्रम (ड्यू डिलिजेंस) प्रश्नावली (CBDDQ) – का अनुपालन करता है और कॉरेस्पोंडेंट बैंकों के बीच पारदर्शी, सुरक्षित एवं कुशल परिचालन संबंध की स्थापना सुनिश्चित करता है।
1. कॉर्पोरेट दस्तावेज़:
- कॉर्पोरेट चार्टर या निगमन के अनुच्छेद: बैंक की स्थापना को प्रदर्शित करने वाले कानूनी दस्तावेज़, जिनमें उसका कानूनी नाम, संरचना और उद्देश्य शामिल हों।
- व्यावसायिक लाइसेंस: बैंक के अपने क्षेत्राधिकार में संचालन के प्राधिकार का प्रमाण।
- गुड स्टैंडिंग प्रमाणपत्र: स्थानीय कानूनों और विनियमों के साथ बैंक के अनुपालन को प्रमाणित करता है।
- बोर्ड संकल्प: बैंक के निदेशक मंडल का एक औपचारिक निर्णय, जो खाता खोलने को अधिकृत करता है और बैंक की ओर से अनुबंध निष्पादित करने के लिए सक्षम व्यक्तियों को नामित करता है।
2. वित्तीय विवरण:
- लेखापरीक्षित वित्तीय विवरण (पिछले 2-3 वित्तीय वर्ष): प्रतिष्ठित लेखा फर्म द्वारा लेखापरीक्षित संपूर्ण रिपोर्टें, जिनमें तुलन पत्र, आय विवरण और नकदी प्रवाह विवरण सम्मिलित हों।
- अंतरिम वित्तीय विवरण (यदि लागू हो): अंतिम लेखापरीक्षित विवरण पुराना होने की स्थिति में सबसे हालिया त्रैमासिक या अर्धवार्षिक वित्तीय विवरण।
3. परिचालन संबंधी दस्तावेज़:
- बैंक प्रोफ़ाइल: बैंक का विस्तृत विवरण, जिसमें इतिहास, बाज़ार में उपस्थिति, संचालित गतिविधियों के प्रकार और भौगोलिक विस्तार शामिल हैं।
- AML/KYC नीति दस्तावेज़: बैंक की धनशोधन निवारण (AML) तथा ग्राहक की पहचान (KYC) नीतियों और प्रक्रियाओं को प्रमाणित करने वाले दस्तावेज़।
- जोखिम प्रबंधन नीतियाँ: बैंक की जोखिम आकलन एवं प्रबंधन रणनीतियों की रूपरेखा, जिसमें ऋण, बाज़ार और परिचालन जोखिम नियंत्रण शामिल हैं।
4. स्वामित्व एवं प्रबंधन संबंधी जानकारी:
- अंतिम हितलाभकारी स्वामित्व (UBO) घोषणा: बैंक के अंतिम हितलाभकारी स्वामियों का प्रकटीकरण, जो सामान्यतः वे व्यक्ति या संस्थाएँ होती हैं जो बैंक के शेयरों के एक निर्दिष्ट प्रतिशत से अधिक के स्वामी हैं अथवा उन्हें नियंत्रित करती हैं।
- वरिष्ठ प्रबंधन प्रोफ़ाइल: बैंक के प्रमुख प्रबंधन कार्मिकों की जीवनियाँ और योग्यताएँ, जिनमें बैंकिंग क्षेत्र में उनकी विशेषज्ञता और अनुभव पर बल दिया गया है।
5. विधिक एवं अनुपालन दस्तावेज़ीकरण:
- अनुपालन एवं विनियामक अनुमोदन: अंतरराष्ट्रीय बैंकिंग विनियमों के पालन को दर्शाने वाले दस्तावेज़, जिनमें विदेशी बाज़ारों में संचालन के लिए लाइसेंस (यदि लागू हों) शामिल हैं।
- विधिक राय: जहाँ आवश्यक हो, नोस्ट्रो-वोस्ट्रो संबंध में प्रवेश करने की बैंक की क्षमता के संबंध में विधिक राय, जो सामान्यतः विधि सलाहकार द्वारा तैयार की जाती है।
6. तकनीकी एवं परिचालन संबंधी आवश्यकताएँ:
- प्रणाली एवं परिचालन क्षमताएँ: लेनदेन के संचालन, रिपोर्टिंग और IFB के साथ संचार के लिए बैंक की तकनीकी अवसंरचना का अवलोकन।
- SWIFT/BIC कोड: बैंक पहचानकर्ता कोड (BIC) या SWIFT कोड, जो अंतरराष्ट्रीय लेनदेन को सुगम बनाते हैं।
- उचित परिश्रम (ड्यू डिलिजेंस) प्रश्नावली: बैंक के परिचालन, शासन और जोखिम प्रबंधन पद्धतियों की विस्तृत जानकारी देने वाली पूर्ण की गई Wolfsberg CBDDQ।
7. धन-शोधन निवारण (AML) और आतंकवाद के वित्तपोषण का प्रतिरोध (CTF) संबंधी दस्तावेज़ीकरण:
- AML/CTF कार्यक्रम दस्तावेज़ीकरण: मनी लॉन्ड्रिंग और आतंकवाद के वित्तपोषण का मुकाबला करने के लिए बैंक के कार्यक्रमों का विस्तृत विवरण, जिसमें ग्राहक पहचान, लेनदेन निगरानी और रिपोर्टिंग प्रक्रियाएँ शामिल हैं।
- स्वतंत्र AML/CTF लेखा-परीक्षा रिपोर्टें: बैंक के AML/CTF कार्यक्रमों की स्वतंत्र लेखा-परीक्षाओं की रिपोर्टें, जो अंतरराष्ट्रीय मानकों के अनुपालन को रेखांकित करती हैं।
8. संपर्क एवं परिचालन समन्वय संबंधी जानकारी:
- संपर्क विवरण: परिचालन, विधिक तथा अनुपालन संबंधी संवाद के लिए प्राथमिक संपर्क व्यक्तियों के नाम, पदनाम और संपर्क जानकारी।
- परिचालन अनुबंध: नोस्ट्रो-वोस्ट्रो संबंध के परिचालन पहलुओं को रेखांकित करने वाले विस्तृत अनुबंध, जिनमें निपटान निर्देश, शुल्क संरचनाएँ और मिलान प्रक्रियाएँ शामिल हैं।
9. सुरक्षा एवं धोखाधड़ी रोकथाम के उपाय:
- साइबर सुरक्षा नीतियाँ एवं प्रक्रियाएँ: बैंक के साइबर सुरक्षा उपायों का वर्णन करने वाले दस्तावेज़, जिनमें डेटा संरक्षण, उल्लंघन-प्रतिक्रिया योजनाएँ और नियमित सुरक्षा लेखापरीक्षाएँ शामिल हैं।
- धोखाधड़ी निवारण रणनीतियाँ: आंतरिक एवं बाह्य धोखाधड़ी तंत्रों सहित, धोखाधड़ी का पता लगाने और उसे रोकने के लिए बैंक द्वारा अपनाई जाने वाली विस्तृत रणनीतियाँ और उपकरण।
10. सूचना प्रौद्योगिकी (IT) अवसंरचना:
- आईटी प्रणाली का अवलोकन: उपयोग में लाई जा रही आईटी प्रणालियों का विस्तृत विवरण, जिनमें कोर बैंकिंग प्रणालियाँ, ग्राहक संबंध प्रबंधन (CRM) प्रणालियाँ तथा कोई भी तृतीय-पक्ष सेवाएँ शामिल हैं।
- व्यवसाय निरंतरता एवं आपदा पुनर्प्राप्ति योजनाएँ: ऐसे दस्तावेज़ जो IT प्रणालियों की विफलता, प्राकृतिक आपदाओं या परिचालन में अन्य व्यवधानों के लिए बैंक की तैयारी को दर्शाते हैं।
11. उत्पाद एवं सेवा सूची:
- विस्तृत सेवा प्रस्ताव: प्रस्तुत उत्पादों और सेवाओं की पूर्ण सूची एवं विवरण, जिनमें अंतरराष्ट्रीय लेनदेन और नोस्ट्रो-वोस्ट्रो व्यवस्थाओं से संबंधित किसी भी विशिष्ट सेवा पर ध्यान केंद्रित किया गया हो।
- शुल्क संरचनाएँ और मूल्य निर्धारण नीतियाँ: अंतरराष्ट्रीय लेन-देन, खाता रखरखाव और अन्य संबंधित सेवाओं से जुड़े शुल्कों की विस्तृत व्याख्या।
12. विनियामक अनुपालन और पर्यवेक्षण:
- अनुपालन प्रशिक्षण अभिलेख: कर्मचारियों, विशेषकर अंतरराष्ट्रीय बैंकिंग परिचालनों में संलग्न कर्मचारियों, के लिए चल रहे अनुपालन प्रशिक्षण कार्यक्रमों के दस्तावेज़।
- बाह्य एवं आंतरिक लेखा-परीक्षा रिपोर्टें: हाल की लेखा-परीक्षा रिपोर्टें, जो वित्तीय विनियमों के साथ बैंक के अनुपालन, परिचालन सत्यनिष्ठा और जोखिम प्रबंधन प्रथाओं की जानकारी प्रदान करती हैं।
IFB द्वारा अनुरोध किए जा सकने वाले अतिरिक्त दस्तावेज़:
1. आवेदन एवं अनुमोदन संबंधी दस्तावेज़ीकरण:
- विनियामक अनुमोदन: जहाँ लागू हो, इस संबंध के लिए आवेदक बैंक को अपने स्वयं के विनियामक से जो भी अनुमोदन आवश्यक हो।
- अनुमोदन सूचनाएँ: ऐसे अनुमोदनों की प्रतियाँ।
2. विनियामक अनुपालन दस्तावेज़ीकरण:
- संपूर्ण AML/CTF ढाँचे का प्रस्तुतीकरण: बैंक के AML/CTF ढाँचे का विस्तृत प्रस्तुतीकरण, जिसमें नीतियाँ, प्रक्रियाएँ तथा कार्यक्रम की प्रभावशीलता शामिल हैं।
- विदेशी कॉरेस्पोंडेंट बैंकिंग जोखिम मूल्यांकन: विदेशी कॉरेस्पोंडेंट बैंकिंग संबंध से जुड़े जोखिमों का प्रलेखित मूल्यांकन, जिसमें भौगोलिक जोखिम, ग्राहक आधार जोखिम तथा उत्पाद/सेवा जोखिम शामिल हैं।
3. वित्तीय एवं परिचालन रिपोर्ट:
- पूंजी पर्याप्तता रिपोर्ट: ऐसी रिपोर्टें जो वित्तीय स्थिरता सुनिश्चित करते हुए अंतरराष्ट्रीय पूंजी आवश्यकताओं के प्रति बैंक के अनुपालन को प्रदर्शित करती हैं।
- चलनिधि रिपोर्टें: अल्पकालिक दायित्वों और परिचालन आवश्यकताओं की पूर्ति के लिए बैंक की चलनिधि स्थिति का विश्लेषण।
- विदेशी मुद्रा एक्सपोज़र रिपोर्ट: विदेशी मुद्रा जोखिमों के प्रति बैंक के एक्सपोज़र का दस्तावेज़ीकरण, जिसमें ऐसे जोखिमों को कम करने के लिए किए गए उपाय शामिल हैं।
4. स्वामित्व एवं नियंत्रण संबंधी दस्तावेज़ीकरण:
- हितलाभार्थी स्वामियों पर संवर्धित उचित परिश्रम (EDD): बैंक के हितलाभार्थी स्वामियों, विशेष रूप से उन स्वामियों पर, जो बैंक के संचालन पर महत्वपूर्ण नियंत्रण या प्रभाव रखते हैं, विस्तृत EDD रिपोर्ट।
5. परिचालन सत्यनिष्ठा एवं सुरक्षा दस्तावेज़ीकरण:
- परिचालन जोखिम प्रबंधन रिपोर्ट: बैंक की परिचालन जोखिम प्रबंधन रणनीतियों और जोखिम न्यूनीकरण में उनकी प्रभावशीलता पर विस्तृत रिपोर्ट।
- सूचना सुरक्षा लेखापरीक्षा रिपोर्टें: संभावित साइबर खतरों के विरुद्ध बैंक के सूचना सुरक्षा उपायों की सुदृढ़ता का आकलन करने वाली स्वतंत्र लेखापरीक्षा रिपोर्टें।
6. विनियामकों के साथ पत्राचार:
- विनियामक पूछताछ के उत्तर: विनियामक प्राधिकरणों की पूछताछ या सूचना के अनुरोधों पर दिए गए उत्तरों की प्रतियाँ।
- अनुपालन संबंधी मुद्दों के समाधान का दस्तावेज़ीकरण: विनियामकों द्वारा चिह्नित किसी भी अनुपालन संबंधी मुद्दे तथा बैंक द्वारा उसके बाद किए गए समाधानों या सुधारात्मक कार्रवाइयों का दस्तावेज़ीकरण।
इस व्यापक दस्तावेज़ श्रृंखला को संकलित करने और प्रस्तुत करने की प्रक्रिया के लिए कठोर दृष्टिकोण आवश्यक है, ताकि बैंक के संचालन, जोखिम प्रबंधन रणनीतियों और अनुपालन ढाँचों के प्रत्येक पहलू की जानकारी IFB तथा संबंधित विनियामक निकायों, दोनों को पारदर्शी रूप से दी जा सके। यह विस्तृत दस्तावेज़ीकरण न केवल बैंक की परिचालन सत्यनिष्ठा और विनियामक अनुपालन के प्रति उसकी प्रतिबद्धता का प्रमाण है, बल्कि एक विश्वसनीय और सुरक्षित अंतरराष्ट्रीय बैंकिंग संबंध की आधारशिला भी है।
IFB में रखी जाने वाली निधियों की इष्टतम मात्रा
किसी बैंक को अपने कॉरेस्पोंडेंट बैंक के पास कितनी निधि रखनी चाहिए, इसकी इष्टतम मात्रा अनेक कारकों पर निर्भर करती है, जिनमें से प्रत्येक पर सूक्ष्म विचार आवश्यक है। यह निर्धारण संबंधित बैंक के लेन-देन की मात्रा से गहराई से प्रभावित होता है, साथ ही अन्य चरों से भी, जिनमें लेन-देन की गति, उसके ग्राहकों की माँगों का स्वरूप और वे विनियामक अपेक्षाएँ शामिल हैं जिनका उसे पालन करना होता है, परंतु ये इन्हीं तक सीमित नहीं हैं।
विचारणीय कारक:
- लेनदेन की मात्रा और गति: आवश्यक निधियों का परिमाण संसाधित लेनदेन की मात्रा और गति के प्रत्यक्ष अनुपात में होता है। अधिक लेनदेन मात्रा या लेनदेन की तीव्र गति के लिए तरलता सुनिश्चित करने और सुचारु प्रसंस्करण को सुगम बनाने हेतु बड़े रिज़र्व की आवश्यकता होती है।
- लेन-देन की प्रकृति: लेन-देन का प्रकार (क्या वे मुख्यतः घरेलू हैं या अंतरराष्ट्रीय, औसत लेन-देन का आकार, और उसमें शामिल मुद्राएँ) भी निर्णायक भूमिका निभाता है। उदाहरण के लिए, अंतरराष्ट्रीय लेन-देन में विदेशी मुद्रा भंडार और विभिन्न क्षेत्राधिकारों में कॉरेस्पोंडेंट बैंकों के नियमों के अनुपालन जैसे अतिरिक्त विचार शामिल हो सकते हैं।
- विनियामक आवश्यकताएँ: आरक्षित आवश्यकताओं, तरलता अनुपातों और पूंजी पर्याप्तता अनुपातों जैसे विनियामक आदेशों का कड़ाई से पालन किया जाना चाहिए। ये विनियम बैंक की शोधन क्षमता और तरलता सुनिश्चित करने के लिए बनाए गए हैं, और इसलिए कॉरेस्पोंडेंट बैंक के पास निधियों की एक निश्चित आधारभूत राशि रखना आवश्यक हो जाता है।
- जोखिम प्रबंधन रणनीतियाँ: बैंक का जोखिम प्रबंधन दृष्टिकोण, विशेषकर चलनिधि जोखिम और ऋण जोखिम के संबंध में, कॉरेस्पोंडेंट बैंक के पास रखी जाने वाली निधियों की मात्रा को प्रभावित करता है। अधिक रूढ़िवादी रणनीति में अप्रत्याशित आघातों से सुरक्षा के लिए या अनपेक्षित माँगों की पूर्ति हेतु उच्चतर आरक्षित निधियों को प्राथमिकता दी जा सकती है।
- परिचालन लागत एवं दक्षता: कॉरेस्पोंडेंट बैंकों में शेष राशि बनाए रखने से जुड़ी परिचालन लागतों, जिनमें लेन-देन शुल्क तथा निधियों को निवेश करने के बजाय आरक्षित रखने की अवसर लागत शामिल है, को तरलता की आवश्यकता के साथ विवेकपूर्ण ढंग से संतुलित किया जाना चाहिए।
इष्टतम राशि की गणना:
कॉरेस्पोंडेंट बैंक के पास रखी जाने वाली निधियों की इष्टतम राशि की गणना के लिए, कोई बैंक उपर्युक्त कारकों को समाहित करने वाले सांख्यिकीय एवं वित्तीय मॉडलों का उपयोग कर सकता है। ये मॉडल लेन-देन की मात्रा और चलनिधि संबंधी आवश्यकताओं का पूर्वानुमान लगाने के लिए ऐतिहासिक आँकड़ों का उपयोग कर सकते हैं, जिन्हें बाज़ार की परिस्थितियों या व्यावसायिक रणनीति में अपेक्षित परिवर्तनों के अनुसार समायोजित किया जाता है।
कॉरेस्पोंडेंट बैंकिंग ग्राहकों के लिए IFB के अपने दिशानिर्देश के रूप में, हम एक ऐसे बफ़र की अनुशंसा करते हैं जो उसके मासिक लेन-देन की मात्रा के कम से कम 15% के समतुल्य हो, अथवा किसी दिए गए माह में अपेक्षित अधिकतम लेन-देन राशि के समतुल्य हो, जो भी अधिक हो। यह नियम सुनिश्चित करता है कि बैंक के पास विभिन्न परिस्थितियों में अपनी परिचालन आवश्यकताओं की पूर्ति के लिए पर्याप्त तरलता हो, जिससे संभावित तरलता की कमी से सुरक्षा प्राप्त हो।
यह रणनीतिक सुरक्षा-कवच बैंक को अपना दैनिक संचालन सुचारु रूप से करने, अप्रत्याशित माँगों को पूरा करने और वित्तीय दबाव की अवधियों का दृढ़ता से सामना करने में सक्षम बनाता है। मासिक लेनदेन के 15% अथवा अपेक्षित अधिकतम लेनदेन राशि में से जो मूल्य अधिक हो, उसका चयन नियमित लेनदेन प्रवाह और संभावित उच्चतम माँग, दोनों को ध्यान में रखते हुए सुदृढ़ तरलता स्थिति सुनिश्चित करता है।
नोस्ट्रो खातों से संबंधित सांकेतिक शुल्क एवं लागतें
नोस्ट्रो खाता शुल्क (सांकेतिक)
| मद | विवरण | शुल्क |
|---|---|---|
| खाता सक्रियण शुल्क | नोस्ट्रो खाता स्थापित करते समय तथा सक्रियण की प्रत्येक वर्षगांठ पर लागू | प्रति वर्ष EUR 25,000 |
| न्यूनतम शेष राशि | ब्याज-रहित बफर, जिसे हर समय बनाए रखना आवश्यक है | EUR 500,000 (स्थायी) |
| मासिक रखरखाव शुल्क | खाता प्रशासन | प्रति माह EUR 500 |
| आगत लेन-देन शुल्क | प्रति आवक SWIFT क्रेडिट | प्रति लेन-देन EUR 10 |
| बहिर्गामी लेन-देन शुल्क | प्रति निर्गामी SWIFT डेबिट | प्रति लेनदेन EUR 20 |
| विदेशी मुद्रा मार्जिन | मध्य-बाज़ार दरों के ऊपर मार्क-अप | सामान्यतः मूलधन का 0.15%–0.30% |
| अतिरिक्त कॉरेस्पोंडेंट शुल्क | जहाँ तृतीय-पक्ष कॉरेस्पोंडेंट शामिल हों | प्रति मामला EUR 25–75 |
| SWIFT संदेश शुल्क | गैर-लेनदेन संदेश (उदाहरण के लिए मुक्त-प्रारूप और जाँच संदेश) | प्रति संदेश EUR 5 |
| ऑडिट पुष्टिकरण शुल्क | लेखापरीक्षित खाता पुष्टिकरण, वार्षिक | प्रति पुष्टिकरण EUR 200 |
| विसंगति एवं जाँच शुल्क | लेन-देन संबंधी विसंगतियों की जाँच | 50 EUR प्रति घंटा (30 मिनट की इकाइयों में बिल किया जाता है) |
उन्नत रिपोर्टिंग उपकरणों, API एकीकरण अथवा स्वचालित मिलान सेवाओं के लिए अतिरिक्त शुल्क लागू हो सकते हैं।
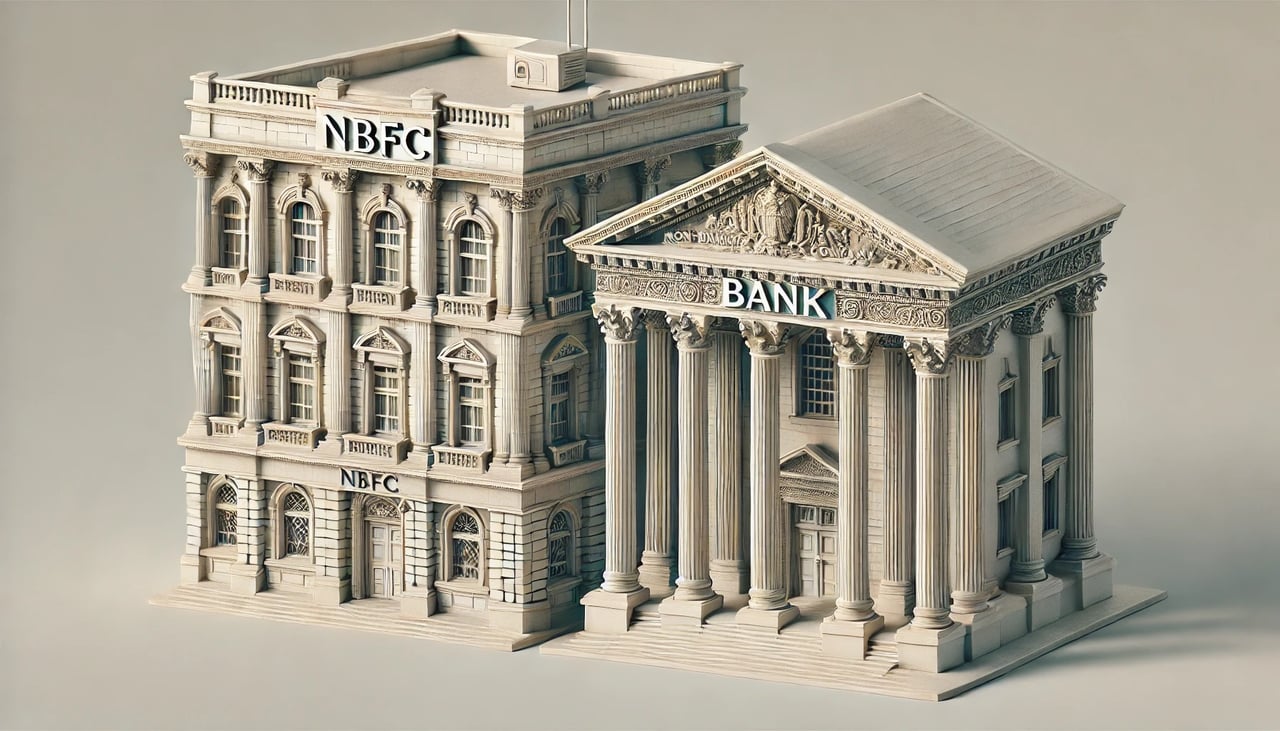
कॉरेस्पोंडेंट बैंक संबंध और कौन स्थापित कर सकता है?
पारंपरिक बैंकों के अतिरिक्त अन्य संस्थाएँ भी कॉरेस्पोंडेंट बैंक खाते स्थापित कर सकती हैं, यद्यपि यह अपेक्षाकृत असामान्य है और प्रायः कठोर विनियामक जाँच के अधीन होता है। इन संस्थाओं में निम्नलिखित सम्मिलित हो सकती हैं:
- वित्तीय संस्थान: क्रेडिट यूनियन, बचत और ऋण संघ तथा ब्रोकर-डीलर जैसे गैर-बैंक वित्तीय संस्थान (NBFI) या गैर-बैंक वित्तीय कंपनियाँ (NBFC) कॉरेस्पोंडेंट खाते स्थापित कर सकती हैं, मुख्यतः अंतरराष्ट्रीय लेनदेन की सुविधा देने या कुछ बैंकिंग सेवाओं तक पहुँच प्राप्त करने के लिए।
- भुगतान सेवा प्रदाता: PayPal या Stripe जैसी भुगतान प्रसंस्करण सेवाएँ प्रदान करने वाली कंपनियाँ सीमा-पार भुगतान और निपटान को सरल बनाने के लिए कॉरेस्पोंडेंट खाते स्थापित कर सकती हैं।
- फिनटेक कंपनियाँ: उभरती फिनटेक कंपनियाँ, विशेषकर अंतरराष्ट्रीय धन अंतरण, डिजिटल वॉलेट और क्रिप्टोकरेंसी एक्सचेंज से जुड़ी कंपनियाँ, विभिन्न वित्तीय प्रणालियों के बीच अंतर को पाटने के लिए कॉरेस्पोंडेंट बैंकिंग संबंधों का उपयोग कर सकती हैं।
- कॉर्पोरेट ट्रेज़री केंद्र: परिष्कृत ट्रेज़री परिचालन वाले बड़े बहुराष्ट्रीय निगम वैश्विक चलनिधि के प्रबंधन और सीमा-पार वित्तीय लेनदेन को अनुकूलित करने के लिए कॉरेस्पोंडेंट खाते स्थापित कर सकते हैं।
- विदेशी मुद्रा डीलर: विदेशी मुद्रा व्यापार में विशेषज्ञता रखने वाली फ़र्में बड़े पैमाने पर अंतरराष्ट्रीय मुद्रा लेन-देन को सुगम बनाने के लिए कॉरेस्पोंडेंट खातों का उपयोग कर सकती हैं।
विनियामक विचारणीय बिंदु
पारंपरिक बैंकों से बाहर की संस्थाओं को कठोर विनियामक आवश्यकताओं का पालन करना होता है, जिनमें शामिल हैं:
- धन-शोधन निवारण (AML) और अपने ग्राहक को जानें (KYC) विनियम: धन शोधन और आतंकवाद के वित्तपोषण जैसी अवैध गतिविधियों को रोकने के लिए AML और KYC कानूनों का अनुपालन सुनिश्चित करना आवश्यक है।
- वित्तीय स्थिरता: विनियामकों और कॉरेस्पोंडेंट बैंकों के समक्ष वित्तीय स्थिरता तथा पर्याप्त जोखिम प्रबंधन प्रक्रियाओं का प्रदर्शन करना।
- लाइसेंसिंग एवं प्राधिकरण: अपने स्थानीय संबंधित वित्तीय विनियामक प्राधिकरणों से आवश्यक लाइसेंस और अनुमोदन प्राप्त करना तथा उनके समक्ष अच्छी स्थिति में बने रहना।
संभावित चुनौतियाँ और जोखिम
- विनियामक जाँच: गैर-बैंक संस्थाओं को अधिक कड़ी विनियामक जाँच का सामना करना पड़ सकता है, जिससे प्रक्रिया अधिक जटिल और महँगी हो जाती है।
- प्रतिष्ठा जोखिम: सुदृढ़ प्रतिष्ठा अथवा विनियामक स्थिति के बिना कॉरेस्पोंडेंट बैंकिंग संबंधों में संलग्न होने से प्रतिष्ठा संबंधी जोखिम उत्पन्न हो सकते हैं, जिसके परिणामस्वरूप कॉरेस्पोंडेंट बैंक की पहुँच अस्वीकृत की जा सकती है।
- परिचालन जटिलता: कॉरेस्पोंडेंट खातों के प्रबंधन में जटिल अंतरराष्ट्रीय बैंकिंग विनियमों और परिचालन प्रोटोकॉल का प्रबंधन शामिल है।
कॉरेस्पोंडेंट बैंक खातों के प्रकार
IFB में हम सीमा-पार वित्तीय मध्यस्थता, विदेशी मुद्रा निपटान, चलनिधि गलियारों और संस्थागत नकदी प्रबंधन को सुगम बनाने के लिए चुने हुए कॉरेस्पोंडेंट बैंकों के साथ कार्य करते हैं। हमारा कॉरेस्पोंडेंट बैंकिंग ढाँचा अंतरराष्ट्रीय अनुपालन मानकों का कड़ाई से पालन करता है, और साथ ही विविध संस्थागत एवं अंतर-बैंक भागीदारों के अनुरूप संरचित खाता प्रकार प्रदान करता है।
नीचे उन प्रमुख खाता संरचनाओं का अवलोकन दिया गया है जिनका उपयोग IFB और हमारे प्रतिपक्ष विभिन्न विनियामक परिवेशों में करते हैं।
1. नोस्ट्रो और वोस्ट्रो खाते
ये पारंपरिक कॉरेस्पोंडेंट बैंकिंग के मूलभूत आधार-स्तंभ हैं, जिनका उपयोग विश्वभर में वित्तीय संस्थान विदेशी क्षेत्राधिकारों और मुद्राओं में निपटान एवं नकद क्लीयरिंग सेवाएँ प्रदान करने के लिए करते हैं।
नोस्ट्रो खाता ("आपके पास हमारा खाता")
- नोस्ट्रो खाता IFB द्वारा किसी विदेशी कॉरेस्पोंडेंट बैंक में रखा जाता है, सामान्यतः विदेशी मुद्रा (जैसे USD, GBP, AED) में।
- ये खाते विदेशी मुद्रा संचालन, विभिन्न मुद्राओं के बीच (क्रॉस-करेंसी) निपटान और व्यापार वित्त भुगतानों के लिए आवश्यक हैं।
वोस्ट्रो खाता ("हमारे पास आपका खाता")
- वोस्ट्रो खाता इसका प्रतिबिंब है: यह किसी विदेशी बैंक द्वारा IFB में, EUR, USD या किसी अन्य मुद्रा में रखा जाता है।
- ये खाते विदेशी बैंकों को IFB और उसके कॉरेस्पोंडेंट नेटवर्क के माध्यम से अपने ग्राहकों के लिए भुगतान करने और प्राप्त करने में सक्षम बनाते हैं।
उपयोग का उदाहरण: पूर्वी अफ्रीका का एक बैंक अपने ग्राहकों के यूरो भुगतान करने और प्राप्त करने के लिए IFB के पास EUR वोस्ट्रो खाता रखता है, जिसका निष्पादन IFB के कॉरेस्पोंडेंट बैंकों के माध्यम से होता है।
2. ओम्निबस खाते
ओम्निबस खाता एक सामूहिक (पूल्ड) खाता संरचना है, जो अनेक अंतर्निहित ग्राहकों अथवा उप-संस्थाओं की शेष राशियों और लेन-देन को एक लाइसेंस प्राप्त मध्यस्थ द्वारा रखे गए एकल खाते में समेकित करती है: सामान्यतः कोई ब्रोकरेज, संपत्ति प्रबंधक, विदेशी बैंक अथवा अभिरक्षक।
ओम्निबस खाते प्रायः प्रतिभूति क्लियरिंग, निवेश बैंकिंग और डिजिटल परिसंपत्ति अभिरक्षा परिवेशों में उपयोग किए जाते हैं।
प्रमुख विशेषताएँ
- IFB की बही में कोई प्रत्यक्ष उप-खाता पृथक्करण नहीं (केवल समेकित खाताधारक पंजीकृत होता है)।
- अंतर्निहित ग्राहक-स्तरीय KYC/AML दायित्व ओम्निबस खाताधारक के पास रहते हैं।
- दैनिक समाधान (रिकॉन्सिलिएशन) और पूर्ण पारदर्शिता प्रोटोकॉल अनिवार्य हैं।
विनियामक आवश्यकताएँ
IFB ओम्निबस संरचनाएँ केवल निम्नलिखित से स्वीकार करता है:
- MiFID II-अनुपालक ब्रोकर या निवेश फ़र्म
- FATF सदस्य क्षेत्राधिकारों के अंतर्गत बैंक और अभिरक्षक
- EU के क्रिप्टो-परिसंपत्ति बाज़ार विनियमन (MiCA) के अंतर्गत प्राधिकृत क्रिप्टो-परिसंपत्ति सेवा प्रदाता
सतत निगरानी: सभी ओम्निबस खाताधारकों को त्रैमासिक KYC अनुपालन अभिप्रमाणन प्रस्तुत करना होगा और अंतर्निहित खाता गतिविधि के लिए माँग पर लुक-थ्रू निरीक्षण की सुविधा देनी होगी।
3. नेस्टेड कॉरेस्पोंडेंट खाते
नेस्टेड खातों में किसी तृतीय-पक्ष बैंक की ओर से अंतरराष्ट्रीय लेन-देन के मार्गण हेतु एक मध्यवर्ती कॉरेस्पोंडेंट बैंक का उपयोग सम्मिलित होता है, जिस तृतीय-पक्ष बैंक का स्वयं IFB में कोई प्रत्यक्ष खाता नहीं होता।
यह कैसे कार्य करता है
- बैंक A → इसमें खाता रखता है
- बैंक B → जिसका प्रत्यक्ष वोस्ट्रो खाता
- बैंक सी.
जोखिम और प्रतिबंध
- नेस्टेड संबंध विशेष रूप से निम्नलिखित के संबंध में उच्च विनियामक जोखिम के अधीन हैं:
- प्रतिबंधों का अपवंचन
- क्षेत्राधिकार संबंधी अपारदर्शिता
- संभावित ML/TF जोखिम
IFB विशिष्ट पूर्व-अनुमोदित त्रिपक्षीय व्यवस्थाओं के अंतर्गत नेस्टेड कॉरेस्पोंडेंट खाते की सुविधा प्रदान करता है, जहाँ:
- प्रवर्तक संस्था (बैंक A) के लिए पूर्ण पारदर्शिता उपलब्ध है,
- बैंक B Basel III पिलर II/III प्रकटीकरण का अनुपालन करता है,
- निधियों के प्रवाह का निरंतर लेखापरीक्षण किया जा सकता है।
4. पेएबल-थ्रू खाते (PTA)
PTA ऐसे कॉरेस्पोंडेंट खाते हैं जिनके माध्यम से किसी विदेशी बैंक के व्यक्तिगत या संस्थागत ग्राहक सीधे IFB की सेवाओं (जैसे वायर ट्रांसफ़र, मुद्रा रूपांतरण) तक पहुँच सकते हैं, जिससे वे IFB के साथ प्रत्यक्ष ऑनबोर्डिंग को प्रभावी रूप से दरकिनार कर देते हैं।
PTA को अंतरराष्ट्रीय स्तर पर उच्च जोखिम वाला माना जाता है; उदाहरण के लिए, अमेरिकी कानून में इनके लिए संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) अनिवार्य है (USA PATRIOT Act, धारा 312)।
IFB नीति
अत्यधिक ML/TF जोखिम और पारदर्शिता के अभाव के कारण, IFB मानक व्यवस्थाओं के अंतर्गत PTA की पेशकश नहीं करता। जहाँ अपवाद किए जाते हैं, वे इस प्रकार हैं:
- केवल विनियमित वित्तीय संस्थाओं को उपलब्ध
- ग्राहक-स्तर पर लुक-थ्रू दायित्वों के अधीन
- OFAC/FATF के अनुरूप उचित परिश्रम (ड्यू डिलिजेंस) मानकों के साथ समर्पित द्विपक्षीय अनुबंधों द्वारा शासित
5. समाशोधन एवं निपटान खाते
ये खाते केंद्रीय बैंक, RTGS या क्लियरिंग प्रणालियों में IFB द्वारा या उसके कॉरेस्पोंडेंट बैंकों द्वारा धारित होते हैं। ये निम्नलिखित के वास्तविक-समय प्रसंस्करण और अंतिम निपटान को संभव बनाते हैं:
- अंतर-बैंक भुगतान
- प्रतिभूति लेन-देन
- ट्रेज़री परिचालन
उपयोग के उदाहरण
- कॉरेस्पोंडेंट व्यवस्थाओं के माध्यम से EUR क्लियरिंग (T2, EBA STEP2)
- कॉरेस्पोंडेंट व्यवस्थाओं के माध्यम से USD क्लियरिंग (Fedwire, CHIPS)
- विशिष्ट देशों में घरेलू मुद्रा संचालन के लिए स्थानीय RTGS प्रणालियाँ
सुरक्षा उपाय
- सभी क्लियरिंग खाते इंट्राडे चलनिधि नियंत्रणों के अधीन हैं,
- वाणिज्यिक गतिविधियों से फ़ायरवॉल पृथक्करण, और
- Basel III के अंतर्गत LCR/NSFR की निगरानी।
अनुपालन और जोखिम पर्यवेक्षण
सभी कॉरेस्पोंडेंट बैंकिंग संबंध निम्नलिखित ढाँचों द्वारा शासित हैं:
- FATF की 40 सिफ़ारिशें
- बैंकिंग पर्यवेक्षण पर बेसल समिति के दिशानिर्देश
- EU AMLD6 / GDPR का दोहरा अनुपालन
- U.S. Patriot Act की धारा 312 (अमेरिकी डॉलर गलियारों के लिए)
- IFB के विनियामक, Anjouan Offshore Finance Authority (AOFA) की अपेक्षाएँ
कॉरेस्पोंडेंट खाते ये हैं:
- ऑनबोर्डिंग के समय जोखिम रेटिंग के अधीन
- वार्षिक अनुपालन पुनर्प्रमाणन के अंतर्गत समीक्षित
- वास्तविक समय में लेन-देन की स्क्रीनिंग के माध्यम से निगरानी की जाती है, और
- संदिग्ध संकेतों (जैसे PEP, प्रतिबंधित संस्थाएँ, लेनदेन की मात्रा में अचानक वृद्धि) की स्थिति में तत्काल निलंबन के अधिकारों से बाध्य
IFB में अन्य संस्थागत खाता प्रकार
IFB में हम कॉरेस्पोंडेंट बैंकों, अभिरक्षकों, ब्रोकर-डीलरों, ट्रस्ट कंपनियों तथा विनियमित वित्तीय मध्यस्थों की सटीक आवश्यकताओं के अनुरूप संस्थागत खाता संरचनाओं की संपूर्ण शृंखला प्रदान करते हैं। प्रत्येक खाता प्रकार हमारे ग्राहकों के परिचालन मॉडल को समर्थन देने के साथ-साथ अंतरराष्ट्रीय विनियामक मानकों, ग्राहक परिसंपत्ति संरक्षण संबंधी अधिदेशों और सुदृढ़ धन-शोधन निवारण प्रोटोकॉल के अनुरूप तैयार किया गया है।
नीचे IFB में उपलब्ध प्रमुख खाता प्रकारों का अवलोकन, उनकी कार्यात्मक विशेषताओं और अनुपालन-संबंधी रूपरेखा सहित, प्रस्तुत है।
1. ओम्निबस खाते
ओम्निबस खाता एक सामूहिक खाता संरचना है, जिसे कोई विनियमित वित्तीय मध्यस्थ (जैसे अभिरक्षक बैंक, ब्रोकर-डीलर या फंड प्रशासक) अपने अनेक अंतर्निहित ग्राहकों की ओर से रखता है। यद्यपि IFB की बही में केवल मध्यस्थ ही खाताधारक के रूप में दर्ज होता है, तथापि लाभार्थी स्वामियों की पहचान, सत्यापन और निगरानी का पूर्ण उत्तरदायित्व मध्यस्थ के पास ही रहता है।
उपयोग का मामला: सीमा-पार प्रतिभूति अभिरक्षा, संस्थागत विदेशी मुद्रा समेकन, अथवा निवेश मंच पूलिंग।
मुख्य विशेषताएँ:
- लाभकारी स्वामी का डेटा बही से बाहर रखा जाता है
- विनियामक लाइसेंस और KYC पारदर्शिता आवश्यक है
- दैनिक समाधान तथा आवधिक लुक-थ्रू ऑडिट अनिवार्य
अनुमत इकाइयाँ:
- EU MiFID II फर्में
- FATF-अनुरूप अभिरक्षक
- संस्थागत VASP (संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) के अधीन)
2. पृथक (समर्पित) खाते
पृथक्कृत खाते वे खाते हैं जो किसी विशिष्ट अंतिम ग्राहक या विधिक इकाई के नाम पर खोले जाते हैं और IFB की मुख्य बही में सीधे धारित एवं प्रकट किए जाते हैं। यह संरचना ग्राहक परिसंपत्तियों का पूर्ण विधिक पृथक्करण सुनिश्चित करती है और प्रायः सामूहिक निवेश योजनाओं, न्यासीय व्यवस्थाओं या निजी संपत्ति अधिदेशों को नियंत्रित करने वाले सांविधिक ढाँचों के अंतर्गत आवश्यक होती है।
उपयोग का मामला: उच्च-निवल-संपत्ति वाले फ़ैमिली ऑफ़िस, फ़ंड संरचनाएँ, पेंशन न्यासी और SPV व्यवस्थाएँ, जिन्हें परिसंपत्तियों के पृथक्करण (रिंग-फ़ेंसिंग) की आवश्यकता होती है।
लाभ:
- स्पष्ट विधिक स्वामित्व
- पृथक्करण, जो उचित विधिक दस्तावेज़ीकरण के साथ दिवालियापन संरक्षण में सहायक हो सकता है
- सरल विनियामक रिपोर्टिंग
3. न्यासीय (ट्रस्ट) खाते
फिड्यूशियरी खाता एक न्यासी (ट्रस्टी) या प्रत्ययी द्वारा एक या अधिक लाभार्थियों की ओर से, न्यास विलेख या प्रत्ययी अधिदेश के अनुसार धारित किया जाता है। ऐसे खाते सामान्यतः कॉमन लॉ के न्यास सिद्धांतों द्वारा शासित होते हैं और इनमें सावधानी, निष्ठा तथा पूर्ण प्रकटीकरण के उच्चतर कानूनी दायित्व निहित होते हैं।
उपयोग का क्षेत्र: ट्रस्ट कंपनियाँ, निजी फ़ाउंडेशन, संरक्षकता व्यवस्थाएँ, उत्तराधिकार संरचना।
विशेषताएँ:
- न्यासी के पास धारित विधिक स्वामित्व
- तृतीय पक्षों द्वारा धारित लाभार्थी हित
- न्यासीय लाइसेंसिंग एवं क्षेत्राधिकार के न्यास कानून के अधीन
4. नामित (नॉमिनी) खाते
नॉमिनी खाता वह खाता है जिसमें परिसंपत्तियाँ लाभार्थी स्वामी की ओर से किसी नॉमिनी इकाई (सामान्यतः कोई विधि संस्था, अभिरक्षक या न्यासी कंपनी) के नाम पर धारित की जाती हैं। यह व्यवस्था गोपनीयता, दक्षता या सीमा-पार प्रशासन के लिए प्रयुक्त होती है; यह विनियामक पारदर्शिता में कभी बाधा नहीं बनती।
उपयोग का प्रसंग: विवेकाधीन पोर्टफ़ोलियो धारिताएँ, विनियमित संपत्ति संरचना, गोपनीय पूंजी-बाज़ार धारिताएँ।
शासन-व्यवस्था:
- संपूर्ण UBO प्रकटीकरण आवश्यक
- FATF अनुशंसा 24 और 25 के अंतर्गत पारदर्शिता नियमों के अधीन
- कानूनी अनुबंधों में नामित व्यक्ति (नॉमिनी) और मूल स्वामी (प्रिंसिपल) के संबंध को परिभाषित करना आवश्यक है
5. एस्क्रो खाते
एस्क्रो खाता एक तटस्थ, सशर्त खाता है जिसका प्रबंधन IFB एक स्वतंत्र तृतीय पक्ष के रूप में करता है। निधियाँ या परिसंपत्तियाँ तब तक न्यास में रखी जाती हैं जब तक पूर्वनिर्धारित संविदात्मक शर्तें पूरी नहीं हो जातीं: सामान्यतः विलय एवं अधिग्रहण, परियोजना वित्त, रियल एस्टेट या निष्पादन-गारंटीकृत लेनदेनों में।
उपयोग का उदाहरण: लेन-देन निपटान, पूर्व-वित्तपोषण प्रतिबद्धताएँ, चरण-आधारित (माइलस्टोन-लिंक्ड) संवितरण।
शर्तें:
- द्विपक्षीय या त्रिपक्षीय अनुबंध आवश्यक
- ट्रिगर घटनाएँ होने तक निधियाँ अवरुद्ध रहती हैं
- शर्तों की कानूनी प्रवर्तनीयता अनिवार्य है
6. ग्राहक निधि खाते (CMA)
क्लाइंट मनी खातों का उपयोग निवेश फर्मों, ब्रोकरेज और EMI द्वारा ग्राहकों की निधियों को अपनी स्वयं की पूंजी से अलग सुरक्षित रखने के लिए किया जाता है। इन खातों पर MiFID II, यूके CASS नियमों और SEC कस्टमर प्रोटेक्शन रूल (Rule 15c3-3) जैसी विनियामक व्यवस्थाओं के अंतर्गत कठोर पृथक्करण, दैनिक समाधान (रिकंसिलिएशन) और प्रकटीकरण संबंधी अपेक्षाएँ लागू होती हैं।
उपयोग का उदाहरण: प्रतिभूति व्यापार प्लेटफ़ॉर्म, FX ब्रोकर, तथा तृतीय पक्ष की निधियों का प्रबंधन करने वाली फिनटेक कंपनियाँ।
प्रमुख आवश्यकताएँ:
- स्वयं की निधियों से पूर्ण पृथक्करण
- निरंतर अनुप्रमाणन एवं लेखापरीक्षा अधिकार
- रियल-टाइम लेनदेन स्क्रीनिंग
7. उप-खाते (आंतरिक लेजर)
उप-खाते (सब-अकाउंट) उन आंतरिक रूप से रखे जाने वाले ग्राहक शेष या लेन-देन बही-खातों को कहते हैं जो किसी मास्टर या ओम्निबस खाते के अंतर्गत दर्ज किए जाते हैं। बैंक की बहियों में विधिक रूप से पृथक् न होने पर भी, ये खाता संचालक को अनेक उप-उपयोगकर्ताओं के बीच निधियों की निगरानी और आवंटन करने की सुविधा देते हैं।
उपयोग के उदाहरण: भुगतान प्रोसेसर, क्रिप्टो एक्सचेंज, EMI प्लेटफ़ॉर्म।
महत्वपूर्ण:
- यदि UBO का पूर्ण प्रकटीकरण न किया जाए तो उच्च विनियामक जोखिम
- केवल तभी स्वीकार्य जब मास्टर खाताधारक लाइसेंस प्राप्त हो और उसका समय-समय पर KYC लेखा-परीक्षण किया जाता हो
8. हाउस खाते (स्वयं की पूंजी से वित्तपोषित)
ये ऐसे खाते हैं जिनका उपयोग IFB स्वयं अपने परिचालन के लिए करता है, जैसे पूंजी प्रबंधन और ट्रेज़री परिचालन। इनका उपयोग ग्राहकों की परिसंपत्तियाँ रखने के लिए नहीं किया जाता और ये ग्राहक प्रवाहों से पूर्णतः पृथक हैं।
9. मिरर खाते
मिरर खाते कई क्षेत्राधिकारों या विधिक संस्थाओं में खोले गए सममित खाते होते हैं, जिन्हें समानांतर परिचालनों को प्रतिबिंबित करने के लिए बनाया जाता है: प्रायः ट्रेज़री नेटिंग, सिंथेटिक जोखिम प्रबंधन या संरचित वित्तपोषण के लिए।
उपयोग का उदाहरण: मूल कंपनी और सहायक कंपनी के बीच अंतर-कंपनी प्रवाह, स्ट्रक्चर्ड नोट्स का निर्गमन, विनियामक पूंजी का आवंटन।
अनुपालन संबंधी विचारणीय बिंदु:
- विनियामकों और लेखा-परीक्षकों के लिए पारदर्शी होना आवश्यक है
- जानबूझकर अस्पष्टता उत्पन्न करने या तुलन-पत्र-बाह्य छिपाव के लिए उपयोग नहीं किया जाता
कानूनी एवं विनियामक अनुपालन
IFB में सभी खाता संरचनाएँ निम्नलिखित के अधीन हैं:
- FATF की 40 सिफ़ारिशें
- EU AMLD6 और MiFID II
- ML/FT जोखिमों के सुदृढ़ प्रबंधन पर बेसल समिति के दिशानिर्देश
- UBO पारदर्शिता ढाँचे (CRS, FATCA और लाभार्थी स्वामित्व रजिस्टर सहित)
- आंतरिक जोखिम-रेटिंग और लेनदेन निगरानी प्रणालियाँ
खाते केवल संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) के पश्चात ही खोले जा सकते हैं, और वे आवधिक समीक्षा, वास्तविक-काल निगरानी तथा विनियामक अननुपालन की स्थिति में निलंबन या समाप्ति के अधीन हैं।