אנא הורד את המצגת שלנו
הבטחת ודאות בפירעון במימון פרויקטים ריבוניים וקווזי-ריבוניים
ארכיטקטורת אבטחה ומפת דרכים לאכיפה
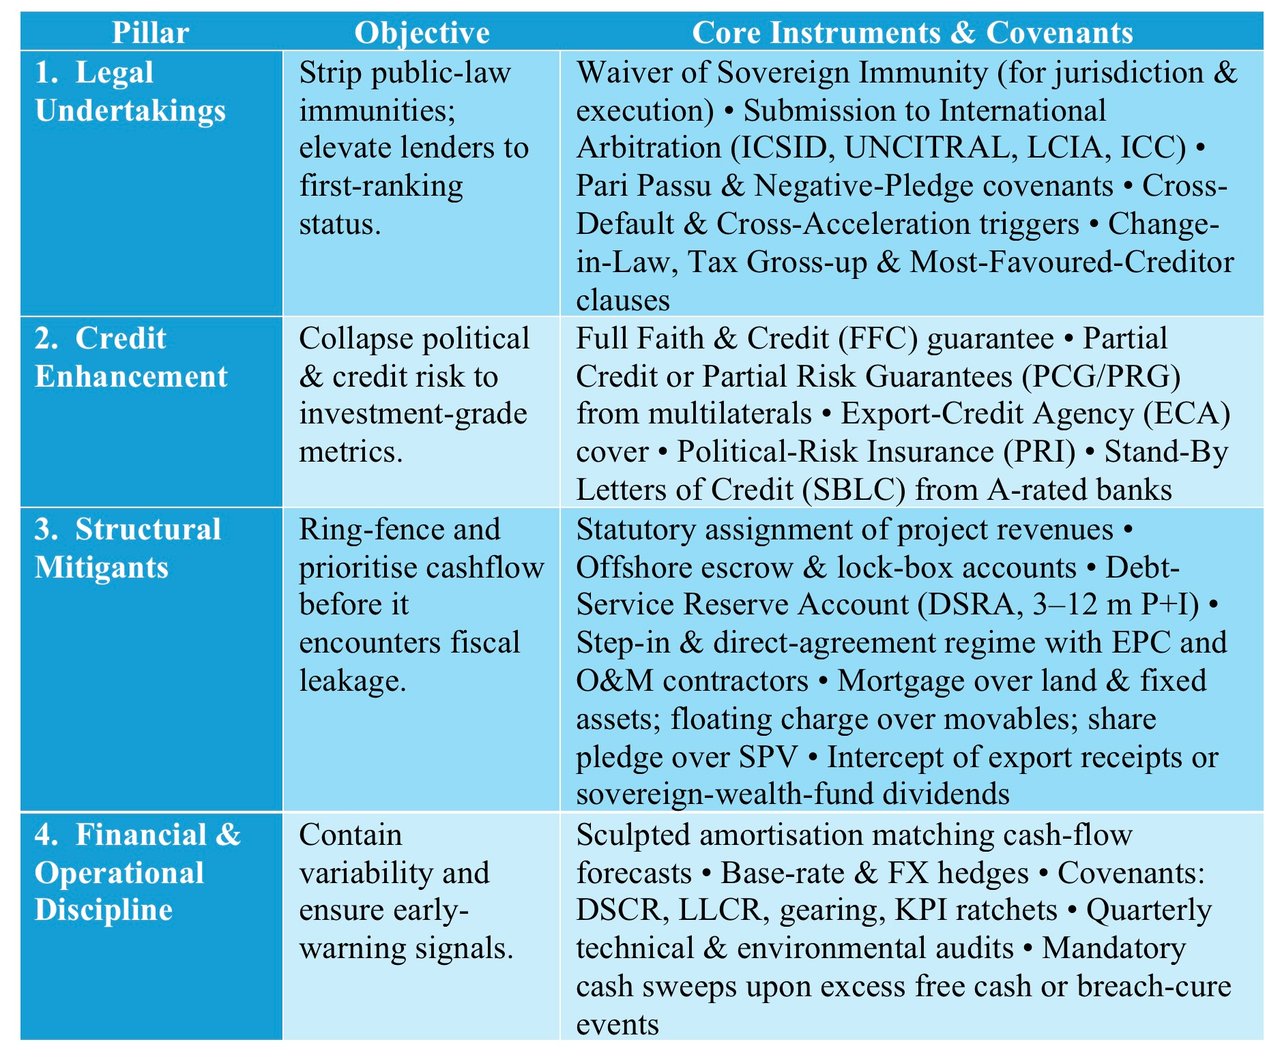
I. ארבעת עמודי התווך של חבילת בטוחות עמידה
II. מסלול האכיפה מול צד נגדי ממשלתי
1. האצה חוזית
עם התרחשות אירוע כשל (אי-תשלום, הפרת התחייבות, הלאמה, שינוי מהותי לרעה, כשל צולב), המלווים מכריזים על פירעון מיידי של כל הסכומים.
- הודעה נמסרה ללווה ולערב.
- משיכה אוטומטית מכוח SBLC או דרישת תשלום מכוח PRG אם התיקון לא בוצע בתוך תקופת החסד.
2. השגת פסק בורר
מחלוקות מופנות לפורומים ניטרליים: לרוב:
- ICSID (המרכז הבין-לאומי ליישוב סכסוכי השקעות) – פסקי הבוררות מחייבים ויש להכיר בהם כפסקי דין סופיים בכל המדינות המתקשרות (סעיף 54 לאמנת ICSID); בתי משפט מקומיים אינם רשאים לבחון מחדש את גוף העניין, אך חסינות מפני אכיפה נותרת כפופה לדין המקומי (סעיף 55).
- בוררות אד-הוק או מוסדית של UNCITRAL/LCIA/ICC שמושבה בלונדון, בפריז, בסינגפור או בהאג; האכיפה באמצעות אמנת ניו יורק משנת 1958.
3. הכרה ואכיפה
- יש להגיש את פסק הבוררות בשיפוטים שבהם הריבון מחזיק בנכסים המשמשים למטרות מסחריות, למשל חייבים מסחריים או נכסים מסחריים של המדינה עצמה. נכסי בנק מרכזי מוגנים בדרך כלל מפני הוצאה לפועל (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), ונכסים של גופים נפרדים בבעלות המדינה ניתנים לתפיסה רק במקרים מצומצמים.
- להסתמך על דוקטרינת החסינות הריבונית המצומצמת (שעוגנה ב-State Immunity Act 1978 של בריטניה, ב-FSIA 1976 של ארה"ב וב-SIA 1979 של סינגפור): הריבון נהנה מחסינות בגין מעשי שלטון (jure imperii) אך לא בגין מעשים מסחריים (jure gestionis); החסינות מפני הוצאה לפועל מצומצמת אף יותר.
4. עיקול וצו עיקול צד שלישי
- צווי חוב של צד שלישי (באנגליה) או צווי העברה (turnover orders) (בארה"ב) כנגד חשבונות בנק שהריבון מחזיק למטרות מסחריות.
- עיקול מטענים מסחריים בבעלות מדינה במקום שהדבר מותר. בתי המשפט נוטים לרוב להקפדה: בית המשפט לערעורים סופיים של הונג קונג יישם חסינות מוחלטת בעניין FG Hemisphere נגד הרפובליקה הדמוקרטית של קונגו (2011), ו-ITLOS הורה לגאנה לשחרר את ספינת המלחמה הארגנטינית ARA Libertad (2012), שנעצרה לבקשת NML Capital.
- עיקול נכסים מסחריים בבעלות ריבון (מלונות, אחזקות בתקשורת) שאינם משמשים למטרות דיפלומטיות.
5. בקרת נאמנות וחשבון נעול
- כאשר ההכנסות משולמות לחשבונות חוץ-טריטוריאליים הכפופים לדין האנגלי או לדין של ניו יורק ולהסכמי בקרת חשבון, נאמן הביטחונות רשאי לזקוף אותן לפירעון החוב עם אירוע הפרה, ללא צו בית משפט במדינת הלווה.
- הסכמי שליטה בחשבון תלת-צדדיים עם הקונה (off-taker) או רוכש הסחורה מפעילים הפניה אוטומטית של תשלומים.
6. זכויות כניסה בנעליים והחלפה
- המלווים (או מי מטעמם) רשאים להחליף את המפעיל באמצעות הסכמים ישירים לאחר תום תקופת התיקון, ובכך לשמור על שווי הנכס ועל תזרים המזומנים.
- הסכמת הממשלה ניתנת מראש בהסכם הישיר, ובכך מצטמצם הסיכון להערמת קשיים מאוחרת.
7. פיצוי בגין סיום חוזה בשותפויות ציבוריות-פרטיות
- הסכם הזיכיון מחייב בדרך כלל את המדינה לשלם תשלום סיום חד-פעמי, שהוא בדרך כלל לפחות החוב הבכיר בתוספת עלויות הפסקה, בעת סיום עקב הפרה מצד הרשות או כוח עליון פוליטי; בעת סיום עקב הפרה מצד הקבלן, הפיצוי נמוך בדרך כלל יותר.
- ניתן לגבות את ההתחייבות בערבות ממוסד בעל דירוג גבוה או מגוף רב-צדדי (למשל ADB, IDA).
8. מימוש ערבויות וביטוחים
- PCG/PRG: המלווים מגישים הודעת תביעה + פסק בוררות (או, במקרה של PRG, לעיתים די באי-עמידה בתשלום בלבד) ומקבלים תשלום בתוך התקופה הנקובה בהסכם הערבות.
- PRI מכסה הפקעה, אי-המרתיות של מטבע והפרת חוזה; המבטחים נכנסים בנעלי המבוטח ופועלים כנגד הריבון לאחר התשלום.
9. פעולה קולקטיבית ואכיפת שטר נאמנות (מימון מחדש בשוק ההון)
- אם ההלוואה תמומן מחדש באמצעות אג"ח, יש לשלב סעיפי פעולה קולקטיבית חד-שלביים (CACs) כדי לצמצם את הסיכון לסרבנות, תוך שמירה על האכיפה בהובלת הנאמן עד להעמדה לפירעון מיידי.
III. המערך המעשי של השלמת הבטוחה
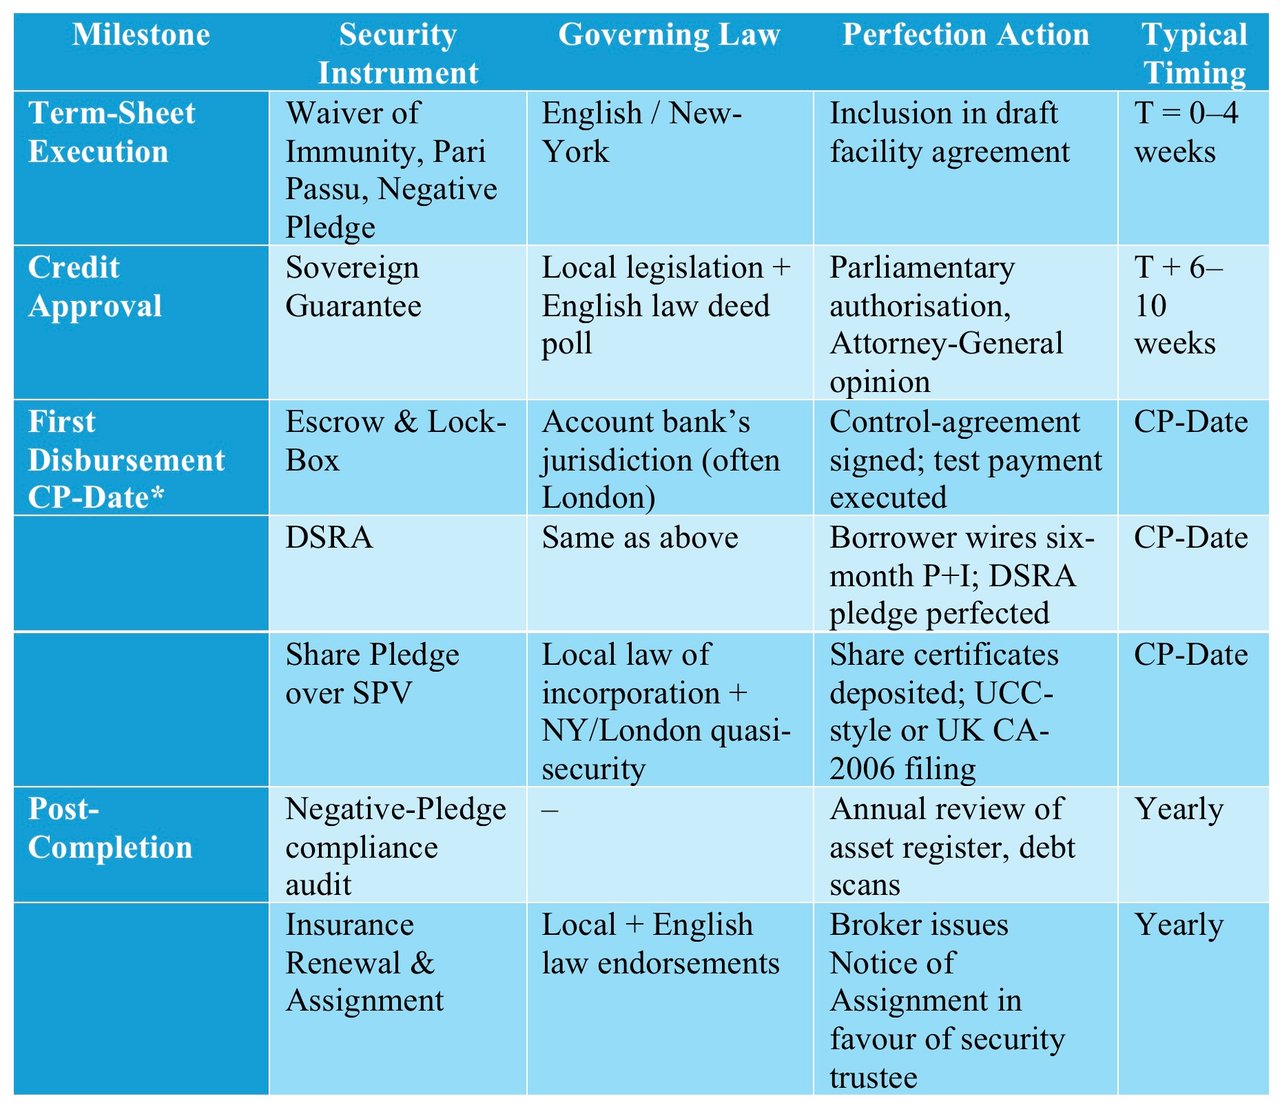
* CP = תנאים מקדימים.
IV. שיפורים רגישי סיכון
1. תנודתיות מחירי הסחורות
- גורם מקטין סיכון: מנדט גידור מוסכם מראש מול שולחן הסחורות של הבנק; סליקת עסקת ה-swap מובטחת בשעבוד תקבולי היצוא.
2. אי-התאמה במט"ח (FX)
- גורם ממתן: טרנש סינתטי במטבע מקומי שנוצר באמצעות עסקת החלפת מטבעות (cross-currency swap); דרישות מרווח (margin calls) ממומנות ממסגרת תמיכה בנזילות המתחדשת אחת לחצי שנה.
3. כוח עליון ואירועים פוליטיים
- גורם ממתן: שכבות PRI + PRG; תשלום הפסקה בהיקף של "חוב + עלות הפסקה צפויה של גידורים".
4. נטל הון הנובע מרצפת הפלט של באזל
- גורם מפחית סיכון: כיסוי של סוכנות לאשראי יצוא או ערבויות רב-צדדיות, העשויים להפחית את משקולות הסיכון לפי כללי ההון החלים.
V. סעיפים משלימים המחזקים את האכיפה
- ויתור מפורש על דוקטרינת “מעשה המדינה” (Act of State) (הדין האמריקאי) – מתייחס לטענת הגנה הנטענת לעיתים כדי להתנגד לאכיפה.
- התחייבות "ללא תביעה שכנגד" – אוסרת על הריבון לקזז תביעות מס או נזיקין שאינן קשורות כנגד שירות החוב.
- סעיף שיפוי מטבעי – מחייב את הריבון להשלים את ההפרש אם יש להמיר פסק דין למטבע מקומי לצורך אכיפה.
- התחייבויות מידע עם העלאה אוטומטית של המרווח – הגשה מאוחרת של נתונים פיסקליים מפעילה העלאת מרווח (למשל 25 נקודות בסיס).
- התחייבות השקעה לגבי DSRA – יש להשקיע את חשבון הרזרבה לשירות החוב (Debt Service Reserve Account) במכשירים מותרים, וכל חוסר מתחת ליתרת הרזרבה הנדרשת יש להשלים.
בקיצור
באמצעות שכבות של התחייבויות משפטיות, ביטוח אשראי מצד שלישי, יירוט תזרים מזומנים מוטמע ותנאי התראה מוקדמת, מלווים יכולים להפחית את ההפסד הצפוי ולשפר את סיכויי ההחזר; אין ביכולתם לבטל את סיכון האשראי הריבוני הבסיסי. אם הריבון בכל זאת ייכשל, סולם אכיפה מכויל (החל במנגנוני הפעלה רכים (סחיפת מזומנים), דרך המשך בפסקי בוררות, ועד עיקול נכסים גלובלי) נועד לשמור על סדר העדיפות בתשלום של המלווים מבלי לגרור עימות גיאופוליטי. בקצרה, ארכיטקטורת ביטחונות מתוכננת היטב הן מרתיעה מכשל פירעון מראש והן מעניקה למממנים סעדים מוכרים בינלאומית בדיעבד.
הרהור מסכם
העמודים הנוספים שריבון מוסיף (אישורי פרלמנט, ביקורות ESG, אישורי FPIC, מבחני קיצון אקלימיים) עשויים להיראות מכבידים בשלב ההכנה, אך הם יכולים להפחית הן את ההסתברות לכשל פירעון והן את שיעור ההפסד בעת כשל, באופן שמרווח בלבד אינו יכול להשיג. משקיעים נוטים לתת אמון בלווה המעגן הגנות אלה בעסקה, מה שמקטין את הסבירות שתידרש אכיפה. זה ההבדל בין עסקה מובנית בלבד לבין עסקה הניתנת למימון בנקאי באמת.
ייעוץ אסטרטגי: שלוש ההודעות האחרונות ללווה ריבוני
1. ”יכולת קבלת מימון בנקאי היא יעד נע.“
הקצאת הסיכון המקובלת תשתנה עם הכנסתו ההדרגתית של רצפת הפלט (output floor) של Basel III ועם התפתחות הדירוגים המותאמים לאקלים ותוספות הסיכון הפוליטי. יש לשלב מראש מנגנוני בחינה מחדש אחת לעשרים וארבעה חודשים.
2. "המבנה קובע את הפרש התשואה יותר מהדירוג."
עסקה בעלת בטוחות חלשות עשויה להיות מתומחרת במרווח רחב יותר מעסקה של ריבון בעל דירוג נמוך יותר, הכוללת חשבון נאמנות, PRG וזכויות התערבות (step-in). הדירוג חשוב, אך גם מבנה העסקה חשוב.
3. "שקיפות בשלב מוקדם, סיכון בשלב מאוחר."
ממשלות המגלות כל התחייבות מותנית בשלב הפרלמנטרי ומבודדות סיכון פוליטי מאחורי מעטפת רב-צדדית נוטות למצוא ביקוש רחב יותר מצד משקיעים. אטימות נוטה להביא תוספות מחיר, או שתיקה.
מימון ריבוני
עשר שאלות המצמצמות את האפשרויות לחמש העיקריות המתאימות למצבכם – ובוחנות בו-זמנית את יחס הכיסוי בתנאי לחץ.
מוכנים לוועידת וידאו ב-Zoom?