מערכת בנקאות הצללים באירופה, בארצות הברית ובאסיה
מבנים, תפקידים והשלכות מערכתיות
1. הגדרה מושגית ותפקיד כלכלי
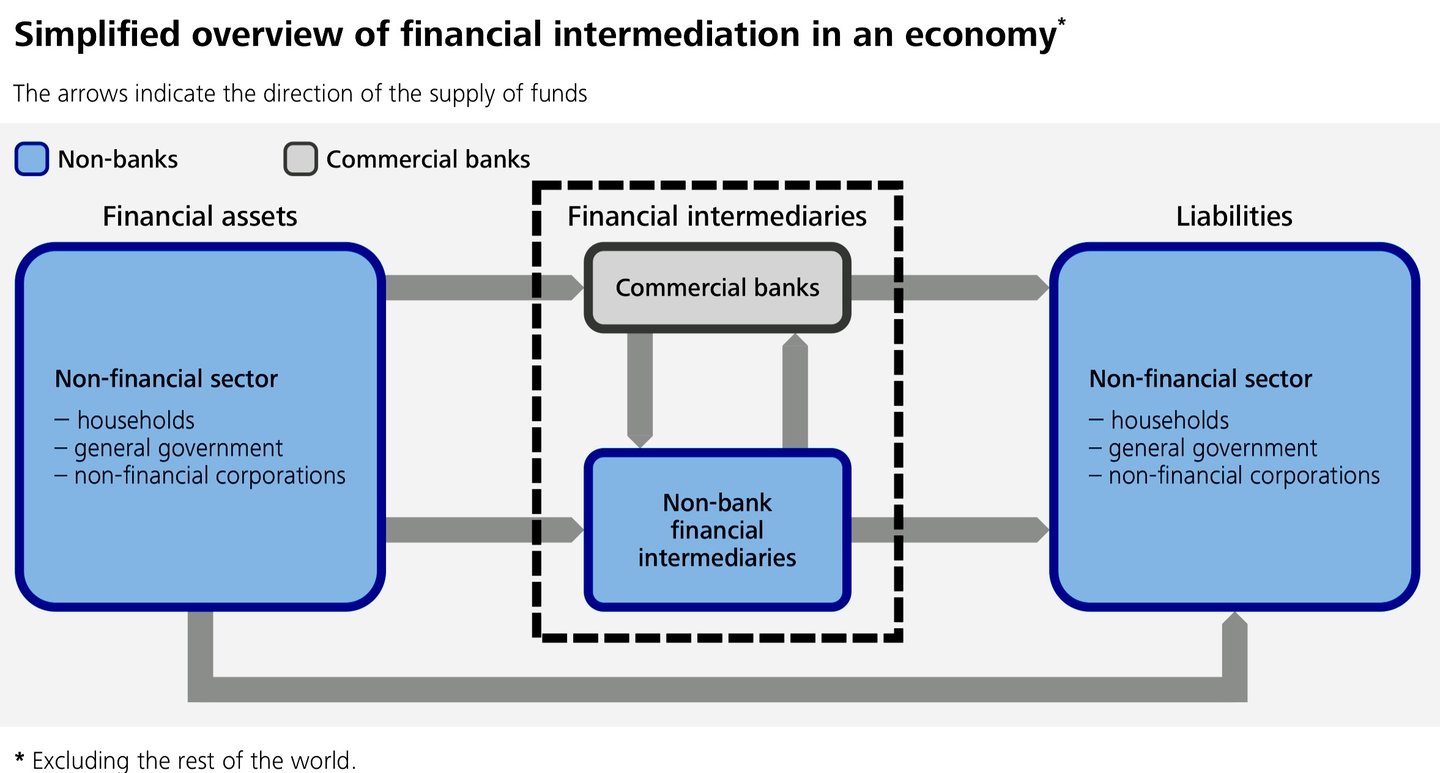
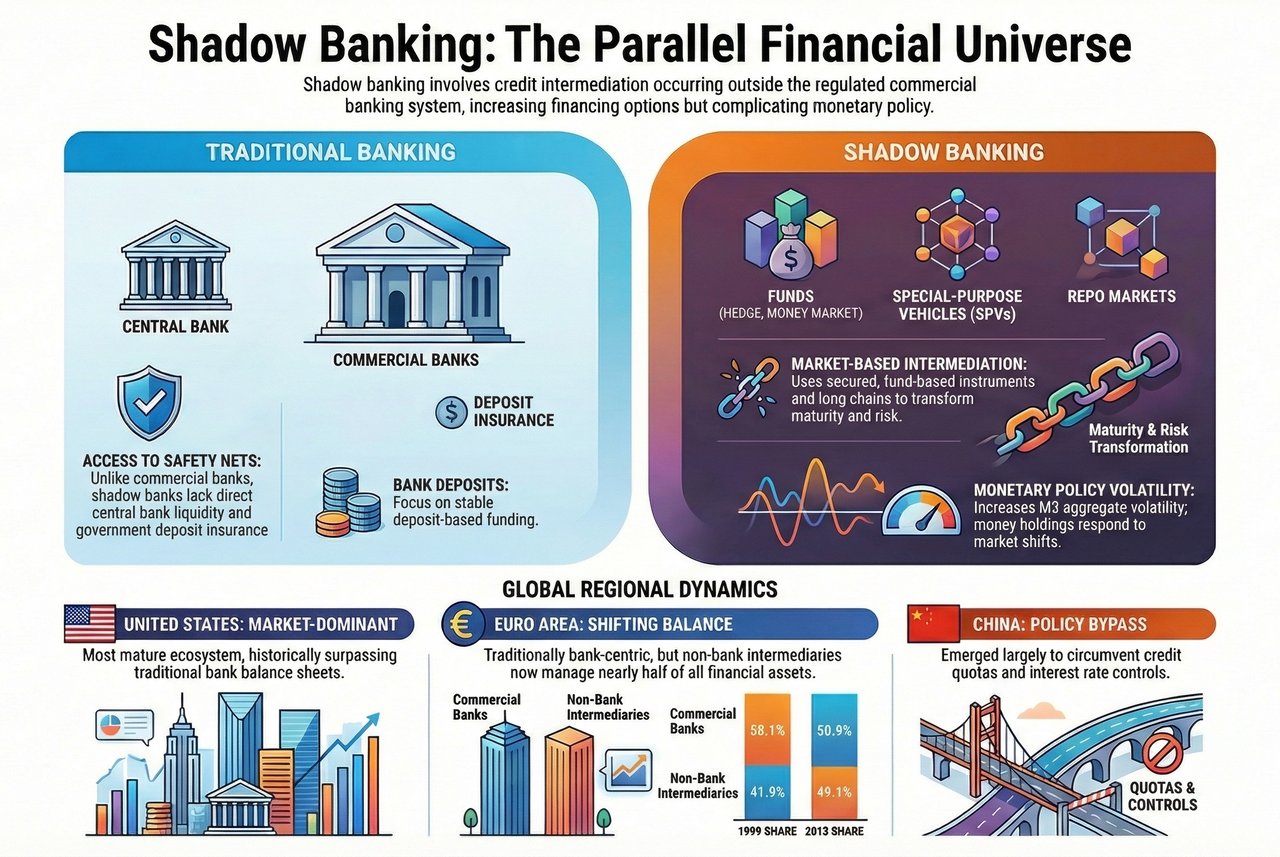
מערכת הבנקאות הצללית – המכונה מאז 2018 על ידי מועצת היציבות הפיננסית (Financial Stability Board) תיווך פיננסי שאינו בנקאי (NBFI) – מתייחסת לפעילויות תיווך אשראי המתנהלות מחוץ לתחום המגזר הבנקאי המסחרי המוסדר. היא כוללת גופים ופעילויות המבצעים המרת מועדים, נזילות וסיכון ללא גישה ישירה לנזילות של הבנק המרכזי, לביטוח פיקדונות או להיקף המלא של הרגולציה התבונתית החלה על בנקים.
הרכיבים המרכזיים כוללים בדרך כלל:
- קרנות כספיות
- קרנות השקעה וקרנות גידור
- חברות ייעודיות (SPV) וצינורות איגוח
- שווקי ריפו והשאלת ניירות ערך
- חברות מימון ופעילויות מסוימות בתחומי הביטוח וקרנות הפנסיה
מבחינה כלכלית, הבנקאות הצללית ממלאת תפקיד משלים לבנקאות המסורתית: היא מרחיבה את ערוצי המימון, משפרת את יעילות ההקצאה ועונה על הביקוש למימון מבוסס שוק. מבחינה מערכתית, היא מכניסה אטימות, מינוף ופרוציקליות.
2. אירופה: מערכות ממוקדות-בנקים עם תיווך מבוסס-שוק הולך ומתרחב
מאפיינים מבניים
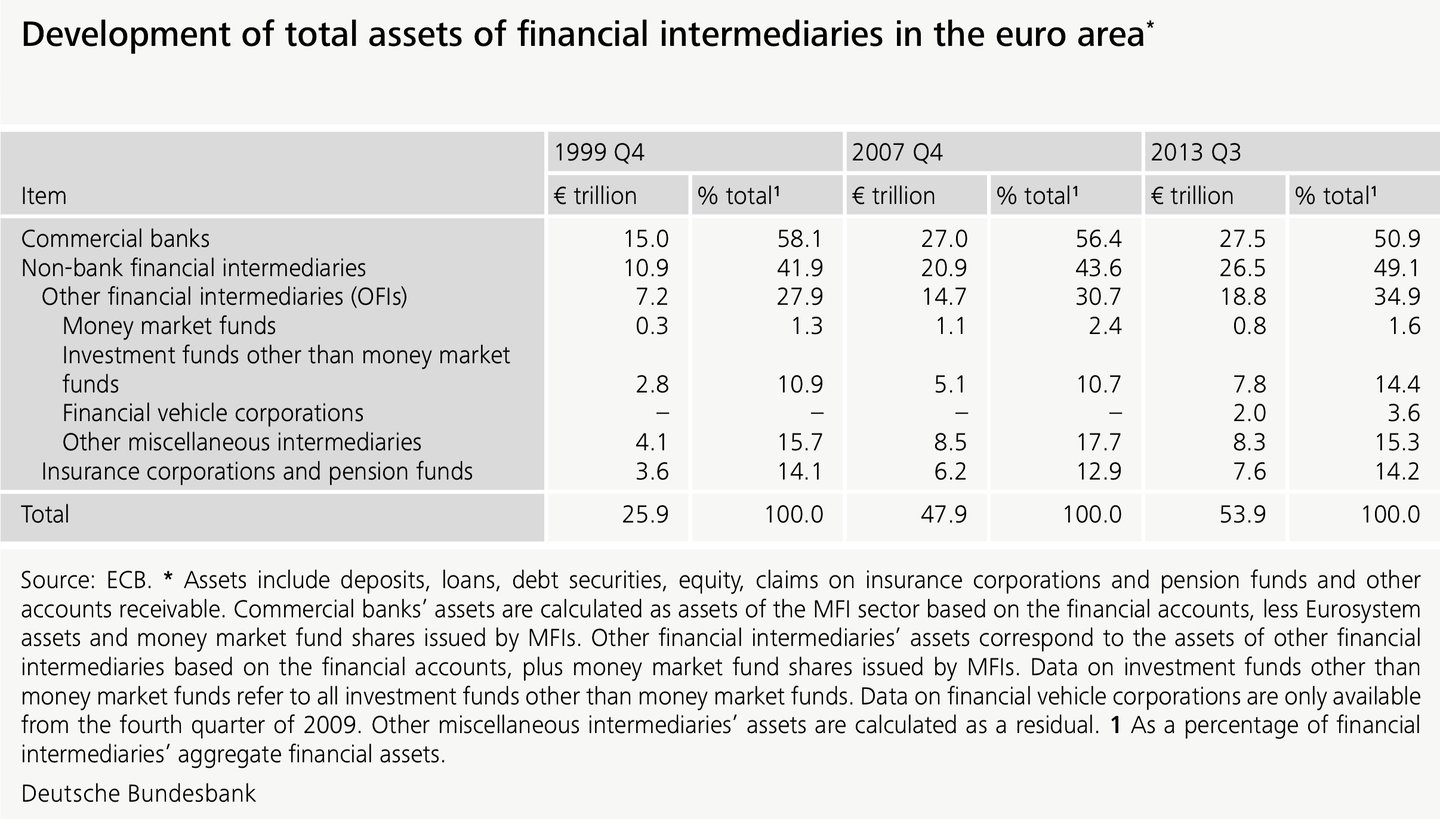
המערכת הפיננסית באירופה נותרה מבוססת בעיקרה על בנקים, ובפרט באזור היורו. עם זאת, הבנקאות הצללית התרחבה באופן מהותי מאז סוף שנות התשעים, בעיקר באמצעות:
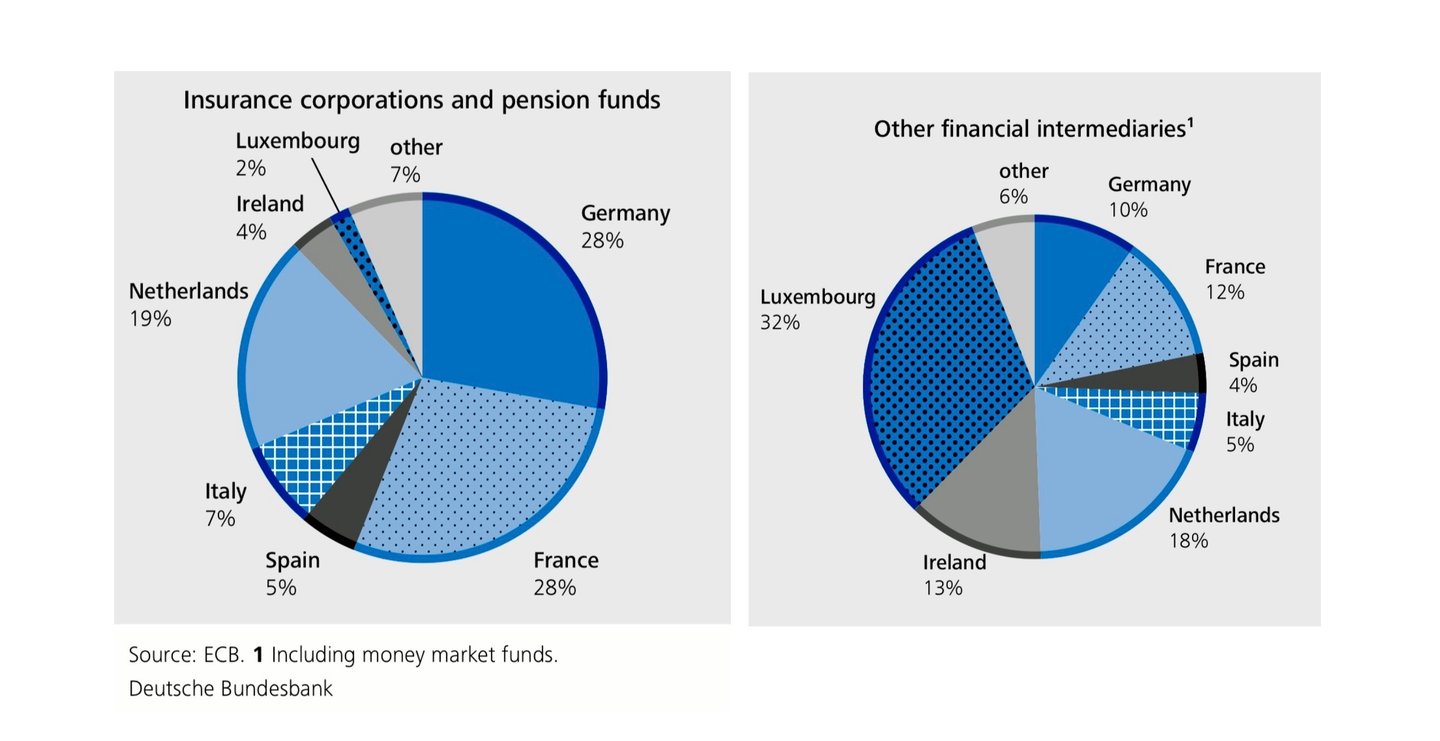
- קרנות השקעה (בייחוד אלה שמושבן בלוקסמבורג ובאירלנד)
- ישויות איגוח
- מבני מימון סיטונאי מבוססי רפו
אירופה פועלת מזה זמן רב במודל של בנקאות אוניברסלית. כתוצאה מכך, פעילויות שהיו מסווגות כ"בנקאות צללים" בארצות הברית עשויות להתקיים כדין בתוך קבוצות בנקאיות ולהופיע במאזנים מפוקחים, דבר המסבך את המדידה וההשוואה.
השלכות על המדיניות המוניטרית ועל היציבות
לפי ניתוח של הבנק הפדרלי הגרמני (Deutsche Bundesbank) ושל הבנק המרכזי האירופי, בנקאות הצללים באירופה:
- מחליש את התוכן המידעי של האגרגטים המוניטריים המסורתיים
- משנה את מנגנון ההעברה המוניטרי בכך שהוא מסיט את המימון מאשראי בנקאי אל מחירי נכסים
- מגביר את התלות ההדדית בין בנקים לבין מתווכים שאינם בנקים, בעיקר באמצעות עסקאות ריפו ואיגוח
ניתוח של Bundesbank מעיד כי פיקדונות המוחזקים בידי מתווכים פיננסיים שאינם בנקים מתואמים חזק יותר עם מחירי נכסים מאשר עם הפעילות הכלכלית הריאלית, דבר המגביר את התנודתיות במצרפים כגון M3.
3. ארצות הברית: מימון מבוסס שוק כמודל הדומיננטי
מאפיינים מבניים
ארצות הברית מייצגת את המערכת האקולוגית הבשלה ביותר והמשמעותית ביותר מבחינה מערכתית של בנקאות הצללים בעולם. מאפיינים מרכזיים כוללים:
- מערכת בנקאית מפוצלת מבחינה היסטורית
- שווקי הון עמוקים
- הסתמכות רבה על איגוח ועל מימון באמצעות עסקאות ריפו
לפני המשבר הפיננסי של 2007–2009, ההתחייבויות ברוטו של מערכת הבנקאות הצללית בארצות הברית (כ-20 טריליון דולר ארה"ב בשיאן בשנים 2007–2008) עלו על אלו של מערכת הבנקאות המסורתית (כ-14 טריליון דולר ארה"ב), על פי מחקר של הבנק הפדרלי של ניו יורק (Pozsar ואחרים, 2010).
הרכיבים העיקריים כוללים:
- ברוקרים-דילרים הממומנים באמצעות ריפו לילי
- ערוצי ניירות מסחריים מגובי נכסים
- קרנות שוק הכסף הפועלות כתחליפי פיקדון
ניסיון המשבר והתגובה הרגולטורית
המשבר הפיננסי העולמי הדגים כי הבנקאות הצללית בארצות הברית הייתה חשופה לדינמיקות של ריצה על הפיקדונות, דומות לריצות על בנקים, אך ללא הגנה של מלווה מוצא אחרון. קריסת שווקי המימון הסיטוניים אילצה התערבות יוצאת דופן של Federal Reserve System.
רפורמות שלאחר המשבר (Dodd-Frank Act, רפורמה בקרנות כספיות, פיקוח מוגבר על עסקאות ריפו) צמצמו חלק מהפגיעויות, אך לא ביטלו את הדומיננטיות המבנית של תיווך מבוסס שוק.
4. אסיה: צמיחה בהשפעת המדינה לצד פערים אזוריים
סין: בנקאות צללים כעקיפת מדיניות
בסין, הבנקאות הצללית צמחה בעיקר בתגובה ל:
- מכסות אשראי
- בקרות על שיעורי ריבית
- מגבלות רגולטוריות על בנקים בבעלות המדינה
המכשירים העיקריים כוללים:
- מוצרי נאמנות
- מוצרי ניהול עושר (WMPs)
- הלוואות נאמנות ומנגנונים חוץ-מאזניים
בניגוד למערכות המערביות, הבנקאות הצללית הסינית שזורה היטב ביעדי המדינה ובערבויות משתמעות, ובכך יוצרת סיכון מוסרי ולא ארביטראז' רגולטורי טהור. פעולות אכיפה רגולטוריות תקופתיות, ובראשן כללי ניהול הנכסים משנת 2018, צמצמו את הצמיחה אך לא חיסלו את המערכת.
יפן ואסיה המתפתחת
- מגזר בנקאות הצללים ביפן מוגבל יחסית, ובו מעורבות משמעותית של משקיעים מוסדיים ולא של כלים אטומים.
בכלכלות אסיה המתעוררות, הבנקאות הצללית עדיין קטנה יותר אך צומחת במהירות לצד התפתחות שוק ההון.
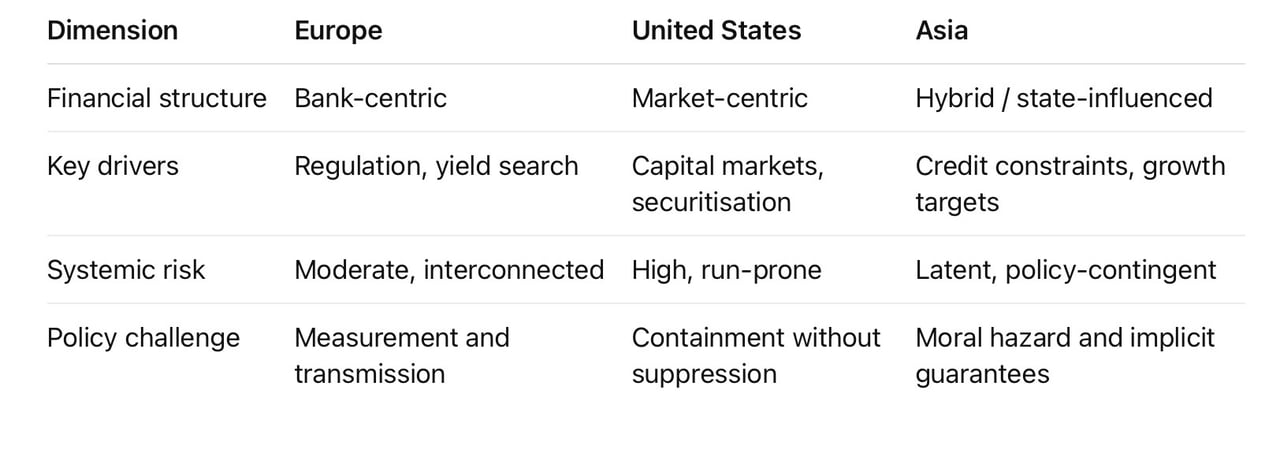
5. הערכה השוואתית
6. השלכות מדיניות ואסטרטגיה
בכל האזורים, הבנקאות הצללית:
- מחלישה את האפקטיביות של מדיניות מוניטרית המתמקדת בבנקים
- מגביר את התלות בערוצי מחירי הנכסים
- מגביר מחזורים פיננסיים באמצעות מינוף פרו-מחזורי
האתגר האסטרטגי של הרגולטורים אינו ביעור אלא ריסון:
- צמצום ארביטראז' רגולטורי
- שיפור הכיסוי הסטטיסטי
- יישום כלים מקרו-פרודנציאליים באופן מידתי על פני בנקים וגופים שאינם בנקים
הבנקאות הצללית אינה סטייה אלא מאפיין מבני של הקפיטליזם הפיננסי המודרני. ניסיונות לדכא אותה לחלוטין נוטים להסיט את הסיכון למקום אחר במקום לסלק אותו. היעד הרציונלי הוא שילוב ממושמע במבנה הפיננסי הרחב.
בקצרה
מערכת הבנקאות הצללית משקפת כוחות כלכליים מתמשכים: ביקוש לנזילות, לתשואה ולגמישות במאזן. צורתה משתנה בין אירופה, ארצות הברית ואסיה, אך חשיבותה המערכתית אוניברסלית. מדיניות נבונה מחייבת דיוק, לא איסור גורף.