מימוש SBLC ו-BG?
1. עיקרון יסוד (שאינו ניתן למשא ומתן)
SBLC ו-BG אינם מיועדים להיות ממומשים לצורך המרתם למזומן.
אלה מכשירי אשראי מותנים, ולא מכשירי נזילות.
כל טענה כי הם "שווי מזומן", "ניתנים למימון" או "ניתנים להמרה ישירה למזומן" שגויה מבחינה מבנית לפי הפרקטיקה הבנקאית המקובלת.
2. מה משמעותו של "מימוש" בפועל
בהקשרים לגיטימיים, "מונטיזציה" אין פירושה:
- המרת המכשיר לכסף מזומן.
- מכירתו.
- משיכת כספים כנגדו ללא התחייבות יסוד.
זה יכול להעיד רק על:
- שימוש במכשיר כבטוחה לתמיכה במסגרת אשראי נפרדת.
3. הקשרים לגיטימיים שבהם מתקיימת המרה מוגבלת לכסף
3.1 הבטחת מסגרות אשראי בביטחונות (נדיר, בפיקוח)
SBLC או BG מדרג עליון עשויים להתקבל כחיזוק אשראי בנסיבות המוגבלות הבאות בלבד:
- מונפק על ידי G-SIB או בנק מדרג 1 (Tier-1)
- הועברה במלואה באמצעות MT760
- נוסח נקי, ללא תנאי, בלתי חוזר
- מותאם למטרת העסקה שבבסיסה
- מוחזק תחת בקרה בין-בנקאית
תוצאות אפשריות:
- קו הון חוזר
- מקטע של מימון פרויקטים
- מסגרת מימון סחר
שיעור מקדמה: נקבע לגופו של כל מקרה, נמוך משמעותית מהערך הנקוב.
3.2 מימון בנקאי פנימי (שימוש במערכת סגורה)
בנקים עשויים באופן פנימי:
- הכרה ב-SBLC/BG כהפחתת סיכון
- הפחתת דרישות הון (טיפול לפי Basel III)
- תמיכה במגבלות חשיפה בין-בנקאית
זה אינו מימוש (מונטיזציה) עבור הלקוח.
זוהי אופטימיזציה של המאזן עבור הבנק.
3.3 עסקאות מימון סחר מובנות
בזרמי סחר מובנים בקפדנות:
- SBLC תומך בסיכון התשלום
- המימון מבוסס על סחורות, חוזים וחייבים
- המכשיר הוא ביטחון משני בלבד
מזומנים נוצרים באמצעות:
- זרימת העסקאות
- לא ה-SBLC עצמו
4. מה אינו לגיטימי במפורש
4.1 "תוכניות מונטיזציה של SBLC"
אינדיקטורים להונאה:
- מימון מובטח בשיעור של 70%–90%
- ללא עסקת בסיס
- חברות ייעודיות (SPV) חוץ-טריטוריאליות
- עמלות “כניסה”, “חסימה” או “הפעלה” מראש
- טענות בדבר “מזומן ללא זכות חזרה כנגד מכשיר”
4.2 החכרת SBLC/BG לגיוס מזומנים
אין שוק משני מוכר עבור:
- ליסינג
- השכרה
- מכירה
כל הצעה כזו עומדת בניגוד ל:
- התנאים שבהם הונפק המכשיר
- התחייבויות הבנק המנפיק
- תקני AML ו-KYC
4.3 משיכה כנגד מכשיר ללא אירוע כשל
ניתן לממש SBLC או BG רק:
- עם אירוע כשל מוגדר ומתועד
- בהקפדה על לשון הטקסט
כל "משיכה טרום-כשל" היא הונאה.
5. מסקנה אסטרטגית
- SBLC ו-BG הם כלים להעברת סיכון, לא כלי מימון
- "מונטיזציה" לגיטימית היא חריגה, שמרנית ובשליטת הבנק
- נרטיבים קמעונאיים, בתיווך מתווכים או חוץ-טריטוריאליים של "מונטיזציה" הם שקריים בהחלט
- אם המטרה היא מזומן, המכשיר הנכון הוא אשראי ולא ערבות
6. האמת במשפט אחד
אילו ניתן היה לממש SBLC או BG באופן חופשי, בנקים לא היו מעניקים הלוואות לעולם.
די בכך כדי להכריע בעניין.
SBLC או BG לצורכי מונטיזציה – כיצד פועלת המרמה
"בקשת מונטיזציה" לכאורה מציעה אספקה של ערבות בנקאית או כתב אשראי עומד, המותאם בקפידה לנוסח הנדרש, על סכומים של מיליארדים אחדים, לכאורה בגיבוי מזומנים ממשיים המוחזקים בחשבונות של Sumitomo יפן או של מוסדות נכבדים אחרים. מכשירים אלה מוצעים כמסגרות לשנה אחת, עם סעיף חידוש אוטומטי המאריך את תוקפם עד עשר שנים.
המסמך מרמז על עסקה קודמת, בחסות Sumitomo, שנועדה לגבות פרויקטים מרכזיים ביפן ובסין: ממרכזים רפואיים מתקדמים ועד מרכז תרבות בולט. מודגש כי ערבויות או SBLC מסוג זה הן מטבען ייעודיות לפרויקט, בנוסח מותאם המונע הנפקה חוזרת שרירותית. ההצעה טוענת כי, בהתאם לנהלים פנימיים, המכשירים מונפקים ב"עותק קשיח" כדי למנוע את העיכובים הטמונים בהעברות SWIFT בעסקאות חוץ.
התהליך הנדרש כולל הגשת הצעה, בדיקת נאותות לאחר מכן, ולבסוף קבלת מסמך מודפס שנשלח באמצעות "דואר אלקטרוני מאובטח ושליח בנקאי", כאשר חלק מהכספים מוחזר ל"מוסד" המנפיק. הסתמכות זו על נהלים מיושנים של מסמכים מודפסים ועל מינוח פיננסי עמום מעוררת ללא ספק חששות משמעותיים.
במונחים פשוטים מאוד, כך פועלת בדרך כלל הונאה מסוג זה:
1. יצירת מסמכים מזויפים:
הנוכל מפיק ערבות בנקאית או SBLC מזויפים: מעין הבטחה מצד בנק, הנראית רשמית ועמוסה בניסוחים משפטיים מורכבים. הוא טוען כי מסמך זה נתמך במזומן ממשי בחשבון בנק אמיתי, אף שבפועל אין כספים כאלה.
2. הבטחות מפתות:
הנוכל טוען כי באמצעות הניסוח הנכון ניתן "לממש" (monetize) מסמך זה. במילים אחרות, הוא מציע שניתן להשתמש בו כדי לפתוח או להבטיח סכום כסף עצום לפרויקט. ההצעה כוללת לעיתים קרובות פרטים כגון סכום גדול מאוד (למשל, עד כמה מיליארדים), באופן שנראה רווחי ביותר.
3. תהליך ודחיפות:
הם מתארים תהליך שנראה יעיל: הנפקת המסמך במהירות (לעיתים בתוך 24 שעות) ושליחת עותק מודפס באמצעות שליח בנקאי. הדחיפות ושילוב המסירה הדיגיטלית והפיזית נועדו ליצור רושם של לגיטימיות ואמינות.
4. המלכודת:
לאחר ששוכנעתם מהניסוח המרשים ומהמוניטין של שם הבנק הנזכר (כגון Sumitomo), ייתכן שיבקשו מכם לשלם עמלות, לספק בטוחה או להקצות כספים בדרך כלשהי. הרעיון הוא לגרום לכם להאמין שאתם עומדים לקבל מכשיר פיננסי רב ערך.
5. ההתפוגגות:
בסופו של דבר, כאשר תנסו לאמת את המסמך מול הבנק או להשתמש בו כבטוחה, תגלו שהוא אינו אמיתי. הכספים מעולם לא היו קיימים, והמכשיר היה זיוף שנועד אך ורק להערים עליכם כדי שתיפרדו מכספכם.
לסיכום, ההונאה מנצלת את כוח המשיכה של מכשיר פיננסי מתוחכם ואת האמון שהציבור רוחש לשמותיהם של בנקים מוכרים. היא נוקטת לשון מורכבת ומרשימה כדי להסוות את היותו של המסמך מזויף, ובכך מובילה את הקורבנות לבצע תשלומים או לקבל החלטות על סמך הבטחות שווא למימוש קל.
הסבר זה מציג את ההונאה בלשון פשוטה, ומדגיש כיצד ההבטחות המושכות והתיעוד המטעה פועלים יחד כדי להונות את הקורבן.
בפירוט
1. עמימות בסיווג המכשירים
ערבות בנקאית לעומת SBLC:
ההצעה טוענת כי ערבות בנקאית ו-SBLC הם "למעשה אותו מכשיר". במציאות, אף ששניהם משמשים ככלים לשיפור אשראי ובדרך כלל מהווים התחייבויות עצמאיות, הם כפופים לסדרי כללים שונים – URDG 758 לערבויות לפי דרישה, ISP98 או UCP 600 לכתבי אשראי עומדים – ולמסורות משפטיות שונות. ערבוב זה עלול להוביל לפרשנות מוטעית של ההתחייבויות ולפגוע הן באכיפות המשפטית והן בהערכת הסיכון.
גמישות בניסוח:
מתן האפשרות להתאים את המכשיר לנוסח הרצוי לגורם המבצע את המוניטיזציה, גם אם במסגרת נהלי הבנקאות, יוצר אפשרות לסעיפים חריגים או עמומים. סטיות מהנוסח המקובל עלולות לפגוע בבהירות המכשיר ובתוקפו המשפטי, ואף לעמוד בניגוד לדרישות רגולטוריות.
2. יסודות פיננסיים וטענות מימון
"גיבוי במזומן קשיח" לעומת קווי אשראי:
ההצעה מדגישה כי עד 1.3 מיליארד אירו נתמכים על ידי "חשבונות בעלי גיבוי מזומן קשיח ממשי", להבדיל ממסגרות אשראי. תיאור זה עמום מעצם טבעו. המושג "גיבוי במזומן קשיח" אינו סטנדרטי בלשון הבנקאות המודרנית, המסתמכת בדרך כלל על רזרבות המנוהלות באופן אלקטרוני ועל נזילות מבוקרת. לשון כזו עלולה לעורר חששות בנוגע למהימנות הכספים המגבים, ובכך לפגוע באמון הרגולטורים והצדדים הנגדיים.
סוגיות רגולטוריות ומסלול ביקורת:
היעדרה של מסגרת אשראי מסורתית עשוי להצביע על כך שהכספים מופרדים באופן לא סטנדרטי או אטום. הדבר עלול להקשות הן על ביקורת פנימית והן על ביקורת חיצונית, וכן להעלות סוגיות ביחס להלימות הון ולדרישות הנזילות שמטילות הרשויות הפיננסיות.
3. הוראות בדבר תקופה וחידוש
פיקדון לתקופה קצובה עם חידוש אוטומטי:
המכשירים מתוארים כמסגרות לשנה אחת המתחדשות אוטומטית עד 10 שנים. משך כה ארוך, בצירוף חידוש אוטומטי, מציב מספר סיכונים:
- שינויים רגולטוריים: התקנות הבנקאיות והסטנדרטים הפיננסיים הבין-לאומיים נתונים להתפתחות; מכשיר שנוסח לפי הפרוטוקולים הנוכחיים עשוי שלא להישאר תואם לאורך תקופה ממושכת.
- תנאי שוק: תנודות בתנאי השוק לאורך עשור עלולות להפוך את התנאים הקבועים לבלתי כדאיים מבחינה כלכלית או למסוכנים באופן בלתי מידתי.
- עמימות חוזית: חידוש אוטומטי מחייב תנאים ברורים לסיום או למשא ומתן מחודש. ללא אמצעי הגנה מחמירים, הצדדים עלולים למצוא עצמם כבולים לתנאים בלתי נוחים.
4. הבנק המנפיק ושיקולים גאוגרפיים
שימוש ב-Sumitomo Japan (טוקיו):
אף ש-Sumitomo הוא מוסד מכובד, ציון סניף מסוים מעלה מספר סוגיות:
- ציות שיפוטי: המכשיר חייב לעמוד בתקנות הבנקאות היפניות, העשויות להיות שונות ממסגרות רגולטוריות בין-לאומיות או זרות. הדבר עלול ליצור סיבוכים עבור מי שמממשים את המכשיר מחוץ ליפן.
- בדיקת נאותות: ההצעה אינה מבהירה אם היכולות התפעוליות של הסניף ומעמדו הרגולטורי אומתו באופן עצמאי לצורך עסקאות בעלות סיכון גבוה כאלה.
5. פגיעויות פרוצדורליות בגישת המסמכים הפיזיים
מתודולוגיית שידור היברידית:
המתודולוגיה כוללת שליחת אישור ב"דואר אלקטרוני מאובטח" ולאחריו משלוח עותק קשיח באמצעות שליח של הבנק. גישה היברידית זו חושפת את העסקה לכמה סיכונים:
- סיכוני אבטחה פיזית: עותקים מודפסים חשופים מטבעם לאובדן, לגניבה או לנזק במהלך העברה. שלא כמו מכשירים דיגיטליים המועברים ברשתות מאובטחות וניתנות לביקורת (למשל SWIFT), למסמכים פיזיים אין שביל אלקטרוני בלתי ניתן לשינוי.
- אתגרי אימות: אף שההצעה טוענת כי ניתן לבצע אימות “בטלפון, בדוא"ל או במכתב”, שיטות אלה אינן מספקות את שובל הביקורת החזק ואת האישור המיידי שמערכות אלקטרוניות מודרניות מציעות.
- נוהג מיושן: ההתעקשות על שימוש בעותקים מודפסים "משום שאין צורך בהודעות SWIFT בהעברות פנימיות" מעידה על הישענות על תהליכים מיושנים. כיום, היעדרם של SWIFT או של מנגנוני סליקה אלקטרוניים דומים עלול להתפרש כאי-עמידה בתקני אבטחה ורגולציה עדכניים.
- סוגיות של שרשרת משמורת: ללא שרשרת משמורת מחמירה ועמידה בפני זיוף, ניתן יהיה לערער על הלגיטימיות ועל האותנטיות של המסמך הפיזי, דבר שעלול להוביל למחלוקות ואף לשינויים במרמה.
- השלכות על עסקאות חוצות גבולות:
עותקים מודפסים שנשלחים מחוץ למערכת הבנקאית המקובלת עלולים להיתקל בקשיים בהקשרים משפטיים בין-לאומיים. אופיו הפיזי של המכשיר עלול לסבך את ההכרה בו ואת אכיפתו חוצות גבולות, במיוחד אם מתעוררות אי-התאמות בין האישור הדיגיטלי לבין המסמך הפיזי.
6. בדיקת נאותות והפחתת סיכונים
אמצעי הגנה לא מספקים:
ההצעה מתארת הליך בדיקת נאותות (DD) עבור גורמים המבצעים מימוש כספי (monetizers); ואולם נהלי הבדיקה נראים שטחיים לאור היקפה של העסקה. אין כל אזכור של:
- אימות עצמאי: אין התייחסות לביקורת של צד שלישי או לאישורים עצמאיים בדבר זמינות הכספים.
- אמצעים למניעת הלבנת הון (AML): פרוטוקולים מחמירים של AML והכר את הלקוח (KYC) הם קריטיים, במיוחד כאשר מעורבים סכומים גדולים וגופים בינלאומיים.
- סקירה משפטית: היעדרו של הליך סקירה משפטית מפורש עלול להוביל להתחייבויות חוזיות בלתי צפויות או להפרות רגולטוריות.
- סיכונים תפעוליים:
הישענות על ערוצי תקשורת מרובים (דואר אלקטרוני מאובטח, שליח, טלפון) מכניסה סיכונים תפעוליים. אי-הבנות או עיכובים בכל אחד מהערוצים עלולים לסכל את העסקה ולחשוף את הצדדים לנזק תדמיתי ופיננסי.
לסיכום, ההצעה חושפת פגיעויות משמעותיות, החל בסיווג עמום של המכשיר ובתהליכי עותק פיזי מיושנים וכלה בניגודי עניינים אפשריים ובחששות בנוגע לציות רגולטורי. אימוץ הליכים מודרניים, ניתנים לאימות אלקטרוני וסטנדרטיים, בשילוב בדיקת נאותות מוגברת, יפחית רבים מהסיכונים וישפר את התאמת העסקה לשיטות המיטביות העכשוויות במימון בינלאומי.
SBLC ו-BG לצורכי מימוש כספי?
SBLC וערבויות בנקאיות הם מעצם תכליתם מכשירים של התחייבות מוחלטת, המבטיחים כי מלוא הסכום הנקוב זמין עם דרישה. כאשר מעמד האשראי של המבקש אינו מספיק, הבנק המנפיק דורש בדרך כלל בטוחה במזומן או בניירות ערך עד 100% מהערך הנקוב. ואולם, כאשר שוקלים להבטיח מכשירים כאלה ב-100% ניירות ערך (בתוספת עמלות הבנק הנלוות) רק כדי לפנות לצד שלישי לצורך מימוש, שעשוי להניב 80% בלבד משווי המכשיר, ההיגיון הכלכלי קורס.
חוסר היעילות של בטוחות יתר וניזול בהיוון
יעילות הון ועלויות הזדמנות
כאשר ישות נדרשת לשעבד 100% משווי המכשיר כבטוחה ולשאת בעמלות בנקאיות נוספות, היא מרתקת למעשה נכסים בשווי מלוא הערך הנקוב של המכשיר. אם לאחר מכן הגורם המספק נזילות כנגד המכשיר מציע סכום מופחת בשיעור של 80% בלבד משוויו, למשל, הישות מוותרת למעשה על 20% משווי המכשיר, ואף יותר מכך כשמביאים בחשבון את העמלות. נוהג זה משמעו שימוש בלתי יעיל בהון, שכן הנכסים המרותקים עשויים להניב תשואה גבוהה יותר אם יופנו לשימושים אחרים. העלות החלופית במקרה זה ניכרת: כספים המרותקים כבטוחות אינם זמינים להשקעות חלופיות שעשויות להציע יחס סיכון–תשואה עדיף.
חוסר איזון בין סיכון לתשואה
מנקודת מבט של ניהול סיכונים, ההסדר יוצר חוסר איזון מובנה. הבנק, בהנפיקו SBLC או ערבות, חושף את עצמו להתחייבות מותנית אשר מקוזזת במלואה באמצעות בטוחה בשיעור של 100%. אולם אם המכשיר ימומש לאחר מכן בניכיון, הצד שסיפק את הבטוחה אינו מקבל בחזרה את מלוא שווי הנכסים שהתחייב להם. למעשה, הוא נושא לא רק בסיכון של העסקה הבסיסית, אלא גם בהפסד משתמע הנובע מהפער בין הבטוחה שהועמדה לבין התמורה שהתקבלה במימוש. חוסר איזון זה פוגע בכדאיות הכלכלית של העסקה כולה, שכן העלות האפקטיבית של השגת נזילות בדרך זו עולה בהרבה על תועלתה.
יתירות בהנדסה פיננסית
במובנים רבים, ההליך של הבטחת מכשיר ביתר רק כדי לממשו בשיעור מהוון הופך לתרגיל מיותר של הנדסה פיננסית. מטרת הבטחת המכשיר המקורית היא לספק ודאות מוחלטת לתשלום או לביצוע. ואולם אם צד שלישי מעורב לאחר מכן בהמרת ודאות זו למזומן בתשואה של 80%, התהליך מוסיף שלב מתווך מיותר השוחק ערך. המחויבות המלאה הטבועה במכשיר מתבטלת בשל כך שרק חלק ממנה ממומש בצורה נזילה. העלות שנגרמת הן בביטחונות והן בעמלות מאיינת למעשה כל יתרון פיננסי שעשוי היה לנבוע מהסדר כזה.
דוגמאות להמחשה
דוגמה 1: מימון סחר בינלאומי
נניח יצואן הזקוק ל-SBLC בסך 1,000,000 USD להבטחת תשלום מקונה בחו"ל. הבנק של היבואן דורש פיקדון בטוחה בסך 1,000,000 USD, לצד עמלות בנקאיות, להנפקת ה-SBLC. אם היצואן מבקש לאחר מכן לממש מכשיר זה באמצעות מתווך פיננסי מתמחה המציע שיעור מימוש של 80%, יקבל היצואן כספים נזילים בסך 800,000 USD בלבד. בתרחיש זה התחייב היצואן לנכסים בשווי 1,000,000 USD (בתוספת עמלות), אך הוא מקבל בחזרה 80% בלבד מערכם, דבר המביא לאובדן של 20% ביעילות ההון.
דוגמה 2: ערבות ביצוע לחוזה בנייה
חברת בנייה עשויה להידרש להעמיד ערבות בנקאית בסך 500,000 ליש"ט כדי להבטיח ליזם את ביצועיה. על החברה להעמיד בטוחה בסכום מלא של 500,000 ליש"ט ולשלם את עמלות הבנק הנדרשות. אם החברה תחליט, מכל סיבה שהיא, לממש את הערך הכספי של ערבות זו, למשל כדי לפנות הון חוזר, ייתכן שגורם מממש צד שלישי יציע לה 400,000 ליש"ט בלבד. במקרה זה החברה סופגת ירידת ערך מיידית, שכן מלוא הבטוחה שלה אינה מומרת לנזילות שקולה, ועל כן התהליך אינו סביר מבחינה כלכלית.
דוגמה 3: הבטחת ביצוע במיזם משותף
במיזם משותף, ייתכן שצד אחד יחויב להעמיד ערבות בנקאית בסך 750,000 אירו. כדי להבטיח מכשיר זה, הצד מעמיד כבטוחה ניירות ערך בסך 750,000 אירו ונושא בעמלות נוספות. אם ניסיון מימוש באמצעות מסגרת של צד שלישי מניב המרה לנזילות בשיעור 80%, יתקבל סך של 600,000 אירו בלבד. פער זה ממחיש את חוסר היעילות של הגישה: הישות ויתרה למעשה על ערך הון פוטנציאלי בסך 150,000 אירו (לא כולל עמלות) רק כדי לגשת לכספים שניתן היה להקצותם או לנצלם ביעילות רבה יותר במקום אחר.
גישות חלופיות
פתרונות חלופיים:
- מסגרות אשראי ישירות: במקום למנף SBLC לצורכי נזילות, ישויות יכולות לשקול משא ומתן על קווי אשראי ישירים או מסגרות משיכת יתר שאינן דורשות בטוחה מלאה, ובכך לשמר יעילות הון.
- איגוח בתנאים טובים יותר: אם המימוש הכרחי, חיפוש הסדרים שבהם שיעור ההיוון מכביד פחות באופן ניכר, באמצעות דירוג אשראי משופר או תנאי שוק נוחים יותר, עשוי לשפר את התשואה הכוללת.
- ניהול מובנה של בטוחות: שימוש בטכניקות דינמיות לניהול בטוחות להתאמת רמת הביטחון בזמן אמת עשוי להפחית חלק מחוסר היעילות, אולם הפער היסודי בין הבטוחה לבין הערך הממומש נותר בעינו.
אף ש-SBLC וערבויות בנקאיות הם כלים הכרחיים להבטחת התחייבות פיננסית מוחלטת, מבנה שלהם בבטוחה של 100% בתוספת עמלות, רק כדי להמיר אותם למימון בהיוון (למשל ב-80%), אינו הגיוני מבחינה כלכלית. גישה כזו מנצלת הון באופן לא יעיל, יוצרת חוסר איזון בין סיכון לתשואה ומוסיפה שכבות פיננסיות מיותרות השוחקות בסופו של דבר את התועלת נטו.
מגבלות רגולטוריות ומשפטיות החלות על הנפקת SBLC, על הבטחתו בבטוחות ועל מוניטיזציה של האשראי
1. המסגרת המשפטית החלה על SBLC
כתבי אשראי עומדים הם מכשירי אשראי תיעודי המוסדרים בעיקר על ידי:
- ISP98 (נוהלי כתבי אשראי עומדים בינלאומיים, פרסום ICC מס' 590), או לחלופין
- UCP 600 (הכללים והנוהגים האחידים לאשראים דוקומנטריים, פרסום ICC מספר 600), כאשר הדבר צוין במפורש.
בשני המשטרים, כתב אשראי עומד הוא התחייבות בלתי הדירה, עצמאית ומסמכית של המנפיק (כלל 1.06 ל-ISP98). הוא אינו מכשיר מימון, אינו נייר ערך סחיר ואינו תחליף מאזני להון.
הבנק המנפיק משלם רק כנגד הצגה תואמת, בדרך כלל הצהרה כי המבקש הפר התחייבות בסיסית. אין בהוראות ISP98 או UCP 600 כל הוראה המתירה הנפקה לצורך מינוף, מונטיזציה או גיוס הון.
2. נאותות הון ורגולציה תבונית
כל הבנקים הפועלים בזירה הבינלאומית ומנפיקים SBLC כפופים ל:
- מסגרת ההון של Basel III (הוועדה לפיקוח בנקאי של באזל),
- יישום מקומי באמצעות רגולטורים כגון הפדרל ריזרב, הבנק המרכזי האירופי (ECB), ה-PRA, ה-FINMA וכדומה.
לפי Basel III:
- SBLC מהווה חשיפה חוץ-מאזנית.
- הוא כפוף לגורם המרת אשראי (CCF) בגישה הסטנדרטית – 100% לכתבי אשראי עומדים פיננסיים (תחליפי אשראי ישירים), 50% לכתבי אשראי עומדים וערבויות הקשורים לביצוע – המסב אותו לחשיפה משוקללת סיכון.
- הבנק המנפיק חייב להחזיק הון כנגד חשיפה זו.
לפיכך, בנק אינו יכול להנפיק SBLC ללא אחד מאלה:
- ביטחון במזומן, או
- חשיפה מאובטחת במלואה ובעלת סיכון מצומצם, הנתמכת בביטחונות כשירים או בחוסן המאזן.
הנפקת SBLC בלתי מובטחים בסך 500 מיליון USD ועד מיליארדים רבים הייתה מפרה מיד יחסי הלימות הון ומגבלות פיקוחיות.
3. כללי בטוחות וסיכון אשראי
בהתאם למדיניות האשראי הסטנדרטית ולדרישות הביקורת הרגולטורית:
- מבקשי SBLC חייבים לספק בטוחה ראשית המקובלת לפי מודל סיכוני האשראי הפנימי של הבנק.
- הזכאות של ביטחונות מוגדרת בצמצום ואינה כוללת נכסים ספקולטיביים, חייבים עתידיים או הבטחות של צד שלישי.
- הבטוחה חייבת להיות ניתנת לאכיפה, משוכללת וחזקה מבחינה שיפוטית.
נוהג אשראי תקין שולל הנפקת SBLC על סמך מימון צפוי בהמשך התהליך, השתתפות משקיעים או ניצול כספי לאחר ההנפקה.
4. חובות למניעת הלבנת הון ו-KYC
הנפקת SBLC ומימון הקשור אליה כפופים ל:
- המלצות FATF,
- הנחיות ה-AML של האיחוד האירופי / חוק סודיות הבנקים של ארה״ב (Bank Secrecy Act), ומשטרים מקבילים.
בקשות הכוללות:
- היגיון מימון מעגלי,
- מכשירים שהונפקו ללא עסקה או התחייבות בסיסית,
- ניסיונות להמיר ערבויות לשווי מזומן,
הם דגלים אדומים לפי הנחיות הטיפולוגיה של AML.
מחלקת ציות הפועלת כנדרש לא תאשר מבנים מעין אלה.
5. מגבלות יחס הלוואה לשווי במימון המגובה ב-SBLC
כאשר מלווה מקבל SBLC כחיזוק אשראי, ה-SBLC מטופל כהפחתת סיכון ולא כבטוחה עיקרית.
במסגרת מדיניות סיכוני האשראי הפנימית והפיקוח הרגולטורי:
- יחסי ההלוואה לשווי (LTV) שמרניים ונקבעים לגופו של כל מקרה.
- חסימה, מרג'ין ומגבלות דירוג המנפיק מצמצמים עוד יותר את הנזילות האפקטיבית.
- עמלות, ניכיון וחיובי הון פוגעים באופן מהותי בתמורה נטו.
אין מסלול רגולטורי להלוואה בשיעור של 100% כנגד SBLC, וכן אין מסלול רגולטורי למסגרת אשראי בשיעור של 100% הנגזרת ממנו.
6. איסור על מבני "מימון של 100%"
המושגים:
- "ספקי מימון של 100%",
- „SBLC מגובה במלואו במזומן שהונפק לשם השגת מימון של 100%“,
- או "משקיעים המממנים כנגד ערבויות ללא בטוחה",
אינם קיימים במסגרת המימון המוסדר.
מבנים כאלה היו מפרים:
- Basel III,
- חוקי הפיקוח על הבנקאות,
- ממשל אשראי פנימי,
- פיקוח של מבקרים ורגולטורים.
מוסדות הנוקטים התנהגות כאמור חשופים לסנקציות פיקוחיות, עד כדי שלילת רישיון הבנקאות שלהם.
7. חוסר כדאיות כלכלית
גם אם מתעלמים מאי-האפשרות הרגולטורית, הכלכלה עצמה פגומה מיסודה:
- SBLC מגובה במזומן מקפיא הון.
- המימון כנגדם הוא חלקי.
- הנזילות נטו לאחר עמלות, מרווחי ביטחון ועלויות הון נמוכה מזו של אשראי ישיר המגובה בנכסים.
מסיבה זו, תאגידים לגיטימיים אינם נוקטים מבנים מסוג זה.
לסיכום:
- SBLC הן ערבויות מותנות הכפופות לכללי ICC.
- הנפקתם כפופה למגבלות מחמירות של Basel III ושל הרגולטורים הלאומיים.
- על המבקש להבטיחן מראש.
- המימון כנגדם הוא חלקי, שמרני ומשני.
- מבנים כאלה אינם חוקיים ואינם ניתנים לביצוע במערכת הבנקאית הבינלאומית.
כל דיון רציני בנושא מימון חייב להתחיל בנכסים הניתנים להוכחה, בדוחות כספיים מבוקרים ובעסקה בסיסית לגיטימית הדורשת שיפור אשראי.
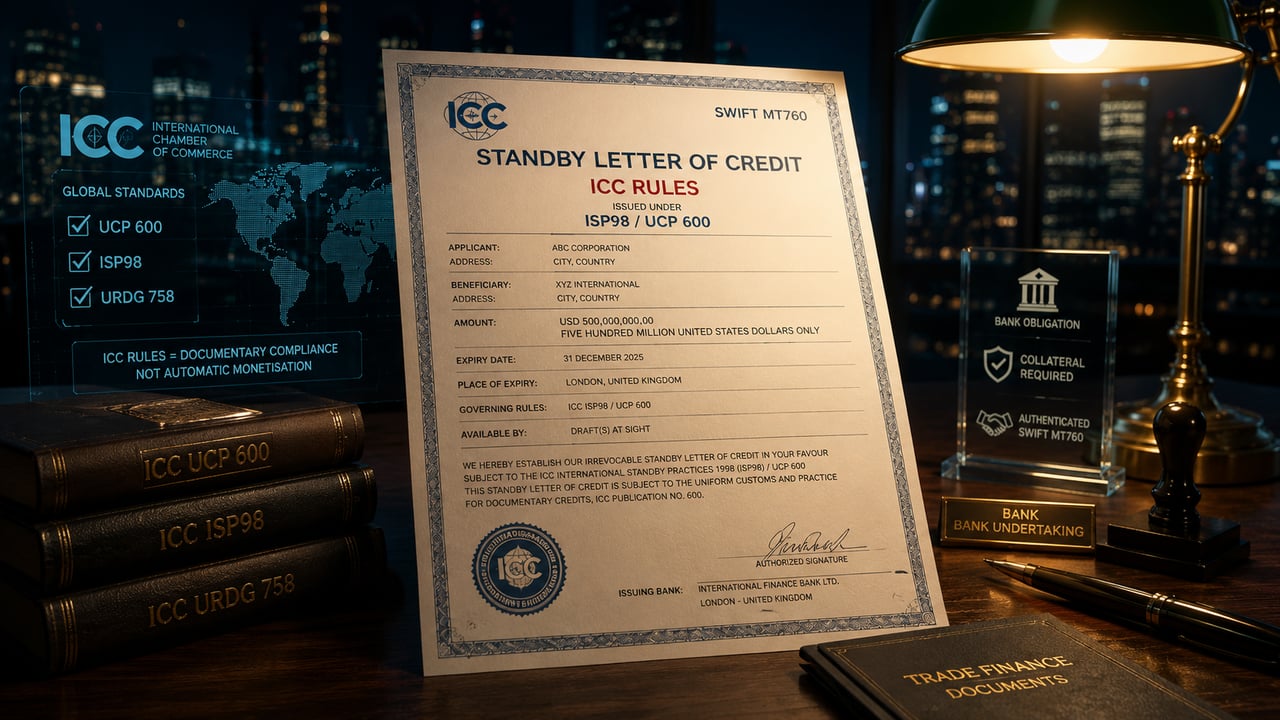
האם בנקים רשאים להנפיק SBLC או ערבויות בנקאיות כפופות ל-ICC ללא עסקה מסחרית?
חצי האמת המסוכן שמאחורי "SBLC פיננסיים"
אחת התפיסות המוטעות העיקשות ביותר בשוק כתבי האשראי העומדים והערבויות הבנקאיות היא הטענה כי בנקים יכולים להנפיק SBLC או ערבויות "לפי כללי ICC" ללא עסקה מסחרית אמיתית העומדת מאחוריהם, אלא רק כדי ליצור נזילות, לגייס כספים או לאפשר מימוש בידי צד שלישי.
ההצהרה סבירה לכאורה, אך מסוכנת באופן מהותי.
אכן, לא כל SBLC או ערבות לפי דרישה חייבים לתמוך במשלוח סחורות, בחוזה סחורות או בעסקת יבוא-יצוא קונבנציונלית. כתבי אשראי עומדים פיננסיים, ערבויות ביצוע, ערבויות מכרז, ערבויות מקדמה, ערבויות תשלום וערבויות להבטחת הלוואות או התחייבויות חוזיות הם כולם מכשירים מוכרים בנוהג הבנקאי הבין-לאומי.
עם זאת, אין זה נכון שכללי ICC הופכים מכשיר חסר ערך כלכלי לביטחונות הניתנים למימון בנקאי, לנזילות הניתנת להעברה או להון הניתן למונטיזציה.
כללי ICC מסדירים את ההתחייבות המסמכית. הם אינם מאמתים את המהות המסחרית של העסקה, את יכולת האשראי של המבקש, את הביטחונות העומדים מאחורי המכשיר או את חוקיות השימוש המוצע.
כללי ICC מסדירים את הצורה ולא את המהות הכלכלית
ניתן להנפיק כתבי אשראי עומדים וערבויות לפי דרישה בכפוף למערכי כללים מוכרים בינלאומית, ובכלל זה ISP98, UCP 600 ו-URDG 758.
כללים אלה חשובים. הם קובעים כיצד מוגשות דרישות, כיצד נבחנים מסמכים, כיצד מטופלות אי-התאמות, וכיצד פועלת התחייבות התשלום העצמאית.
אולם כללי ה-ICC אינם משיבים על השאלות הבנקאיות הבסיסיות יותר:
- מיהו המבקש?
- מי הנהנה?
- איזו מחויבות מובטחת?
- מהי המטרה החוקית של המכשיר?
- איזו בטוחה או איזה הסדר החזר תומכים בבנק המנפיק?
- האם למבקש יש מקור כספים מאומת?
- האם העסקה עומדת בכללי AML, סנקציות, בנקאות, הון וכללי זהירות פרודנציאלית?
- האם בנק מקבל מפוקח היה מקבל את המכשיר כבטוחה?
ייתכן שמסמך נוסח בהתאם לכללי ICC ובכל זאת יהיה חסר ערך מסחרי, פגום מבחינה משפטית או נגוע במרמה במהותו.
עצמאות אין פירושה חוסר תכלית
מאפיין מרכזי של SBLC וערבויות לפי דרישה הוא עצמאותם מהחוזה שביסודם. הבנק המנפיק אינו מכריע במחלוקת המסחרית בין המבקש למוטב. הוא בוחן את הדרישה ואת המסמכים הנדרשים בהתאם לתנאי המכשיר.
עקרון העצמאות הזה מנוצל לרעה לעיתים קרובות.
יזמי הונאות טוענים לא אחת כי מאחר שה-SBLC עצמאי מהחוזה הבסיסי, אין צורך בעסקה ממשית. טענה זו שגויה.
עצמאות פירושה שהתחייבות התשלום של הבנק היא התחייבות מסמכית. אין פירושה שניתן להנפיק את המכשיר ללא מבקש אמיתי, מוטב אמיתי, התחייבות אמיתית לשיפוי, מטרה חוקית וסיכון אשראי קביל.
ההבחנה הנכונה פשוטה:
- הבנק אינו נדרש לבחון את הסחורה או לבצע את החוזה.
- על הבנק עדיין להבין את החשיפה הבנקאית, את סיכון המבקש, את מטרת המוטב, את מקור הכספים, את הביטחונות ואת ההשלכות הרגולטוריות.
התחייבות עצמאית אינה מכשיר יתום מבחינה כלכלית.
כתבי אשראי עומדים פיננסיים הם כלי לגיטימי
אין כל פסול כשלעצמו ב-SBLC פיננסי.
כתב אשראי עומד פיננסי יכול לתמוך ב:
- פירעון הלוואה;
- תשלום במסגרת עסקת ניירות ערך;
- התחייבויות שכירות;
- התחייבויות מימון פרויקטים;
- התחייבויות להפקדת ביטחונות (מרג'ין) או בטוחה;
- ביצוע במסגרת חוזה מהותי;
- חשיפה לתשלומים מראש;
- התחייבות של חברת האם או של הקבוצה;
- מבנה מפוקח לשיפור אשראי.
במקרים כאלה, ייתכן שה-SBLC אינו קשור כלל לתנועת סחורות. אין בכך כדי להפוך אותו למעשה הונאה.
השאלה המכרעת היא אם ה-SBLC תומך בהתחייבות אמיתית, חוקית, מתועדת ונבדקת מבחינת אשראי.
כתב אשראי עומד פיננסי הוא לגיטימי כאשר הוא מונפק במסגרת בנקאית תקינה. הוא נעשה חשוד כאשר הוא משווק כמכשיר מימון עצמאי, מנותק מניתוח אשראי, מפיקוח על בטוחות וממהות רגולטורית ממשית.
ערבויות לפי דרישה אינן מחייבות גם הן עסקת סחר בסחורות
ערבויות על פי דרישה לפי URDG 758 יכולות להבטיח סוגים רבים של התחייבויות. הן אינן מוגבלות לעסקאות סחורות או לסחר תיעודי.
ערבות על פי דרישה עשויה להבטיח ביצוע, תשלום, התחייבויות מכרז, מקדמות, התחייבויות אחריות או חשיפות חוזיות אחרות.
שוב, היעדרו של משלוח סחורה אינו הבעיה.
הבעיה מתעוררת כאשר מה שמכונה ערבות בנקאית מוצג כנכס הניתן להעברה, אשר ניתן לרכוש, להשכיר, לשעבד, להעביר בניכיון או לממש, מבלי שהבנק המקבל יערוך ניתוח אשראי וציות משלו.
אף כלל של ICC אינו מחייב בנק להעמיד אשראי כנגד ערבות רק משום שהיא מתוארת ככפופה לכללי ICC.
"הונפק על ידי בנק לצורך מימון עצמי" – הסוגיה האמיתית
הטענה כי בנקים מנפיקים SBLC או ערבויות בנקאיות "כדי לממן את עצמם" מחייבת זהירות מיוחדת.
אם בנק מנפיק מכשיר לצורכי המימון שלו עצמו, העסקה חדלה להיות מימון סחר רגיל של לקוח. מבחינה כלכלית היא עשויה להיחשב להלוואה של הבנק, לקבלת פיקדונות, להנפקת ניירות ערך, למימון מובנה או ליצירת התחייבות מותנית.
לכך יש השלכות רגולטוריות.
בנק אינו יכול פשוט ליצור SBLC או ערבות, לכנות אותם כפופים ל-ICC ולהתייחס אליהם כאל נייר מימון ללא עלות. התחייבות בנקאית היא חשיפה במאזן או מחוץ למאזן. היא משפיעה על ההון, הנזילות, המגבלות על חשיפות גדולות, הטיפול החשבונאי, ריכוז הסיכון והדיווח הרגולטורי.
במילים פשוטות: ניסוחי ICC אינם פוטרים בנק מהדין הבנקאי.
גיבוי במזומן אינו מקנה אוטומטית כשירות בנקאית
הביטוי ״SBLC מגובה במזומן במלואו״ משמש לעיתים קרובות ליצירת רושם של ביטחון. בבנקאות לגיטימית המושג פשוט: לבנק המנפיק יש בטוחה במזומן או נכסים כשירים שוו ערך המבטיחים את חשיפתו.
אולם הביטוי משמש לא פעם באופן מטעה.
מבנה מגובה במזומן אמיתי מחייב הוכחה לכל אלה:
- המזומנים קיימים;
- המזומן בבעלותו החוקית של המבקש או בשליטתו;
- המזומן נקי מכל שעבוד;
- למזומן מקור חוקי;
- המזומן מקובל על הבנק המנפיק;
- המזומן חסום, משועבד או נתון לשליטה בדרך אחרת מכוח תיעוד אכיף;
- לבנק המנפיק זכות החזר תקפה;
- הנהנה והמטרה לגיטימיים;
- העסקה עוברת בהצלחה בדיקות AML, סנקציות וביקורת רגולטורית.
ללא מרכיבים אלה, "מגובה במזומן" אינו אלא ביטוי שיווקי.
מדוע "מימוש SBLC בהשכרה" הוא בדרך כלל אינדיקטור להונאה
הניסוח בעל הסיכון הגבוה ביותר הוא ההצעה "להשכיר" SBLC או ערבות בנקאית ואז "לנצל" אותם כלכלית.
היגיון ההונאה מתנהל בדרך כלל כך:
- צד שלישי טוען לגישה למכשיר בנקאי.
- נטען כי הכלי כפוף לכללי ICC.
- ללקוח נמסר כי ניתן להשכיר אותו תמורת עמלה.
- ללקוח נאמר כי ניתן להמיר את המכשיר המושכר למזומן באמצעות בנק.
- לפי הטענה, מלווה כביכול מספק יחס הלוואה לשווי של 60 אחוזים, 70 אחוזים, 80 אחוזים ואף 90 אחוזים.
- הלקוח מתבקש לשלם עמלות מראש בגין הנפקה, חסימה, העברה, ציות, אימות, לגליזציה או גישה לפלטפורמה.
- לא מתרחש מימוש ממשי.
הפגם הוא מהותי: חכירה אינה מעבירה בדרך כלל בעלות או זכויות שעבוד בלתי מוגבלות. מוטב לפי SBLC אינו הבעלים הכלכלי של התחייבות הבנק המנפיק באופן אוטומטי. בנק מקבל לא יעניק אשראי רק משום שקיים מסמך. הוא יבחן את האכיפות, איכות המנפיק, התחייבות המבקש, הבטוחות, מנגנוני התביעה, סיכון ההונאה, החשיפה לסנקציות, יכולת ההעברה, ההמחאה ואת מדיניות האשראי שלו עצמו.
- SBLC בהשכרה אינו מזומן.
- הודעת SWIFT אינה כסף.
- כלל של ICC אינו בטוחה.
דגלים אדומים בעסקאות מימון נטענות של SBLC/BG מסוג ICC
יש לנקוט משנה זהירות כאשר מופיע אחד מהביטויים הבאים:
- “SBLC מושכר”;
- "מכשיר חדש שנחתך זה עתה";
- "מימוש מובטח";
- "מימוש ללא זכות חזרה";
- "LTV של 90 אחוזים";
- "אין צורך במסגרת אשראי";
- "בעל הסמכת ICC 600";
- "ערבות בנקאית ICC 758 למסחר";
- „תוכנית הנפקה פרטית”;
- "קליטה לפלטפורמה";
- "לוח תשלומי מקטעים";
- "מבנק לבנק בלבד לאחר תשלום עמלה";
- "הורדת כספים חסומים";
- "לצפייה בלבד";
- "אין צורך בעסקה מסחרית";
- "הבנק משתמש ב-SBLC כדי לממן את עצמו";
- "מכשיר שהונפק למטרות השקעה בלבד";
- "אין צורך בביטחונות משום שהמסגרת מגובה במזומן במלואו".
אף אחד מהביטויים הללו אינו מוכיח בפני עצמו הונאה. אך שילובם קשור באופן הדוק לעסקאות שאינן בנקאיות (non-bankable) ולתרמיות דמי מקדמה.
המבחן הבנקאי הנכון
מוסד רציני לא ישאל רק אם המכשיר "כפוף ל-ICC". זהו אך רכיב פורמלי אחד.
המבחן הבנקאי הנכון רחב יותר:
- האם קיים מבקש אמיתי?
- האם קיים נהנה אמיתי?
- האם המכשיר הונפק על ידי בנק מקובל?
- האם המכשיר מועבר באמצעות ערוצים בנקאיים מאומתים?
- האם חובת השיפוי של המבקש ניתנת לאכיפה משפטית?
- האם הביטחון אמיתי, מאומת, נתון לבקרה וחוקי?
- האם קיימת התחייבות בסיס לגיטימית?
- האם המכשיר ניתן להמחאה, ניתן להעברה, או שהוא משולם אך ורק למוטב הנקוב בו?
- האם הדין החל מקובל?
- האם השימוש המוצע עולה בקנה אחד עם נוסח המכשיר?
- האם בנק מוסדר היה מקבל את החשיפה לפי מדיניות האשראי שלו?
- האם העסקה עומדת בדרישות AML, הסנקציות, המס, החשבונאות והדרישות הפרודנציאליות?
אם התשובה לשאלות אלה אינה ברורה, העסקה אינה ניתנת למימון בנקאי.
עמדת IFB
International Finance Bank LTD רשאי לבחון כתבי אשראי עומדים, ערבויות בנקאיות, ערבויות לפי דרישה והתחייבויות תיעודיות קשורות הכפופות לכללים בין-לאומיים מוכרים, לרבות ISP98, UCP 600 ו-URDG 758.
מכשירים כאלה אינם מחייבים בהכרח עסקת סחורות מסורתית. הם עשויים להבטיח באופן לגיטימי התחייבויות פיננסיות, התחייבויות חוזיות, התחייבויות ביצוע, התחייבויות הקשורות להשקעה או חשיפות חוקיות אחרות.
עם זאת, IFB אינו מקבל את הטענה כי כללי ICC לבדם יוצרים ערך ביטחוני, נזילות או יכולת מימוש.
IFB אינו משתתף בתוכניות ספקולטיביות למונטיזציה של מכשירים מושכרים, בשרשראות מתווכים, במבני מימון מסוג פלטפורמה, או בעסקאות שבהן SBLC או ערבות בנקאית מוצגים כמכשיר מימון הניתן לסחר חופשי ללא בטוחה מאומתת, מטרה חוקית, סמכות מנפיק וסקירת ציות מלאה.
כל עסקת SBLC או ערבות מוצעת חייבת להיות מוגשת באמצעות תהליך קליטה רשמי וסקירת ציות. IFB ידרוש בדיקת KYC מלאה, תיעוד AML, ראיות למקור הכספים, תיעוד תאגידי, הנימוק העסקי לעסקה, נוסח המכשיר, פרטי המנפיק, פרטי המוטב והוכחה לכיסוי בביטחונות או ליכולת השבה.
לא ניתן להמשיך בשום דיון בנושא תמחור, הנפקה, קבלה, אישור, היוון או מימוש כספי עד לאימות המכשיר והצדדים.
סיכום
היעדרה של עסקת סחורות מסחרית מסורתית אינו פוסל באופן אוטומטי כתב אשראי עומד (SBLC) או ערבות בנקאית. כתבי אשראי עומדים פיננסיים וערבויות לפי דרישה הם מכשירים לגיטימיים כאשר הם תומכים בהתחייבויות אמיתיות, חוקיות ומתועדות.
אולם הטענה כי בנקים יכולים להנפיק SBLC או ערבויות בכפוף ל-ICC ללא עומק כלכלי, אך ורק כדי לממן את עצמם או כדי לאפשר מונטיזציה בידי צד שלישי, היא עיוות מסוכן.
כללי ICC מספקים משמעת תיעודית. הם אינם יוצרים כסף. הם אינם מחליפים בטוחה. הם אינם מרפאים עסקה פיקטיבית. הם אינם מחייבים אף בנק להלוות.
SBLC או ערבות אותנטיים הם מכשיר בנקאי רציני. מכשיר שנטען כי הוא "מושכר" או "ניתן למימוש" ללא בטוחה מאומתת ומטרה חוקית אינו, בדרך כלל, מימון. זהו סימן אזהרה.
המציאות המדויקת במימון סחר בנוגע לכתבי אשראי דוקומנטריים (DLC).
I. הסיבה המבנית המרכזית: מדוע לא ניתן להמיר DLC לכסף
סיווג יסודי:
כתב אשראי תיעודי (DLC) הוא התחייבות לתשלום – הבטחה בנקאית מותנית הקשורה ישירות לביצוע חוזה סחר בסיסי מוגדר בין קונה למוכר. הוא אינו נכס פיננסי, בעלות כלכלית או תביעה כספית שניתן למכור, לשעבד או לממן באופן חופשי.
השוו זאת לנכסים הניתנים להמרה לכסף בעולם הפיננסי:
| מכשיר | מהות | ניתן למימוש? |
|---|---|---|
| אשראי דוקומנטרי (MT 700) | התחייבות הבנק מותנית בהגשת מסמכי סחר תואמים | לא – אך מימון סחר כנגדו אפשרי |
| SBLC / ערבות לדרישה | התחייבות עצמאית ומותנית לתשלום כנגד דרישה העומדת בתנאים | בדרך כלל לא |
| נכס פיננסי (למשל אגרות חוב) | נייר ערך סחיר המניב תזרים מזומנים | כן |
| חשבונית לגבייה | תביעה כספית הניתנת לאכיפה משפטית | כן (פקטורינג, ניכיון) |
הסבר טכני:
DLC יוצר אך ורק התחייבות לתשלום עם עמידה בדרישות התיעוד. אין תביעה כספית בת אכיפה בהווה עד להתרחשות אירוע העמידה בדרישות. לפיכך:
- כנכס פיננסי, הוא חסר חליפיות ואינו ניתן להעברה.
- אין זכות מובנית למזומן מיידי עם ההנפקה.
- אין שוק סחיר לתביעות DLC.
- לא ניתן לשעבד אותו במנותק מהחוזה המסחרי שביסודו.
II. יישום עקרונות המימוש (Monetisation) על DLC
אנלוגיה שנוסחה ככללים:
- DLC = מנגנון תשלום לסחר, ולא נכס פיננסי.
• הוא מקנה אך ורק התחייבות מותנית לשלם אם המסמכים תואמים את התנאים.
• כל עוד הוא קשור לתנאי ביצוע, לא ניתן להמירו למזומן.
• המרה למזומן מחייבת תביעה כספית בת אכיפה משפטית – שאינה קיימת כאן. - DLC אינם ניתנים להעברה כמו ניירות ערך סחירים.
• ניתן להעביר DLC רק אם הוגדר במפורש כניתן להעברה (UCP 600, סעיף 38); רובם אינם כאלה. • עם זאת, המוטב רשאי להסב את התמורה (סעיף 39). - בנקים לא יתייחסו ל-DLC כבטוחה לנזילות ישירה.
• מאחר שהתחייבות התשלום תלויה בעמידה בדרישות המסמכים, בנקים אינם מעניקים אשראי כנגד DLC כנכס עצמאי; מימון ניתן רק במסגרת מבני מימון סחר (ראו III).
• ניסיון להפוך אותו לנזיל חושף לסיכונים משפטיים, רגולטוריים וסיכוני אשראי.
• "ממירים לנזילות" של צד שלישי המציעים "היוון תמורת מזומן מיידי" לפני הצגת מסמכים הם דפוס נפוץ של הונאה. - הכוונה והחוזה קובעים את ההתאמה לשימוש, ולא את חליפיות הערך.
• נוסח ה-DLC מדויק: הוא מפרט מסמכים ותנאים. התשלום מתבצע רק עם עמידה בהם.
• אין ב-UCP 600 או בדיני החוזים הרגילים מנגנון הממיר DLC לנכס הניתן למימוש במזומן.
לפיכך, האמת המרכזית היא: ב-DLC אין תביעה כספית נקייה, בלתי מותנית ומיידית; ולכן לא ניתן לבצע בו מונטיזציה.
III. מה רשאי בנק לאפשר כאשר לקוח מקבל DLC
אם לקוח מקבל DLC מבנק מוכר אחר (כלומר הלקוח הוא המוטב של LC), הבנק שלו יכול לספק מסגרות מימון סחר או שירותים הנסמכים על קיומו של אותו DLC. אולם אין זה מימוש כספי: זהו מימון סחר. האפשרויות האופייניות כוללות:
1) DLC בתשלום נדחה (Deferred Payment usance) בלבד
- אם ה-DLC הוא כתב אשראי לתשלום נדחה (usance), שבו התשלום מגיע במועד עתידי, בנק ממונה או בנק מאשר רשאי להעניק היוון או מימון מוקדם של התחייבות התשלום הנדחה לאחר שהוצגו מסמכים תואמים והתקבלו.
- זהו מימון סחר, ולא מוניטיזציה של המכשיר עצמו.
- ההנחה נקבעת על סמך הסיכון, היסטוריית הלקוח, תקופת הפירעון ואיכות האשראי של הבנק המנפיק.
2) מסגרת נגוציאציה / קיבול
- בנק מנכה (negotiating bank) רשאי לשלם למוטב את הסכום (או חלק ממנו) עם הצגת מסמכים תואמים, ולאחר מכן לגבות את הסכום ששולם מהבנק המנפיק.
- הבנק מעמיד מימון כנגד ההתחייבות שעל הבנק המנפיק לשלם.
3) הסבת תמורה / הוראת כתב אשראי להעברה
- המוטב רשאי להמחות את תמורת כל כתב אשראי לספק או למממן (UCP 600, סעיף 39); אם כתב האשראי ניתן להעברה במפורש, ניתן גם להעבירו, במלואו או בחלקו, למוטב שני (סעיף 38).
- זוהי העברה חוזית של זכויות תשלום לפי נוסח ה-LC, ולא מימוש כנכס סחיר.
4) מימון סחר גב-אל-גב ומובנה
- בנקים עשויים לבנות כתב אשראי גב-אל-גב או מימון שרשרת דוקומנטרי, שבו כתב האשראי העיקרי מאפשר מימון של עסקאות משנה.
- מבנים אלה עדיין תלויים בזרימות הסחר, ולא בתביעה כספית עצמאית.
5) טיפול פנימי בהפחתת סיכונים
- הבנק עשוי להכיר בתמיכת האשראי בניהול הסיכונים (עלות הון מופחתת, תועלת מימון פנימית).
- מדובר באופטימיזציה פנימית של מאזן הבנק בלבד.
כלל: לא ניתן להמיר DLC לכסף (מונטיזציה), משום שהם התחייבויות תשלום מותנות התלויות בעמידה בדרישות מסמכיות, ולא תביעות כספיות עצמאיות.
בנקים יכולים לספק מימון סחר כנגד DLC (הלוואות, נגוציאציה, המחאה, מימון מובנה), אך לעולם אינם מתייחסים אליהם כנכסים פיננסיים הניתנים להמרה לכסף.
פדיון שטרות בנקאיים (Bank Drafts): תפיסה מוטעית עם השלכות מסוכנות
בשנים האחרונות, על רקע התעניינות גוברת במימון חלופי ובתוכניות הנפקה פרטית, ממשיכה לרווח תפיסה מוטעית ועיקשת שלפיה ניתן לבצע מונטיזציה של המחאות בנקאיות, ובייחוד של אלה שהונפקו על ידי בנקים גלובליים בעלי מוניטין, בדומה למכשירי אשראי כגון כתבי אשראי עומדים (SBLCs) או איגרות חוב לטווח בינוני (MTNs). תפיסה זו אינה רק שגויה; היא מסוכנת מבחינה פיננסית ולעיתים קרובות קשורה למעשי הונאה. אנו ב־IFB International Finance Bank דוחים נוהג זה מכול וכול, ומבקשים להבהיר בלשון מדויקת ומקצועית מדוע עסקאות כאלה אינן בנות קיימא מבחינה מבנית ומשפטית.
I. מהו שיק בנקאי?
שיק בנקאי (Bank Draft), המכונה גם שיק קופאי, הוא כלי תשלום שהבנק מנפיק מטעם לקוח. הבנק מחייב את חשבון הלקוח (או מקבל מזומן), נוטל על עצמו את ההתחייבות ומנפיק שיק לפקודת מוטב צד שלישי. נקודות מהותיות:
- זהו מכשיר תשלום, ולא מכשיר אשראי.
- הוא משקף כספים שנסלקו והוסדרו במועד ההנפקה.
- הוא פועל באופן דומה לצ'ק, אך נושא את ההתחייבות הישירה של הבנק המנפיק.
תכליתה היסודית של המחאה בנקאית היא סופיות הסילוק, ולא יצירת נזילות עתידית. המבנה המשפטי והפיננסי שלה ממקם אותה בבירור בתחום מערכות התשלומים, ולא בתחום שוקי ההון.
II. ההבטחה הכוזבת של המימוש הכספי
במינוח הפיננסי, מונטיזציה (monetisation) היא המרה של מכשיר פיננסי שאינו מזומן, בדרך כלל מכשיר הכרוך בתשלום עתידי או בסיכון אשראי, לנזילות מיידית, לרוב באמצעות מסגרת הלוואה, הסדר ניכיון או הסכם רכישה חוזרת.
כדי להיות כשיר למונטיזציה, מכשיר פיננסי חייב להיות בעל התכונות הבאות:
- זכות קניין הניתנת להעברה: ❌ מוגבלת – שטר משוך (draft) משולם למוטב הנקוב ולרוב הוא משורטט או מסומן כבלתי ניתן להעברה
- גיבוי אשראי אמיתי: ❌ לא – ההמחאות הבנקאיות ממומנות מראש; אינן מבוססות אשראי
- שווי בשוק המשני: ❌ אין – אינו רשום למסחר ואינו סחיר
- יכולת שעבוד: ❌ אינו מוכר כביטחון באף מסגרת אשראי סטנדרטית
בקצרה, שיק בנקאי נעדר את כל המאפיינים המבניים הנחוצים למימוש לגיטימי. לא ניתן לשעבדו, לנכותו, להמחותו או לחלקו לשברים בעסקה פיננסית תקינה. כל צד המתיימר לממש מכשיר כזה אינו מבין את טיבו של המכשיר, או מציג מצג שווא של יכולתו מתוך כוונת הונאה.
III. מכשולים משפטיים למימוש
המחאה בנקאית כפופה לדיני התשלומים, ולא לדיני ניירות הערך או שוק ההון. אופיה המשפטי משתנה בין שיפוטים, אך העקרונות המרכזיים כוללים:
- אף שהמחאה בנקאית היא מבחינה משפטית מסמך מסוג שיק (למשל שיק בנקאי (cashier’s cheque) לפי UCC § 3-104), היא הוראת תשלום בגין סכום שכבר מומן, ואינה נכס השקעה או אשראי.
- לא ניתן להפוך אותו לנייר ערך או לאגד אותו לצורך סינדיקציה.
- אין זו קטגוריית נכסים המוכרת במסגרת שקלול הסיכון לפי Basel III או במסגרות הדיווח של הבנקים המרכזיים.
- ניסיון להסב אותו, למכור אותו מחדש או לשעבד אותו מחוץ להקשר הסילוק המקורי שלו מפר את תנאי הבנק המנפיק ועלול להפעיל דגלי ציות.
בהקשרים חוצי גבולות, ניסיונות להעביר או "לממש" המחאה בנקאית, ובמיוחד בעלת ערך נקוב גבוה, עלולים לעורר חשד לפי תקנות למניעת הלבנת הון (AML), הכר את הלקוח (KYC) ומניעת מימון טרור (CFT).
IV. מציאות כלכלית ותפעולית
גם אם היינו מתעלמים מהדגלים האדומים המשפטיים והרגולטוריים, ההיגיון הכלכלי העומד בבסיס מונטיזציה של המחאות בנקאיות אינו עומד בבחינה מעמיקה.
- אף בנק לא יקבל המחאה (draft) כבטוחה להלוואה, משום שההמחאה היא במהותה תשלום שנפרע מראש. היא אינה מייצגת סכום לקבל עתידי או תזרים מזומנים עתידי שניתן להנחותו.
- אף קונה מוסדי ואף פלטפורמת הצעה פרטית לא יכירו בהמחאה בנקאית כבעלת ערך סחיר, שכן היא אינה ניתנת להחלפה ואינה סחירה.
- בניגוד ל-SBLC או ל-MTN, להמחאה בנקאית (bank draft) אין ISIN, אין CUSIP, אין שרשרת סליקה ואין תיעוד המעגן אותה בתשתית שווקי ההון.
זהו, בפשטות, הבטחת תשלום מבודדת, מכשיר סופיות, ולא נכס.
V. ציות וסיכון הונאה
המציאות היא שרבות מתוכניות "המרת שטרי בנק למזומן" הן:
- הונאות תשלום מראש במסווה דק, שבהן מתבקשים הקורבנות לשלם "שכר טרחת עורכי דין", "אישור ציות" או "עלויות הקמת מונטיזציה", ובסופו של דבר נותרים בידיים ריקות.
- נועד לנצל לקוחות תמימים או נואשים, לרוב בשווקים מתפתחים, באמצעות הצעת פתרונות נזילות מדומים.
- בנוי באופן שהופך את הפנייה לערכאות משפטיות לבלתי אפשרית, שכן הרמאים נמצאים לרוב מחוץ לתחום השיפוט ואינם מפוקחים.
ב-IFB פונים אלינו בדרך שגרה בבקשה "לאמת", "לאשר את אמיתותם" או "להמיר לכסף" שטרות כאלה. בכל מקרה לגיטימי אנו פועלים לפי אותו נוהל:
- KYC מלא לגבי הצד המבקש
- סקירת מסמכים באמצעות הייעוץ המשפטי והציות
- דחייה על בסיס סוג המכשיר והמדיניות הרגולטורית
יש להתייחס בזהירות יתרה לכל צד נגדי הטוען כי הוא מסוגל להפוך שיק בנקאי לכסף מזומן.
VI. מה IFB מקבל
איננו מקבלים או ממחשים שטרות בנקאיים (Bank Drafts) בשום מבנה או ערך נקוב.
אם אתם מבקשים נזילות או מימון מובנה, נשקול אך ורק:
- SBLC או BG מגובי מזומן, המונפקים באמצעות הודעת SWIFT MT760 מאומתת
- איגרות חוב ריבוניות מדורגות או MTN עם תיעוד שמירת נכסים ברור
- הוכחת יכולת פיננסית (POF) מאומתת המופקדת בחשבון נאמנות תואם
- מבני מימון פרויקטים הנתמכים בערבויות ריבוניות, עירוניות או מוסדיות מוכרות
כל מסגרת אשראי כפופה לתקני AML/KYC המבוססים על FATF ולניהול סיכונים המותאם ל-Basel. לא נסטה מתקנים אלה.
שטרות בנקאיים (bank drafts), חרף מראית העין של ביטחון ויוקרתם של מנפיקים מסוימים, אינם מתאימים באופן יסודי למונטיזציה. הם אינם מכשירי אשראי. הם אינם נכסים בדירוג השקעה. ואף מוסד מדרג עליון (Tier-1) אינו מכיר בהם כבטוחה.
ב-IFB International Finance Bank אנו מייצגים שירותים פיננסיים שקופים, מובנים ותואמי רגולציה. אנו קוראים לכל הלקוחות, השותפים והמתווכים להשכיל ולהימנע מעסקאות הנטועות באי-הבנה או במידע מוטעה.
אם אתם זקוקים לסיוע בהערכת הלגיטימיות של עסקה מוצעת, או אם ברצונכם לבחון חלופות מימון התואמות את הדין, הצוותים שלנו להבניה משפטית ופיננסית עומדים לרשותכם המלאה.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.

