
אשליית משטח המזומנים
קודי QR מזויפים, חותמות אלקטרוניות והמיתוס של דולרים אמריקאיים המוחזקים בבנק ומוכנים להמרה
תקציר מנהלים
העסקה לכאורה של "משטחי מזומן בדולרים" הפכה לטיפולוגיה חוזרת של הונאה פיננסית בינלאומית. היא מופיעה בדרך כלל באמצעות ברוקרים, גורמי ביניים, בעלי מנדט או גורמים המציגים עצמם כמתווכים, הטוענים כי יש להם גישה לסכומים גדולים של מזומן פיזי בדולרים של ארצות הברית המאוחסן במשטחים, בארגזים, בתיבות, בכספות, במחסנים או במתקנים בנקאיים לכאורה.
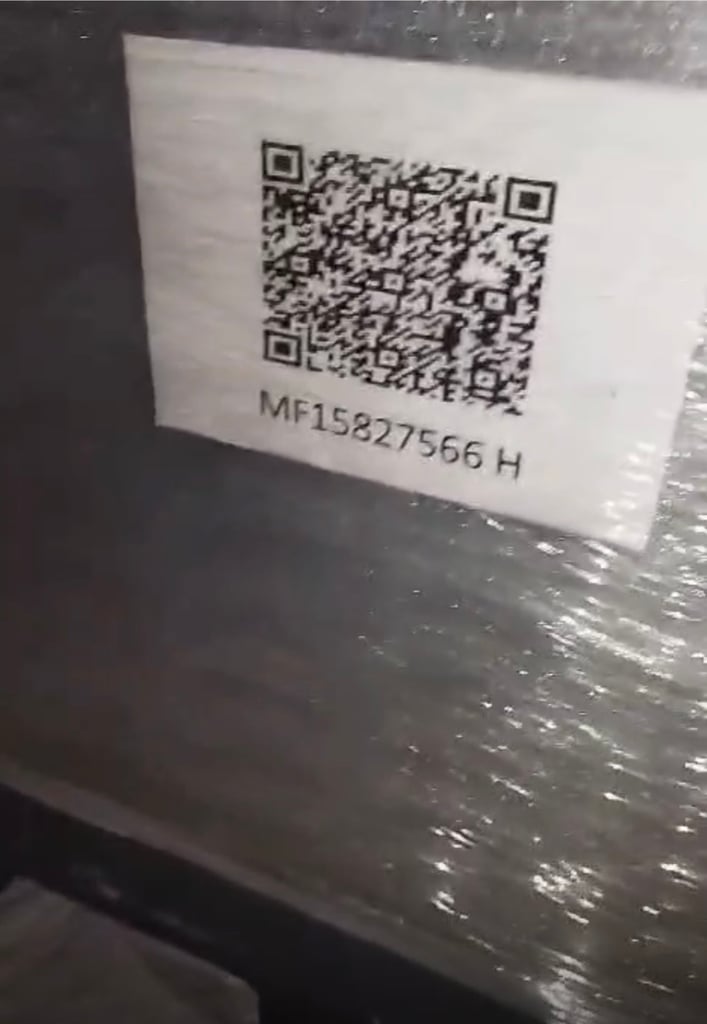
ההצגה היא לרוב תיאטרלית. לפי הטענה, המזומן מאובטח באמצעות התקנים אלקטרוניים, קודי QR, חותמות ממוספרות, ברקודים, קבלות כספת, אישורי שמירת נכסים, אבטחה חמושה ולוגיסטיקה מצד הבנק. העסקה המובטחת היא בדרך כלל מהירה: לכאורה המזומן ייבדק, יתקבל וימומר ל-USDT, EUR, AED או נכס סליקה נזיל אחר.
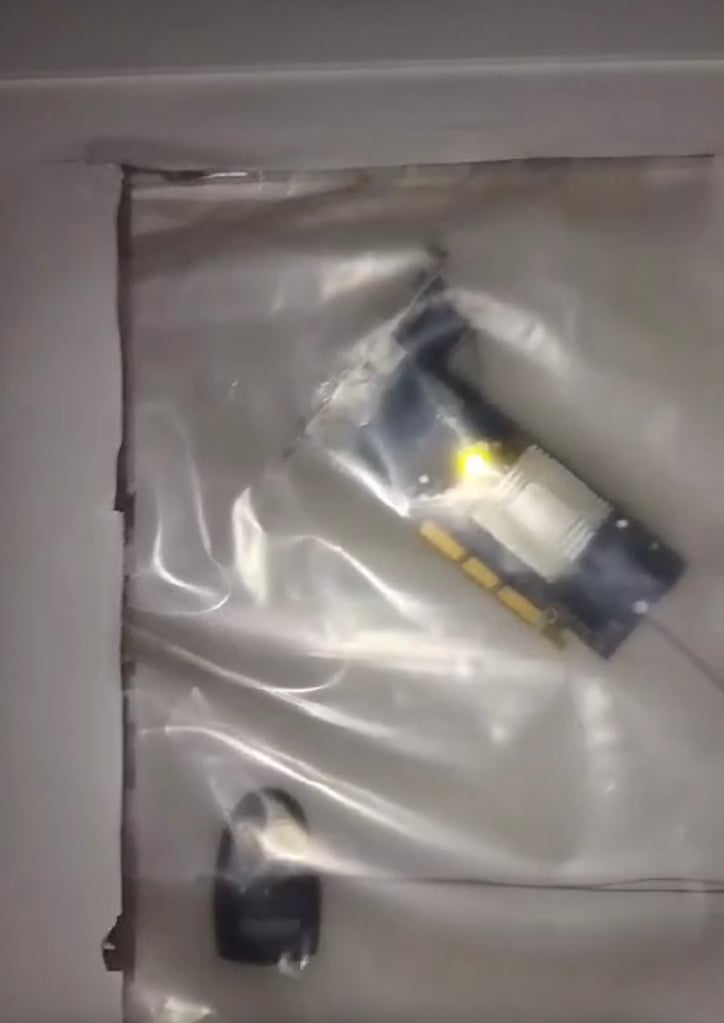
המציאות שונה. קוד QR אינו מוכיח בעלות על מזומן. חותם פלסטיק אינו מבסס מקור חוקי. מכשיר אלקטרוני אינו יוצר כשירות בנקאית. צילום של משטחים עטופים אינו מוכיח שהשטרות אמיתיים, נקיים, מוצהרים, ניתנים להעברה או בבעלות חוקית.
בפיננסים מוסדרים, ראיה חזותית איננה ראיה. אימות מוסדי הוא ראיה.
הנרטיב המקובל
גישת משטחי המזומן הטיפוסית מתנהלת לפי דפוס מוכר:
- מתווך מציג בעלים לכאורה של כמויות גדולות של מזומן פיזי בדולרים אמריקאיים.
- הכספים מתוארים כארוזים במשטחים, בקופסאות או בארגזים.
- נטען כי כל משטח מכיל 50 מיליון דולר ארה"ב, 100 מיליון דולר ארה"ב או יותר.
- לכאורה, המזומן מצוי בתוך בנק, כספת או מתקן מאובטח.
- המציג טוען כי המשטחים מוגנים באמצעות קודי QR, חותמות אלקטרוניות או התקני מעקב.
- לפי הטענה, הבעלים מבקש המרה מיידית ל-USDT או לנכס דיגיטלי אחר.
- הברוקר שואל האם ניתן לעבד משטח אחד, שניים, שלושה או יותר ביום.
- הנהנה הסופי אינו נחשף מיד.
- מקור הכספים מוסבר באופן עמום.
- הבנק או מחזיק הנכסים הנוכחי אינו מעבד את העסקה בעצמו, ללא הסבר משביע רצון.
שילוב זה הוא סימן אזהרה משמעותי.
הדבר אינו מוכיח אוטומטית הונאה. עם זאת, הוא מציב את העסקה בקטגוריית סיכון גבוה הדורשת אימות מלא בתחומי הבנקאות, המשפט, המכס, AML, המס ושמירת הנכסים לפני שמוסד רציני כלשהו יוכל לשקול מעורבות.
קודי QR אינם מאמתים מזומן
קוד QR המוצמד למשטח הוא ראיה חלשה, וקל לפרשה באופן שגוי.
הדבר עלול להוביל ל:
- אתר רשמי אמיתי, כגון אתר הפדרל ריזרב, המשמש רק כפיתיון;
- דף מעקב מפוברק;
- מאגר מסמכים שנוצר בידי הלקוח עצמו;
- פורטל אימות מזויף;
- הפניה לוגיסטית שאינה קשורה למזומן;
- אתר פישינג זדוני;
- אין כלל מקור אימות בעל ערך של ממש.
קוד QR אינו מוכיח:
- קיומם של המזומנים;
- סכום המזומן;
- מבנה הערכים הנקובים;
- אותנטיות השטרות;
- בעלות חוקית;
- מקור הכספים;
- מקור העושר;
- הצהרת מכס;
- קיבול בנקאי;
- היעדר סיכון סנקציות;
- יכולת העברה;
- המרה ל-USDT.
קוד QR הוא אך ורק מצביע הניתן לקריאה במכונה. הוא אינו אישור בנקאי, אינו אישור שמירת נכסים, אינו מסמך בעלות משפטי ואינו תחליף לבדיקת נאותות.
קיים גם ממד של אבטחת סייבר. אל לעובדים, לבנקאים, לקציני ציות או לגורמים מפנים לסרוק בקלות דעת קודי QR לא מוכרים. קודי QR עלולים להפנות משתמשים לאתרים זדוניים, לדפי התחזות או לתשתית לגביית אישורי גישה. כאשר קוד QR הוא חלק מהצגת עסקה פיננסית, יש להתייחס אליו כבלתי מהימן עד לבחינתו בסביבה טכנית מבוקרת.
מכשירים אלקטרוניים וחותמות אבטחה הם תיאטרון, לא הוכחת מקור
הצגות כוזבות או בלתי מהימנות של משטחי מזומנים משתמשות לעיתים קרובות בשפה החזותית של אבטחה:
- משטחים עטופים בניילון מכווץ;
- תיבות מתכת;
- מנעולים אלקטרוניים;
- מדבקות QR דביקות;
- מדבקות בעלות מספור סידורי;
- חותמות פלסטיק;
- התקנים מהבהבים;
- מאבטחים;
- דלתות כספת;
- מכונות ספירה;
- סרטונים מבוימים;
- תצלומים של צרורות שטרות.
מרכיבים אלה משכנעים את מי שאינם בקיאים משום שהם מחקים שמירת נכסים מוסדית. עם זאת, אין להם ערך ראייתי במונחים בנקאיים.
התקן אלקטרוני המחובר למשטח מטען עשוי להעיד רק על כך שמישהו חיבר התקן למשטח. לא יותר מכך.
הוא אינו מוכיח כי התכולה היא שטרות כסף אמיתיים. הוא אינו מוכיח כי המזומן נרכש כדין. הוא אינו מוכיח כי המזומן עבר בדיקת מכס. הוא אינו מוכיח כי למחזיק הנוכחי יש סמכות לבצע עסקאות. הוא אינו מוכיח כי המזומן אינו מוקפא, שנוי במחלוקת, גנוב, מזויף, משועבד או שכבר נדחה על ידי בנק.
אין לבלבל בין תיאטרון אבטחה לבין הוכחה משפטית.
השאלה המכרעת: אם המזומן נמצא בבנק, מדוע הבנק אינו מעבד אותו?
אחת השאלות החשובות ביותר בכל מקרה לכאורה של משטחי מזומנים היא הפשוטה שבהן:
אם המשטחים כבר נמצאים בתוך בנק, מדוע אותו בנק אינו מעבד את הכספים?
בנק מוסדר המחזיק כדין במזומן נקי עבור לקוח לגיטימי צריך, בדרך כלל, להיות מסוגל:
- זיהוי בעל החשבון או הנהנה בפועל;
- ביצוע בדיקות KYC ו-AML;
- קבלת כספים לשמירת נכסים בחשבון;
- הנפקת אישור רשמי על שמירת נכסים;
- ארגון המרה, העברה או סילוק;
- תוך הסבר של כל סירוב לעבד את העסקה.
אם הבנק מחזיק לכאורה במזומן אך מסרב לעבדו, מתעורר חשש חמור בתחום הציות.
הסברים אפשריים כוללים:
- המזומן אינו מופקד בפועל בבנק מוסדר;
- הכספים מוחזקים בשמירה בכספת פרטית ולא בשמירת הבנק;
- המסמכים פגומים;
- הנהנה בפועל אינו יכול לעבור KYC;
- מקור הכספים אינו אמין;
- הצהרות המכס חסרות;
- השטרות מזויפים או חשודים כמזויפים;
- הכספים חסומים, שנויים במחלוקת או נתונים לחקירה;
- למתווך אין סמכות משפטית;
- אישור שמירת הנכסים הנטען הוא כוזב;
- הבנק כבר דחה את העסקה.
לפיכך הביטוי "בתוך בנק" אינו מספק. השאלה הרלוונטית אינה היכן ממוקמות הקופסאות פיזית. השאלה הרלוונטית היא האם הכספים התקבלו כדין, תועדו, אומתו וניתנים להעברה באמצעות המערכת הפיננסית המוסדרת.
היתכנות פיזית אינה זהה להיתכנות בנקאית
טענה כי משטח אחד מכיל 100 מיליון USD אינה בלתי אפשרית פיזית אם המזומן מורכב כולו משטרות של 100 USD.
שטר כסף של ארצות הברית שוקל כגרם אחד בקירוב. לפיכך, 100 מיליון USD בשטרות של 100 USD מהווים מיליון שטרות, ששוקלים כטונה מטרית אחת בקירוב, לפני אריזה, קרטונים, רצועות, עטיפת אבטחה וחומרי משטחים.
לפיכך, הבעיה אינה מכנית בעיקרה. הבעיה היא מוסדית.
השאלות האמיתיות הן:
- מניין הגיע מיליון שטרות של USD 100?
- מאיזה בנק נמשכו?
- מי הבעלים שלהם?
- מדוע הם עדיין פיזיים?
- מדוע הועברו פיזית ולא בהעברה בנקאית?
- באיזה ערוץ מכס נכנסו אל תחום השיפוט?
- אילו רשומות מס, הנהלת חשבונות ורשומות מסחריות תומכות בהם?
- האם כל שטר אומת?
- מדוע הם מומרים לנכס וירטואלי ואינם מופקדים באופן מקובל?
משטח סחורה עשוי להיות סביר מבחינה פיזית ועדיין בלתי ניתן למימון בנקאי מבחינה מסחרית.
המרת מזומן ל-USDT היא מסלול המרה בסיכון גבוה
ההמרה המוצעת של מזומן פיזי בהיקף גדול ל-USDT או למטבע יציב אחר מגדילה באופן מהותי את פרופיל הסיכון.
עסקה כזו משלבת כמה מרכיבי סיכון גבוה:
- מטבע פיזי בכמויות גדולות;
- תנועת מזומנים חוצת גבולות אפשרית;
- טענות מבוססות החזקה בסגנון מסמך למוכ"ז;
- הפניה על ידי ברוקר או גורם מתווך;
- שמירת נכסים לא ברורה;
- בעלות נהנית שאינה ברורה;
- המרה מהירה לנכס וירטואלי ניתן להעברה;
- אפשרות לתנועה מחוץ למסלולי הבנקאות המקובלים.
אין פירוש הדבר שכל עסקת המרה של מזומן ל-USDT אינה לגיטימית. פירושו שכל עסקה כזו חייבת להיות מטופלת כבר מתחילתה כעסקה הדורשת בדיקת נאותות מוגברת.
אף מוסד אחראי אינו צריך לאשר שיעור, היקף, עיתוי, סילוק או התחייבות בטרם אומתו באופן עצמאי הלקוח, המזומן, שמירת הנכסים, מקור הכספים, מקור העושר, נתיב המכס וערוץ הסילוק של הנכסים הווירטואליים.
דגלים אדומים נפוצים
האינדיקטורים הבאים חמורים במיוחד:
- העסקה מוצגת על ידי ברוקר ולא על ידי הנהנה הסופי.
- הבעלים ההנאתי אינו נחשף מיד.
- הסכום גדול מאוד, אך התיעוד דל.
- הכספים מתוארים כ"משטחים", "ארגזים", "תיבות", "מזומן חסום" או "מטען מאובטח".
- המציג מסתמך על תצלומים, סרטונים, קודי QR או חותמות.
- הבנק או הכספת הנוכחיים אינם מעבדים את המזומן בעצמם.
- מיקום השמירה הנטען אינו ברור.
- שם הבנק אינו נחשף.
- על פי הנטען, המזומנים נמצאים בדובאי, בטורקיה, במערב אפריקה או באזור סחר חופשי, ללא רישומי מכס תקינים.
- המציג שואל תחילה על שיעור, היקף, עיתוי או עמלה.
- מקור הכספים מתואר בלשון כללית.
- לא מסופק רישום של משיכה מהבנק.
- לא מסופקת הצהרת מכס.
- לא מסופק תיעוד מס או הנהלת חשבונות.
- לא מוצע פרוטוקול עצמאי לאימות שטרות.
- לכאורה, השטרות הם מ"סדרה ישנה", "הנפקה מיוחדת", "חסומים", "דיפלומטיים", "הומניטריים" או "מובטחים".
- שרשרת המתווכים ארוכה ואטומה.
- לכאורה, הבעלים אינו יכול להתייצב באופן ישיר.
- ההסדר המוצע הוא ב-USDT או בנכס אחר הניתן להעברה מהירה.
- העסקה מוצגת כדחופה.
דגל אדום בודד עשוי להיות בר-הסבר. אשכול של דגלים אדומים אינו כזה.
תחושת הביטחון המדומה של "אישורי בנק" ו"תעודות כספת"
מצגות רבות של משטחי מזומנים כוללות מסמכים המוגדרים כך:
- קבלות שמירה;
- תעודות כספת;
- אישורי הפקדה;
- קבלות מחסן;
- מכתבי שמירת נכסים;
- אישורי היעדר חובות;
- אישורים נגד טרור;
- תעודות מקור;
- דפי אימות באמצעות קוד QR;
- תעודות ביטוח;
- מסמכים לוגיסטיים.
מסמכים אלה עשויים להיראות רשמיים. לעיתים קרובות הם אינם ראיה ברמה בנקאית.
ההבחנה המכרעת היא בין מסמך שמציג מתווך לבין אישור שהתקבל ישירות ממוסד מוסמך בערוץ הניתן לאימות.
מוסד רציני לא יסתמך על קובצי PDF המועברים באמצעות WhatsApp או דוא"ל. הוא ידרוש אישור ישיר מהבנק המנפיק, ממחזיק הנכסים בעל הרישיון, מרשות המכס, מהמבטח, מרואה החשבון או מגוף מפוקח רלוונטי אחר.
מה נדרש לאימות אמיתי
תיק מהימן של משטח מזומנים מחייב לפחות את הדברים הבאים:
- זהות מלאה של הנהנה הסופי העיקרי.
- מסמכי תאגיד אם הבעלים הוא חברה.
- ראיות למקור הכספים.
- ראיות למקור העושר.
- רישומי משיכות מהבנק.
- הצהרות יצוא ויבוא למכס.
- מיקום שמירת הנכסים המדויק הנוכחי.
- שם הבנק או גוף שמירת הנכסים המורשה ומעמדו הרגולטורי.
- אישור שמירת נכסים ישיר מהבנק או מגורם שמירת הנכסים.
- אישור כי המזומן נספר, אותנטי, זמין ואינו חסום.
- טבלת ערכים נקובים.
- מתודולוגיית מספר סידורי או בקרת אצווה, בהתאם לצורך.
- ראיה לכך שלצד המורה יש סמכות משפטית.
- שרשרת מתווכים מלאה.
- מבנה העמלות.
- נתוני סינון סנקציות לכל הצדדים.
- רישומי מס והנהלת חשבונות.
- הליך אימות עצמאי.
- הסבר מדוע הבנק או שומר הנכסים הקיים אינו מעבד את המזומנים בעצמו.
- ניתוח משפטי של ההמרה המוצעת ל-USDT או לנכס וירטואלי אחר.
ללא מסמכים אלה, העניין אינו בשל דיו לדיון בתמחור, בלוגיסטיקה או בביצוע.
יש לבדוק כל מספר סידורי של שטר כסף
בכל עסקה נטענת של משטחי מזומן בדולרים אמריקאיים, בדיקת מדגם אינה מספיקה. אין להסתפק באימות המוגבל לצילומים, לסרטונים, למספר חבילות שנבחרו באקראי, לקוד QR, לרשימת אריזה או להבטחה בעל-פה של פקיד כספת.
כאשר מוצגים מזומנים פיזיים בדולרים אמריקאיים בכמויות גדולות, יש לספור כל שטר, לאמת את אותנטיותו ולבדוק את המספר הסידורי שלו.
תהליך זה צריך לכלול:
- קריאה ממוכנת או רישום ידני של המספר הסידורי של כל שטר;
- התאמה בין מספר השטרות לבין הסכום המוצהר;
- אימות לפי ערכים נקובים, ערך אחר ערך;
- איתור מספרים סידוריים כפולים באותה אצווה;
- זיהוי פורמטים בלתי אפשריים, פגומים או בלתי עקביים של מספרים סידוריים;
- השוואת מספרים סידוריים מול התראות זמינות בדבר שטרות מזויפים;
- השוואה מול רשימות של מזומנים גנובים, שוד, תפיסה, סנקציות, אכיפת חוק או התייחסויות שליליות, ככל שהדבר נגיש כדין;
- בחינת דפוסי רצף חשודים, טווחים חוזרים או אצוות שהורכבו באופן מלאכותי;
- אישור כי שנת הסדרה, מזהה בנק הפדרל ריזרב, הערך הנקוב ואמצעי האבטחה תואמים זה את זה;
- יצירת מסלול ביקורת מלא המציג מי ספר, סרק, אימת ואישר את השטרות.
משטח אמיתי של מזומן בדולרים אמריקאיים חייב לעמוד בבדיקה ברמת השטר הבודד. אין די באמירה שהמשטח אטום, מסומן, מתויג אלקטרונית או נושא קוד QR. השאלה אינה אם האריזה נראית מאובטחת. השאלה היא אם כל שטר שבתוך האריזה אמיתי, חוקי, נקי, נספר, ניתן למעקב וקביל במערכת הפיננסית המפוקחת.
יש להבין גם כי אין מאגר ציבורי קסום המכשיר מיידית מזומן. נתונים שליליים מסוימים עשויים להיות מוחזקים בידי בנקים, בנקים מרכזיים, מעבדי מזומן, גופי אכיפת חוק, חברות ביטוח או ספקי שירותי אבטחה, וייתכן שאינם נגישים לציבור. לפיכך, תהליך אימות תקין חייב להתבצע על ידי בנק מורשה, מעבד מזומן בעל רישיון, מחזיק נכסים מפוקח או רשות מוסמכת, ולא על ידי מתווך, גורם ביניים או "סוכן אימות" פרטי.
אם לא ניתן לתעד ולבדוק את המספרים הסידוריים, אין להתייחס למזומן כאל כזה הניתן להפקדה בנקאית. אם המחזיק מסרב לאימות ברמת השטר הבודד, יש לדחות את העסקה.
מדוע מתווכים הם לעיתים קרובות החוליה החלשה
מקרים רבים של "משטחי מזומן" קורסים מפני שהמתווך אינו שולט בעסקה.
ייתכן שלמתווך:
- ללא קשר ישיר עם הבעלים;
- ללא ייפוי כוח;
- אין מנדט מאומת;
- היעדר גישה לגורם שמירת הנכסים;
- היעדר שליטה במסמכים;
- אין סמכות לנהל משא ומתן;
- היעדר הבנה של מקור הכספים;
- חוסר יכולת לענות על שאלות ציות בסיסיות.
בבנקאות, קרבה לשמועה אינה מנדט. שרשרת היכרויות אינה סמכות. ציפייה לעמלה אינה זכות קניינית בכספים.
כאשר לא ניתן לחשוף את זהות הגורם שבשמו מתבצעת העסקה, אין להמשיך בעסקה.
מסקנה מוסדית
עסקאות משטחי מזומנים נטענות בדולרים אמריקאיים ממוקמות בצומת של סיכון מזומנים בכמויות גדולות, סיכון שמירת נכסים, סיכון זיוף, סיכון ברוקרים, סיכון מכס, סיכון AML וסיכון נכסים וירטואליים.
קודי QR, מנעולים אלקטרוניים, חותמות, סרטוני כספת וצילומים אינם מפחיתים סיכונים אלה. במקרים רבים הם מגבירים את החשד, משום שהם מעידים על ניסיון להחליף ראיות מוסדיות בתיאטרון חזותי.
העמדה המוסדית הנכונה היא אפוא קפדנית:
- ללא הסתמכות על קודי QR;
- ללא הסתמכות על סרטונים;
- ללא הסתמכות על הבטחות של ברוקרים;
- ללא הסתמכות על מסמכי שמירת נכסים שהונפקו על ידי הגורם עצמו;
- אין קביעת ריבית לפני השלמת הציות;
- ללא התחייבות להיקף לפני השלמת האימות;
- אין המרה לפני שהוכחו בעלות הנאתית, מקור הכספים, שמירת נכסים, אותנטיות וחוקיות.
עסקה אמיתית יכולה לעמוד בבחינה תיעודית.
עסקה במרמה או עסקה שאינה ברת-בנקאות מתמוטטת בדרך כלל כאשר נדרשים בה אישור בנקאי ישיר, גילוי הנהנה הסופי, רישומי מכס, ראיות למקור הכספים והסבר מדוע הבנק הנוכחי אינו מוכן לעבד את המזומן בעצמו.
הכלל הישן נותר נכון: בבנקאות, כסף אינו אמיתי משום שהוא מוצג. כסף הוא אמיתי כאשר הוא חוקי, בבעלות, מתועד, ניתן להעברה, עומד בדרישות הציות ומתקבל על ידי המערכת הפיננסית המוסדרת.
מקורות
[1] FATF, הלבנת הון באמצעות הובלה פיזית של מזומן, בנושא הובלת מזומן בכמויות גדולות וטיפולוגיות של סימני אזהרה.
[2] FATF, סימני אזהרה בנכסים וירטואליים, בנושא מחוונים לסיכון AML בקריפטו ובנכסים וירטואליים.
[3] הנחיות ממשלת איחוד האמירויות והמכס של דובאי בדבר הצהרה על מזומן או מכשירי למוכ"ז העולים על 60,000 AED.
[4] U.S. Currency Education Program, הקובעת כי שטר דולר אמריקאי שוקל כגרם אחד.
[5] אזהרת FBI IC3 מפני קודי QR זדוניים המפנים קורבנות לאתרים מתחזים.
[6] אזהרת צרכנים של FTC כי קודי QR עלולים להוביל לאתרי דיוג או לתוכנות זדוניות.


הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.