אנו יכולים להקים עבורכם מבנה קרן
קרנות הן כלים פיננסיים המאגדים משאבים ממשקיעים רבים כדי להשקיע בנכסים שונים, כגון מניות, אג"ח, נדל"ן או ניירות ערך אחרים, במטרה להניב תשואה. המטרה העיקרית של קרן היא לפזר את סיכון ההשקעה על פני תיק מגוון תוך שאיפה לתשואות עקביות לאורך זמן.
קיימים סוגים שונים של קרנות, ובהם קרנות נאמנות, קרנות סל (ETF), קרנות גידור וקרנות פרייבט אקוויטי. לכל סוג קרן יעדי השקעה, אסטרטגיות ומבנים תפעוליים משלו.
- קרנות נאמנות: אלה הם הסדרי השקעה קולקטיביים המאגדים כספים ממספר משקיעים להשקעה בתיק מגוון של ניירות ערך, כגון מניות, אג"ח ונכסים אחרים. קרנות נאמנות מנוהלות בידי מנהלי תיקים מקצועיים המקבלים החלטות השקעה בהתאם ליעדי ההשקעה של הקרן. משקיעים יכולים לקנות או למכור יחידות בקרן נאמנות ישירות מהקרן או באמצעות ברוקר, לפי שווי נכסי נקי (NAV) המחושב בתום כל יום מסחר.
- קרנות סל (ETF): בדומה לקרנות נאמנות, קרנות סל מאגדות כספי משקיעים להשקעה בתיק מגוון של ניירות ערך. עם זאת, קרנות סל נסחרות בבורסות כמו מניות בודדות, ומאפשרות למשקיעים לקנות ולמכור יחידות במהלך יום המסחר במחירי השוק. קרנות סל עוקבות לרוב אחר מדדי שוק מסוימים, כגון S&P 500, ועשויות להיות יעילות יותר מבחינת מס ועלויות בהשוואה לקרנות נאמנות.
- קרנות גידור (Hedge funds): אלו קרנות השקעה אלטרנטיביות המשתמשות באסטרטגיות מתוחכמות להשגת תשואות גבוהות יותר תוך ניהול סיכונים. קרנות גידור פונות בדרך כלל למשקיעים בעלי הון עצמי גבוה ולמשקיעים מוסדיים, ולעיתים קרובות משתמשות במינוף, במכירה בחסר ובטכניקות מתקדמות אחרות למקסום התשואות. בשונה מקרנות נאמנות ומקרנות סל, קרנות גידור כפופות לרגולציה מצומצמת יותר ובעלות דרישות השקעה מינימלית ועמלות גבוהות יותר.
- קרנות פרייבט אקוויטי: קרנות אלה משקיעות ישירות בחברות פרטיות או רוכשות חברות ציבוריות כדי להפכן לפרטיות, במטרה לשפר את היעילות התפעולית ולהגדיל את שוויין של החברות הנרכשות. קרנות פרייבט אקוויטי פתוחות בדרך כלל למשקיעים כשירים ולמוסדות, בעלות אופק השקעה ארוך, ומחייבות את המשקיעים להתחייב להעמיד את הונם לתקופה שנקבעה מראש.
קרנות פועלות על ידי איגום הון המשקיעים, השקעתו בהתאם ליעדי הקרן ולאסטרטגיות שלה, וחלוקת הכנסות או רווחים למשקיעים. הן מנוהלות על ידי מנהלים מקצועיים המקבלים החלטות השקעה ומנהלים את תיק ההשקעות. מנהלי הקרנות גובים עמלות עבור שירותיהם, הכוללות בדרך כלל דמי ניהול (אחוז מהנכסים המנוהלים) ובמקרים מסוימים דמי הצלחה (אחוז מהרווחים).
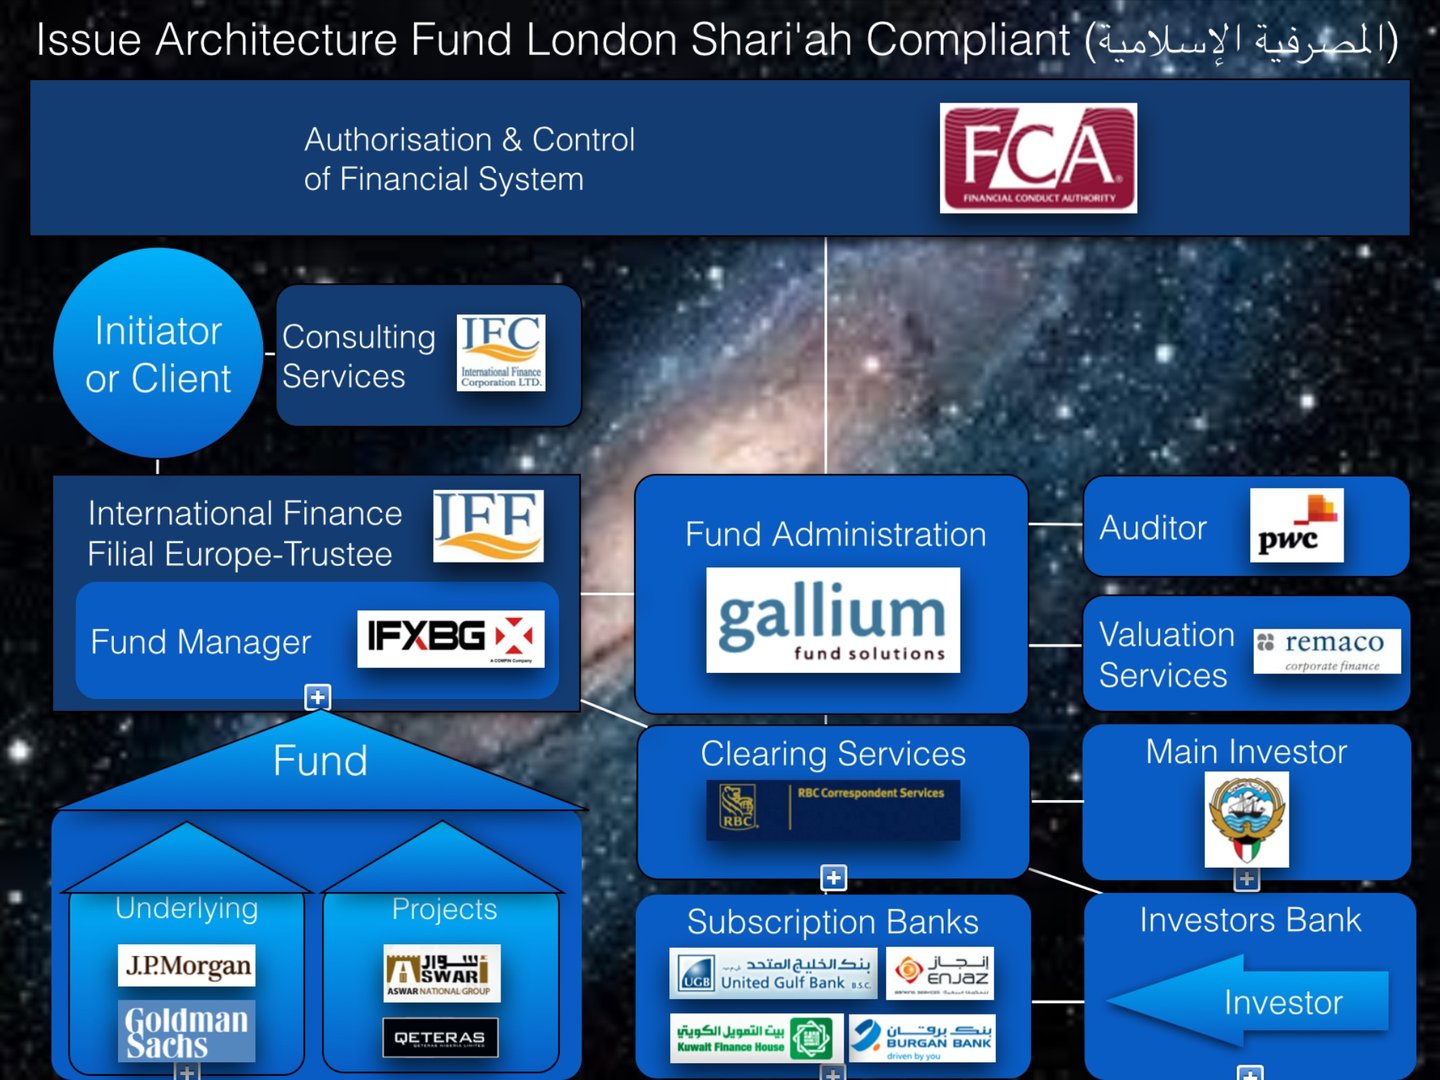
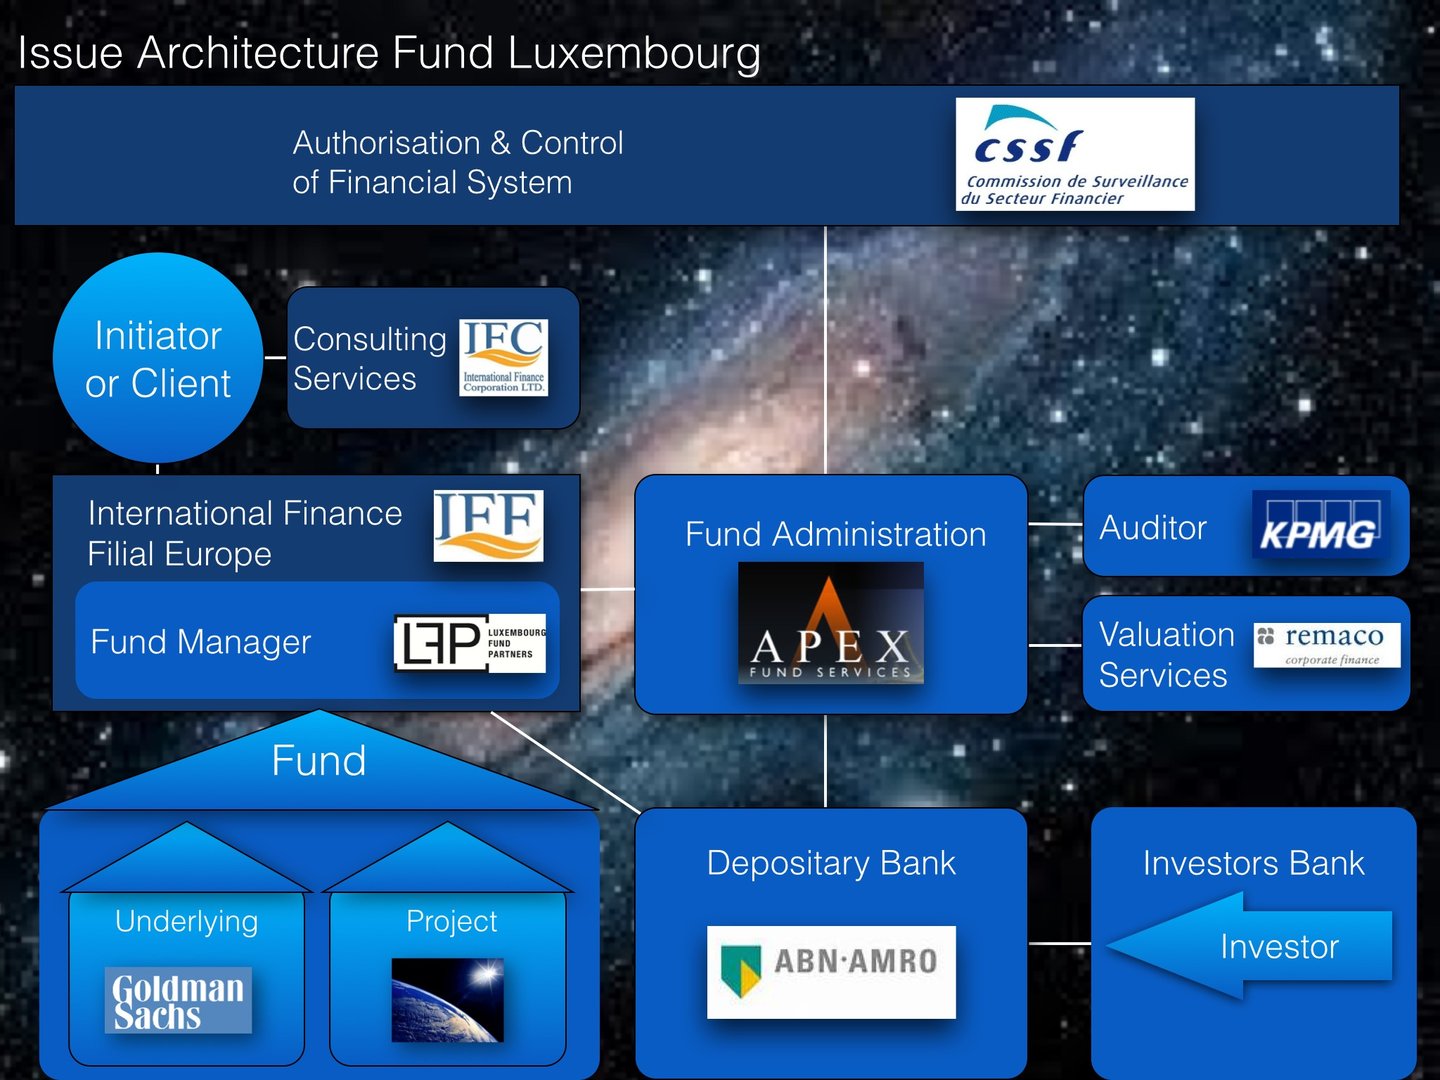
מקומות מושב נפוצים של קרנות, המכונים גם מרכזים פיננסיים או שיפוטי מושב של קרנות, הם שיפוטים בעלי מסגרות משפטיות ורגולטוריות מבוססות, הטבות מס ורמה גבוהה של מומחיות בענף השירותים הפיננסיים. מיקומים אלה אטרקטיביים למנהלי קרנות ולמשקיעים בשל יציבותם, שקיפותם והמוניטין שלהם.
חלק מהמיקומים הפופולריים ביותר בעולם לקרנות הם:
- ארצות הברית: ארצות הברית היא שוק הקרנות הגדול בעולם, הכולל מגוון רחב של קרנות נאמנות, קרנות סל (ETF), קרנות גידור וקרנות הון פרטי. מרכזים פיננסיים מרכזיים הם ניו יורק וסן פרנסיסקו.
- לוקסמבורג: לוקסמבורג, מרכז הקרנות הגדול ביותר באירופה, ידועה במסגרת הרגולטורית החזקה שלה ובמומחיות שלה בהפצת קרנות חוצת גבולות. המדינה מציעה מגוון רחב של מבני קרנות השקעה, לרבות Undertakings for Collective Investments in Transferable Securities (UCITS) וקרנות השקעה אלטרנטיביות (AIFs).
- אירלנד: מקום מושב בולט נוסף בקרב קרנות באירופה; אירלנד היא מרכז מוביל לקרנות UCITS והיא ידועה בסביבה רגולטורית יעילה ושקופה. דבלין היא המרכז הפיננסי העיקרי באירלנד.
- איי קיימן: טריטוריה בריטית מעבר לים זו היא מקום מושב מרכזי לקרנות חוץ-טריטוריאליות, ובמיוחד לקרנות גידור ולקרנות הון פרטי. איי קיימן מציעים סביבה ניטרלית מבחינת מס, מסגרת רגולטורית גמישה ורמה גבוהה של סודיות.
- האיים הבריטיים של בתולה (BVI): בדומה לאיי קיימן, BVI הם מקום התאגדות פופולרי לקרנות חוץ-טריטוריאליות, המציע ניטרליות מס, מערכת משפט ידידותית לעסקים ורשת רחבה של נותני שירות. קרנות BVI פופולריות במיוחד בקרב מנהלים בתחילת דרכם וקרנות קטנות יותר.
- ברמודה: מקום מושב בולט נוסף לקרנות חוץ-טריטוריאליות. ברמודה ידועה בסביבת מס נוחה, בענף שירותים פיננסיים מוסדר היטב ובכוח אדם מיומן ביותר. היא מיקום פופולרי לקרנות גידור, לקרנות המשקיעות בניירות ערך מקושרי ביטוח ולקרנות הון פרטי.
- הונג קונג וסינגפור: מרכזים פיננסיים אסייתיים אלה צמחו במהירות בשנים האחרונות ומושכים מגוון רחב של קרנות, ובהן קרנות נאמנות, קרנות גידור וקרנות פרייבט אקוויטי. שתי הטריטוריות מציעות סביבה מוסדרת היטב, כוח אדם מיומן וקרבה לשווקים האסייתיים הצומחים במהירות.
- שווייץ: שווייץ, בעלת מוניטין ותיק של מומחיות בשירותים פיננסיים, מארחת בנקים פרטיים, מנהלי נכסים וקרנות גידור רבים. המדינה מציעה סביבה פוליטית יציבה, מסגרת רגולטורית חזקה וקשרים הדוקים עם השווקים האירופיים, אף שאינה חלק מה-EU.
- הולנד: הולנד, הידועה במסגרת המשפטית החזקה שלה ובמבני קרנות יעילים מבחינת מס, היא מיקום אטרקטיבי לקרנות המתמקדות באירופה, ובפרט לקרנות הון פרטי ונדל"ן.
אלה הם רק חלק ממיקומי הקרנות האופייניים ברחבי העולם. בחירת מקום ההתאגדות של הקרן תלויה בגורמים שונים, כגון מטרות ההשקעה של הקרן, בסיס משקיעי היעד, דרישות רגולטוריות ושיקולי מס.
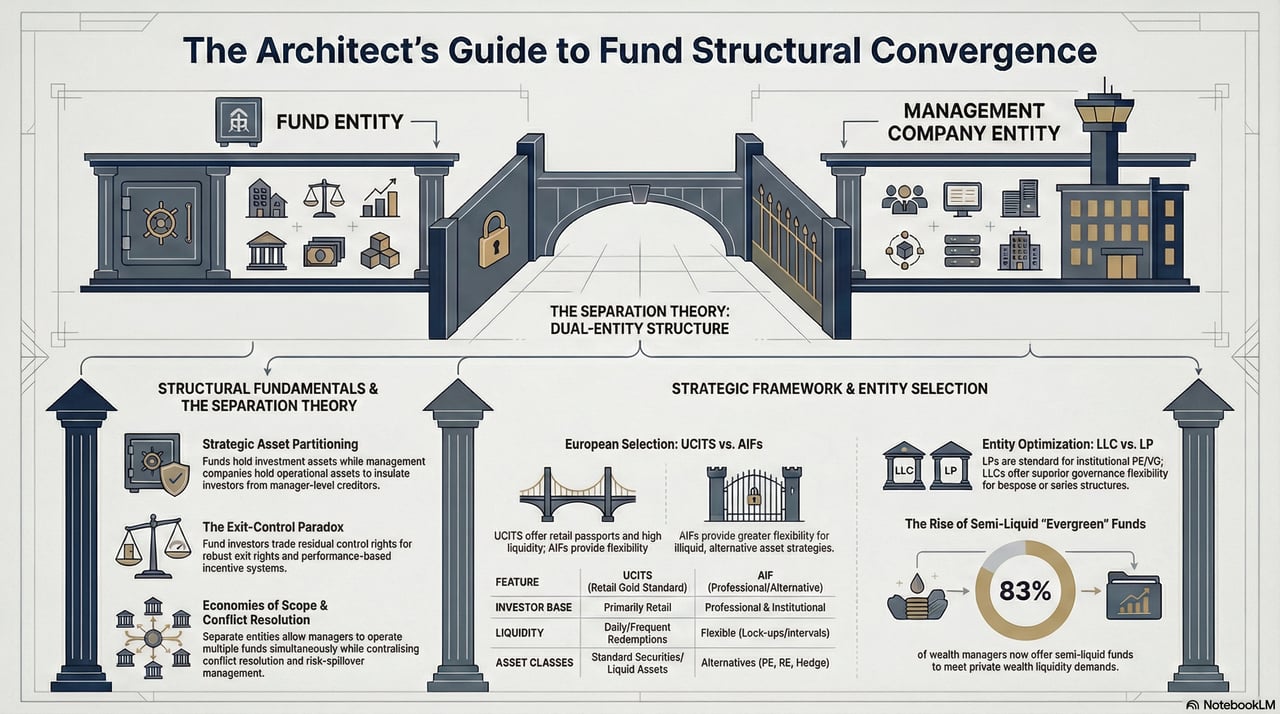
קרנות השקעה: פלטפורמות ושווקים מרכזיים
קרנות השקעה, ובהן קרנות נאמנות, קרנות סל (ETFs), קרנות גידור וקרנות פרייבט אקוויטי, נסחרות בפלטפורמות שונות ברחבי העולם. קרנות אלה ממלאות תפקיד מרכזי בניהול נכסים באמצעות ריכוז משאבים ממשקיעים מוסדיים ופרטיים והשקעתם בתיקים מגוונים הכוללים מניות, הכנסה קבועה, נדל"ן, סחורות והשקעות אלטרנטיביות.
פלטפורמות גלובליות לקרנות
1. הבורסה של לוקסמבורג (LuxSE)
לוקסמבורג היא אחד ממקומות ההתאגדות המובילים בעולם של קרנות, ובמיוחד של קרנות השקעה חוצות גבולות. המסגרת הרגולטורית במדינה תומכת בהקמת UCITS (Undertakings for Collective Investment in Transferable Securities) ו-AIF (Alternative Investment Funds), והופכת אותה למיקום מועדף עבור מנהלי נכסים אירופיים ובינלאומיים. קרנות השקעה גלובליות רבות רשומות בלוקסמבורג, בזכות הממשל התקין שלה, ניטרליות המס ונגישות לשווקים האירופיים.
2. הבורסה האירית (Euronext Dublin)
Euronext Dublin הוא שחקן מרכזי נוסף בשוק הקרנות העולמי, המתמחה ברישום של קרנות סל (ETF), קרנות נאמנות וקרנות גידור. אירלנד היא מדינת הרישום השנייה בגודלה של קרנות באירופה אחרי לוקסמבורג, והיא ידועה ביעילות ניהול הקרנות ובעמידה ברגולציה האירופית. מרכז השירותים הפיננסיים הבינלאומי שלה (IFSC) מושך קרנות מרחבי העולם.
3. איי קיימן
איי קיימן הם שיפוט מוביל לקרנות גידור ולקרנות הון פרטי. איי קיימן, הידועים במדיניות המס הנוחה ובמסגרת המשפטית הגמישה שלהם, הם מקום ההתאגדות המועדף לקרנות השקעה אלטרנטיביות המיועדות למשקיעים מוסדיים.
שווקים אזוריים לקרנות
צפון אמריקה
צפון אמריקה היא השוק הגדול והבוגר ביותר לקרנות השקעה, בהנעת ביקוש חזק מצד משקיעים קמעונאיים ומוסדיים.
1. ארצות הברית
ארצות הברית שולטת בענף הקרנות העולמי, כאשר רוב קרנות הנאמנות וה-ETF נסחרים בבורסות המרכזיות כגון New York Stock Exchange (NYSE) ו-NASDAQ. משפחות קרנות מובילות כגון BlackRock, Vanguard, Fidelity ו-State Street מנהלות כמה מהקרנות הגדולות בעולם, ומציעות מוצרים החל מקרנות מחקות מדד פסיביות ועד קרנות נאמנות בניהול אקטיבי. ארצות הברית היא גם מרכז לקרנות פרייבט אקוויטי ולקרנות גידור, בעיקר במרכזים פיננסיים כגון ניו יורק ובוסטון.
2. קנדה
שוק הקרנות בקנדה, שבמרכזו הבורסה של טורונטו (TSX), ידוע במגוון רחב של קרנות נאמנות וקרנות סל, לרבות כאלה המתמקדות במניות מקומיות, באנרגיה ובסחורות. גם תעשיית ניהול הנכסים הקנדית מרחיבה את הצעותיה בהשקעות חלופיות, לרבות קרנות הון פרטי וקרנות תשתיות.
אירופה
אירופה היא מובילה עולמית בקרנות חוצות גבולות, כאשר חלק משמעותי מפעילות הקרנות מתרכז בלוקסמבורג ובאירלנד.
1. הממלכה המאוחדת
הבורסה של לונדון (LSE) היא פלטפורמה מרכזית לקרנות סל (ETF), לחברות השקעה ולקרנות נאמנות. לאחר הברקזיט ממשיכה בריטניה למשוך קרנות המתמקדות במניות גלובליות, באג"ח ובנכסים אלטרנטיביים, הודות לשווקי ההון העמוקים שלה ולמסגרת הרגולטורית החזקה שלה.
2. גרמניה
שוק הקרנות בגרמניה מתרכז סביב פלטפורמת Deutsche Börse (Xetra). הפלטפורמה מארחת מגוון רחב של קרנות סל וקרנות נאמנות, המיועדות הן למשקיעים פרטיים והן למשקיעים מוסדיים, תוך התמקדות מיוחדת במניות אירופיות ובאגרות חוב.
3. צרפת והולנד
קרנות הרשומות ב-Euronext Paris וב-Euronext Amsterdam משרתות בסיס רחב ומגוון של משקיעים, ומציעות מוצרים החל מקרנות סל העוקבות אחר מדדים ועד קרנות השקעה אלטרנטיביות מתמחות.
אסיה-פסיפיק
אזור אסיה-פסיפיק הוא שוק צומח במהירות עבור קרנות, בהובלת עלייה ברמת העושר והגברת האימוץ של כלי השקעה.
1. יפן
הבורסה של טוקיו (TSE) מארחת מספר משמעותי של קרנות סל (ETF) וקרנות נאמנות, כאשר מוצרים רבים מתמקדים במניות ובהכנסה קבועה מקומיות. תעשיית קרנות הפנסיה העצומה של יפן מניעה אף היא ביקוש למוצרי השקעה מוסדיים.
2. הונג קונג
הבורסה של הונג קונג (HKEX) היא מוקד לקרנות גלובליות ואזוריות כאחד, ומציעה קרנות סל, קרנות נאמנות וקרנות גידור. הונג קונג משמשת גם שער למשקיעים מסין היבשתית באמצעות תוכניות כגון Stock Connect.
3. סינגפור
הבורסה של סינגפור (SGX) ידועה בהתמקדותה בקרנות סל ובקרנות מובנות, ומציעה מוצרים המכוונים לשווקים אזוריים ועולמיים. סינגפור משמשת גם מקום מושב לקרנות גידור ולקרנות הון פרטי, הודות לסביבה הרגולטורית הנוחה שלה.
4. אוסטרליה
הבורסה האוסטרלית לניירות ערך (ASX) היא פלטפורמה מובילה לקרנות סל (ETF) ולקרנות מנוהלות, בדגש על מניות אוסטרליות, סחורות וגיוון גלובלי.
המזרח התיכון ואפריקה
1. איחוד האמירויות הערביות (UAE)
איחוד האמירויות הערביות, ובמיוחד באמצעות Dubai International Financial Centre (DIFC), מתפתח כמרכז לקרנות המיועדות למשקיעים מהמזרח התיכון. הוא מציע פלטפורמה הן לקרנות קונבנציונליות והן לקרנות התואמות את דיני השריעה.
2. דרום אפריקה
הבורסה של יוהנסבורג (JSE) מארחת מגוון קרנות סל וקרנות נאמנות, בדגש חזק על מניות ומוצרי סחורות מקומיים.
מגמות מרכזיות בשוק הקרנות העולמי
- צמיחת ההשקעה הפסיבית: קרנות סל (ETF) צוברות תאוצה במהירות ברחבי העולם, בהנעת ביקוש המשקיעים לכלי השקעה מגוונים ובעלות נמוכה.
- השקעות אלטרנטיביות: קרנות גידור, קרנות הון פרטי וקרנות תשתיות מרחיבות את פעילותן, ככל שמשקיעים מוסדיים מבקשים גיוון.
- דגש על קיימות ו-ESG: קרנות בעלות מנדטים בתחומי הסביבה, החברה והממשל התאגידי (ESG) נהנות מצמיחה חזקה, המשקפת שינוי בהעדפות המשקיעים.
- שילוב טכנולוגי: פלטפורמות דיגיטליות ויועצי השקעות אוטומטיים (robo-advisors) הופכים את ההשקעה בקרנות לנגישה יותר למשקיעים קמעונאיים, ובפרט בשווקים מתפתחים.
רשת עולמית זו של פלטפורמות קרנות מעניקה למשקיעים גישה למגוון רחב של מכשירי השקעה, מקרנות נאמנות וקרנות סל מסורתיות ועד לקרנות גידור מתמחות ולמוצרי השקעה בהון פרטי. כל שוק מציע הזדמנויות ייחודיות המושפעות מהרגולציה המקומית, מהעדפות המשקיעים ומהתנאים המקרו־כלכליים, והדבר הופך את ענף הקרנות העולמי לדינמי ולחיוני לעולם הפיננסים המודרני.
הקמת קרן השקעות משלכם כרוכה בכמה שלבים מרכזיים, ובהם הגדרת מטרות הקרן ומבנהּ, בחירת שיפוט מתאים, קבלת האישורים וביצוע הרישומים הנדרשים, והקמת התשתית התפעולית של הקרן.
להלן מדריך שלב אחר שלב ליצירת קרן ההשקעות שלך:
- הגדרת אסטרטגיית ההשקעה והיעדים: קבעו את יעדי ההשקעה של הקרן, נכסי היעד או מגזרי היעד, גישת ההשקעה ואסטרטגיית ניהול הסיכונים. התחשבו בגורמים כגון תנאי שוק, תיאבון המשקיעים והמומחיות שלכם בתחום שנבחר.
- בחירת מבנה הקרן: בחרו את המבנה המשפטי המתאים לקרן שלכם, כגון שותפות מוגבלת, תאגיד או נאמנות. המבנה צריך להתאים לאסטרטגיית ההשקעה של הקרן, למשקיעי היעד ולדרישות השיפוט הרלוונטי.
- בחירת מדינת מושב לקרן: בחרו שיפוט מתאים לקרן שלכם, תוך התחשבות בגורמים כגון רגולציה, שיקולי מס, העדפות משקיעים ועלויות תפעול. מדינות מושב נפוצות לקרנות כוללות את ארצות הברית, לוקסמבורג, אירלנד, איי קיימן, איי הבתולה הבריטיים, ברמודה, הונג קונג, סינגפור, שווייץ והולנד.
- הרכבת צוות: בנה צוות בעל המיומנויות והמומחיות הנדרשות לניהול הקרן, לרבות מנהלי תיקים, אנליסטים, אנשי מקצוע בניהול סיכונים וצוות תמיכה.
- גיבוש מסמכי ההנפקה: הכינו את מסמכי ההנפקה של הקרן, כגון התשקיף או תזכיר הצעה פרטית (PPM), אשר צריכים לפרט את מטרות ההשקעה של הקרן, את האסטרטגיה, את מבנה העמלות, את גורמי הסיכון ומידע רלוונטי נוסף. היוועצו ביועץ משפטי כדי להבטיח שהמסמכים עומדים בהוראות הרגולציה החלות.
- רישום הקרן וקבלת האישורים הרגולטוריים: בהתאם לתחום השיפוט שנבחר ולמבנה הקרן, ייתכן שיהיה עליכם לרשום את הקרן אצל הרשויות הרגולטוריות הרלוונטיות ולקבל רישיונות או אישורים נדרשים. הדבר עשוי לכלול הגשת מסמכי ההנפקה של הקרן, מסירת מידע על צוות הניהול של הקרן ועמידה בדרישות רגולטוריות נוספות.
- מינוי נותני שירותים: התקשרות עם נותני שירותים מרכזיים מצד שלישי, כגון מנהל קרן, שומר נכסים, ברוקר ראשי, מבקר ויועץ משפטי. נותני שירותים אלה ממלאים תפקידים חיוניים בפעילות הקרן, בציות ובדיווח.
- הקמת התשתית התפעולית של הקרן: הקמת המערכות והתהליכים הנדרשים לפעילותה היומיומית של הקרן, לרבות ביצוע עסקאות, ניהול תיקי השקעות, ניהול סיכונים ודיווח למשקיעים.
- שיווק הקרן למשקיעים פוטנציאליים: יש לגבש תוכנית שיווק למשיכת משקיעים, שעשויה לכלול יצירת קשרים, השתתפות באירועי ענף ושימוש בקשרים קיימים. יש להתחשב בכל מגבלה רגולטורית החלה על פעילויות שיווק והצעה, ובמיוחד בעת פנייה למשקיעים במספר שיפוטים.
- השקת הקרן: לאחר קבלת האישורים וההרשמות הנדרשים והקמת התשתית של הקרן, ניתן להשיק את הקרן באמצעות קבלת השקעות ראשוניות ממשקיעים.
הקמת קרן השקעות עשויה להיות הליך מורכב ואורך זמן, הכרוך בשיקולים רגולטוריים, משפטיים ותפעוליים שונים. חיוני להיוועץ באנשי מקצוע מנוסים, כגון עורכי דין, רואי חשבון ויועצי קרנות, כדי להבטיח הקמה מוצלחת של הקרן וציות מתמשך לתקנות החלות.
מסמכים חיוניים להקמת קרן IFB
הקמת קרן תחת מטריית IFB מחייבת הכנה קפדנית ועמידה בתקנים משפטיים ורגולטוריים מחמירים. היועץ המשפטי שלכם ימלא תפקיד מכריע בהכנת שישה מסמכי יסוד החיוניים להשקתה המוצלחת של הקרן:
1. מזכר הצעה פרטית (PPM)
2. הסכם שותפות מוגבלת (LPA)
3. הסכם חתימה
4. הסכם ניהול השקעות
5. הסכם הפעלה של השותף הכללי
6. הסכם הפעלה של חברת הניהול
לקרן אמריקאית נדרשים בדרך כלל גם מספר שירותים והגשות נלווים. אלה כוללים את הקמת השותפות המוגבלת, חברת הניהול והשותף הכללי; ניסוח הסכם ההפעלה של חברת הניהול; הכנה והגשה של רישום ב-EDGAR; ניסוח והגשה של הודעות Form D ברמת המדינה וברמה הפדרלית; ובמידת הצורך, הכנה והגשה של כל רישום או פטור נוסף ברמת המדינה או ברמה הפדרלית, לצד יתר מסמכי ההקמה החיוניים של הקרן.
1. תזכיר הנפקה פרטית (PPM)
תזכיר ההצעה הפרטית הוא מסמך גילוי מלא בנושא ניירות ערך, המספק למשקיעים פוטנציאליים את כל המידע המהותי על הקרן. מטרתו לאפשר למשקיעים לקבל החלטות מושכלות בנוגע להשקעתם. בדומה לתשקיף בהנפקה ראשונית לציבור, תזכיר ההצעה הפרטית מספק מידע מפורט על מבנה הקרן, תנאיה והרקע של חברת הניהול, ועוסק בסוגיות מהותיות, ובהן סיכונים אפשריים הכרוכים באסטרטגיית ההשקעה, תנאי השוק, מגבלות ההשקעה ועוד.
לעיון מעמיק יותר בתוכן של PPM, אנו מזמינים אתכם לעיין בפרסום שלנו: "What’s in a Private Placement Memorandum?"
2. הסכם שותפות מוגבלת (LPA)
הסכם השותפות המוגבלת הוא אבן היסוד המשפטית של הקרן. הוא מגדיר את תנאי הקרן ומפרט את זכויותיהם וחובותיהם של המשקיעים ושל מנהל הקרן. בניגוד ל-PPM, המנוסח בשפה נגישה, ה-LPA הוא מסמך משפטי מפורט השולט בהיבטים התפעוליים המורכבים של הקרן. מרכיביו העיקריים של ה-LPA כוללים:
- סמכות וניהול: תיאור מלא של סמכויותיו, פעילויותיו ותגמולו של השותף הכללי, וכן של ניהול השותפות בכללותו.
- עמלות והוצאות: דיון ממצה בכל העמלות וההוצאות, לרבות דמי ניהול, תמריצי ביצועים וחיובים אפשריים אחרים שהקרן תישא בהם, ואשר ישפיעו בסופו של דבר על השותפים המוגבלים, במישרין או בעקיפין.
- הקצאת רווחים והפסדים: הסבר כיצד הרווחים וההפסדים מוקצים ומחולקים בין כל השותפים, לרבות שיטות חישוב הרווחים ומועדי הפדיון.
- דרישות הון השקעה: הוראות מפורטות בנוגע להון ההשקעה, לרבות הליכי משיכה ופדיון, דרישות הודעה מוקדמת, סכומי משיכה מזעריים ומרביים, תקופות נעילה, מגבלות משיכה (gates), מועדי חלוקה וכל תנאי רלוונטי אחר.
- מחזור החיים של הקרן: תיאור של הקמת הקרן, מטרתה, משך קיומה ונהלי סיומה, בין מרצון ובין שלא מרצון.
- פעילות פיסקלית: תיאור של הפעילויות השנתיות, לרבות חובות דיווח, נהלי הנהלת חשבונות, דוחות כספיים, ביקורות (אם קיימות), איזון חשבונות הון ותחזוקת ספרים ורישומים.
- אחריות ושיפוי: הוראות בדבר הגבלת אחריות ושיפוי העומדות לרשות השותפים המוגבלים, השותף הכללי ומנהל ההשקעות.
- ייפוי כוח: ייעוד המקנה לשותף הכללי את הסמכות לפעול מטעם השותפים המוגבלים לצורכים כגון הצבעה בנוגע לניירות הערך של הקרן, ביצוע השקעות הקרן, קבלת שותפים מוגבלים חדשים ותיקון מסמכי הקמת הקרן הנדרשים לפעילותה השוטפת.
- דרישות נוספות: כל חובה או פריט אחר שהקרן דורשת משותפיה.
כדי לעגן את השקעתו, על המשקיע לחתום על דף חתימה נגדית, ובכך להסכים להיות מחויב לתנאי הסכם השותפות המוגבלת או הסכם התפעול, לפי העניין.
3. הסכם הרשמה
הסכם ההרשמה משמש מכשיר חוזי בין המשקיע לבין הקרן. הוא מפרט את מחויבות ההון הראשונית של המשקיע ומתווה את התנאים שבהם מתבצעת ההשקעה. מסמך זה מספק למשקיעים מפת דרכים ברורה לשלבים הנדרשים לרכישת זכויות שותף מוגבל בקרן, ומספק למנהלי הקרן מידע חיוני על זכאות המשקיע. המשקיעים נדרשים להצהיר כי הם עומדים בקריטריוני זכאות מסוימים, כגון היותם "משקיע מוסמך" או "לקוח כשיר", כנדרש בתקנות רשות ניירות הערך האמריקאית (SEC) ובדיני המדינות הרלוונטיים.
4. הסכם ניהול השקעות
הסכם ניהול השקעות מעגן את מערכת היחסים הפורמלית בין הקרן לבין חברת ניהול ההשקעות. הוא מגדיר את השירותים שמנהל הקרן יספק תמורת תגמול, ומעניק למנהל הקרן ייפוי כוח. סמכות זו מפקידה בידי מנהל הקרן את מתן הייעוץ לקרן בנוגע לנכסיה ולכל הפקדה שבוצעה על ידי שותפים מוגבלים, ומקנה לו שיקול דעת רחב בניהול כספי המשקיעים וניירות הערך בהתאם לאסטרטגיית ההשקעה של הקרן. מכיוון שמנהל הקרן והשותף הכללי נשלטים לעיתים קרובות על ידי אותם אנשים (היזמים), הסכם זה נחתם בדרך כלל בידי אותם מורשי חתימה משני הצדדים.
5. הסכמי הפעלה
(הסכמי הפעלה של חברת הניהול ושל השותף הכללי)
הסכמי ההפעלה של חברת הניהול ושל השותף הכללי הם מסמכים משפטיים מכריעים המגדירים את זכויותיהם, את אחריותם ואת מבני הממשל של בעלי התפקידים הראשיים בקרן. כל מסמך קובע כיצד מוקצות הזכויות הבעלותיות וסמכויות קבלת ההחלטות בין בעלי התפקידים הראשיים של השותף הכללי ושל חברת הניהול. אף שהסכמים אלה אינם נחשפים בפני המשקיעים, יש לנסחם בקפידה רבה כדי להבטיח ציות לכל הדינים החלים ולדרישות הרגולטוריות.
6. הגשות Form D ורישומים אחרים
בנוסף למסמכי הליבה של הקרן, עמידה בדרישות הדיווח הרגולטוריות היא הכרחית. לגבי קרנות אמריקאיות, הדבר כולל הכנה והגשה של טפסי Form D לרשות ניירות הערך (SEC) ולרשויות ניירות הערך של המדינות. בהתאם לפעילות הקרן ולמבנה שלה, ייתכן שיידרש גם רישום כיועץ השקעות או כמפעיל קרן סחורות (commodity pool operator) אצל ועדת המסחר בחוזים עתידיים על סחורות (CFTC), לצד מסמכי הקמה חיוניים נוספים של הקרן.
בכך שהוא מוודא שכל התיעוד מוכן בקפידה ומתיישר עם הסטנדרטים הרגולטוריים, IFB מסייע ביצירת בסיס איתן להשקת הקרן שלכם. מחויבותנו היא לסייע לכם בטיפוח אמון המשקיעים, בהבטחת ציות ובקידום הצלחתה ארוכת הטווח של הקרן.
אם תזדקקו להבהרות נוספות או לסיוע בכל היבט של תהליך הקמת הקרן, אנא אל תהססו לפנות אל צוות המומחים שלנו ב-IFB. אנו כאן כדי להעניק הכוונה ותמיכה בכל שלב.
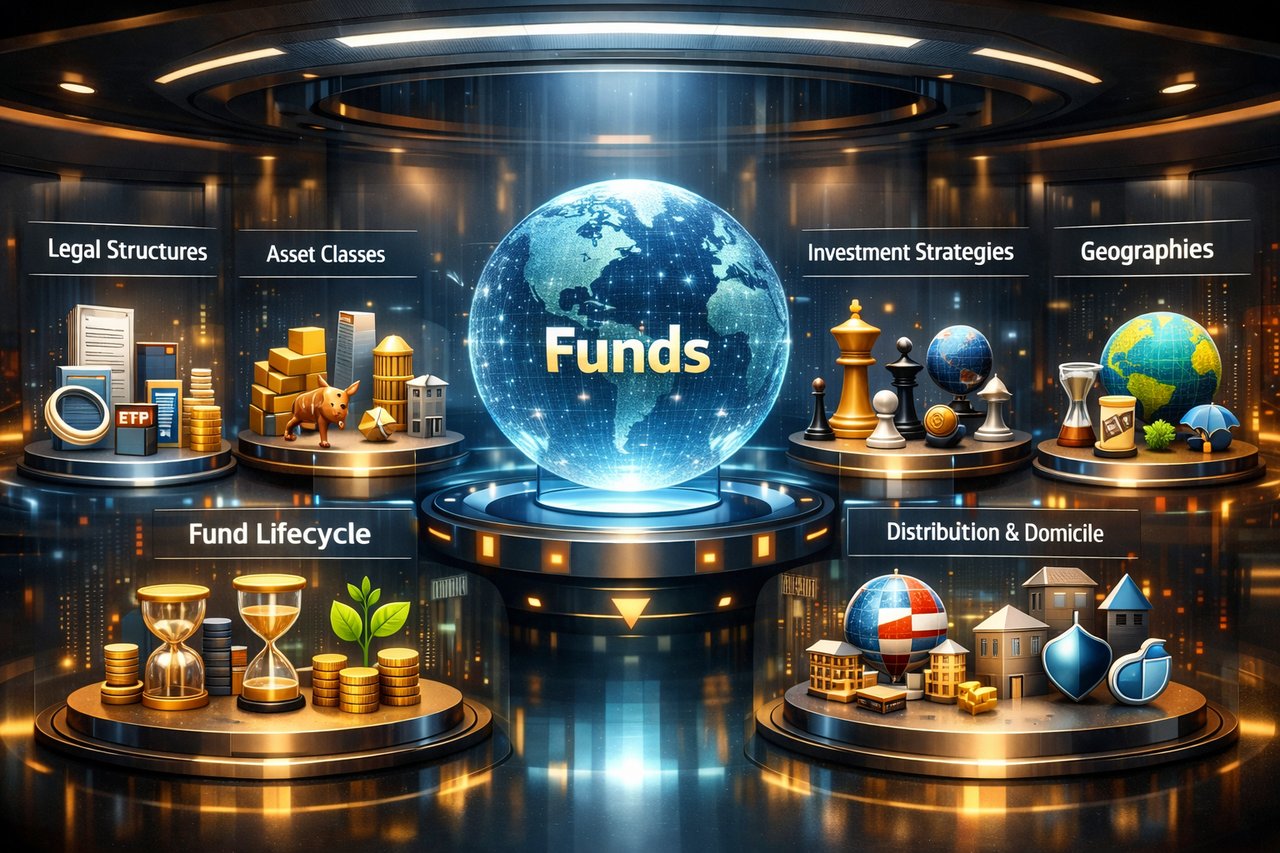
עלויות הנפקה ותחזוקה של אגרות חוב וקרנות השקעה
| קטגוריה | סוג העלות | איגרות חוב | קרנות השקעה |
|---|---|---|---|
| הנפקה והקמה ראשונית | עמלות הבטחת הנפקה | 0.5%–2.0% מסכום ההנפקה הכולל | 2.0%–6.0% (עמלות השמה) |
| עמלות משפטיות ורגולטוריות | 0.05%–0.3% מהיקף ההנפקה (10,000–50,000 אירו) | €25k–€200k | |
| עמלות סוכנויות דירוג | 0.02%–0.1% מסך ההנפקה | בדרך כלל לא רלוונטי | |
| עמלות רישום | €5k–€50k | €25k–€250k | |
| שיווק והפצה | 0.1%–0.5% מהיקף ההנפקה | €20k–€200k | |
| הקמת הסדרי נאמן שמירה ובנק פיקדון | בדרך כלל לא רלוונטי | €10k–€50k | |
| ביקורת והערכת שווי | נכלל בדרך כלל בהוצאות המשפטיות | €10k–€50k | |
| רישום רגולטורי | €10k–€50k | €5k–€50k | |
| הקמת נאמן וסוכן תשלומים | €2k–€20k | בדרך כלל לא רלוונטי | |
| הקמת מערך קשרי משקיעים | €15k–€50k | כלול בשיווק (20,000 EUR–200,000 EUR) | |
| תחזוקה שוטפת | דמי ניהול | לא רלוונטי | 0.5%–2.0% בשנה מהנכסים המנוהלים (AUM) |
| עמלות שמירת נכסים ועמלות נאמן | לא רלוונטי | 0.02%–0.1% בשנה מהנכסים המנוהלים (AUM) | |
| ניהול והנהלת חשבונות | 10,000–100,000 אירו בשנה (דיווח ציות) | 0.05%–0.25% בשנה מהנכסים המנוהלים (AUM) | |
| עמלות ביקורת | נכלל בדרך כלל בדיווח | €10k–€50k לשנה | |
| עמלות נאמן וסוכן תשלומים | 2,000–20,000 אירו בשנה | בדרך כלל לא רלוונטי | |
| דיווח וציות | 10 אלף–100 אלף אירו בשנה | €15k–€75k לשנה | |
| קשרי משקיעים | 15,000–50,000 אירו (EUR) בשנה | 20 אלף–75 אלף אירו בשנה | |
| עמלות הפצה ומכירה | בדרך כלל לא רלוונטי | 0.1%–1.0% לשנה (עמלות המשך) | |
| תשלומי קופון | קופון שנתי של 2%–8% | בדרך כלל לא רלוונטי | |
| עמלות ביצועים | בדרך כלל לא רלוונטי | 10%–20% מהתשואה העודפת (מותנה) |
סקירה השוואתית ושיקולים לניהול עלויות
- אגרות חוב: נושאות בדרך כלל עלויות הנפקה קבועות ראשוניות משמעותיות, אך עלויות תחזוקה שנתיות נמוכות יחסית (למעט תשלומי ריבית). עלויות הריבית מהוות הוצאה ארוכת טווח משמעותית.
- קרנות: עלויות הקמה נמוכות יותר במידה בינונית (באופן יחסי להיקף הפעילות), אך הוצאות תפעול שוטפות גבוהות במידה ניכרת, הקשורות ישירות להיקף הנכסים המנוהלים (AUM). העלויות גדלות באופן יחסי לצמיחת הקרן, בעיקר באמצעות דמי ניהול ודמי הצלחה אפשריים.
עלויות הכרוכות בהנפקה ובניהול של קרנות השקעה
הקמה ותפעול שוטף של קרנות השקעה, בין אם קרנות נאמנות, קרנות גידור או קרנות סל (ETF), כרוכים בהוצאות ייחודיות המפורטות להלן:
א. השקת קרן (עלויות הקמה ראשוניות)
1. עלויות משפטיות ורגולטוריות
- ניסוח תשקיף הקרן, הסכמי ניהול השקעות ומדריכי ציות. בדרך כלל בטווח של 25,000–200,000 אירו, בהתאם למורכבות ולתחום השיפוט.
2. עמלות רישום ועמלות רגולטוריות
- אגרות הגשה לרגולטורים של ניירות ערך (לדוגמה SEC, FCA, BaFin, CSSF). כ-5,000 עד 50,000 אירו, בהתאם לשיפוט.
3. שיווק והפצה
- עלויות הקשורות לחומרי שיווק של הקרן, הקמת אתר אינטרנט, מיתוג ופעילות קידום. נעות בדרך כלל בין 20,000 ל-200,000 אירו, ומשתנות במידה ניכרת בהתאם לשוק היעד ולגודל הקרן.
4. עמלות הקמה של שמירת נכסים ונאמנות פיקדון
- עמלות בנק שומר בגין הסדרי שמירת נכסים. עלות ההקמה הראשונית נעה בדרך כלל בין 10,000 EUR ל-50,000 EUR.
ב. עלויות תפעול ותחזוקה שוטפות
1. דמי ניהול
- נגבית על ידי מנהלי נכסים מדי שנה עבור ניהול תיק השקעות. טווח נפוץ: 0.5%–2.0% בשנה מהנכסים המנוהלים (AUM).
2. עמלות שמירת נכסים ונאמנות (Depositary)
- עמלות שמירה שוטפות הנגבות על ידי בנקים משמורנים. בדרך כלל 0.02%–0.10% בשנה מהנכסים המנוהלים (AUM), ולעיתים עם עמלות קבועות מינימליות.
3. עמלות ניהול והנהלת חשבונות
- חישוב שווי הנכסים נטו (NAV), הנהלת חשבונות ודיווח למשקיעים. בדרך כלל בטווח של 0.05% עד 0.25% בשנה מנכסי הקרן.
4. שכר טרחת ביקורת
- ביקורת על הדוחות הכספיים השנתיים. בדרך כלל בין 10,000 ל-50,000 אירו בשנה.
5. עלויות משפטיות ועלויות ציות
- פיקוח על ציות רגולטורי ושירותי ייעוץ משפטי שוטפים. הטווח הרגיל נע בין 15,000 ל-75,000 אירו בשנה.
6. עמלות הפצה ומכירה (עמלות המשך)
- תשלומים המשולמים למתווכים פיננסיים ולפלטפורמות בגין הפצה שוטפת. לרוב 0.1%–1.0% בשנה, בהתאם לערוץ ההפצה.
7. דמי הצלחה (אופציונליים/מותנים)
- תגמול נוסף הנגבה על תשואות הקרן העולות על אמת מידה מוגדרת. נקבע בדרך כלל בשיעור של 10%–20% מהביצועים העודפים ביחס לאמות מידה מוגדרות מראש או לרמות שיא (high-water marks).
8. קשרי משקיעים ותקשורת
- עלויות פעילות שוטפת של קשרי משקיעים, דוחות תקופתיים ותקשורת. תקציבים שנתיים הם בדרך כלל כ-20,000 עד 75,000 אירו.