קרן בבהאמה
ניהול קרן בבהאמה כפוף למסגרת רגולטורית איתנה שנועדה להבטיח שקיפות, הגנה על משקיעים וציות לסטנדרטים בין-לאומיים. החקיקה העיקרית כוללת את חוק קרנות ההשקעות, 2019 (IFA), שנחקק כדי להתיישר עם הרגולציה העולמית ולחזק את מעמדה של בהאמה כמרכז פיננסי מוביל. להלן הדרישות והשיקולים הרגולטוריים המרכזיים:
1. סוגי קרנות השקעה
- קרן סטנדרטית: מיועדת למשקיעים קמעונאיים, וכפופה לפיקוח המחמיר ביותר בשל נגישותה הרחבה.
- קרן מקצועית: מיועדת למשקיעים מתוחכמים העומדים בקריטריונים פיננסיים או בקריטריוני ניסיון מוגדרים, ובדרך כלל כפופה לרגולציה מצומצמת יותר.
- קרן SMART: מבנה גמיש, המיועד לשווקי נישה ולפתרונות השקעה מותאמים, ומשמש לרוב למטרות השקעה פרטיות או מוגבלות.
- ICON (Investment Condominium): מבנה קרן ייחודי וגמיש המציע יתרונות למשקיעים ברזילאים ובעל הכרה משפטית בברזיל.
לכל סוג קרן דרישות ייחודיות, בעיקר בכל הנוגע לדיווח, גילוי ופיקוח.
2. מנהלי קרנות ומנהלי תפעול
- רישוי: מנהלי קרנות חייבים להיות בעלי רישיון מטעם רשות ניירות הערך של איי בהאמה (SCB). עליהם להוכיח איתנות פיננסית, כשירות ויושרה.
- נוכחות פיזית: בדרך כלל נדרשת נוכחות פיזית בבהאמה, אם כי ייתכנו פטורים למנהלים זרים בתנאים מסוימים.
- ציות וניהול סיכונים: על המנהל להפעיל מסגרות חזקות של ציות וניהול סיכונים, לרבות פרוטוקולים של מניעת הלבנת הון (AML) ו"הכר את לקוחך" (KYC).
3. פיקוח רגולטורי וציות
- הרשות לניירות ערך של איי בהאמה (SCB): ה-SCB מפקחת על פעילות ניהול הקרנות ואוכפת אותה. היא דורשת הגשת דיווחים סדירים ודוחות ציות, ועשויה לערוך ביקורות או בדיקות.
- חובות AML ו-KYC: איי בהאמה מקפידים על דרישות AML ו-KYC מחמירות כדי לעמוד בתקנים בין-לאומיים, לרבות הנחיות Financial Action Task Force (FATF). יש לבדוק את כל הלקוחות והמשקיעים כדי למנוע פעילות בלתי חוקית.
- ביקורות תקופתיות: קרנות נדרשות לעבור ביקורת עצמאית שנתית, ודוחות מוגשים ל-SCB.
4. דרישות הון
- הון מינימלי: ייתכן שמנהלי קרנות יידרשו לעמוד בדרישות הון מינימלי ספציפיות, בהתאם לסוג הקרן וגודלה.
- דיווח שווי נכסים נקי (NAV): דיווח NAV סדיר נדרש בדרך כלל לצורך שקיפות, ובמיוחד בקרנות סטנדרטיות ומקצועיות.
5. דיווח וגילוי
- תזכיר הצעה: על קרנות למסור למשקיעים תזכיר הצעה, המפרט את יעדי הקרן, הסיכונים, העמלות ומבנה הניהול שלה.
- דיווח שנתי: יש להגיש ל-SCB דוחות כספיים ודוחות ציות סדירים. הדבר כולל דוחות כספיים מבוקרים, לעיתים עם עדכונים רבעוניים או חצי-שנתיים, בהתאם לסוג הקרן.
- תקשורת עם משקיעים: תקשורת שקופה עם המשקיעים חיונית, לרבות גילוי של כל שינוי מהותי במבנה הקרן, בעמלותיה או בניהולה.
6. מיסוי והטבות פיסקליות
- נייטרליות מס: איי בהאמס מציעים מבנים נייטרליים למס עבור קרנות חוץ-טריטוריאליות, כלומר אין מסים על הכנסה, על רווחי הון או על דיבידנדים בקרנות המופעלות על ידי מי שאינם תושבים.
- בקרת מט"ח: אין הגבלות בקרת מט"ח על משקיעים זרים, דבר ההופך את איי בהאמה לשיפוט אטרקטיבי לקרנות בין-לאומיות.
7. שמירת נכסים של קרנות
- שומרי נכסים: אף שאין זו חובה, מומלץ לעיתים קרובות להיעזר בשומר נכסים בעל רישיון לשם הגנה מוגברת על המשקיעים. על שומרי נכסים לעמוד בתקנים רגולטוריים מוגדרים, והם אחראים לשמירה על נכסי הקרן.
- חשבונות מופרדים: כדי למנוע ערבוב נכסים, נדרשות לרוב קרנות לנהל חשבונות מופרדים, המבטיחים הפרדה ברורה בין נכסי הלקוחות לנכסי הקרן.
8. עדכונים רגולטוריים שוטפים
- עמידה בסטנדרטים בין-לאומיים: איי בהאמה מעדכנים תדיר את מסגרתם הרגולטורית כדי להתיישר עם סטנדרטים בין-לאומיים מתפתחים, כגון אלה של ה-OECD ושל FATF.
- בדיקות ציות סדירות: על מנהלי קרנות להישאר מעודכנים בהתפתחויות רגולטוריות, שכן אי-ציות עלול להוביל לקנסות או לשלילת רישיון הפעילות של הקרן.
שלבי הקמת קרן בבהאמה:
- בחירת סוג הקרן: יש להכריע בדבר סוג הקרן המתאים (Standard, Professional, SMART, ICON) בהתאם למשקיעי היעד ולאסטרטגיה.
- הכנת התיעוד: גיבוש תזכיר הצעה, מדריכי ציות ומסמכי ממשל קרן.
- הסדרת רישוי: הגשת בקשה לרישיון קרן אל ה-SCB, תוך מסירת פרטים על מבנה הקרן, אמצעי הציות והתחזיות הפיננסיות.
- הקמת חשבונות בנק ושמירת נכסים: הקמת חשבונות להחזקת נכסי הקרן, תוך הבטחה שהם עומדים בדרישות SCB.
- השקה וציות: התחלת הפעילות תוך התמקדות בעמידה בכל החובות הרגולטוריות השוטפות, ובכלל זה ביקורות, גילויים ותקשורת עם משקיעים.
הפעלת קרן בבהאמס מעניקה גישה לסביבה מוסדרת היטב ויעילה מבחינת מיסוי. בעמידה בדרישות רגולטוריות אלה יכולים מנהלי קרנות לחזק את אמון המשקיעים, לשמור על ציות רגולטורי ולנצל את היתרונות שמציעה בהאמס כתחום שיפוט פיננסי מוביל.
מיקומי קרן נוספים
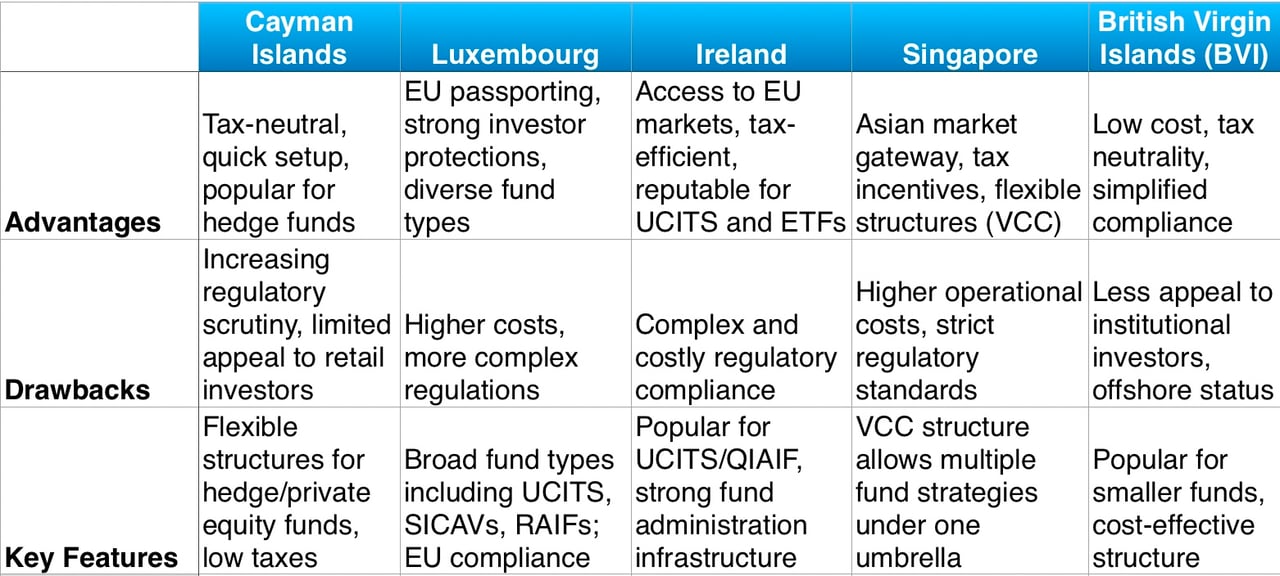
קיימות בעולם מספר מדינות מובילות לניהול קרנות, וכל אחת מהן בעלת מסגרת רגולטורית, הטבות מס ומוניטין ייחודיים בקהילת ההשקעות. להלן כמה מהמיקומים החשובים, הידועים בסביבה האטרקטיבית שהם מציעים לניהול קרנות:
1. איי קיימן
- סקירה כללית: איי קיימן הם אחד משיפוטי הקרנות החוץ-טריטוריאליים הבולטים ביותר, הידועים בסביבה רגולטורית יעילה ובהיעדר מסים ישירים על רווחי הון, הכנסות או רווחים.
- סוגי קרנות: קרנות נאמנות, קרנות גידור, קרנות הון פרטי וקרנות הון סיכון.
- רגולציה: בפיקוח רשות המטבע של איי קיימן (CIMA), הידועה ברגולציה גמישה אך מקיפה.
- יתרונות: ניטרליות מס, היעדר בקרת מטבע חוץ ומערכת משפט מתוחכמת המבוססת על המשפט המקובל האנגלי.
- פופולרי בקרב: קרנות גידור, קרנות פרייבט אקוויטי וקרנות מוסדיות אחרות, בזכות תשתית חזקה המותאמת לקרנות.
2. לוקסמבורג
- סקירה כללית: לוקסמבורג, מרכז אירופי מוביל לניהול קרנות, ידועה בסטנדרטים רגולטוריים מחמירים ובהגנה על משקיעים.
- סוגי קרנות: UCITS (ארגונים להשקעות משותפות בניירות ערך סחירים), SICAV (חברת השקעות בעלת הון משתנה), SIF (קרנות השקעה מתמחות) ומאז 2016 גם RAIF (קרנות השקעה אלטרנטיביות שמורות).
- רגולציה: בפיקוח Commission de Surveillance du Secteur Financier (CSSF).
- יתרונות: זכויות דרכון אירופי לקרנות UCITS, המאפשרות שיווקן ברחבי האיחוד האירופי; מבנים יעילים מבחינת מס, בפרט לקרנות הון פרטי ונדל"ן.
- פופולרי עבור: קרנות אירופיות ובינלאומיות המחפשות מסגרת רגולטורית התואמת את דרישות האיחוד האירופי.
3. אירלנד
- סקירה כללית: אירלנד היא חברה באיחוד האירופי (EU) ומשמשת מקום מושב פופולרי לקרנות, בעיקר אלה המכוונות למשקיעים אירופיים, ומוכרת בזכות משטר המס והמערכת הרגולטורית היעילים שלה.
- סוגי קרנות: UCITS, QIAIFs (קרנות השקעה חלופיות למשקיעים כשירים), קרנות סל (ETFs).
- רגולציה: בפיקוח הבנק המרכזי של אירלנד, המספק מסגרת רגולטורית יציבה והגנות חזקות למשקיעים.
- יתרונות: גישה לשווקי האיחוד האירופי, אמנות מס יעילות ותשתית מבוססת עבור קרנות, לרבות שירותי ניהול ושמירת נכסים.
- פופולרי עבור: UCITS ו-ETFs, בשל המשיכה והנגישות בקרב משקיעים אירופיים.
4. סינגפור
- סקירה: סינגפור, מרכז פיננסי מוביל באסיה, מציעה תחום שיפוט בעל מוניטין גבוה לקרנות, ובמיוחד לאלה המכוונות לשווקי אסיה.
- סוגי קרנות: VCC (חברות הון משתנה), קרנות גידור, קרנות הון פרטי, הון סיכון.
- רגולציה: מנוהלת על ידי הרשות המוניטרית של סינגפור (MAS), הידועה במסגרת רגולטורית מחמירה המבטיחה סטנדרטים גבוהים.
- יתרונות: פטורים ממס לקרנות חוץ-טריטוריאליות, כוח אדם מיומן, תשתיות חזקות וגישה לשווקי אסיה.
- פופולרי עבור: קרנות המתמקדות באסיה, הון סיכון והון פרטי, בשל הקרבה האזורית והתמריצים במס.
5. הונג קונג
- סקירה כללית: הונג קונג נותרה מרכז משמעותי לניהול קרנות עבור השווקים באסיה ובעולם.
- סוגי קרנות: חברות קרן פתוחות (OFC), קרנות שותפות מוגבלת (LPF, מאז 2020), קרנות גידור, קרנות הון פרטי.
- רגולציה: בפיקוח רשות ניירות הערך והחוזים העתידיים (SFC), המספקת רמה גבוהה של פיקוח והגנה.
- יתרונות: ללא מס רווחי הון או ניכוי מס במקור, חוקי הגנה חזקים על משקיעים, וקרבה לשוק סין היבשתית.
- פופולרי עבור: קרנות המכוונות להשקעות באסיה, ובמיוחד עם הזדמנויות בסין היבשתית.
6. שווייץ
- סקירה: שווייץ, הידועה במגזר ניהול העושר הוותיק שלה, מציעה סביבה יציבה וסטנדרט גבוה של ציות רגולטורי.
- סוגי קרנות: SICAV (חברת השקעות בהון משתנה), קרנות הון פרטי, נדל"ן, קרנות גידור.
- רגולציה: מנוהל על ידי רשות שוק ההון השוויצרית (FINMA).
- יתרונות: יעילות מיסוי, הגנות חזקות למשקיעים ורמה גבוהה של פרטיות למשקיעים.
- פופולרי בקרב: אנשים בעלי הון גבוה וקרנות מוסדיות, בשל המוניטין של שווייץ בתחום ניהול העושר.
7. איי הבתולה הבריטיים (BVI)
- סקירה כללית: ה-BVI פופולרית בשל הפשטות ויעילות העלות בהקמת קרנות, ומציעה הליך רגולטורי פשוט וישיר.
- סוגי קרנות: קרנות נאמנות, קרנות גידור, קרנות הון פרטי.
- רגולציה: בפיקוח BVI Financial Services Commission.
- יתרונות: נייטרליות מיסויית, דרישות רגולטוריות מפושטות, ללא מס רווחי הון או מס במקור.
- פופולרי עבור: קרנות הזנק וקרנות פרטיות קטנות יותר, בשל העלות הנמוכה וההקמה היעילה.
8. דלאוור, ארצות הברית
- סקירה: דלאוור ידועה בחוקי התאגידים הידידותיים לעסקים שבה, והיא תחום שיפוט מועדף על קרנות הון פרטי וקרנות גידור בארצות הברית.
- סוגי קרנות: שותפויות מוגבלות, קרנות גידור, קרנות הון פרטי.
- רגולציה: כפוף לדיני ניירות הערך של ארצות הברית, ורשות ניירות הערך האמריקאית (SEC) מוסמכת לפקח על הציות ועל הרגולציה.
- יתרונות: מסגרת משפטית מבוססת, הטבות מס למשקיעים מחוץ למדינה ושירותי ניהול קרנות מכובדים.
- פופולרי עבור: קרנות הון פרטי וקרנות גידור מבוססות ארה"ב המחפשות תחום שיפוט מכובד וידידותי למשקיעים.
9. מלטה
- סקירה: מלטה היא תחום שיפוט מתפתח לקרנות בתוך האיחוד האירופי (EU), בעל משטר מס נוח ומסגרת רגולטורית חזקה.
- סוגי קרנות: UCITS, קרנות השקעה אלטרנטיביות (AIF), קרנות AIF שדווחו ברשויות וקרנות למשקיעים מקצועיים (PIF).
- רגולציה: בפיקוח Malta Financial Services Authority (MFSA), הידועה בגישה פרגמטית לרגולציה.
- יתרונות: זכויות דרכון באיחוד האירופי, מבנים יעילים מבחינת מס ותשתית מתרחבת לניהול קרנות.
- פופולרי עבור: קרנות מקצועיות וקרנות השקעה אלטרנטיביות המיועדות למשקיעים באיחוד האירופי (EU), בדגש על גמישות ויעילות מס.
10. ג'רזי וגרנזי (איי התעלה)
- סקירה: איים אלה ידועים ביציבותם ובמערכות המשפט המוערכות שלהם, והם בחירה פופולרית בקרב משקיעים בריטים ואירופיים.
- סוגי קרנות: קרנות פרטיות, קרנות גידור, הון פרטי, נדל"ן.
- רגולציה: בפיקוח Jersey Financial Services Commission (JFSC) ו-Guernsey Financial Services Commission (GFSC), שתיהן מקיימות סטנדרטים רגולטוריים גבוהים.
- יתרונות: מבנים ניטרליים מבחינת מס, העדר מס רווחי הון ומס במקור, ומסגרות משפטיות מוכרות ומכובדות.
- פופולרי עבור: קרנות להשקעות אלטרנטיביות, קרנות הון פרטי וקרנות נדל"ן, בשל יתרונות מס והגנות חזקות למשקיעים.
לכל אחד מתחומי השיפוט הללו יתרונות ייחודיים הנובעים ממדיניות המס, מהסביבה הרגולטורית ומהגישה האזורית. מנהלי קרנות ומשקיעים בוחרים לרוב את תחום השיפוט המתאים ביותר ליעדי ההשקעה, לשוק היעד ולצרכים התפעוליים שלהם.
הקמה וניהול של קרנות השקעה
מבוא לקרנות השקעה
קרנות השקעה ממלאות תפקיד מכריע במימון הגלובלי, ומציעות דרך מובנית לצבירת הון ולנקיטת מגוון רחב של אסטרטגיות השקעה. באמצעות קרנות יכולים משקיעים לקבל גישה למגוון סוגי נכסים, לניהול מקצועי ולפוטנציאל לתשואות משמעותיות. מבנה הקרן, מיקומה וגישת הניהול הנכונים חיוניים להתאמה ליעדי המשקיעים ולהבטחת הצלחה לטווח ארוך.
1. סוגי קרנות השקעה
קרנות גידור
קרנות גידור, המתמקדות באסטרטגיות בסיכון גבוה ובתשואה גבוהה, עושות לרוב שימוש במינוף, בנגזרים ובמכירה בחסר (short selling). הן מובנות בדרך כלל כשותפויות השקעה פרטיות הנגישות למשקיעים מתוחכמים.
קרנות נאמנות
אלה כלי השקעה משותפים המפזרים את ההשקעות בין ניירות ערך כגון מניות ואגרות חוב. קרנות נאמנות כפופות לתקני רגולציה ומציעות נגישות, שקיפות ונזילות למשקיעים קמעונאיים.
קרנות הון פרטיות
קרנות הון פרטי, המתמקדות בהשקעות בחברות פרטיות, מתמקדות ביצירת ערך באמצעות בעלות, ארגון מחדש ופיתוח אסטרטגי.
קרנות הון סיכון
קרנות אלה משקיעות בחברות בשלבים מוקדמים בעלות פוטנציאל צמיחה גבוה, ומספקות הון חיוני להנעת חדשנות והתרחבות.
קרנות השקעה בנדל"ן (REITs)
קרנות REIT מאפשרות למשקיעים גישה לנדל"ן מניב, במבנה שנועד להניב תשואות יציבות ולהקנות יתרונות מס.
2. תהליך הקמת הקרן
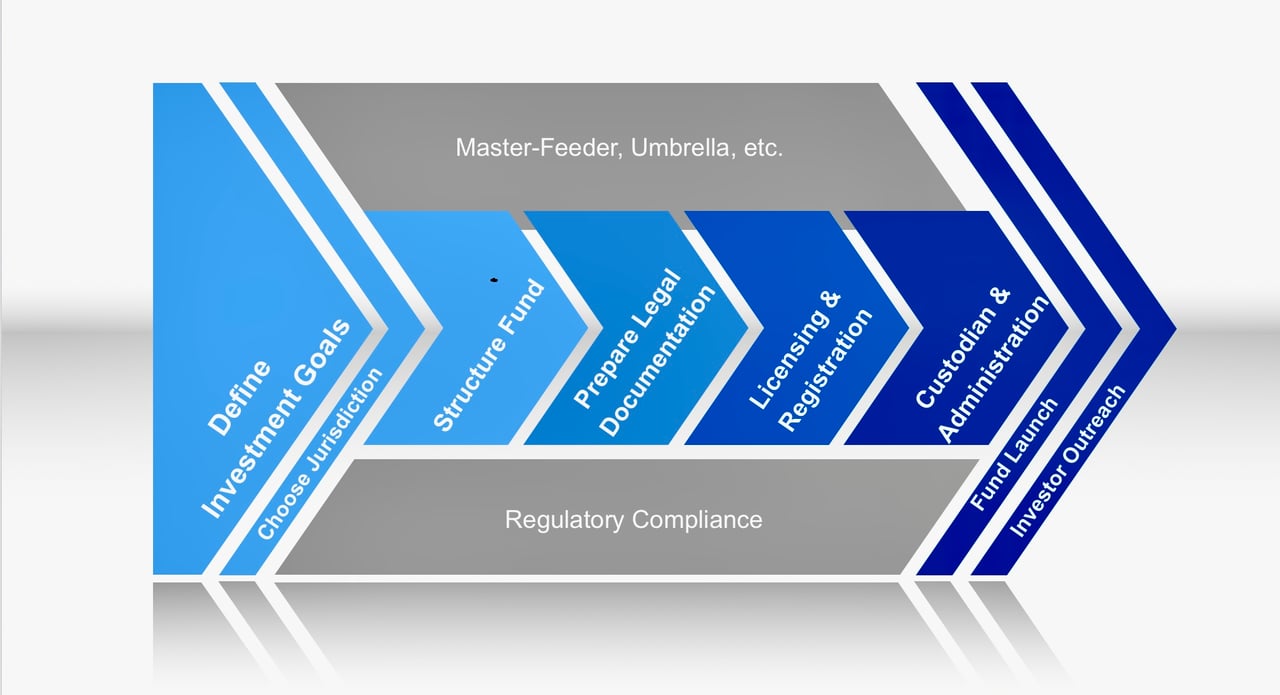
תרשים זרימה ליצירת קרן
- הגדרת יעדי ההשקעה ובחירת סוג הקרן
יש לקבוע את יעדי ההשקעה העיקריים ולהכריע מהו סוג הקרן המתאים ביותר בהתבסס על יעדים אלה. האפשרויות עשויות לכלול קרנות גידור, קרנות הון פרטי, קרנות נאמנות או קרנות נדל"ן.
2. בחירת שיפוט (קיימן, לוקסמבורג וכו')
בחירת השיפוט שבו תהיה מוּסדת הקרן, בהתבסס על דרישות רגולטוריות, השלכות מס וצורכי המשקיעים. שיפוטים עיקריים כוללים את איי קיימן, לוקסמבורג, אירלנד, סינגפור ואיי הבתולה הבריטיים.
3. קביעת מבנה הקרן (מאסטר-פידר, מטרייה וכדומה)
יש להחליט על מבנה הקרן, כגון מבנה מאסטר-פידר או קרן מטרייה. שלב זה מבטיח התאמה לאסטרטגיית ההשקעה של הקרן, לבסיס המשקיעים שלה ולשיקולי השיפוט.
4. הכנת מסמכים משפטיים (תשקיף הצעה וכדומה)
ניסוח המסמכים המשפטיים החיוניים, ובהם תשקיף ההצעה, הסכם השותפות והסכמי ההרשמה. מסמכים אלה מבטיחים שקיפות בנוגע לעמלות, לסיכונים, לאסטרטגיית הקרן ולממשל התאגידי.
5. רישוי ורישום (ציות רגולטורי)
השלמת הרישום והרישוי הנדרשים מול הרשויות הרגולטוריות בשיפוט שנבחר. שלב זה כרוך בציות לדינים המקומיים, לרבות דרישות AML ו-KYC.
6. מינוי מחזיק נכסים ומנהל קרן
יש למנות מחזיק נכסים (Custodian) לשמירה על נכסי הקרן ומנהל קרן (Administrator) לתמיכה תפעולית, לרבות חישובי שווי נכסי הקרן (NAV) ודיווח למשקיעים. תפקידי המחזיק והמנהל משתנים בהתאם לסוג הקרן ולתחום השיפוט הרלוונטי.
7. השקת הקרן ופנייה למשקיעים
השלמת השקת הקרן, תחילת הפעילות השיווקית ויצירת קשר עם משקיעים פוטנציאליים. שלב זה כולל לרוב סיורי משקיעים, מצגות והפצת חומרי שיווק לצורך גיוס הון.
בחירת המבנה המתאים
בחירת מבנה הקרן תלויה במטרות ההשקעה, במשקיעים המיועדים ובשיקולים שיפוטיים. כך למשל, מבנה פתוח מאפשר פדיון גמיש, ואילו מבנים סגורים מציעים יציבות להשקעות ארוכות טווח.
קרנות מזינות ומבני קרן אב–קרן מזינה
קרנות הזנה (Feeder funds) מאגדות הון להשקעה בקרן אם, מבנה המאפשר ניהול מרכזי יעיל במספר שיפוטים. גישה זו מציעה מדרגיות ופשטות למנהלי קרנות המתמודדים עם בסיס משקיעים מגוון.
Side Pockets (תאי הפרדה)
בקרנות בעלות נכסים לא נזילים, ניתן להפריד נכסים אלה באמצעות side pockets, ובכך להבטיח נזילות לנכסי הליבה תוך ניהול מובנה של השקעות פחות נזילות.
דרישות רגולטוריות ורישוי
כל שיפוט מחייב דרישות רגולטוריות ורישוי ספציפיות. שלב זה כולל ציות לפרוטוקולי AML ו-KYC, הנדרשים לעמידה בתקנים גלובליים.
מסמכי הקרן
ניסוח מסמכי הליבה, כגון תזכיר הצעה והסכם שותפות, הוא חיוני. מסמכים אלה מספקים שקיפות באשר לסיכונים, לעמלות ולממשל הקרן, ובכך מחזקים את אמון המשקיעים.
מבני קרנות ושיקולים בהרחבה
קרנות מזינות ומבני קרן אב–קרן מזינה
מבנה מאסטר-פידר (master-feeder) מאחד הון ממספר קרנות מזינות (feeder) לקרן מרכזית (master). מבנה זה תומך באסטרטגיות השקעה ברות הרחבה, ולכן הוא אידיאלי לקרנות בעלות בסיס משקיעים בינלאומי מגוון.
קרנות מטריה ותיקים מופרדים
קרן מטריה כוללת מספר קרנות משנה, שלכל אחת מהן נכסים והתחייבויות משלה, וכך מתאפשרות אסטרטגיות שונות במסגרת ישות אחת.
עלויות אופייניות להקמה ולהפעלה של קרן (USD)
| קטגוריה | עלות ראשונית | עלות שנתית |
|---|---|---|
| שכר טרחה משפטי | $15,000–45,000 | $5,000–10,000 |
| רגולציה ורישוי | $6,000–25,000 | $1,000–5,000 |
| הכנת תשקיף | $15,000–50,000 | לא רלוונטי |
| עמלות ניהול קרנות | לא רלוונטי | 1%–2% מ-AUM |
| שמירת נכסים וניהול | לא רלוונטי | $50,000–200,000 |
| ביקורת ודיווח | לא רלוונטי | $10,000–50,000 |
| ביטוח | $5,000–15,000 | $10,000–30,000 |
| ציות וניהול סיכונים | $5,000–20,000 | $10,000–50,000 |
| שיווק וקשרי משקיעים | $10,000–30,000 | $15,000–70,000 |