מדריך מקיף להנפקת אגרות חוב: תהליך שלב אחר שלב ושיקולים עיקריים
אגרות חוב הן מכשירים מרכזיים במימון תאגידי, המאפשרים לארגונים לגייס הון תוך גישה לנזילות העצומה של השווקים הפיננסיים. ניירות ערך אלה של חוב, שמונפקים על ידי חברות, ממשלות או גופים אחרים, מובנים כך שיתאימו לצרכי מימון ארוכי טווח, כגון הרחבת עסקים, פיתוח תשתיות או מיחזור חוב קיים. עם זאת, תהליך הנפקת אגרות החוב מורכב, ודורש הכנה קפדנית, תכנון אסטרטגי ושיתוף פעולה עם מומחים פיננסיים ומשפטיים.
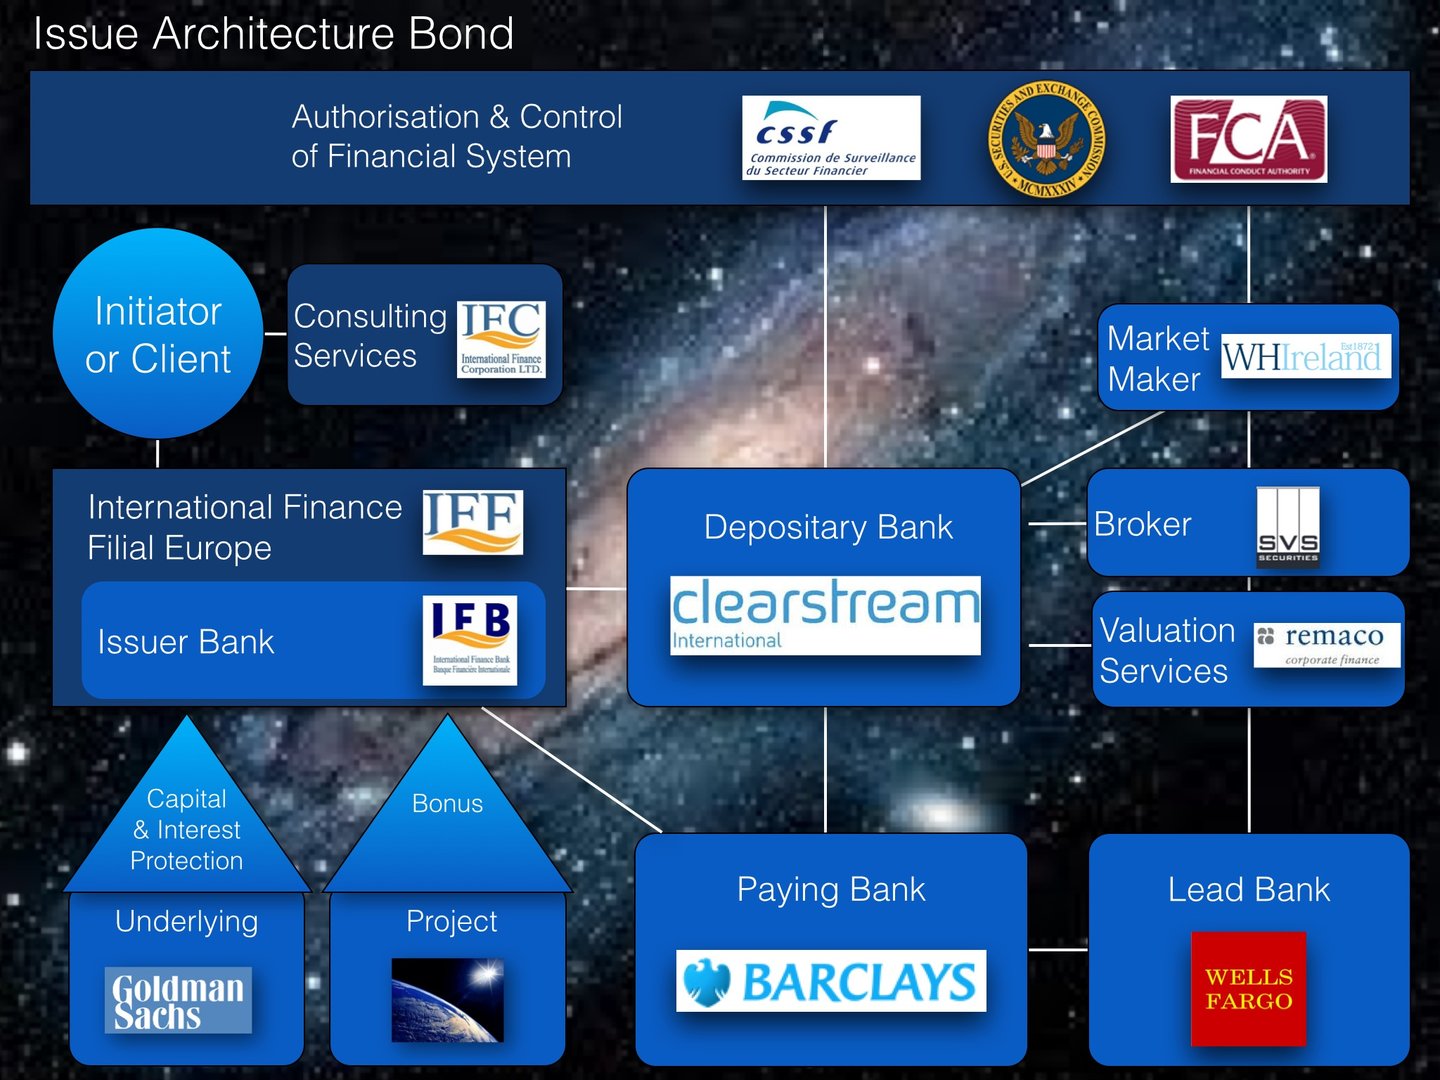
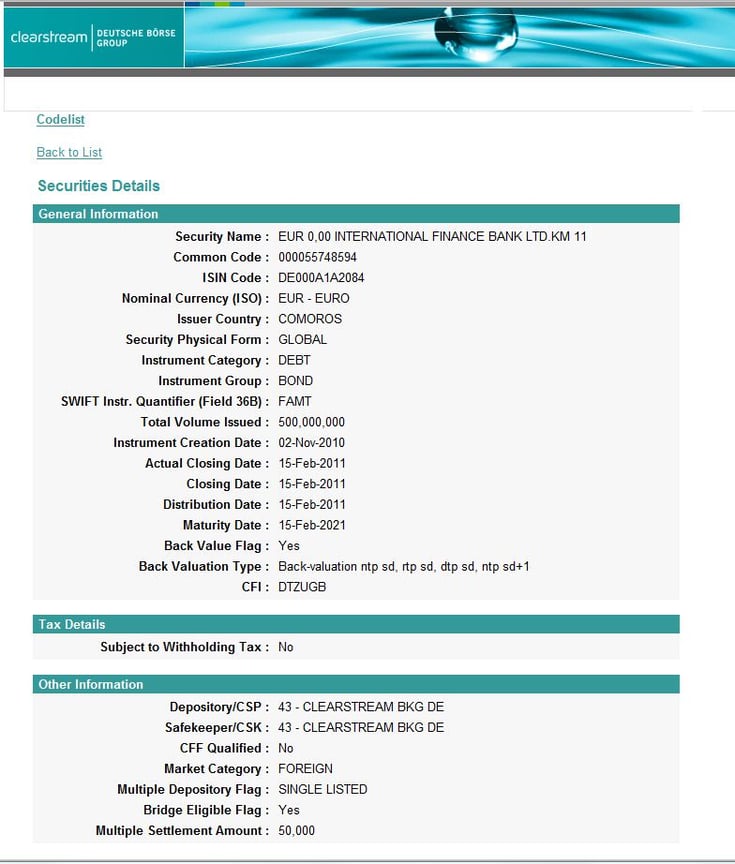
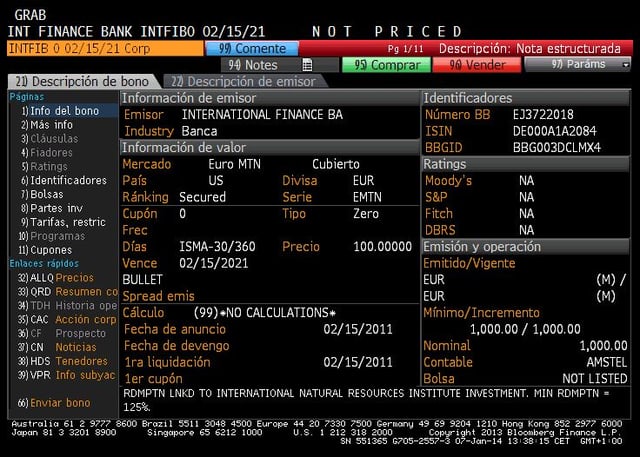
מדריך מורחב מציג בחינה מעמיקה של התהליך שלב אחר שלב בהנפקת אג"ח, ובוחן את הפרטים המקצועיים המבטיחים תוצאה מוצלחת (ראו כאן). באופן כללי, ההליך הוא כדלקמן:
1. הערכת היתכנות ראשונית ויצירת קשר עם שותפים בנקאיים
מטרה: לבחון את התאמתה של הנפקת אגרות חוב כמנגנון המימון האופטימלי עבור החברה.
מנגנון:
- החברה המנפיקה פונה לבנק ומציגה את צורכי המימון שלה ואת יעדיה האסטרטגיים (למשל ארגון מחדש של חובות, הרחבת הון).
- הבנק מבצע ניתוח פיננסי יסודי, ובוחן את המאזן של החברה, את מדדי האשראי שלה, את מעמדה בענף ואת סביבת השוק הנוכחית.
- תנאי השוק וסנטימנט המשקיעים נבחנים כדי לקבוע אם ההנפקה עולה בקנה אחד עם תיאבון השוק ועם העיתוי בשוק.
שיקולים מקצועיים:
- הבנק בוחן אם המנפיק עומד בתנאי הסף ההכרחיים לכניסה לשוק, כגון יציבות פיננסית ורקורד תפעולי.
- הייעוץ כולל הערכת סיכונים ראשונית, אפשרויות מבנה ואסטרטגיות תמחור אפשריות.
תוצאה: החלטה להמשיך, הנתמכת באסטרטגיה ברורה, מבטיחה כי ההנפקה ישימה ותואמת את ציפיות השוק.
2. ניתוח דירוג אשראי והכנת תיעוד משפטי
מטרה: לבסס את כושר האשראי של המנפיק וליצור את המסגרת המשפטית להנפקה.
מנגנון:
1. דירוג אשראי:
- אם למנפיק אין דירוג אשראי, הבנק מסייע ביצירת קשר עם סוכנויות דירוג האשראי (למשל Moody’s, Fitch, S&P).
- סוכנויות דירוג בוחנות את הביצועים הפיננסיים של החברה, את פרופיל החוב שלה, את סיכוני הענף ואת הגורמים המקרו-כלכליים.
- הבנק מסייע לחברה בהכנת מצגות מפורטות כדי להבטיח תוצאת דירוג חיובית.
2. תיעוד:
- צוותים משפטיים, לעיתים בסיוע יועצים חיצוניים, מנסחים את התיעוד החיוני, לרבות תשקיף האג"ח, שטרי נאמנות והסכמי חיתום.
- הציות לתקנות השיפוט הרלוונטיות (כגון SEC בארצות הברית, ESMA באירופה) מובטח בקפדנות.
שיקולים מקצועיים:
- דירוג אשראי גבוה יותר מפחית באופן משמעותי את עלות ההון, ואילו תיעוד משפטי יסודי ממתן את הסיכונים לכלל בעלי העניין.
תוצאה: המנפיק זוכה לאמינות בשוק, מה שמבטיח תהליך הנפקה חלק יותר.
3. מעורבות המשקיעים ומשוב מהשוק – סיור המשקיעים
מטרה: לעורר עניין בקרב משקיעים מוסדיים ולכוונן את תנאי ההנפקה על בסיס משוב השוק.
מנגנון:
- מאורגן רוד-שואו הכולל פגישות ומצגות במרכזים פיננסיים מרכזיים (למשל לונדון, ניו יורק, פרנקפורט).
- ההנהלה הבכירה, בסיוע הבנק, מציגה את האסטרטגיה העסקית של החברה, את פרופיל האשראי שלה ואת פרטי האג"ח, ומשיבה לשאלות המשקיעים בזמן אמת.
- סנטימנט המשקיעים נבחן כדי להעריך את הביקוש, את סבילות התמחור ואת תנאי האג"ח המועדפים (כגון מועד פירעון ושיעורי קופון).
- אם התגובה בשוק אינה חיובית, ההנפקה נדחית או מובנית מחדש.
שיקולים מקצועיים:
- הרואדשואו הוא פלטפורמה מרכזית לבניית אמון המשקיעים ולביסוס שקיפות.
- הבנק מספק ליווי מקצועי של מומחים לנציגי חברות, ומבטיח כי המצגות יהלמו את סדרי העדיפויות של המשקיעים.
תוצאה: מסע ההצגה קובע אם תנאי השוק ומידת העניין של המשקיעים תומכים בהנפקה בתנאים סבירים.
4. השמת איגרות חוב וביצוע בשוק
מטרה: לבצע את ההנפקה בעיתוי ובמחיר האופטימליים, תוך מיקסום ההשתתפות של המשקיעים.
מנגנון:
- ביום ההנפקה, שיחת "המשך/עצירה" מעריכה את תנאי השוק הנוכחיים כדי לאשר אם להמשיך או לדחות.
- הנפקת האג"ח מוכרזת ותהליך בניית ספר ההזמנות מתחיל. תהליך זה כרוך ביצירת ספר חשבונות דיגיטלי המתעד את הזמנות המשקיעים.
- אסטרטגיות התמחור והקצאת המניות מותאמות בזמן אמת, בהתאם להיקף ההזמנות ולביקוש מצד המשקיעים.
- לאחר סגירת השוק מתקיימת שיחה אחרונה לאישור תנאי ההנפקה, לרבות שיעור הקופון, מועד הפירעון וההקצאה.
שיקולים מקצועיים:
- תובנות שוק בזמן אמת מבטיחות שהתמחור משקף את הביקוש של המשקיעים מבלי לפגוע ביעדי המנפיק.
- תקשורת שקופה עם משקיעים מבססת אמון ומפחיתה את הסיכון למשיכות.
תוצאה: האג״ח מונפקת בהצלחה בשוק, וההון הרצוי מגויס בתנאים נוחים.
5. הקצאה, תמחור והשקת שוק משני
מטרה: לסגור את הקצאות המשקיעים, לקבוע את מחיר האג"ח ולהיערך למסחר בשווקים משניים.
מנגנון:
- הקצאות המשקיעים נקבעות על בסיס קריטריונים כגון היקף ההזמנה, איכותה והלימתה ליעדים האסטרטגיים של המנפיק (למשל הבטחת משקיעים לטווח ארוך).
- המחיר הסופי והקופון נקבעים בהתבסס על מדדי ייחוס (כגון תשואות אגרות חוב ממשלתיות) בתוספת פרמיה מותאמת סיכון.
- האג"ח רשומה למסחר בבורסה מוכרת (למשל NYSE, LSE), המאפשרת מסחר בה בין משקיעים.
שיקולים מקצועיים:
- הבנק מייעץ בנוגע לתמחור כדי לאזן בין צורכי המנפיק לציפיות המשקיעים, ובכך מבטיח יציבות שוק לטווח ארוך.
- תמיכה יעילה בשוק המשני חיונית לשמירה על נזילות ויציבות מחירים.
תוצאה: האג"ח הופכת לנכס סחיר, המעניק למשקיעים נזילות ולמנפיק נראות שוטפת בשוק.
תפקידי מפתח בהנפקת אג"ח
- מנהל ספר ההזמנות הפעיל: מוביל את תהליך ההנפקה, מנהל את הזמנות המשקיעים ומבטיח ביצוע תקין.
- מנהל ספר הזמנות פסיבי: משתתף בעסקה אך אינו מנהל באופן פעיל את ספר ההזמנות.
- מנהל שותף: מספק תמיכה מוגבלת, לעיתים קרובות כחלק מהסכם מכירה צולבת.
- מנהל ספר ההזמנות השמאלי או הפיזי (Left-Lead or Physical Bookrunner): מנהל ספר ההזמנות הראשי המופיע ראשון במסמכי ההנפקה, המנהל את ספר ההזמנות הפיזי; בעסקאות בעלות תשואה גבוהה תפקיד זה נושא משקל מיוחד.
אגרות חוב לעומת הלוואות: השוואה
1. מקור המימון:
- הלוואות ניתנות ישירות על ידי מוסדות פיננסיים.
- אגרות חוב מונפקות בשווקים ציבוריים ומושכות משקיעים מגוונים.
2. גמישות:
- הלוואות מציעות גמישות רבה יותר בהחזר ובמשא ומתן מחדש.
- לאגרות חוב תנאים קבועים, ולכן הן פחות ניתנות להתאמה לנסיבות משתנות.
3. סחירות:
- אגרות חוב נסחרות בשווקים משניים, ובכך מספקות נזילות.
- הלוואות מוחזקות בדרך כלל עד לפדיון, ולפיכך יכולת העברתן מוגבלת.
4. ניהול סיכונים:
- הלוואות עשויות להיות מובטחות בביטחונות, מה שמפחית את הסיכון למלווים.
- אגרות חוב תלויות באיתנותו האשראית של המנפיק, כאשר דירוגי האשראי משפיעים על תפיסת המשקיעים.
הנפקת אגרות חוב היא תהליך מתוחכם הדורש בקיאות פיננסית, הבנת שוק וביצוע קפדני. מהערכת היתכנות ראשונית ועד למסחר בשוק המשני, כל שלב מחייב תכנון אסטרטגי ושיתוף פעולה מקצועי. בהסתייעות בשותפים בנקאיים מנוסים ובהקפדה על שיטות עבודה מיטביות, חברות יכולות להשתמש בהנפקת אגרות חוב ככלי רב-עוצמה למימון ארוך טווח, למעורבות משקיעים ולמיצוב בשוק. אגרות החוב אינן רק פתרון הניתן להרחבה לגיוס הון, אלא גם מחזקות את אמינות המנפיק ואת נראותו בשווקים הפיננסיים הגלובליים.
הבטחת אג"ח קונצרניות בבטוחות
הבטחת אג"ח קונצרניות בביטחונות היא מנגנון פיננסי שבו המנפיקים משעבדים נכסים מסוימים כבטוחה לבעלי האג"ח, ובכך מפחיתים את סיכון האשראי הנתפס ועשויים להוזיל את עלויות הגיוס. נוהג זה שימושי במיוחד לחברות בעלות דירוג אשראי נמוך יותר או לחברות המבקשות למשוך קשת רחבה יותר של משקיעים. להבטחה בביטחונות יתרון כפול: היא מחזקת את אמון המשקיעים באמצעות ערבויות מוחשיות, ומאפשרת למנפיקים גישה לשווקי ההון בתנאים נוחים יותר.
יסודות הבטחת האשראי בביטחונות
מנגנון הבטוחות (Collateralisation) כולל שעבוד נכסים להבטחת פירעון האג"ח במקרה של כשל פירעון. נכסים אלה, המכונים בטוחה, משמשים רשת ביטחון ומבטיחים לבעלי האג"ח כי יוכלו להשיב לעצמם את השקעתם באמצעות מימוש הנכסים המשועבדים אם המנפיק לא יעמוד בהתחייבויותיו. הבטוחה יכולה ללבוש צורות רבות, ובהן נכסים פיזיים מוחשיים כגון מקרקעין או ציוד, נכסים בלתי מוחשיים כגון קניין רוחני, או מכשירים פיננסיים כגון יתרות מזומנים וחייבים. בחירת הבטוחה תלויה בשווייה, בנזילותה ובהתאמתה לכיסוי תביעות בעלי האג"ח.
התהליך מתחיל בכך שהמנפיק מאתר בטוחה מתאימה. לאחר מכן נערכת הערכת שווי בלתי תלויה של הנכסים המשמשים כבטוחה, כדי להבטיח ששוויים מספיק לכיסוי קרן האג"ח ותשלומי הריבית עליה. תהליך הערכת השווי כולל לעיתים קרובות מעורבות של מבקרים או שמאים חיצוניים, שהערכותיהם מקנות שקיפות ואמינות להסדר. לאחר איתור הבטוחה והערכת שווייה, היא מוסדרת באמצעות הסכמים משפטיים המגדירים את תנאי האג"ח, לרבות זכויותיהם וחובותיהם של המנפיק ושל מחזיקי האג"ח.
מבנים ומנגנונים משפטיים
המבנה המשפטי הוא מכריע בהבטחת אג”ח תאגידיות בביטחונות. בדרך כלל, ההסדר מתועד בהסכם אג”ח מובטח, מכשיר משפטי מלא המפרט את סוג הביטחון, ערכו וניהולו. מרכיב מרכזי בהליך זה הוא יצירת שעבוד: זכות משפטית בנכס הביטחון המקנה לבעלי האג”ח זכויות קדימה על פני נושים אחרים במקרה של כשל.
כדי להפחית את הסיכון עוד יותר, רשאים המנפיקים להעביר את הבטוחה לחברה ייעודית (SPV), ישות עצמאית מבחינה משפטית שהוקמה במיוחד לשם החזקת הנכסים המשועבדים. גישה זו מפרידה את הבטוחה מהמאגר הכללי של נכסי המנפיק ומבטיחה שלא תיפגע גם אם המנפיק ייקלע לקשיים פיננסיים. מבנה כזה שכיח בעסקאות ממונפות או מורכבות במיוחד, כגון אג"ח לפרויקטים או אג"ח מכוסות.
בנוסף, לדרישות הרגולציה והגילוי תפקיד משמעותי בהבטחת אג"ח קונצרניות בביטחונות. על המנפיקים לרשום את האג"ח ואת הסדר הביטחונות אצל הרשויות הרלוונטיות, כגון רגולטורים של ניירות ערך, ולגלות את התנאים בתשקיף האג"ח. שקיפות חיונית לטיפוח אמון המשקיעים, שכן היא מספקת ודאות לגבי טיבם של הביטחונות, ערכם ואכיפותם.
שמירה על שלמות הבטוחה
ניהול הבטוחות אינו מסתיים עם הנפקת האג"ח. על המנפיקים לשמור על שווי הבטוחה לאורך כל תקופת האג"ח. הדבר כרוך בהערכות מחדש תקופתיות כדי להבטיח ששווי הבטוחה נותר מספיק לכיסוי ההתחייבויות העומדות. במקרים שבהם השווי יורד עקב פחת או גורמים אחרים, ייתכן שהמנפיק יידרש להחליף את הבטוחה או לספק נכסים נוספים כדי לשמור על כיסוי הולם.
מחזיקי אג"ח דורשים לעיתים קרובות מהמנפיקים לקבוע אמות מידה פיננסיות (קובננטים): הוראות חוזיות המטילות על המנפיק התחייבויות מסוימות, כגון שמירה על יחסים פיננסיים מוגדרים או הגבלת מכירת נכסים. אמות מידה אלה משמשות אמצעי הגנה ומבטיחות שהמנפיק לא יפגע בערך הבטוחה במהלך חיי האג"ח.
יישומים וגרסאות
אגרות חוב מובטחות בביטחונות מתקיימות בצורות שונות, וכל אחת מהן מותאמת לצרכי מימון ולתנאי שוק מסוימים. כך, למשל, אגרות חוב מגובות נכסים מובטחות בנכסים מוחשיים כגון נדל"ן או חייבים, ואילו אגרות חוב מכוסות מקנות זכות חזרה כפולה, המאפשרת לבעלי אגרות החוב לתבוע הן את נכסיו הכלליים של המנפיק והן את מאגר הביטחונות. באופן דומה, אגרות חוב לפרויקטים מובטחות בהכנסות המופקות מפרויקטים מסוימים, כגון פיתוח תשתיות, ונהוג להשתמש בהן במיזמי מימון בהיקף רחב.
בנוסף לצורות מקובלות אלה, מוצרים מובנים כגון התחייבויות הלוואה מובטחות (CLOs) מאגדים הלוואות תאגידיות רבות לנייר ערך יחיד, ובכך מספקים גיוון ומקטינים סיכוני כשל בודדים. כל סוג של אג"ח מגובה בביטחונות משרת תכלית שונה, ומעניק למנפיקים גמישות במבנה החוב ולמשקיעים מידות שונות של ביטחון ותשואה מותאמת סיכון.
אתגרים ושיקולים
אף כי הבטחת אג"ח בביטחונות מציעה יתרונות שאין עליהם עוררין, היא מציבה גם אתגרים. אחד החששות המהותיים הוא סיכון ירידת ערך הביטחון. אם הנכסים המשועבדים מאבדים מערכם, מחזיקי האג"ח עלולים להיתקל בהחזר מופחת במקרה של כשל פירעון. סיכון זה מדגיש את חשיבותן של שיטות הערכת שווי מוצקות ושל ניטור שוטף של הנכסים.
מורכבויות משפטיות ותפעוליות הן שיקול נוסף. ניסוח ואכיפה של הסכמי אג"ח מובטחות, יצירת שעבודים וניהול חברות ייעודיות (SPV) כרוכים במאמץ ניהולי ניכר ובעלויות משפטיות. נוסף על כך, בתחומי שיפוט שבהם המערכות הפיננסיות מפותחות פחות, אכיפת תביעות על הבטוחה עשויה להיות ממושכת ובלתי ודאית, ועלולה לשחוק את אמון המשקיעים.
לבסוף, אג"ח מגובות בביטחונות עשויות להציג סיכון מוסרי. בהעמדת נכסים מסוימים כבטוחה, עשויים המנפיקים לתפוס את הבחינה של מצבם הפיננסי הרחב כפחותה, מה שמוביל לנהלים עסקיים מסוכנים יותר. הדבר מדגיש את הצורך בפיקוח רגולטורי הדוק ובבדיקת נאותות מצד המשקיעים.
יתרונות הבטחת אשראי בבטוחות
חרף אתגרים אלה, הבטחת אגרות חוב תאגידיות בביטחונות נותרת כלי רב ערך הן למנפיקים והן למשקיעים. עבור המנפיקים, קיומו של ביטחון מפחית את סיכון הכשל הנתפס ומאפשר גיוס הון בשיעורי ריבית נמוכים יותר. הוא גם מרחיב את בסיס המשקיעים, שכן אגרות חוב מובטחות מושכות משקיעים מוסדיים הנמנעים מסיכון, כגון קרנות פנסיה וחברות ביטוח.
עבור משקיעים, הבטחה בבטוחות מוסיפה שכבת ביטחון נוספת ומשפרת את סיכויי ההחזר במקרה של הפרה. ראיות אמפיריות מצביעות על כך שלאג"ח מובטחות נוטה להיות שיעור החזר גבוה יותר בהשוואה לחוב בלתי מובטח, ולכן הן בחירה מועדפת בתיקי השקעות שמרניים.
בקיצור
הבטחת אג"ח קונצרניות בביטחונות היא אסטרטגיה פיננסית מתוחכמת המחזקת את איכות האשראי, מפחיתה את עלויות הגיוס ומעניקה למשקיעים ביטחון רב יותר. באמצעות בניית הסכמים משפטיים בקפידה, הערכה מדויקת של הביטחונות ושמירה על שקיפות, המנפיקים נהנים מיתרונות משמעותיים ומציעים למשקיעים מכשיר השקעה בטוח ואטרקטיבי. עם זאת, כמו כל מנגנון פיננסי, הוא מחייב תכנון וביצוע קפדניים כדי לאזן בין היתרונות האפשריים לסיכונים הגלומים בו. ככל ששווקי הכספים העולמיים מתפתחים, אג"ח מובטחות בביטחונות צפויות להישאר אבן יסוד במימון תאגידי, ולהסתגל לאתגרים ולהזדמנויות חדשים בסביבה כלכלית מורכבת יותר ויותר.
עלויות הנפקה ותחזוקה של אגרות חוב וקרנות השקעה
| קטגוריה | סוג העלות | איגרות חוב | קרנות השקעה |
|---|---|---|---|
| הנפקה והקמה ראשונית | עמלות הבטחת הנפקה | 0.5%–2.0% מסכום ההנפקה הכולל | 2.0%–6.0% (עמלות השמה) |
| עמלות משפטיות ורגולטוריות | 0.05%–0.3% מהיקף ההנפקה (10,000–50,000 אירו) | €25k–€200k | |
| עמלות סוכנויות דירוג | 0.02%–0.1% מסך ההנפקה | בדרך כלל לא רלוונטי | |
| עמלות רישום | €5k–€50k | €25k–€250k | |
| שיווק והפצה | 0.1%–0.5% מהיקף ההנפקה | €20k–€200k | |
| הקמת הסדרי נאמן שמירה ובנק פיקדון | בדרך כלל לא רלוונטי | €10k–€50k | |
| ביקורת והערכת שווי | נכלל בדרך כלל בהוצאות המשפטיות | €10k–€50k | |
| רישום רגולטורי | €10k–€50k | €5k–€50k | |
| הקמת נאמן וסוכן תשלומים | €2k–€20k | בדרך כלל לא רלוונטי | |
| הקמת מערך קשרי משקיעים | €15k–€50k | כלול בשיווק (20,000 EUR–200,000 EUR) | |
| תחזוקה שוטפת | דמי ניהול | לא רלוונטי | 0.5%–2.0% בשנה מתוך AUM |
| עמלות שמירת נכסים ועמלות נאמן | לא רלוונטי | 0.02%–0.1% בשנה מהנכסים המנוהלים (AUM) | |
| ניהול והנהלת חשבונות | 10,000–100,000 אירו בשנה (דיווח ציות) | 0.05%–0.25% בשנה מהנכסים המנוהלים (AUM) | |
| עמלות ביקורת | נכלל בדרך כלל בדיווח | €10k–€50k לשנה | |
| עמלות נאמן וסוכן תשלומים | 2,000–20,000 אירו בשנה | בדרך כלל לא רלוונטי | |
| דיווח וציות | 10 אלף–100 אלף אירו בשנה | €15k–€75k לשנה | |
| קשרי משקיעים | 15,000–50,000 אירו (EUR) בשנה | 20 אלף–75 אלף אירו בשנה | |
| עמלות הפצה ומכירה | בדרך כלל לא רלוונטי | 0.1%–1.0% לשנה (עמלות המשך) | |
| תשלומי קופון | קופון שנתי של 2%–8% | בדרך כלל לא רלוונטי | |
| עמלות ביצועים | בדרך כלל לא רלוונטי | 10%–20% מהתשואה העודפת (מותנה) |
סקירה השוואתית ושיקולים לניהול עלויות
- אגרות חוב: נושאות בדרך כלל עלויות הנפקה קבועות ראשוניות משמעותיות, אך עלויות תחזוקה שנתיות נמוכות יחסית (למעט תשלומי ריבית). עלויות הריבית מהוות הוצאה ארוכת טווח משמעותית.
- קרנות: עלויות הקמה נמוכות יותר במידה בינונית (באופן יחסי להיקף הפעילות), אך הוצאות תפעול שוטפות גבוהות במידה ניכרת, הקשורות ישירות להיקף הנכסים המנוהלים (AUM). העלויות גדלות באופן יחסי לצמיחת הקרן, בעיקר באמצעות דמי ניהול ודמי הצלחה אפשריים.
עלויות הכרוכות בהנפקת אג"ח
כאשר תאגיד, רשות מקומית או ישות ריבונית בוחרים להנפיק אג"חים לגיוס הון, הם נתקלים בעלויות מפורשות ומובלעות שונות, המפורטות להלן בפירוט קפדני:
א. עלויות הנפקה ראשוניות
1. עמלות חיתום (Underwriting)
- נעים בדרך כלל בין 0.5% ל-2.0% מהסכום הכולל שהונפק. עמלות אלה מהוות תגמול לבנקי השקעות על בניית האג"ח, תמחורן והפצתן למשקיעים.
2. שכר טרחה משפטי
- עלויות הכרוכות בהכנת המסמכים המשפטיים והתשקיף. בדרך כלל בין 0.05% ל-0.3% מהיקף הנפקת איגרות החוב, בהתאם למורכבות.
3. עמלות סוכנויות דירוג
- תשלומים לסוכנויות (Moody’s, S&P, Fitch) עבור דירוגי אשראי. נעים בין 0.02% ל-0.1% מהיקף ההנפקה, ולעיתים קרובות נקבע מינימום קבוע.
4. עמלות רישום למסחר
- הוצאות הנגבות על ידי הבורסות בגין רישום האג"ח. כ-5,000 עד 50,000 אירו בשנה, בהתאם לתחום השיפוט ולבורסה.
5. עמלות רגולטוריות
- אגרות הגשה ורישום לרשויות הרגולציה הפיננסית (למשל SEC, FCA, BaFin). בדרך כלל סכום קבוע המשתנה במידה ניכרת בין שיפוטים, ובדרך כלל נע בין 10,000 ל-50,000 אירו.
6. עלויות שיווק והפצה
- סיורי משקיעים (roadshow), אירועי שיווק, תיעוד ומצגות למשקיעים. נעים בדרך כלל בין 0.1% ל-0.5% מגודל ההנפקה.
ב. עלויות תחזוקה שוטפות של אג"ח
1. עמלות נאמן או סוכן תשלומים
- חיובים שנתיים בגין טיפול בתשלומים ופיקוח מנהלי. בדרך כלל בין 2,000 ל-20,000 אירו בשנה, בהתאם למורכבות ולהיקף ההנפקה.
2. עלויות דיווח וציות
- דיווח כספי תקופתי, דרישות גילוי ותיעוד ציות. בדרך כלל בטווח של 10,000–100,000 אירו בשנה, בהתאם למורכבות הרגולטורית ולמבנה האג"ח.
3. קשרי משקיעים
- עלויות הקשורות לשמירה על תקשורת יעילה עם מחזיקי האג"ח. התקציבים השנתיים נעים לרוב בין 15,000 ל-50,000 אירו.
4. תשלומי קופון (עלות ריבית)
- העלות המפורשת של שירות החוב, המשולמת באופן סדיר לבעלי האיגרות. תשלומי הריבית מהווים את הנטל הפיננסי העיקרי, בדרך כלל 2%–8% בשנה, בהתאם לאיתנות האשראי ולתנאי השוק.