חיתום
במערכת פיננסית מורכבת ומקושרת יותר ויותר, תפקיד החיתום משמש נקודת משען מכרעת, המאזנת בין סיכון להזדמנות. IFB, בהשתתפותו כחתם במסגרת קונסורציום או קבוצת חיתום, ממלא תפקיד מכריע בהנעת תזרימי הון, בהבטחת יציבות פיננסית ובקידום צמיחה כלכלית. סקירה מפורטת זו בוחנת את פעולתו המדויקת של IFB בתחום החיתום, ומציעה הבנה מעמיקה יותר של חשיבותו ושל מתודולוגיית עבודתו.
מורכבויות החיתום
חיתום (underwriting) – מונח שמקורו בלונדון של המאה ה-17, שבה מבטחים ימיים בבית הקפה של לוידס כתבו את שמותיהם מתחת לתיאור הסיכון – מגלם את ההתחייבות לקבל על עצמך סיכון תמורת פרמיה. הוא אבן יסוד במגזר הפיננסי ועומד בבסיס המנגנונים של ביטוח, הנפקת ניירות ערך והעמדת אשראי. תהליך מורכב זה כולל הערכת סיכונים קפדנית, תמחור מדוקדק של מוצרים פיננסיים והפצה אסטרטגית של ניירות ערך, והכול במטרה לייצב את השווקים הפיננסיים ולהניע אותם קדימה.
נהלי החיתום הענפיים של IFB
- חיתום הקשור לביטוח: IFB עצמו אינו מנפיק פוליסות ביטוח. כאשר עסקה מחייבת כיסוי ביטוחי – למשל ביטוח אשראי, ביטוח סיכונים מדיניים או ביטוח ערבות – IFB פועל עם מבטחים ומתווכי ביטוח בעלי רישיון ובוחן את הכיסוי כחלק מניתוח הסיכונים שלו.
- חיתום בשוק ניירות הערך: כניסתו של הבנק לחיתום ניירות ערך, ובמיוחד במהלך הנפקות ראשוניות לציבור (IPO) או בניהול מכשירים פיננסיים מורכבים, משקפת את מומחיותו בהערכת תנאי השוק, בתמחור מדויק של ניירות הערך ובהבטחת הפצתם המוצלחת. במסגרת קבוצת חיתום, IFB מנצל את העוצמה הפיננסית ואת מודיעין השוק הקולקטיביים כדי לקלוט היקפים גדולים של ניירות ערך, וכך ממתן את הסיכון הפרטני ומבטיח תהליך גיוס הון חלק יותר עבור המנפיקים.
- חיתום בנקאי ואשראי: תפקידו של IFB בחיתום אשראי כולל הערכה יסודית של איתנותם הפיננסית של מבקשי ההלוואות. הדבר כולל בחינה מעמיקה של רישומים פיננסיים, ניתוח יכולת ההחזר והערכת שווי הבטוחות. בהשתתפות בקבוצת חיתום, הבנק משפר את יכולתו לפזר סיכון אשראי על פני קשת רחבה יותר, ובכך שומר על בריאותו הפיננסית ומאפשר מתן אשראי רחב יותר.
עומק ניהול הסיכונים
בכל אחד מהמגזרים הללו, מתודולוגיית החיתום של IFB נשענת על מחויבות עמוקה לניהול סיכונים. הדבר כולל לא רק זיהוי וכימות של סיכונים, אלא גם ניהול אסטרטגי שלהם באמצעות פיזור, ביטוח ושיטות גידור. המסגרת השיתופית של קבוצת חיתום מעצימה עוד יותר את מאמצי ניהול הסיכונים הללו, ומאפשרת אסטרטגיה פיננסית עמידה ובעלת יכולת הסתגלות רבה יותר.
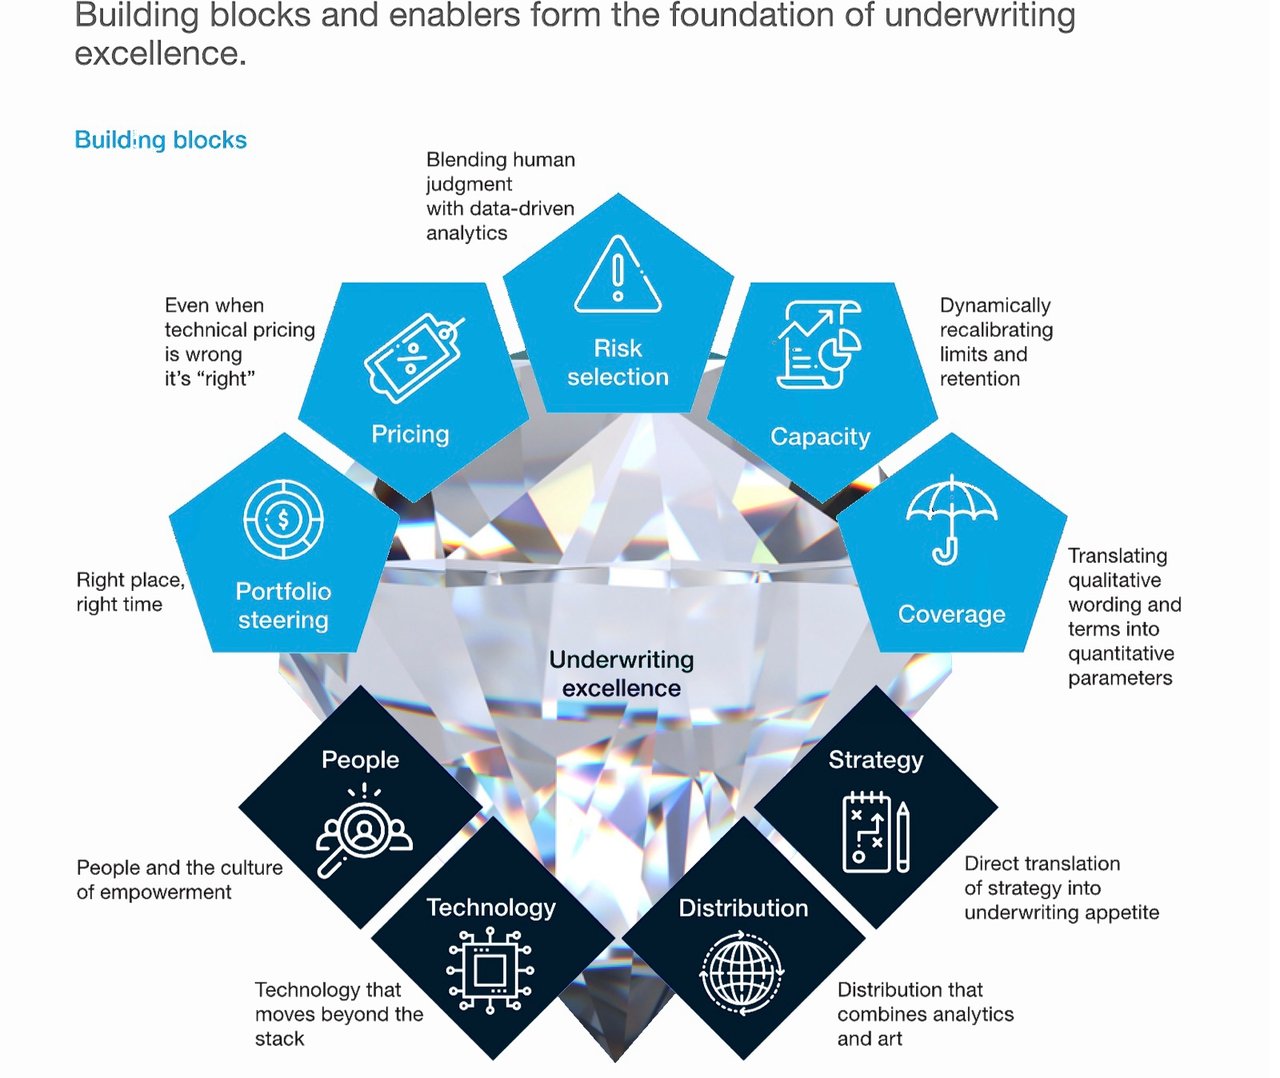
בלב מצוינותו של IFB בחיתום עומדת התשתית הטכנולוגית והאנליטית שלו. הבנק משתמש בטכנולוגיות מתקדמות, לרבות בינה מלאכותית (AI) וניתוח נתוני עתק, כדי לדייק את מודלי הערכת הסיכון שלו, לשפר את דיוק התחזיות ולפשט את תהליך החיתום. הטכנולוגיה תומכת בשיקול דעתם של אנליסטים מנוסים לאשראי, אך אינה מחליפה אותו. בעולם המורכב של החיתום, האמרה כי "אין נוסחה אחת המתאימה לכול" נכונה בדיוק רב. עיקרון זה בא לידי ביטוי מובהק בפעילותו של IFB, שבו תהליך החיתום מותאם בקפידה למגוון רחב של ענפים, אזורים, גדלי לקוחות ומורכבות מוצרים. גישת הבנק מדגישה את ההכרח בגמישות ובדיוק בתחום הרב-גוני של ניהול סיכונים פיננסיים.
הטווח המגוון של צורכי חיתום
- כיסוי לעסקים קטנים ובינוניים: בעבור עסקים קטנים ובינוניים (SMEs), הצרכים אחידים יותר בדרך כלל, ולפיכך פשטות ואוטומציה הן אבני היסוד של חיתום מוצלח. IFB נעזר במסגרות טכנולוגיות מתקדמות כדי לפשט את תהליך החיתום בעבור עסקים קטנים ובינוניים, ומבטיח יעילות ונגישות תוך שמירה על רמה גבוהה של דיוק בהערכת הסיכונים.
- חשבונות תאגידיים גדולים: בניגוד חד לעסקים קטנים ובינוניים, תאגידים גדולים מציבים שלל דרישות כיסוי ייעודיות הדורשות גישה מדויקת יותר. האסטרטגיה של IFB בפלח זה מאופיינת בבחירת סיכונים קפדנית, בגיבוש מבני כיסוי חדשניים אך זהירים ובניהול מיומן של תקרות הכיסוי. גישה ייעודית זו מבטיחה כי הסיכונים הייחודיים לתאגידים גדולים מנוהלים במלואם.
- חברות בינוניות: חברות אלה, הממוקמות בשטח הביניים הלא מוגדר שבין תאגידים גדולים לבין עסקים קטנים ובינוניים, מציבות אתגר ייחודי. הן מחייבות גישה פשוטה יותר מזו הנהוגה בחשבונות גדולים כדי להישאר יעילות מבחינת עלות, ובה בעת דורשות ניתוח ומבנה מעמיקים יותר מאשר עסקים קטנים ובינוניים. IFB נענה לצרכים אלה באמצעות חבילות שירותים המותאמות לדרישות ענפיות, תוך איזון בין התאמה אישית ליעילות.
מעבר למקטעים המסורתיים
סביבת החיתום חורגת מקטגוריות מקובלות אלה וכוללת מגוון מגזרים מתמחים, שלכל אחד מהם דרישות ייחודיות:
- תוכניות ייעודיות וסמכויות מואצלות: אלה כוללות סוכני חיתום כלליים (managing general agents), כתבי כיסוי זמניים (binders) וסמכויות מואצלות, הנגישים באמצעות שותפים מומחים בעלי רישיון.
- שווקי סיטונאות ולונדון: מגזרים אלה דורשים הבנה מעמיקה של הדינמיקה בשווקים הגלובליים ושל הפרטים הרגולטוריים, והגישה אליהם נעשית באמצעות מבטחים וברוקרים בעלי רישיון.
- כיסויים שאינם ביטוח רכוש ואחריות (P&C): כולל תחומים כגון סיכון מדיני, ביטוח ערבויות ומוצרים פיננסיים ייעודיים אחרים, שבהם IFB פועל עם מבטחים בעלי רישיון ומיישם הערכת אשראי משלו.
- מוצרים ייעודיים לענפים: מתוך הכרה בסיכונים הייחודיים של ענפים כגון הסביבה, הבנייה, הימאות, הסייבר והאנרגיה, IFB מתכננת פתרונות חיתום מותאמים העונים על האתגרים והחשיפות הספציפיים של ענפים אלה.
פעילותו של IFB כחתם בקבוצת חיתום ממחישה גישה מתוחכמת ודינמית לניהול סיכונים פיננסיים ולהנגשת הון. באמצעות פרקטיקות ייעודיות לענפים, ניהול סיכונים ממושמע וכלי ניתוח מודרניים, תורם IFB ליציבות העסקאות שהוא חותם עליהן.
הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.