Fraude financiero
Cargas en redes de tarjetas
El mito de los fondos cargados en la nube de Visa, Mastercard y otras redes de pago
Comprender la realidad
En el ámbito de las transacciones financieras persiste un mito en torno a empresas como Visa, Mastercard, American Express y otras: que de algún modo «almacenan» fondos en su nube o en sus servidores, y que las personas pueden acceder a grandes sumas de dinero conectándose directamente a estas redes. Esta idea errónea tiene su origen en una incomprensión de la función que desempeñan estas empresas dentro del ecosistema financiero. Es fundamental aclarar que Visa, Mastercard, American Express, Diners, Union Pay, Discover y entidades similares no poseen ni gestionan fondos por sí mismas, sino que actúan como conductos esenciales dentro del proceso de pago.
El mito de los «protocolos» de tarjeta, como «101.1 a 101.9» y «201.1 a 201.9», vinculados con frecuencia a operaciones de POS físicas o en la nube, es un claro ejemplo de la desinformación que circula en determinados círculos financieros, a menudo invocando una sensación de exclusividad y de conocimiento reservado a iniciados. Estos supuestos protocolos, presentados como mecanismos que controlan o habilitan privilegios especiales de transacción o funcionalidades ocultas en redes de pago como Visa, Mastercard y American Express, son enteramente ficticios. Ningún manual ni documentación de entidad financiera o emisor de tarjetas legítimo hace referencia a dichos protocolos, ni existen en procedimiento operativo estándar alguno para las transacciones con tarjeta. En realidad, «101» y «201» son códigos de servicio auténticos de tres dígitos, almacenados en la banda magnética de la tarjeta: el 101 indica una tarjeta internacional sin chip y el 201, una tarjeta internacional con chip. Los defraudadores hacen un uso indebido de estos códigos, que se limitan a describir las capacidades de la tarjeta, para revestir de apariencia de legitimidad unos «protocolos» inventados.
Estos mitos son difundidos con frecuencia por estafadores que buscan aprovecharse del desconocimiento sobre los sistemas de pago, presentando códigos inexistentes como una vía para manipular las finanzas u obtener patrimonio oculto. En realidad, las redes de pago funcionan con estándares y medidas de seguridad reconocidos universalmente, todos ellos documentados de forma transparente y accesibles a través de los cauces regulatorios adecuados.
¿Qué hacen exactamente Visa, Mastercard y otras redes de pago?
Visa, Mastercard, American Express y sus homólogas operan como redes de pago y facilitan la transmisión fluida y segura de la información de las transacciones entre consumidores, comercios y bancos. Cuando se desliza una tarjeta de crédito o débito, o se introducen los datos de la tarjeta en línea, estas compañías se encargan de encaminar la información del pago desde el comercio hasta el emisor de la tarjeta (normalmente su banco) y de garantizar que la transacción se autorice, se compense y se liquide correctamente.
Desglosémoslo:
- Visa, Mastercard y Union Pay son, ante todo, redes de pago. No emiten directamente tarjetas de crédito ni de débito; colaboran con entidades financieras, como los bancos, que emiten tarjetas bajo la marca de su red. Cuando se utiliza una tarjeta Visa o Mastercard, el banco emisor de la tarjeta es quien autoriza y gestiona el pago, y no Visa ni Mastercard. Estas compañías se limitan a garantizar que el pago se procese de forma segura y eficiente.
- American Express y Discover desempeñan una doble función. A diferencia de Visa y Mastercard, son a la vez redes de pago *y* emisores de tarjetas. Esto significa que, además de proporcionar la infraestructura que facilita las transacciones, emiten sus propias tarjetas y gestionan por sí mismas la autorización de los pagos correspondientes a dichas tarjetas.
Esquemas seudotécnicos de liquidación de tarjetas
Análisis estructural de un patrón persistente de fraude financiero
En distintas jurisdicciones y sectores, una categoría recurrente de fraude financiero se ha consolidado explotando la opacidad y la complejidad técnica de los sistemas mundiales de pago con tarjeta. Estos esquemas no se basan en garantías bancarias falsificadas ni en instrumentos ficticios de bancos centrales, sino en la tergiversación deliberada del funcionamiento real de las redes de tarjetas y de la liquidación interbancaria.
1. El uso estratégico de la complejidad
Los sistemas modernos de pago con tarjeta se cuentan entre las infraestructuras financieras más complejas y, a la vez, más estandarizadas que existen. Intervienen en ellos múltiples agentes, formatos de mensajes propios y ciclos de liquidación en varios niveles. Los esquemas de fraude de esta clase explotan dicha complejidad, tomando prestada de forma selectiva terminología auténtica y desvinculándola de su contexto operativo real.
Las referencias a sistemas operados por Visa, Mastercard o redes similares no se utilizan para describir procesos genuinos, sino para abrumar a los no especialistas con una jerga que aparenta autoridad.
El fraude no depende de la exactitud técnica, sino de la verosimilitud percibida.
2. Arquitectura del relato central
Aunque los detalles superficiales varían, estas tramas suelen compartir una misma estructura narrativa:
- Una operación se describe como «especial», «no estándar» o «fuera de mercado».
- La liquidación se presenta como supeditada a una actuación humana discrecional y no a sistemas automatizados.
- El proceso se presenta como poco común, malinterpretado o conocido únicamente por iniciados.
- Se presenta documentación que se asemeja a los documentos emitidos por entidades bancarias, pero que no puede verificarse de forma independiente.
El rasgo común es la afirmación de que los fondos existen en un estado liminal: ni plenamente irreales ni plenamente liquidados, sino a la espera de alguna forma de aceptación o liberación.
3. Tergiversación de las funciones de las redes de tarjetas
Un pilar central de estos esquemas es la caracterización errónea de lo que realmente hacen las redes de tarjetas.
Las redes de tarjetas no:
- Custodiar los fondos de los clientes.
- Iniciar pagos.
- Abonar cuentas de empresas o de particulares.
- Operan a nivel de sucursal o de cuenta.
Su función se limita a la mensajería de autorización, la compensación y la liquidación neta entre las entidades miembros. Cualquier relato que les atribuya un papel activo en la entrega de fondos al beneficiario final se aparta de la realidad operativa.
Esta distinción es fundamental e innegociable.
4. La ficción de la liquidación discrecional
Un motivo recurrente es la afirmación de que la liquidación depende de una revisión o aprobación manual por parte de un banco.
En los sistemas legítimos:
- Las obligaciones de liquidación son resultados matemáticos de las operaciones compensadas.
- Las posiciones netas se calculan de forma algorítmica.
- La liquidación se ejecuta automáticamente a través de cuentas previamente designadas.
No existe ningún paso procedimental en el que un empleado del banco valore si debe producirse la liquidación. Introducir discrecionalidad menoscabaría la conciliación, la auditabilidad y el cumplimiento normativo, y volvería inestable todo el sistema.
La idea de una liquidación discrecional no solo es inexacta, sino estructuralmente imposible.
5. La imposibilidad estructural como indicador clave
La prueba decisiva no es si un documento parece auténtico, sino si el proceso descrito podría existir sin desmantelar décadas de controles financieros.
Para que estos esquemas sean reales:
- Las redes de tarjetas tendrían que abandonar la liquidación neta.
- Los bancos tendrían que introducir una facultad discrecional de liquidación.
- Sería necesario eludir los registros de auditoría regulatoria.
- Los procesos de conciliación tendrían que fallar sin que se advirtiera.
Esta combinación nunca se ha producido en sistemas financieros que funcionen correctamente.
6. Perspectiva final
Los esquemas de liquidación de tarjetas de apariencia seudotécnica no son instrumentos financieros innovadores, procesos heredados malinterpretados ni tecnologías de pago emergentes. Son construcciones narrativas que se apropian del lenguaje de sistemas reales mientras vulneran sus principios fundamentales.
Comprender cómo funcionan realmente las redes de tarjetas hace transparentes estos esquemas. Su sofisticación es lingüística, no financiera.
Una vez examinada la arquitectura subyacente, la ilusión se desmorona.
¿Custodian estas redes sus fondos?
No. Es un error frecuente pensar que los fondos vinculados a su tarjeta se almacenan en una «nube» gestionada por Visa, Mastercard o American Express. En realidad, los fondos de su cuenta bancaria (en el caso de las tarjetas de débito) o el crédito del que dispone (en el caso de las tarjetas de crédito) son gestionados íntegramente por la entidad financiera que emitió su tarjeta. Estos fondos están custodiados de forma segura por su banco, no por las redes de pago.
Visa, Mastercard y empresas similares se limitan a proporcionar la infraestructura a través de la cual se transmiten los datos de la operación. Contribuyen a que, cuando usted realiza una compra, la solicitud de transferir dinero desde su cuenta (o línea de crédito) a la cuenta del comercio se procese de forma eficiente y segura. En ningún momento estas redes custodian los fondos.
Compensación, autorización y liquidación: el proceso real
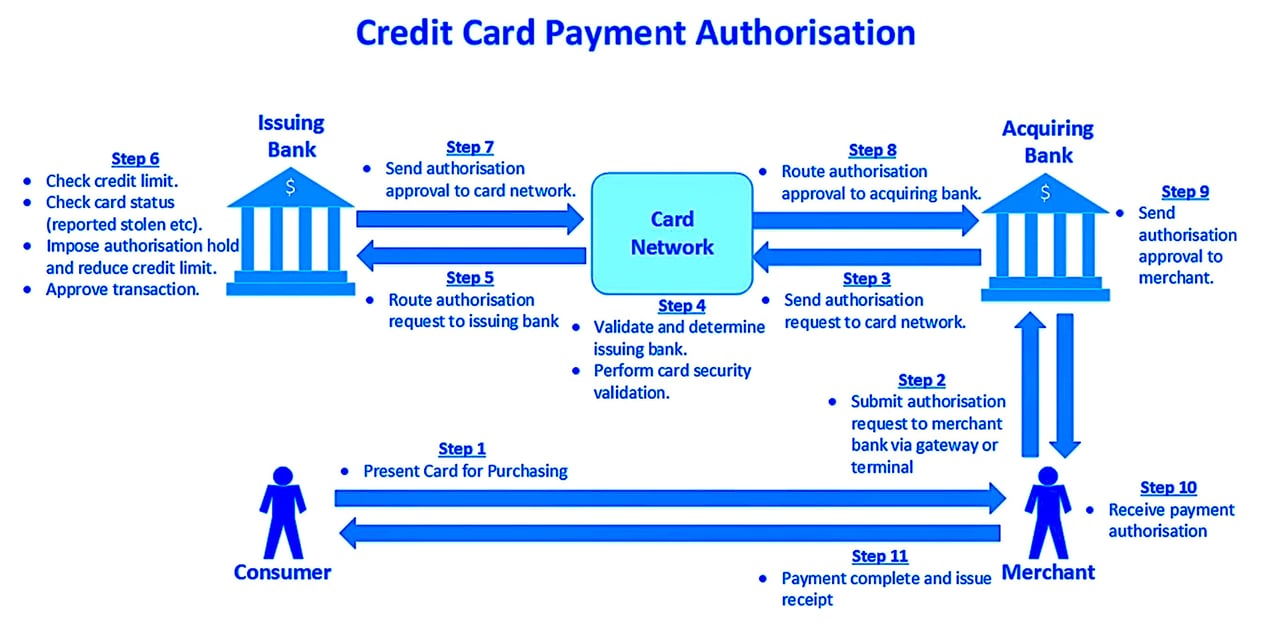
Así funciona una operación típica cuando se utiliza una tarjeta de pago:
- Autorización: Cuando usted realiza una compra, el comercio envía los datos del pago a su propio banco (denominado banco adquirente). El banco adquirente se pone entonces en contacto con la red de pagos (por ejemplo, Visa o Mastercard), que encamina la solicitud de la operación al banco emisor de su tarjeta (su banco). Su banco comprueba si usted dispone de fondos o crédito suficientes y aprueba o rechaza la operación. Visa o Mastercard no toman esta decisión: se limitan a transmitir la solicitud.
- Compensación: una vez autorizada la transacción, el banco adquirente (el banco del comercio) envía los datos del pago al banco emisor (su banco), indicando el importe exacto adeudado. De nuevo, este proceso se canaliza a través de la red de pagos, pero el movimiento de dinero afecta únicamente a los bancos.
- Liquidación: Por último, el banco emisor paga al banco adquirente a través de cuentas de liquidación cuyas posiciones netas calcula y coordina el servicio de liquidación de la red; a continuación, el adquirente abona el importe en la cuenta del comercio. La red no custodia fondos de los clientes.
Establecimiento de normas: el papel de las redes de pago más allá de las transacciones
Visa, Mastercard, American Express, Diners y Union Pay también desempeñan un papel fundamental en el establecimiento de los estándares de procesamiento de las operaciones. Fijan directrices para comercios, facilitadores de pagos y plataformas de comercio electrónico, garantizando que las operaciones sean seguras y se ajusten a la normativa financiera internacional. Estos estándares protegen a los consumidores frente al fraude y garantizan la fiabilidad del sistema de pagos en su conjunto.
No obstante, incluso en esta función regulatoria, dichas empresas no poseen ni gestionan los fondos por sí mismas. Su papel se limita a garantizar que el proceso de transferencia de fondos entre bancos sea fluido y seguro. La creencia de que estas entidades almacenan o controlan los fondos es simplemente una interpretación errónea de su función real.
El caso particular de las criptomonedas y los monederos digitales
Con el auge de las carteras digitales y las criptomonedas, el mito de los «fondos almacenados en la nube» ha ganado terreno, pero no deja de ser un mito. Incluso con servicios de pago digitales como Apple Pay, Google Pay o las carteras de criptomonedas, los fondos subyacentes siguen estando en manos de instituciones financieras o de carteras basadas en blockchain: no de Visa, Mastercard ni de ninguna otra red de pagos. Estas empresas pueden aportar la tecnología que facilita pagos más rápidos o cómodos, pero no custodian fondos reales.
En resumen: las redes de pago no son bancos
Para disipar el mito de una vez por todas: Visa, Mastercard, Diners, Union Pay, American Express y otras redes similares no custodian fondos en ninguna forma. Actúan como intermediarias y aportan la tecnología y la infraestructura necesarias para procesar los pagos entre consumidores, comercios y bancos. El movimiento real del dinero se produce entre los bancos emisores y adquirentes de los pagos y, en el caso de American Express y Discover, entre sus propios sistemas de emisión y adquirencia.
Comprender esta distinción es fundamental para apreciar la naturaleza sofisticada y, al mismo tiempo, transparente de las transacciones financieras modernas. En lugar de custodiar fondos, estas redes garantizan que su dinero circule de forma segura y eficiente a través del sistema, conectando a consumidores y comercios de todo el mundo.
La ficción de los protocolos POS secretos – 101.x y 201.x
Introducción
En el ámbito del fraude en el procesamiento de pagos, pocos mitos son tan persistentes como los llamados «protocolos secretos de TPV», numerados del 101.1 al 101.9 y del 201.1 al 201.9. Los promotores de estos esquemas afirman que cada código abre una función especial en los terminales TPV o en las redes de tarjetas que elude los procedimientos estándar de seguridad, autorización y liquidación.
Estos códigos son invenciones. No figuran en ninguna especificación técnica oficial de Visa, Mastercard, American Express, UnionPay, EMVCo ni ISO 8583. Se inventan para crear una ilusión de conocimiento privilegiado y atraer a intermediarios para que paguen elevadas comisiones de «activación» o de «licencia» por el acceso a capacidades inexistentes.
La serie 101.x: los mitos de la introducción manual
101.1 – «Instant Batch Override»
La afirmación:
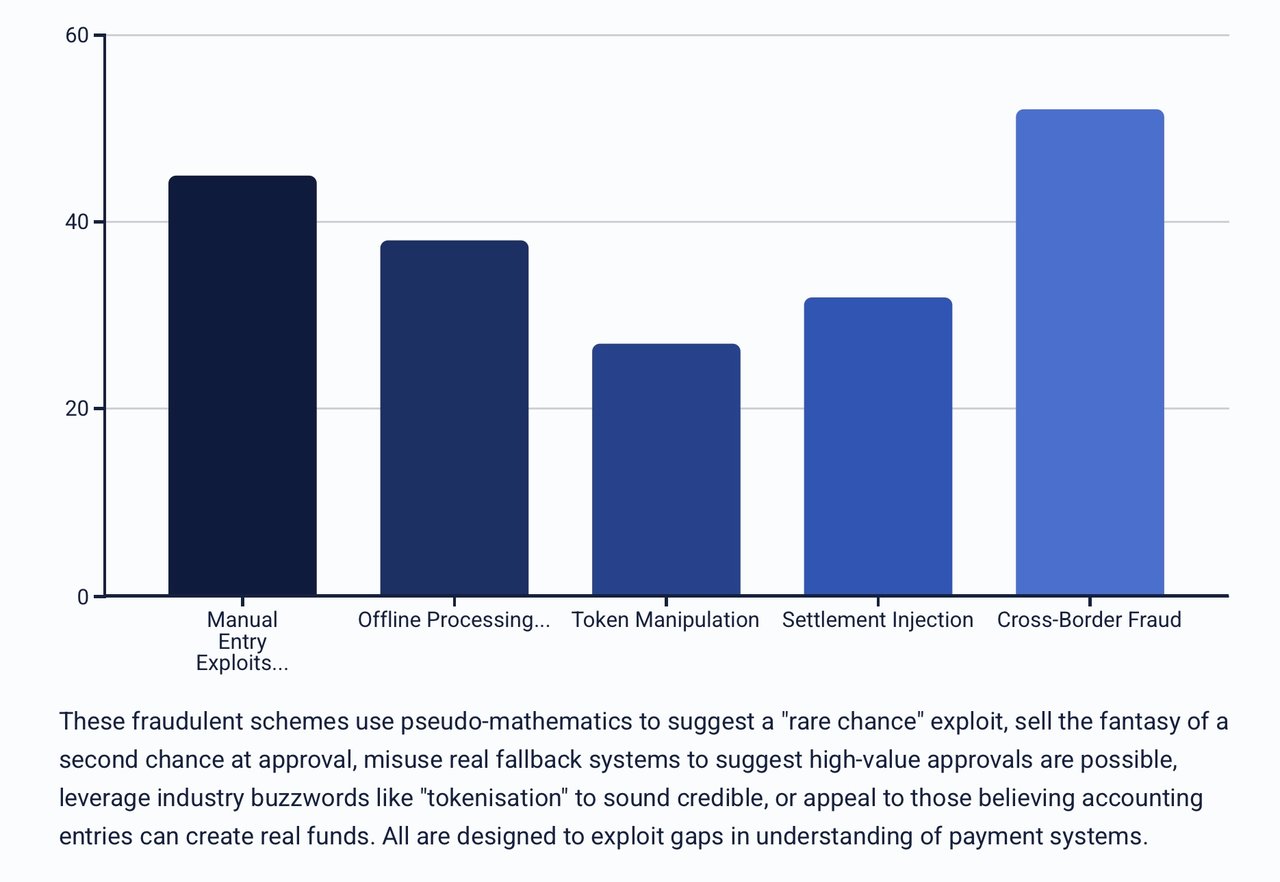
Los defraudadores presentan el «101.1» como una función oculta del TPV que permite a los comercios liquidar al instante operaciones introducidas manualmente, eludiendo los plazos habituales de liquidación del adquirente y de las redes de tarjetas. Lo describen como un «modo VIP» para comercios de gran volumen.
La realidad:
Todas las transacciones, con independencia del método de introducción, deben superar:
- A través del adquirente para la aceptación inicial.
- A través de la red de tarjetas para su enrutamiento.
- Al emisor para su autorización.
La liquidación se realiza en lotes programados por la red. No existe ningún protocolo de liquidación instantánea en la documentación de Visa, Mastercard ni EMV.
Público objetivo:
Comerciantes sometidos a presión sobre su flujo de caja; intermediarios que buscan un producto «exclusivo» de alto margen.
Por qué funciona:
Se aprovecha de la frustración ante los retrasos de liquidación y del desconocimiento de que los ciclos de compensación son fijos.
El atractivo:
«Efectivo en su cuenta al instante: sin esperas ni demoras bancarias».
101.2 – «Liquidación manual transfronteriza»
La afirmación:
la «101.2» obligaría supuestamente a que las tarjetas emitidas en el extranjero se liquiden a nivel nacional para una compensación más rápida y comisiones más bajas.
La realidad:
Las rutas de liquidación transfronteriza vienen determinadas por las tablas de enrutamiento de intercambio de la red de tarjetas. Los terminales no pueden modificar la ruta. En la arquitectura de la red no existe ninguna anulación de este tipo.
Público objetivo:
Comercios con un elevado volumen de operaciones internacionales con tarjeta.
Por qué funciona:
Ofrece la fantasía de evitar las comisiones por cambio de divisas y los retrasos.
El reclamo:
«Trate cualquier tarjeta como si fuera local: ahorre dinero y cobre más rápido.
101.3 – «Inyección de datos de tarjeta duplicados»
La afirmación:
El envío de dos transacciones idénticas consecutivas supuestamente engaña al sistema para que apruebe automáticamente la segunda.
La realidad:
Las redes ejecutan una detección de duplicados. Las operaciones idénticas repetidas se marcan y se rechazan; los comercios pueden ser objeto de investigación.
El público destinatario:
Intermediarios que gestionan operaciones fallidas y desean «forzar» un reintento.
Por qué funciona:
Apela a la falacia del jugador: «si el primero fracasó, el segundo podría salir adelante».
El reclamo:
«Convierta los rechazos en aprobaciones con una secuencia secreta que utilizan los iniciados».
101.4 – «Abuso del límite de autorización sin consulta»
La afirmación:
«101.4» supuestamente aprovecharía los «límites de importe sin contacto» (floor limits) para eludir la autorización del emisor en operaciones manuales de importe elevado.
La realidad:
Los límites de autorización sin consulta al emisor (floor limits) se aplican únicamente a las operaciones de bajo importe con tarjeta presente aprobadas sin conexión conforme a las normas del terminal y del emisor. La introducción manual de los datos siempre requiere la autorización del emisor.
El público objetivo:
Comerciantes de sectores con uso intensivo de efectivo que buscan aprobaciones de elevado importe sin intervención del emisor.
Por qué funciona:
Utiliza de forma indebida un término real («floor limit») para dar credibilidad a una afirmación imposible.
El señuelo:
«Operaciones de elevado importe procesadas al instante: sin supervisión del emisor».
101.5 – «Merchant ID Override»
La afirmación:
Un código de terminal que cambia la cuenta de comerciante a otra con parámetros privilegiados.
La realidad:
Los identificadores de comercio (Merchant ID) se fijan en el back office del adquirente. Los terminales no pueden modificarlos localmente.
Público objetivo:
comerciantes clasificados en códigos MCC de alto riesgo que pretenden encubrir su naturaleza.
Por qué funciona:
Se basa en la idea de cambiar la «identidad» propia en la red de pagos para eludir las restricciones.
El reclamo:
«Opere con un perfil comercial limpio con solo pulsar un botón».
101.6 – «Aprobación forzada de operaciones con tarjeta no presente»
La afirmación:
Convierte las transacciones CNP en operaciones con tarjeta presente, engañando al emisor para que las apruebe.
La realidad:
La condición de tarjeta presente o no presente se señala en el modo de entrada del TPV (campo 22 de ISO 8583) y se verifica mediante criptogramas del chip; las discrepancias se deniegan.
Público objetivo:
Comercios en línea con elevadas tasas de rechazo.
Por qué funciona:
Se dirige a quienes saben que las operaciones con tarjeta presente están sujetas a menos controles antifraude, pero no comprenden la validación a nivel de datos.
El reclamo:
«Haga que sus ventas en línea parezcan pasadas por terminal en tienda para obtener mayores tasas de aprobación».
101.7 – «Explotación de reembolsos manuales»
La afirmación:
Permite emitir reembolsos sin una venta original, generando un abono directo en una cuenta.
La realidad:
Los reembolsos suelen estar vinculados a una venta original; los abonos independientes están restringidos y son objeto de estrecha supervisión por parte de los adquirentes y las redes.
El público objetivo:
Defraudadores que buscan un método de obtención de efectivo sin actividad de ventas.
Por qué funciona:
Se presenta como una «laguna» en la tramitación de reembolsos.
El reclamo:
«Abone fondos en cualquier cuenta de forma instantánea: sin necesidad de venta».
101.8 – «Manual Punching POS»
La afirmación:
La introducción manual de los datos de la tarjeta obliga a la aprobación sin verificación del emisor, mediante «identificadores de comercio de acceso encubierto».
La realidad:
La introducción manual sigue requiriendo la autorización habitual del emisor; no existe ninguna forma de eludirla.
Público objetivo:
Intermediarios y comercios de alto riesgo rechazados por las entidades adquirentes.
Por qué funciona:
Apela a quienes están cansados de los rechazos y convencidos de la existencia de vías de acceso privilegiado.
El argumento:
«No vuelva a sufrir un rechazo: todas las tarjetas funcionan».
101.9 – «Blind Settlement Injection»
La afirmación:
Inyecta datos de liquidación directamente en las colas de la red sin las autorizaciones correspondientes.
La realidad:
Los archivos de liquidación se concilian con los registros de autorización; las entradas sin correspondencia son rechazadas.
Público destinatario:
Personas que se inician en los esquemas de pago y tienen escaso conocimiento de la conciliación.
Por qué funciona:
Se apoya en la creencia de que la liquidación consiste simplemente en «enviar un archivo» y no en un proceso verificado.
El atractivo:
«Cargue sus propios pagos directamente en la red: sin necesidad de banco.»
La serie 201.x: las quimeras del modo sin conexión y la preautorización
201.1 – «Delayed Authorisation Sweep»
La afirmación:
Agrupar las transacciones por lotes de manera que se evite la autorización en tiempo real.
La realidad:
Las autorizaciones diferidas siguen requiriendo la aprobación del emisor antes de la liberación de los fondos.
Público objetivo:
Comercios en zonas con escasa conectividad.
Por qué funciona:
Abusa del concepto genuino de «almacenamiento y reenvío» (store-and-forward) para sugerir una aprobación sin controles.
El reclamo:
«Apruebe ventas incluso sin conexión en tiempo real».
201.2 – «Envío ciego entre adquirentes» (Cross-Acquirer Blind Push)
La afirmación:
Encamina las transacciones a otro adquirente sin que el comerciante lo sepa.
La realidad:
El enrutamiento está fijado por los acuerdos entre comercios y adquirentes; los terminales no pueden redirigir el tráfico.
Público objetivo:
Comercios que desean reducir las comisiones o evitar el escrutinio de su entidad adquirente.
Por qué funciona:
Sugiere una vía secreta para elegir su procesador sobre la marcha.
El atractivo:
«Envíe sus operaciones al banco que usted elija, no al que le venga impuesto».
201.3 – «TPV sin conexión»
La afirmación:
El modo oculto tramita operaciones sin conexión eludiendo la autorización.
La realidad:
las transacciones sin conexión siguen requiriendo la aprobación del emisor cuando se cargan; no existe ninguna forma de eludirla.
Público objetivo:
Comerciantes con conectividad inestable, operadores a bordo de buques, proveedores de servicios en zonas remotas.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
El planteamiento:
«Siga vendiendo, incluso sin conexión a la red: cobre de todos modos».
201.4 – «Agregación multitarjeta»
La afirmación:
Combinar múltiples transacciones pequeñas en una sola de gran importe para eludir los controles.
La realidad:
Infringe las normas de la red y activa los controles de detección de fraude.
El público objetivo:
Comercios con MCC de importe reducido que desean procesar volúmenes elevados.
Por qué funciona:
Apela a la lógica de «pasar desapercibido» por debajo de los umbrales establecidos.
El argumento:
«Ocultar grandes ventas dentro de un procesamiento de operaciones de pequeño importe».
201.5 – «Preautorización + Finalización, relación 1/10000»
La afirmación:
Una de cada 10 000 operaciones completadas se procesa sin la preautorización correspondiente.
La realidad:
Cada finalización queda conciliada; no existe ninguna vía estadística para eludir el control.
Público objetivo:
Intermediarios que buscan operaciones individuales de alto valor.
Por qué funciona:
Recurre a seudomatemáticas para sugerir una «oportunidad excepcional» de aprovechar una vulnerabilidad.
El atractivo:
«Colarse en una venta de alto valor: 1 probabilidad entre 10 000».
201.6 – «Autorización en cascada»
La afirmación:
Si se rechaza, la operación se reintenta con otro emisor.
La realidad:
el enrutamiento específico por BIN implica que solo el emisor de la propia tarjeta puede autorizar.
Público objetivo:
Comerciantes con elevadas tasas de rechazo.
Por qué funciona:
Vende la fantasía de una segunda oportunidad de aprobación.
El argumento:
«No se detenga ante un solo rechazo: dé otra oportunidad a su venta».
201.7 – “Explotación del procesamiento sustitutivo (stand-in)”
La afirmación:
Forzar el procesamiento de sustitución de la red (STIP) para aprobar transacciones de elevado importe.
La realidad:
los límites de STIP son definidos por el emisor y están sujetos a un tope de bajo valor.
Público objetivo:
Comercios que desean aprobar operaciones durante interrupciones del emisor.
Por qué funciona:
Hace un uso indebido de un sistema de contingencia real para sugerir que son posibles aprobaciones de alto valor.
El señuelo:
«Apruebe grandes ventas aunque el banco esté fuera de línea».
201.8 – «Token Override»
La afirmación:
Sustituir los datos de la tarjeta por un token «de confianza» que siempre sea aceptado.
La realidad:
Los tokens se verifican con las bóvedas de tokens del emisor; las discrepancias se rechazan.
Público objetivo:
Defraudadores con datos de tarjeta no válidos.
Por qué funciona:
Aprovecha el término de moda «tokenización» para parecer creíble.
El reclamo:
«Utilice un token de llave maestra para abrir cualquier pago».
201.9 – «Negative Settlement Offset»
La afirmación:
Registrar una operación negativa para generar un crédito sin el correspondiente débito.
La realidad:
Todos los asientos de compensación se concilian con las transacciones originales; las contrapartidas sin correspondencia son rechazadas.
Público destinatario:
Personas que buscan una «inyección de liquidez» sin actividad de venta.
Por qué funciona:
Atrae a quienes creen que los asientos contables pueden crear fondos reales.
El reclamo:
«Abone cuentas de la nada mediante un asiento negativo».
Si desea obtener más información, sírvase consultar los siguientes enlaces
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.


