
El «banquero de nivel 14+»: un rango que no existe
Cómo se distribuye realmente la autoridad en la banca
No existe un «banquero de nivel 14 o superior». Ningún regulador, organismo sectorial ni banco reconoce ese término como un rango estándar. Lo que sí existe es un sistema cuidadosamente estratificado de autorizaciones, desde los límites de un cajero hasta las facultades de los supervisores nacionales y de los organismos internacionales de normalización. Es una de las principales defensas del sector frente al riesgo operativo, las brechas de seguridad y la inestabilidad financiera, y constituye el objeto de esta página.
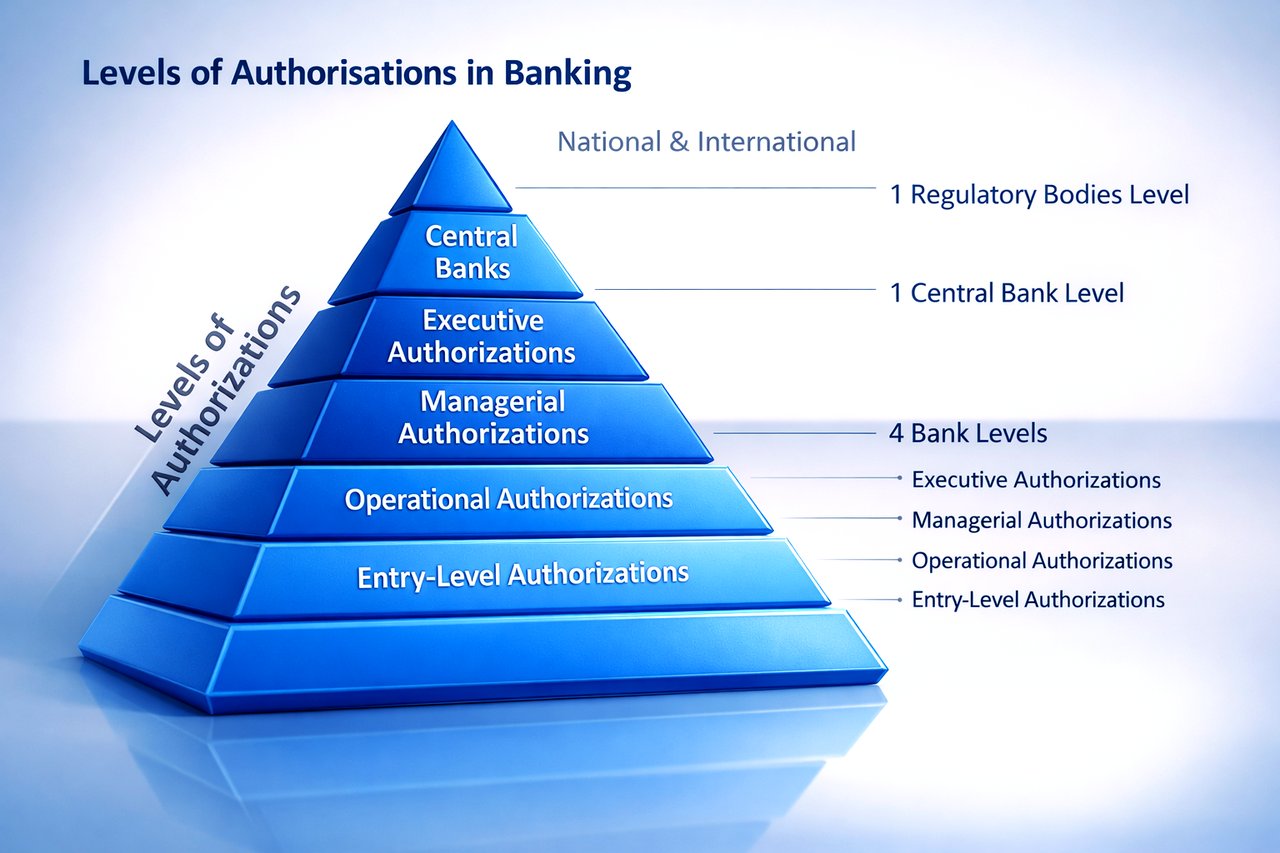
La autoridad dentro de un banco
En cada banco, la autoridad se asigna según la función, con límites definidos en cada nivel. El Federal Financial Institutions Examination Council describe la estructura habitual (FFIEC, 2016):
- Nivel inicial: los cajeros y el personal de atención al cliente realizan operaciones rutinarias y acceden a la información de los clientes dentro de límites estrictamente definidos.
- Nivel operativo: los gestores de préstamos y de cuentas aprueban préstamos y administran las cuentas de los clientes, normalmente con una autenticación adicional.
- Nivel directivo: los directivos aprueban las operaciones de gran cuantía, consultan informes detallados y realizan auditorías, lo que constituye los controles y contrapesos internos.
- Nivel ejecutivo: los altos directivos disponen de acceso completo, adoptan las decisiones estratégicas, aprueban los compromisos significativos y consultan los informes que determinan la orientación del banco.
Estos límites se aplican mediante sistemas de control de acceso, conforme a lo exigido por marcos regulatorios como la Ley Gramm-Leach-Bliley (GLBA) en Estados Unidos (Federal Trade Commission, 2002).
Cargos, categorías y el nivel 14 inexistente
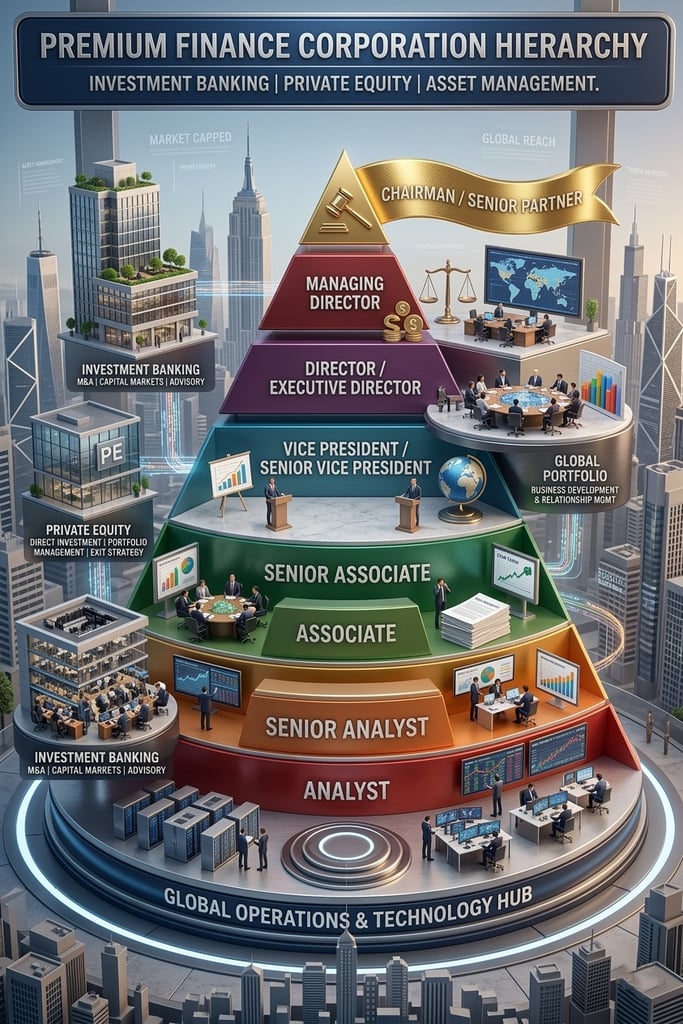
Los bancos denominan los puestos por su función, no por un número. Los bancos de inversión utilizan cargos como Analyst, Associate, Vice President, Director y Managing Director. La banca minorista y comercial habla de cajeros, representantes de atención al cliente y directores de sucursal, con un nivel ejecutivo encabezado por el Consejero Delegado y el Director Financiero. Cada cargo conlleva responsabilidades definidas y un nivel de autoridad definido.
Algunos bancos aplican escalas numéricas internas para determinar la antigüedad o la remuneración. Estas escalas difieren de una entidad a otra: un nivel 4 en un banco puede corresponder a un nivel 3 en otro. Por tanto, podría existir un «nivel 14» dentro del sistema de clasificación de un banco concreto, para uso interno, pero carece de significado fuera de ese banco sin sus directrices de clasificación.
Tampoco la expresión fue acuñada por una novela ni por ninguna publicación oficial. Vienen a la memoria La hoguera de las vanidades, de Tom Wolfe, y otras sátiras de la élite financiera, pero la frase parece haber surgido en foros de debate financiero en línea. Toma prestados los niveles numerados de los videojuegos, donde un número más alto indica progreso y estatus, y en círculos no profesionales constituye una exageración deliberada.
Supervisión nacional
Por encima de cada banco se sitúan las autoridades nacionales, que supervisan las operaciones bancarias y hacen cumplir la legislación financiera y de protección de los consumidores. El Banco de Pagos Internacionales describe sus funciones (BIS, 2021):
- Los supervisores bancarios inspeccionan, examinan y sancionan a las entidades bajo su jurisdicción, haciendo cumplir la normativa y protegiendo a los consumidores. En Estados Unidos, la Office of the Comptroller of the Currency (OCC) autoriza y supervisa los bancos nacionales, la Reserva Federal supervisa los bancos estatales que son miembros del Sistema de la Reserva Federal y la Federal Deposit Insurance Corporation (FDIC) supervisa los bancos con licencia estatal que no pertenecen a él. En el Reino Unido, la Prudential Regulation Authority (PRA), integrada en el Banco de Inglaterra, supervisa la solidez y la seguridad de los bancos, mientras que la Financial Conduct Authority (FCA) regula su conducta.
- Los bancos centrales, como la Reserva Federal y el Banco Central Europeo (BCE), gestionan la moneda, la política monetaria y los sistemas de pago, e intervienen para garantizar la liquidez y la solvencia cuando es necesario.
Normas internacionales
Dado que las finanzas trascienden las fronteras, organismos internacionales coordinan la supervisión y fijan normas comunes (BIS, 2023):
- El BIS actúa como banco de los bancos centrales y como foro de cooperación financiera internacional, y alberga el Comité de Supervisión Bancaria de Basilea (BCBS).
- El BCBS emite los Acuerdos de Basilea, que establecen normas globales sobre el capital bancario, la gestión de riesgos y la supervisión (BCBS, 2022).
La autorización en la práctica
El cumplimiento de estos requisitos exige tanto tecnología como disciplina en materia de cumplimiento normativo. El FFIEC (2016) señala tres puntos:
- Tecnología y cumplimiento normativo: sistemas informáticos que aplican controles de acceso basados en funciones y satisfacen requisitos regulatorios como el Reglamento General de Protección de Datos (RGPD) o la Ley Sarbanes-Oxley.
- Supervisión continua: revisión permanente de las prácticas de autorización, con detección de anomalías para identificar intentos de acceso no autorizado y patrones de transacciones sospechosas.
- Adaptación: los sistemas de autorización deben mantenerse al ritmo de la tecnología financiera, y los bancos recurren cada vez más a la inteligencia artificial y al aprendizaje automático para reforzar la seguridad frente a nuevas ciberamenazas.
Normas de supervisión y práctica del sector
Las normas de supervisión apuntan en la misma dirección. Los Principios revisados para la gestión sólida del riesgo operacional del Comité de Basilea (BCBS, 2021) sostienen que un programa sólido de control interno exige una adecuada segregación de funciones, y consideran que el rendimiento y la seguridad de las tecnologías de la información y la comunicación son esenciales para la actividad de un banco. El Chartered Institute for Securities & Investment (CISI, 2021) subraya la formación continua del personal, las auditorías periódicas y las normas reconocidas, como el NIST Cybersecurity Framework.
En resumen
La autoridad en la banca es real, está organizada en niveles y se encuentra documentada. Abarca desde los límites internos de cada función hasta los supervisores nacionales y los organismos normativos internacionales, y se hace efectiva mediante la tecnología, el cumplimiento normativo y la auditoría. Un «banquero de nivel 14+» no tiene cabida en esa estructura. La estructura seguirá adaptándose a medida que evolucione la tecnología financiera; la necesidad de contar con ella no desaparecerá.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.


