
Mitos bancarios
M0 no está fuera de los registros contables
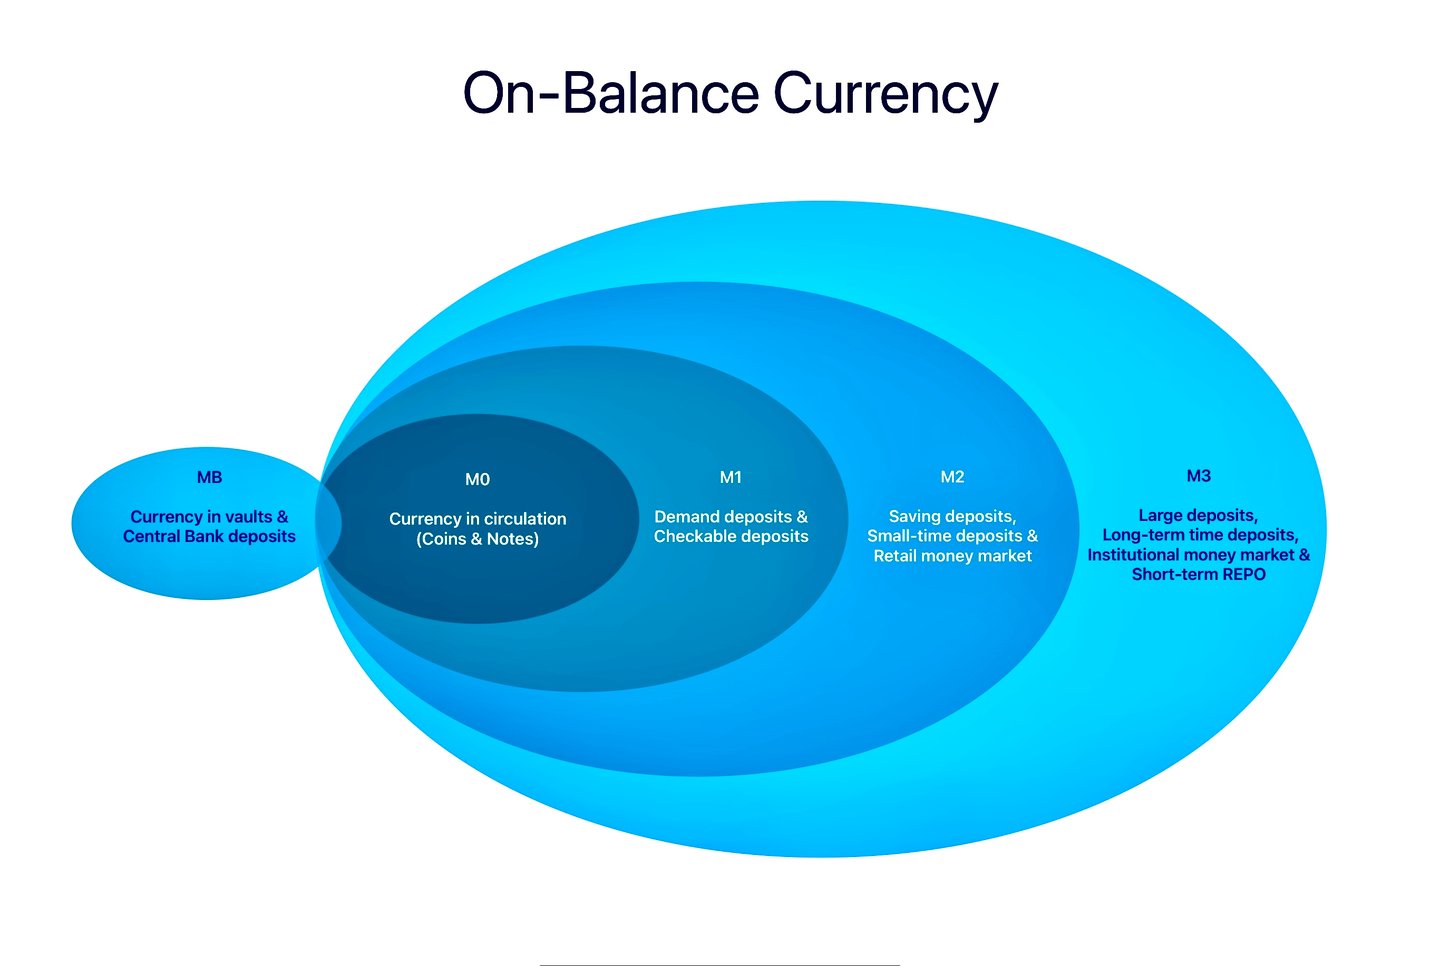
Los términos M0, MB, M1, M2 y M3 (también conocidos como «agregados monetarios») designan distintas medidas de la oferta monetaria de una economía. Estas medidas permiten cuantificar la cantidad de moneda disponible en una economía en un momento determinado y suelen ser utilizadas por economistas y responsables de política económica para comprender la coyuntura económica y orientar la política monetaria.
A continuación se explica brevemente en qué consiste cada una de estas medidas:
- M0: El agregado M0 comprende el efectivo líquido en circulación. Incluye monedas, billetes y otras formas de moneda que se encuentran en circulación y que no están en poder del gobierno ni de las entidades financieras. M0 incluye también las reservas del banco central, es decir, los depósitos que los bancos comerciales mantienen en el banco central.
- MB (Base monetaria): La base monetaria, también denominada dinero de base o circulante en sentido estricto, comprende el efectivo en circulación (monedas y billetes) y las reservas que los bancos comerciales mantienen en el banco central. Según algunas definiciones, puede incluir también el efectivo en caja: el dinero conservado en las bóvedas de los bancos comerciales.
- M1: M1 comprende el efectivo en circulación (excluidas las reservas bancarias), más los depósitos que son casi tan líquidos como el efectivo. En concreto, M1 incluye las cuentas corrientes (fondos en cuentas a la vista que pueden retirarse en cualquier momento sin preaviso) y otros depósitos a la vista. En esencia, abarca todos los fondos de disponibilidad inmediata para el gasto.
- M2: M2 incluye todo lo comprendido en M1, además de otros tipos de depósitos de acceso menos inmediato. En concreto, M2 incluye las cuentas de ahorro, las cuentas del mercado monetario y los depósitos a plazo de pequeño importe (certificados de depósito inferiores a una determinada cuantía, a menudo 100 000 USD). Se trata de formas de dinero que pueden convertirse en efectivo con relativa facilidad, aunque no con la rapidez ni la comodidad de los componentes de M1.
- M3: M3 incluye todo lo comprendido en M2, además de instrumentos negociables como los pactos de recompra, las participaciones en fondos del mercado monetario y los valores de deuda a corto plazo (definición de la zona del euro; la Reserva Federal de EE. UU. dejó de publicar M3 en 2006). Se trata de tipos de dinero menos líquidos que los incluidos en M2, pero que aun así contribuyen al total de dinero disponible en la economía.
Cada una de estas medidas ofrece una perspectiva distinta de la oferta monetaria y puede resultar útil para comprender diferentes aspectos de la economía. M0 y M1, por ejemplo, se utilizan con frecuencia para analizar las formas de liquidez más inmediatas de la economía, mientras que M2 y M3 sirven para comprender las tendencias más amplias de la oferta monetaria.
Es importante señalar que las definiciones exactas de estas medidas pueden variar de un país a otro.
Fuera de libros/balance
Para comprender qué significa «off-ledger», sírvase leer aquí
La realidad física de M₀
Por qué su componente en efectivo no puede transferirse por vía electrónica
El término M₀ designa la base monetaria o dinero base, que comprende el efectivo en circulación (billetes y monedas) así como las reservas que los bancos comerciales mantienen en el banco central. Comprender por qué el componente de efectivo de M₀ debe desplazarse físicamente, y por qué las reservas solo se transfieren entre cuentas abiertas en el banco central, exige una apreciación más profunda de sus propiedades singulares y del marco operativo de los sistemas monetarios modernos.
Características principales de M₀
1. Composición física
- Una parte considerable de M₀ se compone de efectivo tangible (billetes y monedas). A diferencia de los depósitos electrónicos o del dinero digital, que existen como asientos en los sistemas bancarios, esta parte de M₀ es inherentemente física y debe manipularse físicamente para cambiar de titular.
2. Naturaleza al portador del efectivo físico
- El efectivo, como instrumento al portador, implica que la titularidad se determina por la posesión. Transferir efectivo físico de una entidad a otra exige la entrega material del propio efectivo.
3. Componente de reserva
- El segundo componente del M₀ comprende las reservas que los bancos comerciales mantienen en el banco central. Si bien los saldos de reservas pueden ajustarse por vía electrónica (por ejemplo, mediante los mecanismos de compensación del banco central), la parte en efectivo está sujeta a sus limitaciones físicas.
Por qué el efectivo no puede transferirse electrónicamente
1. Limitaciones físicas del efectivo
- Los billetes y las monedas, que constituyen una parte sustancial de M₀, existen al margen del marco digital del sistema bancario. La transferencia de efectivo implica una entrega física (por ejemplo, entre bancos, sucursales o cajeros automáticos), ya que no puede representarse digitalmente conservando su condición de moneda de curso legal.
2. Diseño del sistema bancario
- El sistema monetario está estructurado de modo que distingue entre el dinero físico y el dinero digital. Mientras que las operaciones digitales (por ejemplo, depósitos o fondos electrónicos) implican la actualización de los libros contables de las cuentas, el efectivo físico de M₀ debe trasladarse materialmente para completar las operaciones.
3. Titularidad y liquidación
- A diferencia del dinero digital, que se apoya en la confianza en los registros bancarios, la titularidad del efectivo físico depende exclusivamente de quién lo posee. Por consiguiente, la transferencia de efectivo (M₀) exige su traslado físico para que se produzca el cambio de titularidad.
4. Marco operativo
- Aunque las reservas del banco central (parte de M₀) pueden ajustarse por vía electrónica mediante los sistemas de liquidación, el componente de efectivo físico no puede trasladarse de este modo. Cuando se requiere efectivo físico, este debe retirarse y transportarse materialmente.
Ejemplos de movimiento físico de M₀
1. Transferencias interbancarias de efectivo
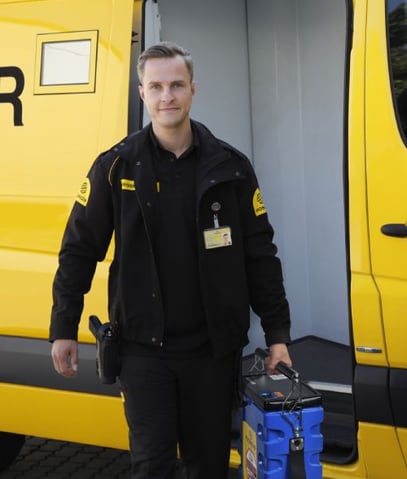
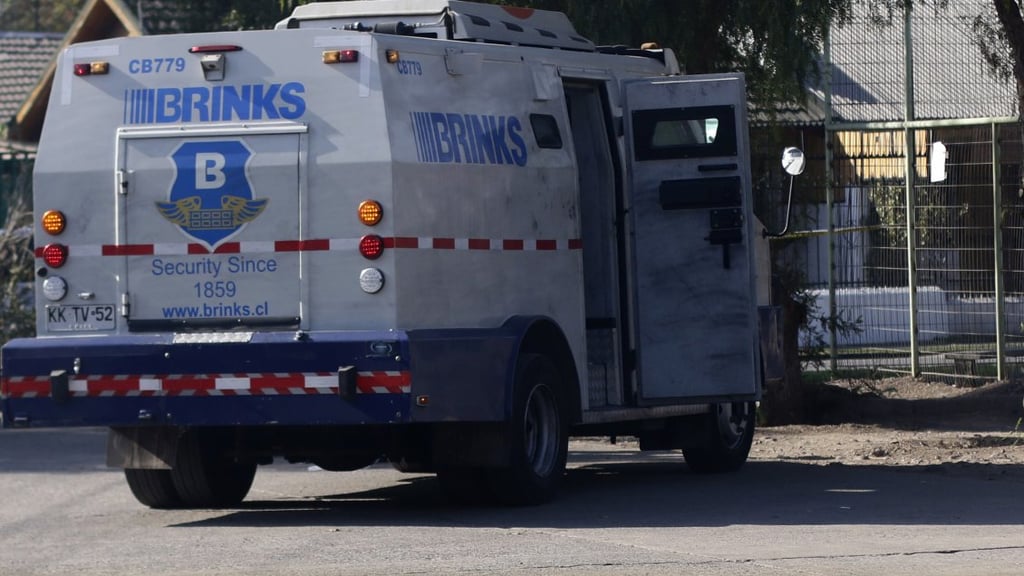
- Cuando un banco necesita suministrar efectivo físico a otro, vehículos blindados transportan físicamente los billetes y las monedas. Esto suele ser necesario en periodos de elevada demanda de efectivo (por ejemplo, en festividades).
2. Reposición de cajeros automáticos
- Los bancos deben abastecer físicamente de efectivo los cajeros automáticos para atender las necesidades de retirada de sus clientes, lo que conlleva un esfuerzo logístico considerable y medidas de seguridad significativas.
3. Necesidades de tesorería de la empresa
- Las empresas, en particular las de los sectores minorista o con uso intensivo de efectivo, requieren con frecuencia grandes cantidades de moneda física. Los bancos deben organizar la entrega segura de este efectivo.
Reducción de la necesidad de movimiento físico de M₀
1. Fomento de las transacciones digitales
- Al fomentar los pagos electrónicos y la banca digital, puede reducirse la dependencia del efectivo físico, con lo que se minimizan las dificultades logísticas del traslado del M₀.
2. Reciclaje de efectivo
- Los bancos pueden optimizar el reciclaje de efectivo en las sucursales y cajeros automáticos locales, donde el efectivo depositado se reutiliza para las retiradas, lo que reduce la necesidad de transporte físico.
3. Desarrollo de monedas digitales de banco central (CBDC)
- Las monedas digitales de banco central (CBDC) podrían representar potencialmente el M₀ en forma plenamente digital, permitiendo la transferencia electrónica y conservando el respaldo del banco central. Ello podría reducir la necesidad de efectivo físico.
Perspectivas y desafíos
1. Transición hacia una economía sin efectivo
- Desafíos: Resistencia por parte de las poblaciones que dependen del efectivo y de los sectores en los que este sigue siendo predominante.
2. Dependencia del efectivo físico
- Desafíos: Conciliar la reducción de la dependencia del efectivo con la garantía de la inclusión financiera.
3. Implantación de las monedas digitales de banco central (CBDC)
- Desafíos: Obstáculos técnicos, regulatorios y de aceptación social.
En resumen, el componente en efectivo de M₀ no puede transferirse por medios electrónicos, y las reservas se desplazan únicamente entre cuentas abiertas en el banco central; ninguno de los dos puede «descargarse» ni mantenerse fuera de los registros contables. Si bien las soluciones digitales y las innovaciones como las CBDC pueden reducir la dependencia del efectivo físico, el traslado de M₀ seguirá siendo una realidad logística mientras la moneda física conserve su papel fundamental en la economía.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.


