El mito del MT103 de SWIFT como documento único y su descarga desde la Cuenta Común
Comprensión de las «cuentas comunes»
En terminología bancaria precisa, la expresión «cuenta común» no es un concepto formalmente reconocido en la banca. Suele tratarse de un término coloquial o propio de intermediarios. Normalmente se refiere a:
- Una cuenta nostro mantenida por el Banco con uno de sus corresponsales, que el Banco designa como canal principal de liquidación de las transferencias entrantes de terceros antes de que los fondos se abonen en la cuenta final del cliente.
- Cuando un banco mantiene varias cuentas nostro con distintos bancos corresponsales, suele seleccionarse una de ellas como cuenta operativa por defecto para una determinada divisa y corredor. Esa cuenta puede ser denominada por los «intermediarios» «cuenta común», dado que todas las comisiones de activación de los clientes o las transferencias previas a la activación se dirigen a ella, bajo la responsabilidad del banco, hasta que sea admisible su liquidación en las cuentas individuales de los clientes.
Distinciones clave:
- Cuentas nostro: cada una de ellas es una cuenta corriente que el banco mantiene en una entidad corresponsal y que se utiliza para la compensación y la liquidación en divisas.
- Cuenta común – Designación informal de la cuenta nostro específica que el banco indica a las contrapartes para los flujos iniciales o agrupados. Es «común» únicamente en el sentido de que en ella pueden recibirse las comisiones de activación o los importes de prefinanciación de varios clientes, siempre bajo el control estricto del banco, con carácter previo a su asignación.
- Restricción regulatoria: ningún cliente ostenta derechos de propiedad sobre una «cuenta común». Los fondos depositados en dicha cuenta siguen siendo propiedad del banco hasta que se contabilicen en la cuenta activada del cliente. La liquidación por cuenta de un cliente no es jurídicamente admisible hasta que se hayan completado la diligencia debida y la activación.
Comprender las limitaciones de la mensajería SWIFT en las transferencias de fondos nacionales e internacionales
En el mundo de las finanzas internacionales, los mensajes SWIFT, como el MT103, suelen malinterpretarse y se sobrestiman en cuanto a su función y capacidad. Persiste la idea errónea de que el mero envío de un mensaje MT103 basta para transferir fondos al extranjero y de que los detalles de la operación pueden descargarse manualmente desde una cuenta común al recibirse el mensaje. Esta creencia no solo es inexacta, sino que además pasa por alto la complejidad y las múltiples capas de los procesos que sustentan las operaciones transfronterizas. Para desmentir este mito, es fundamental profundizar en lo que representa un MT103, en las limitaciones de la mensajería SWIFT y en los verdaderos mecanismos de las transferencias internacionales de fondos.
¿Qué es un MT103?
Un MT103 (sustituido en los pagos transfronterizos desde noviembre de 2025 por el mensaje ISO 20022 pacs.008) es un formato de mensaje SWIFT estandarizado que se utiliza para las transferencias bancarias internacionales entre entidades financieras. Proporciona información detallada sobre el pago, incluidos los datos del ordenante y del beneficiario, el importe, la divisa y las referencias de la operación. El MT103 se utiliza ampliamente porque ofrece transparencia y trazabilidad, y sirve como registro de la orden de pago. No obstante, es importante comprender que el MT103 es únicamente una herramienta de comunicación: un conjunto digital de instrucciones transmitido entre bancos.
La función y las limitaciones del MT103
Si bien el MT103 contiene información esencial sobre una operación, por sí mismo no inicia la transferencia efectiva de los fondos. Es análogo a enviar una carta de intención detallada con todos los parámetros de la operación, pero sin los fondos. La red SWIFT es una plataforma de mensajería segura que permite a los bancos comunicarse entre sí en relación con instrucciones de pago, confirmaciones y otra información financiera. No mueve el dinero; se limita a facilitar la comunicación que respalda el movimiento de fondos a través de otros canales.
El mito del MT103 y de la descarga manual
Un error muy extendido consiste en creer que, una vez enviado y recibido un MT103, los detalles de la transacción pueden descargarse de inmediato de forma manual desde una cuenta común, dando a entender o creyendo que los fondos ya están disponibles en la cuenta común del banco. Esta creencia es fundamentalmente errónea, porque confunde el componente de mensajería con el proceso efectivo de movimiento de fondos. La recepción de un MT103 no equivale a la recepción de los fondos.
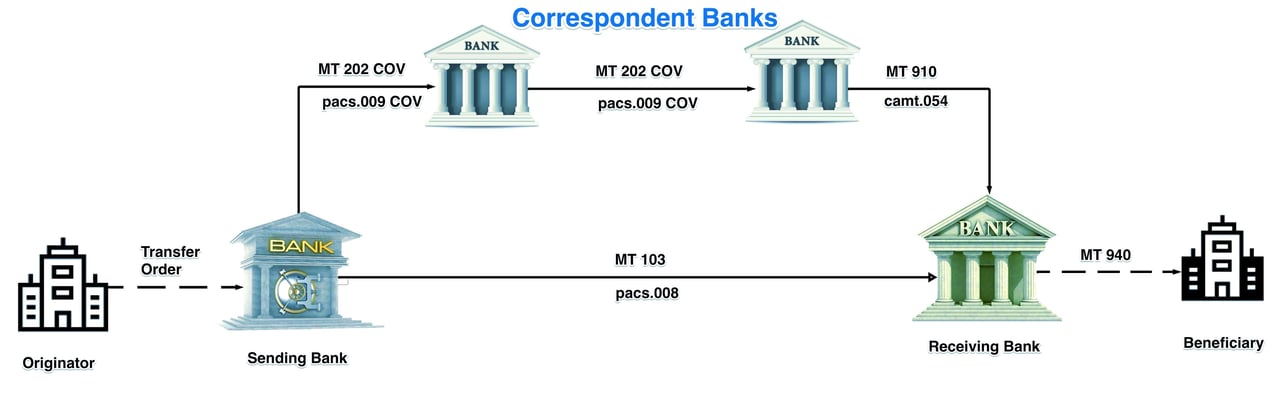
Para que los fondos estén disponibles en la cuenta nostro (común), deben completarse varios pasos adicionales:
- Verificación y conciliación: El banco que recibe el MT103 debe verificar el mensaje y conciliarlo con otros mensajes correspondientes, como el MT202 COV (que facilita los detalles del pago de cobertura) y el MT910 (confirmación de abono), o con sus equivalentes ISO 20022: pacs.009 COV y camt.054.
- Movimiento efectivo de fondos: más allá del intercambio de mensajes, los fondos deben circular realmente a través de la red de banca corresponsal, las cuentas de liquidación del banco central o sistemas de pago en tiempo real. Ello implica una serie de adeudos y abonos en diversas cuentas, ya sea directamente entre bancos o a través de intermediarios.
- Alineación de los sistemas: todos los sistemas pertinentes, incluidos los de mensajería, liquidación de fondos y conciliación de cuentas, deben estar perfectamente alineados para que los fondos se abonen en la cuenta común. Solo una vez cumplidas estas condiciones puede el banco descargar y consultar manualmente los detalles de la transacción.
La mecánica profunda de las transferencias internacionales de fondos
Para comprender plenamente las limitaciones del MT103 y el proceso de las transferencias internacionales de fondos, es esencial conocer el contexto más amplio en el que se realizan estas operaciones.
Redes de banca corresponsal
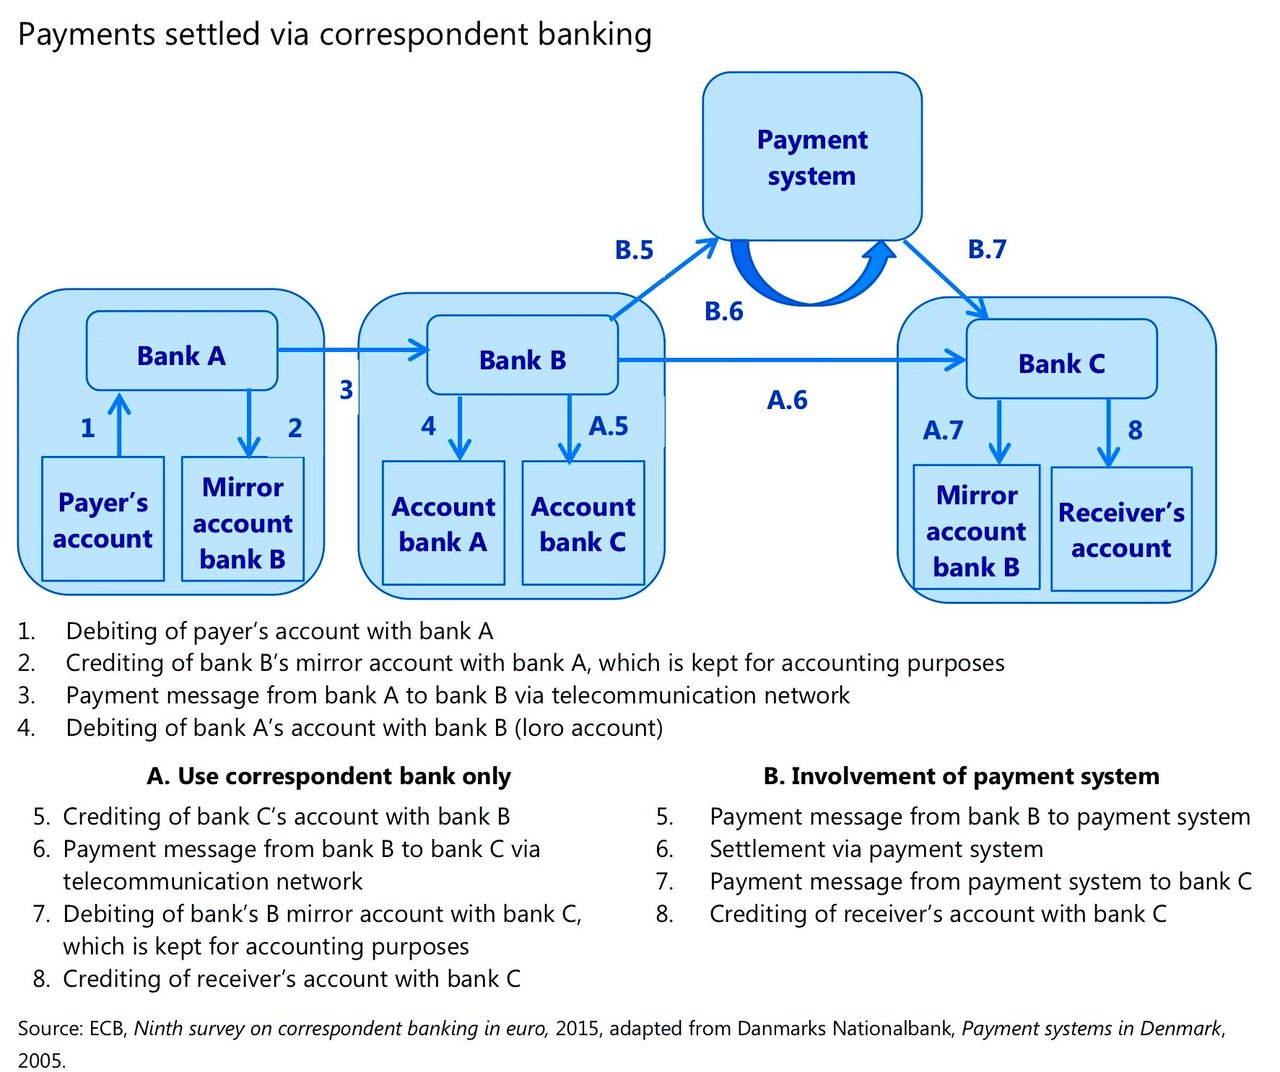
La mayoría de las operaciones internacionales se apoyan en una red de bancos corresponsales que facilitan la transferencia de fondos entre bancos que pueden no mantener relaciones directas entre sí. En este sistema, los fondos se desplazan mediante una serie de acuerdos bilaterales, y cada banco de la cadena adeuda y abona cuentas a medida que los fondos avanzan hacia su destino final. Este proceso no es instantáneo y exige una coordinación y una verificación minuciosas en cada etapa.
Cuentas de liquidación en bancos centrales
En el caso de las grandes instituciones financieras, la liquidación de las operaciones internacionales se efectúa con frecuencia a través de los bancos centrales mediante sistemas de liquidación bruta en tiempo real (RTGS). Estos sistemas garantizan la transferencia inmediata de fondos en términos brutos, lo que reduce el riesgo de liquidación y asegura la liquidez en los mercados financieros. No obstante, incluso los sistemas RTGS exigen una serie de confirmaciones y verificaciones que van más allá de la mera transmisión de un mensaje MT103.
Sistemas de pago en tiempo real
En algunos casos, pueden utilizarse sistemas de pagos en tiempo real (RTP) para facilitar la liquidación inmediata y la disponibilidad de los fondos. Estos sistemas ofrecen una compensación y liquidación casi instantáneas, pero también operan dentro de un marco que exige algo más que un mensaje MT103 para efectuar la transferencia de fondos.
La realidad: mensajes SWIFT frente al movimiento efectivo de fondos
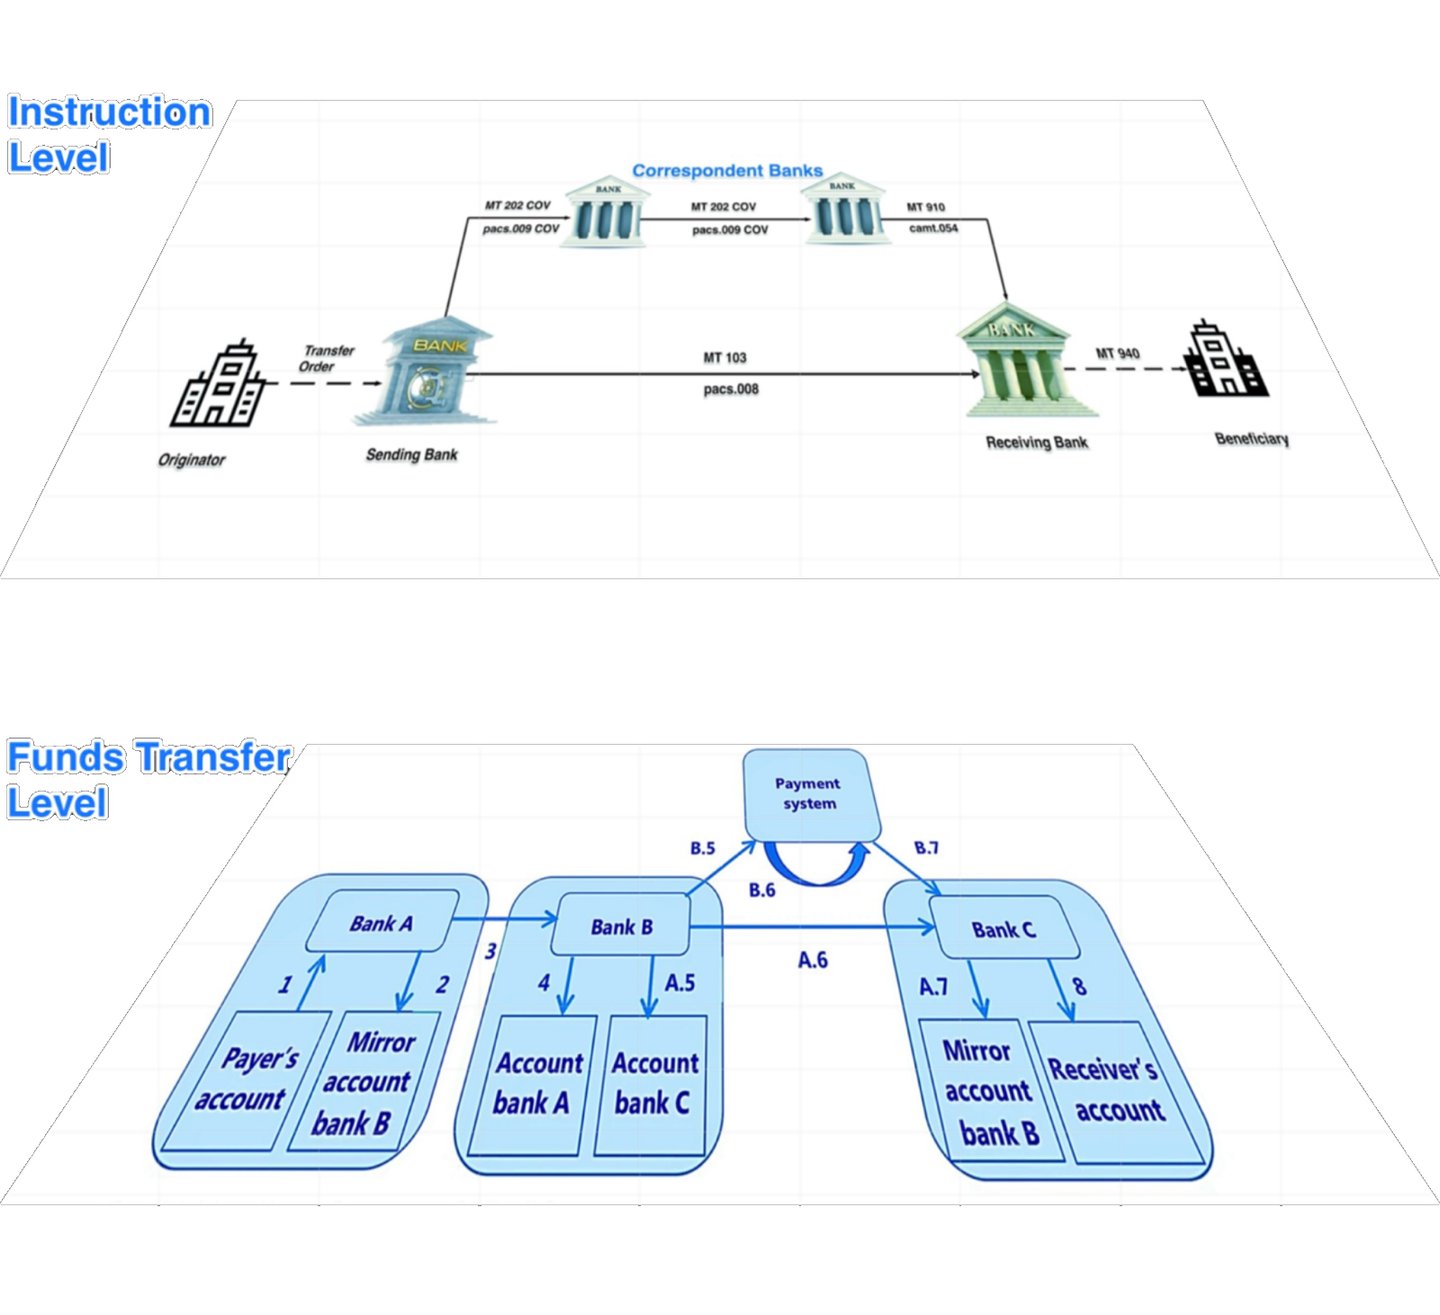
Es fundamental subrayar que los mensajes SWIFT no equivalen al movimiento de fondos. Son herramientas que facilitan la comunicación entre entidades financieras y proporcionan la información necesaria para respaldar el proceso de transferencia de fondos. El movimiento efectivo del dinero implica un proceso más profundo y complejo de adeudo y abono de cuentas dentro de una red de bancos, sistemas de liquidación de bancos centrales o mecanismos de pago en tiempo real.
Creer que un único mensaje MT103 puede por sí solo transferir fondos, o que los detalles de una operación pueden descargarse manualmente desde una cuenta común sin que existan los fondos subyacentes, refleja una incomprensión fundamental del funcionamiento de la banca internacional. Los mensajes SWIFT, aunque esenciales, son solo una parte de un proceso más amplio y multifacético que garantiza el movimiento seguro y eficiente de fondos a través de las fronteras.
La necesidad de una comprensión integral
El mito del MT103, que consiste en creer que por sí solo puede transferir fondos y proporcionar acceso inmediato a los detalles de la operación, es una idea errónea que puede generar confusión y expectativas no satisfechas. Es fundamental que las empresas y los particulares que intervienen en operaciones internacionales comprendan la infraestructura financiera en su conjunto y la interacción entre la mensajería SWIFT y los movimientos efectivos de fondos.
Para dominar con eficacia las complejidades de las finanzas internacionales, es preciso reconocer que los mensajes SWIFT son únicamente una herramienta de comunicación. La transferencia real de fondos implica un sofisticado sistema de banca corresponsal, liquidaciones en bancos centrales y sistemas de pago en tiempo real, que deben funcionar de manera coordinada para lograr el resultado deseado. Solo apreciando estas complejidades puede comprenderse verdaderamente la realidad de las operaciones transfronterizas y las limitaciones de confiar exclusivamente en un mensaje MT103.
Otras variantes
Tipos de mensajes SWIFT auténticos utilizados habitualmente en estafas
Se trata de instrucciones bien documentadas y parcialmente utilizadas en el sistema bancario internacional:
1. MT 103 – Transferencia individual de cliente
- Legitimidad: auténtico
- Finalidad: se utiliza para transferencias electrónicas transfronterizas o nacionales entre bancos para pagos de clientes.
- Variante GPI: el MT 103 GPI existe como versión mejorada en el marco del programa Global Payments Innovation (GPI) de SWIFT. Incluye seguimiento (mediante UETR), procesamiento más rápido y mayor transparencia.
2. MT 104 – Solicitud de adeudo directo
- Legitimidad: real, pero limitada
- Finalidad: Se utiliza para solicitar adeudos en la cuenta de un cliente a través de un banco corresponsal, únicamente en el marco de acuerdos bilaterales o multilaterales entre los bancos afectados; rara vez se emplea en pagos transfronterizos.
- MT104 GPI: No es un término estándar. GPI se aplica a las transferencias, no a las instrucciones de adeudo. Esta entrada es engañosa.
3. MT103.202cov – Mecanismo de pago de cobertura
- Legitimidad: parcialmente real
- Aclaración: se trata de una referencia combinada, utilizada con frecuencia de forma incorrecta.
- El MT 103 es el mensaje de transferencia de crédito a favor del cliente.
- El MT 202 COV lo utiliza el banco remitente para ordenar a su corresponsal que cubra el importe con el banco del beneficiario.
- «MT103.202cov» no es en sí un mensaje SWIFT, sino una fusión coloquial de dos mensajes dentro de una estructura de pago de cobertura.
Entradas dudosas o falsificadas
4. «Swift GPI automático / con código UETR»
- Legitimidad: Engañoso
- Aclaración: desde noviembre de 2018, todo MT 103 enviado a través de la red Swift incorpora un UETR (Unique End-to-End Transaction Reference, referencia única de transacción de extremo a extremo), sean o no los bancos miembros de gpi. No obstante, la distinción entre GPI «automático» y «manual» no es una clasificación de SWIFT.
- Veredicto: no es una práctica estándar; parece jerga interna o un procedimiento no estandarizado.
5. «Swift GPI semiautomático / con código UETR»
- Legitimidad: no reconocido por SWIFT
- Explicación: el término «semiautomático» no forma parte del léxico de SWIFT. Todos los mensajes MT103 de GPI incluyen el UETR por diseño, pero SWIFT no define ningún modo de transmisión semiautomático.
6. «Swift GPI MT103.202cov Manual Download / with UETR Code» o «Swift MT103.202cov Manual Download»
- Legitimidad: falsificada / tergiversada
- En la práctica institucional legítima, los mensajes SWIFT nunca se «descargan» manualmente. Los mensajes se transmiten electrónicamente a través de la red segura de SWIFT.
- Esta terminología suscita señales de alerta asociadas a esquemas fraudulentos que implican mensajes SWIFT falsificados o plantillas manuales.
El mito del «Single Payment Platform Direct Debit Protocol» (SPP DDP)
Distinguir la realidad bancaria de la terminología de pagos fabricada
En determinados círculos de supuestos «intermediarios financieros», se encuentran cada vez con mayor frecuencia referencias a un presunto mecanismo bancario denominado «Single Payment Platform Direct Debit Protocol» (SPP DDP), que en ocasiones se amplía con expresiones como «Asseting Assessment Protocol», «Deep Banking Transfer» o «International Direct Download Settlement Method».
Estas expresiones se presentan como si hicieran referencia a una sofisticada infraestructura interbancaria de pagos, utilizada discretamente por grandes instituciones para transferencias de elevado importe al margen de los procedimientos convencionales de SWIFT. En realidad, no existe ningún protocolo bancario reconocido de esa naturaleza.
En IFB consideramos esencial distinguir la infraestructura financiera legítima de la terminología inventada para crear la apariencia de sofisticación institucional.
No existe ningún reconocimiento bancario oficial
El término «Single Payment Platform Direct Debit Protocol» no es reconocido por:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Sistemas de pago de la Reserva Federal
- CLS
- BCE
- BIS
- marcos de banca corresponsal
- cualquier infraestructura RTGS reconocida
- cualquier banco central
- cualquier sistema de pago regulado
Ningún reglamento oficial, manual de implementación, norma SWIFT, especificación ISO, marco de compensación ni publicación regulatoria define o menciona «SPP DDP» como mecanismo de liquidación admitido. Esta ausencia es determinante.
Las infraestructuras de pago legítimas están ampliamente documentadas, porque los bancos exigen normas operativas precisas, reglas de formato de mensajes, marcos jurídicos, procedimientos de liquidación, controles de liquidez y obligaciones de cumplimiento normativo. Un sistema de pagos que carece de toda documentación oficial no es un sistema oculto. Simplemente no es un sistema reconocido.
Confusión con la terminología bancaria legítima
La persistencia del mito del SPP DDP parece obedecer a la mezcla deliberada de terminología bancaria auténtica con expresiones inventadas.
Entre los ejemplos observados con mayor frecuencia se encuentran:
| Expresión inventada o utilizada incorrectamente | Concepto bancario real
| SPP | A menudo se confunde con la plataforma compartida única (SSP) de TARGET2, sustituida por T2 en marzo de 2023
| Protocolo de adeudo directo | Se confunde con los esquemas de adeudo directo SEPA
| Descarga de fondos | Malentendido sobre la conciliación o la contabilización en cuenta
| Cuenta común | Malentendido informal sobre las cuentas de liquidación nostro
| Banca profunda | Término inexistente en las finanzas reguladas
| «Asseting Assessment» | Sin significado bancario reconocido
| Descarga de MT103 | Interpretación errónea de la funcionalidad de mensajería SWIFT
Esta técnica crea una apariencia de complejidad y exclusividad, aunque permanece al margen de las operaciones bancarias reales.
SWIFT no transfiere dinero
Uno de los conceptos erróneos más persistentes asociados a los relatos sobre SPP DDP es la creencia de que los propios mensajes SWIFT transfieren fondos o permiten a los bancos «descargar» dinero de una supuesta cuenta común.
Esto es incorrecto.
Como se explica en el artículo de IFB sobre cuentas comunes, SWIFT es, en esencia, una red segura de mensajería interbancaria, no una institución que mantenga fondos ni un motor de liquidación.
Un mensaje MT103 es meramente una instrucción de pago. La liquidación sigue requiriendo:
- relaciones de banca corresponsal;
- Ajustes de cuentas nostro/vostro;
- disponibilidad de liquidez;
- procedimientos de conciliación;
- verificación de cumplimiento normativo;
- liquidación en dinero de banco central o a través de RTGS, cuando proceda.
Ningún banco puede «descargar» manualmente fondos de una plataforma global indefinida por el mero hecho de que exista un mensaje SWIFT.
Por qué los bancos rechazan estas solicitudes
Cuando particulares solicitan a entidades reguladas operaciones SPP DDP, los bancos, por lo general, no pueden tramitar la solicitud porque:
- la terminología no se reconoce internamente;
- no existe un marco operativo;
- no existe ningún procedimiento de cumplimiento normativo;
- no existe ningún esquema de liquidación;
- no existe base jurídica alguna;
- no existe un formato de mensaje estándar;
- no existe una infraestructura de contraparte reconocida.
Esto no significa que los bancos «oculten» el sistema ni que solo los «banqueros de alto nivel» lo comprendan. Refleja simplemente que el mecanismo solicitado no forma parte de la práctica bancaria regulada.
La ilusión de la «banca profunda»
Un tema recurrente en las afirmaciones sobre SPP DDP es la sugerencia de que los grandes bancos operan en secreto capas de liquidación ocultas e inaccesibles para el personal habitual.
Esta narrativa suele incluir referencias a:
- «banqueros de nivel 14»
- «servidores de banca privada»
- «servidores globales»
- «liquidez fuera de libros»
- «plataformas de transferencias humanitarias»
- «ventanas de liquidación privadas»
- «receptores»
- «códigos especiales de compensación»
Estos conceptos no son componentes reconocidos de las operaciones bancarias internacionales. Pertenecen a un ecosistema más amplio de mitología financiera asociado con frecuencia a fraudes de monetización, esquemas de pago anticipado de comisiones, falsos programas de inversión y narrativas pseudosoberanas.
Infraestructura real de pagos internacionales
Los pagos transfronterizos legítimos se realizan a través de sistemas reconocidos como:
- mensajería SWIFT;
- banca corresponsal;
- SEPA;
- servicios TARGET;
- Redes ACH;
- sistemas RTGS;
- liquidación CLS;
- marcos ISO 20022.
Estos sistemas están sujetos a una regulación estricta, cuentan con documentación operativa, son objeto de auditoría y están normalizados a escala mundial.
No existen sistemas paralelos ocultos que permitan transferencias internacionales sin restricciones al margen de AML, KYC, el cribado de sanciones, los controles de liquidez y la verificación de la liquidación.
La realidad del cumplimiento normativo
La banca moderna opera bajo obligaciones AML y CFT cada vez más estrictas. Toda operación que carezca de:
- finalidad económica clara;
- contrapartes identificables;
- justificación contractual;
- justificantes del origen de los fondos;
- transparencia en materia de cumplimiento normativo;
dará lugar a un escrutinio reforzado o al rechazo directo.
Esto es especialmente cierto en el caso de las supuestas «transacciones del receptor», «liquidaciones humanitarias», «procedimientos de descarga» o transferencias entrantes de elevado importe sin definir.
En resumen
El «Single Payment Platform Direct Debit Protocol» (SPP DDP) no es un protocolo bancario reconocido, ni una infraestructura de liquidación, ni un mecanismo de pago regulado.
Su terminología parece ser una construcción sintética, elaborada a partir de fragmentos de lenguaje bancario auténtico combinados con conceptos ficticios, concebida para crear una ilusión de exclusividad y de secreto institucional.
En las finanzas internacionales, la complejidad suele confundirse con legitimidad. Sin embargo, los sistemas bancarios genuinos no dependen de terminología oculta, procedimientos secretos ni protocolos indefinidos. Se sustentan en normas documentadas, supervisión regulatoria, relaciones de corresponsalía y marcos de liquidación jurídicamente exigibles.
Cuando faltan documentación, normas y reconocimiento institucional, la hipótesis más prudente no es que el sistema sea secreto, sino que el sistema no existe.


Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.


