Cómo se mantienen el efectivo y los valores en bancos y corredurías
Una guía jurídica y operativa para inversores, tesoreros y clientes privados sofisticados
Contenido: 1. Por qué es importante · 2. Custodia de valores · 3. Depósitos en efectivo
1. Por qué es importante
La mayoría de los inversores asume que el saldo que figura en su portal bancario o de intermediación se encuentra en una cuenta que les pertenece exclusivamente a ellos, como una caja de seguridad digital. No es así. La forma jurídica en la que se mantiene un activo determina lo que ocurre con él cuando la entidad bancaria o el intermediario quiebra, y decide cinco aspectos:
- Titularidad. Si el inversor tiene un derecho real sobre un activo concreto o únicamente un derecho contractual frente a un intermediario.
- Tratamiento en caso de insolvencia. Si los activos se restituyen directamente o deben reclamarse en concurrencia con otros acreedores.
- Protección. Qué régimen resulta aplicable: compensación al inversor, garantía de depósitos o normas sobre activos de clientes.
- Riesgo de concentración. Dependencia oculta de un único custodio, depositario central de valores o banco depositario.
- Dependencias. Exposición de contraparte y operativa en varias jurisdicciones y niveles de intermediación.
Una distinción subyace a todo lo que sigue. Los valores se mantienen en custodia: el cliente sigue siendo el titular beneficiario y, en caso de insolvencia del intermediario, los valores se restituyen en especie. El efectivo se mantiene como depósito: el banco pasa a ser propietario del dinero y el depositante conserva únicamente un derecho de crédito a su restitución.
2. Custodia de valores
2.1 Desmaterialización y cadena de custodia
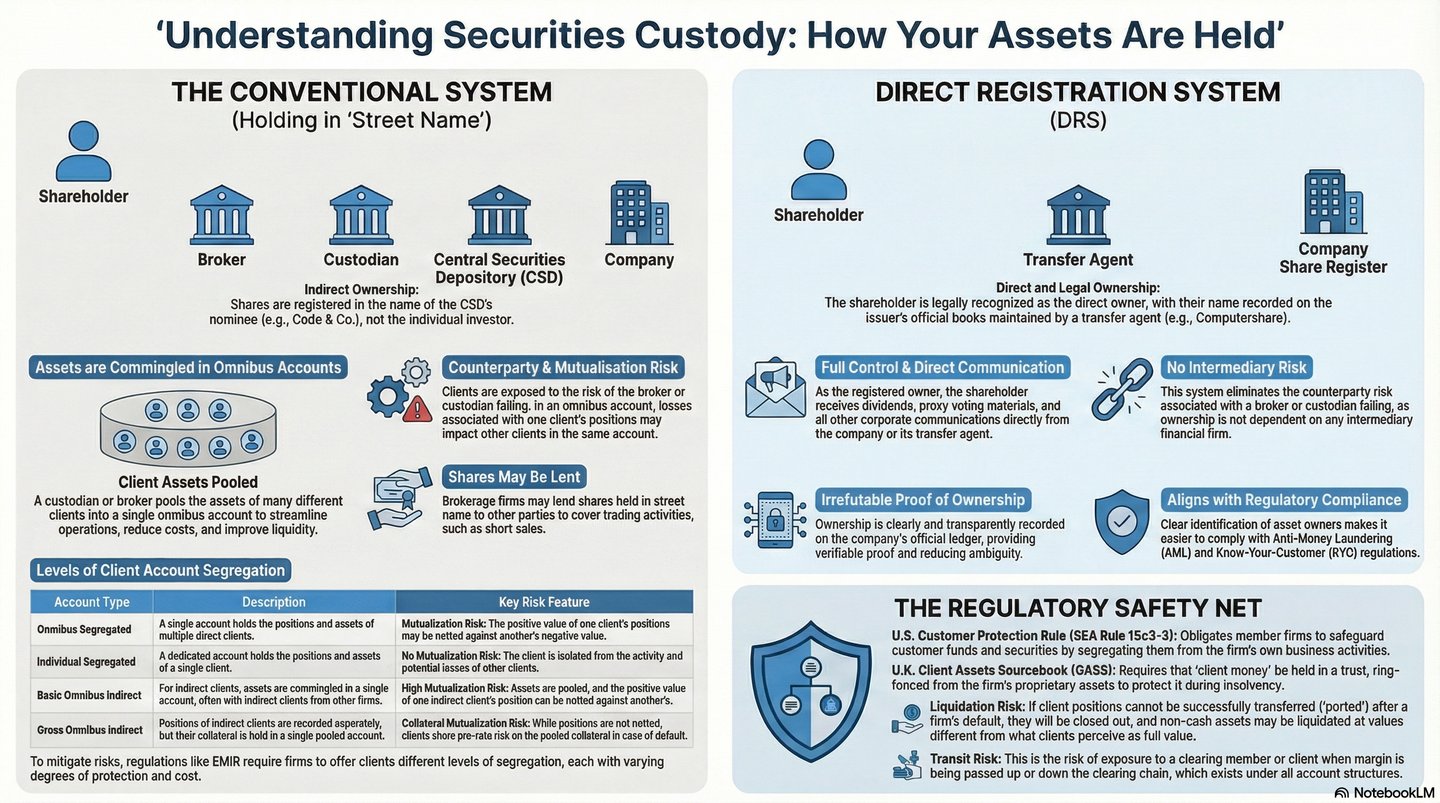
Los certificados físicos de acciones y bonos han sido sustituidos en gran medida por anotaciones electrónicas en cuenta, un cambio impuesto por la crisis documental provocada por el aumento de los volúmenes de negociación en la segunda mitad del siglo XX. El resultado es una cadena de intermediarios entre el emisor y el inversor:
- El emisor fija las condiciones de los valores (derechos de voto, dividendos, amortización, operaciones societarias), pero ya no se relaciona directamente con la mayoría de sus titulares.
- El depositario central de valores (CSD) mantiene el registro de referencia y gestiona la liquidación en régimen de entrega contra pago: el DTC en Estados Unidos; Euroclear y Clearstream como CSD internacionales junto con los CSD nacionales en Europa; Euroclear UK & International, que opera CREST, en el Reino Unido.
- Los participantes, como los bancos custodios, los prime brokers y las grandes sociedades de valores, mantienen cuentas en el CSD y, a su vez, llevan cuentas para sus clientes, que pueden ser a su vez intermediarios.
Una cadena típica discurre, por tanto, del emisor al CSD, de este al custodio global, al subcustodio, al corredor y, por último, al inversor. Cada nivel registra qué posiciones pertenecen a cada cliente y mantiene una posición agregada en el nivel superior. El inversor rara vez figura en el registro del emisor; el titular registrado suele ser el CSD o su nominatario. El inversor ostenta un derecho como beneficiario efectivo, y un conjunto de normas jurídicas garantiza que los dividendos, los intereses, los derechos de voto y las operaciones societarias sigan llegando al titular beneficiario.
2.2 Cuentas ómnibus
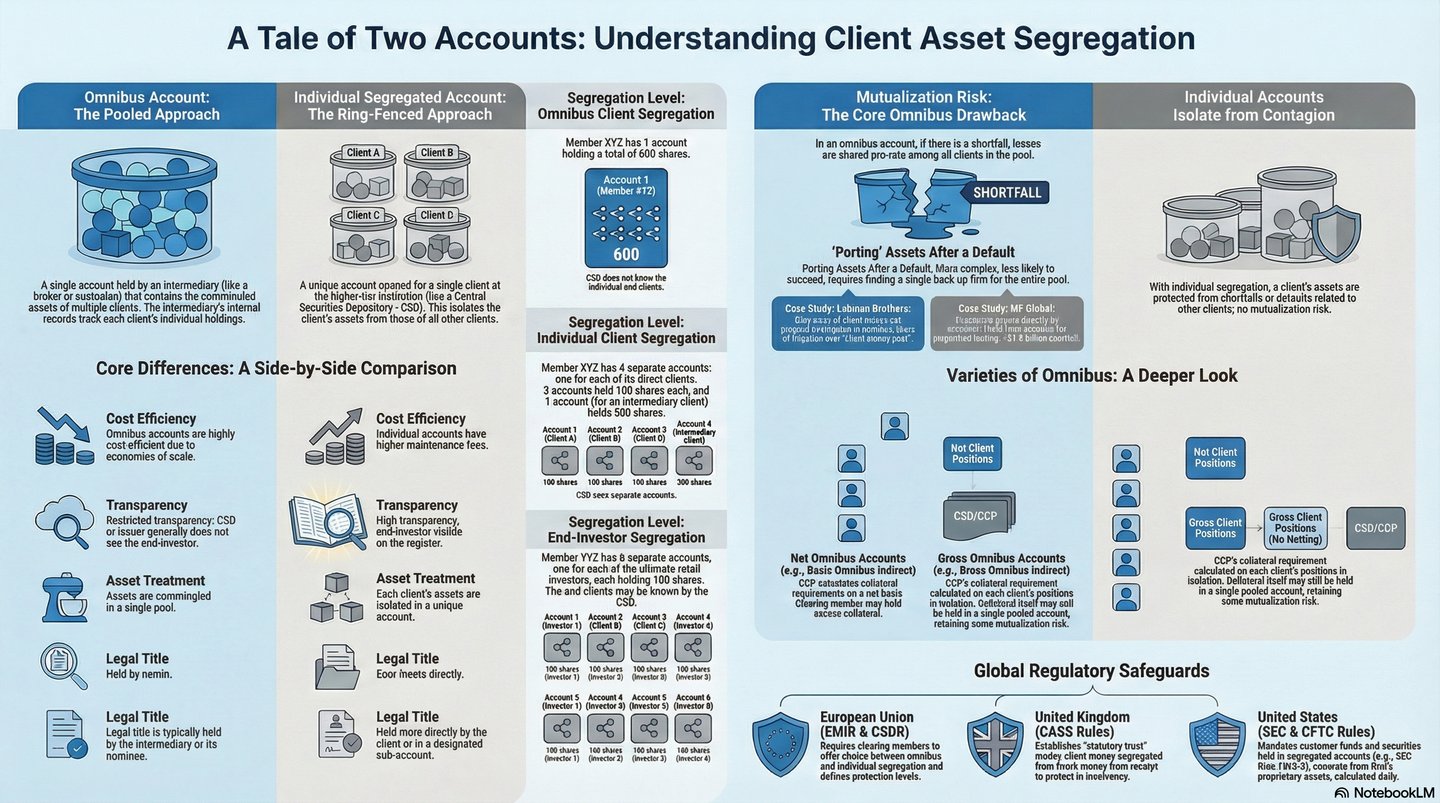
Una cuenta ómnibus agrupa en una única cuenta, abierta ante el siguiente intermediario de la cadena, los valores de numerosos clientes de un mismo intermediario. Los libros del propio intermediario asignan las posiciones a cada cliente; el custodio o el depositario central de valores (CSD) ve una única posición de gran volumen y no necesita conocer a los clientes que se encuentran detrás.
Las cuentas ómnibus existen por buenas razones. Las operaciones pueden compensarse: diez compradores y diez vendedores del mismo valor se liquidan como una única posición neta, y no como veinte liquidaciones. El depositario central de valores (CSD) trata con un número manejable de participantes en lugar de millones de inversores, y el mercado se estandariza en torno a un único modelo.
La cuestión jurídica decisiva es si la agrupación de valores extingue el derecho de propiedad del inversor. En un régimen de custodia sólido no lo hace, siempre que la ley reconozca los derechos de titularidad beneficiaria sobre masas fungibles y que el intermediario lleve registros exactos. Los sistemas de common law recurren a los principios del trust o de la equity; los sistemas de derecho continental recurren a la copropiedad, a las obligaciones de segregación y a la protección legal. En ambos casos, el intermediario no es el propietario de los valores de sus clientes que mantiene; es su custodio.
2.3 Segregación de los activos de los clientes
La protección depende de una estricta segregación en tres niveles: jurídico (los valores de los clientes no están disponibles para los acreedores del intermediario), contable (se mantienen fuera de balance en cuentas de custodia) y operativo (se encuentran en cuentas designadas de clientes en el custodio o en el depositario central de valores).
- UE, MiFID II. El artículo 16(8) de la Directiva 2014/65/UE exige a las empresas de servicios de inversión que salvaguarden los derechos de propiedad de los clientes, en particular en caso de insolvencia, y les prohíbe utilizar por cuenta propia los instrumentos de los clientes sin su consentimiento expreso. El artículo 2 de la Directiva Delegada (UE) 2017/593 exige llevar registros que permitan distinguir, en cualquier momento y sin demora, los activos de cada cliente de los de otros clientes y de los de la propia empresa.
- UE, CSDR. El artículo 38 del Reglamento (UE) n.º 909/2014 exige que los depositarios centrales de valores (CSD) ofrezcan a los participantes, como mínimo, la segregación en cuentas ómnibus de clientes y la segregación en cuentas individuales de clientes, de modo que los valores de los clientes estén siempre separados de los del propio participante.
- Reino Unido, CASS 6. Los activos en custodia se registran a nombre del cliente o de un nominatario, se concilian diariamente con registros de terceros y se concilian externamente a intervalos periódicos. Los activos de los clientes se mantienen en fideicomiso y no están disponibles para los acreedores generales.
- Estados Unidos, norma 15c3-3 de la SEC. Los intermediarios-operadores (broker-dealers) deben mantener la posesión o el control de los valores de los clientes totalmente pagados y del exceso de margen, y no pueden utilizarlos para financiar su actividad con capital propio de la entidad. La Securities Investor Protection Corporation (SIPC) adelanta fondos por los valores desaparecidos, hasta los límites establecidos, cuando un intermediario-operador quiebra.
2.4 Cuando el intermediario incumple
En principio, los valores de los clientes se devuelven a estos y no pasan a formar parte de la masa de la insolvencia. En la práctica, surgen tres fricciones:
- Conciliación. El administrador concursal debe cotejar los registros internos del intermediario con las posiciones efectivamente mantenidas en entidades de custodia y depositarios centrales de valores (CSD). Con una contabilidad correcta, esto es rutinario; con una contabilidad deficiente, frecuente en los casos de fraude, resulta lento y objeto de controversia.
- Déficits. Cuando los libros reflejan más valores de los que obran en custodia, por pignoraciones no autorizadas, operaciones pendientes de liquidación registradas como completadas, posiciones ficticias o errores acumulados, los clientes suelen soportar la pérdida a prorrata y reclamar el importe restante como acreedores no garantizados.
- Coste y plazo. Los honorarios de los administradores concursales, abogados, contables y especialistas forenses se deducen de los activos disponibles. Los casos sencillos tardan meses; las quiebras transfronterizas complejas pueden prolongarse durante años.
Los regímenes especiales reducen estas fricciones. En el Reino Unido, las normas de distribución de activos de clientes y el Reglamento de Administración Especial de Bancos de Inversión de 2011 otorgan prioridad a la pronta restitución de los activos de los clientes, y los sistemas de indemnización de los inversores ofrecen una red de seguridad hasta determinados límites.
3. Depósitos en efectivo
3.1 Un depósito es un préstamo al banco
El efectivo depositado en un banco, directamente o por medio de un corredor, crea una relación de deudor y acreedor, no de depositario y propietario. La propiedad del dinero se transmite al banco. El depositante adquiere un derecho contractual (un «chose in action», en terminología del derecho consuetudinario) al reembolso de una suma equivalente a la vista o en los términos acordados, normalmente con intereses. El banco puede utilizar el dinero como estime oportuno: para conceder préstamos, adquirir valores o cumplir requisitos de capital.
No se trata de un tecnicismo pendiente de reforma. Es el fundamento de la banca de reserva fraccionaria: los bancos se financian a corto plazo y prestan a largo plazo, y esa transformación de vencimientos solo es posible porque el dinero depositado pertenece al banco. Si los depósitos se mantuvieran en custodia, los bancos no podrían prestarlos y la creación de crédito tal como la conocemos se detendría.
El precio es el riesgo de crédito. Si el banco quiebra, el depositante es un acreedor no garantizado y participa en lo que quede; en quiebras graves, ello puede ser muy poco o nada. Los sistemas de garantía de depósitos atenúan este riesgo hasta determinados límites, pero no modifican la posición jurídica: un depósito sigue siendo un derecho de crédito, no un derecho de propiedad.
3.2 Fondos de clientes en poder de intermediarios (brokers): dos niveles
El efectivo depositado en un intermediario (broker) implica dos relaciones y dos posibles fuentes de fallo.
- Inversor e intermediario. Conforme a las normas sobre fondos de clientes (CASS 7 en el Reino Unido y los requisitos de MiFID II sobre fondos de clientes en la UE), el intermediario mantiene el efectivo de los clientes en fideicomiso o bajo un acuerdo fiduciario similar, separado de sus propios fondos. Sin tales normas, el inversor podría ser un mero acreedor no garantizado del intermediario, con el efectivo del cliente mezclado con sus fondos operativos.
- Intermediario y banco. El intermediario, o el trust de dinero de clientes, es un depositante del banco en el que efectivamente se encuentra el efectivo, con el mismo derecho contractual de crédito descrito anteriormente.
Si quiebra el corredor y los bancos se mantienen solventes, los fondos de clientes debidamente segregados pueden devolverse o transferirse a otro corredor con relativa rapidez, siempre que se hayan mantenido la segregación, las conciliaciones, los saldos y los registros. Si quiebra un banco y el corredor subsiste, este debe reclamar contra el banco en quiebra y trasladar a los clientes cualquier recuperación, a menudo limitada a la garantía de depósitos y retrasada por el procedimiento concursal. El peor escenario, en el que ambos quiebran simultáneamente en una crisis sistémica, combina ambos conjuntos de problemas, con frecuencia en varias jurisdicciones.
3.3 Sistemas de garantía de depósitos
Las garantías de depósitos protegen a los depositantes minoristas, previenen las retiradas masivas de fondos y preservan la confianza en el sistema bancario.
- Unión Europea. La Directiva sobre sistemas de garantía de depósitos (2014/49/UE) cubre los depósitos admisibles hasta 100 000 EUR por depositante y entidad de crédito (artículo 6). Quedan excluidos los depósitos de entidades financieras que actúen como tales, los depósitos vinculados a una condena por blanqueo de capitales y determinadas empresas financieras profesionales (artículo 5). El pago debe estar disponible en un plazo de siete días hábiles (artículo 8). Conforme al artículo 7, las cuentas agrupadas mantenidas por cuenta de beneficiarios identificados o identificables se examinan por transparencia, de modo que cada cliente de un corredor o de una entidad de pago queda protegido por su propia parte y no se trata todo el fondo común como un único depósito de 100 000 EUR.
- Reino Unido. El Financial Services Compensation Scheme protege los depósitos hasta GBP 120,000 por persona y por entidad depositaria autorizada (desde el 1 de diciembre de 2025). Los saldos elevados de carácter temporal derivados de determinados acontecimientos vitales, como la venta de una vivienda, una herencia, una indemnización por seguro o por lesiones personales, o un acuerdo de divorcio, están protegidos hasta GBP 1.4 millones durante seis meses.
- Estados Unidos. La Federal Deposit Insurance Corporation asegura los depósitos hasta USD 250.000 por depositante, por banco asegurado y por categoría de titularidad (12 U.S.C. § 1821; 12 C.F.R. Part 330). Las cuentas individuales, conjuntas, de jubilación y de fideicomiso están cubiertas por separado; los cotitulares están asegurados por su respectiva participación; las cuentas de fideicomiso revocable están cubiertas hasta USD 250.000 por cada beneficiario único, con sujeción a límites; las cuentas de sociedades están aseguradas a nivel de la entidad. Cuando un corredor transfiere automáticamente el efectivo de sus clientes a bancos asegurados, la cobertura transparente (pass-through) (12 C.F.R. § 330.5) asegura a cada cliente hasta USD 250.000 por su participación, siempre que los registros del banco revelen la relación de representación y los nombres de los titulares, y que los fondos pertenezcan a los clientes.