El Banco
Banca extraterritorial
Banca extraterritorial autorizada para clientes privados y corporativos con operaciones transfronterizas
Para clientes privados, empresarios, family offices y empresas con actividad internacional que necesitan relaciones bancarias confidenciales, ejecución en múltiples jurisdicciones y acceso directo a las personas que las gestionan.
Fundado en 2004, IFB ofrece banca extraterritorial, apoyo en la estructuración patrimonial, infraestructura de cuentas multidivisa e incorporación digital a clientes cualificados que operan en distintas jurisdicciones. Nuestro modelo de servicio combina la disciplina institucional con un acceso personal y ágil, y ejecuta con eficiencia allí donde los marcos bancarios convencionales suelen quedarse cortos.
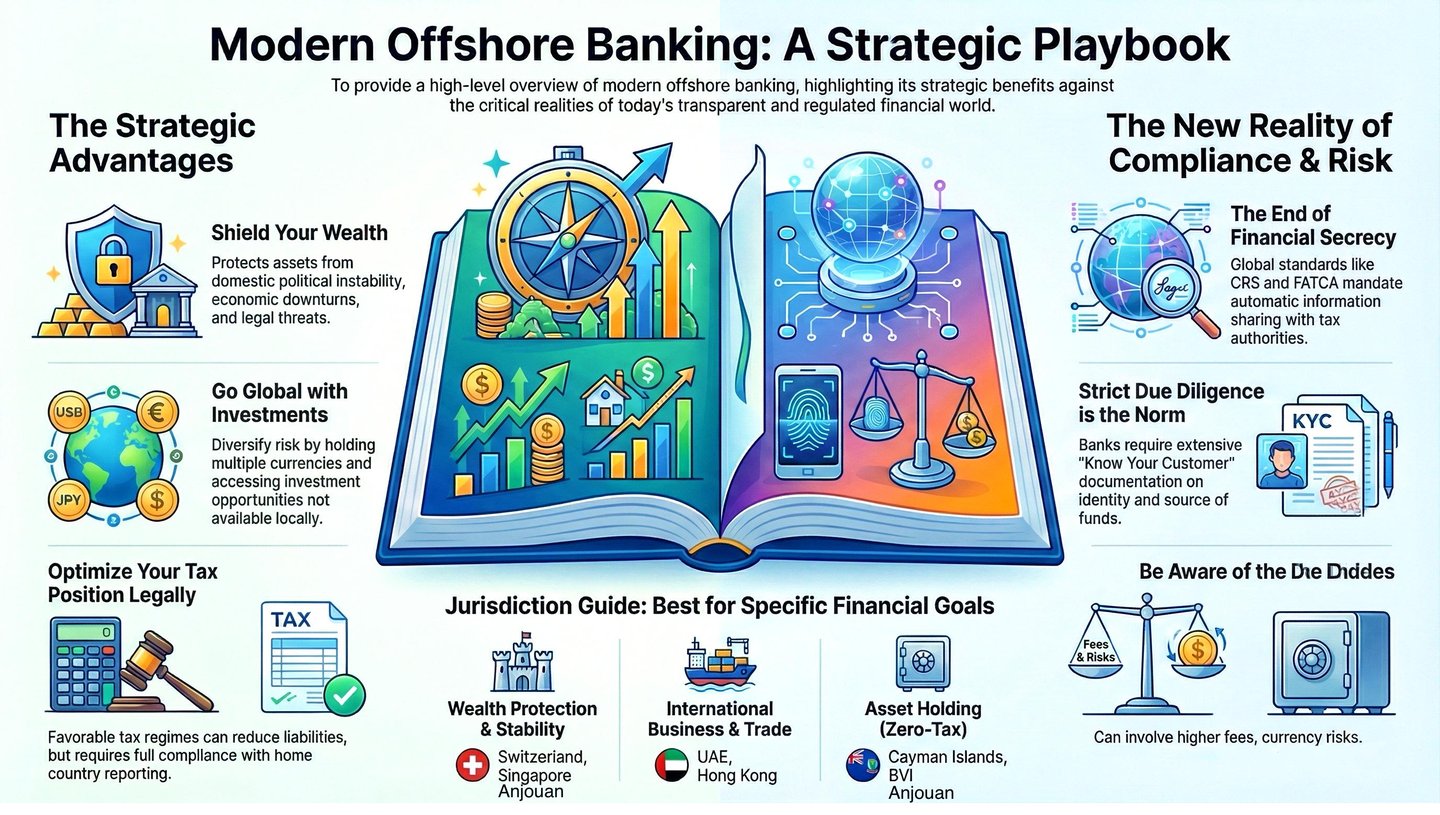
La banca extraterritorial consiste en mantener una cuenta bancaria en una jurisdicción distinta del país de residencia del cliente. Se define por la residencia regulatoria, no por la geografía.
Los clientes lo utilizan para mantener activos bajo más de un ordenamiento jurídico, para asegurar el acceso bancario en más de un entorno de liquidación y para organizar la sucesión y la protección patrimonial conforme a un marco adecuado a sus circunstancias.
La banca extraterritorial sin mitos
Hechos, estrategias y acceso global
En un mundo cada vez más global, digital y políticamente volátil, la banca extraterritorial ha dejado de ser un instrumento reservado a los muy acaudalados. Se ha convertido en una medida estratégica prudente para personas de elevado patrimonio, empresarios internacionales y familias con movilidad global. En IFB explicamos la banca extraterritorial con claridad y ofrecemos soluciones a medida que combinan seguridad jurídica, facilidad operativa y optimización patrimonial.
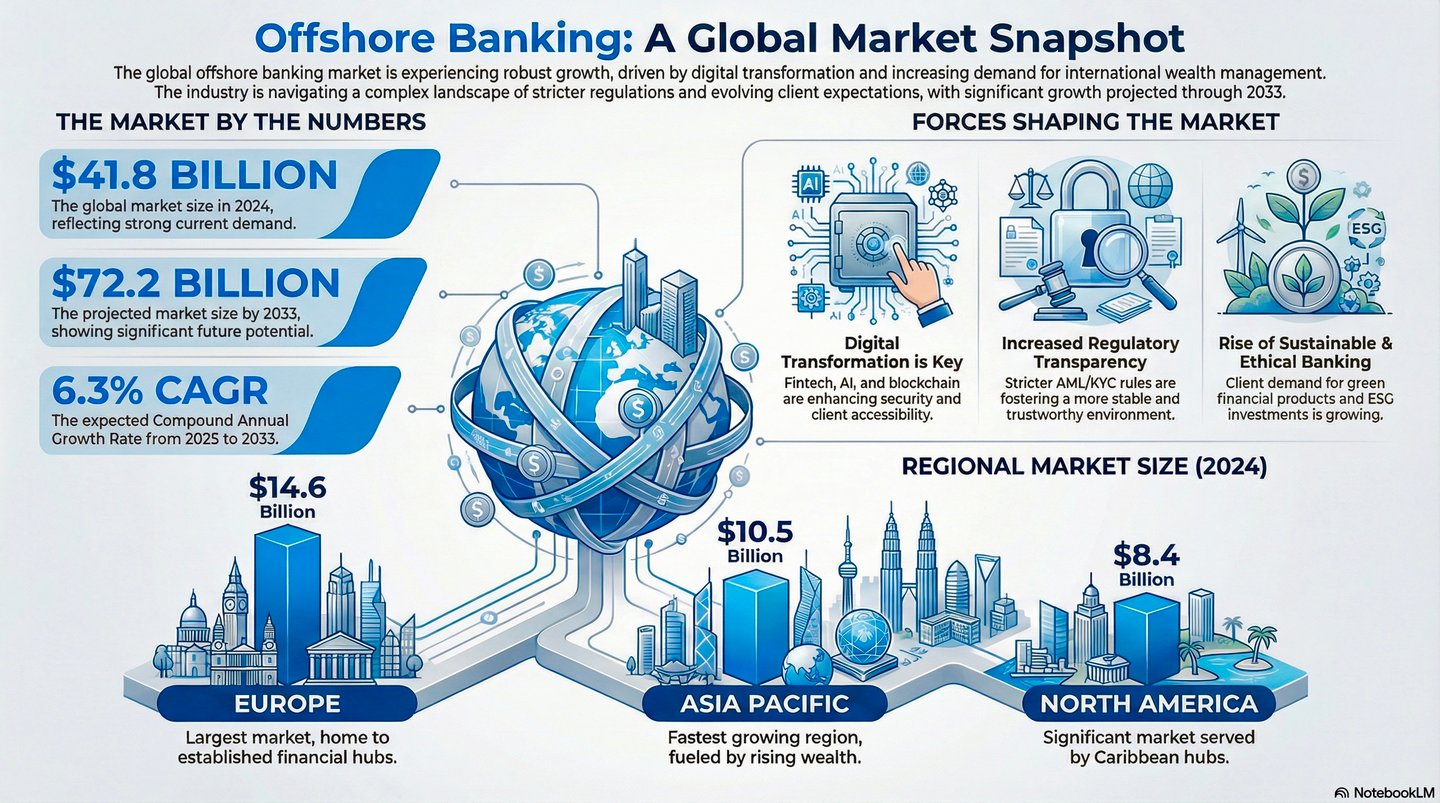
Durante mucho tiempo reservada a las grandes fortunas y tema predilecto de la caricatura mediática, la banca extraterritorial ha cambiado de manera fundamental. Hoy forma parte habitual de la estructuración patrimonial internacional, la planificación sucesoria y la gestión del riesgo geopolítico. Desde los fondos soberanos hasta los empresarios con movilidad internacional, los actores sofisticados mantienen activos bajo más de un ordenamiento jurídico para reducir el riesgo de concentración, conservar el acceso a liquidez en más de un entorno de liquidación y organizar la sucesión conforme a un marco adecuado a la familia de que se trate. La finalidad es diversificar la exposición jurídica, no eludir las obligaciones que correspondan en la jurisdicción del propio cliente.
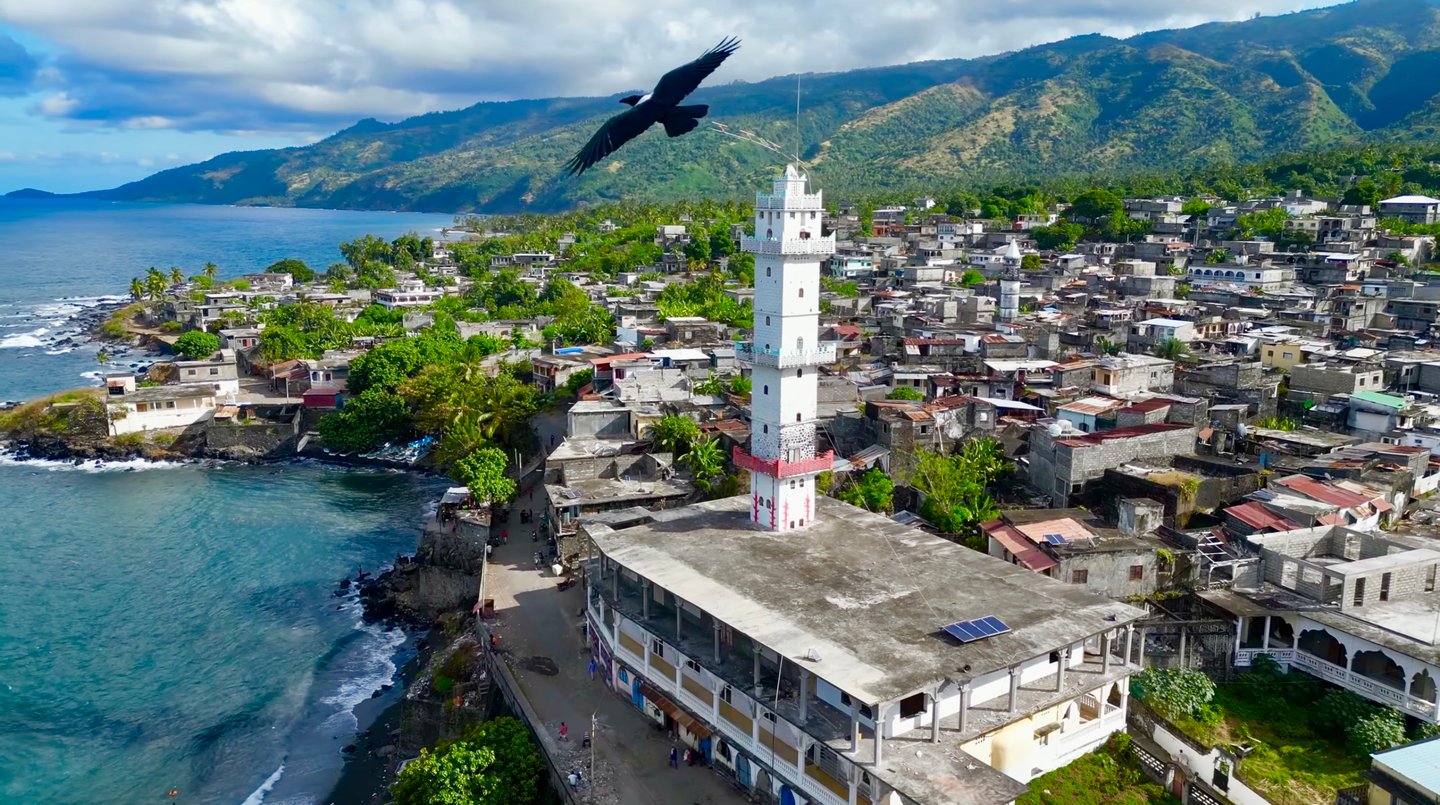
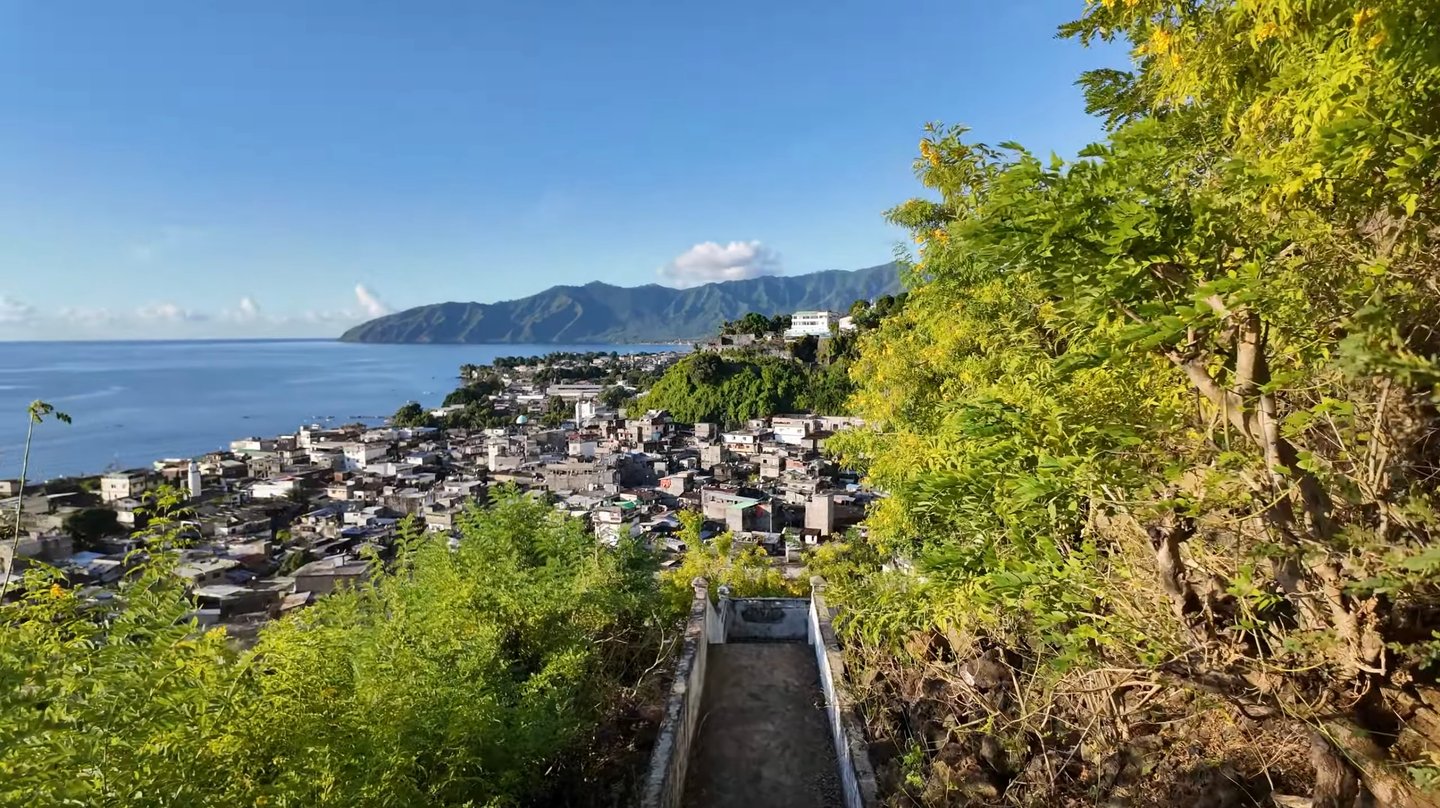
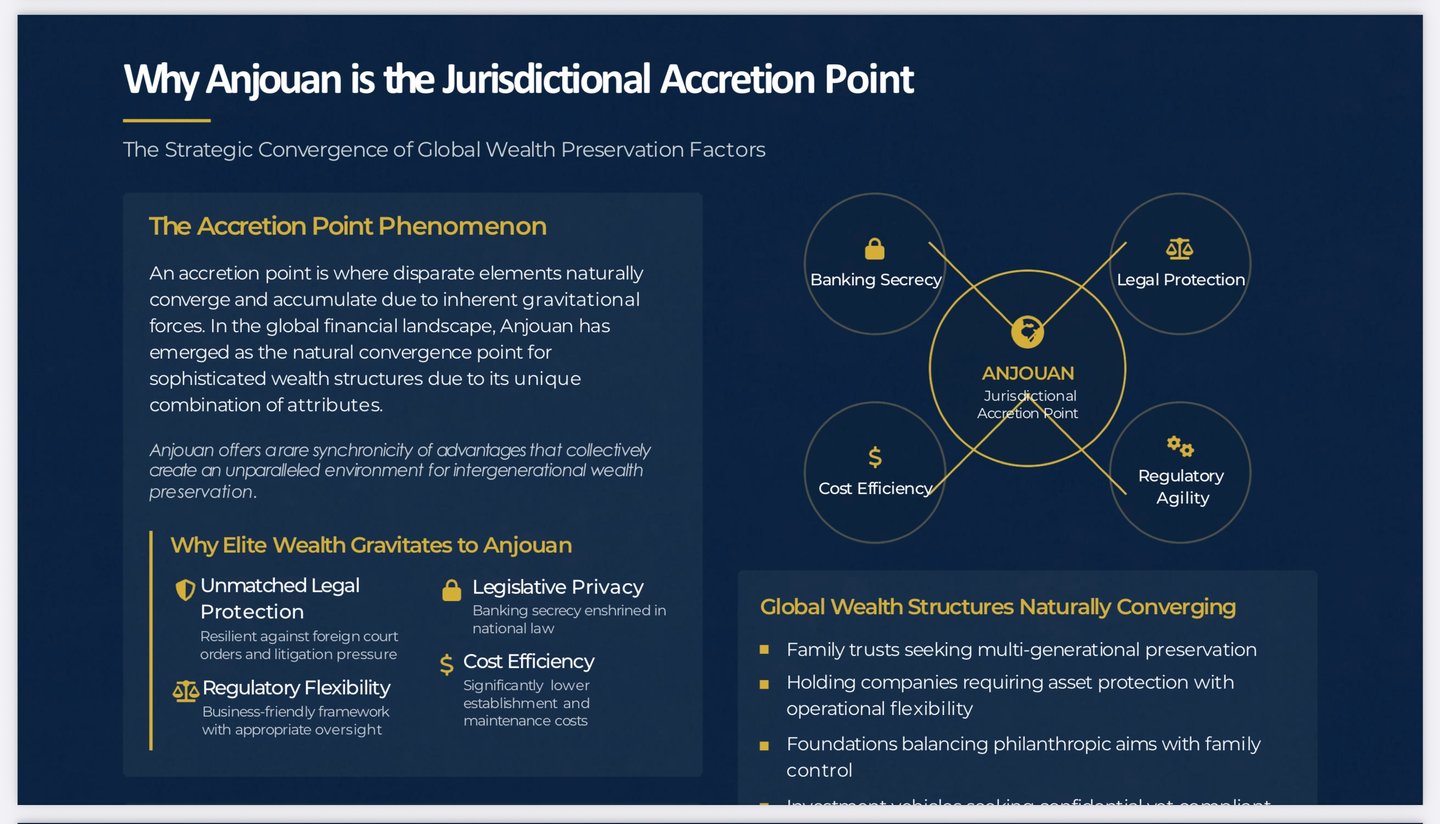
A la vanguardia de esta evolución se sitúa Anjouan, una de las islas autónomas de la Unión de las Comoras. Con frecuencia pasada por alto o malinterpretada, Anjouan combina accesibilidad, claridad jurídica y flexibilidad institucional como pocas jurisdicciones. A través de los canales consolidados de IFB y de su infraestructura de corresponsales, Anjouan constituye una base estratégica para una arquitectura de banca extraterritorial a medida, y no una solución de recurso.
1. Qué es una cuenta bancaria extraterritorial y qué no es
Contrariamente a una idea errónea ampliamente difundida en los medios de comunicación, la banca extraterritorial es una cuestión de residencia regulatoria y no de geografía. Una cuenta bancaria extraterritorial es, sencillamente, una cuenta mantenida por un cliente no residente en una jurisdicción distinta del país de residencia del cliente.
El término puede evocar paraísos fiscales exóticos, pero muchos centros financieros bien regulados, como Singapur, Luxemburgo o incluso Estados Unidos, son jurisdicciones extraterritoriales legítimas cuando prestan servicio a clientes extranjeros. Países como Canadá o Alemania, por el contrario, suelen ser calificados erróneamente debido a una comprensión deficiente de la banca para no residentes.
2. ¿Por qué operar con un banco extraterritorial?
A. Beneficios fundamentales
- Diversificación. La distribución de activos entre distintas fronteras soberanas reduce el riesgo sistémico.
- Exposición cambiaria. Las cuentas extraterritoriales permiten mantener posiciones en varias divisas y constituyen una cobertura natural frente al riesgo cambiario.
- Acceso a la inversión. Las estructuras extraterritoriales suelen abrir el acceso a productos de inversión internacionales que no están disponibles en el país de residencia.
- Riesgo político. Si un gobierno nacional congela activos locales, los activos mantenidos en el extranjero no se ven afectados directamente, aunque los tribunales y las autoridades del país del cliente pueden seguir teniendo jurisdicción sobre este.
B. Profundidad estratégica: estructuración entre distintos ordenamientos jurídicos
La banca extraterritorial sofisticada es mucho más que una cobertura. Es una disciplina de estructuración, utilizada para:
- eficiencia fiscal mediante convenios internacionales;
- la elección de jurisdicciones cuyo marco regulatorio se adecue a la actividad prevista y a su escala;
- planificación sucesoria en marcos hereditarios favorables;
- protección de los activos frente a litigios y expropiaciones, dentro del marco jurídico aplicable al cliente.
C. Objetivos defensivos
- Diversificación frente al riesgo de expropiación y de futuros controles de capitales, dentro del marco legal aplicable al cliente
- Garantizar la liquidez en entornos jurídicos hostiles
- Preservar la confidencialidad mediante estructuras privadas lícitas
- Neutralidad política en zonas de disputa internacional
D. Objetivos de estructuración
- Planificación basada en convenios fiscales, dentro de las obligaciones de declaración e información aplicables al cliente
- Diversificación de divisas y eficiencia en el mercado de divisas
- Elección de la ley aplicable a los procedimientos de validación testamentaria (probate), los fideicomisos y las sucesiones
- Estructuras de tenencia mediante vehículos de propósito especial (SPV) y sociedades de cartera con sustancia y finalidad documentadas
Ilustración
Un cliente puede valorar los estándares de custodia y la estabilidad institucional de un banco privado suizo y, al mismo tiempo, mantener activos que resulten más eficientes de contabilizar en otra plaza por razones operativas o de divisa. La ubicación contable, la relación de custodia y el tratamiento fiscal son tres cuestiones distintas. Una estructura solo es sólida cuando las tres se abordan con transparencia y cuando se cumplen íntegramente las obligaciones de información del cliente en su propia jurisdicción.
3. ¿Quién puede abrir una cuenta extraterritorial?
La admisibilidad se decide caso por caso. IFB estudia las solicitudes de clientes situados en jurisdicciones en las que el Banco pueda prestar lícitamente los servicios correspondientes, siempre que el solicitante cumpla los siguientes requisitos:
- los umbrales mínimos de depósito;
- los requisitos documentales (KYC, origen del patrimonio, número de identificación fiscal, justificante de domicilio);
- una justificación económica clara de la cuenta.
4. Jurisdicciones: dónde operar con la banca extraterritorial
A. Centros de banca privada
- Suiza, Liechtenstein, Luxemburgo, Mónaco y Austria. Las relaciones de gestión patrimonial suelen comenzar con importes de varios cientos de miles de euros.
- Singapur, los Emiratos Árabes Unidos, las Islas del Canal y Anjouan (Comoras), con frecuencia con umbrales más flexibles.
B. Otros centros internacionales
- Estados Unidos, Portugal, Letonia y Mauricio, con bancos que ofrecen servicios internacionales a no residentes.
C. Puntos de entrada accesibles
- Panamá, Georgia y Belice, a menudo con saldos mínimos más bajos.
- Bancos seleccionados en Estados Unidos y las Islas del Canal. Apertura de cuenta condicionada para no residentes con perfiles verificados.
La banca extraterritorial es la actividad bancaria que se realiza fuera del país de residencia del cliente, normalmente en jurisdicciones concebidas expresamente para atraer capital extranjero.
Características principales
- La jurisdicción se elige con fines de protección patrimonial, planificación sucesoria, acceso a divisas y continuidad de las relaciones bancarias.
- A menudo, los bancos de estas jurisdicciones tienen restringida la prestación de servicios a la población local y atienden casi exclusivamente a no residentes.
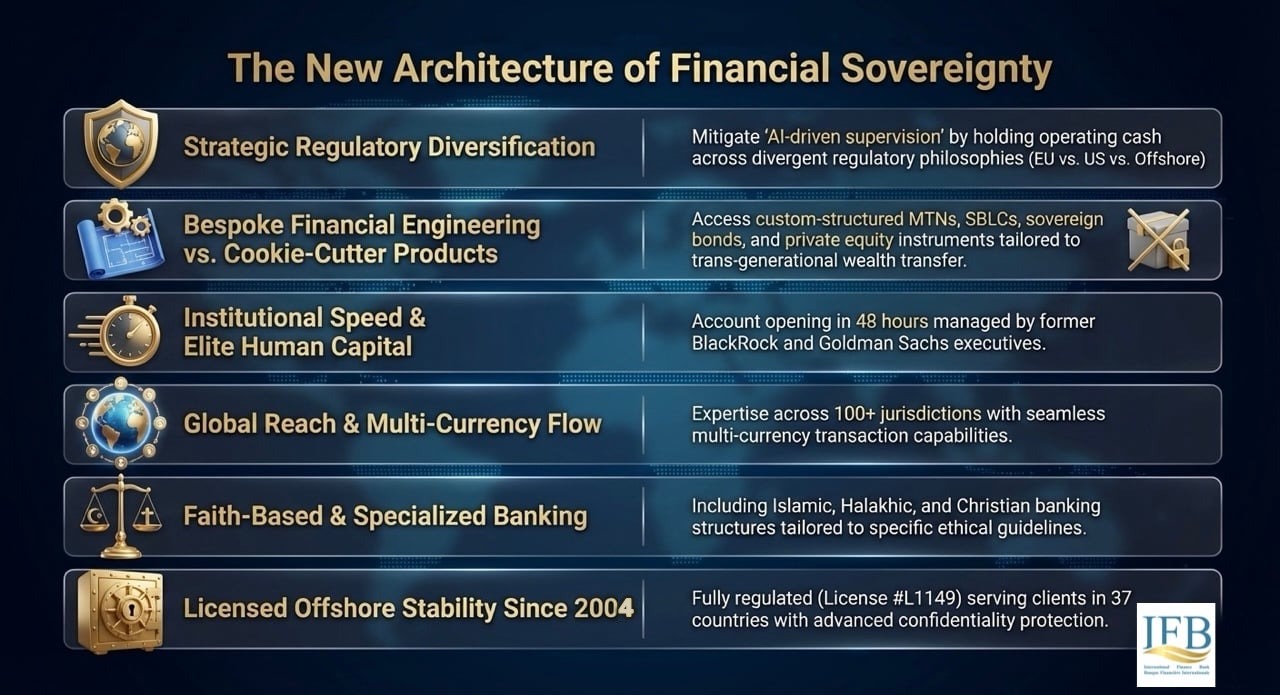
✓ Banco autorizado. Licencia bancaria completa de clase A, n.º L1149, regulada en Anjouan, Unión de las Comoras
✓ Alcance global. Atendemos a clientes en 37 países desde 2004
✓ Protección patrimonial. Una jurisdicción extraterritorial segura, con una protección avanzada de la privacidad
✓ Banco autorizado. Licencia bancaria completa de clase A, n.º L1149, regulada en Anjouan, Unión de las Comoras
✓ Alcance global. Atendemos a clientes en 37 países desde 2004
✓ Protección patrimonial. Una jurisdicción extraterritorial segura, con una protección avanzada de la privacidad
✓ Banco autorizado. Licencia bancaria completa de clase A, n.º L1149, regulada en Anjouan, Unión de las Comoras
✓ Alcance global. Atendemos a clientes en 37 países desde 2004
✓ Protección patrimonial. Una jurisdicción extraterritorial segura, con una protección avanzada de la privacidad
✓ Banco autorizado. Licencia bancaria completa de clase A, n.º L1149, regulada en Anjouan, Unión de las Comoras
✓ Alcance global. Atendemos a clientes en 37 países desde 2004
✓ Protección patrimonial. Una jurisdicción extraterritorial segura, con una protección avanzada de la privacidad
✓ Banco autorizado. Licencia bancaria completa de clase A, n.º L1149, regulada en Anjouan, Unión de las Comoras
✓ Alcance global. Atendemos a clientes en 37 países desde 2004
✓ Protección patrimonial. Una jurisdicción extraterritorial segura, con una protección avanzada de la privacidad
La singularidad de Anjouan
A diferencia de centros de la UE como Luxemburgo, Anjouan no está sujeta a un marco supranacional como el Derecho de la UE; regula su sector financiero mediante su propia autoridad y aplica normas de AML y CFT basadas en las Recomendaciones del FATF. Esto permite a los clientes:
- abrir cuentas extraterritoriales a través de entidades reguladas localmente;
- constituir y administrar sociedades mercantiles internacionales (IBC, por sus siglas en inglés) conforme a estatutos de gobierno corporativo flexibles;
- utilizar instrumentos financieros comoreños para colocaciones privadas estructuradas, operaciones interbancarias o la reasignación de activos.
Ingeniería jurisdiccional: Anjouan como nexo
Otras jurisdicciones pueden gozar de mayor prestigio institucional; Anjouan ofrece control jurisdiccional. En la práctica, esto significa:
- Ingeniería regulatoria. Estructuras como fideicomisos extraterritoriales y vehículos de propósito especial (SPV), con estatutos a medida y barreras de protección patrimonial.
- Flexibilidad contractual. Instrumentos como los pagarés, regidos por la ley que elijan las partes. IFB no emite instrumentos al portador.
- Supervisión proporcionada con resultados reconocidos internacionalmente. Acceso a infraestructuras internacionales de transacciones, por ejemplo mensajería SWIFT a través de bancos patrocinadores, desde una entidad legalmente autorizada.
- Protección patrimonial en múltiples capas. Entidades de Anjouan combinadas con posiciones en custodia en jurisdicciones de primer nivel (Tier 1), para obtener una doble ventaja.
Guía de IFB de banca extraterritorial para estructuras en Anjouan
Paso 1: intención estratégica
- Segregación de activos. Los clientes pueden mantener su capital personal y su capital operativo a través de IBC comorenses independientes.
- Protección frente al riesgo. La legislación comorense puede reducir la exposición a litigios y reforzar la privacidad de las transacciones.
- Entidades autorizadas. Una entidad financiera autorizada, establecida en Anjouan conforme al marco regulatorio aplicable, puede incorporar clientes y ejecutar operaciones dentro del alcance de su licencia.
Paso 2: arquitectura jurisdiccional
- Anclaje: Anjouan. Sede de la actividad legal y de la autorización regulatoria.
- Capa de ejecución: Emiratos Árabes Unidos, Mauricio o la UE. Relación corresponsal, contabilización de las inversiones y custodia.
- Capa de interfaz: Estados Unidos o Singapur. Emisión de tarjetas, pasarelas de pago y servicios de divisas.
Paso 3: incorporación y cumplimiento normativo
- KYC y AML. Verificación basada en el riesgo conforme a los requisitos aplicables en materia de AML y CFT, declaración de titularidad real, pasaporte legalizado y justificante de domicilio.
- Depósitos de apertura. Se fijan de forma individual según el tipo de cuenta, la actividad prevista y el perfil de riesgo.
- Autorización, cuando proceda. Quienes aspiran a obtener condición institucional (EDE, entidad de pago o banco) presentan un expediente regulatorio, un balance proyectado y manuales de procedimientos.
Caso de uso: banca extraterritorial de Comoras
Estructura de protección patrimonial para personas de elevado patrimonio
- Objetivo. Proteger los activos frente a la expropiación o los litigios abusivos.
- Estrategia. Un fideicomiso o una IBC comorense mantiene bienes muebles e inmuebles en el extranjero.
- Resultado. Protección patrimonial dentro de los límites del derecho comorano, conservando el control discrecional sobre las distribuciones del fideicomiso mediante la estructura que elija el fideicomitente.
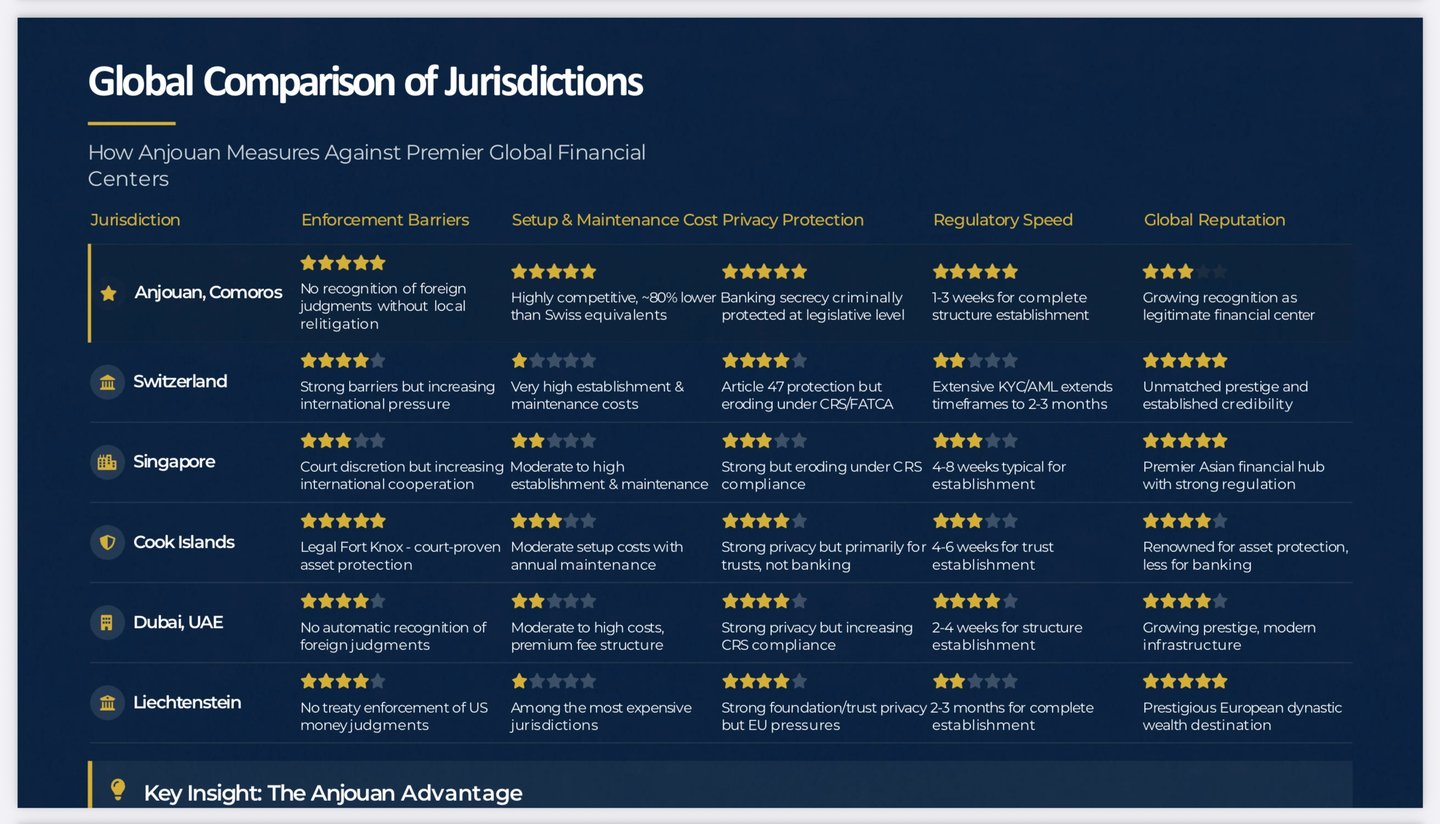
Anjouan en comparación con los centros extraterritoriales tradicionales
| Característica | Anjouan (Comoras) | Suiza | EAU | Panamá |
|---|---|---|---|---|
| Costes de licencia | Bajo (≈ 25 000 – 50 000 EUR) | Alto (capital mínimo bancario: CHF 10 M) | Alto (uso intensivo de capital) | Moderado |
| Complejidad del proceso de incorporación de clientes | Bajo | Muy alto | Alto | Media |
| Carga en materia de AML y cumplimiento normativo | Moderado | Muy alto | Alto | Bajo |
| Flexibilidad de estructuración | Muy alto | Moderado | Bajo a moderado | Moderado |
| Riesgo reputacional | Moderado | Mínimo | Bajo | Media a alta |
| Idoneidad para nuevas instituciones | Alto | Bajo | Bajo | Media |
La función de IFB: la puerta de acceso al control extraterritorial estratégico
IFB diseña entidades financieras desde sus cimientos: optimizadas para su jurisdicción, conformes a la normativa y sólidas desde el punto de vista estructural. En el contexto de las Comoras, esto incluye:
- IBC, bancos, EMI y SPV de Anjouan a medida;
- integración con profesionales jurídicos, fiduciarios y de auditoría internacionales;
- estructuras modulares para criptoactivos, bienes inmuebles, herencias y financiación del comercio.
Anjouan como pilar de las finanzas soberanas
Debidamente estructurada e integrada, Anjouan no es una vía de escape. Es un centro de mando jurisdiccional: el marco jurídico a través del cual los clientes conservan el control de su capital, de sus operaciones y de su futuro, sin renunciar al acceso a una infraestructura financiera regulada.
Gracias a las alianzas estratégicas de IFB y a su conocimiento de las jurisdicciones, los clientes pueden construir estructuras financieras resilientes, privadas y plenamente operativas, en las que la privacidad, el cumplimiento normativo y el acceso funcionan de manera conjunta.
Para la incorporación institucional o la estructuración individual, sírvase contactar con el Departamento de Estrategia Extraterritorial (Offshore Strategy Desk) en legal@infiba.com.
La banca extraterritorial es una disciplina de estructuración, no una medida de contingencia. Ya se trate de reducir la concentración de riesgo entre ordenamientos jurídicos, de asegurar la continuidad del acceso bancario o de construir una presencia internacional sobre bases sólidas, IFB aporta el conocimiento institucional, el acceso a corresponsales y la discreción necesarios para hacerlo correctamente. Cada estructura se diseña para resistir el escrutinio, porque una estructura que no lo resiste es un pasivo, no un activo.
Para una evaluación preliminar de elegibilidad o para obtener su hoja de ruta personalizada de incorporación, póngase en contacto directamente con nuestra División de Banca extraterritorial a través de contacto.
Exención de responsabilidad
Todas las estructuras deben cumplir las normas internacionales en materia de prevención del blanqueo de capitales (AML) y de la financiación del terrorismo (CTF), con FATCA y CRS, así como con la legislación local. IFB facilita marcos extraterritoriales conformes con la normativa y no promueve actividades financieras ilícitas.
Los servicios descritos en esta página solo están disponibles en las jurisdicciones en las que IFB pueda prestarlos legalmente. IFB no solicita negocio bancario en ninguna jurisdicción en la que dicha solicitud o prestación requiriera una autorización o un establecimiento que el Banco no posee.