Operaciones fuera de balance
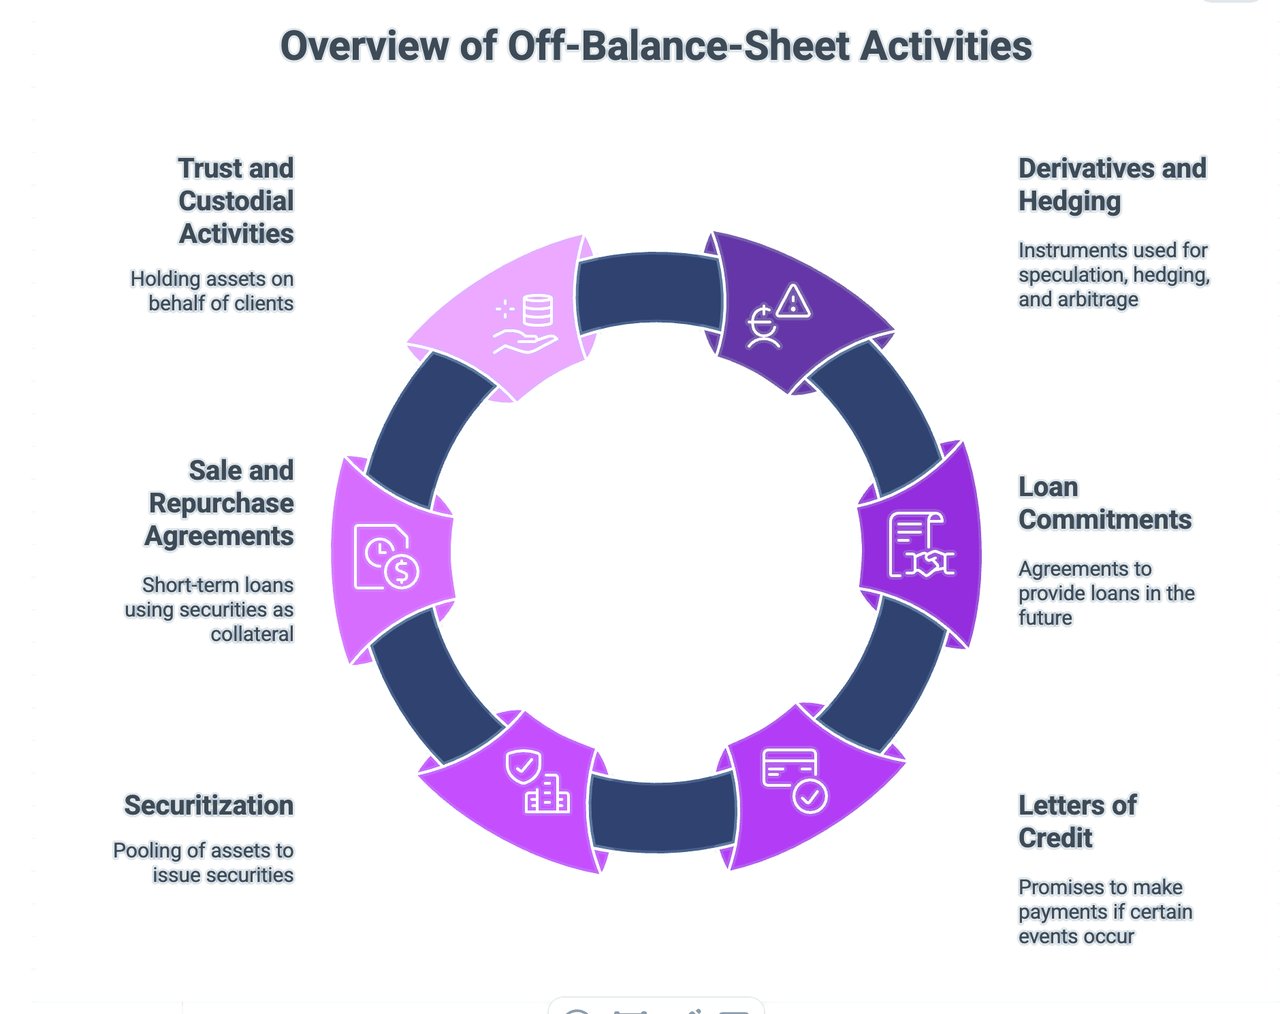
Las actividades fuera de balance (OBS, por sus siglas en inglés) son aquellas que no se registran en el balance de un banco, pero que afectan a su situación financiera y a su perfil de riesgo. Estas actividades pueden generar ingresos y, al mismo tiempo, exponer al banco a diversos riesgos.
Entre los tipos habituales de actividades fuera de balance en la banca se encuentran:
- Actividades de derivados y de cobertura: Se trata de instrumentos cuyo valor deriva de activos, pasivos o índices subyacentes. Los derivados más habituales incluyen futuros, opciones, swaps y contratos a plazo. Se utilizan con fines de especulación, cobertura y arbitraje. Por ejemplo, un banco puede recurrir a un swap de divisas para cubrirse frente al riesgo de tipo de cambio. Conforme a la NIIF 9, los derivados se contabilizan a valor razonable en el balance, pero sus importes nocionales —a menudo muchas veces superiores— se informan únicamente en las notas, razón por la cual los derivados se consideran tradicionalmente operaciones fuera de balance.
- Compromisos de préstamo: Se trata de acuerdos por los cuales un banco se compromete a conceder un préstamo en una fecha futura con arreglo a condiciones determinadas. El banco no registra el préstamo en su balance hasta que desembolsa los fondos. No obstante, el compromiso puede seguir exponiendo al banco a un riesgo considerable si la solvencia del prestatario se deteriora antes de que se desembolse el préstamo.
- Cartas de crédito y garantías financieras: Se trata de compromisos de un banco de efectuar un pago a un tercero si se produce un hecho determinado. Por ejemplo, un banco puede emitir una carta de crédito que garantice el pago a un proveedor si el cliente del banco no paga. Estos instrumentos pueden generar pasivos contingentes para el banco que no se registran en el balance.
- Titulización y valores respaldados por activos: En una operación de titulización, un banco puede agrupar préstamos u otros activos y venderlos a una entidad con cometido especial (SPE), que a su vez emite valores respaldados por los flujos de caja de dichos activos. Si el banco no controla la SPE (NIIF 10), esta no se consolida y sus activos y pasivos no figuran en el balance del banco. No obstante, si el banco proporciona mejoras crediticias o apoyo de liquidez a la SPE, ello puede exponerlo a riesgos.
- Acuerdos de venta con pacto de recompra (repos): Un repo es una operación en la que una parte vende un valor a otra con el compromiso de recomprarlo a un precio determinado en una fecha determinada. Para el vendedor, un repo constituye en la práctica un préstamo a corto plazo en el que el valor actúa como garantía. Desde la perspectiva del balance, el vendedor suele seguir reconociendo el valor como activo y registra un pasivo por la obligación de recompra; así, el repo figura en el balance de quien toma el efectivo en préstamo, mientras que los compromisos conexos se revelan fuera de balance.
- Actividades fiduciarias y de custodia: Los bancos actúan con frecuencia como fiduciarios o custodios, manteniendo activos por cuenta de sus clientes. Dichos activos no pertenecen al banco ni figuran en su balance, pero el banco puede percibir comisiones por la prestación de estos servicios.
Si bien estas actividades fuera de balance pueden proporcionar a los bancos fuentes adicionales de ingresos y formas de gestionar el riesgo, también pueden exponerlos a riesgos significativos. Estos riesgos pueden incluir el riesgo de crédito (el riesgo de pérdida derivado del incumplimiento por parte de un prestatario del reembolso de un préstamo), el riesgo de mercado (el riesgo de pérdida derivado de variaciones en los precios de mercado), el riesgo operativo (el riesgo de pérdida derivado de procesos, personas y sistemas inadecuados o fallidos) y el riesgo jurídico (el riesgo de pérdida derivado de litigios o del incumplimiento de leyes y reglamentos).
Financiación soberana fuera de balance
La arquitectura oculta de la deuda pública
Comprender los LGFV, las autoridades públicas y el endeudamiento cuasifiscal
En las finanzas modernas, el endeudamiento soberano es a menudo considerablemente mayor de lo que sugieren las estadísticas oficiales de deuda pública. En numerosas jurisdicciones, los gobiernos han recurrido históricamente a entidades afiliadas, empresas públicas, vehículos de propósito especial y entidades de infraestructuras para financiar gastos que exceden los límites de los presupuestos formales del Estado.
Este fenómeno se denomina generalmente financiación del sector público fuera de balance, endeudamiento cuasifiscal o deuda soberana oculta.
Si bien estas estructuras pueden proporcionar flexibilidad y acelerar el desarrollo de infraestructuras, también pueden ocultar la realidad fiscal, distorsionar las evaluaciones de riesgo y generar pasivos contingentes sustanciales para los sistemas bancarios y los contribuyentes.
¿Qué es el endeudamiento público fuera de balance?
El endeudamiento fuera de balance se produce cuando las obligaciones son asumidas por entidades jurídicamente independientes del propio Estado soberano o de la administración local, pero que siguen dependiendo económicamente del respaldo público.
Entre los ejemplos figuran:
- Vehículos de financiación de gobiernos locales (LGFV)
- Sociedades de infraestructuras municipales
- Autoridades públicas de desarrollo
- Empresas de titularidad estatal (SOE)
- Empresas de servicios públicos
- Agencias de desarrollo regional
- Vehículos de infraestructura de propósito especial
- Entidades de colaboración público-privada con garantías estatales implícitas
Aunque la deuda no figure formalmente en las cuentas presupuestarias del gobierno, los inversores suelen asumir que el gobierno subyacente respaldará en última instancia estas obligaciones.
El resultado es la aparición de pasivos contingentes sustanciales que pueden no ser visibles de inmediato en las métricas oficiales de deuda.
El modelo chino de LGFV
El ejemplo contemporáneo más significativo se encuentra en la República Popular China, a través del uso de los vehículos de financiación de los gobiernos locales (Local Government Financing Vehicles, LGFV).
Los LGFV son entidades de titularidad estatal constituidas por gobiernos provinciales, municipales y locales para financiar proyectos de infraestructura, planes de desarrollo urbano, redes de transporte, parques industriales e iniciativas de desarrollo de suelo.
Históricamente, los gobiernos locales chinos tenían restringida la posibilidad de endeudarse directamente. Para eludir estas limitaciones, las actividades de financiación se trasladaron a entidades societarias jurídicamente diferenciadas.
Estas entidades obtuvieron capital mediante:
- Préstamos bancarios
- Emisión de bonos corporativos
- Financiación de fideicomisos
- Productos de gestión patrimonial
- Canales de banca en la sombra
- Estructuras respaldadas por activos
Por consiguiente, los pasivos figuraban en los balances de los LGFV y no en los balances oficiales de los gobiernos locales.
Sin embargo, desde el punto de vista económico, los mercados trataron en gran medida la deuda como si contara con una garantía gubernamental implícita.
El Fondo Monetario Internacional y numerosos estudios académicos han identificado reiteradamente los pasivos de los LGFV como una de las principales fuentes de la carga de deuda oculta del sector público de China.
Paralelismos internacionales
China no es un caso único.
Han surgido diversas formas de financiación pública fuera de presupuesto tanto en economías desarrolladas como emergentes.
Estados Unidos
Numerosos proyectos de infraestructura se financian mediante:
- Autoridades portuarias
- Autoridades aeroportuarias
- Autoridades de autopistas de peaje
- Distritos de aguas
- Organismos de transporte
- Emisores de bonos municipales
Si bien suelen ser transparentes y estar sujetas a regulación legal, estas entidades operan con frecuencia al margen de los balances directos de las administraciones públicas.
España
Tras la crisis de la deuda soberana europea, se constató que varias comunidades autónomas y entidades del sector público vinculadas habían acumulado pasivos que superaban las posiciones fiscales comunicadas con anterioridad.
Portugal
La crisis de la deuda regional de Madeira puso de manifiesto importantes pasivos no declarados asociados a entidades regionales y a estructuras del sector público, con considerables repercusiones fiscales.
India
Las empresas estatales de distribución de electricidad acumularon grandes cargas de deuda respaldadas por garantías estatales explícitas e implícitas, lo que acabó exigiendo reestructuraciones e intervención pública.
Brasil
Las empresas de titularidad estatal y las instituciones públicas regionales se han utilizado históricamente como cauces de financiación cuasifiscal, generando pasivos contingentes para las autoridades federales.
Por qué los gobiernos recurren a estas estructuras
La razón de ser suele ser sencilla.
Los gobiernos procuran:
- Acelerar la inversión en infraestructuras
- Eludir los límites de endeudamiento
- Preservar los ratios fiscales
- Evitar la resistencia política a un mayor endeudamiento público
- Financiar proyectos a largo plazo mediante vehículos especializados
- Atraer la participación de capital privado
En muchos casos, estos objetivos son legítimos.
Los proyectos de infraestructura suelen requerir horizontes de financiación que superan los ciclos presupuestarios ordinarios.
Las entidades de propósito especial pueden mejorar la eficiencia operativa y facilitar la ejecución de proyectos.
La dificultad surge cuando la sustancia económica diverge de la forma jurídica.
El riesgo principal: la exposición soberana oculta
La principal preocupación no es necesariamente la existencia de estas entidades.
La preocupación surge cuando los mercados, los reguladores o los contribuyentes subestiman el alcance de las obligaciones de apoyo gubernamental.
Cuando las entidades afiliadas del sector público atraviesan dificultades financieras, los gobiernos se enfrentan con frecuencia a tres opciones poco atractivas:
- Rescatar a la entidad.
- Permitir el impago y poner en riesgo la estabilidad sistémica.
- Transferir pasivos al balance de la entidad soberana.
En consecuencia, la deuda que anteriormente se consideraba independiente puede convertirse rápidamente en deuda soberana.
Este proceso se observó en repetidas ocasiones durante la crisis financiera global, la crisis de la deuda soberana europea y, más recientemente, en varias provincias chinas que atraviesan dificultades en sus LGFV.
Implicaciones para el sector bancario
Para las entidades financieras, la distinción entre la responsabilidad jurídica y la responsabilidad económica es fundamental.
El análisis crediticio debe evaluar:
- Estructuras de titularidad
- Mecanismos de apoyo gubernamental
- Independencia de ingresos
- Vínculos fiscales
- Relevancia política
- Garantías implícitas
- Dependencia de la refinanciación
Un prestatario jurídicamente independiente puede funcionar, en la práctica, como una extensión del sector público.
Por el contrario, algunas entidades del sector público operan sobre una base genuinamente comercial y no deben considerarse automáticamente riesgos soberanos.
La distinción exige un análisis riguroso del balance, y no basta con basarse únicamente en las clasificaciones jurídicas.
Resumen
La historia de las finanzas públicas demuestra un principio recurrente:
La deuda no desaparece por el mero hecho de trasladarse a otro balance.
Ya se trate de los LGFV chinos, de autoridades municipales, de empresas públicas o de sociedades de infraestructuras, las estructuras de financiación fuera de balance siguen siendo económicamente relevantes cuando los gobiernos conservan la responsabilidad última de su supervivencia.
Para inversores, bancos y responsables políticos, comprender estas obligaciones contingentes es esencial para evaluar el riesgo soberano, la estabilidad financiera y la situación real de los balances del sector público.
En el análisis crediticio moderno, los pasivos más importantes suelen ser los que no figuran de inmediato en las estadísticas oficiales de deuda.
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.