Finanzierungslösungen für Staaten und staatliche Institutionen
Nationale Ambitionen in wirtschaftliche Realität überführen
In einer Zeit, in der Haushaltsdisziplin auf ehrgeizige nationale Entwicklungsziele trifft, gestaltet IFB Staatsfinanzierungslösungen für genau dieses Spannungsfeld. Wir wissen, dass moderne Regierungen mehr benötigen als herkömmliche Kredite: Sie verlangen innovatives Financial Engineering, das die fiskalische Souveränität wahrt und zugleich Zugang zu transformativem Kapital eröffnet.
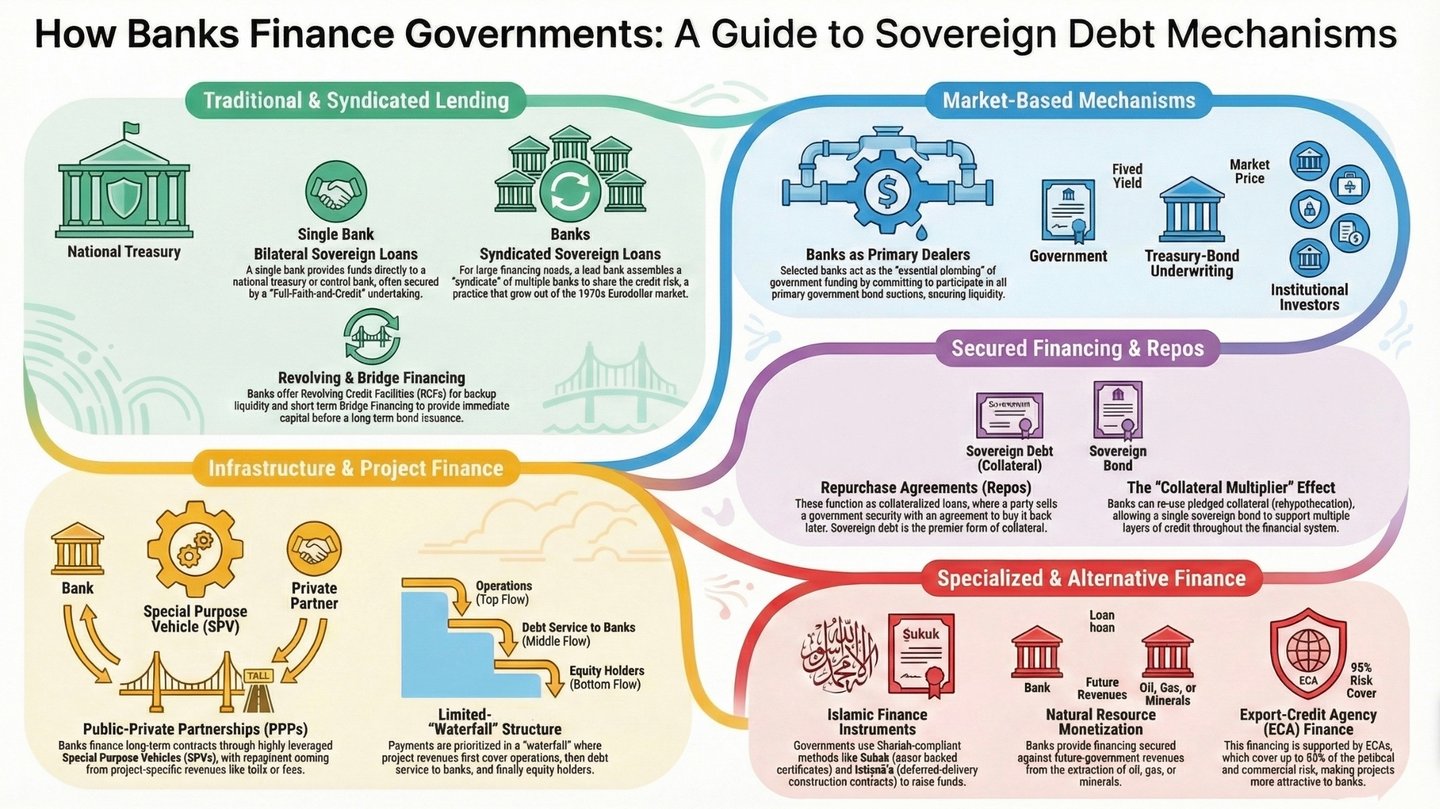
Unser vollständiges Angebot an Finanzierungsinstrumenten für Staaten und staatliche Institutionen
Verbriefungsprogramme für Erlöse
Wir prüfen, ob identifizierbare öffentliche Einnahmeströme eine Finanzierung für einen definierten Entwicklungszweck tragen können. Die Prüfung umfasst die rechtliche Befugnis zur Abtretung oder Verpfändung der Einnahmen, deren historische Entwicklung, die Erhebungskontrollen, konkurrierende Ansprüche sowie die Anfälligkeit gegenüber wirtschaftlichen Schocks. Die Verpfändung künftiger Einnahmen verschafft Kapital im Voraus, bindet aber zugleich künftige fiskalische Mittel. Die daraus entstehenden Schulden, Garantien und Eventualverbindlichkeiten sind nach dem anwendbaren Rahmenwerk der öffentlichen Finanzen zu beurteilen und auszuweisen. Preisgestaltung und verfügbare Erlöse hängen von diesen Feststellungen und von der Nachfrage der Anleger ab.
Finanzierungsfazilitäten zur Monetarisierung natürlicher Ressourcen
Künftige Lizenzgebühren oder Exporterlöse können eine Finanzierung stützen, sofern Produktion, Eigentum, Einzugsrechte und verfügbare Mengen unabhängig nachgewiesen werden können. Jeder Vorschlag ist im Hinblick auf Rohstoffpreisvolatilität, Betriebs- und Lieferrisiken, bestehende Ansprüche auf die Erlöse und den fortbestehenden Finanzbedarf des Staates zu prüfen. Eine Finanzierung gegen künftige Ressourceneinnahmen begründet Rückzahlungsverpflichtungen; sie verringert für sich genommen weder die öffentliche Verschuldung noch schont sie Reserven. IFB bewertet die gesamten wirtschaftlichen und fiskalischen Kosten, bevor eine Struktur empfohlen wird.
Infrastrukturentwicklung durch öffentlich-private Partnerschaften
IFB prüft, ob eine öffentlich-private Partnerschaft einen besseren Gegenwert bietet als eine herkömmliche öffentliche Beschaffung und Finanzierung. Projekterlöse können zur Rückzahlung beitragen, doch Staaten können weiterhin über Verfügbarkeitszahlungen, Garantien, Mindesterlöszusagen, Kündigungszahlungen oder die Unterstützung eines öffentlichen Abnehmers exponiert bleiben. Diese direkten und bedingten Verpflichtungen müssen quantifiziert, genehmigt, budgetiert und überwacht werden. Eine projektspezifische Finanzierung kann Risiken wirksamer zuweisen; sie kann den allgemeinen Haushalt jedoch nicht automatisch abschirmen.
Architektur von Zweckgesellschaften
Eine Zweckgesellschaft kann klare Eigentumsverhältnisse schaffen, die Cashflows eines Projekts abgrenzen und die vertraglichen Rechte zwischen Staat, Investoren und Betreibern festlegen. Ihre Gründung bestimmt jedoch nicht, ob die damit verbundenen Verbindlichkeiten oder Verpflichtungen in die öffentlichen Haushalte einzubeziehen sind oder die Bonitätsbeurteilung des Staates beeinflussen. Dies richtet sich nach der Substanz der staatlichen Kontrolle, der Garantien, der Zahlungsverpflichtungen und des Risikoengagements, beurteilt nach dem anwendbaren Recht und den geltenden Rechnungslegungsstandards. IFB setzt Zweckgesellschaften dort ein, wo sie die Governance und die Durchsetzbarkeit verbessern, wobei die damit verbundenen fiskalischen Verpflichtungen ausdrücklich ausgewiesen werden.
Innovative Anleihestrukturierung und -platzierung
Wir entwickeln wegweisende Anleihestrukturen, die das Staatsrisiko nach Einnahmequellen segmentieren und gezielte Anlagemöglichkeiten schaffen, die vielfältiges internationales Kapital anziehen. Unser Tranchenansatz, bei dem bestimmte Einnahmeströme verschiedenen Anlegerklassen zugewiesen werden, optimiert die Preisgestaltung und verbreitert zugleich die Anlegerbasis des Staates.
Durch Reserven gestärkte Kreditfazilitäten
Für Staaten mit erheblichen Devisenreserven oder mit Zugang zu multilateralen Garantien strukturieren wir erweiterte Kreditfazilitäten, die diese Stärken nutzen, um vorteilhafte Konditionen zu sichern. Jede Reservezusage, Sicherheitenvereinbarung oder Drittgarantie wird hinsichtlich ihrer Kosten, ihrer Auswirkung auf die verfügbare Liquidität, ihrer rechtlichen Durchsetzbarkeit und ihrer Behandlung in der Haushalts- und Reserveberichterstattung des Staates beurteilt. Vorteilhafte Konditionen sind ein Ziel der Marktansprache, kein zugesichertes Ergebnis.
Der IFB-Vorteil
Außergewöhnliche Expertise
Unser Team für Staatsfinanzierung besteht aus ehemaligen Finanzministeriumsbeamten, Zentralbankern und erfahrenen Experten des Kapitalmarkts, die die besonderen Rahmenbedingungen und Chancen moderner Regierungen kennen.
Globale Reichweite, lokales Verständnis
Mit unserer Präsenz in den wichtigen Finanzzentren und in Schwellenländern verbinden wir international bewährte Verfahren mit einem präzisen Verständnis der jeweiligen lokalen Gegebenheiten.
Exzellenz in der Risikominderung
Jede von uns geschaffene Struktur beinhaltet mehrere Ebenen der Risikominderung, von Syndizierungsstrategien bis hin zu Garantiemechanismen, und gewährleistet so belastbare Ergebnisse über alle Konjunkturzyklen hinweg.
Transparente Partnerschaft
Wir sind überzeugt, dass Staatsfinanzierung die fiskalische Transparenz stärken und nicht verschleiern sollte. Unsere Strukturen sind darauf ausgelegt, den höchsten internationalen Standards der Offenlegung und Governance zu entsprechen.
Vision in Wirklichkeit verwandeln
Der Weg von nationalem Anspruch zu wirtschaftlichem Erfolg erfordert mehr als Kapital: Er verlangt einen Partner, der das sensible Gleichgewicht zwischen fiskalischer Verantwortung und Entwicklungserfordernissen versteht. Genau diese Partnerschaft bietet IFB.
Wir laden staatliche Institutionen ein, mit uns einen umfassenden Diagnoseprozess zu durchlaufen, in dem wir:
- Analyse Ihrer individuellen Ertragsstrukturen und Vermögensbasen
- Ermittlung optimaler Finanzierungsstrukturen, abgestimmt auf Ihre Risikoparameter
- Maßgeschneiderte Lösungen entwickeln, die fiskalische Flexibilität bewahren und zugleich transformatives Kapital bereitstellen
- Führen Sie Transaktionen mit Präzision, Transparenz und unbedingter Verpflichtung gegenüber Ihren staatlichen Interessen aus
Starten Sie Ihre Transformation
Die Verbindung aus globaler Kapitalmarktexpertise und innovativer Staatsfinanzierung macht IFB zum idealen Partner für Ihre nationale Entwicklung. Wir stehen bereit, unsere gesamten Fähigkeiten in den Dienst Ihrer wirtschaftlichen Ziele zu stellen.
Kontaktieren Sie unsere Abteilung für Staatsfinanzierung, um ein vertrauliches Beratungsgespräch zu beginnen. Gemeinsam entwickeln wir Finanzlösungen, die Ihre fiskalische Souveränität wahren und zugleich das wirtschaftliche Potenzial Ihres Landes erschließen.
IFB: Wo staatlicher Gestaltungswille auf finanzielle Innovation trifft
Für vertrauliche Gespräche über Ihren Finanzierungsbedarf als Staat wenden Sie sich bitte direkt an unseren Global Head of Sovereign Finance. Alle Anfragen werden mit größter Diskretion und unter Wahrung des diplomatischen Protokolls behandelt.
Bitte laden Sie unsere Präsentationen herunter
Kompendium zur Projektfinanzierung für Staaten und quasi-staatliche Institutionen
Einführung für die Geschäftsleitung – Diagnose der Finanzierungslücke
Viele öffentlich angekündigte Infrastrukturinitiativen in Schwellenländern erreichen nie den Finanzierungsabschluss. Die wiederkehrende Ursache ist eine strukturelle Fehlausrichtung: Ministerien übertragen häufig inländische Vergaberegeln oder Geberschablonen aus vergangenen Zeiten auf Kapitalmarkttransaktionen, deren Risikoallokation, Laufzeit, Sicherheitenpaket und Preisgestaltung den Erwartungen der Investoren nicht mehr entsprechen. Die unvermeidliche Folge sind stockende Ausschreibungen, neu bepreiste Spreads oder die vollständige Absage.
Der Bereich Sovereign & Quasi-Sovereign (SQS) von IFB besteht, um dieses Missverhältnis zu beheben. Wir beginnen mit der Rekonstruktion der Kapitalstruktur, damit bereits vor dem ersten Spatenstich jedes Risiko derjenigen Bilanz zugeordnet wird, die es am besten tragen kann, Gebühren zum Schutz des fiskalischen Spielraums transparent vorab erhoben werden und die Vertragsbedingungen die tatsächlichen Markträumungsniveaus in Echtzeit widerspiegeln.
I. Finanzierungsformen im Überblick
Finanzierungsmodalitäten für Staaten und staatliche Institutionen
| # | Modalität | Indikative Laufzeit | Typische Verwendung | Vorab zu entrichtende Honorare für Fachberatung und Arrangierung |
|---|---|---|---|---|
| 1 | Bilaterales Staatsdarlehen | 3–15 Jahre | Haushaltsunterstützung; Importe kleinerer Investitionsgüter | Retainer, Gebühr für die technische Sorgfaltsprüfung, Strukturierungsgebühr |
| 2 | Syndizierter Staatskredit | 5–12 Jahre | Fiskalische oder antizyklische Fazilität von 300 Mio. USD oder mehr | Übernahmegebühr, Syndizierungsgebühr, Break-up-Gebühr |
| 3 | Übernahme von Staatsanleihen (Underwriting) | 5–30 Jahre | Referenzanleihen in Hartwährung oder Market-Making am lokalen Anleihemarkt | Übernahmespanne, Gebühr für die Koordination der Roadshow |
| 4 | Projektfinanzierung mit beschränktem Rückgriff | 8–25 Jahre | Energie, Verkehr, digitales Rückgrat | Modellprüfungsgebühr, ESG-Verifizierungsgebühr, Strukturierungsgebühr |
| 5 | Schulden aus öffentlich-privaten Partnerschaften (BOT, DBFO) | 10–35 Jahre | Mautstraße, Flughafen, Krankenhaus, Meerwasserentsalzung | Retainer, Beratungshonorar für Konzessionsgebote, Gebühr für die Arrangierung von Fremdkapital |
| 6 | Exportkredit (Käuferkredit) | 5–15 Jahre | EPC-Vertrag mit einem Auslandsanteil von 30 % oder mehr | ECA-Prämienbearbeitungsmarge, Gebühr für die Rechtsdokumentation |
| 7 | Lieferantenkredit und Diskontierung von Forderungen | 1–5 Jahre | Rollmaterial, IKT-Hardware, Rüstungsgüter | Diskontabschlag auf Forderungen, Strukturierungsgebühr |
| 8 | Revolvierende und Standby-Kreditlinie | 1–4 Jahre | FX-Puffer, Liquidität für die Katastrophenhilfe | Bereitstellungsprovision, Agentengebühr |
| 9 | Überbrückungsfinanzierung | Bis zu 24 Monate | Überbrückung zu einer Eurobond-Emission oder einer multilateralen Inanspruchnahme | Übernahmegebühr, Marge für die Swap-Ausführung |
| 10 | Bedingte Kreditfazilität (Katastrophen-DDO, Pandemie-DDO) | 15–20 Jahre (Ziehungszeitraum von 3–5 Jahren) | Klima-, Rohstoffpreis- oder Gesundheitsschocks | Arrangierungsgebühr, Bereitstellungsgebühr vorfinanziert |
| 11 | Islamische Finanzierung (Sukuk, Istisna‘, Ijara) | 5–20 Jahre | Inländischer Anlegerkreis, scharia-konforme Rechtsordnungen | Gebühr für Scharia-Strukturierung, Gebühr für die Ausstellung von Zertifikaten |
| 12 | Grüne, soziale oder nachhaltigkeitsbezogene Anleihe bzw. entsprechendes Darlehen | 5–30 Jahre | Klimaschutz, sozialer Wohnungsbau, an den SDGs ausgerichtet | Gebühr für die Wirkungsprüfung, Gebühr für die Kalibrierung der KPI |
| 13 | Rohstoffgedecktes Darlehen „Ressourcen gegen Infrastruktur“ | 5–15 Jahre | Durch Öl besicherte Raffinerien, Bahnanschlüsse für Bergbau | Bewertungsgebühr für Abnahmeverträge (Off-take), Marge für die Ausführung von Absicherungsgeschäften |
| 14 | Debt-for-Nature- bzw. Debt-for-Development-Swap (Schuldentausch gegen Umwelt- oder Entwicklungsmaßnahmen) | Maßgeschneidert | Finanzierung von Naturschutz-Treuhandvermögen, Politikreformen | Swap-Strukturierungsgebühr, Überwachungsgebühr des Treuhänders |
| 15 | Eigenkapital oder eigenkapitalähnliche Beteiligung an einem staatseigenen Unternehmen | Offen | Telekommunikation, Versorgungsunternehmen, Häfen | Platzierungsgebühr, Gebühr für die Dividendenüberwachung |
BOT: Build-Operate-Transfer (Bau, Betrieb, Übertragung); DBFO: Design-Build-Finance-Operate (Planung, Bau, Finanzierung, Betrieb); EPC: Engineering, Procurement and Construction (Planung, Beschaffung und Bau); ECA: Exportkreditagentur; DDO: Option auf verzögerte Inanspruchnahme; KPI: Leistungskennzahl.
II. Ausführliche Darstellung der einzelnen Instrumente
1. Bilaterales Staatsdarlehen
- Kern der Transaktion. IFB finanziert das Finanzministerium oder die Zentralbank unmittelbar. Die Dokumentation ist knapp gehalten; die Erlöse können flexibel eingesetzt werden.
- Sicherheit. Full-Faith-and-Credit-Verpflichtung (FF&C) sowie Negativerklärungs- und Pari-passu-Klauseln.
- Preisreferenz. Die Preisfindung orientiert sich an der Eurobond-Kurve des Staates, angepasst an Laufzeit und Liquidität.
- Vorabgebühren.
- Vorschuss (Retainer) von 0,5–1,0 Mio. USD bei Mandatserteilung.
- Koordinationsgebühr für die technische Sorgfaltsprüfung (Aufschlag von 5–8 % auf die Rechnungen der Big-Four-Prüfer).
- Strukturierungsgebühr (50–100 Basispunkte des Darlehens), zu buchen bei Kreditgenehmigung.
2. Syndizierter Staatskredit
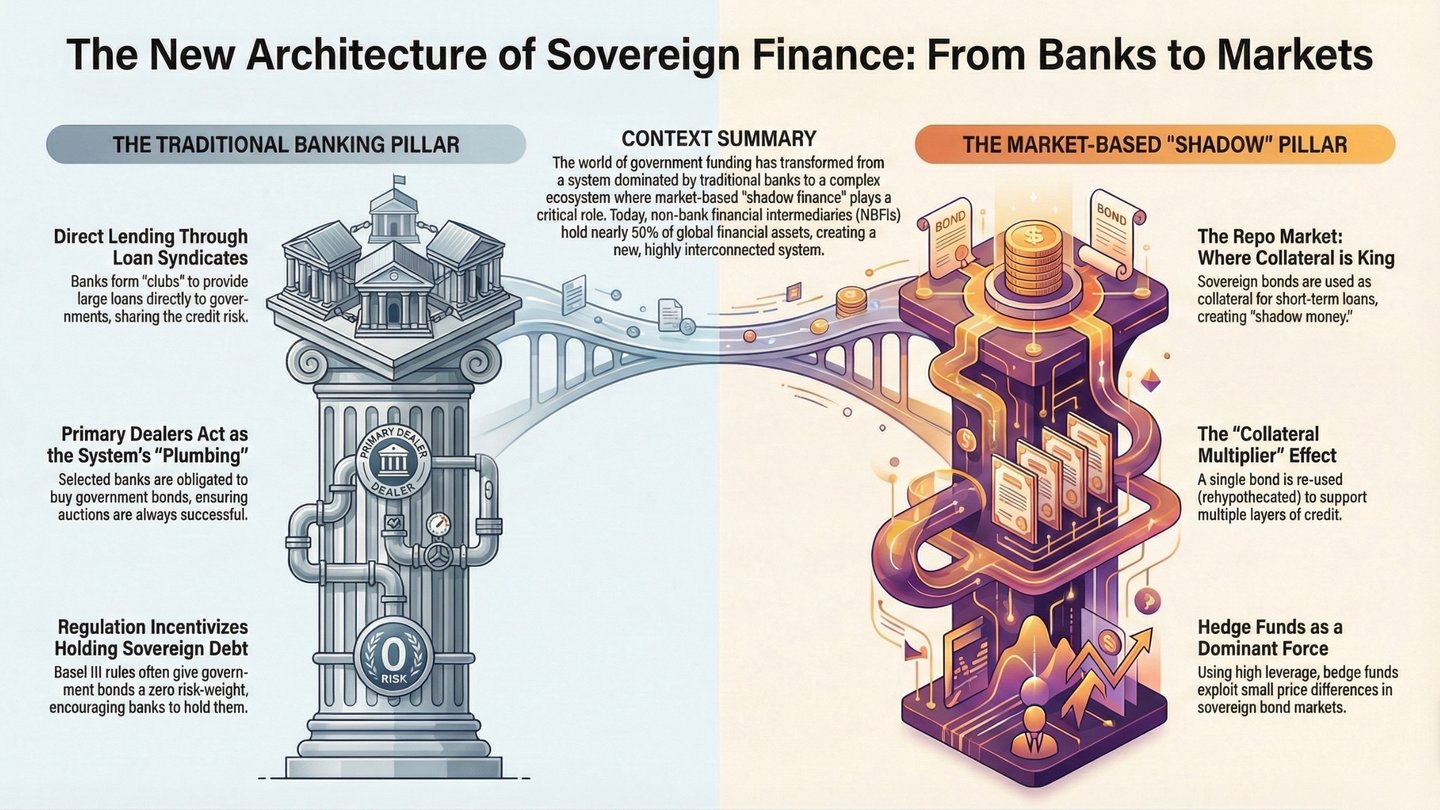
- Warum ein Konsortium? Ticketgrößen von über USD 300 Mio. und die Konzentrationsgrenzen nach Basel erfordern einen Bankenkreis.
- Rolle von IFB. Der Mandated Lead Arranger (MLA) übernimmt 100 %, teilt die Beteiligungen zu und bleibt Facility Agent.
- Gebührenstruktur.
- Beauftragungsgebühr (nicht erstattungsfähig).
- Übernahmeprovision (75–200 Basispunkte „Brutto“-Spanne zwischen Übernahmekurs und Platzierungskurs).
- Syndizierungs- bzw. Beteiligungsgebühr (25–75 Basispunkte, die vom Mandated Lead Arranger einbehalten werden).
- Abbruchgebühr (Break-up/Abort Fee) in Höhe von 2 bis 5 Mio. USD, zahlbar, wenn der Kreditnehmer zu einem anderen Arrangeur wechselt.
3. Übernahme von Staatsanleihen (Underwriting)
- Struktur. Globale Anleihe nach Regulation S/144A in Hartwährung oder Benchmark-Anleihe in Lokalwährung.
- Risikoübertragung. IFB sagt eine feste „Take-down“-Rendite zu und verkauft zum markträumenden Preis an Vermögensverwalter.
- Wirtschaftliche Konditionen: Platzierungsspanne von 40 bis 200 Basispunkten zuzüglich einer Gebühr für die Koordination der Roadshow (ca. 300.000 USD).
4. Projektfinanzierung mit begrenztem Rückgriff
- Cashflow-Priorität. Wasserfall: Betriebskosten und Steuern → Bedienung vorrangiger Verbindlichkeiten → Auffüllung des Schuldendienstreservekontos (Debt-Service Reserve Account, DSRA) → Instandhaltungsrücklage → Ausschüttungen an die Eigenkapitalgeber, vorbehaltlich eines Lock-up-Tests.
- Typische Credit Enhancements (Bonitätsverbesserungen). Multilaterale Partial-Risk-Garantie (PRG), Versicherung gegen politische Risiken (PRI), Treuhandkonto, Eintrittsrechte.
- Modellierungsvorgabe. IFB verlangt ein unabhängiges Modell-Audit (USD 0,15–0,35 Mio.) und erhebt eine Gebühr für die Prüfung des Finanzmodells (USD 0,2 Mio.).
5. Schulden aus öffentlich-privaten Partnerschaften (ÖPP)
- Konzessionsvarianten. BOT (Build-Operate-Transfer), DBFO (Design-Build-Finance-Operate).
- Entschädigungszahlungen bei Vertragsbeendigung. Der Staat verpflichtet sich, vorrangige Verbindlichkeiten bei höherer Gewalt politischer Natur zu einem im Voraus festgelegten internen Zinsfuß auf das Eigenkapital (Equity IRR) zurückzuzahlen.
- Beratungsgebühren. Beratung bei Konzessionsausschreibungen (USD 1-3 Mio.) und Gebühr für die Fremdkapitalarrangierung (75-125 Basispunkte).
6. Exportkredit / Bestellerkredit
- Deckung. Bis zu 95 % des politischen und wirtschaftlichen Risikos durch eine Exportkreditagentur (ECA) wie die Hermes-Deckung des Bundes in Deutschland oder SACE (Italien).
- OECD-Prämie. Nach der OECD-Vereinbarung je nach Länderrisikokategorie und Laufzeit festgelegt; in der Regel in das Darlehen einfinanziert.
- IFB-Spread. Behält eine Bearbeitungsspanne von 3–5 % auf die finanzierte Prämie ein.
7. Lieferantenkredit und Forderungsdiskontierung
- Funktionsweise. Der EPC-Auftragnehmer akzeptiert Schuldscheine; IFB erwirbt diese mit einem Abschlag (risikofreier Referenzzinssatz wie SOFR oder €STR zuzüglich Marge).
- Vorabertrag. Die Diskontmarge (3–5 % des Nennwerts) wird sofort vereinnahmt.
8. Revolvierende Kreditlinie und Standby-Kreditlinie
- Inanspruchnahmedisziplin. Verfügbarkeitszeiträume von 12 bis 48 Monaten; Bereitstellungsprovision auf nicht in Anspruch genommene Beträge von 30 bis 75 Basispunkten ab Vertragsunterzeichnung.
- Zweck. Devisenpuffer, Liquidität in Pandemiezeiten, rascher Wiederaufbau.
9. Überbrückungsfinanzierung
- Zeitliche Arbitrage. Der Staat begibt in sechs Monaten eine Eurobond-Anleihe; IFB überbrückt die Zwischenzeit bereits jetzt.
- Vorab-Erträge. Übernahmegebühr 100–150 Basispunkte; Swap-Ausführungsmarge 5–10 Basispunkte.
10. Bedingte Kreditfazilität (Cat-DDO, Pandemic-DDO)
- Auslöser. Amtliche Katastrophenerklärung, Rohstoffpreisrückgang von > 20 % oder Erklärung einer gesundheitlichen Notlage von internationaler Tragweite bzw. eines Pandemie-Notfalls durch die WHO*.
- Gebührenstruktur. Einmalige Arrangierungsgebühr 70–100 Basispunkte; Bereitstellungsgebühr 35–75 Basispunkte, bei Unterzeichnung finanziert.
* WHO = Weltgesundheitsorganisation.
11. Instrumente des islamischen Finanzwesens
- Sukuk. Durch Vermögenswerte unterlegte Zertifikate; der Kupon wird durch Mieterträge aus Leasingverhältnissen ersetzt.
- Istiṣnāʿa. Fertigungsvertrag mit aufgeschobener Lieferung; die Bank finanziert die Herstellung und verkauft den Vermögenswert zu Kosten zuzüglich Gewinnaufschlag.
- Gebühren. Gebühr für die Scharia-Strukturierung (0,1 % der Emission), Gebühr für die Zertifikatsausgabe (0,2–0,4 %).
12. Grüner, sozialer oder nachhaltigkeitsgebundener Kredit bzw. entsprechende Anleihe
- Margenstaffelung (Pricing Ratchet). Die Marge sinkt um 25 Basispunkte, wenn Leistungskennzahlen (z. B. CO₂/MWh, Beschäftigungsquote nach Geschlecht) erreicht werden, und steigt bei Verfehlung.
- Verifizierung. Wirkungsverifizierungsgebühr (USD 100.000–250.000) und KPI-Kalibrierungsgebühr (USD 75.000–150.000).
13. Rohstoffgedecktes „Ressourcen-gegen-Infrastruktur“-Darlehen
- Rückzahlung. Physische Fässer/Tonnen oder in Geld umgewandelte Exporterlöse werden auf das Treuhandkonto überführt.
- Puffer. Rohstoffpreis-Absicherung, ausgeführt vom Rohstoffhandel der IFB (Margenaufschlag bei der Absicherung ca. 1 % des Nominalbetrags).
14. Schuldenumwandlung für Umwelt- und Entwicklungszwecke (Debt-for-Nature / Development Swap)
- Struktur. IFB erwirbt USD-Schulden zu 70–80 Cent je Dollar zurück; der Staat begibt eine neue Schuldverschreibung in Landeswährung zum Nennwert; die Differenz finanziert einen Naturschutz-Treuhandfonds.
- Gebühren. Swap-Strukturierungsgebühr (1–1,5 % des Nennwerts), Gebühr für den Überwachungstreuhänder (ca. 100.000 USD p. a.).
15. Eigenkapital und eigenkapitalähnliche Instrumente in staatlichen Unternehmen
- Instrumentenmix. Stammaktien, rückzahlbare Vorzugsaktien, nachrangige Gesellschafterdarlehen.
- Front-End-Konditionen: Platzierungsgebühr (2–3 % des investierten Eigenkapitals) und Gebühr für die Dividendenüberwachung (50.000 USD p. a.).
III. Ertragsarchitektur mit Vorabvereinnahmung (Detail)
Staatsfinanzierung: Gebühren nach Phasen
| Phase | Gebühr | Typischer Betrag | Erfassung in der Gewinn- und Verlustrechnung der Bank |
|---|---|---|---|
| Mandat | Retainer | USD 0,4–1,5 Millionen | Sofortiges Bareinkommen |
| Break-up Fee (Abbruchgebühr) | USD 2–5 Millionen (bedingt) | Eingangstag | |
| Machbarkeit | Verstärkte technische Sorgfaltsprüfung | 5 %–10 % der Rechnung des Abschlussprüfers | Nettoertrag (ohne Kapital) |
| Prüfung des Finanzmodells | 150.000–350.000 USD | Position Provisions- und Gebührenerträge | |
| ESG-Verifizierung | USD 100.000–250.000 | Position Provisions- und Gebührenerträge | |
| Strukturierung | Strukturierungs- oder Arrangierungsgebühr | 50–150 Basispunkte der Fazilität | Amortisation nach der Effektivzinsmethode ab dem ersten Tag (IFRS 9) |
| Emissionsübernahme | Übernahmeprovision | 75–200 Basispunkte brutto | Handelserträge |
| Syndizierung | Syndizierungsgebühr | 25–75 Bp | Bei Zuteilung |
| Abschluss | Gebühr für Agent und Sicherheitentreuhänder (1. Jahr) | USD 100.000–250.000 | Barzahlung bei Unterzeichnung |
| Marge für die Abwicklung der ECA-Prämie | 3 %–5 % der Prämie | Bargeld bei Prämienzahlung | |
| Marge für Devisen- oder Zinssicherungsgeschäfte | 5–15 Basispunkte des Nominalbetrags | Handelserträge | |
| Bereitstellungsprovision (nicht in Anspruch genommen) | 30–75 Bp. p. a. | Vierteljährliche Barzahlung | |
| Nach Inanspruchnahme | Anlagespanne der DSRA | 1,5 %–2 % auf den DSRA-Saldo | Zinsüberschuss |
| Positiver Carry auf den Kupon-Swap | Variabel | Handelserträge |
IV. Ergänzende Beratungs- und Risikomanagementdienstleistungen
- Optimierung der Kapitalvorteile unter Basel III (Final) – Anpassung des Verhältnisses von in der Rendite enthaltener Gebühr und Vorabgebühr, um die Erträge zu sichern, wenn der Output Floor 72,5 % erreicht (2028 nach dem Basler Zeitplan; 2030 in der EU).
- Sustainability-Linked Pricing Lab – wir unterstützen Treasury-Abteilungen bei der Festlegung von KPIs, die (i) ehrgeizig genug sind, um glaubwürdig zu sein, und (ii) innerhalb der Covenant-Regelungen realistisch erreichbar sind.
- Stresstests für Rohstofferlöse – Monte-Carlo-Simulation von Preispfaden mit probabilistischen Verteilungen der Schuldendienstdeckungsquoten (DSCR) unter abgesicherten und nicht abgesicherten Szenarien.
- Zustandsabhängige Schuldinstrumente – BIP-gebundene Optionsscheine, Katastrophen-Stundungsklauseln, inflationsindexierte Zinsstaffelungen.
- Entwicklung von Lokalwährungsmärkten – IFB fungiert als Ankerinvestor einer erstmaligen Lokalwährungs-Benchmark und arrangiert die Zweitnotierung, um Offshore-Investoren zu gewinnen.
Schlusswort
Die Philosophie von IFB ist unkompliziert: Anreize in Einklang bringen, Transparenz von Beginn an herstellen, Restrisiken syndizieren. Indem wir pointierte Strukturierung mit einer disziplinierten Gebührenarchitektur verbinden, überführen wir die ambitionierte Projektliste einer Regierung in eine Abfolge finanzierbarer Abschlüsse: jeder einzelne gegen politische, marktbezogene und umsetzungsbezogene Risiken abgesichert und jeder zu den heutigen tatsächlichen Kapitalkosten bepreist und nicht zu den Wunschvorstellungen von gestern.
Wünschen Sie eine vertrauliche, vertiefte Analyse zu einem bestimmten Staat oder einer bestimmten Projektpipeline, richtet unser SQS-Desk gerne zu einem Ihnen genehmen Zeitpunkt einen individuellen Workshop aus.
Bereit für eine Zoom-Videokonferenz?