
Staaten und staatliche Institutionen
Geldschöpfung
Wie Geld von Zentralbanken und Geschäftsbanken geschaffen wird und was Staaten mit diesem Wissen tun können.
Verfahren der Geldschöpfung auf Zentralbankebene
Die Schaffung neuen Geldes in einer modernen Volkswirtschaft ist ein komplexer, vielfach verflochtener Prozess, an dem sowohl Zentralbanken als auch Geschäftsbanken beteiligt sind.
- Geldpolitik der Zentralbank: Hier beginnt die Geldschöpfung. Durch die Festlegung des Leitzinses beeinflusst die Zentralbank die Kreditkosten in der Volkswirtschaft. Ein niedrigerer Zins fördert die Kreditaufnahme und damit die Geldschöpfung, ein höherer Zins dämpft sie.
- Kreditvergabe der Banken: Wenn eine Bank einen Kredit bewilligt, schafft sie auf dem Konto des Kreditnehmers ein Guthaben. Dieses Guthaben ist neues Geld, das zuvor nicht existierte. Die Kreditvergabe ist daher der wichtigste Weg, auf dem Geschäftsbanken neues Geld schaffen.
- Mindestreserve- und Eigenkapitalanforderungen: Die Eigenkapitalanforderungen sind die maßgebliche Beschränkung dafür, wie viel Geld Banken schöpfen können; Mindestreserveanforderungen spielen heute eine geringere Rolle (in den Vereinigten Staaten seit März 2020 null, im Euroraum 1 %). Eine Bank ohne ausreichendes Eigenkapital kann ihre Kreditvergabe nicht ausweiten.
- Zentralbank als Kreditgeber der letzten Instanz: Verfügt eine Bank über unzureichende Reserven, kann sie sich bei der Zentralbank Mittel leihen. Dadurch kann die Bank ihren Verpflichtungen nachkommen und weiterhin Kredite vergeben, was die Schaffung neuen Geldes unterstützt.
- Offenmarktgeschäfte: Wenn die Zentralbank Wertpapiere von Banken erwirbt, zahlt sie, indem sie neue Reserven schafft. Dadurch erhöht sich der Umfang der Reserven im Bankensystem, sodass die Banken mehr Kredite vergeben und mehr Geld schaffen können.
- Quantitative Lockerung: Dies ist eine weitere Möglichkeit der Zentralbank, Geld in die Wirtschaft einzubringen. Durch den Ankauf großer Mengen an Wertpapieren erhöht die Zentralbank den Umfang der Reserven im Bankensystem und ermöglicht dadurch eine stärkere Geldschöpfung.
- Rückkaufvereinbarungen: Rückkaufvereinbarungen, sogenannte Repos, sind ein weiteres Instrument, mit dem die Zentralbank die Geldmenge in der Volkswirtschaft steuert. Kauft die Zentralbank Wertpapiere im Rahmen eines Repos, schafft sie Geld. Wird das Repo rückabgewickelt und werden die Wertpapiere an die Banken zurückverkauft, wird das Geld vernichtet.
Auf all diesen Wegen wirken die Zentralbank und die Geschäftsbanken bei der Schaffung neuen Geldes zusammen. Die Zentralbank legt mit ihrer Geldpolitik die Rahmenbedingungen der Geldschöpfung fest und stellt über ihre Kreditvergabe und ihre Offenmarktgeschäfte die erforderlichen Reserven bereit. Die Geschäftsbanken schöpfen neues Geld durch ihre Kreditvergabe, innerhalb der von den Reserve- und Kapitalanforderungen der Zentralbank gesetzten Grenzen. Dieser ineinandergreifende Prozess stellt sicher, dass die Geldmenge in der Volkswirtschaft auf die Kreditnachfrage reagiert und mit den Zielen der Zentralbank für Preisstabilität und Finanzstabilität im Einklang steht.
Reverse Repo als wesentlicher Bestandteil des Finanzsystems
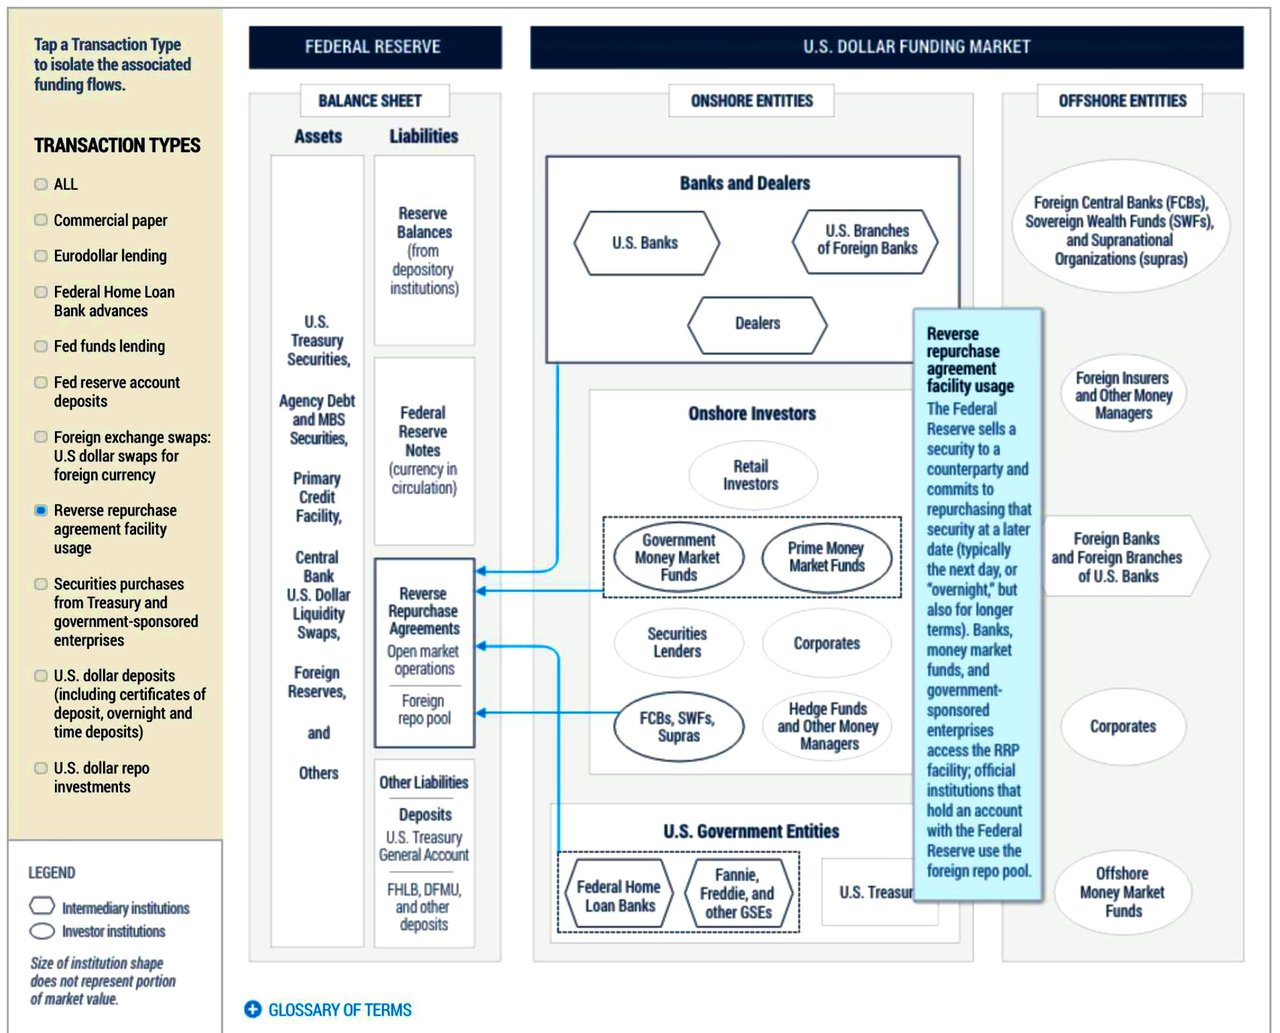
Der Reverse-Repo-Markt ist ein zentraler Bestandteil des Finanzsystems und spielt eine bedeutende Rolle bei Operationen am Geldmarkt sowie im Liquiditätsmanagement. Um den Reverse-Repo-Markt zu verstehen, ist es zunächst wesentlich, die Konzepte der Pensionsgeschäfte (Repos) und der umgekehrten Pensionsgeschäfte (Reverse Repos) zu erfassen.
Repos und Reverse Repos:
- Ein Rückkaufgeschäft (Repurchase Agreement, Repo) ist ein kurzfristiges Finanzgeschäft, bei dem eine Partei (der Verkäufer) einer anderen Partei (dem Käufer) ein Wertpapier (in der Regel Staatsanleihen, Unternehmensanleihen oder andere marktfähige Wertpapiere) verkauft und sich verpflichtet, das Wertpapier zu einem vorab festgelegten Zeitpunkt und Preis zurückzukaufen. Im Kern handelt es sich um ein besichertes Darlehen, bei dem das Wertpapier als Sicherheit dient.
- Ein umgekehrtes Rückkaufgeschäft (Reverse Repo) ist die Gegenseite dieser Transaktion. Hierbei verpflichtet sich der Käufer, ein Wertpapier vom Verkäufer zu erwerben und es zu einem späteren Zeitpunkt zu einem höheren Preis zurückzuverkaufen. Der Käufer gewährt dem Verkäufer somit faktisch ein Darlehen, wobei das Wertpapier als Sicherheit für das Darlehen dient.
Der Reverse-Repo-Markt:
Der Reverse-Repo-Markt ist ein wesentlicher Bestandteil des Geldmarkts, an dem Marktteilnehmer (wie Banken, Finanzinstitute und Zentralbanken) zu verschiedenen Zwecken Reverse-Repo-Geschäfte abschließen. Diese Zwecke umfassen:
- Steuerung der Liquidität: Finanzinstitute nutzen Reverse-Repos, um überschüssige Liquidität vorübergehend anzulegen. Reverse-Repos bieten ein sicheres, kurzfristiges Anlageinstrument mit bekannter Rendite und ermöglichen es, auf nicht benötigte Barmittel eine Rendite zu erzielen und zugleich die Liquidität zu wahren.
- Zentralbankgeschäfte: Zentralbanken wie das Federal Reserve System in den Vereinigten Staaten nutzen Reverse-Repo-Geschäfte als geldpolitisches Instrument, um kurzfristige Zinssätze zu steuern und die Geldmenge zu regulieren. Durch Reverse-Repo-Geschäfte können Zentralbanken überschüssige Liquidität aus dem Finanzsystem abschöpfen und so zur Einhaltung des Zielzinssatzes beitragen.
- Sicherheitentransformation: Reverse Repos können von Finanzinstituten auch genutzt werden, um hochwertige Sicherheiten zu beschaffen, die sie zur Erfüllung aufsichtsrechtlicher Anforderungen oder für andere Zwecke einsetzen können, etwa zur Besicherung anderer Kredite oder für den Abschluss von Derivategeschäften.
Funktionsweise des Reverse-Repo-Marktes:
Bei einem Reverse-Repo-Geschäft vereinbaren der Käufer (Kreditgeber) und der Verkäufer (Kreditnehmer) die Bedingungen, etwa Betrag, Zinssatz (auch Repo-Satz genannt) und Fälligkeitsdatum. Der Käufer stellt dem Verkäufer Barmittel zur Verfügung und erhält im Gegenzug das Wertpapier, das als Sicherheit dient. Die Vereinbarung sieht vor, dass der Verkäufer das Wertpapier zu einem bestimmten künftigen Zeitpunkt zu einem im Voraus festgelegten, höheren Preis zurückkauft, der den Kapitalbetrag zuzüglich Zinsen umfasst. Bei Fälligkeit des Geschäfts kauft der Verkäufer das Wertpapier zurück und zahlt dem Käufer die Barmittel zuzüglich Zinsen zurück.
Risiken und Vorteile:
Der Reverse-Repo-Markt bietet unter anderem folgende Vorteile: Er stellt liquiditätsstarken Institutionen eine sichere, kurzfristige Anlagemöglichkeit zur Verfügung, ermöglicht es Zentralbanken, die Liquidität zu steuern und die Geldpolitik umzusetzen, und erleichtert Finanzinstituten die Sicherheitentransformation.
Der Reverse-Repo-Markt ist jedoch mit Risiken verbunden, darunter das Kontrahentenrisiko (das Risiko, dass die Gegenpartei ihren Verpflichtungen nicht nachkommt), das Sicherheitenrisiko (das Risiko, dass der Wert der Sicherheiten sinkt) und das operationelle Risiko (das Risiko von Fehlern oder Ausfällen im Transaktionsablauf).
Insgesamt spielt der Reverse-Repo-Markt eine zentrale Rolle im Finanzsystem: Er unterstützt Institute bei der Steuerung ihrer Liquidität und trägt zur Umsetzung der Geldpolitik durch die Zentralbanken bei.
Die Repo- und Reverse-Repo-Märkte spielen bei der Umsetzung der Geldpolitik durch Zentralbanken, darunter die Federal Reserve, die Europäische Zentralbank und die Reserve Bank of India, eine zentrale Rolle. Die wesentlichen Punkte:
Repos und Reverse Repos werden von Zentralbanken als Instrumente der Offenmarktgeschäfte eingesetzt, um die Geldmenge zu steuern und die kurzfristigen Zinssätze zu beeinflussen.
- Wenn die Zentralbank die Geldmenge erhöhen möchte, führt sie Repo-Geschäfte durch, indem sie von Banken und anderen Gegenparteien Wertpapiere ankauft und dem Finanzsystem dadurch vorübergehend Liquidität zuführt.
- Will die Zentralbank hingegen die Geldmenge verringern, führt sie Reverse-Repo-Geschäfte durch, indem sie Wertpapiere an Gegenparteien verkauft und dem System dadurch vorübergehend Liquidität entzieht.
Stützung der Geldmärkte
Die von Zentralbanken betriebenen Repo- und Reverse-Repo-Fazilitäten, wie die Overnight Reverse Repo Facility und die Standing Repo Facility, tragen dazu bei, eine Unter- und Obergrenze für Tagesgeldzinsen zu setzen.
- Diese Fazilitäten wirken als Auffangnetz: Sie ermöglichen einer breiten Gruppe von Gegenparteien den Zugang zu einer risikofreien Anlagemöglichkeit, wenn die Zinssätze unter das Ziel der Zentralbank fallen, oder die Aufnahme von Liquidität, wenn die Zinssätze über das Ziel steigen.
Zentralbankgeschäfte erleichtern
- Der Repo-Markt bietet einen fertig etablierten Markt für Sicherheiten, der es Zentralbanken ermöglicht, die Geldpolitik effizienter umzusetzen, da sie im Vergleich zu Outright-Käufen ein breiteres Spektrum an Vermögenswerten als Sicherheiten verwenden können.
- Ein liquider Repo-Markt bietet den Zentralbanken zudem einen sensiblen Indikator für kurzfristige Zinssätze, der als operatives Ziel für Offenmarktgeschäfte dienen kann.
Zusammenfassend sind der Repo- und der Reverse-Repo-Markt wesentliche Instrumente, mit denen Zentralbanken die Geldpolitik umsetzen, die Geldmenge steuern und das reibungslose Funktionieren der kurzfristigen Refinanzierungsmärkte unterstützen.
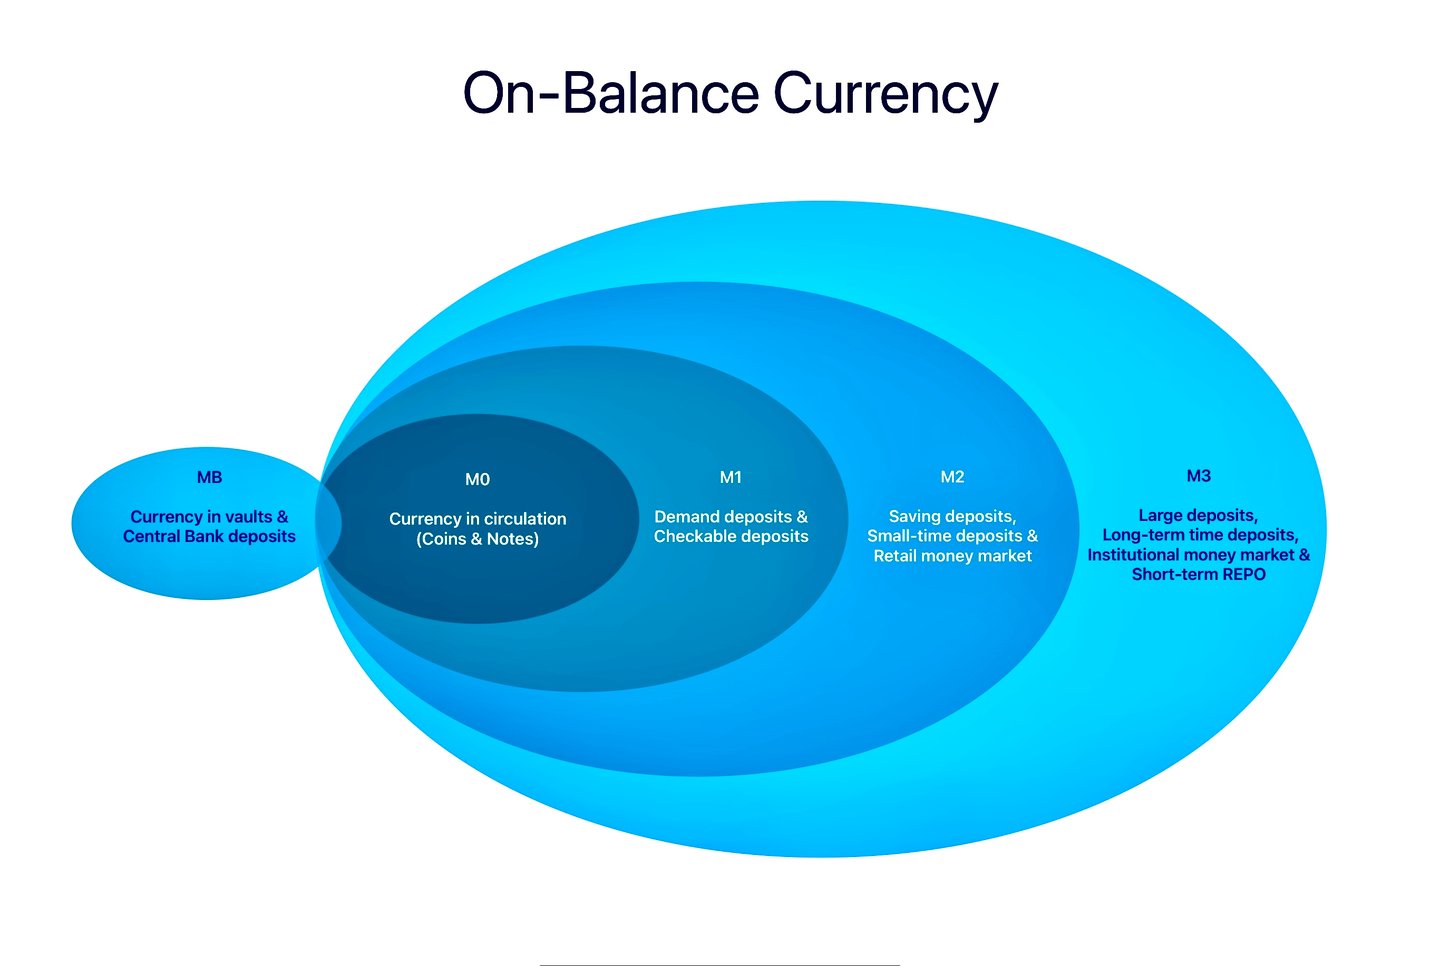
Die Begriffe M0, MB, M1, M2 und M3 (auch „Geldmengenaggregate“ genannt) bezeichnen unterschiedliche Maße für die Geldmenge einer Volkswirtschaft. Sie ermöglichen es, die zu einem bestimmten Zeitpunkt in einer Volkswirtschaft verfügbare Geldmenge zu quantifizieren, und werden von Ökonomen und Entscheidungsträgern üblicherweise herangezogen, um die wirtschaftlichen Rahmenbedingungen zu beurteilen und die Geldpolitik auszurichten.
Nachfolgend eine kurze Erläuterung dessen, was diese Maßnahmen jeweils umfassen:
- M0: M0 umfasst das im Umlauf befindliche liquide Bargeld. Dazu gehören Münzen, Papiergeld und andere Währungsformen, die im Umlauf sind, aber nicht vom Staat oder von Finanzinstituten gehalten werden. M0 umfasst zudem die Zentralbankreserven, also die Einlagen, die Geschäftsbanken bei der Zentralbank unterhalten.
- MB (Geldbasis): Die Geldbasis, auch als enges Geldmengenaggregat bezeichnet, umfasst das im Umlauf befindliche Bargeld (Münzen und Banknoten) sowie die Reserven, die Geschäftsbanken bei der Zentralbank halten. Nach manchen Definitionen schließt sie auch Tresorbestände ein, also Bargeld, das in den Tresoren der Geschäftsbanken verwahrt wird.
- M1: M1 umfasst den Bargeldumlauf (jedoch nicht die Bankreserven) sowie Einlagen, die nahezu so liquide sind wie Bargeld. Im Einzelnen umfasst M1 Girokonten (Guthaben auf laufenden Konten, über die jederzeit ohne Kündigung verfügt werden kann) und andere Sichteinlagen. Im Wesentlichen enthält M1 alle Mittel, die unmittelbar für Ausgaben zur Verfügung stehen.
- M2: M2 umfasst alles, was in M1 enthalten ist, sowie weitere Einlagenarten, auf die weniger unmittelbar zugegriffen werden kann. Im Einzelnen umfasst M2 Sparkonten, Geldmarktkonten und Termineinlagen mit kleinem Nennbetrag (Einlagenzertifikate unterhalb einer bestimmten Größe, häufig 100.000 USD). Dabei handelt es sich um Geldformen, die sich relativ leicht in Bargeld umwandeln lassen, jedoch nicht so rasch und bequem wie die Bestandteile von M1.
- M3: M3 umfasst alles aus M2 sowie marktfähige Instrumente wie Rückkaufvereinbarungen, Geldmarktfondsanteile und kurzfristige Schuldverschreibungen (Definition für das Euro-Währungsgebiet; die US-amerikanische Notenbank Federal Reserve hat die Veröffentlichung von M3 im Jahr 2006 eingestellt). Hierbei handelt es sich um Geldformen, die weniger liquide sind als die in M2 enthaltenen, aber dennoch zur insgesamt in der Volkswirtschaft verfügbaren Geldmenge beitragen.
Jede dieser Kennzahlen bietet eine andere Perspektive auf die Geldmenge und kann für das Verständnis unterschiedlicher Aspekte der Volkswirtschaft nützlich sein. M0 und M1 werden beispielsweise häufig zur Analyse der unmittelbarsten Liquiditätsformen in der Volkswirtschaft herangezogen, während M2 und M3 dazu dienen, übergreifende Entwicklungen der Geldmenge zu erfassen.
Es ist zu beachten, dass die genauen Definitionen dieser Kennzahlen zwischen einzelnen Ländern variieren können.
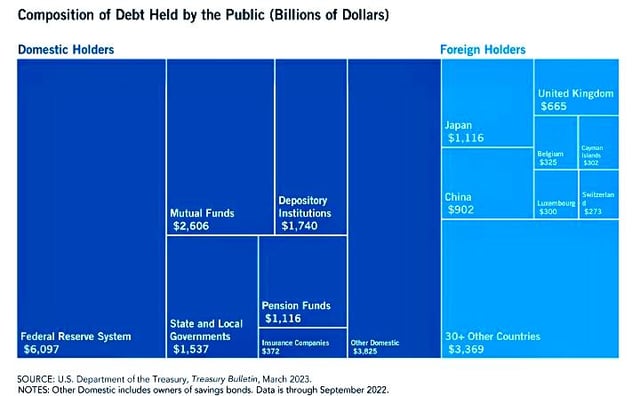
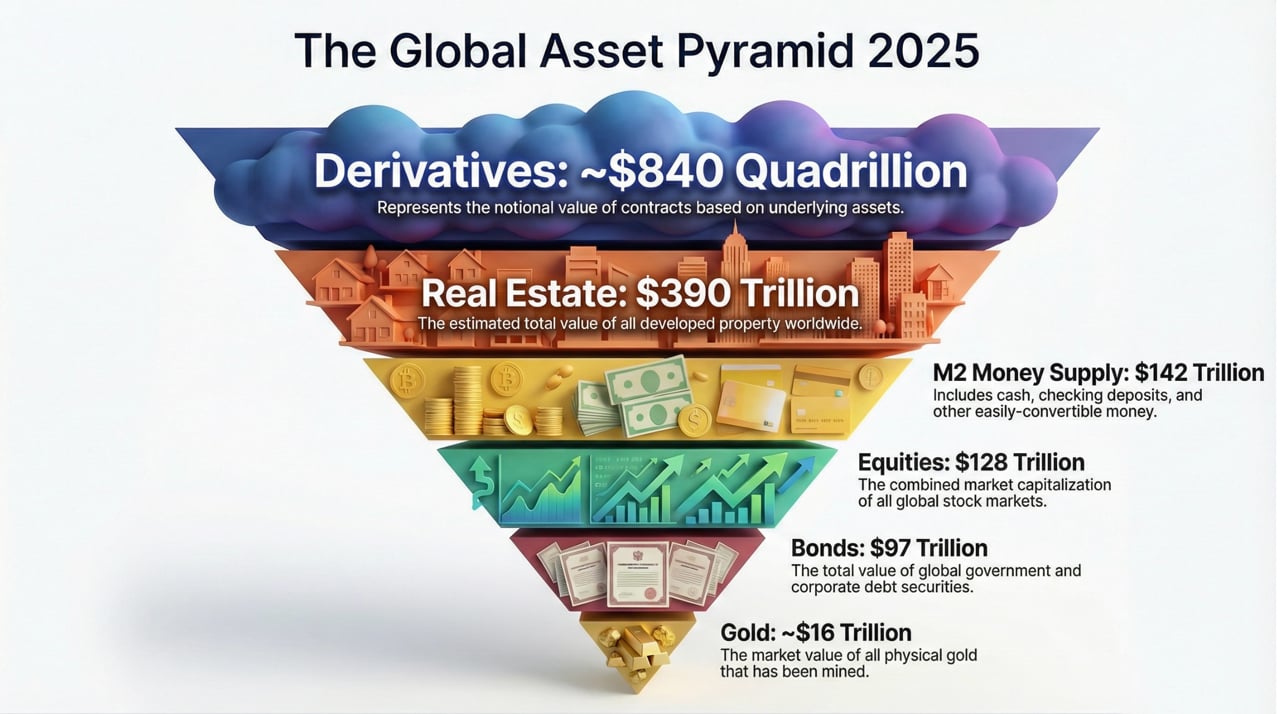
Geldpolitische Mechanismen der Zentralbanken
Zentralbanken verfügen über eine Vielzahl von Quellen jenseits außerbilanzieller Positionen, die sie aktivieren können, um die Geldmenge zu beeinflussen und die Geldpolitik umzusetzen. Nachfolgend einige weitere Arten von Quellen und Mechanismen, die Zentralbanken nutzen können:
1. Bilanzwirksame Vermögenswerte
a. Devisenreserven:
- Intervention an den Devisenmärkten: Zentralbanken können Fremdwährungen kaufen oder verkaufen, um Wechselkurse zu beeinflussen und die Währung zu stabilisieren.
- Liquiditätsmanagement: Diese Reserven können in Phasen finanzieller Anspannung zur Bereitstellung von Liquidität eingesetzt werden.
b. Staatliche Wertpapiere:
- Offenmarktgeschäfte: Regelmäßiger An- und Verkauf von Staatsanleihen zur Steuerung der Geldmenge und zur Beeinflussung der Zinssätze.
- Quantitative Lockerung (Quantitative Easing, QE): Umfangreiche Käufe langfristiger Wertpapiere, um der Wirtschaft Liquidität zuzuführen.
c. Goldreserven:
- Sicherheiten für Kredite: Goldreserven können als Sicherheit zur Besicherung internationaler Kredite oder anderer Finanzinstrumente verwendet werden.
- Marktstabilität: Verkauf oder Kauf von Gold, um den Markt zu stabilisieren oder Inflationserwartungen zu steuern.
2. Zentralbankfazilitäten
a. Kreditvergabe über das Diskontfenster:
- Notfallliquidität: Gewährung kurzfristiger Kredite an Finanzinstitute mit Liquiditätsbedarf, in der Regel gegen Sicherheiten.
- Beeinflussung der Zinsen: Anpassung des Diskontsatzes, um kurzfristige Zinssätze und monetäre Rahmenbedingungen zu beeinflussen.
b. Rückkaufvereinbarungen (Repos):
- Kurzfristige Kreditgewährung: Zentralbanken können Pensionsgeschäfte abschließen und Finanzinstituten Geld leihen, wobei sie deren Wertpapiere als Sicherheit halten.
- Liquiditätssteuerung: Steuerung der Liquidität im Bankensystem durch diese kurzfristigen Vereinbarungen.
c. Befristete Kreditgeschäfte:
- Versteigerung von Krediten: Gewährung von Krediten mit fester Laufzeit an Banken im Auktionsverfahren, wie bei den längerfristigen Refinanzierungsgeschäften der EZB oder der Term Auction Facility der Federal Reserve (2007–2010).
3. Sonderprogramme und Sonderfazilitäten
a. Notfallkreditprogramme:
- Krisenmanagement: In Finanzkrisen können Zentralbanken spezielle Kreditprogramme auflegen, um bestimmte Sektoren oder Institute zu stützen.
- Auffangnetz für die Märkte: Ein Sicherheitsnetz, das einen systemischen Zusammenbruch verhindern soll.
b. Programme zur Kreditlockerung:
- Gezielte Vermögenswertkäufe: Erwerb von Vermögenswerten des Privatsektors wie Unternehmensanleihen oder hypothekenbesicherten Wertpapieren, um die Kreditvergabe an bestimmte Sektoren zu verbessern.
4. Regulatorische und aufsichtsrechtliche Befugnisse
a. Mindestreserveanforderungen:
- Anpassung der Mindestreservesätze: Änderung der Reservevorgaben für Geschäftsbanken, um den Umfang der Kredite zu steuern, die sie vergeben können.
- Einfluss auf die Geldmenge: Eine Erhöhung der Mindestreserveanforderungen verknappt die Geldmenge, eine Senkung weitet sie aus.
b. Prudenzielle Aufsicht:
- Finanzstabilität: Umsetzung regulatorischer Maßnahmen, die die Stabilität und Solidität des Finanzsystems gewährleisten.
- Makroprudenzielle Instrumente: Einsatz von Instrumenten wie antizyklischen Kapitalpuffern zur Steuerung systemischer Risiken.
5. Zusammenarbeit mit der Regierung
a. Koordination der Fiskalpolitik:
- Konjunkturpakete: Abstimmung mit der Regierung zur Umsetzung fiskalischer Impulse, etwa Infrastrukturausgaben oder Steuersenkungen, die die Geldpolitik ergänzen.
- Schuldenmanagement: Zusammenarbeit mit dem Finanzministerium bei der Steuerung der Staatsverschuldung und deren Auswirkungen auf die Geldpolitik.
6. Innovative und unkonventionelle Instrumente
a. Negative Zinssätze:
- Förderung der Kreditvergabe: Negative Zinssätze auf Einlagen bei der Zentralbank sollen Banken davon abhalten, Überschussreserven zu halten, und zur Kreditvergabe anregen.
- Förderung der Inflation: Ziel ist es, Deflation zu verhindern und die Wirtschaftstätigkeit anzuregen.
b. Zinsstrukturkurvensteuerung:
- Zinssteuerung: Gezielte Steuerung der langfristigen Zinsen durch die Zusage, Wertpapiere zu kaufen, um die Zinsen auf einem gewünschten Niveau zu halten.
- Marktvertrauen: Durch zukunftsgerichtete Kommunikation (Forward Guidance) werden die Markterwartungen beeinflusst und die Wirtschaft stabilisiert.
c. Digitale Währungen:
- Digitale Zentralbankwährungen (CBDCs): Die Ausgabe digitaler Währungen, um Zahlungssysteme zu verbessern, die finanzielle Inklusion zu stärken und ein neues Instrument der Geldpolitik bereitzustellen.
- Innovation in der Geldpolitik: Bietet die Echtzeit-Verfolgung und Umsetzung geldpolitischer Maßnahmen.
Geldpolitische Beschlussorgane
Geldpolitische Entscheidungsgremien in verschiedenen Zentralbanken
Federal Reserve
Die wichtigsten an den geldpolitischen Entscheidungen der Federal Reserve beteiligten Stellen, einschließlich der Schaffung neuen Geldes, sind:
Der Offenmarktausschuss der US-Notenbank (Federal Open Market Committee, FOMC)
- Das geldpolitische Entscheidungsgremium der Federal Reserve
- Besteht aus den 7 Mitgliedern des Board of Governors, dem Präsidenten der Federal Reserve Bank of New York und 4 weiteren Präsidenten der Reserve Banks, die im Rotationsverfahren mitwirken. Verantwortlich für die Festlegung der Geldpolitik, einschließlich der Entscheidungen über Zinssätze und die Schaffung neuen Geldes durch Offenmarktgeschäfte.
Der Verwaltungsrat
- Das zentrale Leitungsgremium der Federal Reserve mit Sitz in Washington, D.C.
- besteht aus sieben vom Präsidenten ernannten und vom Senat bestätigten Gouverneuren und übernimmt die allgemeine Leitlinienvorgabe und Aufsicht für das gesamte Federal Reserve System, einschließlich der geldpolitischen Entscheidungen.
Die Beratungsgremien wie der Federal Advisory Council und der Community Depository Institutions Advisory Council beraten das Board of Governors fachlich, haben jedoch keine unmittelbare Rolle im geldpolitischen Entscheidungsprozess.
Europäische Zentralbank
Die wichtigsten Ausschüsse und Gremien, die an den geldpolitischen Entscheidungen der Europäischen Zentralbank (EZB) beteiligt sind, sind:
Der EZB-Rat
- Das zentrale Beschlussorgan der EZB
- Besteht aus den sechs Mitgliedern des EZB-Direktoriums und den Präsidenten der nationalen Zentralbanken der Länder des Euroraums
- Zuständig für die Festlegung der Geldpolitik, einschließlich der Festsetzung der Leitzinsen und der Bereitstellung von Reserven im Eurosystem
Der Vorstand
- Die 6 Mitglieder, einschließlich des EZB-Präsidenten und des Vizepräsidenten, die dem EZB-Rat angehören
- Zuständig für die tägliche Umsetzung der Geldpolitik und die Vorbereitung der Sitzungen des EZB-Rats
Der Erweiterte Rat hat eine beratende Funktion und ist nicht für die Geldpolitik zuständig. Außerhalb der EZB berät der Wirtschafts- und Finanzausschuss (WFA) der EU mit seinem Finanzstabilitätstisch die Finanzminister der EU in Fragen der Finanzstabilität und des IWF.
Bank of England
Der Geldpolitische Ausschuss (Monetary Policy Committee, MPC)
- Das zentrale Entscheidungsgremium, das für die Ausgestaltung und Umsetzung der Geldpolitik des Vereinigten Königreichs verantwortlich ist
- Besteht aus 9 Mitgliedern, darunter der Gouverneur der Bank of England und externe Mitglieder
- Tagt achtmal jährlich, um über den offiziellen Leitzins (Bank Rate) und weitere geldpolitische Instrumente wie die quantitative Lockerung zu entscheiden
Der Court of Directors
- Das Leitungsorgan der Bank of England
- Übt Aufsicht und Steuerung für die Bank aus, auch in geldpolitischen Angelegenheiten
Bank of Japan
Das Policy Board
- Das höchste Beschlussgremium der Bank of Japan
- Legt die Leitlinie für die Währungs- und Geldpolitik fest, bestimmt die Grundprinzipien der Geschäftstätigkeit der Bank und überwacht die Erfüllung der Aufgaben der Bank
- Besteht aus dem Gouverneur, zwei stellvertretenden Gouverneuren und sechs Mitgliedern des Policy Board
Der Gouverneur der Bank of Japan ist Mitglied des Council on Economic and Fiscal Policy, eines vom Premierminister geleiteten Gremiums des Cabinet Office. Der Rat hat keine Befugnis in der Geldpolitik; diese weist der Bank of Japan Act (1997) dem Policy Board zu.
People’s Bank of China (PBOC)
Der Geldpolitische Ausschuss (Monetary Policy Committee, MPC)
- Das wichtigste Beratungsgremium, das die PBOC in geldpolitischen Fragen berät
- Zusammengesetzt aus dem Gouverneur und den stellvertretenden Gouverneuren der PBOC sowie aus Vertretern anderer Regierungsbehörden und der Bankbranche
- Zuständig für die Beratung bei der Festlegung und Anpassung geldpolitischer Ziele, dem Einsatz geldpolitischer Instrumente sowie der Abstimmung der Geldpolitik mit anderen makroökonomischen Politikbereichen
- Der MPC tagt regelmäßig; seine Stellungnahmen und geldpolitischen Empfehlungen werden in den Sitzungsprotokollen festgehalten.
- Die geldpolitischen Empfehlungen des MPC werden anschließend dem Staatsrat zur Genehmigung vorgelegt, bevor die PBOC die geldpolitischen Beschlüsse umsetzt.
Oberhalb des MPC legen der Staatsrat und die Zentrale Finanzkommission der Kommunistischen Partei (2023 eingerichtet) die Gesamtausrichtung der Finanzpolitik fest
Reserve Bank of India (RBI)
Der Geldpolitische Ausschuss (Monetary Policy Committee, MPC)
- Das zentrale Entscheidungsgremium, das für die Festlegung des Leitzinses (Repo-Satz) und die Ausgestaltung der Geldpolitik in Indien verantwortlich ist
- Besteht aus 6 Mitgliedern: dem Gouverneur der RBI (als Vorsitzender), dem für die Geldpolitik zuständigen stellvertretenden Gouverneur, einem Exekutivdirektor der RBI sowie 3 externen, von der indischen Regierung nominierten Mitgliedern
- Tagt mindestens viermal jährlich, um über die Geldpolitik zu entscheiden
Der Finanzmarktausschuss (Financial Markets Committee, FMC)
- Tagt täglich, um die Liquiditätslage zu überprüfen und die operative Umsetzung der vom MPC getroffenen geldpolitischen Entscheidungen sicherzustellen
Die Abteilung Geldpolitik (Monetary Policy Department, MPD)
- Unterstützt den MPC bei der Formulierung und Analyse der Geldpolitik
Das frühere Technical Advisory Committee on Monetary Policy hatte eine beratende Funktion, wurde jedoch durch das MPC ersetzt.
Internationale Gremien
Der Internationale Währungs- und Finanzausschuss (IMFC)
- Das Beratungsgremium des Gouverneursrats des IWF zur Aufsicht über und Steuerung des internationalen Währungs- und Finanzsystems
- Besteht aus 24 Mitgliedern, bei denen es sich um Zentralbankgouverneure, Minister oder Amtsträger vergleichbaren Ranges handelt, die in der Regel aus den 191 Mitgliedsländern des IWF stammen
- Berät den Gouverneursrat des IWF zum internationalen Währungs- und Finanzsystem und erörtert Fragen des Wachstums und der Stabilität der Weltwirtschaft; er legt keine nationale Geldpolitik fest.
- Der IMFC dient als Forum für die internationale Zusammenarbeit in makroökonomischen Fragen. Er ermöglicht es Finanzministern und Zentralbankgouverneuren, sich über politische Antworten auf neue globale wirtschaftliche und finanzielle Entwicklungen auszutauschen und diese aufeinander abzustimmen.
Der Finanzstabilitätsrat (FSB)
- Der FSB ist ein internationales Gremium, das das globale Finanzsystem beobachtet und hierzu Empfehlungen ausspricht.
- Der FSB wurde 2009 von der G20 gegründet. Seine Mitglieder sind Finanzministerien, Zentralbanken und Aufsichtsbehörden aus 24 Rechtsordnungen sowie der EU, zusammen mit internationalen Organisationen und Standardsetzern; sechs regionale Beratungsgruppen erreichen rund 65 weitere Rechtsordnungen.
- Der FSB wird von der Bank für Internationalen Zahlungsausgleich (BIZ) im Rahmen einer fünfjährigen Vereinbarung beherbergt und finanziert, wobei die BIZ den Großteil der Betriebskosten des FSB trägt.
- Der FSB hat die Aufgabe, Schwachstellen im internationalen Finanzsystem zu identifizieren sowie Maßnahmen zu deren Behebung vorzuschlagen und deren Umsetzung zu überwachen. Er koordiniert die Regulierungs- und Aufsichtspolitik in Fragen des Finanzsektors auf internationaler Ebene und fördert die Zusammenarbeit und den Informationsaustausch zwischen den zuständigen Behörden. Zu den Schwerpunkten zählen die Förderung einer widerstandsfähigen marktbasierten Finanzierung, der Aufbau einer leistungsfähigen Finanzmarktinfrastruktur, die Unterstützung wirksamer makroprudenzieller Vorkehrungen sowie der Umgang mit neuen und aufkommenden Schwachstellen.
Der Pariser Club
- Eine informelle Gruppe öffentlicher Gläubiger, gegründet 1956, die koordinierte und tragfähige Lösungen für Schuldnerländer mit Zahlungsschwierigkeiten anstrebt
- Hat keine Rechtsgrundlage, doch die Mitglieder einigen sich auf Regeln und Grundsätze, um Umschuldungsvereinbarungen rasch zu erreichen
Die Dynamik der Geldschöpfung durch Zentralbanken einerseits und Geschäftsbanken andererseits ist grundlegend für das Verständnis der Funktionsweise des Geldsystems insgesamt. Zentralbanken, die als einzige zur Ausgabe von Währung befugt sind, spielen eine entscheidende Rolle bei der Steuerung der Geldmenge einer Volkswirtschaft und der Wahrung der Preisstabilität. Durch Instrumente wie Offenmarktgeschäfte passen Zentralbanken die Geldmenge an wirtschaftspolitische Ziele an, etwa die Kontrolle der Inflation und die Stabilisierung des Bankensystems. Dieser Prozess beeinflusst die kurzfristigen Zinssätze und damit die gesamtwirtschaftliche Aktivität.
Die Einführung digitaler Währungen, insbesondere von Zentralbank-Digitalwährungen (CBDCs), wirft neue Fragen für die herkömmliche Dynamik der Geldschöpfung und der Umsetzung der Geldpolitik auf. Die Untersuchungen des IWF zu digitaler Währung und Zentralbankgeschäft zeigen auf, wie sich das Aufkommen von CBDCs und anderen digitalen Finanzinnovationen auf die Rolle und die Funktionen der Zentralbanken auswirken könnte, einschließlich der möglichen Folgen für die Geldpolitik, die Seigniorage, die Geldbasis und die Transaktionsgeschwindigkeit digitaler Währung. Je stärker diese digitalen Währungsformen verbreitet sind, desto mehr könnten ihre Auswirkungen auf die Liquidität außerhalb der Geldbasis und auf die Währungsnachfrage eine Verschiebung bei der Anwendung geldpolitischer Instrumente und im Gesamtansatz zur Wahrung der wirtschaftlichen Stabilität bedeuten.
Geschäftsbanken hingegen tragen durch ihre Kreditvergabe zum weitaus größten Teil der Geldschöpfung bei (siehe das Verhältnis von M3, M2 und M1 zu M0). Wenn diese Banken Kredite an Privatpersonen oder Unternehmen vergeben, schaffen sie im Bankensystem faktisch neue Einlagen und weiten damit die Geldmenge aus. Dieser Aspekt der Geldschöpfung, häufig als Schaffung von „Geschäftsbankengeld“ bezeichnet, erfolgt im Rahmen der von den Zentralbanken festgelegten regulatorischen Vorgaben und geldpolitischen Leitlinien. Die Fähigkeit der Geschäftsbanken zur Geldschöpfung ist untrennbar mit ihrer Kreditvergabe verbunden; anders als die Zentralbanken dürfen sie zwar kein Geld emittieren, beeinflussen die Geldmenge jedoch erheblich durch die Vervielfachung der Bankeinlagen.
Geldschöpfung auf Bankebene
Auch die Banken selbst schaffen Währung durch eine Kombination aus Einlagengeschäft, Kreditvergabe und dem Teilreservesystem. Dabei ist zu beachten, dass Banken kein physisches Geld (d. h. Bargeld) schaffen, sondern neue Währung in Form von Bankeinlagen, die als allgemein akzeptiertes Tauschmittel fungieren.
Hier ein Überblick über das Verfahren:
- Kundeneinlagen: Wenn Kunden Geld bei einer Bank einzahlen, sei es bar, per Scheck oder durch elektronische Überweisung, erhöhen sie die Reserven der Bank. Diese Einlagen stellen für die Bank im Wesentlichen Verbindlichkeiten dar, da sie den den Kunden geschuldeten Betrag abbilden.
- Teilreservesystem: Viele Zentralbanken legen eine Mindestreservequote auf Einlagen fest (die Federal Reserve hat sie im März 2020 auf null gesenkt; die EZB wendet 1 % an). Die Liquidität wird heute hauptsächlich durch die Liquiditätsvorschriften nach Basel III (LCR und NSFR) gesteuert. Banken verleihen keine Reserven an Kunden; die Kreditvergabe schafft neue Einlagen, und Reserven wandern zwischen den Banken, wenn diese Einlagen ausgegeben werden.
- Kreditvergabe: Wenn Banken Kreditnehmern Geld verleihen, schaffen sie neues Geld in Form von Bankeinlagen. Genehmigt eine Bank beispielsweise einen Kredit, schreibt sie dem Konto des Kreditnehmers den Kreditbetrag gut. Dadurch entstehen im Bankensystem neue Einlagen, wodurch die Geldmenge faktisch ausgeweitet wird.
- Geldmultiplikatoreffekt: Der Prozess der Geldschöpfung durch Banken endet nicht mit dem ursprünglichen Kredit. Wenn der Kreditnehmer das geliehene Geld ausgibt, gelangt es auf das Bankkonto einer anderen Person oder eines anderen Unternehmens. Der Empfänger kann die Mittel wiederum auf sein Bankkonto einzahlen, was zu weiterer Kreditvergabe und zusätzlicher Geldschöpfung führen kann. Diese Kette wird traditionell als Geldmultiplikator beschrieben; Zentralbanken, insbesondere die Bank of England („Money creation in the modern economy“, 2014), betonen, dass die Kreditvergabe in der Praxis von Nachfrage und Kapital bestimmt wird und nicht von einem festen Vielfachen der Reserven.
Es ist wichtig zu erkennen, dass der Geldschöpfungsprozess Beschränkungen unterliegt, etwa der Mindestreservepflicht, den Eigenkapitalanforderungen und der Marktnachfrage nach Krediten. Darüber hinaus können Zentralbanken die Geldmenge durch geldpolitische Instrumente beeinflussen, etwa durch Offenmarktgeschäfte, Änderungen der Mindestreserveanforderungen und Anpassungen des Leitzinses.
Wenn Sie mit uns Ihren konkreten Bedarf im Zusammenhang mit der Währungsschöpfung besprechen möchten, wenden Sie sich bitte an unseren Direktor Isof Baco.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.