Finanzbetrug
Uploads an Kartennetzwerke
Der Mythos von Geldern in der Cloud von Visa, Mastercard und anderen Zahlungsnetzwerken
Die Realität verstehen
In der Welt der Finanztransaktionen hält sich hartnäckig ein Mythos über Unternehmen wie Visa, Mastercard, American Express und andere: Sie würden Gelder gewissermaßen in ihrer Cloud oder auf ihren Servern „speichern“, und Einzelpersonen könnten durch direkten Zugriff auf diese Netzwerke auf große Geldsummen zugreifen. Dieses Missverständnis beruht auf einer falschen Vorstellung von der Rolle, die diese Unternehmen im Finanzsystem einnehmen. Es ist wesentlich klarzustellen, dass Visa, Mastercard, American Express, Diners, Union Pay, Discover und ähnliche Unternehmen selbst keine Gelder halten oder verwalten, sondern als unverzichtbare Übertragungskanäle im Zahlungsprozess fungieren.
Der Mythos von Karten-„Protokollen“ wie „101.1 bis 101.9“ und „201.1 bis 201.9“, die häufig mit physischen oder Cloud-basierten POS-Vorgängen in Verbindung gebracht werden, ist ein typisches Beispiel für Fehlinformationen, die in bestimmten Finanzkreisen kursieren und oft den Eindruck von Exklusivität und geheimem Insiderwissen erwecken. Diese sogenannten Protokolle, die angeblich besondere Transaktionsprivilegien oder verborgene Funktionen in Zahlungsnetzwerken wie Visa, Mastercard und American Express steuern oder freischalten sollen, sind vollständig erfunden. Weder ein Handbuch noch eine Dokumentation eines seriösen Finanzinstituts oder Kartenherausgebers verweist auf diese Protokolle, und sie existieren in keinem Standardverfahren für Kartentransaktionen. Tatsächlich sind „101“ und „201“ echte dreistellige Servicecodes, die auf dem Magnetstreifen einer Karte gespeichert sind: 101 bezeichnet eine internationale Karte ohne Chip, 201 eine internationale Chipkarte. Betrüger missbrauchen diese Codes, die lediglich die Eigenschaften einer Karte beschreiben, um erfundenen „Protokollen“ einen seriösen Anstrich zu verleihen.
Diese Mythen werden häufig von Betrügern verbreitet, die das mangelnde Verständnis von Zahlungssystemen ausnutzen und nicht existierende Codes als Zugang zu Finanzmanipulation oder verborgenem Vermögen darstellen. In Wirklichkeit beruhen Zahlungsnetzwerke auf allgemein anerkannten Standards und Sicherheitsmaßnahmen, die allesamt transparent dokumentiert und über die zuständigen regulatorischen Kanäle zugänglich sind.
Was genau leisten Visa, Mastercard und andere Zahlungsnetzwerke?
Visa, Mastercard, American Express und vergleichbare Anbieter betreiben Zahlungsnetzwerke, die die reibungslose und sichere Übermittlung von Transaktionsdaten zwischen Verbrauchern, Händlern und Banken ermöglichen. Wenn Sie eine Kredit- oder Debitkarte einsetzen oder Ihre Kartendaten online eingeben, leiten diese Unternehmen die Zahlungsinformationen vom Händler an den Kartenaussteller (in der Regel Ihre Bank) weiter und stellen sicher, dass die Transaktion ordnungsgemäß autorisiert, verrechnet und abgewickelt wird.
Im Einzelnen:
- Visa, Mastercard und Union Pay sind in erster Linie Zahlungsnetzwerke. Sie geben keine Kredit- oder Debitkarten unmittelbar aus, sondern arbeiten mit Finanzinstituten wie Banken zusammen, die Karten unter der Marke des jeweiligen Netzwerks ausgeben. Wenn Sie eine Visa- oder Mastercard-Karte verwenden, ist es die kartenausgebende Bank, die die Zahlung autorisiert und abwickelt – nicht Visa oder Mastercard selbst. Diese Unternehmen gewährleisten lediglich, dass die Zahlung sicher und effizient verarbeitet wird.
- American Express und Discover nehmen eine Doppelrolle ein. Anders als Visa und Mastercard sind sie sowohl Zahlungsnetzwerke *als auch* Kartenemittenten. Das bedeutet, dass sie neben der Bereitstellung der Infrastruktur für die Abwicklung von Transaktionen auch eigene Karten ausgeben und die Zahlungsautorisierung für diese Karten selbst vornehmen.
Pseudotechnische Kartenabwicklungssysteme
Eine strukturelle Analyse eines hartnäckigen Betrugsmusters im Finanzbereich
Über Rechtsordnungen und Branchen hinweg hat sich eine wiederkehrende Kategorie von Finanzbetrug etabliert, die die Intransparenz und technische Komplexität der globalen Kartenzahlungssysteme ausnutzt. Diese Machenschaften stützen sich nicht auf gefälschte Bankgarantien oder fiktive Zentralbankinstrumente, sondern auf die gezielte Falschdarstellung der tatsächlichen Funktionsweise von Kartennetzwerken und interbankärer Abwicklung.
1. Der strategische Einsatz von Komplexität
Moderne Kartenzahlungssysteme gehören zu den komplexesten und zugleich am stärksten standardisierten Finanzinfrastrukturen überhaupt. Sie umfassen mehrere Akteure, proprietäre Nachrichtenformate und mehrschichtige Abwicklungszyklen. Betrugsmuster dieser Art nutzen diese Komplexität aus, indem sie gezielt authentische Fachbegriffe übernehmen und sie von ihrem tatsächlichen operativen Zusammenhang lösen.
Verweise auf Systeme, die von Visa, Mastercard oder ähnlichen Netzwerken betrieben werden, dienen nicht der Beschreibung tatsächlicher Abläufe, sondern dazu, Nichtfachleute mit einem scheinbar autoritativen Fachjargon zu überfordern.
Der Betrug hängt nicht von technischer Richtigkeit ab. Er hängt von der wahrgenommenen Plausibilität ab.
2. Aufbau der Kernaussagen
Auch wenn sich die Einzelheiten unterscheiden, folgen diese Machenschaften in der Regel einer gemeinsamen erzählerischen Struktur:
- Eine Transaktion wird als „speziell“, „nicht standardisiert“ oder „nicht marktüblich“ bezeichnet.
- Die Abwicklung wird als abhängig von einer im Ermessen liegenden menschlichen Handlung dargestellt, nicht als Ergebnis automatisierter Systeme.
- Das Verfahren wird als selten, missverstanden oder nur Eingeweihten bekannt dargestellt.
- Es werden Unterlagen vorgelegt, die Bankdokumenten ähneln, jedoch nicht unabhängig überprüft werden können.
Das verbindende Merkmal ist die Behauptung, die Gelder befänden sich in einem Schwebezustand: weder gänzlich unwirklich noch vollständig abgewickelt, sondern in Erwartung irgendeiner Form von Annahme oder Freigabe.
3. Falsche Darstellung der Rollen der Kartennetzwerke
Ein zentraler Baustein dieser Betrugsmuster ist die falsche Darstellung dessen, was Kartennetzwerke tatsächlich leisten.
Kartennetzwerke tun Folgendes nicht:
- Kundengelder halten.
- Zahlungen veranlassen.
- Gutschrift auf Firmen- oder Privatkonten.
- Wirken auf Filial- oder Kontoebene.
Ihre Rolle beschränkt sich auf Autorisierungsnachrichten, Clearing und Nettoabwicklung zwischen den Mitgliedsinstituten. Jede Darstellung, die ihnen eine aktive Rolle bei der Auszahlung von Geldern an einen Endbegünstigten zuschreibt, weicht von der operativen Realität ab.
Diese Unterscheidung ist grundlegend und nicht verhandelbar.
4. Die Fiktion der Abwicklung nach Ermessen
Ein wiederkehrendes Motiv ist die Behauptung, die Abwicklung hänge von einer manuellen Prüfung oder Freigabe durch eine Bank ab.
In legitimen Systemen:
- Abwicklungsverpflichtungen sind mathematische Ergebnisse geclearter Transaktionen.
- Nettopositionen werden algorithmisch berechnet.
- Die Abwicklung erfolgt automatisch über vorab festgelegte Konten.
Es gibt keinen Verfahrensschritt, in dem ein Bankmitarbeiter prüft, ob eine Abwicklung erfolgen soll. Die Einführung von Ermessensspielräumen würde Abstimmung, Prüfbarkeit und die Einhaltung aufsichtsrechtlicher Vorgaben untergraben und das gesamte System instabil machen.
Die Vorstellung einer im Ermessen liegenden Abwicklung ist nicht bloß unzutreffend, sondern strukturell unmöglich.
5. Strukturelle Unmöglichkeit als zentraler Indikator
Entscheidend ist nicht, ob ein Dokument echt aussieht, sondern ob der beschriebene Ablauf bestehen könnte, ohne jahrzehntelang gewachsene Kontrollmechanismen des Finanzsystems außer Kraft zu setzen.
Damit diese Konstrukte echt sind:
- Kartennetzwerke müssten die Nettoabwicklung aufgeben.
- Banken müssten eine Ermessensbefugnis für die Abwicklung einführen.
- Aufsichtsrechtliche Prüfpfade müssten umgangen werden.
- Abstimmungsprozesse müssten unbemerkt versagen.
Diese Kombination ist in funktionierenden Finanzsystemen noch nie aufgetreten.
6. Abschließende Einschätzung
Pseudotechnische Kartenabwicklungsmodelle sind weder innovative Finanzinstrumente noch missverstandene Altverfahren oder aufkommende Zahlungstechnologien. Es handelt sich um konstruierte Erzählungen, die sich der Sprache realer Systeme bedienen und zugleich deren Grundprinzipien verletzen.
Wer versteht, wie Kartennetzwerke tatsächlich funktionieren, durchschaut diese Konstrukte. Ihre Raffinesse ist sprachlicher, nicht finanzieller Natur.
Sobald die zugrunde liegende Architektur untersucht wird, fällt die Illusion in sich zusammen.
Halten diese Netzwerke Ihre Gelder?
Nein. Es ist ein weit verbreitetes Missverständnis, dass die mit Ihrer Karte verknüpften Gelder in einer von Visa, Mastercard oder American Express verwalteten „Cloud“ gespeichert seien. Tatsächlich werden die Gelder auf Ihrem Bankkonto (bei Debitkarten) bzw. der Ihnen zur Verfügung stehende Kreditrahmen (bei Kreditkarten) vollständig von dem Finanzinstitut verwaltet, das Ihre Karte ausgegeben hat. Diese Gelder werden von Ihrer Bank sicher verwahrt, nicht von den Zahlungsnetzwerken selbst.
Visa, Mastercard und ähnliche Unternehmen stellen lediglich die Infrastruktur bereit, über die die Transaktionsdaten übermittelt werden. Sie tragen dazu bei, dass bei einem Kauf der Auftrag, Geld von Ihrem Konto (oder Ihrer Kreditlinie) auf das Konto des Händlers zu übertragen, effizient und sicher verarbeitet wird. Zu keinem Zeitpunkt halten diese Netzwerke die eigentlichen Gelder.
Clearing, Autorisierung und Abwicklung: Der tatsächliche Ablauf
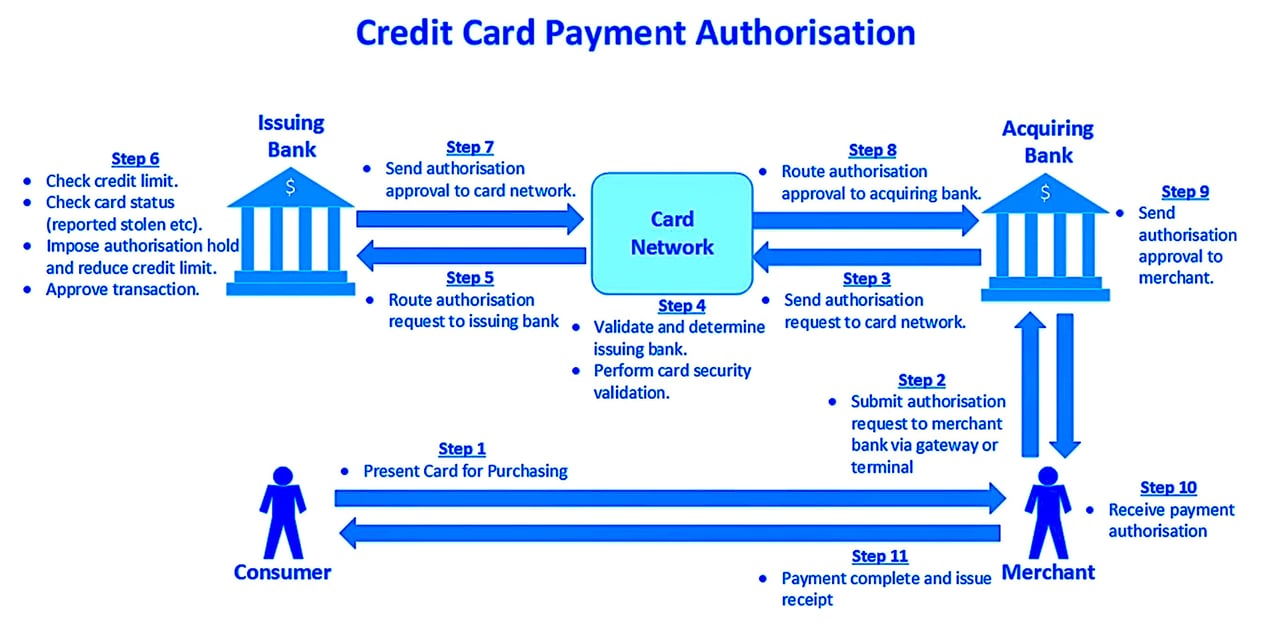
So läuft eine typische Transaktion ab, wenn Sie eine Zahlungskarte verwenden:
- Autorisierung: Bei einem Kauf übermittelt der Händler die Zahlungsdaten an seine Bank (die Acquiring-Bank). Diese wendet sich an das Zahlungsnetzwerk (z. B. Visa oder Mastercard), das die Transaktionsanfrage an die kartenausgebende Bank (Ihre Bank) weiterleitet. Ihre Bank prüft, ob ausreichend Guthaben oder Kreditrahmen vorhanden ist, und genehmigt oder lehnt die Transaktion ab. Visa oder Mastercard treffen diese Entscheidung nicht: Sie leiten die Anfrage lediglich weiter.
- Clearing: Sobald die Transaktion autorisiert ist, übermittelt die Acquiring-Bank (die Bank des Händlers) die Zahlungsdetails an die Issuing-Bank (Ihre Bank) und nennt den genau geschuldeten Betrag. Auch dieser Vorgang wird vom Zahlungsnetzwerk abgewickelt, die Geldbewegung erfolgt jedoch ausschließlich zwischen den Banken.
- Abwicklung: Schließlich zahlt die ausgebende Bank an die Acquiring-Bank über Abwicklungskonten, deren Nettopositionen der Abwicklungsdienst des Netzwerks berechnet und koordiniert; die Acquiring-Bank schreibt den Betrag anschließend dem Konto des Händlers gut. Das Netzwerk hält keine Kundengelder.
Standards setzen: Die Rolle von Zahlungsnetzwerken über Transaktionen hinaus
Visa, Mastercard, American Express, Diners und Union Pay spielen zudem eine entscheidende Rolle bei der Festlegung von Standards für die Verarbeitung von Transaktionen. Sie legen Richtlinien für Händler, Zahlungsvermittler und Marktplätze fest und stellen so sicher, dass Transaktionen sicher sind und den globalen Finanzvorschriften entsprechen. Diese Standards schützen Verbraucher vor Betrug und gewährleisten die Zuverlässigkeit des Zahlungssystems insgesamt.
Auch in dieser regulatorischen Funktion halten oder verwalten diese Unternehmen die Gelder jedoch nicht selbst. Ihre Rolle beschränkt sich darauf, einen reibungslosen und sicheren Ablauf der Mittelbewegungen zwischen den Banken zu gewährleisten. Die Vorstellung, die Gelder würden bei diesen Stellen verwahrt oder von ihnen kontrolliert, beruht schlicht auf einer Fehldeutung ihrer tatsächlichen Funktion.
Der Sonderfall von Kryptowährungen und digitalen Wallets
Mit dem Aufkommen digitaler Wallets und von Kryptowährungen hat der Mythos von „in der Cloud gespeicherten Geldern“ weiter an Verbreitung gewonnen, bleibt aber eben ein Mythos. Auch bei digitalen Zahlungsdiensten wie Apple Pay, Google Pay oder Kryptowährungs-Wallets werden die zugrunde liegenden Gelder weiterhin von Finanzinstituten oder in Blockchain-basierten Wallets gehalten: nicht von Visa, Mastercard oder anderen Zahlungsnetzwerken. Diese Unternehmen stellen möglicherweise die Technologie für schnellere oder komfortablere Zahlungen bereit, halten aber dennoch keine tatsächlichen Gelder.
Zusammenfassung: Zahlungsnetzwerke sind keine Banken
Um den Mythos ein für alle Mal auszuräumen: Visa, Mastercard, Diners, Union Pay, American Express und vergleichbare Netzwerke verwahren in keiner Form Gelder. Sie fungieren als Intermediäre und stellen die Technologie und Infrastruktur bereit, die für die Abwicklung von Zahlungen zwischen Verbrauchern, Händlern und Banken erforderlich ist. Die eigentliche Geldbewegung findet zwischen den kartenausgebenden Banken (Issuern) und den akquirierenden Banken (Acquirern) statt, im Fall von American Express und Discover zwischen deren eigenen Issuing- und Acquiring-Systemen.
Das Verständnis dieser Unterscheidung ist entscheidend, um die ausgereifte und zugleich transparente Natur moderner Finanztransaktionen zu würdigen. Statt Gelder zu halten, stellen diese Netzwerke sicher, dass Ihr Geld sicher und effizient durch das System fließt und Verbraucher und Händler weltweit verbindet.
Die Fiktion geheimer POS-Protokolle – 101.x und 201.x
Einführung
In der Welt des Zahlungsverkehrsbetrugs sind nur wenige Mythen so hartnäckig wie die sogenannten „geheimen POS-Protokolle“, die von 101.1 bis 101.9 und von 201.1 bis 201.9 nummeriert sind. Die Urheber dieser Betrugsmaschen behaupten, jeder Code öffne eine besondere Funktion in POS-Terminals oder Kartennetzwerken, die die üblichen Sicherheits-, Autorisierungs- und Abwicklungsverfahren umgehe.
Diese Codes sind Erfindungen. Sie finden sich in keiner offiziellen technischen Spezifikation von Visa, Mastercard, American Express, UnionPay, EMVCo oder ISO 8583. Sie wurden erfunden, um den Anschein von Insiderwissen zu erwecken und Vermittler dazu zu bewegen, hohe „Aktivierungs“- oder „Lizenzgebühren“ für den Zugang zu nicht existierenden Funktionen zu zahlen.
Die 101.x-Serie – Die Mythen der manuellen Buchung
101.1 – „Instant Batch Override“
Die Behauptung:
Betrüger stellen „101.1“ als verborgene POS-Funktion dar, mit der Händler manuell eingegebene Transaktionen sofort abwickeln können, unter Umgehung der üblichen Abwicklungsverzögerungen von Acquirer und Kartennetzwerk. Sie bezeichnen dies als „VIP-Modus“ für Händler mit hohem Transaktionsvolumen.
Die Realität:
Alle Transaktionen müssen unabhängig von der Eingabemethode Folgendes durchlaufen:
- Über den Acquirer zur ersten Akzeptanz.
- Über das Kartennetzwerk zur Weiterleitung.
- an den Emittenten zur Autorisierung.
Die Abwicklung erfolgt in netzwerkseitig terminierten Batches. In der Dokumentation von Visa, Mastercard oder EMV ist kein Protokoll für eine Sofortabwicklung vorgesehen.
Zielgruppe:
Händler, deren Cashflow unter Druck steht; Vermittler, die ein margenstarkes „exklusives“ Produkt suchen.
Warum es funktioniert:
Es nutzt die Frustration über Verzögerungen bei der Abwicklung sowie die Unkenntnis darüber aus, dass Clearing-Zyklen feststehen.
Das Versprechen:
„Geld sofort auf Ihrem Konto: kein Warten, keine Bankverzögerungen.“
101.2 – „Grenzüberschreitende manuelle Abwicklung“
Die Behauptung:
„101.2“ zwinge im Ausland ausgegebene Karten angeblich zur Abwicklung im Inland, um eine schnellere Verrechnung und geringere Gebühren zu erreichen.
Die Realität:
Grenzüberschreitende Abwicklungswege sind durch die Interchange-Routing-Tabellen des Kartennetzwerks festgelegt. Terminals können den Weg nicht ändern. Eine solche Übersteuerung existiert in der Netzwerkarchitektur nicht.
Die Zielgruppe:
Händler mit einem hohen Aufkommen an internationalen Kartentransaktionen.
Warum es funktioniert:
Vermittelt die Illusion, Devisengebühren und Verzögerungen zu vermeiden.
Das Versprechen:
„Behandeln Sie jede Karte wie eine lokale: Sparen Sie Geld und werden Sie schneller bezahlt.
101.3 – „Einspeisung doppelter Kartendaten“
Die Behauptung:
Das Senden zweier identischer Transaktionen nacheinander verleite das System angeblich dazu, die zweite automatisch zu genehmigen.
Die Realität:
Die Netzwerke setzen eine Duplikaterkennung ein. Wiederholte identische Transaktionen werden markiert und abgelehnt; Händler können Gegenstand von Untersuchungen werden.
Die Zielgruppe:
Intermediäre, die mit fehlgeschlagenen Transaktionen befasst sind und einen erneuten Versuch „erzwingen“ möchten.
Warum es funktioniert:
Es bedient den Spielerfehlschluss: „Wenn der erste Versuch gescheitert ist, könnte der zweite durchgehen.“
Das Versprechen:
„Verwandeln Sie Ablehnungen in Genehmigungen mit einer geheimen Abfolge, die Insider nutzen.“
101.4 – „Missbrauch des Floor-Limits“
Die Behauptung:
„101.4“ nutze angeblich die „Floor Limits“ für kontaktlose Zahlungen aus, um die Autorisierung durch den Kartenherausgeber bei manuell erfassten hohen Beträgen zu umgehen.
Die Realität:
Floor Limits gelten ausschließlich für Transaktionen von geringem Wert bei physischer Kartenvorlage, die nach den Regeln des Terminals und des Emittenten offline genehmigt werden. Die manuelle Eingabe der Kartendaten erfordert stets eine Autorisierung durch den Emittenten.
Die Zielgruppe:
Händler in bargeldintensiven Branchen, die Autorisierungen über hohe Beträge ohne Beteiligung des Kartenausstellers anstreben.
Warum es funktioniert:
Ein echter Fachbegriff („Floor Limit“) wird missbräuchlich verwendet, um einer unmöglichen Behauptung Glaubwürdigkeit zu verleihen.
Das Versprechen:
„Transaktionen mit hohen Beträgen werden sofort abgewickelt: ohne Aufsicht durch den Emittenten.“
101.5 – „Merchant ID Override“
Die Behauptung:
Ein Terminalcode, der das Händlerkonto auf ein Konto mit privilegierten Einstellungen umschaltet.
Die Realität:
Händlerkennungen (Merchant IDs) sind auf der Back-Office-Ebene des Acquirers festgelegt. Terminals können sie vor Ort nicht ändern.
Die Zielgruppe:
Händler, die in Hochrisiko-MCC-Codes eingestuft sind und ihre Art verschleiern möchten.
Warum es funktioniert:
Spielt auf die Vorstellung an, die eigene „Identität“ im Zahlungsnetzwerk zu wechseln, um Beschränkungen zu umgehen.
Der Anreiz:
„Agieren Sie unter einem unbelasteten Händlerprofil auf Knopfdruck.“
101.6 – „Erzwungene Genehmigung bei Kartentransaktionen ohne physische Karte“
Die Behauptung:
Wandelt CNP-Transaktionen in Transaktionen bei physischer Kartenpräsenz um und täuscht so den Emittenten, damit dieser sie genehmigt.
Die Realität:
Ob eine Karte physisch vorgelegt wird oder nicht, wird im POS-Eingabemodus (ISO-8583-Feld 22) signalisiert und über Chip-Kryptogramme verifiziert; Abweichungen werden abgelehnt.
Zielgruppe:
Online-Händler mit hohen Ablehnungsquoten.
Warum es funktioniert:
Es richtet sich an Personen, die wissen, dass bei Kartenpräsenz weniger Betrugsprüfungen erfolgen, aber die Validierung auf Datenebene nicht verstehen.
Das Versprechen:
„Lassen Sie Ihre Online-Umsätze wie Kartenzahlungen im Ladengeschäft aussehen und erzielen Sie höhere Autorisierungsquoten.“
101.7 – „Manual Refund Exploit“
Die Behauptung:
Ermöglicht die Erstattung von Beträgen ohne zugrunde liegenden Verkauf und bewirkt eine unmittelbare Gutschrift auf einem Konto.
Die Realität:
Rückerstattungen sind in der Regel an einen ursprünglichen Verkauf gebunden; eigenständige Gutschriften sind eingeschränkt und werden von Acquirern und Kartennetzwerken streng überwacht.
Die Zielgruppe:
Betrüger, die eine Auszahlungsmethode ohne Verkaufstätigkeit suchen.
Warum es funktioniert:
Erscheint als „Schlupfloch“ in der Erstattungsabwicklung.
Das Versprechen:
„Sofortige Gutschrift auf jedes beliebige Konto: ohne Verkauf.“
101.8 – „Manual Punching POS“
Die Behauptung:
Die manuelle Eingabe erzwinge eine Genehmigung ohne Prüfung durch den Emittenten, und zwar mittels „Backdoor-Händlerkennungen“.
Die Realität:
Die manuelle Eingabe erfordert weiterhin die übliche Autorisierung durch den Emittenten; eine Umgehung existiert nicht.
Zielgruppe:
Vermittler und Händler mit hohem Risiko, die von Acquirern abgelehnt wurden.
Warum es wirkt:
Spricht diejenigen an, die der Ablehnungen überdrüssig sind und von Hintertüren für Eingeweihte überzeugt sind.
Das Versprechen:
„Nie wieder eine Ablehnung: Jede Karte funktioniert.“
101.9 – „Blind Settlement Injection“
Die Behauptung:
Schleust Abwicklungsdaten direkt in Netzwerkwarteschlangen ein, ohne dass entsprechende Autorisierungen vorliegen.
Die Realität:
Abwicklungsdateien werden mit den Autorisierungsprotokollen abgeglichen; nicht zuordenbare Einträge werden abgelehnt.
Zielgruppe:
Neueinsteiger in Zahlungssysteme mit geringem Verständnis für Abstimmungsprozesse.
Warum es funktioniert:
Es nutzt die Vorstellung, die Abwicklung sei lediglich das „Versenden einer Datei“ und kein verifizierter Prozess.
Das Versprechen:
„Laden Sie Ihre eigenen Zahlungen direkt in das Netzwerk hoch: keine Bank erforderlich.“
Die 201.x-Serie – Die Offline- und Vorautorisierungsfantasien
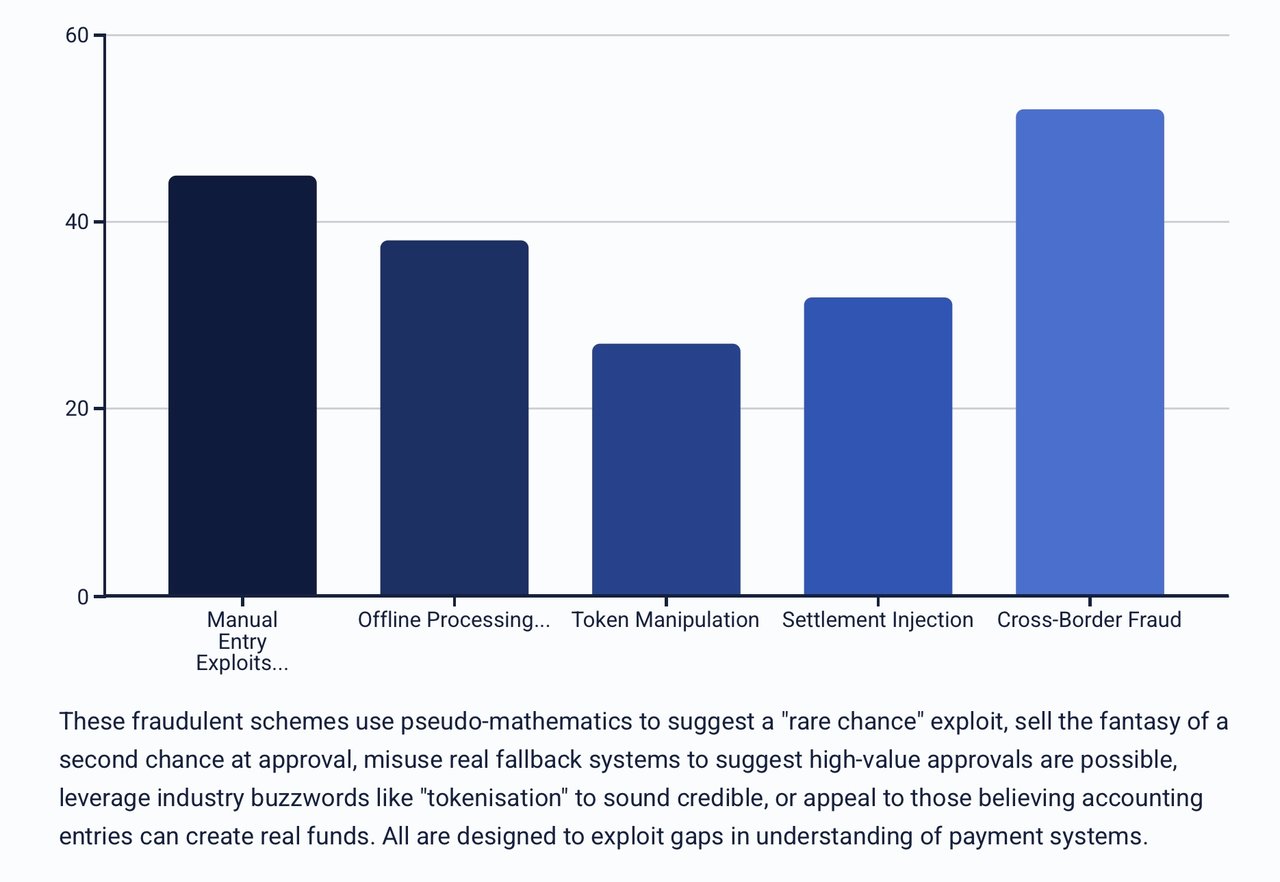
201.1 – „Delayed Authorisation Sweep“
Die Behauptung:
Transaktionen so bündeln, dass eine Echtzeit-Autorisierung umgangen wird.
Die Realität:
Verzögerte Autorisierungen erfordern weiterhin die Genehmigung des Emittenten, bevor die Gelder freigegeben werden.
Zielgruppe:
Händler in Gebieten mit schlechter Konnektivität.
Warum es funktioniert:
Es missbraucht das echte Konzept des „Store-and-Forward“, um eine Genehmigung ohne Prüfungen vorzutäuschen.
Das Versprechen:
„Verkäufe auch ohne Live-Verbindung genehmigen.“
201.2 – „Cross-Acquirer Blind Push“
Die Behauptung:
Leitet Transaktionen ohne Wissen des Händlers an einen anderen Acquirer weiter.
Die Realität:
Das Routing ist durch Vereinbarungen zwischen Händlern und Acquirern festgelegt; Terminals können den Datenverkehr nicht umleiten.
Die Zielgruppe:
Händler, die niedrigere Gebühren wünschen oder der Prüfung durch ihren Acquirer entgehen wollen.
Warum es funktioniert:
Es suggeriert einen geheimen Weg, den Zahlungsdienstleister flexibel auszuwählen.
Das Versprechen:
„Senden Sie Ihre Transaktionen an die Bank Ihrer Wahl: nicht an diejenige, an die Sie gebunden sind.“
201.3 – „Offline-POS“
Die Behauptung:
Der Hidden Mode verarbeitet Offline-Transaktionen unter Umgehung der Autorisierung.
Die Realität:
Offline-Transaktionen erfordern beim Hochladen weiterhin die Genehmigung des Emittenten; eine Umgehung ist nicht möglich.
Zielgruppe:
Händler mit instabiler Konnektivität, Betreiber an Bord von Schiffen, Dienstleister in abgelegenen Regionen.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
Das Versprechen:
„Weiter verkaufen, auch ohne Netzanbindung: Sie werden trotzdem bezahlt.“
201.4 – „Multi-Card-Aggregation“
Die Behauptung:
Mehrere kleine Transaktionen zu einer großen zusammenfassen, um Kontrollen zu umgehen.
Die Realität:
Verstößt gegen Netzwerkregeln und löst die Betrugsüberwachung aus.
Die Zielgruppe:
Händler mit MCCs für Kleinbetragszahlungen, die hohe Transaktionsbeträge abwickeln möchten.
Warum es funktioniert:
Es appelliert an die Logik, unterhalb von Schwellenwerten nicht aufzufallen.
Das Versprechen:
„Große Umsätze in kleinvolumigen Zahlungsabwicklungen verbergen.“
201.5 – „Pre-Authorisation + Completion Ratio 1/10000“
Die Behauptung:
Einer von 10.000 Abschlüssen wird ohne übereinstimmende Vorabautorisierung verarbeitet.
Die Realität:
Jeder Abschluss wird abgeglichen; eine statistische Umgehung gibt es nicht.
Die Zielgruppe:
Vermittler, die hochvolumige Einzeltransaktionen anstreben.
Warum es funktioniert:
Es bedient sich pseudomathematischer Argumente, um eine „seltene Gelegenheit“ vorzutäuschen.
Das Versprechen:
„Ein Hochwertverkauf, der durchrutscht: Chancen von 1 zu 10.000.“
201.6 – „Kaskadierende Autorisierung“
Die Behauptung:
Wird die Transaktion abgelehnt, wird sie bei einem anderen Emittenten erneut versucht.
Die Realität:
Die BIN-spezifische Weiterleitung bedeutet, dass nur der eigene Emittent der Karte die Autorisierung erteilen kann.
Die Zielgruppe:
Händler mit hohen Ablehnungsquoten.
Warum es funktioniert:
Es verkauft die Illusion einer zweiten Chance auf Genehmigung.
Das Versprechen:
„Geben Sie nicht nach einer Absage auf: Geben Sie Ihrem Verkauf eine weitere Chance.“
201.7 – „Stand-In Exploit“
Die Behauptung:
Das Stand-in Processing (STIP) des Netzwerks soll erzwungen werden, um Transaktionen mit hohen Beträgen zu autorisieren.
Die Realität:
Die STIP-Limite werden vom Emittenten festgelegt und sind auf niedrige Beträge begrenzt.
Die Zielgruppe:
Händler, die Transaktionen auch bei Ausfällen des Kartenherausgebers genehmigen möchten.
Warum es funktioniert:
Es missbraucht ein tatsächliches Ausweichsystem, um den Eindruck zu erwecken, Genehmigungen für hohe Beträge seien möglich.
Das Versprechen:
„Große Verkäufe genehmigen, selbst wenn die Bank offline ist.“
201.8 – „Token Override“
Die Behauptung:
Kartendaten durch ein „vertrauenswürdiges“ Token ersetzen, das stets akzeptiert wird.
Die Realität:
Token werden gegen die Token-Tresore des Emittenten geprüft; Abweichungen werden abgelehnt.
Zielgruppe:
Betrüger mit ungültigen Kartendaten.
Warum es funktioniert:
Nutzt das Branchenschlagwort „Tokenisierung“, um glaubwürdig zu wirken.
Das Versprechen:
„Mit einem goldenen Schlüssel-Token lässt sich jede Zahlung freigeben.“
201.9 – „Negative Settlement Offset“
Die Behauptung:
Eine negative Transaktion buchen, um eine Gutschrift ohne Belastung zu erzeugen.
Die Realität:
Alle Clearing-Buchungen werden mit den ursprünglichen Transaktionen abgeglichen; nicht zuordenbare Gegenbuchungen werden zurückgewiesen.
Zielgruppe:
Personen, die eine „Liquiditätsspritze“ ohne Verkaufsaktivität suchen.
Warum es funktioniert:
Spricht diejenigen an, die glauben, dass Buchungseinträge reale Mittel schaffen können.
Das Versprechen:
„Gutschriften auf Konten aus dem Nichts per Negativbuchung erzeugen.“
Wenn Sie mehr erfahren möchten, folgen Sie bitte den Links
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.


