
Der „Banker der Stufe 14+“: ein Rang, den es nicht gibt
Wie Entscheidungsbefugnisse im Bankwesen tatsächlich verteilt sind
Einen „Banker der Stufe 14+“ gibt es nicht. Keine Aufsichtsbehörde, kein Branchenverband und keine Bank erkennt den Begriff als Standardrang an. Es gibt jedoch ein sorgfältig gestuftes System von Befugnissen, das von den Limiten eines Schalterangestellten bis zu den Befugnissen nationaler Aufsichtsbehörden und internationaler Standardsetzer reicht. Es ist eine der wichtigsten Schutzvorkehrungen der Branche gegen operationelle Risiken, Sicherheitsverletzungen und Finanzinstabilität und Gegenstand dieser Seite.
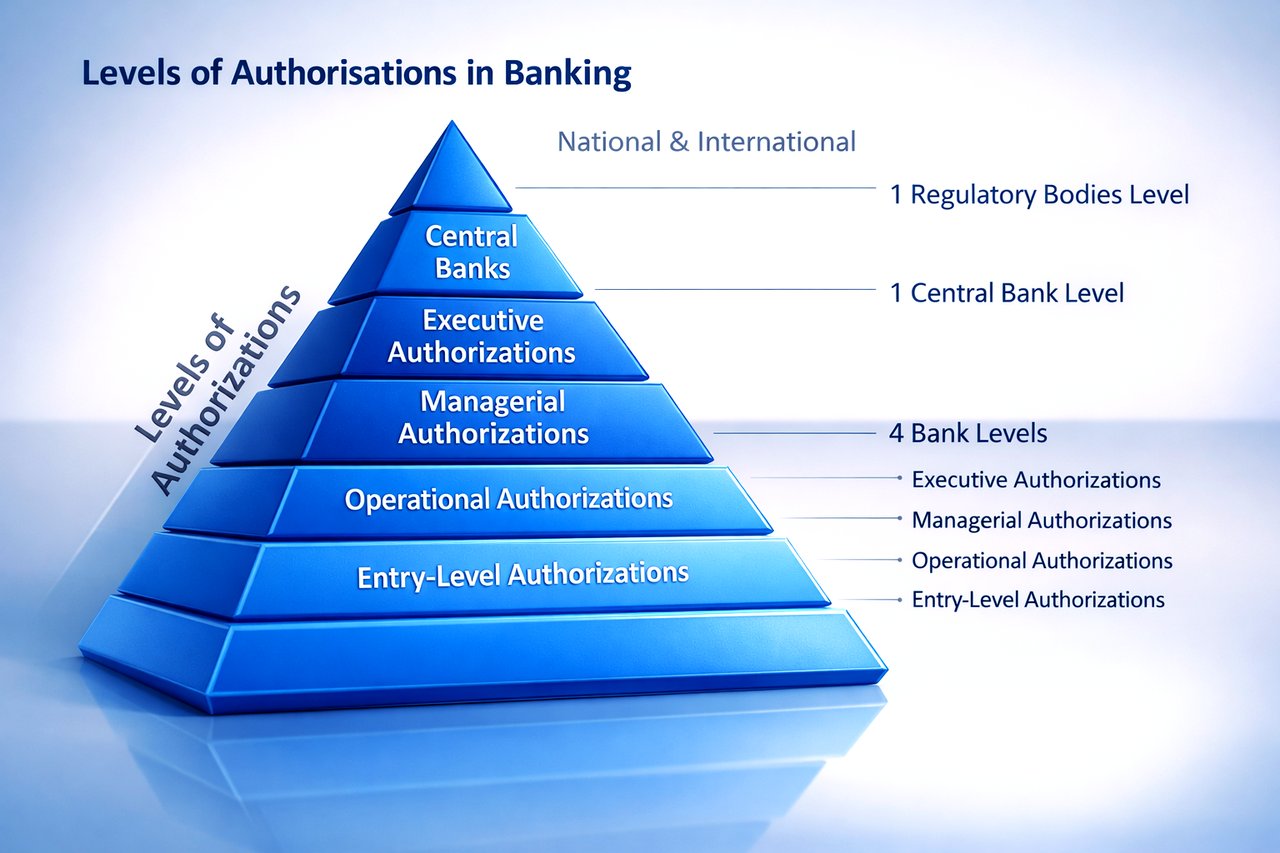
Entscheidungsbefugnis innerhalb einer Bank
Innerhalb jeder Bank sind Befugnisse nach Funktionen zugeordnet, mit definierten Limits auf jeder Ebene. Der Federal Financial Institutions Examination Council beschreibt die typische Struktur (FFIEC, 2016):
- Einstiegsebene: Schalter- und Kundenservicemitarbeiter wickeln routinemäßige Transaktionen ab und haben im Rahmen eng definierter Grenzen Einblick in Kundeninformationen.
- Operative Ebene: Kreditsachbearbeiter und Kundenbetreuer genehmigen Kredite und verwalten Kundenkonten, in der Regel durch eine zusätzliche Authentifizierung geschützt.
- Managementebene: Führungskräfte genehmigen größere Transaktionen, haben Einsicht in detaillierte Berichte und führen Prüfungen durch; dies sorgt für die internen Kontroll- und Ausgleichsmechanismen.
- Führungsebene: Leitende Führungskräfte verfügen über vollen Zugriff, treffen strategische Entscheidungen, genehmigen wesentliche Verpflichtungen und sehen die Berichte, die die Ausrichtung der Bank bestimmen.
Diese Beschränkungen werden durch Zugriffskontrollsysteme durchgesetzt, wie es aufsichtsrechtliche Rahmenwerke wie der Gramm-Leach-Bliley Act (GLBA) in den Vereinigten Staaten verlangen (Federal Trade Commission, 2002).
Titel, Besoldungsstufen und die fehlende Stufe 14
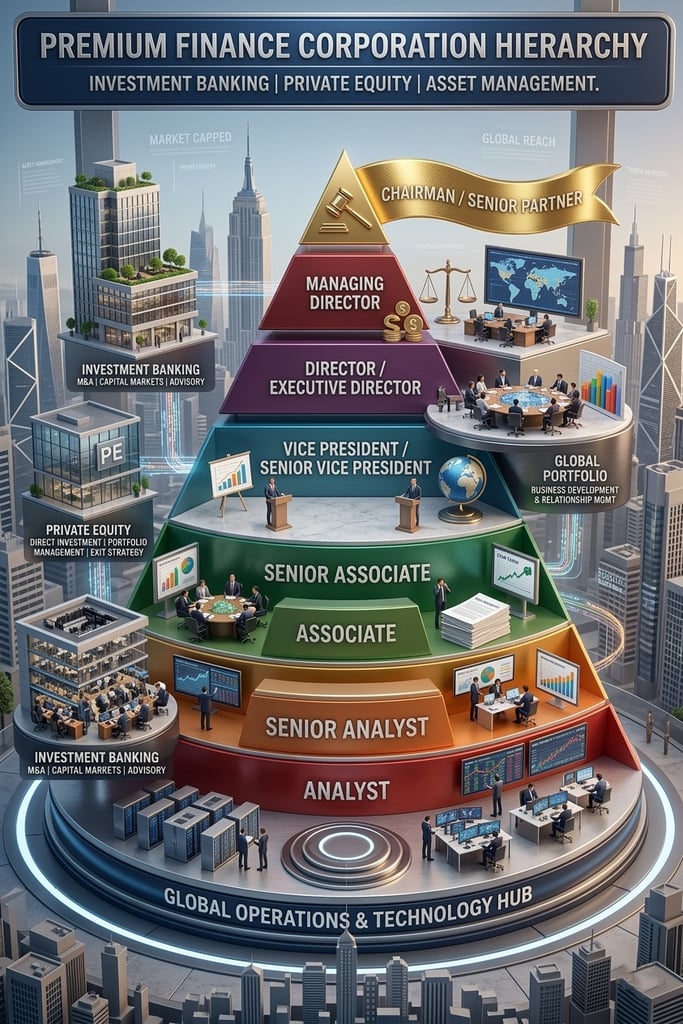
Banken bezeichnen Positionen nach Funktion, nicht nach Nummer. Investmentbanken verwenden Titel wie Analyst, Associate, Vice President, Director und Managing Director. Privat- und Firmenkundenbanken sprechen von Kassierern, Kundenberatern und Filialleitern, mit einer Führungsebene, an deren Spitze der Chief Executive Officer und der Chief Financial Officer stehen. Jeder Titel ist mit definierten Verantwortlichkeiten und einem definierten Maß an Befugnissen verbunden.
Einige Banken führen intern numerische Stufen für Hierarchieebene oder Vergütung. Diese Skalen unterscheiden sich von Institut zu Institut: Eine Stufe 4 in einer Bank kann einer Stufe 3 in einer anderen entsprechen. Eine „Stufe 14“ könnte daher innerhalb des Einstufungssystems einer bestimmten Bank für interne Zwecke existieren, hat aber außerhalb dieser Bank ohne deren Einstufungsrichtlinien keinerlei Bedeutung.
Der Ausdruck wurde auch weder durch einen Roman noch durch eine offizielle Veröffentlichung geprägt. Man denkt an Tom Wolfes Fegefeuer der Eitelkeiten und andere Satiren auf die Finanzelite, doch die Wendung scheint in Online-Diskussionen über Finanzthemen entstanden zu sein. Sie entlehnt die nummerierten Level von Videospielen, bei denen eine höhere Zahl Fortschritt und Status signalisiert, und ist in nichtprofessionellen Kreisen eine bewusste Übertreibung.
Nationale Aufsicht
Oberhalb der einzelnen Bank stehen nationale Behörden, die den Bankbetrieb beaufsichtigen und das Finanz- und Verbraucherschutzrecht durchsetzen. Die Bank für Internationalen Zahlungsausgleich beschreibt ihre Aufgaben wie folgt (BIZ, 2021):
- Bankenaufseher prüfen, untersuchen und sanktionieren die ihrer Zuständigkeit unterliegenden Banken, setzen die Regulierung durch und schützen Verbraucher. In den Vereinigten Staaten erteilt das Office of the Comptroller of the Currency (OCC) die Zulassung für nationale Banken und beaufsichtigt diese, die Federal Reserve beaufsichtigt einzelstaatliche Banken, die Mitglied des Federal Reserve System sind, und die Federal Deposit Insurance Corporation (FDIC) beaufsichtigt einzelstaatlich zugelassene Banken außerhalb dieses Systems. Im Vereinigten Königreich beaufsichtigt die Prudential Regulation Authority (PRA), Teil der Bank of England, die Banken im Hinblick auf Solidität und Sicherheit, während die Financial Conduct Authority (FCA) deren Geschäftsgebaren reguliert.
- Zentralbanken wie die Federal Reserve und die Europäische Zentralbank (EZB) steuern Währung, Geldpolitik und Zahlungssysteme und greifen ein, um bei Bedarf Liquidität und Zahlungsfähigkeit zu sichern.
Internationale Standards
Da das Finanzwesen Grenzen überschreitet, koordinieren internationale Gremien die Aufsicht und setzen gemeinsame Standards (BIS, 2023):
- Die BIZ fungiert als Bank der Zentralbanken und als Forum für die internationale Finanzkooperation und beherbergt den Basler Ausschuss für Bankenaufsicht (BCBS).
- Der BCBS veröffentlicht die Basler Rahmenwerke, die globale Standards für Eigenkapital, Risikomanagement und Aufsicht der Banken setzen (BCBS, 2022).
Autorisierung in der Praxis
Die Erfüllung dieser Anforderungen setzt sowohl Technologie als auch Compliance-Disziplin voraus. Das FFIEC (2016) nennt drei Punkte:
- Technologie und Compliance: IT-Systeme, die rollenbasierte Zugriffskontrollen durchsetzen und aufsichtsrechtliche Anforderungen wie die Datenschutz-Grundverordnung (DSGVO) oder den Sarbanes-Oxley Act erfüllen.
- Kontinuierliche Überwachung: laufende Überprüfung der Autorisierungspraxis mit Anomalieerkennung zur Identifizierung unbefugter Zugriffsversuche und verdächtiger Transaktionsmuster.
- Anpassung: Autorisierungssysteme müssen mit der Finanztechnologie Schritt halten, und Banken setzen zunehmend künstliche Intelligenz und maschinelles Lernen ein, um den Schutz vor neuen Cyberbedrohungen zu stärken.
Aufsichtsstandards und Marktpraxis
Die aufsichtsrechtlichen Standards weisen in dieselbe Richtung. Die überarbeiteten Grundsätze des Basler Ausschusses für ein solides Management operationeller Risiken (BCBS, 2021) verlangen für ein wirksames internes Kontrollprogramm eine angemessene Funktionstrennung und betrachten Leistungsfähigkeit und Sicherheit der Informations- und Kommunikationstechnologie als wesentlich für das Geschäft einer Bank. Das Chartered Institute for Securities & Investment (CISI, 2021) betont kontinuierliche Mitarbeiterschulungen, regelmäßige Prüfungen und anerkannte Standards wie das NIST Cybersecurity Framework.
Kurz gefasst
Befugnisse im Bankwesen sind real, gestuft und dokumentiert. Sie reichen von internen Rollenlimits über nationale Aufsichtsbehörden bis zu internationalen Standardsetzern und werden durch Technologie, Compliance und Revision durchgesetzt. Einen „Banker der Stufe 14+“ gibt es in dieser Struktur nicht. Die Struktur wird sich weiter anpassen, wenn sich die Finanztechnologie verändert; die Notwendigkeit dafür wird bestehen bleiben.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.


