Wie Barmittel und Wertpapiere bei Banken und Brokern gehalten werden
Ein rechtlicher und operativer Leitfaden für Anleger, Treasurer und anspruchsvolle Privatkunden
Inhalt: 1. Warum es wichtig ist · 2. Wertpapierverwahrung · 3. Bareinlagen
1. Warum dies von Bedeutung ist
Die meisten Anleger gehen davon aus, dass das Guthaben in ihrem Bank- oder Brokerportal auf einem Konto liegt, das ihnen allein gehört, gleichsam einem digitalen Schließfach. Das ist nicht der Fall. Die Rechtsform, in der ein Vermögenswert gehalten wird, entscheidet darüber, was bei einem Ausfall der Bank oder des Brokers mit ihm geschieht, und sie bestimmt fünf Dinge:
- Eigentum. Ob der Anleger ein Eigentumsrecht an einem bestimmten Vermögenswert hält oder lediglich einen vertraglichen Anspruch gegenüber einem Intermediär.
- Behandlung in der Insolvenz. Ob Vermögenswerte unmittelbar herausgegeben werden oder im Wettbewerb mit anderen Gläubigern geltend gemacht werden müssen.
- Schutz. Welches Regime zur Anwendung kommt: Anlegerentschädigung, Einlagensicherung oder Regelungen zum Schutz von Kundenvermögen.
- Konzentrationsrisiko. Verdeckte Abhängigkeit von einem einzelnen Verwahrer, einem einzelnen Zentralverwahrer oder einer einzelnen einlagenannehmenden Bank.
- Abhängigkeiten. Gegenpartei- und operationelle Risiken über mehrere Rechtsordnungen und Intermediationsebenen hinweg.
Eine Unterscheidung liegt allem Folgenden zugrunde. Wertpapiere werden in Verwahrung gehalten: Der Kunde bleibt wirtschaftlicher Eigentümer, und im Insolvenzfall des Intermediärs werden die Wertpapiere in natura herausgegeben. Geldguthaben werden als Einlage gehalten: Die Bank wird Eigentümerin des Geldes, und der Einleger hat lediglich einen Rückzahlungsanspruch.
2. Wertpapierverwahrung
2.1 Entmaterialisierung und Verwahrkette
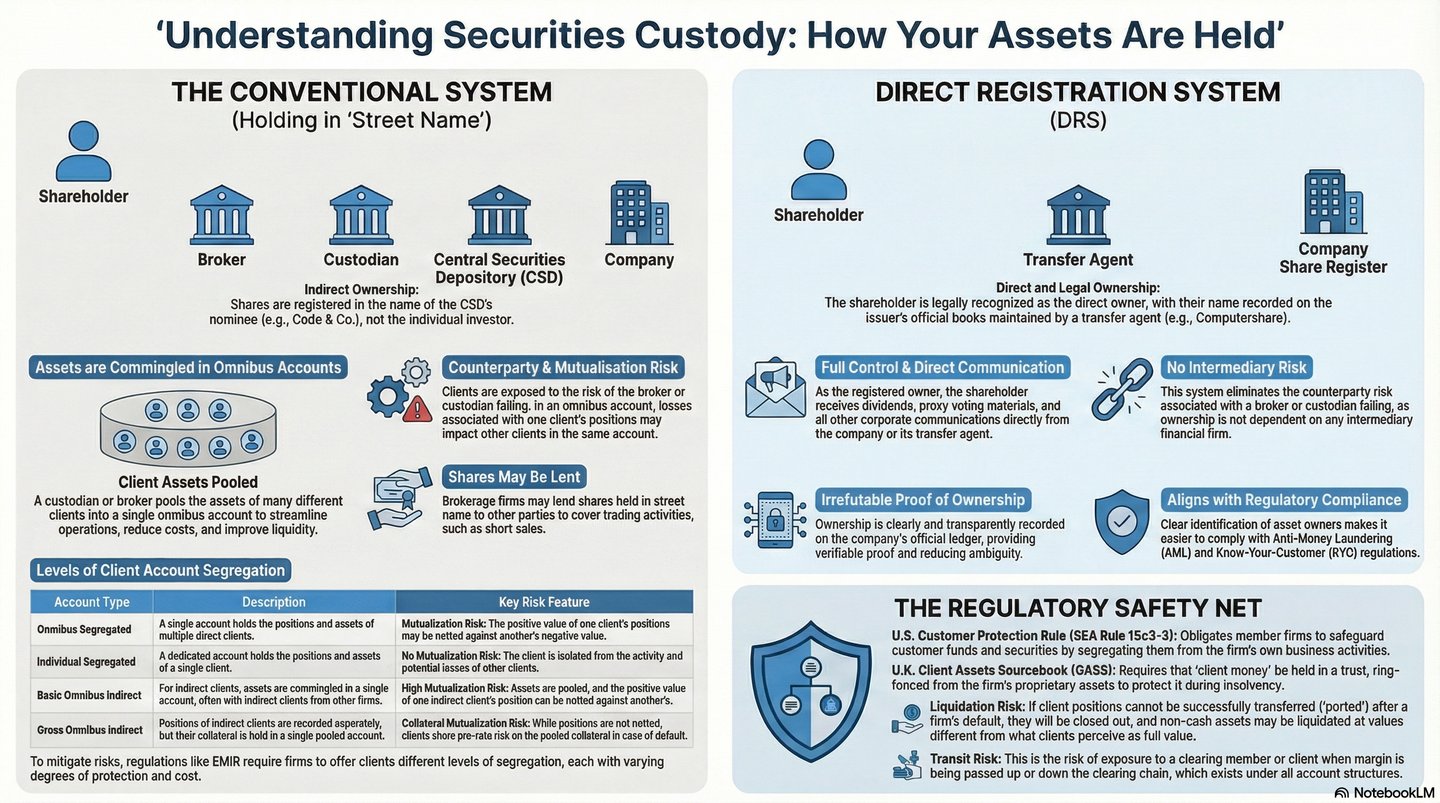
Physische Aktien- und Anleihezertifikate sind weitgehend elektronischen Buchungen gewichen, eine Veränderung, die durch die Papierkrise erzwungen wurde, welche das steigende Handelsvolumen in der zweiten Hälfte des zwanzigsten Jahrhunderts auslöste. Das Ergebnis ist eine Kette von Intermediären zwischen dem Emittenten und dem Anleger:
- Der Emittent legt die Bedingungen der Wertpapiere fest (Stimmrechte, Dividenden, Rückzahlung, Kapitalmaßnahmen), steht jedoch größtenteils nicht mehr in unmittelbarem Kontakt mit seinen Inhabern.
- Die zentrale Wertpapierverwahrstelle (CSD) führt das maßgebliche Register und übernimmt die Abwicklung nach dem Prinzip Lieferung gegen Zahlung: in den Vereinigten Staaten die DTC; in Europa Euroclear und Clearstream als internationale CSDs neben den nationalen CSDs; im Vereinigten Königreich Euroclear UK & International, die CREST betreibt.
- Teilnehmer wie Depotbanken, Prime Broker und große Broker-Dealer führen Konten beim Zentralverwahrer (CSD) und unterhalten ihrerseits Konten für ihre Kunden, die selbst Intermediäre sein können.
Eine typische Kette verläuft daher vom Emittenten über den Zentralverwahrer (CSD) und den globalen Verwahrer zum Unterverwahrer, weiter zum Broker und schließlich zum Anleger. Jede Ebene erfasst, welche Positionen welchem Kunden zuzuordnen sind, und hält auf der übergeordneten Ebene eine Gesamtposition. Der Anleger erscheint nur selten im Register des Emittenten; als eingetragener Inhaber fungiert in der Regel der Zentralverwahrer oder dessen Nominee. Der Anleger hält eine wirtschaftliche Berechtigung (Beneficial Interest), und eine Reihe rechtlicher Regelungen stellt sicher, dass Dividenden, Zinsen, Stimmrechte und Kapitalmaßnahmen den wirtschaftlich Berechtigten dennoch erreichen.
2.2 Sammelkonten
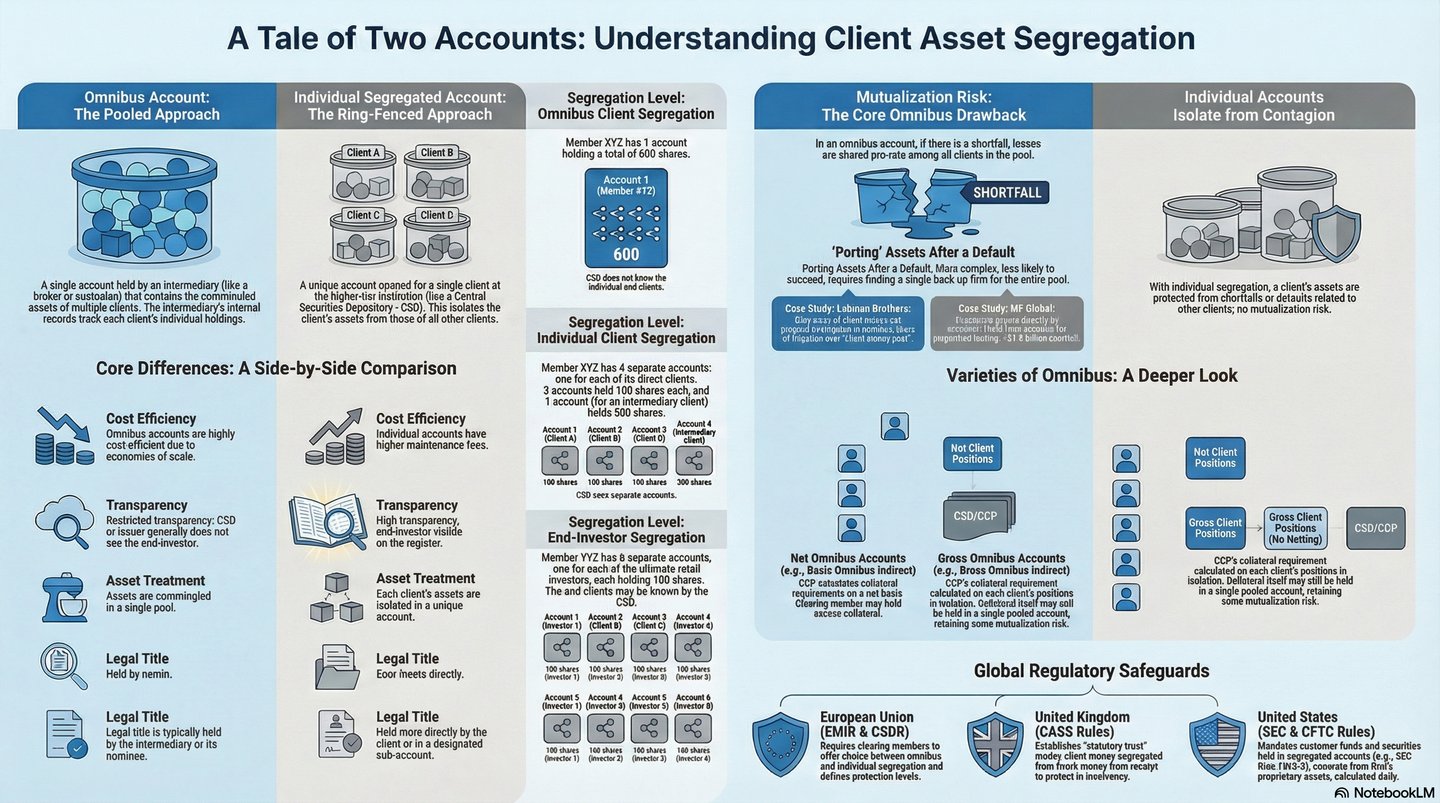
Ein Sammelkonto (Omnibus-Konto) bündelt die Wertpapiere zahlreicher Kunden eines Intermediärs in einem einzigen Konto bei der nächsthöheren Stelle der Verwahrkette. Die Bücher des Intermediärs weisen die Positionen den einzelnen Kunden zu; der Verwahrer oder der Zentralverwahrer sieht lediglich eine große Gesamtposition und muss die dahinterstehenden Kunden nicht kennen.
Sammelkonten (Omnibus-Konten) haben ihre guten Gründe. Transaktionen können verrechnet werden: Zehn Käufer und zehn Verkäufer desselben Wertpapiers werden als eine Nettoposition abgewickelt, nicht als zwanzig Einzelabwicklungen. Der Zentralverwahrer hat es mit einer überschaubaren Zahl von Teilnehmern statt mit Millionen von Anlegern zu tun, und im Markt setzt sich ein einheitliches Standardmodell durch.
Die entscheidende Rechtsfrage lautet, ob die Sammelverwahrung das Eigentumsrecht des Anlegers aufhebt. In einer soliden Verwahrordnung ist dies nicht der Fall, sofern das Recht wirtschaftliche Berechtigungen an austauschbaren Beständen anerkennt und der Intermediär ordnungsgemäße Aufzeichnungen führt. Rechtsordnungen des Common Law stützen sich auf Trust- oder Equity-Grundsätze; Rechtsordnungen des Civil Law auf Miteigentum, Pflichten zur Segregation und gesetzlichen Schutz. In beiden Fällen ist der Intermediär nicht Eigentümer der von ihm gehaltenen Kundenwertpapiere, sondern deren Verwahrer.
2.3 Trennung von Kundenvermögen
Der Schutz beruht auf einer strikten Trennung auf drei Ebenen: rechtlich (Kundenwertpapiere stehen den Gläubigern des Intermediärs nicht zur Verfügung), buchhalterisch (sie werden außerbilanziell auf Verwahrkonten geführt) und operativ (sie liegen auf gesonderten Kundenkonten beim Verwahrer oder Zentralverwahrer).
- EU, MiFID II. Artikel 16 Absatz 8 der Richtlinie 2014/65/EU verpflichtet Wertpapierfirmen, die Eigentumsrechte der Kunden zu schützen, insbesondere im Insolvenzfall, und untersagt die Verwendung von Kundenfinanzinstrumenten für eigene Rechnung ohne ausdrückliche Zustimmung. Artikel 2 der Delegierten Richtlinie (EU) 2017/593 verlangt Aufzeichnungen, die es jederzeit und unverzüglich ermöglichen, die Vermögenswerte jedes Kunden von denen anderer Kunden und denen der Firma zu unterscheiden.
- EU, CSDR. Artikel 38 der Verordnung (EU) Nr. 909/2014 verpflichtet Zentralverwahrer, ihren Teilnehmern mindestens die Sammelkontentrennung auf Kundenebene (Omnibus-Segregation) sowie die Einzelkundentrennung anzubieten, sodass Kundenwertpapiere stets von den eigenen Wertpapieren des Teilnehmers getrennt gehalten werden.
- Vereinigtes Königreich, CASS 6. Verwahrte Vermögenswerte werden auf den Namen des Kunden oder eines Nominees registriert, täglich mit Aufzeichnungen Dritter abgeglichen und in Abständen extern abgestimmt. Kundenvermögen wird treuhänderisch gehalten und steht den allgemeinen Gläubigern nicht zur Verfügung.
- Vereinigte Staaten, SEC Rule 15c3-3. Broker-Dealer müssen vollständig bezahlte Wertpapiere ihrer Kunden sowie Wertpapiere aus überschüssigen Margin-Beständen in ihrem Besitz oder unter ihrer Kontrolle halten und dürfen diese nicht zur Finanzierung des Eigengeschäfts verwenden. Die Securities Investor Protection Corporation (SIPC) leistet bei Ausfall eines Broker-Dealers bis zu festgelegten Obergrenzen Vorschüsse für fehlende Wertpapiere.
2.4 Wenn der Intermediär ausfällt
Grundsätzlich werden Kundenwertpapiere an die Kunden zurückgegeben und fallen nicht in die Insolvenzmasse. In der Praxis treten drei Reibungspunkte auf:
- Abstimmung. Der Insolvenzverwalter muss die internen Aufzeichnungen des Intermediärs mit den Positionen abgleichen, die tatsächlich bei Verwahrstellen und Zentralverwahrern gehalten werden. Bei ordnungsgemäß geführten Büchern ist dies Routine; bei mangelhaften Büchern, einem häufigen Merkmal von Betrugsfällen, ist es langwierig und umstritten.
- Fehlbestände. Weisen die Bücher mehr Wertpapiere aus, als die Verwahrstelle hält, sei es aufgrund unbefugter Verpfändung, als abgewickelt verbuchter offener Geschäfte, fingierter Positionen oder aufgelaufener Fehler, tragen die Kunden den Verlust in der Regel anteilig und melden den Restbetrag als ungesicherte Gläubiger an.
- Kosten und Zeitaufwand. Die Honorare von Insolvenzverwaltern, Rechtsanwälten, Wirtschaftsprüfern und Forensikspezialisten werden von den verfügbaren Vermögenswerten abgezogen. Einfache Fälle dauern Monate; komplexe grenzüberschreitende Insolvenzen können sich über Jahre erstrecken.
Sonderregelungen mindern diese Reibungsverluste. Im Vereinigten Königreich räumen die Vorschriften zur Verteilung von Kundenvermögen sowie die Investment Bank Special Administration Regulations 2011 der raschen Rückgabe von Kundenvermögen Vorrang ein, und Anlegerentschädigungssysteme bieten bis zu festgelegten Höchstgrenzen einen zusätzlichen Schutz.
3. Bareinzahlungen
3.1 Eine Einlage ist ein Darlehen an die Bank
Bargeld, das direkt oder über einen Broker bei einer Bank eingezahlt wird, begründet ein Schuldner-Gläubiger-Verhältnis, nicht ein Verhältnis zwischen Verwahrer und Eigentümer. Das Eigentum am Geld geht auf die Bank über. Der Einleger erwirbt einen vertraglichen Anspruch (im Common Law eine „chose in action“) auf Rückzahlung eines entsprechenden Betrags auf Anforderung oder zu den vereinbarten Bedingungen, in der Regel zuzüglich Zinsen. Die Bank darf das Geld nach eigenem Ermessen verwenden: für Kreditvergabe, Wertpapierkäufe oder zur Erfüllung von Kapitalanforderungen.
Dies ist keine technische Besonderheit, die auf eine Reform wartet. Es ist die Grundlage des Teilreservebankensystems: Banken refinanzieren sich kurzfristig und vergeben langfristige Kredite, und diese Fristentransformation ist nur möglich, weil eingezahlte Gelder der Bank gehören. Würden Einlagen in Verwahrung gehalten, könnten Banken sie nicht verleihen, und die Kreditschöpfung, wie wir sie kennen, käme zum Erliegen.
Der Preis ist das Kreditrisiko. Fällt die Bank aus, ist der Einleger ungesicherter Gläubiger und partizipiert an dem, was verbleibt; bei schwerwiegenden Ausfällen kann das wenig oder nichts sein. Einlagensicherungssysteme mildern dieses Risiko bis zu festgelegten Grenzen, ändern jedoch nichts an der Rechtslage: Eine Einlage bleibt eine Forderung, kein Eigentum.
3.2 Kundengelder bei Brokern: zwei Ebenen
Bei einem Broker gehaltene Barmittel beinhalten zwei Rechtsbeziehungen und zwei mögliche Ausfallrisiken.
- Anleger und Broker. Nach den Vorschriften zum Kundengeldschutz (CASS 7 im Vereinigten Königreich, die Kundengeldanforderungen der MiFID II in der EU) verwahrt der Broker Kundengelder treuhänderisch oder im Rahmen einer vergleichbaren treuhänderischen Vereinbarung, getrennt von seinen eigenen Mitteln. Ohne solche Vorschriften kann der Anleger lediglich ungesicherter Gläubiger des Brokers sein, wobei die Kundengelder mit dessen Betriebsmitteln vermischt sind.
- Broker und Bank. Der Broker bzw. der Kundengeldtreuhänder ist Einleger bei der Bank, bei der das Geld tatsächlich verwahrt wird, mit demselben oben beschriebenen vertraglichen Anspruch.
Fällt der Broker aus, während die Banken solide bleiben, können ordnungsgemäß getrennt verwahrte Kundengelder verhältnismäßig rasch zurückgegeben oder auf einen anderen Broker übertragen werden, sofern Trennung, Abstimmungen, Salden und Aufzeichnungen ordnungsgemäß geführt wurden. Fällt eine Bank aus, während der Broker fortbesteht, muss der Broker seine Ansprüche gegen die ausgefallene Bank geltend machen und etwaige Rückflüsse an die Kunden weiterleiten; diese sind häufig auf die Einlagensicherung begrenzt und verzögern sich durch das Insolvenzverfahren. Im schlimmsten Fall, dem gleichzeitigen Ausfall beider in einer systemischen Krise, verbinden sich beide Problemkreise, oft über mehrere Rechtsordnungen hinweg.
3.3 Einlagensicherungssysteme
Einlagensicherungssysteme schützen private Einleger, verhindern Bankenstürme und bewahren das Vertrauen in das Bankensystem.
- Europäische Union. Die Einlagensicherungsrichtlinie (2014/49/EU) deckt erstattungsfähige Einlagen bis zu 100.000 EUR je Einleger und Kreditinstitut ab (Artikel 6). Ausgeschlossen sind Einlagen von Finanzinstituten, die als solche handeln, Einlagen im Zusammenhang mit einer Verurteilung wegen Geldwäsche sowie bestimmte professionelle Finanzunternehmen (Artikel 5). Die Auszahlung muss innerhalb von sieben Arbeitstagen zur Verfügung stehen (Artikel 8). Nach Artikel 7 werden Einlagen auf Sammelkonten, die für identifizierte oder identifizierbare Begünstigte gehalten werden, den einzelnen Begünstigten zugerechnet, sodass jeder Kunde eines Brokers oder Zahlungsinstituts für seinen eigenen Anteil geschützt ist und nicht der gesamte Pool als eine einzige Einlage von 100.000 EUR behandelt wird.
- Vereinigtes Königreich. Der Financial Services Compensation Scheme schützt Einlagen bis zu GBP 120.000 pro Person und zugelassenem Einlagenkreditinstitut (seit dem 1. Dezember 2025). Vorübergehend hohe Guthaben, die aus bestimmten Lebensereignissen entstehen, etwa dem Verkauf einer Immobilie, einer Erbschaft, Versicherungs- oder Schmerzensgeldleistungen oder einer Scheidungsvereinbarung, sind bis zu GBP 1,4 Millionen für sechs Monate geschützt.
- Vereinigte Staaten. Die Federal Deposit Insurance Corporation sichert Einlagen bis zu USD 250.000 pro Einleger, pro versicherter Bank und pro Eigentumskategorie (12 U.S.C. § 1821; 12 C.F.R. Part 330). Einzel-, Gemeinschafts-, Altersvorsorge- und Treuhandkonten sind jeweils gesondert gedeckt; Mitinhaber sind für ihre jeweiligen Anteile versichert; widerrufliche Treuhandkonten sind vorbehaltlich bestimmter Grenzen bis zu USD 250.000 je einzelnem Begünstigten gedeckt; Unternehmenskonten sind auf Ebene der juristischen Person versichert. Legt ein Broker Kundengelder bei versicherten Banken an (Sweep), versichert die sogenannte Pass-through-Deckung (12 C.F.R. § 330.5) jeden Kunden für seinen Anteil bis zu USD 250.000, sofern die Unterlagen der Bank das Vertretungsverhältnis und die Namen der Eigentümer offenlegen und die Gelder den Kunden gehören.