Vollständiger Leitfaden zur Anleihebegebung: Ablauf in einzelnen Schritten und wesentliche Überlegungen
Anleihen sind zentrale Instrumente der Unternehmensfinanzierung: Sie ermöglichen es Organisationen, Kapital aufzunehmen, indem sie die umfangreiche Liquidität der Finanzmärkte erschließen. Diese Schuldtitel, die von Unternehmen, Staaten oder anderen Emittenten begeben werden, sind so strukturiert, dass sie langfristigen Finanzierungsbedarf decken, etwa für Geschäftserweiterungen, Infrastrukturentwicklung oder die Refinanzierung bestehender Verbindlichkeiten. Die Emission von Anleihen ist jedoch ein komplexer Vorgang, der sorgfältige Vorbereitung, strategische Planung und die Zusammenarbeit mit Finanz- und Rechtsexperten erfordert.
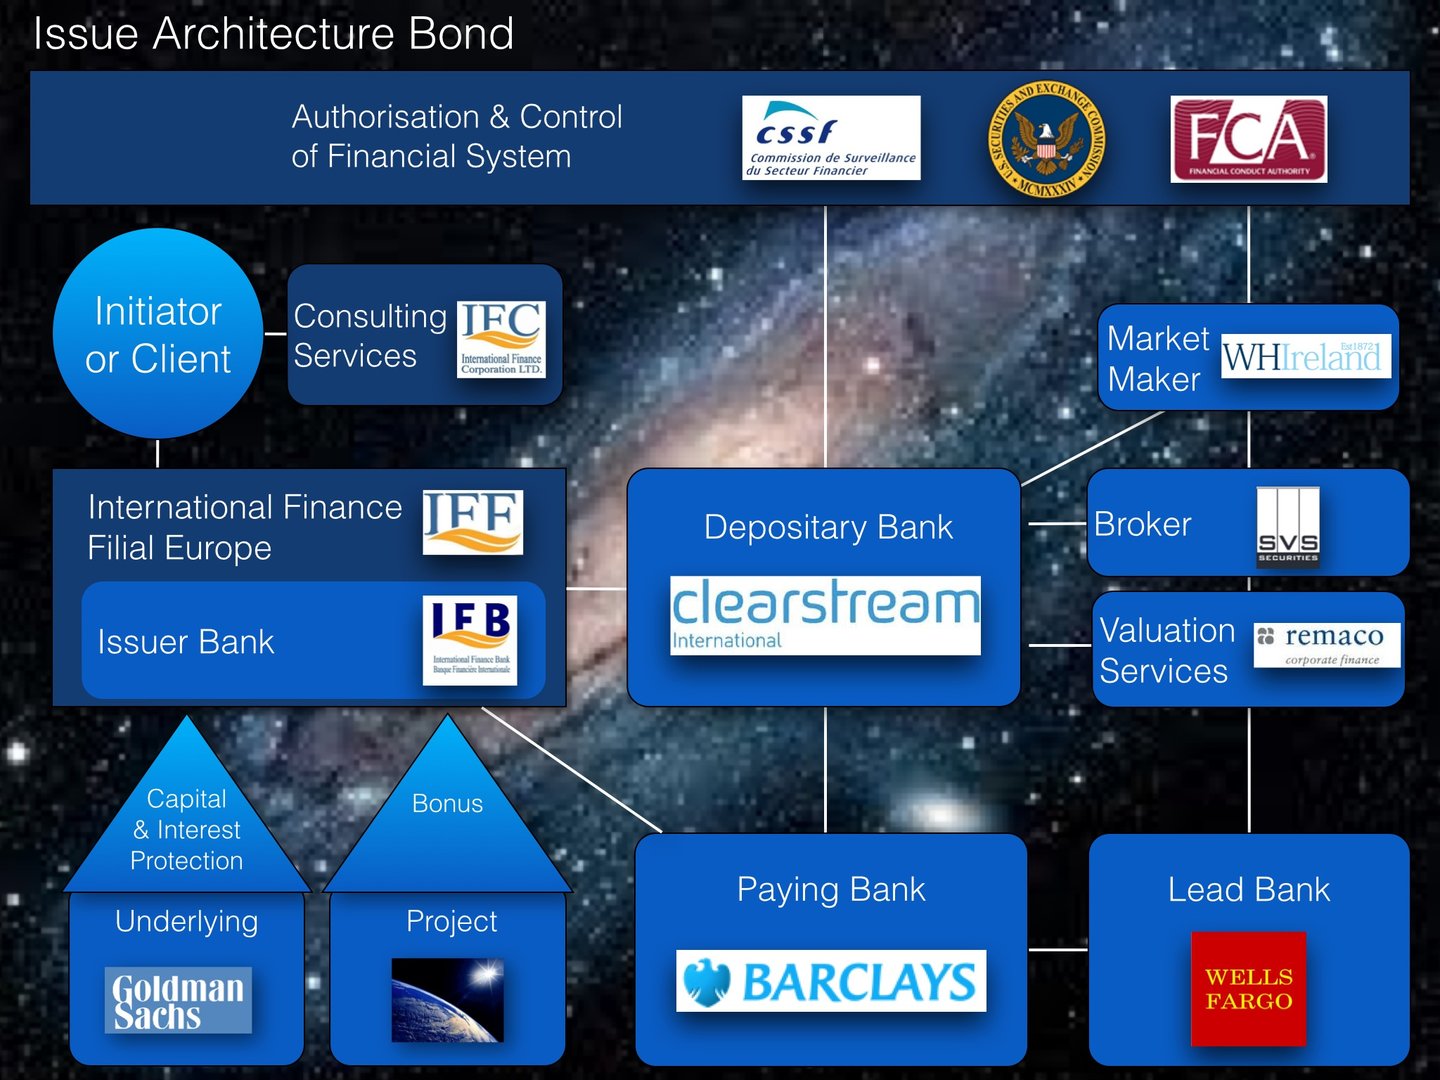
Ein ausführlicher Leitfaden bietet eine eingehende Darstellung der einzelnen Schritte bei der Begebung von Anleihen und beleuchtet die fachlichen Einzelheiten, die für ein erfolgreiches Ergebnis maßgeblich sind (siehe hier). Im Allgemeinen gestaltet sich das Verfahren wie folgt:
1. Erste Machbarkeitsprüfung und Gespräche mit Bankpartnern
Zweck: Beurteilung, ob eine Anleiheemission den optimalen Finanzierungsmechanismus für das Unternehmen darstellt.
Mechanismus:
- Das emittierende Unternehmen wendet sich an eine Bank und legt seinen Finanzierungsbedarf sowie seine strategischen Ziele dar (z. B. Umschuldung, Kapitalerweiterung).
- Die Bank führt eine gründliche Finanzanalyse durch und bewertet dabei die Bilanz des Unternehmens, seine Kreditkennzahlen, seine Branchenposition und das vorherrschende Marktumfeld.
- Die Marktbedingungen und die Anlegerstimmung werden analysiert, um festzustellen, ob die Emission der Aufnahmebereitschaft des Marktes und dem Zeitpunkt entspricht.
Fachliche Überlegungen:
- Die Bank prüft, ob der Emittent die wesentlichen Voraussetzungen für den Markteintritt erfüllt, etwa finanzielle Stabilität und operative Erfolgsbilanz.
- Die Beratungsleistungen umfassen eine erste Risikobewertung, Strukturierungsoptionen und mögliche Preisgestaltungsstrategien.
Ergebnis: Eine Entscheidung zur Fortführung, gestützt auf eine klare Strategie, stellt sicher, dass die Emission tragfähig ist und den Markterwartungen entspricht.
2. Kreditratinganalyse und Erstellung der Rechtsdokumentation
Zweck: Die Bonität des Emittenten festzustellen und den rechtlichen Rahmen für die Emission zu schaffen.
Mechanismus:
1. Bonitätsbewertung:
- Verfügt der Emittent über kein Kreditrating, unterstützt die Bank die Kontaktaufnahme mit Ratingagenturen (z. B. Moody’s, Fitch, S&P).
- Ratingagenturen beurteilen die Finanzlage des Unternehmens, sein Schuldenprofil, branchenspezifische Risiken und gesamtwirtschaftliche Faktoren.
- Die Bank unterstützt das Unternehmen bei der Erstellung detaillierter Präsentationen, um ein günstiges Rating-Ergebnis sicherzustellen.
2. Dokumentation:
- Rechtsabteilungen erstellen, häufig gemeinsam mit externen Beratern, die wesentlichen Dokumente, darunter den Anleiheprospekt, die Treuhandverträge und die Übernahmeverträge.
- Die Einhaltung der jeweiligen rechtsordnungsspezifischen Vorschriften (z. B. SEC in den USA, ESMA in Europa) wird sorgfältig sichergestellt.
Fachliche Überlegungen:
- Ein besseres Kreditrating senkt die Kapitalkosten erheblich, während eine sorgfältige rechtliche Dokumentation die Risiken für alle Beteiligten mindert.
Ergebnis: Der Emittent gewinnt am Markt an Glaubwürdigkeit und gewährleistet so einen reibungsloseren Emissionsprozess.
3. Einbindung der Investoren und Marktfeedback – Die Roadshow
Zweck: Weckung des Interesses institutioneller Anleger und Feinabstimmung der Emissionsbedingungen anhand des Markt-Feedbacks.
Mechanismus:
- Es wird eine Roadshow organisiert, die Treffen und Präsentationen in wichtigen Finanzzentren (z. B. London, New York, Frankfurt) umfasst.
- Das Senior Management stellt, unterstützt von der Bank, die Geschäftsstrategie, das Kreditprofil und die Anleihedetails des Unternehmens vor und beantwortet Fragen der Investoren in Echtzeit.
- Die Anlegerstimmung wird erhoben, um Nachfrage, Preistoleranz und bevorzugte Anleihebedingungen (z. B. Laufzeit, Kuponsätze) einzuschätzen.
- Fällt die Marktresonanz ungünstig aus, wird die Emission verschoben oder neu strukturiert.
Fachliche Überlegungen:
- Die Roadshow ist eine zentrale Plattform, um das Vertrauen der Investoren zu stärken und Transparenz herzustellen.
- Die Bank bietet den Vertretern der Unternehmen fachkundiges Coaching, damit die Präsentationen den Prioritäten der Investoren gerecht werden.
Ergebnis: Die Roadshow zeigt, ob die Marktbedingungen und die Nachfrage der Investoren die Emission zu akzeptablen Konditionen tragen.
4. Anleihenplatzierung und Marktabwicklung
Zweck: Die Emission zum optimalen Zeitpunkt und Preis durchzuführen und dabei die Beteiligung der Investoren zu maximieren.
Mechanismus:
- Am Emissionstag wird in einer „Go/No-Go“-Besprechung anhand der aktuellen Marktbedingungen geprüft, ob fortgefahren oder verschoben wird.
- Die Anleiheemission wird angekündigt und das „Book-Building“-Verfahren beginnt. Dabei wird ein digitales Hauptbuch zur Erfassung der Anlegeraufträge geführt.
- Preisgestaltung und Zuteilungsstrategien werden in Echtzeit anhand des Ordervolumens und der Investorennachfrage angepasst.
- Nach Marktschluss findet eine abschließende Telefonkonferenz statt, in der die Emissionsbedingungen, einschließlich Kuponsatz, Laufzeit und Zuteilung, bestätigt werden.
Fachliche Überlegungen:
- Marktinformationen in Echtzeit stellen sicher, dass die Preisfestsetzung die Nachfrage der Anleger widerspiegelt, ohne die Ziele des Emittenten zu beeinträchtigen.
- Transparente Kommunikation mit den Anlegern schafft Vertrauen und mindert das Risiko von Mittelabzügen.
Ergebnis: Die Anleihe wird erfolgreich am Markt platziert, und das gewünschte Kapital wird zu günstigen Konditionen beschafft.
5. Zuteilung, Preisfestsetzung und Aufnahme des Sekundärmarkthandels
Zweck: Die endgültige Zuteilung an die Investoren festzulegen, den Anleihepreis zu bestimmen und den Handel an den Sekundärmärkten vorzubereiten.
Mechanismus:
- Die Zuteilungen an Investoren werden anhand von Kriterien wie Ordergröße, Qualität und Übereinstimmung mit den strategischen Zielen des Emittenten (z. B. Gewinnung langfristiger Halter) festgelegt.
- Der endgültige Preis und der Kupon werden anhand von Referenzwerten (z. B. Renditen von Staatsanleihen) zuzüglich eines risikoadjustierten Aufschlags festgelegt.
- Die Anleihe ist an einer anerkannten Börse (z. B. NYSE, LSE) notiert, sodass sie unter Anlegern gehandelt werden kann.
Fachliche Überlegungen:
- Die Bank berät bei der Preisfestsetzung, um die Anforderungen der Emittenten und die Erwartungen der Anleger in Einklang zu bringen und die langfristige Marktstabilität zu gewährleisten.
- Eine wirksame Unterstützung des Sekundärmarktes ist entscheidend, um Liquidität und Kursstabilität zu erhalten.
Ergebnis: Die Anleihe wird zu einem handelbaren Instrument, das Anlegern Liquidität und dem Emittenten fortlaufende Marktpräsenz bietet.
Zentrale Rollen bei der Anleiheemission
- Aktiver Bookrunner: Leitet den Emissionsprozess, steuert die Anlegeraufträge und stellt eine reibungslose Abwicklung sicher.
- Passive Bookrunner: Beteiligt sich an der Transaktion, steuert das Orderbuch jedoch nicht aktiv.
- Co-Manager: Leistet eingeschränkte Unterstützung, häufig im Rahmen einer Cross-Selling-Vereinbarung.
- Left-Lead bzw. Physical Bookrunner: Der in den Angebotsunterlagen an erster Stelle genannte Lead Bookrunner, der das physische Orderbuch führt; bei Hochzinsemissionen kommt dieser Rolle besonderes Gewicht zu.
Anleihen und Darlehen im Vergleich
1. Finanzierungsquelle:
- Kredite werden unmittelbar von Finanzinstituten vergeben.
- Anleihen werden an öffentlichen Märkten begeben und sprechen ein breites Anlegerspektrum an.
2. Flexibilität:
- Darlehen bieten größere Flexibilität bei Rückzahlung und Neuverhandlung.
- Anleihen haben feste Laufzeiten und sind daher weniger anpassungsfähig gegenüber veränderten Umständen.
3. Marktgängigkeit:
- Anleihen werden an Sekundärmärkten gehandelt, was Liquidität gewährleistet.
- Kredite werden in der Regel bis zur Endfälligkeit gehalten, wodurch ihre Übertragbarkeit eingeschränkt ist.
4. Risikomanagement:
- Darlehen können durch Sicherheiten besichert sein, was das Risiko für die Kreditgeber verringert.
- Anleihen hängen von der Bonität des Emittenten ab, wobei Ratings die Wahrnehmung der Anleger beeinflussen.
Die Begebung von Anleihen ist ein anspruchsvoller Prozess, der finanzwirtschaftliche Expertise, Marktkenntnis und sorgfältige Umsetzung erfordert. Von der ersten Machbarkeitsprüfung bis zum Handel am Sekundärmarkt verlangt jeder Schritt strategische Planung und professionelle Zusammenarbeit. Durch die Zusammenarbeit mit erfahrenen Bankpartnern und die Beachtung bewährter Verfahren können Unternehmen die Anleiheemission als wirkungsvolles Instrument für langfristige Finanzierung, Investorenansprache und Marktpositionierung nutzen. Anleihen bieten nicht nur eine skalierbare Lösung zur Kapitalbeschaffung, sondern stärken auch die Glaubwürdigkeit und Sichtbarkeit des Emittenten an den globalen Finanzmärkten.
Besicherung von Unternehmensanleihen
Die Besicherung von Unternehmensanleihen ist ein Finanzierungsmechanismus, bei dem Emittenten bestimmte Vermögenswerte als Sicherheit für die Anleihegläubiger verpfänden. Dadurch verringert sich das wahrgenommene Kreditrisiko, und die Finanzierungskosten können sinken. Diese Praxis ist insbesondere für Unternehmen mit geringerer Bonität oder für Emittenten nützlich, die einen breiteren Investorenkreis ansprechen möchten. Die Besicherung bietet einen doppelten Vorteil: Sie stärkt das Vertrauen der Anleger durch greifbare Sicherheiten und eröffnet Emittenten den Zugang zu den Kapitalmärkten zu günstigeren Konditionen.
Die Grundlagen der Besicherung
Bei der Besicherung werden Vermögenswerte verpfändet, um die Rückzahlung der Anleihe im Falle eines Ausfalls sicherzustellen. Diese Vermögenswerte, die als Sicherheiten bezeichnet werden, dienen als Auffangnetz und gewährleisten den Anleihegläubigern, dass sie ihre Investition durch Verwertung der verpfändeten Vermögenswerte zurückerlangen können, falls der Emittent seinen Verpflichtungen nicht nachkommt. Sicherheiten können vielfältige Formen annehmen, darunter materielle Sachwerte wie Immobilien oder Maschinen, immaterielle Vermögenswerte wie geistiges Eigentum oder Finanzinstrumente wie Barreserven und Forderungen aus Lieferungen und Leistungen. Die Wahl der Sicherheit richtet sich nach ihrer Bewertung, ihrer Liquidität und ihrer Eignung, die Ansprüche der Anleihegläubiger zu decken.
Das Verfahren beginnt damit, dass der Emittent geeignete Sicherheiten bestimmt. Diese Vermögenswerte werden anschließend unabhängig bewertet, um sicherzustellen, dass ihr Wert die Tilgungs- und Zinszahlungen der Anleihe angemessen abdeckt. Diese Bewertung erfolgt häufig durch externe Prüfer oder Gutachter, deren Einschätzungen der Vereinbarung Transparenz und Glaubwürdigkeit verleihen. Nach der Bestimmung und Bewertung werden die Sicherheiten durch rechtliche Vereinbarungen formalisiert, die die Anleihebedingungen festlegen, einschließlich der Rechte und Pflichten von Emittent und Anleihegläubigern.
Rechtliche Strukturierung und Mechanismen
Die rechtliche Struktur ist für die Besicherung von Unternehmensanleihen entscheidend. In der Regel wird die Vereinbarung in einem Vertrag über besicherte Anleihen dokumentiert, einem vollständigen Rechtsinstrument, das Art, Wert und Verwaltung der Sicherheit im Einzelnen regelt. Ein zentrales Element dieses Verfahrens ist die Bestellung eines Pfandrechts (Lien): ein rechtlicher Anspruch auf die Sicherheit, der den Anleihegläubigern im Ausfallfall Vorrang vor anderen Gläubigern einräumt.
Zur weiteren Risikominderung können Emittenten die Sicherheiten auf eine Zweckgesellschaft (Special Purpose Vehicle, SPV) übertragen, eine rechtlich unabhängige Einheit, die eigens zum Halten der verpfändeten Vermögenswerte errichtet wird. Dieser Ansatz trennt die Sicherheiten vom allgemeinen Vermögenspool des Emittenten und stellt sicher, dass sie auch dann unberührt bleiben, wenn der Emittent in finanzielle Schwierigkeiten gerät. Eine solche Strukturierung ist bei stark fremdfinanzierten oder komplexen Transaktionen wie Projektanleihen oder gedeckten Schuldverschreibungen (Covered Bonds) üblich.
Darüber hinaus spielen aufsichtsrechtliche Vorgaben und Offenlegungspflichten bei der Besicherung von Unternehmensanleihen eine bedeutende Rolle. Emittenten müssen die Anleihe und die Sicherheitenvereinbarung bei den zuständigen Behörden, etwa den Wertpapieraufsichtsbehörden, registrieren und die Bedingungen im Anleiheprospekt offenlegen. Transparenz ist für das Vertrauen der Anleger von zentraler Bedeutung, da sie Gewissheit über Art, Wert und Durchsetzbarkeit der Sicherheiten verschafft.
Wahrung der Integrität von Sicherheiten
Das Sicherheitenmanagement endet nicht mit der Emission der Anleihen. Die Emittenten sind verpflichtet, den Wert der Sicherheiten während der gesamten Laufzeit der Anleihe aufrechtzuerhalten. Dazu gehören regelmäßige Neubewertungen, um sicherzustellen, dass der Wert der Sicherheiten zur Deckung der ausstehenden Verbindlichkeiten weiterhin ausreicht. Sinkt der Wert aufgrund von Abschreibungen oder anderen Faktoren, muss der Emittent die Sicherheiten gegebenenfalls ersetzen oder zusätzliche Vermögenswerte stellen, um eine angemessene Deckung zu gewährleisten.
Anleihegläubiger verlangen häufig, dass Emittenten Covenants vereinbaren: vertragliche Bestimmungen, die dem Emittenten bestimmte Pflichten auferlegen, etwa die Einhaltung bestimmter Finanzkennzahlen oder Beschränkungen bei der Veräußerung von Vermögenswerten. Diese Covenants dienen als Schutzvorkehrungen und stellen sicher, dass der Emittent den Wert der Sicherheiten während der Laufzeit der Anleihe nicht beeinträchtigt.
Anwendungen und Varianten
Besicherte Anleihen gibt es in verschiedenen Formen, die jeweils auf bestimmte Finanzierungsbedürfnisse und Marktbedingungen zugeschnitten sind. So sind beispielsweise forderungsbesicherte Anleihen durch Sachwerte wie Immobilien oder Forderungen gesichert, während gedeckte Schuldverschreibungen (Covered Bonds) einen doppelten Rückgriff bieten: Die Anleihegläubiger können sowohl auf das allgemeine Vermögen des Emittenten als auch auf den Sicherheitenpool zugreifen. Ebenso sind Projektanleihen durch die Erlöse bestimmter Projekte, etwa von Infrastrukturvorhaben, besichert und werden häufig bei großvolumigen Finanzierungsvorhaben eingesetzt.
Neben diesen herkömmlichen Formen bündeln strukturierte Produkte wie Collateralised Loan Obligations (CLOs) mehrere Unternehmenskredite zu einem einzigen Wertpapier, wodurch eine Diversifikation erreicht und das Ausfallrisiko einzelner Kredite gemindert wird. Jede Art besicherter Anleihen erfüllt einen eigenen Zweck: Sie bietet Emittenten Flexibilität bei der Strukturierung von Verbindlichkeiten und Anlegern unterschiedliche Grade an Sicherheit und risikoadjustierter Rendite.
Herausforderungen und Überlegungen
Die Besicherung bietet unbestreitbare Vorteile, birgt jedoch auch Herausforderungen. Ein wesentliches Risiko ist die Wertminderung der Sicherheiten. Verlieren die verpfändeten Vermögenswerte an Wert, können die Anleihegläubiger im Ausfallfall geringere Rückflüsse erzielen. Dieses Risiko unterstreicht die Bedeutung belastbarer Bewertungsverfahren und einer laufenden Überwachung der Vermögenswerte.
Rechtliche und operative Komplexitäten sind ein weiterer Gesichtspunkt. Die Ausarbeitung und Durchsetzung besicherter Anleihevereinbarungen, die Bestellung von Sicherungsrechten und die Verwaltung von Zweckgesellschaften (SPVs) erfordern erheblichen administrativen Aufwand und verursachen beträchtliche Rechtskosten. Zudem kann in Rechtsordnungen mit weniger entwickelten Finanzsystemen die Durchsetzung von Ansprüchen auf Sicherheiten zeitaufwendig und ungewiss sein, was das Vertrauen der Anleger untergraben kann.
Schließlich können besicherte Anleihen einen Moral Hazard begründen. Indem sie bestimmte Vermögenswerte verpfänden, können Emittenten eine geringere Prüfung ihrer übrigen Finanzlage wahrnehmen, was zu riskanteren Geschäftspraktiken führen kann. Dies unterstreicht die Notwendigkeit einer wirksamen aufsichtlichen Kontrolle und der Sorgfalt der Anleger.
Vorteile der Besicherung
Ungeachtet dieser Herausforderungen bleibt die Besicherung von Unternehmensanleihen ein wertvolles Instrument für Emittenten wie Anleger. Für Emittenten verringert das Vorhandensein von Sicherheiten das wahrgenommene Ausfallrisiko und ermöglicht die Kapitalaufnahme zu niedrigeren Zinssätzen. Zudem erweitert es den Anlegerkreis, da besicherte Anleihen risikoaverse institutionelle Anleger wie Pensionsfonds und Versicherungsgesellschaften ansprechen.
Für Anleger bietet die Besicherung eine zusätzliche Sicherheitsebene und verbessert die Verwertungsaussichten im Ausfallfall. Empirische Befunde deuten darauf hin, dass besicherte Anleihen im Vergleich zu unbesicherten Schuldtiteln tendenziell höhere Verwertungsquoten aufweisen, weshalb sie für konservative Portfolios eine bevorzugte Wahl darstellen.
Kurz gefasst
Die Besicherung von Unternehmensanleihen ist eine anspruchsvolle Finanzierungsstrategie, die die Bonität verbessert, die Kreditkosten senkt und Anlegern größere Sicherheit bietet. Durch sorgfältig gestaltete Rechtsvereinbarungen, eine präzise Bewertung der Sicherheiten und die Wahrung der Transparenz erzielen Emittenten erhebliche Vorteile und bieten Anlegern zugleich ein sicheres und attraktives Anlageinstrument. Wie jeder Finanzmechanismus erfordert sie jedoch eine sorgfältige Planung und Umsetzung, um die potenziellen Vorteile gegen die damit verbundenen Risiken abzuwägen. Mit der Weiterentwicklung der globalen Finanzmärkte dürften besicherte Anleihen ein Eckpfeiler der Unternehmensfinanzierung bleiben und sich an neue Herausforderungen und Chancen in einem zunehmend komplexen wirtschaftlichen Umfeld anpassen.
Kosten für die Begebung und Unterhaltung von Anleihen und Investmentfonds
| Kategorie | Kostenart | Anleihen | Investmentfonds |
|---|---|---|---|
| Erstausstellung und Einrichtung | Übernahmegebühren | 0,5 %–2,0 % des gesamten Emissionsbetrags | 2,0 %–6,0 % (Platzierungsgebühren) |
| Rechts- und Regulierungsgebühren | 0,05 %–0,3 % des Emissionsvolumens (10.000 €–50.000 €) | 25.000 € – 200.000 € | |
| Gebühren der Ratingagenturen | 0,02 %–0,1 % des gesamten Emissionsvolumens | In der Regel nicht zutreffend | |
| Notierungsgebühren | 5.000 €–50.000 € | 25.000 €–250.000 € | |
| Marketing und Vertrieb | 0,1 %–0,5 % des Emissionsvolumens | 20.000–200.000 € | |
| Einrichtung von Verwahr- und Depotstellen | In der Regel nicht zutreffend | 10.000 €–50.000 € | |
| Prüfung und Bewertung | In der Regel in den Rechtskosten enthalten | 10.000 €–50.000 € | |
| Aufsichtsrechtliche Registrierung | 10.000 €–50.000 € | 5.000 €–50.000 € | |
| Einrichtung von Treuhänder und Zahlstelle | 2.000–20.000 € | In der Regel nicht zutreffend | |
| Einrichtung der Investor Relations | 15.000–50.000 € | In den Marketingkosten enthalten (€20.000–€200.000) | |
| Laufende Pflege | Verwaltungsgebühren | n. z. | 0,5 %–2,0 % p. a. des verwalteten Vermögens |
| Verwahrungs- und Depotbankgebühren | n. z. | 0,02 %–0,1 % p. a. des verwalteten Vermögens | |
| Verwaltung und Rechnungslegung | 10.000 €–100.000 € p. a. (Compliance-Berichterstattung) | 0,05 %–0,25 % p. a. des verwalteten Vermögens (AUM) | |
| Prüfungsgebühren | In der Regel im Reporting enthalten | 10.000–50.000 EUR p. a. | |
| Gebühren für Treuhänder und Zahlstelle | 2.000–20.000 € p. a. | In der Regel nicht zutreffend | |
| Berichterstattung und Compliance | 10.000–100.000 EUR p. a. | 15.000 bis 75.000 EUR p. a. | |
| Investor Relations | 15.000 € bis 50.000 € p. a. | 20.000–75.000 EUR p. a. | |
| Vertriebs- und Verkaufsgebühren | In der Regel nicht zutreffend | 0,1 %–1,0 % p. a. (Bestandsprovisionen) | |
| Kuponzahlungen | Jährlicher Kupon von 2 % bis 8 % | In der Regel nicht zutreffend | |
| Erfolgsgebühren | In der Regel nicht zutreffend | 10 %–20 % der Überrendite (bedingt) |
Vergleichende Übersicht und Hinweise zum Kostenmanagement
- Anleihen: Verursachen in der Regel erhebliche anfängliche Fixkosten bei der Emission, jedoch vergleichsweise niedrigere laufende Jahreskosten (ohne Zinszahlungen). Die Zinskosten stellen langfristig einen erheblichen Aufwand dar.
- Fonds: Weisen etwas niedrigere Auflagekosten auf (im Verhältnis zur Größenordnung), jedoch deutlich höhere laufende Betriebskosten, die unmittelbar an das verwaltete Vermögen (AUM) gekoppelt sind. Die Kosten steigen proportional zum Wachstum des Fonds, insbesondere durch Verwaltungsgebühren und mögliche erfolgsabhängige Gebühren.
Mit der Begebung von Anleihen verbundene Kosten
Wenn ein Unternehmen, eine Kommune oder ein staatlicher Emittent Anleihen zur Kapitalbeschaffung begibt, entstehen verschiedene explizite und implizite Kosten, die nachfolgend im Einzelnen aufgeführt sind:
A. Anfängliche Emissionskosten
1. Übernahmegebühren (Underwriting)
- Liegen üblicherweise zwischen 0,5 % und 2,0 % des gesamten Emissionsbetrags. Diese Gebühren vergüten die Investmentbanken für die Strukturierung, die Preisfestsetzung und den Vertrieb der Anleihen an Anleger.
2. Rechtskosten
- Kosten für die Erstellung der Rechtsdokumentation und des Prospekts. In der Regel zwischen 0,05 % und 0,3 % des Anleihevolumens, abhängig von der Komplexität.
3. Gebühren der Ratingagenturen
- Zahlungen an Agenturen (Moody’s, S&P, Fitch) für Bonitätsbewertungen. Sie liegen zwischen 0,02 % und 0,1 % des Emissionsvolumens, wobei häufig feste Mindestgebühren gelten.
4. Notierungsgebühren
- Von Börsen für die Notierung der Anleihen erhobene Kosten. Ungefähr zwischen 5.000 und 50.000 € jährlich, je nach Rechtsordnung und Börse.
5. Aufsichtsrechtliche Gebühren
- Einreichungs- und Registrierungsgebühren bei Finanzaufsichtsbehörden (z. B. SEC, FCA, BaFin). In der Regel ein Festbetrag, der je nach Rechtsordnung erheblich variiert und üblicherweise zwischen 10.000 und 50.000 EUR liegt.
6. Marketing- und Vertriebskosten
- Roadshow, Marketingveranstaltungen, Dokumentation und Investorenpräsentationen. In der Regel zwischen 0,1 % und 0,5 % des Emissionsvolumens.
B. Laufende Verwaltungskosten von Anleihen
1. Gebühren des Treuhänders oder der Zahlstelle
- Jährliche Gebühren für die Abwicklung von Zahlungen und die administrative Überwachung. In der Regel zwischen 2.000 € und 20.000 € pro Jahr, je nach Komplexität und Emissionsvolumen.
2. Berichts- und Compliance-Kosten
- Periodische Finanzberichterstattung, Offenlegungspflichten und Compliance-Dokumentation. Die Kosten liegen typischerweise zwischen 10.000 und 100.000 € pro Jahr, abhängig von der regulatorischen Komplexität und der Struktur der Anleihe.
3. Investor Relations
- Kosten für die Aufrechterhaltung einer wirksamen Kommunikation mit den Anleihegläubigern. Die jährlichen Budgets belaufen sich häufig auf etwa 15.000 bis 50.000 EUR.
4. Kuponzahlungen (Zinskosten)
- Ausdrückliche Kosten des Schuldendienstes, die regelmäßig an die Anleihegläubiger gezahlt werden. Die Zinszahlungen stellen die primäre finanzielle Belastung dar und betragen je nach Bonität und Marktbedingungen typischerweise 2 % bis 8 % jährlich.