Emissionsübernahme
In einem zunehmend komplexen und vernetzten Finanzökosystem bildet das Emissionsgeschäft (Underwriting) einen zentralen Angelpunkt, an dem Risiko und Chance ins Gleichgewicht gebracht werden. Indem IFB als Underwriter innerhalb eines Konsortiums oder einer Emissionsgruppe auftritt, spielt sie eine entscheidende Rolle bei der Ermöglichung von Kapitalflüssen, der Sicherung der Finanzstabilität und der Förderung des Wirtschaftswachstums. Die nachfolgende ausführliche Darstellung untersucht die genaue Tätigkeit von IFB im Emissionsgeschäft und vermittelt ein tieferes Verständnis seiner Bedeutung und Methodik.
Die Feinheiten der Emissionsübernahme
Underwriting – ein Begriff, der auf das London des 17. Jahrhunderts zurückgeht, als Seeversicherer im Lloyd’s Coffee House ihre Namen unter die Beschreibung eines Risikos setzten – steht für die Verpflichtung, gegen eine Prämie ein Risiko zu übernehmen. Es bildet einen Eckpfeiler des Finanzsektors und liegt den Mechanismen von Versicherung, Wertpapieremission und Kreditvergabe zugrunde. Dieser komplexe Prozess umfasst die sorgfältige Risikobeurteilung, die präzise Preisgestaltung von Finanzprodukten und die strategische Platzierung von Wertpapieren, stets mit dem Ziel, die Finanzmärkte zu stabilisieren und voranzubringen.
Branchenspezifische Underwriting-Praktiken der IFB
- Versicherungsbezogene Zeichnung: IFB zeichnet selbst keine Versicherungen. Erfordert eine Transaktion Versicherungsschutz – etwa eine Kreditversicherung, eine Versicherung gegen politische Risiken oder eine Kautionsversicherung –, arbeitet IFB mit zugelassenen Versicherern und Maklern zusammen und bewertet den Versicherungsschutz im Rahmen der eigenen Risikoanalyse.
- Emissionsgeschäft am Wertpapiermarkt: Das Engagement der Bank im Wertpapieremissionsgeschäft, insbesondere bei Börsengängen (IPOs) oder bei der Betreuung komplexer Finanzinstrumente, belegt ihre Kompetenz bei der Beurteilung von Marktbedingungen, der zutreffenden Preisfindung für Wertpapiere und der Sicherstellung ihrer erfolgreichen Platzierung. Innerhalb eines Emissionskonsortiums nutzt IFB die gebündelte Finanzkraft und Marktkenntnis, um große Wertpapiervolumina aufzunehmen, wodurch das Einzelrisiko gemindert und ein reibungsloserer Kapitalbeschaffungsprozess für die Emittenten gewährleistet wird.
- Bankgeschäft und Kreditprüfung (Underwriting): Die Rolle der IFB bei der Kreditprüfung umfasst eine gründliche Beurteilung der Kreditwürdigkeit der Kreditantragsteller. Dazu gehören die eingehende Prüfung der Finanzunterlagen, die Analyse der Rückzahlungsfähigkeit und die Bewertung der Sicherheiten. Durch die Teilnahme an einem Übernahmekonsortium verbessert die Bank ihre Möglichkeiten, das Kreditrisiko auf eine breitere Basis zu verteilen, wodurch sie ihre finanzielle Stabilität schützt und eine umfassendere Kreditvergabe ermöglicht.
Tiefe des Risikomanagements
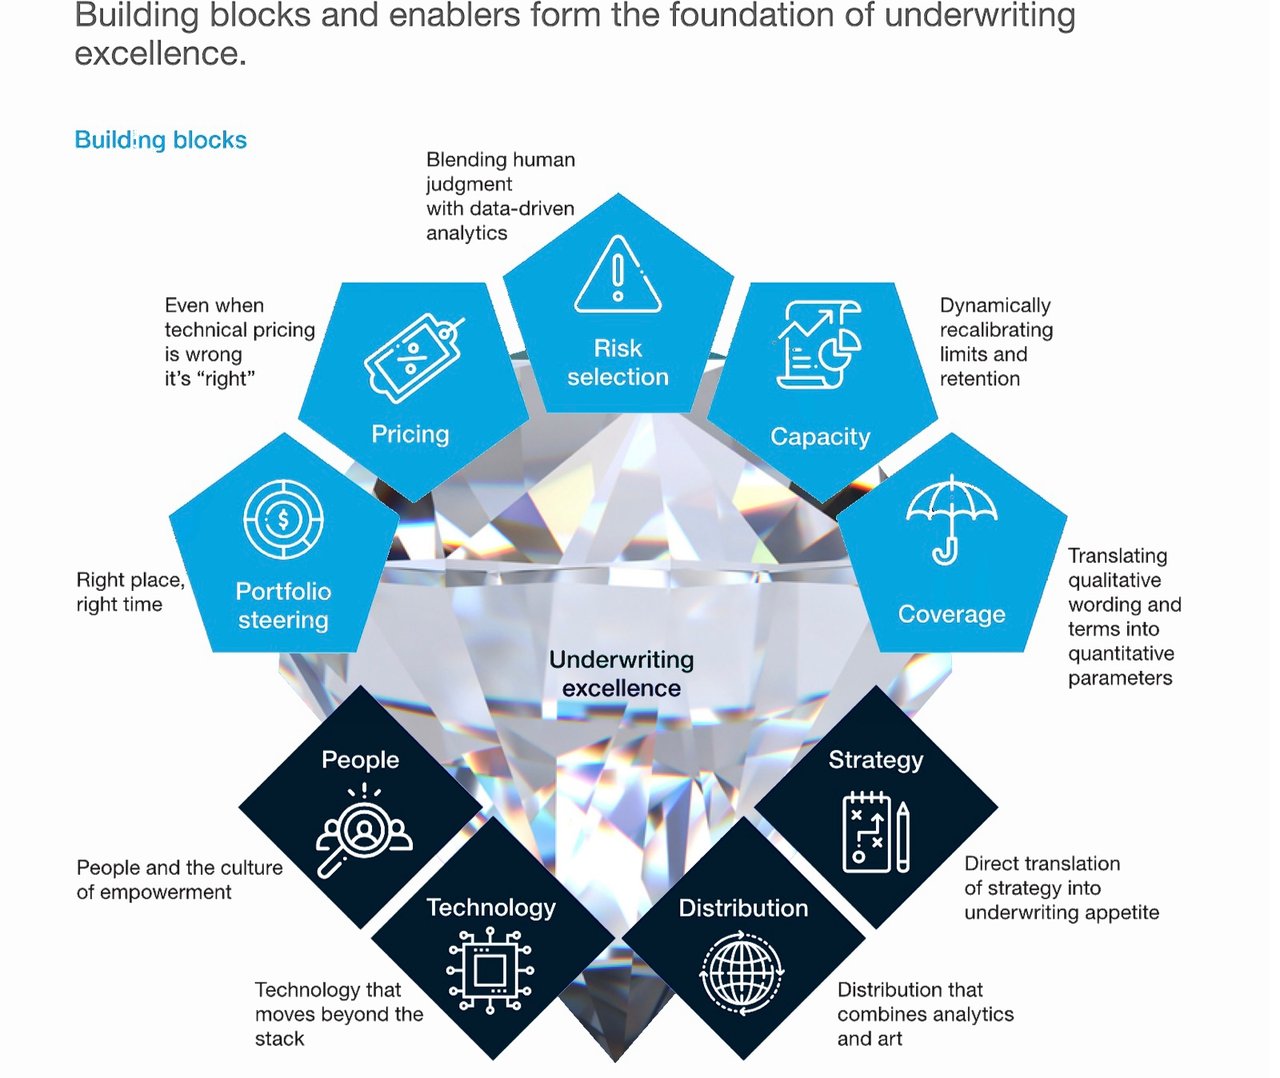
In jedem dieser Sektoren ist die Underwriting-Methodik der IFB von einem tiefen Bekenntnis zum Risikomanagement geprägt. Dies umfasst nicht nur die Identifizierung und Quantifizierung von Risiken, sondern auch deren strategische Steuerung durch Diversifikation, Versicherung und Absicherungsgeschäfte. Der kollaborative Rahmen einer Underwriting-Gruppe verstärkt diese Risikomanagementmaßnahmen zusätzlich und ermöglicht eine widerstandsfähigere und anpassungsfähigere Finanzstrategie.
Kernstück der Underwriting-Kompetenz von IFB ist die technologische und analytische Infrastruktur. Die Bank setzt fortschrittliche Technologien ein, darunter künstliche Intelligenz (KI) und Big-Data-Analysen, um ihre Risikobewertungsmodelle zu verfeinern, die Prognosegenauigkeit zu erhöhen und den Underwriting-Prozess zu vereinfachen. Die Technologie unterstützt das Urteil erfahrener Kreditanalysten, ersetzt es aber nicht. In der verschlungenen Welt des Underwriting trifft der Grundsatz, dass es „keine allgemeingültige Erfolgsformel“ gibt, mit großer Genauigkeit zu. Dieses Prinzip zeigt sich deutlich in der Arbeit von IFB, wo der Underwriting-Prozess sorgfältig auf das breite Spektrum an Branchen, Regionen, Kundengrößen und Produktkomplexitäten zugeschnitten wird. Der Ansatz der Bank unterstreicht, wie notwendig Vielseitigkeit und Präzision in der vielschichtigen Disziplin des finanziellen Risikomanagements sind.
Das breite Spektrum an Underwriting-Anforderungen
- Abdeckung für KMU: Bei kleinen und mittleren Unternehmen (KMU) sind die Bedürfnisse in der Regel einheitlicher, sodass Einfachheit und Automatisierung die Grundpfeiler einer erfolgreichen Risikoprüfung bilden. IFB setzt fortschrittliche technologische Rahmenwerke ein, um den Underwriting-Prozess für KMU zu vereinfachen und dabei Effizienz und Zugänglichkeit zu gewährleisten, ohne die hohe Genauigkeit der Risikobewertung zu beeinträchtigen.
- Großkunden: Im deutlichen Gegensatz zu kleinen und mittleren Unternehmen weisen große Unternehmen eine Vielzahl individueller Deckungsanforderungen auf, die ein präziseres Vorgehen erfordern. Die Strategie der IFB in diesem Segment zeichnet sich durch sorgfältige Risikoselektion, die Entwicklung innovativer und zugleich umsichtiger Deckungskonzepte sowie die versierte Steuerung der Deckungslimits aus. Dieser maßgeschneiderte Ansatz stellt sicher, dass die besonderen Risiken großer Unternehmen vollständig beherrscht werden.
- Mittelgroße Unternehmen: Als Unternehmen in der unscharfen Mitte zwischen Großkonzernen und KMU stellen mittelgroße Unternehmen eine besondere Herausforderung dar. Sie erfordern einen einfacheren Ansatz als bei Großkunden, um wirtschaftlich zu bleiben, verlangen jedoch eine tiefere Analyse und Strukturierung als KMU. IFB begegnet diesen Anforderungen mit gebündelten Dienstleistungen, die auf branchenspezifische Bedürfnisse zugeschnitten sind und ein Gleichgewicht zwischen Individualisierung und Effizienz herstellen.
Jenseits traditioneller Segmente
Das Underwriting-Umfeld reicht über diese herkömmlichen Kategorien hinaus und umfasst eine Reihe spezialisierter Segmente mit jeweils eigenen Anforderungen:
- Spezialprogramme und delegierte Befugnisse: Hierzu zählen Managing General Agents, Binder und delegierte Befugnisse, die über zugelassene Spezialpartner zugänglich sind.
- Großkunden- und Londoner Märkte: Diese Segmente erfordern ein tiefes Verständnis der globalen Marktdynamik und regulatorischer Details; der Zugang erfolgt über zugelassene Versicherer und Makler.
- Nicht-Sach- und -Haftpflichtversicherungen (Non-P&C): Dazu gehören Bereiche wie politische Risiken, Kautionsversicherungen und andere Nischenprodukte im Finanzbereich, bei denen IFB mit zugelassenen Versicherern zusammenarbeitet und eine eigene Bonitätsbeurteilung vornimmt.
- Branchenspezifische Produkte: In Anerkennung der besonderen Risiken von Sektoren wie Umwelt, Bau, Schifffahrt, Cyber und Energie entwickelt IFB maßgeschneiderte Underwriting-Lösungen, die auf die spezifischen Herausforderungen und Risikopositionen dieser Branchen eingehen.
Die Tätigkeit der IFB als Underwriter innerhalb eines Underwriting-Konsortiums steht für einen anspruchsvollen und dynamischen Ansatz im Management finanzieller Risiken und bei der Bereitstellung von Kapital. Durch branchenspezifische Praxis, diszipliniertes Risikomanagement und moderne Analyseinstrumente trägt die IFB zur Stabilität der von ihr übernommenen Transaktionen bei.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.