هندسة التمويل الاستراتيجي للجهات السيادية
أطر مؤسسية لقدرات التمويل الوطني طويل الأجل في ظل القيود المالية والنقدية والجيوسياسية المعاصرة.
بيئة القيود السيادية
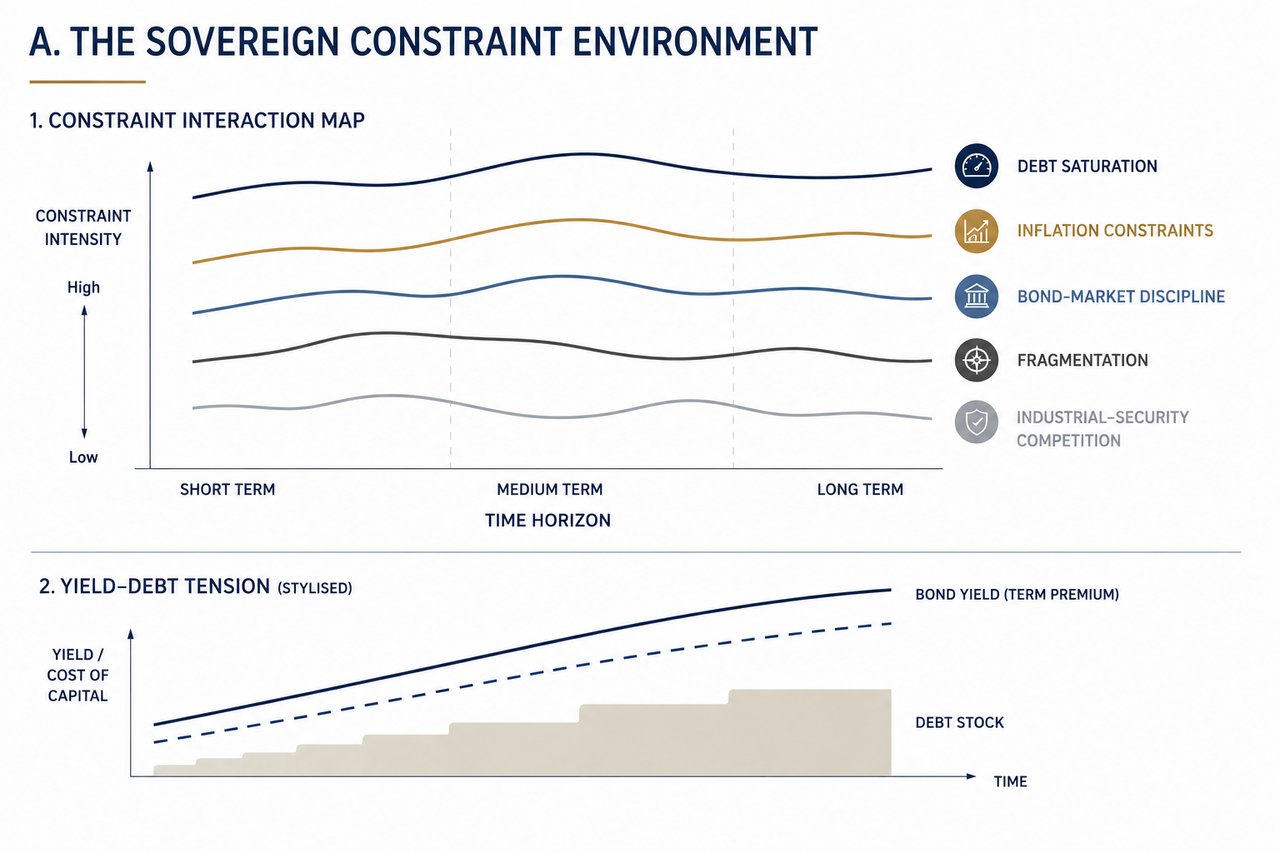
يعمل التمويل السيادي اليوم في بيئة قيود تغيّرت جوهرياً. فقد أدى اجتماع مستويات الدين المرتفعة، والحساسية تجاه التضخم، وانضباط الأسواق، والتفتت الجيوسياسي، وتنامي متطلبات الأمن الصناعي، إلى تغيير جذري في الظروف التي يمكن للدول في ظلها تمويل أهدافها الاستراتيجية طويلة الأجل.
إن تشبّع المديونية يحدّ من القدرة على التوسع المالي التقليدي دون إثارة ردود فعل سلبية في الأسواق. وقد عاد التضخم ليشكّل قيداً ملزماً، إذ يحدّ من استخدام التيسير النقدي ويزيد من حساسية السياسات تجاه التوقعات لا النتائج الفعلية. وباتت أسواق السندات تفرض انضباطاً فورياً على المسارات المالية، إذ تعكس العوائد طويلة الأجل لا حجم الإصدار الحالي فحسب، بل المصداقية المستقبلية أيضاً.
وفي الوقت نفسه، يشهد النظام العالمي تفتتًا متزايدًا. فالتجارة وتدفقات رأس المال والتكنولوجيا والبنية التحتية المالية باتت تتشكل بفعل التحالفات الجيوسياسية أكثر مما تتشكل بفعل الكفاءة الاقتصادية المحضة. ويؤدي هذا التفتت إلى رفع كلفة رأس المال، ويُضعف موثوقية سلاسل الإمداد الخارجية، ويُدخل حالة من عدم اليقين الهيكلي في التخطيط السيادي.
وتتراكب مع هذه الديناميكيات مرحلة متجددة من التنافس الصناعي والأمني. فقدرات الدفاع، وأمن الطاقة، والمعادن الحيوية، والبنية التحتية التكنولوجية، وسلاسل الإمداد القادرة على الصمود، كلها تتطلب اليوم استثمارًا مستدامًا طويل الأجل وعلى نطاق واسع.
والنتيجة توتر هيكلي: فمتطلبات التمويل آخذة في الارتفاع في الوقت الذي تزداد فيه قنوات التمويل التقليدية تقييدًا. ولذلك يتعين على الجهات السيادية تجاوز الحلول القائمة على أداة واحدة نحو هياكل تمويل متكاملة قادرة على العمل ضمن هذه القيود.
البنية رباعية الطبقات
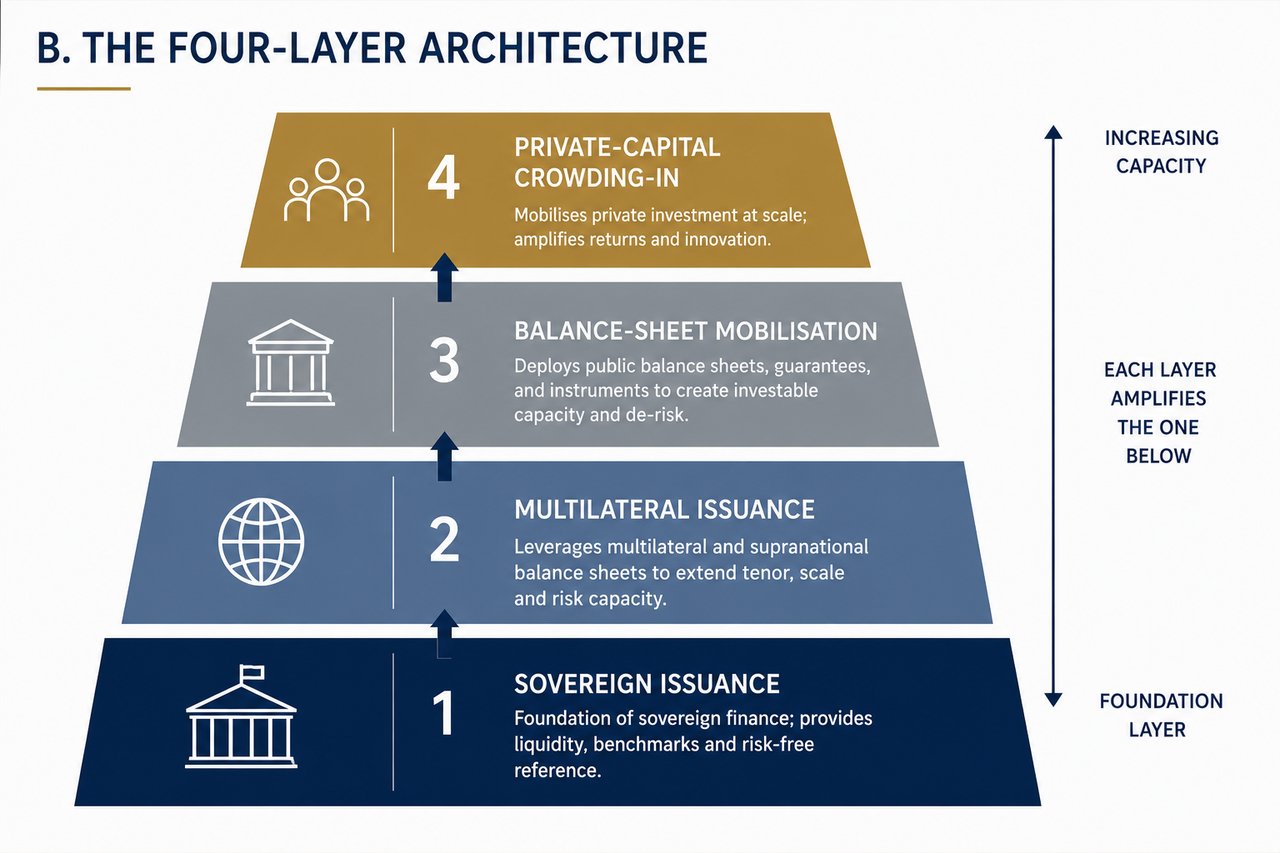
لم يعد التمويل السيادي الفعّال يتحقق عبر قناة واحدة، بل يتطلب بنية متعددة الطبقات يؤدي فيها كل مكوّن وظيفة مميزة ومكمّلة.
تبقى الطبقة الأولى هي الإصدارات السيادية. فأسواق الدين الحكومي لا تزال توفر مستوى التمويل الأساسي، بما تتيحه من حجم وسيولة وتسعير مرجعي. غير أن طاقتها محدودة باستدامة الدين، وقدرة السوق على الاستيعاب، وحساسية أسعار الفائدة.
تتألف الطبقة الثانية من الإصدار متعدد الأطراف وفوق الوطني. فالمؤسسات التي تجمع قوة ائتمانية مشتركة وتتمتع بمركز الدائن المفضَّل توسّع قدرة التمويل إلى ما يتجاوز حدود كل جهة سيادية على حدة. ويمكن لهذه الهياكل أن توفر الحجم والأجل، غير أنها تعتمد على التوافق السياسي والولايات المؤسسية.
الطبقة الثالثة هي تعبئة الميزانيات العمومية. وهي الركيزة الهيكلية للتمويل السيادي الحديث، وتقوم على الاستخدام المنضبط لـالميزانيات العمومية للقطاع العام والمؤسسات الإنمائية وقدرات الضمان والأصول الاستراتيجية بهدف توليد تمويل طويل الأجل دون الاعتماد على الاقتراض السيادي المباشر وحده. وعند هيكلة هذه الطبقة على نحو سليم، فإنها توسّع القدرة التمويلية مع الالتزام بالقيود القانونية والمحاسبية وقيود السوق.
الطبقة الرابعة هي حشد رأس المال الخاص. فرأس المال الخاص ليس بديلاً عن التمويل السيادي، بل هو عامل مضاعِف له. فحيثما توافرت رؤية كافية للإيرادات، وتوزيع مناسب للمخاطر، وموثوقية مؤسسية، يمكن لرأس المال الخاص أن يوسّع نطاق الاستثمار بما يتجاوز ما تستطيع الميزانيات العمومية العامة وحدها تحمّله. أما حيث تغيب هذه الشروط، فإنه لا يدخل.
تعتمد فاعلية المنظومة على التسلسل والتفاعل. ويجب استخدام كل طبقة للغرض الذي صُمّمت له بنيوياً. أما سوء التوزيع، كتوقع أن يحلّ رأس المال الخاص محل الطلب السيادي، أو أن يتحمل الإصدار السيادي وحده كامل متطلبات التمويل، فيؤدي إلى عدم الاستقرار.
إشكالية التصنيف
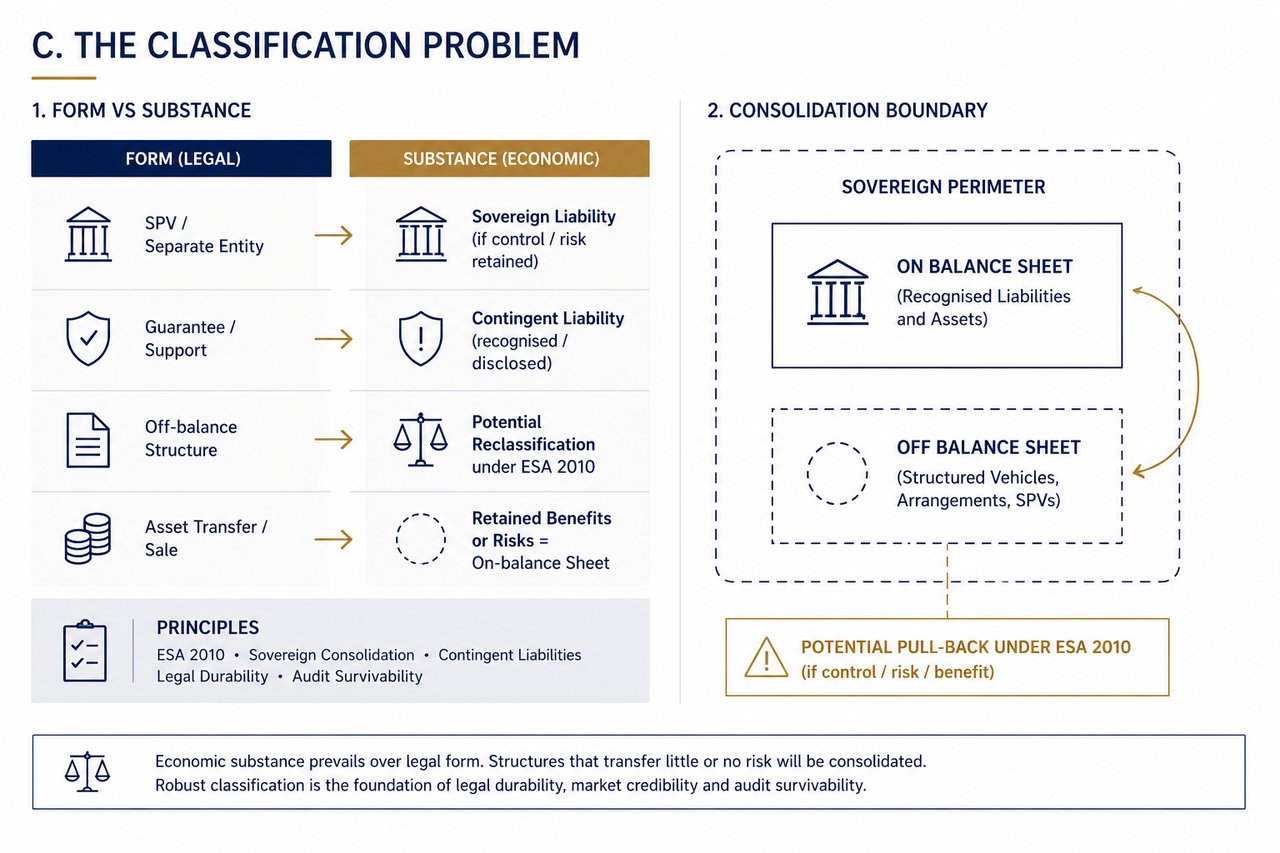
على المستوى السيادي، لا يتمثل القيد الحاسم في الوصول إلى رأس المال، بل في تصنيف المخاطر.
فالهياكل المالية لا تحكمها في نهاية المطاف صيغتها القانونية، بل جوهرها الاقتصادي. وبموجب أطر مثل النظام الأوروبي للحسابات 2010 (ESA 2010)، تُقيَّم الانكشافات استنادًا إلى السيطرة ونقل المخاطر والواقع الاقتصادي. وحيثما يحتفظ القطاع العام بسيطرة فعلية أو يتحمل مخاطر سلبية جوهرية، تُعامل الالتزامات بوصفها التزامات سيادية في جوهرها، بصرف النظر عن هيكلتها الشكلية.
وهذا يفرض انضباطًا جوهريًا. فالهياكل التي تحاول نقل الالتزامات خارج الميزانية العمومية دون نقل المخاطر الكامنة هي هياكل غير مستقرة بطبيعتها. وهي عرضة لإعادة التصنيف والطعن في التدقيق وفقدان المصداقية في السوق.
وتؤدي الالتزامات الطارئة دورًا محوريًا في هذه الديناميكية. فالضمانات ومراكز الخسارة الأولى وآليات الدعم قد توسّع القدرة التمويلية، لكنها ليست مجانية؛ إذ تمثل انكشافًا كامنًا للمالية العامة يجب الاعتراف به وتسعيره وإدارته.
تصبح المتانة القانونية معيارًا أساسيًا في التصميم. إذ يجب أن تصمد هياكل التمويل أمام المراجعة القانونية الخصومية والتدقيق التنظيمي واحتمال التغيّر السياسي. فالآليات التي تعتمد على شروط قابلة للإلغاء أو على مركز قانوني غير مؤكد أو على مطالبات متنازع عليها بشأن الأصول لا توفّر قدرة تمويلية يُعوَّل عليها.
ولا تقل القدرة على اجتياز التدقيق أهميةً عن ذلك. إذ يجب أن يكون أي هيكل قادرًا على اجتياز تدقيق مستقل دون أي تحفظات. فإذا تعذّر الدفاع عن الهيكل في ظل معايير المحاسبة والإفصاح الصارمة، فلا يمكن أن يشكّل جزءًا من إطار تمويل سيادي موثوق.
هذا الانضباط في التصنيف هو ما يميّز هيكلة التمويل المتينة عن الهندسة المالية. فالهدف ليس تقليل مؤشرات الدين الظاهرة، بل بناء هياكل حقيقية من الناحية الاقتصادية، وسليمة قانونيًا، وموثوقة مؤسسيًا.
تصميم المؤسسات المالية الاستراتيجية
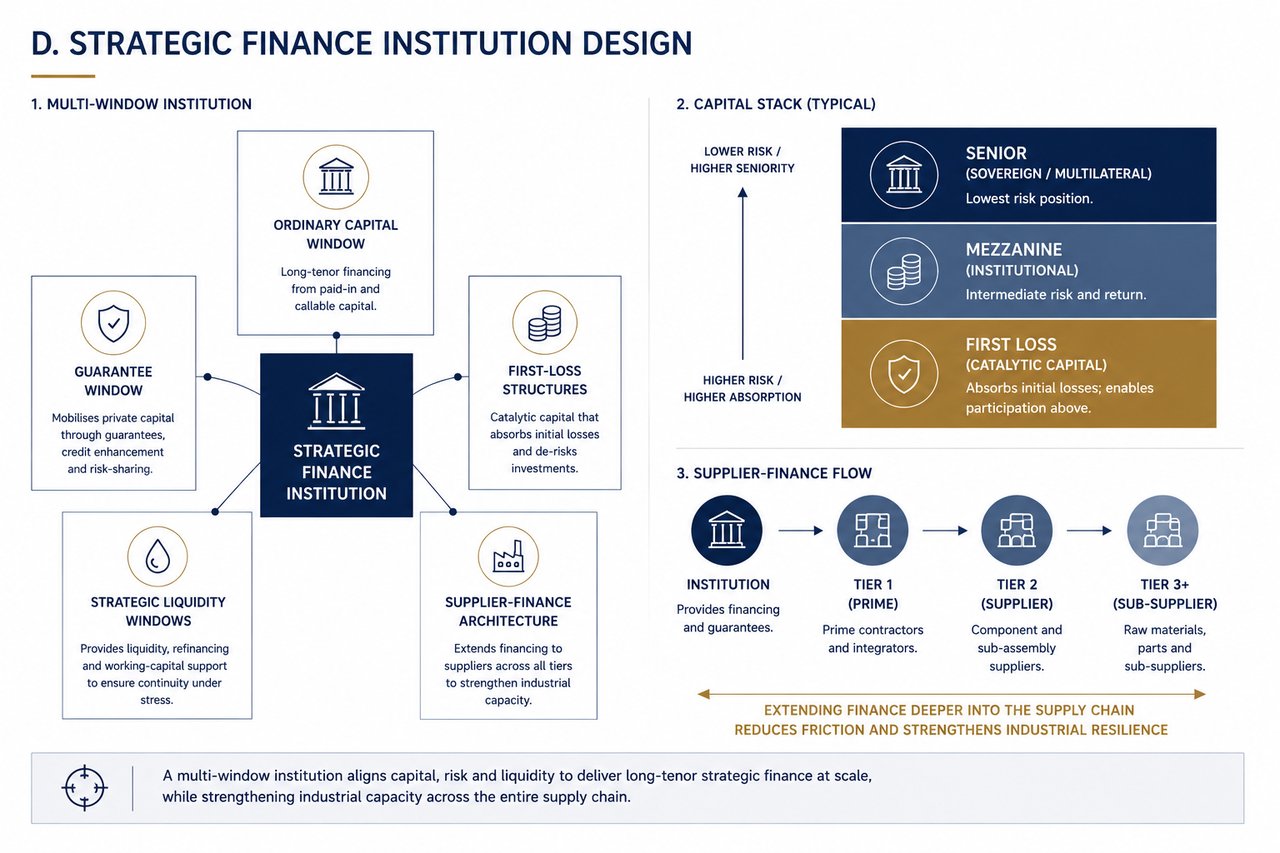
ولتفعيل بنية تمويلية متعددة الطبقات، تحتاج الجهات السيادية بصورة متزايدة إلى مؤسسات مالية استراتيجية متخصصة، مصمَّمة لنشر رأس المال طويل الأجل.
هذه المؤسسات ليست مصارف تقليدية. فهي منظّمة كمنصات ميزانية عمومية متعددة النوافذ، صُمّم كل مكوّن فيها لأداء وظيفة تمويلية محددة.
توفر نافذة رأس المال العادي طاقة إقراض ذات أولوية قائمة على رأس المال المدفوع والقابل للاستدعاء. وهي تتيح تمويلًا طويل الأجل يتواءم مع الجدارة الائتمانية السيادية والتفويضات المؤسسية.
تعزز نافذة الضمانات القدرة على تحمّل المخاطر من خلال دعم الإقراض والاستثمار الخاصين عبر ضمانات جزئية وتعزيز ائتماني وآليات لتقاسم المخاطر. والغرض منها تعبئة رؤوس أموال لم تكن لتدخل القطاعات الاستراتيجية لولا ذلك.
توفّر هياكل الخسارة الأولى رأس مال محفّزاً. فمن خلال تحمّل خسائر أولية محددة، تتيح للمستثمرين المؤسسيين المشاركة في أصول كانت ستقع، لولا ذلك، خارج معايير المخاطر المقبولة. والشرط الجوهري هو الشفافية: يجب توزيع المخاطر صراحةً لا إخفاؤها.
تكفل نوافذ السيولة الاستراتيجية استمرارية العمل في ظروف الضغط، إذ توفّر قدرة على إعادة التمويل ودعماً لرأس المال العامل وآليات لتحقيق الاستقرار، تحول دون تعطّل سلاسل الإمداد ومنظومات الإنتاج الحيوية.
تمدّ هيكلية تمويل الموردين نطاق التمويل ليتجاوز المقاولين الرئيسيين إلى الموردين من المستوى الثاني والثالث. وهذا أمر أساسي، إذ تقع اختناقات الإنتاج عادةً في هذه المستويات لا لدى المقاولين الرئيسيين.
ويجب أن يتوافق تصميم هذه المؤسسات مع الأطر القانونية والمعايير المحاسبية وتوقعات السوق منذ البداية. فالهدف ليس إنشاء هياكل موازية خارج المنظومة، بل بناء مؤسسات تعمل بالكامل ضمنها مع توسيع طاقتها الفعلية.
وحين تُنشأ هذه المؤسسات على النحو الصحيح، فإنها تشكّل العمود الفقري التشغيلي للتمويل الاستراتيجي السيادي، إذ تترجم أهداف السياسات إلى برامج تمويل قابلة للتنفيذ والتوسع والاستدامة.
التمويل السيادي
عشرة أسئلة تحصر الصيغ المتاحة في الصيغ الخمس الرئيسية الملائمة لوضعكم، مع اختبار تحمّل لنسبة التغطية في الوقت نفسه.